

$223T Деривативна система: Прихована ліквіднісна крихкість під американським банківським сектором
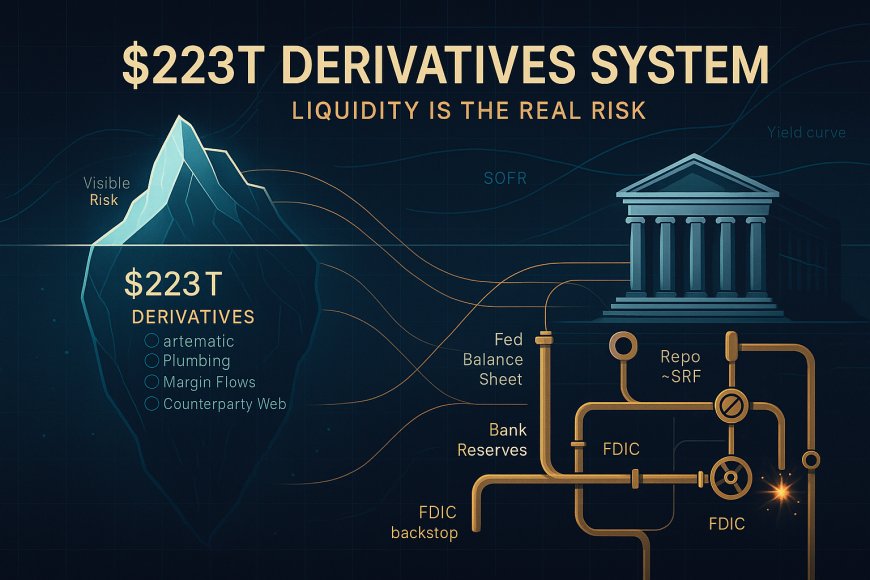
Банківська система США базується на $223 трильйонах деривативів — але справжній ризик не в номінальній вартості. Це ліквідність. Цей глибокий аналіз розкриває, як маржинальні вимоги, ланцюги забезпеч…
In this article 30 sections
$223 трильйони+ у деривативах банків США: Чому ліквідність, а не номінал, визначає системний ризик
Гігантська цифра за будь-якими мірками, номінальна вартість деривативів банків США часто потрапляє в заголовки. Але заголовки вводять в оману. Ця стаття досліджує, як валові номінальні суми пов'язані з чистим ризиком, чому ліквідність важливіша за сенсаційні цифри та що історія вчить про ризики зараження, коли вимоги до маржі та забезпечення стикаються з жорсткими умовами фінансування.
Супутнє читання на Pattern Nexus: Пастка зворотного репо • QT проти QE: Пояснення • Золото, Реальні Ставки та Ліквідність
Огляд
Станом на середину 2025 року, застраховані комерційні банки США та ощадні асоціації утримували більше ніж $223 трильйони у номінальних сумах деривативів. Чотири мегабанки становили приблизно 87 відсотків від цієї суми та близько 72 відсотків чистого поточного кредитного ризику (NCCE) відповідно до Звіт про деривативи OCC (Q2 2025). Хоча ці цифри вражають, вони не є прямим виміром ризику втрат. Номінал деривативу — це облікова сума, на основі якої розраховуються платежі; це не сума, що підлягає ризику. Реальний ризик залежить від угод про неттинг, забезпечення та платоспроможності контрагента.
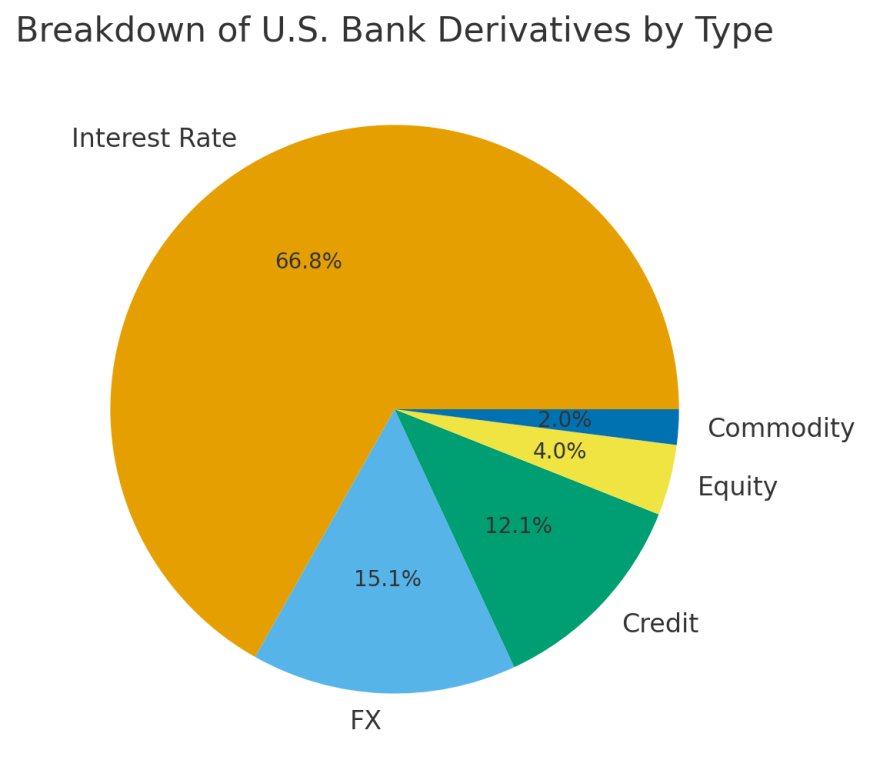
З кінця 2024 року до 2025 року номінальна сума банківських деривативів значно коливалася. Після зниження до $186.5 трильйона у четвертому кварталі 2024 року, номінал зріс до $210.4 трильйона у першому кварталі 2025 року та знову піднявся до $223.5 трильйона у другому кварталі. Чистий поточний кредитний ризик слідував іншим шляхом, зростаючи до $270 мільярдів у Q4 2024, знизившись до $249 мільярдів у Q1 2025, а потім знову зроснувши до $267 мільярдів. Ці зміни підкреслюють, що ризик залежить від ринкових умов і неттингу, а не лише від валових експозицій.
Одна тема проходить через цю статтю: ліквідність. Деривативи є забезпеченими інструментами. Коли ринки рухаються, програшні позиції повинні сплачувати варіаційну маржу готівкою або високоякісним забезпеченням. У спокійні часи ця система працює гладко. У стресових ситуаціях зростаючі вимоги до маржі стикаються з обмеженими резервами. Саме тоді, коли здавалося б безпечний хедж може перетворитися на примусове продаж, і коли центральні банки переходять від кількісного посилення (QT) до стабілізації фінансових ринків. Щоб зрозуміти реальні ризики, нам потрібно розібратися, як працюють деривативи і чому ліквідність важлива.
Числа та Тренди (Q4 2024–Q2 2025)
Ось ключові цифри з останніх звітів OCC. Кожна статистика супроводжується клікабельним описом та посиланням на джерело:
- Номінал спочатку зменшується, а потім розширюється: Після скорочення до $186.5 трильйона у Q4 2024, номінальні суми зросли до $210.4 трильйона у Q1 2025 та до $223.5 трильйона у Q2 2025.
- Чистий поточний кредитний ризик (NCCE): NCCE зріс до $270 мільярдів у Q4 2024, знизився до $249 мільярдів у Q1 2025 і зріс до $267 мільярдів у Q2 2025.
- Концентрація: У Q4 2024 чотири банки утримували 86.5% номіналу та 71.1% NCCE (джерело: OCC Q4 2024; =). До Q2 2025 ці чотири банки утримували 87.3% номіналу та 72.2% NCCE (джерело: OCC Q2 2025).
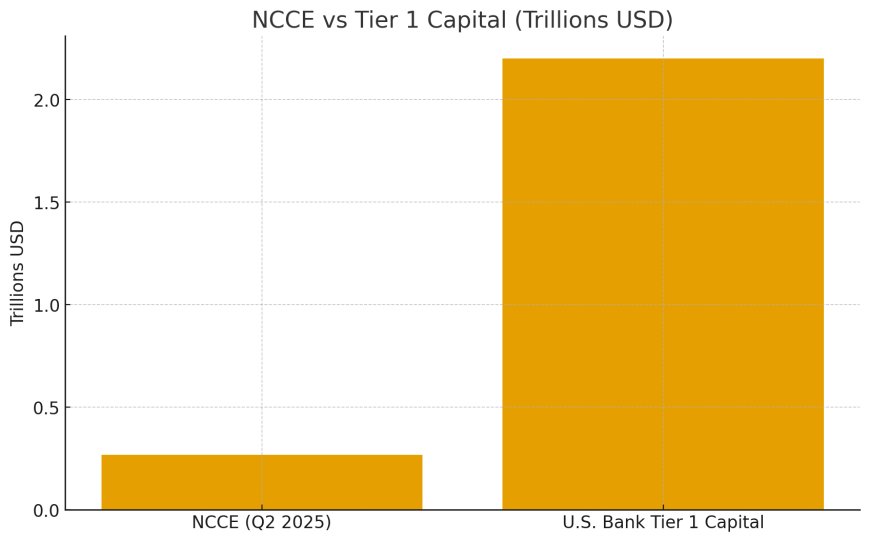
- Перевага процентних ставок: Процентні деривативи становили 67.5% номіналу ($125.9 трильйона) у Q4 2024 (OCC Q4 2024, 67.0% ($141.0 трильйона) у Q1 2025 (OCC Q1 2025; ) та 66.5% ($148.7 трильйона) у Q2 2025 (OCC Q2 2025; ).
- Волатильність торгового доходу: Торговий дохід банків становив $14.8 мільярдів у Q4 2024 (OCC Q4 2024, $15.0 мільярдів у Q1 2025 (OCC Q1 2025 та $16.6 мільярдів у Q2 2025 (OCC Q2 2025;
Для візуального порівняння тенденцій номіналу та чистого ризику дивіться графік вище. Він показує загальну номінальну суму (в трильйонах) поряд з NCCE (перетвореним у трильйони для масштабу) за останні квартали. Різниця підкреслює, наскільки малий чистий ризик у порівнянні з валовим номіналом, але також і те, як швидко можуть змінюватися обидва показники.
Деривативи 101: Посібник простими словами
По суті, деривативи — це контракти, вартість яких «виводиться» з ціни або рівня чогось іншого — таких як процентні ставки, валюти, сировинні товари, акції або кредитні спреди. Їх можна використовувати для хеджування ризику, спекуляцій або для отримання доступу до ринків без володіння базовим активом. Ось основні категорії:
- Свопи процентних ставок (IRS): Дві сторони обмінюються потоками процентних платежів — зазвичай фіксованою ставкою на плаваючу — для управління ризиком процентних ставок за кредитами або цінними паперами.
- Ф'ючерси та форварди: Угоди на купівлю або продаж активу за вказаною ціною на майбутню дату. Ф'ючерси стандартизовані та торгуються на біржі; форварди є індивідуальними та позабіржовими (OTC).
- Опціони: Контракти, які надають власнику право, але не зобов'язання, купити або продати актив за заздалегідь визначеною ціною до або на момент закінчення терміну. Вони вимагають премії.
- Свопи кредитного дефолту (CDS): Контракти, схожі на страхування, де покупець захисту сплачує плату продавцю захисту в обмін на компенсацію у разі дефолту позичальника.
- Деривативи валютного обміну (FX): Інструменти, що використовуються для хеджування або спекуляцій на валютних коливаннях, включаючи FX свопи, форварди та опціони.
Чому банки утримують так багато деривативів? Перш за все, для хеджування. Комерційні банки видають кредити (ризик фіксованих або плаваючих ставок), інвестують у цінні папери та підтримують торгівлю клієнтів. Свопи допомагають їм управляти невідповідностями між активами та зобов'язаннями. Ф'ючерси та опціони підтримують діяльність клієнтів та торгові столи. Лише частина деривативів є спекулятивними; багато з них є такими, що зменшують ризик.
Глибоке занурення: Типи деривативів та вбудовані ризики
Хоча основи підсумовують широкі категорії, глибше розуміння вимагає усвідомлення того, як профілі ризику відрізняються в залежності від продукту та контрагента. Нижче ми підкреслюємо поширені типи деривативів та специфічні канали ризику, які вони вводять:
Деривативи процентних ставок
Свопи процентних ставок (IRS) є найбільшою категорією банківських деривативів. Банки використовують IRS для хеджування різниці між кредитами з фіксованою ставкою (як іпотеки) та фінансуванням з плаваючою ставкою (як депозити). Коли процентні ставки швидко коливаються — як це було в 2023 та 2024 роках — вартість цих свопів може різко змінюватися. Ключовим ризиком є базовий ризик: плаваюча нога часто посилається на індекс, такий як SOFR або LIBOR, який може не повністю компенсувати витрати на фінансування банку. Якщо хеджований актив або зобов'язання поводяться інакше, ніж своп, залишається залишковий ризик.
Форвардні угоди про процентні ставки (FRA) дозволяють банкам зафіксувати майбутню процентну ставку для номінальної суми. Вони широко використовуються для короткострокового хеджування очікуваних витрат на фінансування. Оскільки FRA розраховуються готівкою на початку контракту, вони вимагають менше постійного маржі, але все ще створюють ризик контрагента.
Свопи нічних індексів (OIS) посилаються на щоденну нічну ставку (наприклад, SOFR). Вони домінували в торгівлі в квітні 2025 року, становлячи більше 5 трильйонів доларів США в щоденному обсязі торгівлі в усьому світі відповідно до Трієналяльного опитування BIS: Обсяг торгівлі OTC деривативами процентних ставок (квітень 2025). Контракти OIS мають коротший термін дії, але швидко реагують на зміни в політиці центрального банку, що робить їх чутливими до умов ліквідності.
Кредитні деривативи
Свопи кредитного дефолту (CDS) здобули популярність під час кризи 2008 року. Банки та страховики продавали захист на цінні папери, забезпечені іпотекою, та корпоративний борг. Коли відбулися зниження рейтингів, продавці зазнали величезних збитків. У сучасних банківських портфелях обсяги CDS нижчі, ніж у свопів процентних ставок, але вони концентрують ризик, оскільки події дефолту призводять до великих одноразових виплат. Майже крах AIG у 2008 році був спровокований маржинальними вимогами CDS, що змусило Федеральну резервну систему втрутитися.
Свопи загального доходу (TRS) та інші структуровані кредитні інструменти надають інвесторам економічну експозицію до облігації або позики без їхнього володіння. Вони переносять як ціновий ризик, так і ризик дефолту. Під час періодів кредитного стресу TRS можуть посилювати збитки за ринковою вартістю та створювати раптові вимоги до маржі.
Деривативи валют та товарів
Хоча це не є основною темою цього матеріалу, валютні та товарні деривативи є важливими для глобальної торгівлі та інвестицій. Банки пропонують валютні форварди та опціони клієнтам, які хеджують валютний ризик. Товарні свопи допомагають виробникам та споживачам управляти ціновими ризиками в нафті, металах та сільському господарстві. Ці ринки зазвичай менші для банків, ніж свопи процентних ставок, але екстремальні цінові коливання — такі як крах ф'ючерсів на нафту в квітні 2020 року — можуть призвести до великих вимог до варіаційної маржі та ліквідності.
Ризик контрагента та ринковий ризик
Деривативи генерують два основні типи ризику: ринковий ризик та ризик кредитоспроможності контрагента. Ринковий ризик стосується змін у вартості деривативу через зміни в основних ставках, цінах або волатильності. Ризик контрагента виникає, коли інша сторона в контракті не виконує свої зобов'язання.
Ринковий ризик та вартість за ризиком (VaR)
Банки кількісно оцінюють ринковий ризик, використовуючи метрики, такі як вартість за ризиком (VaR) та стресова VaR. Ці моделі оцінюють потенційні збитки за визначений горизонт з певним рівнем впевненості. Під час періодів високої волатильності VaR може різко зростати, спонукаючи банки зменшувати експозиції або збільшувати капітал. Регуляторні стрес-тести оцінюють стійкість банків до ринкових шоків, включаючи сплески процентних ставок та базові дислокації. Наприклад, дивіться квартальну звітність OCC у Квартальному звіті OCC про деривативи (Q2 2025).
Ризик кредитоспроможності контрагента та чиста поточна кредитна експозиція
OCC повідомляє про NCCE як про міру потенційних збитків у разі дефолту контрагентів. NCCE віднімає вартість забезпечення та неттінгу від валових позитивних експозицій. Хоча номінальні суми перевищили 223 трильйони доларів у Q2 2025, NCCE становила лише 267 мільярдів доларів відповідно до звіту OCC за Q2 2025. Ця різниця відображає два ключові пом'якшення:
- Угоди про неттінг: Згідно з основними угодами Міжнародної асоціації свопів та деривативів (ISDA), прибутки та збитки за кількома контрактами з одним і тим же контрагентом об'єднуються. Підлягає сплаті лише чиста сума.
- Забезпечення та маржа: Варіаційна маржа розміщується щодня (або протягом дня) на основі поточних ринкових значень. Початкова маржа збирається заздалегідь для покриття потенційної майбутньої експозиції. Високоякісне забезпечення та центральне кліринг значно зменшують кредитний ризик.
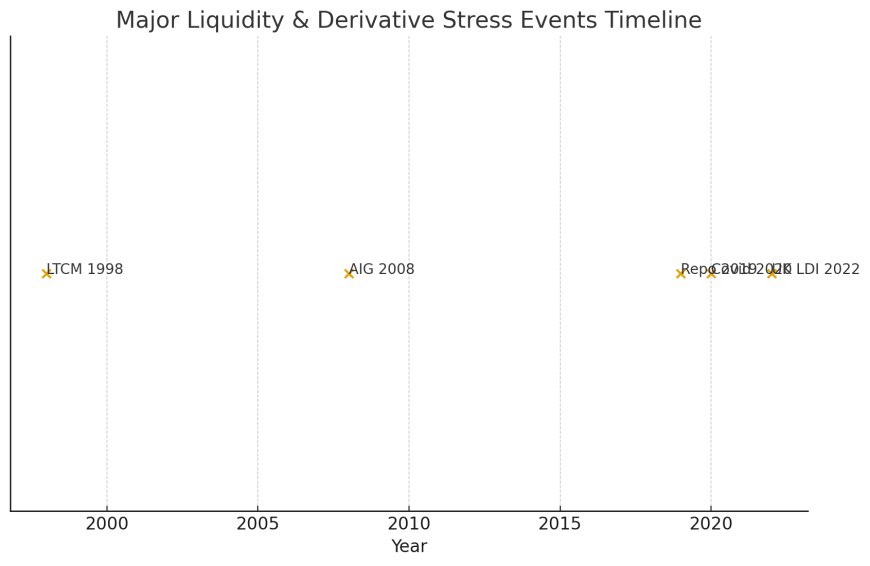
Проте ризик кредитоспроможності залишається. Якщо великий контрагент зазнає дефолту, процес заміни контрактів може бути витратним. У 1998 році хедж-фонд Long Term Capital Management (LTCM) зіткнувся з величезними вимогами до маржі за угодами з відносною вартістю. Без скоординованого порятунку його крах міг би спровокувати більш широкі збитки серед його контрагентів (див. Історія).
“Занадто великі, щоб зазнати краху”, реальність FDIC та чому існують резерви
Інтуїція: Банківська система США є структурно трансформованою за термінами погашення та важко задіяною. Вона не може утримувати готівку на рахунках у розмірі долар за доларом; вона покладається на довіру, заставу та ліквідність центрального банку. Ось чому існують резерви — і чому системна ліквідність (резерви, доступ до репо) має більше значення, ніж заголовкові номінальні показники.
Як насправді працює страхування FDIC
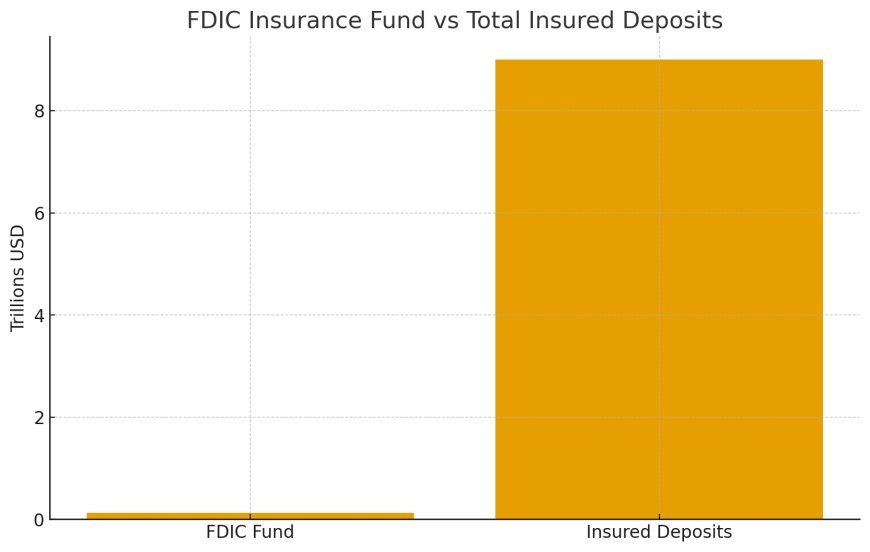
Страхування депозитів FDIC захищає більшість роздрібних та малих бізнес-депозитарів до законодавчих меж (зазвичай $250,000 на одного депозитора, на один банк). Страховий фонд — Фонд страхування депозитів (DIF) — націлений на коефіцієнт резерву (активи фонду ÷ застраховані депозити). Історично, законодавчий мінімальний цільовий показник становив 1.35% від застрахованих депозитів, а не 100%. Дивіться: FDIC — Страхування депозитів та FDIC — Коефіцієнт резерву / План відновлення .
Переклад: DIF не призначений для готівкової застави всіх депозитів одночасно. У разі системної події FDIC може скористатися явною державною резервною лінією кредиту , накласти спеціальні збори на банки та використовувати інструменти врегулювання для з'єднання установ та продажу активів з часом.
“1.5%” проти системної реальності
Ви почуєте думки на кшталт “є лише ~1–2% для забезпечення депозитів.” Що є правдою: коефіцієнт резерву DIF навмисно малий відносно застрахованих депозитів. Це не означає, що лише 1–2% депозитів “забезпечені.” Це означає, що система спроектована для вирішення проблем збанкрутілих банків з часом — через угоди купівлі та прийняття, місткові банки, розподіл збитків та збори — при цьому зберігаючи довіру. Дивіться: FDIC — Щоквартальний банківський профіль.
Коли велика установа зазнає краху: інструментальний ланцюг
- Рішення з найменшими витратами та місткові банки: FDIC може передати депозити та хороші активи здоровому покупцеві або тимчасовому містковому банку, поки він продає франшизу. Примітка: FDIC — Список збанкрутілих банків та рішення .
- Виключення системного ризику (SRE): Дозволяє FDIC, ФРС та Міністерству фінансів вживати заходів, що виходять за межі найменших витрат, якщо крах загрожує фінансовій стабільності (наприклад, забезпечення всіх депозитів). Дивіться: FDIC — Повноваження SRE.
- Повноваження впорядкованої ліквідації (OLA): Для певних дуже великих/небанківських SIFI відповідно до розділу II Закону Додда-Франка — управляється FDIC, якщо банкрутство не є життєздатним. Дивіться: Міністерство фінансів/FSOC — Огляд OLA
- План дій GSIB (TLAC): Найбільші банки утримують боргові зобов'язання, що поглинають збитки, і мають плани єдиного входу, щоб акціонери/кредитори зазнавали збитків перед платниками податків. Примітка: Федеральна резервна система — TLAC.
Чому це безпосередньо пов'язано з ліквідністю (та деривативами)
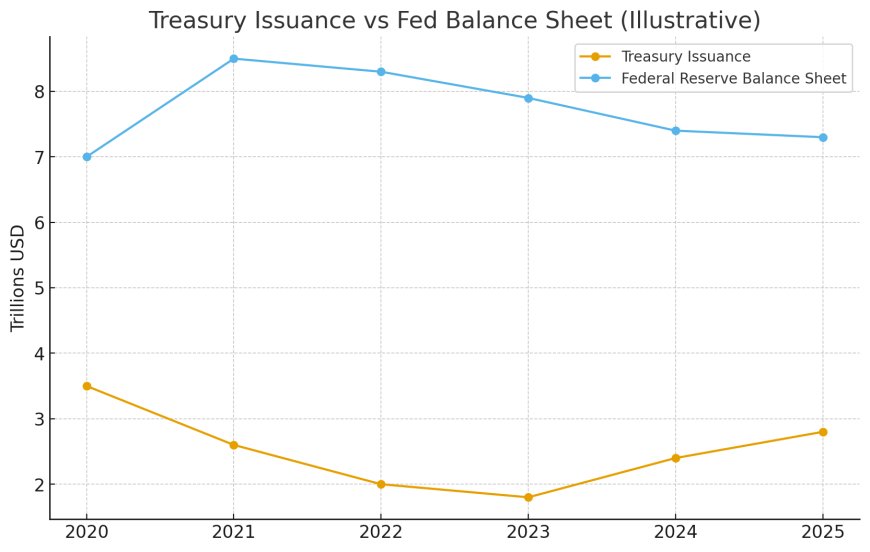
Кризи стосуються часу та готівки. У системі з великою кількістю деривативів збитки виникають через варіаційну маржу та вимоги до застави — щодня і іноді протягом дня. Якщо резерви обмежені (QT, велике випускання облігацій або загальний ризик), ринки фінансування застигають перед тим, як активи можуть бути продані за справедливою вартістю. Ось коли центральний банк стає останнім ринковим творцем: репо, постійні установи та, у разі більших шоків, покупки активів для відновлення функціонування. Дивіться: Федеральна резервна система — Кредитні та ліквідні програми .
M2, резерви та “Чому грошова маса має тенденцію зростати з часом”
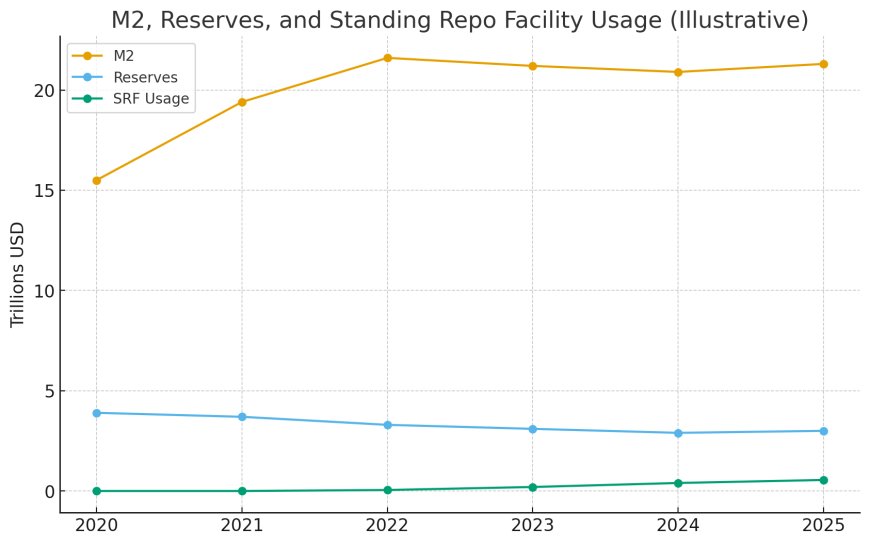
Резерви (баланси, які банки утримують у ФРС) є безпосередньою змінною для маржі/фінансування; M2 є більш широким показником грошей в економіці. У довгостроковій перспективі зростання номінального ВВП + створення кредиту зазвичай підштовхує M2 вгору. Дані: FRED — Грошова маса M2 та FRED — Резервні баланси з Федеральними резервними банками .
Невиконані зобов'язання та фіскальний фон
Довгостроковий фіскальний прогноз (пільги, відсотки, демографія) передбачає зростання федеральних витрат. Офіційний облік розрізняє бюджетні дефіцити та зобов'язання на довгий горизонт. Як би ви це не формулювали, більший слід Міністерства фінансів перетинається з ліквідністю банків, динамікою репо та маржинуванням деривативів. Дивіться: CBO — Довгостроковий бюджетний прогноз на 2025 рік та Міністерство фінансів — Фінансовий звіт уряду США .
Основний висновок
- FDIC не є 100% попередньо профінансованим навмисно. Довіра + врегулювання + резервна лінія Міністерства фінансів закладені в систему.
- Ліквідність є мостом. Між збитками за ринковими цінами та впорядкованим врегулюванням система потребує застави та готівки зараз.
- Тенденція M2/резервів зростає тому що зобов'язання масштабується з економічною + фіскальною реальністю — особливо коли вимоги до маржі зростають.
- Деривативи посилюють потреби в ліквідності тому що вимоги до застави є в реальному часі.
Маржа, Забезпечення та Неттинг: Система
Система деривативів працює на основі вимог до маржі та потоків забезпечення. Розуміння цієї системи є критично важливим для розуміння, чому ліквідність має значення:
- Варіаційна маржа: Вноситься, коли контракт втрачає вартість, зазвичай у готівці або високоякісному забезпеченні. У очищених ринках варіаційна маржа називається внутрішньоденною. Зростаюча волатильність збільшує вимоги.
- Початкова маржа: Збирається заздалегідь для покриття потенційного майбутнього ризику. Вищі знижки або зростаючі графіки маржі виснажують ліквідність у всій системі.
- Неттинг та закриття: Угоди ISDA дозволяють неттинг між угодами. Без неттингу системні ризики були б на порядок більшими.
Чому ліквідність має значення: У спокійних ринках потоки маржі є керованими. Але коли резерви звужуються, вимоги до варіаційної маржі створюють поспіх за готівкою. Це сталося в березні 2020 року, коли навіть ринок казначейських облігацій США зупинився, і ФРС втрутилася з масовими репо-вливаннями та кількісним пом'якшенням.
Аналогічно, криза LDI у Великій Британії 2022 року показала, як важке хеджування + зростаючі доходності змусили до внесення забезпечення, що призвело до примусових продажів облігацій до втручання Банку Англії.
Ліквідність та Грошова Політика: QT, SRF та Дебати про “Друкарський Верстат”
Великі деривативні книги не означають автоматично, що “ФРС повинна друкувати гроші.” Але вимоги до маржі та цикли забезпечення перетинаються з механікою грошової політики.
Банки фінансують вимоги до маржі за рахунок резервів або казначейських облігацій. Під час кількісного пом'якшення (QE) резерви є в достатку. Під час кількісного затягування (QT) резерви зменшуються. Коли QT зустрічається з високим випуском казначейських облігацій або загальним ризиком, виникає стрес на ринку репо.
У 2024–2025 роках нестача резервів звузила спреди SOFR і сприяла активному використанню Постійного Репо Фонду (SRF) ФРС. Щоб уникнути повторення кризи репо 2019 року та керувати стресом забезпечення, ФРС сигналізувала про закінчення QT 1 грудня 2025 року.
Лестниця ліквідності ФРС:
- Плавне QT: Реінвестування термінів для стабілізації резервів.
- Репо: Термінові та нічні репо (SRF) для підтримки фінансування забезпечення.
- QE: Придбання облігацій для відновлення функціонування ринку під час серйозного стресу.
Це не “друкування грошей для спекуляцій.” Це підтримка системи. Вимоги до маржі розраховуються в резервах або забезпеченні репо; коли банки метушаться, ФРС діє, щоб запобігти каскадним невдачам фінансування.
Глибші дослідження: • QT проти QE: Пояснення • Пастка зворотного репо
Історичні Епізоди Стресу: Уроки з Минулого
Стрес деривативів = важелі + вимоги до маржі + недостатня ліквідність. Ключові випадки:
1998 — LTCM
Стратегія з високим важелем на спредах облігацій зазнала невдачі; вимоги до маржі каскадно зросли. ФРС організувала порятунок, щоб запобігти системній ліквідації.
2008 — AIG та CDS
AIG продав CDS захист на іпотечний кредит. Пониження рейтингів → вимоги до забезпечення → порятунок ФРС, щоб запобігти системному краху контрагента.
2011–2012 — Кризa Суверенних Боргів Європи
Стрес хеджування спредів облігацій + тиск на фінансування → ЄЦБ запустив репо-фасилітети LTRO.
2020 — Поспіх за Готівкою
Важелі торгівлі казначейськими облігаціями + панічні продажі → сплеск репо, ліквідність казначейських облігацій → безмежне QE.
2022 — Кризa LDI у Великій Британії
Важелі хеджування пенсій + сплеск доходності облігацій → примусові продажі → екстрені покупки облігацій Банком Англії.
Тема: Деривативи не є небезпечними доки ліквідність не зменшується. Динаміка маржі перетворює цінові рухи на системну нестабільність.
Потенційні Тригери Стресу у 2025 році та Після
- Шоки ставок: Швидке підвищення або різке зниження → переоцінка свопів → стрес маржі.
- Тіснота фінансування: Сплески репо, використання SRF, виснаження RRP сигналізують про нестачу резервів.
- Події контрагентів: Крах хедж-фонду або дилера (наприклад, Archegos).
- Розгортання базисної торгівлі: Важелі торгівлі казначейськими облігаціями примусово виходять → спіраль забезпечення.
- Геополітичні шоки: Стрес валют та товарів → сплеск варіаційної маржі.
Це не прогноз — умовна карта. Деривативи посилюють шоки, коли ліквідність зменшується. Очищувальні палати, капітальні правила та установи центрального банку зменшують — але не усувають — системний ризик.
Що Це Означає для Вас
Для вкладників та роздрібних інвесторів система деривативів здається віддаленою. Але її система підтримує багато аспектів повсякденних фінансів:
- Вклади та страхування FDIC: Стандартні банківські вклади залишаються застрахованими до законодавчого ліміту (в даний час $250,000 на вкладника на установу). Навіть у стресових ситуаціях FDIC захищає вкладників. Збитки від деривативів можуть вплинути на прибутковість банків, але ліміти страхування вкладів захищають роздрібних клієнтів.
- Позики та іпотеки: Витрати на фінансування банків впливають на ставки за позиками. Стрес, пов'язаний з фінансуванням похідних, може підвищити ставки за іпотечними та бізнес-позиками. Аналогічно, кредитна криза, викликана великими збитками від похідних, може посилити стандарти кредитування.
- Інвестиційні портфелі: Широка волатильність ринку впливає на залишки 401(k) та брокерські рахунки. Системний стрес може призвести до зростання кореляцій; навіть диверсифіковані портфелі можуть знижуватися одночасно. Розуміння факторів волатильності допомагає інвесторам управляти ризиками.
- Пенсії та страхування: Багато пенсійних фондів та страховиків використовують похідні для хеджування зобов'язань. Стрес може змусити їх підвищити ліквідність, що потенційно вплине на виплати або рівні фінансування. Епізод LDI у Великій Британії є застережливим прикладом.
Коротко кажучи, хоча ви, можливо, ніколи не будете торгувати свопами, стабільність ринків похідних важлива для ваших заощаджень, витрат на позики та фінансової безпеки.
Сигнали для спостереження
Моніторинг кількох ключових показників може допомогти оцінити стан екосистеми похідних та фінансування:
- Спреди грошового ринку: Порівняйте ставки SOFR, федеральних фондів та репо. Постійні підвищення або сплески вказують на стрес у фінансуванні.
- Використання SRF та RRP: Високий попит на Постійний репо-фонд або постійні відтоки з нічного зворотного репо-фонду (ON RRP) вказують на динаміку резервів. Раптові зміни можуть сигналізувати про зміни в попиті на ліквідність.
- Ємність балансу дилера: Вузькі спреди купівлі/продажу в облігаціях, що не є основними, та низькі невиконання поставок вказують на здорове створення ринку. Розширення спредів або постійні невиконання можуть передувати стресу.
- Розкриття банків: Щоквартальні звіти та регуляторні подання розкривають NCCE, VaR та застави. Зростаючі експозиції або зміни в маржі клірингового центру можуть вказувати на зростаючий ризик.
- Використання важелів хедж-фондів: Публічні дані про важелі в ф'ючерсах та свопах (наприклад, зобов'язання трейдерів CFTC) можуть натякати на переповнені угоди, які можуть різко розвернутися.
- Політичні зміни: Слідкуйте за оголошеннями ФРС щодо QT, репо та ліквідних фондів. Раптові зміни часто збігаються з виникненням стресу.
Глосарій
Нижче наведено стислі визначення ключових термінів, що використовуються в цій статті. Таблиці зберігаються короткими, щоб уникнути довгих речень. Якщо вам потрібні деталі, дотримуйтесь внутрішніх посилань.
| Термін | Визначення / Використання |
|---|---|
| Номінал | Облікова сума, що використовується для розрахунку виплат за похідними; не дорівнює ризику втрат. |
| NCCE | Чистий поточний кредитний ризик: потенційні втрати, якщо контрагенти не виконують зобов'язання після неттингу та застави. |
| Варіаційна маржа | Щоденні (або внутрішньоденні) виплати, що відображають збитки за ринковими цінами. |
| Початкова маржа | Застава, що вноситься наперед, для покриття потенційних майбутніх ризиків до наступного маржинального виклику. |
| Майстер-угода ISDA | Стандартний контракт, що дозволяє неттинг через кілька похідних з контрагентом. |
| QT | Кількісне скорочення: ФРС зменшує свої облігаційні активи, скорочуючи резерви. |
| QE | Кількісне пом'якшення: ФРС купує облігації, розширюючи резерви та знижуючи термінові премії. |
| SRF | Постійний репо-фонд: фонд ФРС, що надає готівку під заставу облігацій для полегшення стресу у фінансуванні. |
| OIS | Своп за нічнім індексом: похідна, що посилається на нічну ставку (наприклад, SOFR). |
Часто задавані питання
Чи дійсно під загрозою $223 трильйони?
Ні. Сума $223 трильйони є номінальною вартістю всіх банківських похідних. Чиста експозиція (NCCE) становить приблизно $267 мільярдів (див. звіт OCC за Q2 2025 —. Номінальні суми часто компенсуються через неттинг; застава ще більше знижує ризик.
То чому варто турбуватися про великі цифри?
Тому що вони відображають активність та концентрацію. Невелика кількість банків домінує на ринках похідних. Великі позиції означають, що неправильні хеджі, невиконання зобов'язань контрагентами або швидкі рухи на ринку можуть призвести до значних втрат. У поєднанні з обмеженою ліквідністю ризик полягає в тому, що маржинальні виклики змушують до термінового продажу.
Чи повинна ФРС "друкувати гроші" через похідні?
Не автоматично. ФРС може постачати резерви через репо, коригувати QT або в крайніх випадках вжити QE для стабілізації фінансових ринків. Ці дії спрямовані на підтримку роботи системи, а не на роздування цін активів для спекуляцій.
Чи безпечні мої банківські депозити?
Депозити застраховані до $250,000 на одного вкладника в кожному банку. Збитки банку від похідних можуть зашкодити його капіталу, але страхування депозитів захищає споживачів. Однак стрес може вплинути на доступність кредитів та волатильність ринку.
Короткий підсумок
- $223 трильйони в номінальних деривативах не є ризиковим показником; чистий ризик становить близько $267 мільярдів у Q2 2025 (див. звіт OCC за Q2 2025. Концентрація та ліквідність визначають системний ризик.
- Номінал різко впав у Q4 2024 і відновився в Q1–Q2 2025 (OCC Q4 2024; OCC Q1 2025; OCC Q2 2025).
- Деривативи процентних ставок домінують (близько двох третин номіналу) (див. звіти OCC вище). Чотири банки утримують приблизно 87% деривативів (див. OCC Q2 2025).
- Ліквідність, маржа та потоки забезпечення важливіші за валовий номінал. Тісні резерви та великі маржинальні виклики можуть створити системний стрес.
- Історія показує, що важелі + маржа + дефіцит ліквідності = ризик (LTCM 1998, AIG 2008, Dash-for-Cash 2020, UK LDI 2022).
SEO Ключові слова
банківські деривативи, $223 трильйони, номінал проти ризику, свопи процентних ставок, чистий поточний кредитний ризик, NCCE, маржинальні виклики, варіаційна маржа, забезпечення, репо, SRF, ON RRP, кількісне посилення, кількісне пом'якшення, ліквідність, SOFR, системний ризик, OCC Q2 2025, OCC Q1 2025, OCC Q4 2024, опитування BIS 2025, LTCM, AIG, криза LDI.
Article overview
Банківська система США базується на $223 трильйонах деривативів — але справжній ризик не в номінальній вартості. Це ліквідність. Цей глибокий аналіз розкриває, як маржинальні вимоги, ланцюги забезпечення, обмеження FDIC, репо-інфраструктура та підтримка Федеральної резервної системи пов'язані між собою — і чому шоки ліквідності, а не заголовки, викликають системний стрес. Включає прості пояснення, посилання на дослідження, історичні кейс-стаді та графіки.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фіскально-Монетарна Фузія — Аудіо-Відео Видання
Епізод 9 щотижневої аудіо-візуальної серії Pattern Nexus перетворює Частину 9 Циклів влади на коротку історію про те, як пандемічний стимул…
7 shared topics, same research avenue.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
9 shared topics.
Ловушка довгого кінця ФРС: Чому 4.65% за 10-річними облігаціями вже здійснює посилення монетарної політики
Повна реконструкція даних за липень 2026 року щодо наступного політичного курсу Федеральної резервної системи, що демонструє, як 4.65% номі…
6 shared topics.
The Fed Has Redrawn America's Private-Credit Map
New Federal Reserve tables connect private-credit loans with their vehicles and capital providers. PN follows pension and insurer ownership…
3 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.