

Нова карта влади Америки: центри обробки даних, нестача електромережі та розширення індустрії ШІ
Єдина карта дата-центрів США виявляє справжнє розширення AI-індустрії: скупчення попиту на електроенергію, дефіцит мережі в 40–50 ГВт, примусові перезапуски ядерних реакторів та новий режим ліквіднос…
In this article 22 sections
Нова карта влади Америки: дата-центри, дефіцит енергії та розширення індустрії ШІ
Єдина карта дата-центрів США розповідає більше про наступне десятиліття, ніж будь-яка прес-конференція FOMC: скупчення попиту на ШІ, дефіцит потужності 40–50 ГВт, примусове відновлення ядерної енергетики та режим ліквідності, який не може посилитися, не вбивши новий індустріальний двигун.
Карта, яка розкриває гру
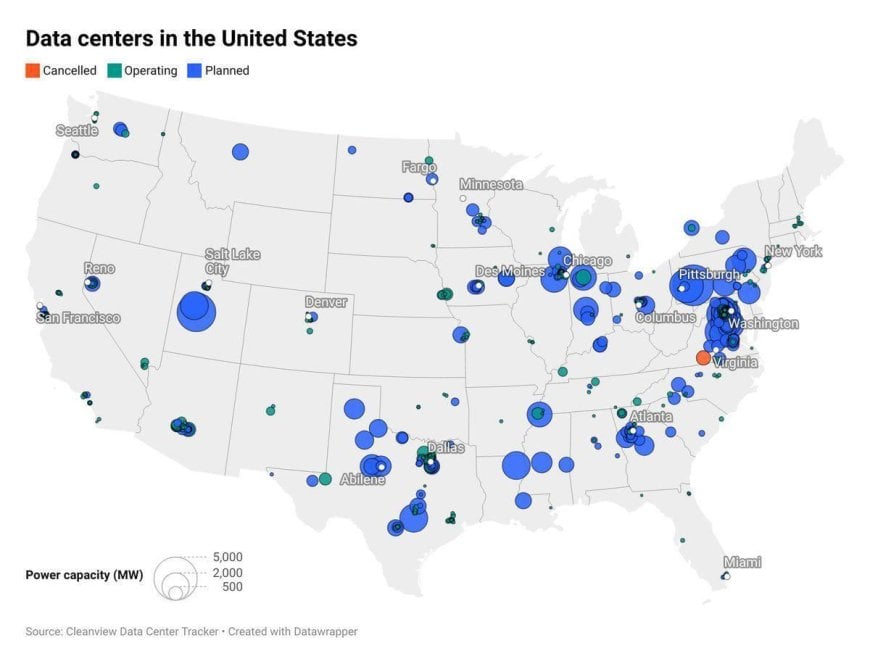
Це не просто технічна карта; це попереднє рентгенівське зображення американської економіки. Кожне синє або зелене коло — це мегаватний губка: стелажі GPU та CPU, яким не важлива ваша політична наратив, лише ватти, дроти, вода та капітал.
У AI Обчислювальна та енергетична інфраструктура у 2025 році — нова індустріальна основа, ми провели лінію від чіпів до трансформаторів до передачі. Ця карта — це візуалізація тієї тези. Вона показує:
- Де живе ШІ — скупчення потужності для навчання та висновків.
- Де мережа зламається першою — перевантажені підстанції та обмежені коридори.
- Де капітал буде змушений — комунальні послуги, ядерна енергетика, дроти, трансформатори та земля.
Ви можете розглядати цю карту як своєрідний прогноз інфраструктури США на 2030 рік, просто виражений у розмірах бульбашок замість доходності облігацій. Це також попередній перегляд того, де наступне покоління ліквідності, робочих місць і політичного впливу буде зосереджено.
Кластери: де формується індустріальна основа ШІ
Приблизьте, і патерни починають з'являтися. США не будують "ще кілька серверних ферм". Вони створюють обчислювальні басейни — географічні зони, де волокно, енергія, земля та капітал зливаються в довговічну інфраструктуру ШІ.
Північна Вірджинія: Саудівська Аравія обчислень
Найщільніша констеляція на карті все ще знаходиться в Північній Вірджинії. Лаудон, Принс Вільям та навколишні округи вже мають найбільшу концентрацію дата-центрів на Землі, і тепер вони накладають кластери ШІ на старі хмари.
Попит на енергію тут переходить у мультігігаватний діапазон. Один метрополіс починає нагадувати всю мережу середньої країни. Політичний результат очевидний: Вірджинія тепер має важіль у національній енергетиці, зонуванні та навіть федеральних обговореннях цифрової безпеки, чи розуміють законодавці чому, чи ні.
Техас: Дерегульована мережа, максимальне розширення
Наступна велика гаряча точка: Техас — Даллас, Абілін, Остін–Сан-Антоніо. ERCOT пропонує те, що гіпермасштабні компанії прагнуть:
- дерегульовані ринки електроенергії,
- швидке отримання дозволів,
- велику базову потужність вітру та сонця, і
- дешеву землю з уже запущеними коридорами передачі.
Техас повільно перетворюється на індустріальний стек AI–енергії: дата-центри + відновлювальні джерела + газові пікові станції + (незабаром) ядерна енергетика. У статті Big Tech Fusion Bet ми показали, як попит на ШІ тихо підкріплює економіку передової ядерної енергетики. Техас — це місце, де ця теорія починає затверджуватися в сталь і бетон.
Середній Захід та Велике Озеро: Наступний Обчислювальний Пояс
Подивіться на дугу від Чикаго через Колумбус і вгору до Мічигану та західної Пенсильванії. Це Наступний Обчислювальний Пояс — прохолодніший клімат, нижчі витрати на землю та прямий доступ до існуючих промислових центрів навантаження та передачі.
Ці майданчики часто розташовані поблизу:
- виведених з експлуатації або тих, що виходять з експлуатації, вугільних електростанцій,
- спадкових виробничих коридорів, та
- багаторічних ліній високої потужності.
Центри обробки даних фактично підключаються до скелету старої промислової економіки. Робочі місця не виглядатимуть як фабрики 1950-х років, але споживання електроенергії буде таким.
“Холодний пояс” на Заході: Охолодження, Відновлювальні джерела та Управління ризиками
Від Рено до Солт-Лейк-Сіті, до Денвера та Тихоокеанського Північного Заходу ви бачите розкидані, але значні бульбашки. Це ставки на:
- прохолодніші температури навколишнього середовища (дешевше охолодження),
- високий рівень відновлювальних джерел,
- нижчий ризик лісових пожеж та ураганів, ніж у прибережних центрах, та
- доступ до гідроелектростанцій, ядерної енергії або великих міжмережевих з'єднань.
Захід стає резервним шаром для ШІ. Коли один узбережжя піддається впливу погоди, політики або обмежень мережі, обчислювальні маршрути проходять через інше.
Собака, яка не гавкала: Каліфорнія
Відносна відсутність великих нових бульбашок у Каліфорнії не є випадковістю. Високі ціни на землю, повільне отримання дозволів, нестабільність мережі та регуляторна ворожість до важкого навантаження виводять майбутнє технологічної інфраструктури Каліфорнії за межі штату.
Силіконова долина все ще буде розробляти чіпи та моделі. Але все більше, метал, мегавати та гроші осідають у Неваді, Техасі, Середньому Заході та Вірджинії.
Недостатність у 40–50 ГВт: Чому мережа ламається першою
Тепер поєднайте цю карту з прогнозами від комунальних служб, регуляторів та банків, які насправді фінансують цей перехід. У кількох дослідженнях ви бачите, як одне й те саме число збігається: недостатність у 40–50 гігават потужності в США до кінця 2020-х років, що значною мірою викликано центрами обробки даних на основі ШІ та перенесенням промислового навантаження.
Ця недостатність не є “можливо, нам буде трохи тісно.” Це:
- регіональні відключення електроенергії, якщо навантаження не буде обмежено,
- хронічна затримка на ключових підстанціях,
- зростання цін на потужність, та
- політичні проблеми, коли лікарні змагаються з GPU за надійне електропостачання.
У частині інфраструктури ШІ ми пройшли через апаратний стек: трансформатори, комутаційні апарати, лінії високої напруги та модернізації підстанцій. Усі ці елементи мають тривалий термін виготовлення. Ви не закриваєте розрив у 40+ ГВт потужності за допомогою двох прес-релізів і кількох сонячних ферм.
Чому лише відновлювальні джерела не можуть закрити дірку
Ви абсолютно можете додати величезні обсяги вітрової та сонячної енергії. Але щоб замінити стабільну теплову або ядерну потужність змінним виробництвом, вам потрібно масове перевищення — а потім зберігання — а потім передача — все в середовищі отримання дозволів, яке ледве може затвердити одну лінію.
Результат: відновлювальні джерела зростатимуть швидко і все ще будуть недостатніми. Вони допоможуть згладити проблему, але не усунуть її. Дефіцит базового навантаження залишається, і ШІ робить цю дірку глибшою з кожним кварталом.
Чому центри обробки даних не можуть просто “використовувати менше”
Класичний попит на реагування говорить: “коли мережа напружена, ви обмежуєте промислове навантаження.” Це працює, якщо вашим клієнтом є алюмінієвий завод. Це не працює, якщо вашим клієнтом є:
- кластер інтерференції лікарні,
- модель національної безпеки, або
- торгова компанія, чий дохід залежить від затримки на рівні наносекунд.
Навантаження ШІ є стійким, високоякісним та політично захищеним. Після розгортання його не вимкнуть добровільно. Це означає, що інша частина мережі спочатку стискається.
Примусове повернення ядерної енергії та центри обробки даних на основі малих модульних реакторів
Коли ви накладаєте “де ШІ хоче бути” на “де мережа насправді може надати йому енергію,” ви швидко вичерпуєте прості відповіді. Ось чому ядерна енергія знову з'являється в планах комунальних служб, програмах кредитування Міністерства енергетики та енергетичних оголошеннях великих технологічних компаній — незалежно від того, наскільки непопулярним це слово залишається в деяких політичних колах.
Логічний ланцюг жорстокий, але простий:
- ШІ вимагає безперервної, високощільної, низьковуглецевої енергії.
- Мережа США входить у багаторічний дисбаланс між попитом і пропозицією.
- Отримання дозволів на великомасштабну передачу повільне та оскаржуване.
- Газ є гнучким, але політично ненадійним і обмеженим трубопроводами.
- Вугілля виводиться з експлуатації, а не додається.
Це залишає передову ядерну енергію та малі модульні реактори єдиним масштабованим способом додати стабільну, нульову вуглецеву енергію поблизу місць, де насправді знаходяться навантаження.
Центри обробки даних як основні орендарі для малих модульних реакторів
Наступний крок очевидний: ви починаєте поєднувати кампуси малих модульних реакторів безпосередньо з кампусами центрів обробки даних. Замість того, щоб шукати покупців для загального активу мережі, ви маєте:
- відомого, кредитоспроможного оператора ШІ або хмарних технологій,
- довгострокову угоду на купівлю електроенергії (20–30 років), та
- спільно розроблені системи охолодження та повторного використання тепла.
З фінансової точки зору це перетворює ядерну енергію з “спекулятивного мегапроекту” на щось ближче до інфраструктурного REIT з вбудованим орендарем гіперскейлера.
Політика: Коли ШІ Стає Активом Національної Безпеки
Додайте до цього національно-безпековий аспект: хто контролює щільність обчислень ШІ, той контролює все — від коду до капітальних ринків і військової логістики. У цей момент підтримка кластерів ШІ більше не є «корпоративною потребою» — це стає вимогою національної безпеки.
Це момент, коли федеральна політика переходить від терпимості до ядерної енергії до активного її спонсорування: гарантії позик Міністерства енергетики, прискорені шляхи ліцензування, об'єднані промислові зони ШІ-ядерної енергетики. Карта, яку ви бачите сьогодні, є базовою лінією до політики. Як тільки політика наздожене, кластери посиляться.
Ліквідність, Казначейські Облігації та Чому Ускладнення Стає Фікцією
Усе це залізо, мідь, кремній та уран потрібно фінансувати. Центри обробки даних, підстанції, лінії передачі, маломасштабні модулі реакторів (SMR) — це активи на 10–30 років, профінансовані з використанням кредитного плеча. Карта, на яку ви дивитесь, також є картою майбутнього випуску боргу:
- облігації комунальних підприємств та розширення тарифної бази,
- корпоративний кредит від гіпермасштабних компаній,
- борг на інфраструктуру муніципалітетів, та
- федеральні стимули та гарантії, які в кінцевому підсумку пов'язуються з казначейськими облігаціями.
У Приховане Скорочення Ліквідності: Стрес РЕПО, Кінець QT та Пастка Долара ми розглянули, як спроба ФРС підтримувати QT стикається з структурними потребами у фінансуванні. Ця карта є однією з тих структурних потреб, представлених просторово.
Підтримка у Стилі QE Під Іншим Іменем
Ви можете називати це QE, YCC або «гнучкістю балансу». Це не має значення. Коли вам потрібно:
- рефінансувати величезний обсяг існуючого державного боргу,
- фінансувати багатотрильйонне будівництво в галузі ШІ, та
- уникнути безладного ринку облігацій, роблячи обидва,
ви не дієте в світі чистого, добровільного ускладнення. Ви в світі, де підтримка ліквідності стає структурною рисою.
Центри обробки даних ШІ не з'являються на балансі ФРС. Але комунальні підприємства та казначейські облігації, які їх забезпечують, з'являються. Чим більше синіх кіл на цій карті, тим важче проводити справжнє, стійке QT, не зламавши щось важливе.
Токенізовані Шляхи та Наступний Резервний Шар
Як архітектура долара еволюціонує, це будівництво надає йому новий каркас: промислова потужність ШІ в поєднанні з токенізованими шляхами (токенізовані казначейські облігації, стейблкоїни та інфраструктура, що прилягає до CBDC).
У Епоху Токенізованих Резервів резервний актив — це не просто казначейська облігація; це казначейська облігація, вбудована в систему обчислень та енергії, від якої залежить решта світу. Ця карта показує, де фізично розташована ця залежність.
Населення, Житло та Нова Географія Багатства
Куди йдуть обчислення, туди йдуть люди — навіть якщо з затримкою. Вам не потрібно мільйони працівників для управління кластером центру обробки даних, але вам потрібні:
- будівельні бригади,
- інженери та техніки,
- компанії, що виникають на базі ШІ, та
- сервісна економіка, що акумулюється навколо цих доходів.
Це означає, що ця карта також є попереднім переглядом:
- які міста тихо накопичуватимуть попит на житло,
- які міста другого рівня стануть центрами, що прилягають до ШІ, та
- які регіони будуть змушені модернізувати інфраструктуру, щоб просто встигнути.
У серії Системна Перенастройка ми говорили про житло як про повільно рухомий заставний базис для всієї фінансової системи. Карта ШІ-промисловості безпосередньо накладається на це: регіони, які захоплюють попит на обчислення, також захоплюють інфляцію застави.
Якщо ви думаєте в десятиліттях, а не в кварталах, ви хочете мати експозицію до землі, житла та місцевого бізнесу в коридорах, де сині кола найбільш густі.
Список Спостереження Патерністів: Сигнали для Відстеження Зараз
Патерніст не просто дивиться на карту; він інтегрує її в список спостереження. Ось ключові сигнали, які я б відстежував протягом наступних 3–5 років:
- Інтегровані Плани Ресурсів Комунальних Підприємств (IRP)
Щоразу, коли велике комунальне підприємство оновлює свій 10–20 річний план, звертайте увагу на те, скільки нової потужності є «керованою ШІ» і скільки переноситься з вугілля/газу на ядерну енергію плюс відновлювальні джерела. - Угоди SMR та Передового Ядерного Технологій, Закріплені Технологією
Слідкуйте за операторами центрів обробки даних, які підписують контракти як основні орендарі для проектів SMR. Ці контракти стануть справжнім свідоцтвом народження ери ШІ–ядерної енергетики. - Гарячі Точки Трансмісійних Вузьких Місць
Де б великі кластери ШІ не перетинали обмежену передачу, ви побачите, як політика загострюється: місцеві мораторії, судові позови, кампанії «призупинення». Саме там ризик і можливість зростають. - Ціни на Потужність та Події Екстреної Ситуації в Мережі
Різке зростання цін на потужність або повторювані сигнали про надзвичайні ситуації в мережі в регіонах з великими кластерами центрів обробки даних свідчать про те, що нестача матеріалізується швидше, ніж визнають офіційні прогнози. - Мова ФРС та Казначейства Щодо «Упорядкованих Ринків»
Чим частіше політики говорять про підтримку «упорядкованого функціонування» у державних облігаціях та кредитних ринках під час прискорення цього розширення, тим ближче ви до ще одного раунду імпліцитного кількісного пом'якшення, навіть якщо це не буде називатися так. Коли чиновники наполягають на тому, що система є «стійкою», але тихо розширюють резерви, читайте це як переклад цієї карти в політику: AI-промисловий двигун не може бути зупинений.
Разом ці сигнали перетворюють карту дата-центрів на живу панель управління. Ви не вгадуєте про майбутнє; ви спостерігаєте, як воно затверджується в сталь, мідь, бетон і політику в реальному часі.
Перспектива Pattern Nexus
Видаліть жаргон, і ця карта проста: AI стає організаційним принципом наступного промислового циклу США. Щоб існувати, їй потрібні щільні обчислення. Щільні обчислення потребують щільної енергії. Щільна енергія потребує нової інфраструктури електромереж, перезапуску ядерних реакторів і трильйонів фінансування.
Цей цикл не буде зламаний кількома підвищеннями ставок. Він не буде скасований наративом рецесії на кабельних новинах. Як тільки достатньо капіталу буде вкладено в цей AI-енергетичний стек, пріоритет системи тихо змінюється з «боротьби з інфляцією» на захист промислової бази, яка підкріплює валюту.
У серії Системна реорганізація ми окреслили це як перехід до нової глобальної операційної системи: цифровий суверенітет, багатополярна ліквідність та інфраструктура як забезпечення. Тут ви бачите один зріз цієї системи, представленої географічно.
Поєднайте це з:
- Ставка Big Tech на злиття (як попит на AI перепризначає енергію та ядерну енергію),
- AI-обчислення та енергетична інфраструктура 2025 (апаратний стек),
- Схований дефіцит ліквідності (фінансові рейки), і
- Долар не руйнується, він еволюціонує (монетарна архітектура),
і ви отримуєте повний погляд Pattern Nexus: Розширення AI-промисловості, дефіцит електромереж, перезапуск ядерної енергії та режим ліквідності є частинами одного й того ж шаблону.
Патерніст не сприймає це як дрібниці. Ви використовуєте це для позиціонування:
- ваших інвестицій (енергія, інфраструктура, реальні активи та переможці ліквідності),
- вашої кар'єри (навички, які інтегруються в цей стек, а не заміщуються ним), і
- вашої географії (де ви живете, будуєте та володієте забезпеченням).
Карта буде продовжувати змінюватися, оскільки нові кола з'являються, а старі скасовуються. Шаблон під нею — AI, що вимагає енергії, енергія, що вимагає капіталу, капітал, що вимагає політики — це те, що залишається.
Джерела та подальше читання
Ця стаття базується на публічних проекціях електромереж і дата-центрів, а також на більш широкій структурі Pattern Nexus. Невичерпний зразок посилань та контексту:
- Cleanview Data Center Tracker – місця розташування дата-центрів США та оцінена потужність у МВт (основа для карти, показаної вище).
- Інтегровані плани ресурсів та довгострокові подання потужності від основних комунальних підприємств США (документують очікуване зростання попиту, внески дата-центрів та заплановані ядерні/відновлювальні доповнення).
- Міністерство енергетики США та регіональні оператори електромереж щодо прогнозованих дефіцитів потужності та затримок з підключенням (докази виникаючого дефіциту твердих потужностей у 40–50 ГВт).
- Pattern Nexus:
- Ставка Big Tech на злиття: AI, попит на енергію та переписування фізики електромереж
- AI-обчислення та енергетична інфраструктура у 2025 році — новий промисловий каркас
- Схований дефіцит ліквідності: стрес на ринку репо, кінець QT та пастка долара
- Долар не руйнується, він еволюціонує — монетарна ліквідність та майбутнє
- Системна реорганізація: цифровий суверенітет та багатополярна ліквідність
Сприймайте цю статтю як один шар у більшій живій бібліотеці. Як тільки карта AI-промисловості оновлюється, структура Pattern Nexus також оновлюється.
Article overview
Єдина карта дата-центрів США виявляє справжнє розширення AI-індустрії: скупчення попиту на електроенергію, дефіцит мережі в 40–50 ГВт, примусові перезапуски ядерних реакторів та новий режим ліквідності, який робить підтримку в стилі QE неминучою.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Alibaba перетворює Zhenwu V900 на карту AI-соціальної суверенності потужністю 20 гігават.
Alibaba оголосила про повноцінну дорожню карту штучного інтелекту на своїй конференції Apsara 22 вересня 2026 року, включаючи процесор штуч…
5 shared topics, same research avenue.
RUM Group перетворює обчислення ШІ на тест фінансування за допомогою пени-варрантів
RUM Group розкрила шестирічну угоду на послуги GPU з неафілійованим клієнтом у США, пов'язану з її майданчиком у Мейсвіллі, штат Джорджія, …
5 shared topics, same research avenue.
Nvidia перетворює обчислення ШІ на заставну машину Уолл-Стріт
Nvidia оголосила 10 серпня 2026 року, що підписала меморандуми про взаєморозуміння з Apollo, BlackRock, Blackstone, Brookfield, Goldman Sac…
5 shared topics, same research avenue.
Центри обробки даних ШІ стикнулися з проблемою згоди
Будівництво дата-центрів для ШІ переходить від історії про енергетичні витрати та капітальні витрати до історії про політичну згоду. Місцев…
7 shared topics, same research avenue.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.