

Щоденний огляд ринку – 9 грудня 2025 року
Ринки пройшли через обережну сесію, оскільки розпочався перший повний день засідання Федрезерву. Доходність казначейських облігацій зросла, акції коливалися, криптовалюта зросла, а структурний стрес …
In this article 20 sections
9 грудня 2025
Огляд ринку
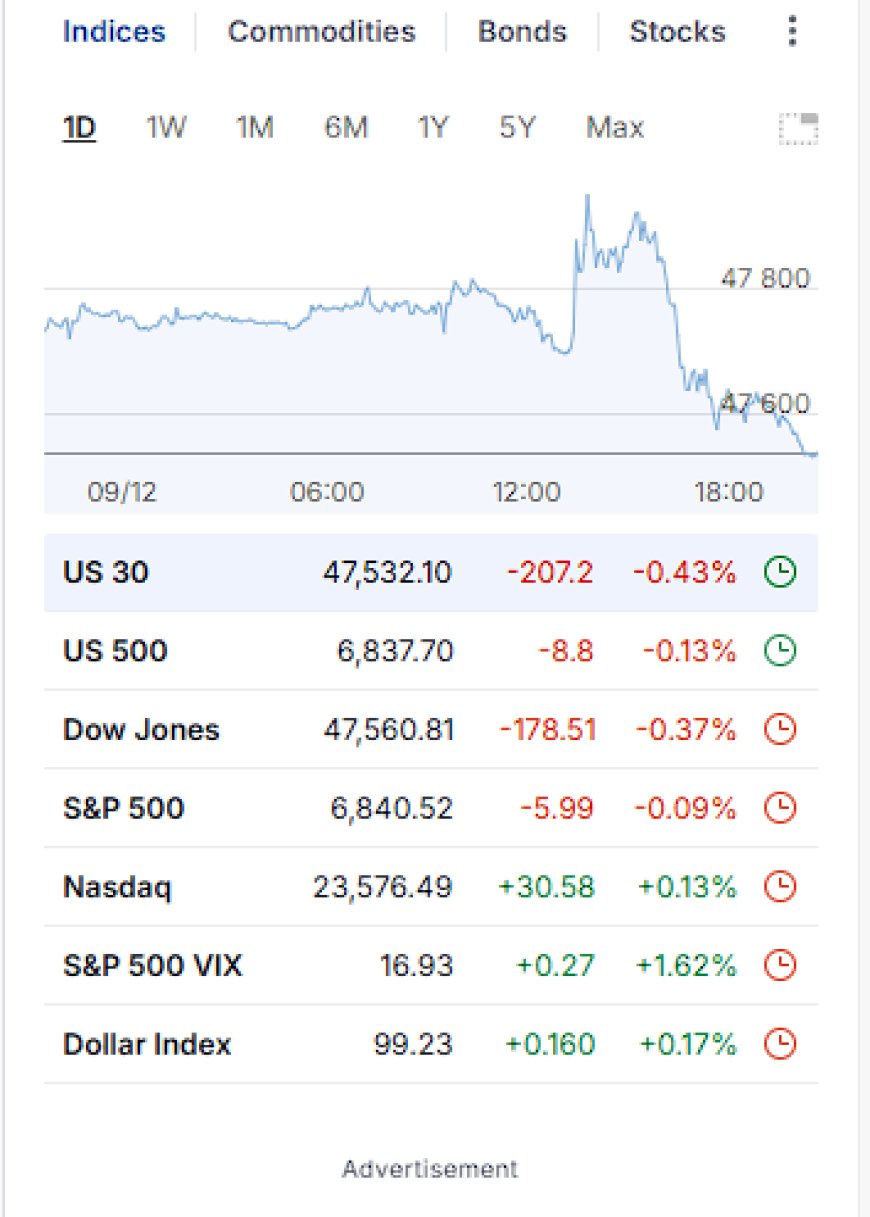
У "майже день ФРС" ринок виглядав спокійно з відстані, але близько – безладно. Dow Jones закрився знизу приблизно на 0.4%, широкий індекс S&P 500 знизився приблизно на 0.1%, тоді як Nasdaq зміг показати невеликий приріст близько 0.1%. VIX індексу S&P 500 підскочив більше ніж на 1.5%, а індекс долара піднявся до 99.2.
Ситуація була класичним позиціонуванням перед FOMC: рання спроба піднятися, різкий внутрішньоденний розворот і сильне зниження наприкінці дня, оскільки трейдери зменшували ризики перед завтрашнім рішенням. Під поверхнею коливань індексів справжній сигнал надходив з ринку облігацій та з того, як торгувалися криптовалюти та метали перед подією.
Облігації: 10-річні як основна подія
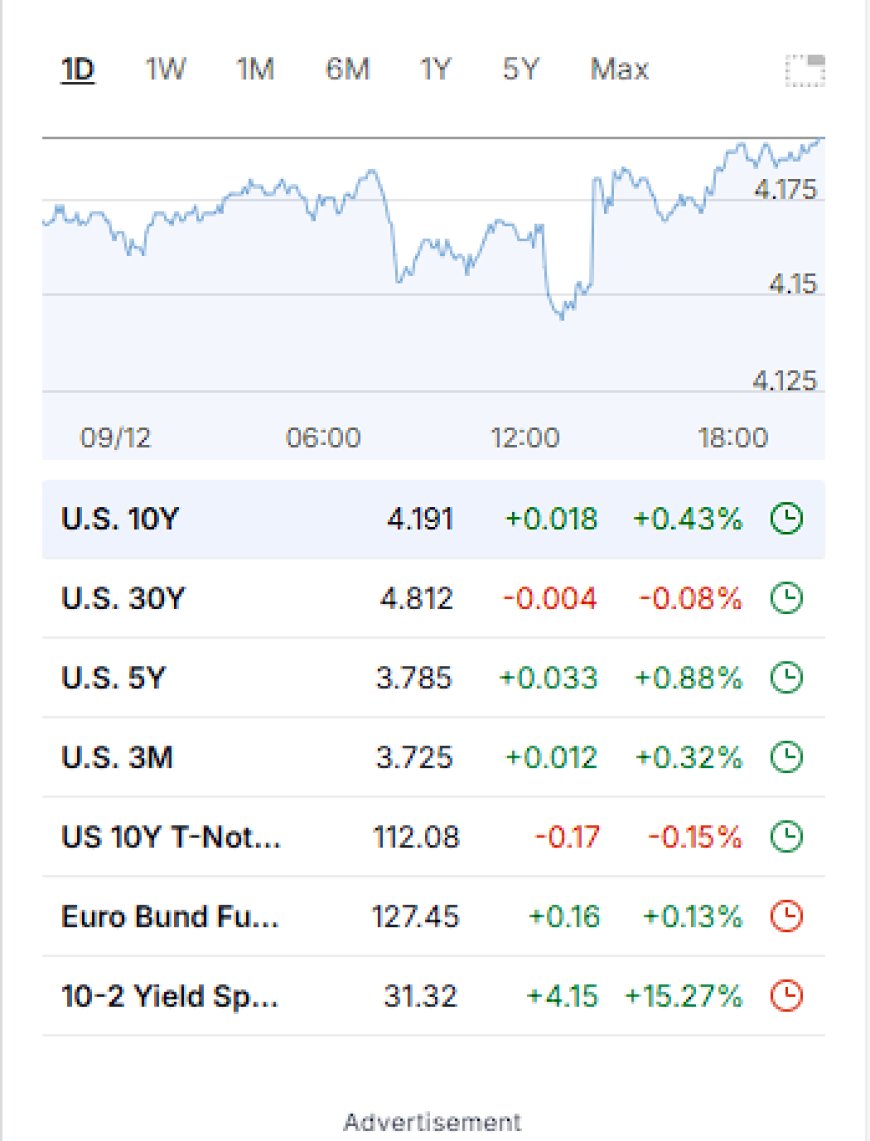
10-річні облігації закрилися близько 4.19%, піднявшись на кілька базисних пунктів за день і знову опинившись біля верхньої межі гравітаційного діапазону, який ми відстежуємо (~3.8–4.2%). 5-річні облігації наблизилися до 3.79%, тоді як дохідність 30-річних облігацій коливалася близько 4.81%. Короткострокові облігації піднялися лише трохи, залишаючи передню частину фактично закріпленою біля політичної ставки.
Крива виходить з глибокої інверсії не тому, що зростання бурхливе, а тому, що довгий кінець відмовляється слідувати за м'яким поворотом ФРС.
Усе це відбувається на фоні того, що ринки оцінюють приблизно 85–90% ймовірності зниження на 25 базисних пунктів завтра і з закінченням QT. Теоретично, ця комбінація повинна полегшувати фінансові умови. На практиці, довгий кінець тихо їх ускладнює. Заголовки світових облігацій підкреслили, що це не просто особливість США; суверенні дохідності в розвинених ринках зростають перед рішенням, підживлювані великою пропозицією, рекордними рівнями глобального боргу та невизначеністю щодо того, наскільки далеко насправді піде пом'якшення в 2026 році.
Акції та волатильність
Американські акції провели більшу частину дня в межах діапазону, перш ніж знизитися наприкінці. Dow і S&P 500 закрилися в червоній зоні, тоді як Nasdaq утримав невеликий приріст завдяки вибірковій силі в технологічних та AI-суміжних компаніях. Внутрішньоденна динаміка була класичним "очищенням слабких рук перед ФРС": підйом в середині дня, за яким слідувало систематичне продаж, оскільки дохідності залишалися стабільними, а долар повільно піднімався.
Під капотом циклічні та чутливі до ставок сектори показали гірші результати, тоді як деякі якісні зростаючі та захисні акції трималися краще. Волатильність злегка зросла, але залишалася під контролем; це не був день паніки, скоріше контрольоване зменшення ризиків перед новою інформацією.
Товари та метали
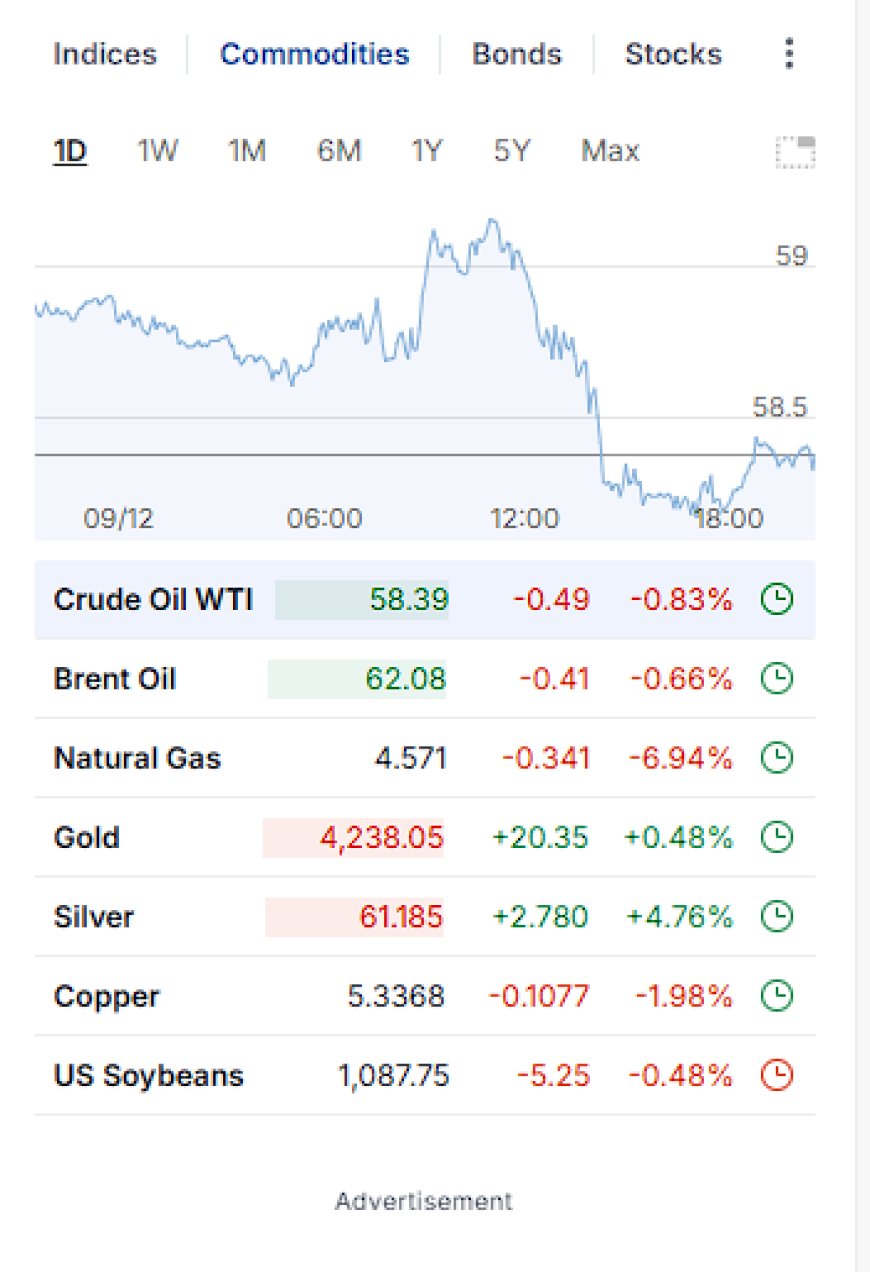
Енергетичний сектор залишався м'яким. WTI нафта знизилася трохи менше ніж на 1% до високих $58, а природний газ знову впав, знизившись майже на 7% за день. Мідь також торгувалася важко, знизившись приблизно на 2%, що сигналізує про продовження обережності щодо глобального промислового попиту та динаміки виробництва.
Цікава динаміка спостерігалася в дорогоцінних металах. Золото додало приблизно 0.5%, але срібло привернуло увагу зростанням майже на 5%. Заголовки вказували на очікування зниження ставок та ознаки обмеження пропозиції як на драйвери нових спекулятивних та хеджевих потоків у срібло, деякі коментатори відзначали це як потенційний прорив, якщо ФРС завтра оголосить м'який тон.
Комбінація м'якої енергії, сильного срібла та стабільних дохідностей є дивним міксом: це свідчить про те, що ринки не торгують простим "ляканням інфляцією". Натомість вони оцінюють більш складну суміш пом'якшення політики, структурних проблем з пропозицією та довгострокових занепокоєнь щодо вартості фіатних вимог у світі рекордного суверенного боргу.
Основні криптовалюти
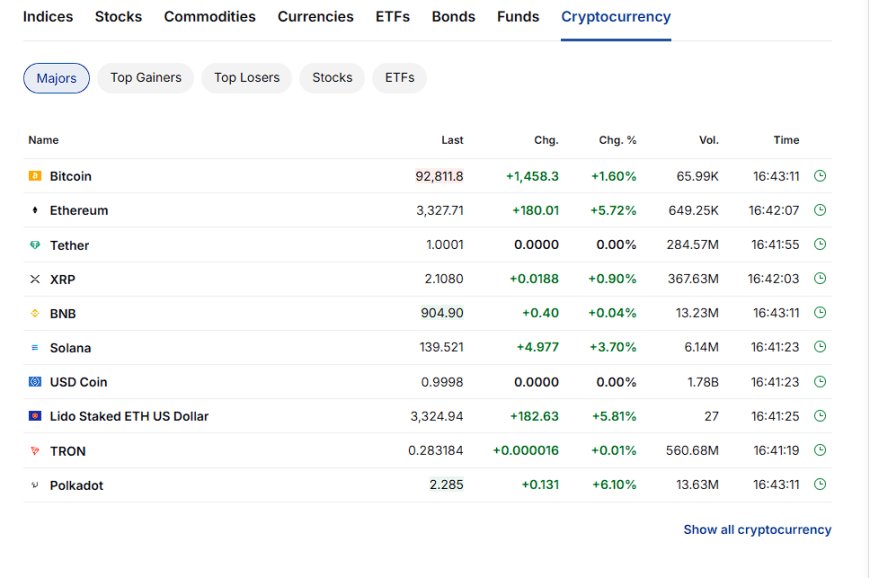
Криптовалюти торгувалися так, ніби вже знають сценарій завтрашнього дня. Біткойн наблизився до $93k з прибутком близько 1.6%, але справжня сила була в активах з високим бета: ефір зріс більше ніж на 5%, Солана додала майже 4%, Lido Staked ETH піднявся майже на 6%, а Полкадот додав більше ніж 6%.
Стейблкоїни залишалися прикріпленими до своїх курсів з величезним обсягом, підкреслюючи, наскільки велика частина криптокомплексу тепер просто є тіньовим доларовим plumbing — "цифрова монетарна база" для спекулятивних та хеджевих потоків. Повідомлення з цього ринку чітке: ринок очікує на легшу політику і використовує криптовалюту як важіль для ставок на майбутню ліквідність, а не на поточні умови.
Долар та основні валюти
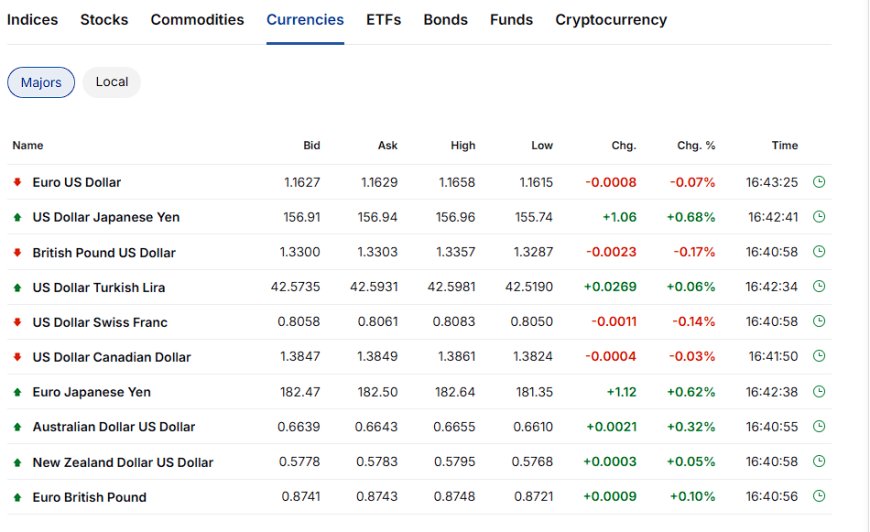
Індекс долара помірно зріс, піднявшись приблизно на 0.2% за день. Долар зміцнився проти євро та швейцарського франка і помітно зміцнився проти єни, тоді як товарні валюти, такі як AUD та NZD, показали невеликі прибутки проти зеленого.
FX фактично перебуває в режимі "очікування". Позиціонування зменшується, але немає рішучого зсуву, поки ринок не побачить, чи буде завтрашнє повідомлення ФРС схилятися до більшого зниження в 2026 році або до коротшого, мілкого циклу пом'якшення з вищою терміновою ставкою.
Окремі акції та стрес у банках
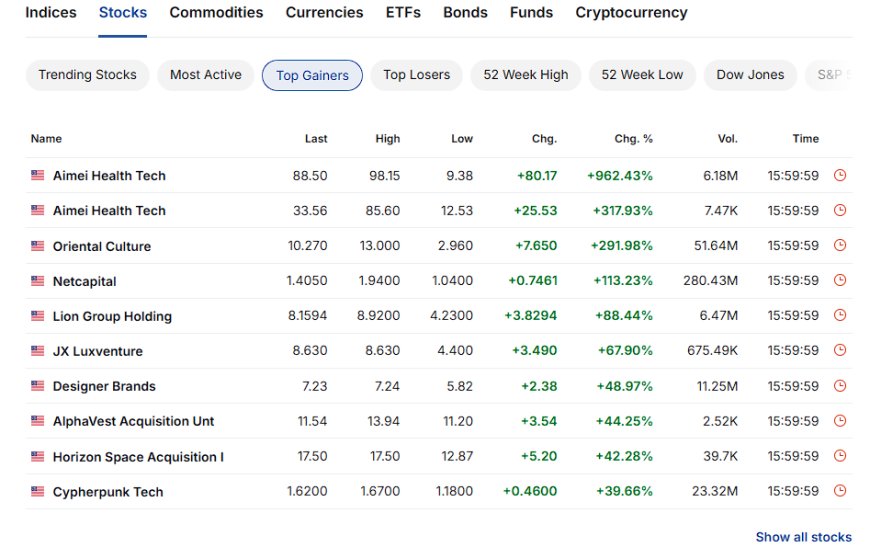
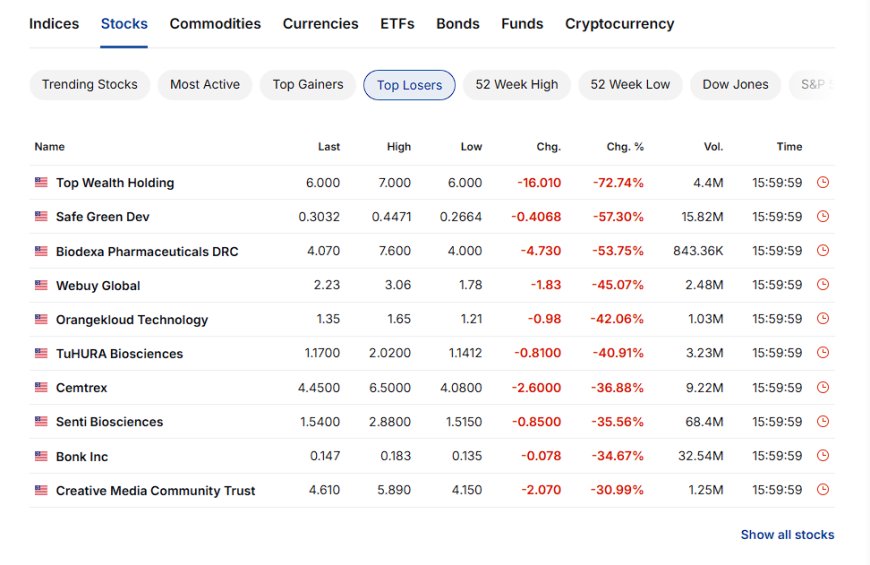
Список екстремальних рухів знову був домінований мікрокапіталізацією та малоліквідними історіями: тризначні процентні зміни в кількох біотехнологіях, малокапітальних китайських акціях та спекулятивних технологіях зосереджені на стороні прибутків, тоді як інші біонауки, регіональні акції та спеціальні ситуації заповнили колонку збитків з 30–70% внутрішньоденними падіннями.
Більш цікавою, ніж лотерейні квитки, була тональність навколо фінансів та кредиту. Заголовки сьогодні підкреслили, як споживчі та приватні кредитні ризики стають важче відстежувати, оскільки більше кредитування переходить до небанківських каналів. Ця тема підживлювала підводний струм занепокоєння щодо "непрозорості кредиту" в той же час, коли глобальний борг досяг нового рекорду близько $346 трильйонів. Для банків та традиційних кредиторів повідомлення просте: їхні баланси більше не є єдиним місцем, де існує ризик, але вони все ще є першим місцем, де стрес зазвичай проявляється, коли умови фінансування стають жорсткішими.
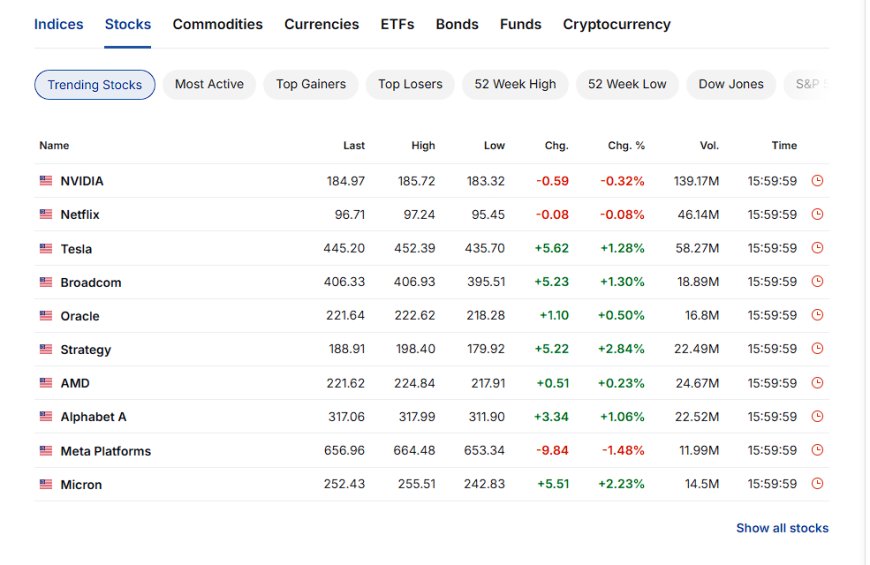
На стороні мегакапіталізації, Nvidia та інші акції, пов'язані з ШІ, торгувалися нестабільно, але трималися, Тесла та Мікрон показали солідні прибутки, а Мета відставала з помітним відкатом. Ситуація там є вибірковим ризиком, а не широкою панікою.
Загальний огляд
Якщо прибрати внутрішньоденний шум, 9 грудня виглядає як дуже чистий день "позиціонування перед подією":
- Довгострокові доходності повільно зростають і знаходяться поблизу верхньої межі після QT.
- Акції знижуються до закриття, з помірним попитом на волатильність та оборонністю на рівні секторів.
- Енергія та мідь залишаються м'якими, тоді як срібло зростає на наративі про зниження ставок та постачання.
- Криптовалюта торгується як форвардний контракт на майбутню ліквідність, а не на сьогоднішні кредитні умови.
- Історії про кредит та ризики банків перетворюються на фоні, оскільки глобальний борг знову встановлює рекорд.
Завтрашнє зниження на 25 б.п. майже є другорядним. Справжнє рішення стосується шляху: скільки знижень у 2026 році, як швидко ФРС хоче рухатися до "нейтрального", і чи готові вони дозволити балансу знову зростати. Ринки вже грають на цьому другому рівні, тому 10-річні, срібло та криптовалюта рухаються більше, ніж S&P напередодні засідання політики.
Перспектива Pattern Nexus
З точки зору Pattern Nexus, сьогоднішня стрічка майже підручникова для цієї фази циклу: QT фактично закінчилося, зниження ставок триває, але система все ще поводиться так, ніби ліквідність є дефіцитом там, де це найбільше важливо — у тривалості, у заставі та в plumbing кредиту.
1. 10-річний як індикатор структурного стресу
10-річний, закріплений біля 4.2% перед широко очікуваним зниженням, говорить системі: "Нічні гроші можуть бути дешевшими, але терміновий ризик ні". Рекордний глобальний борг, велике випускання казначейських облігацій та млявий попит на тривалість означають, що довгий кінець відмовляється підтвердити наратив ФРС про пом'якшення. Поки це не зміниться, фінансові умови не будуть відчуватися "легкими" для домогосподарств або корпорацій, незалежно від того, скільки знижень з'явиться в графіку.
2. Пост-QT не означає пост-стрес
Поворот балансу 1 грудня усунув одне джерело посилення, але не скасував шкоду, завдану трьома роками QT. Резерви все ще рідкісніші, ніж були в останньому циклі, приватний кредит зріс, а календар фінансування суверенів невпинний. Ринок розуміє, що закінчення QT є необхідною умовою для наступної хвилі ліквідності, а не достатньою.
3. Питання на $6.5+ трильйона: шлях балансу
Більше уваги тихо переміщується від “Чи зменшать вони на 25 чи 50?” до “Що станеться з балансом у $6.5+ трильйона далі?” Якщо зростання сповільниться, а довгострокові доходності залишаться високими, тиск на управління кривою доходності, розширені покупки казначейських векселів або відкриті операції в стилі QE у 2026 році зросте. Сьогоднішні дії на ринку срібла та криптовалют вже вивчають цю можливість.
4. Криптовалюти та метали як торги на майбутню ліквідність
Той факт, що ETH, SOL та DOT зростають, в той час як срібло демонструє один з найбільших щоденних рухів кварталу, не є випадковим. Обидва комплекси є ефективно важелевими ставками на поєднання легшої політики та структурного знецінення. Їм не важливо, що фінансування все ще є обмеженим; їм важливо, чи виглядає 2026 рік як “плато ліквідності” чи “хвиля ліквідності.” Чим сильніше вони торгуються перед цією зустріччю, тим ясніше голос ринку.
5. Банківські та кредитні історії як повільно згораючий ризик
Заголовки про непрозорі споживчі кредити, кредити поза балансом та “тріщини” на приватних ринках ще не викликають паніки на перших сторінках. Але це саме те, що ви очікуєте побачити на ранніх стадіях режиму, де довгострокові доходності залишаються впертими, витрати на фінансування зростають, а позичальники реальної економіки покладаються на більш складні кредитні механізми, щоб продовжувати виконувати свої зобов'язання. У цій структурі стрес у банках є запізнілим індикатором стресу в системі, а не його причиною.
Простими словами: 9 грудня не є кризовим днем. Це день калібрування. Система готує свої ставки на світ, де ФРС зменшує ставки, QT закінчується, глобальний борг досягає рекорду, а довгий кінець відмовляється грати за правилами. Завтрашня заява скаже нам, чи готова політика визнати цю реальність — чи продовжувати вдавати, що лише ставка федеральних фондів може витримати навантаження.
Часті запитання
Чому ви продовжуєте зосереджуватися на 10-річних облігаціях, а не на ставці федеральних фондів?
Тому що 10-річні облігації встановлюють референтну ціну для іпотек, корпоративних облігацій та великої частини глобальних ризикових активів. У світі з високим боргом вартість продовження терміну має більше значення, ніж нічна ставка. Коли ФРС зменшує ставки, але 10-річні облігації залишаються високими, фінансові умови не стають суттєво легшими.
Чи є сьогоднішня сила криптовалют лише спекуляцією, чи насправді це щось нам говорить?
Це і те, і інше. Спекулянти явно входять у токени з високим бета-коефіцієнтом напередодні ймовірного зниження, але патерн, коли криптовалюти ведуть ліквідні повороти, повторювався достатньо разів, щоб розглядати його як індикатор, що дивиться в майбутнє. Коли криптовалюти зростають, а акції зупиняються, і доходності залишаються стабільними, це зазвичай означає, що ринок ставить на майбутню підтримку політики, навіть якщо поточні умови залишаються жорсткими.
Наскільки нам слід турбуватися про стрес у банках та кредитах прямо зараз?
Ми не знаходимося в гострій кризовій ситуації, але напрямок руху має значення. Зростаючий глобальний борг, непрозорі структури споживчих кредитів та важелі приватного кредиту всі посилюють вплив вищих довгострокових доходностей. Якщо ФРС зменшить ставки без надійного плану для балансу та кривої, ці повільно згораючі ризики продовжать накопичуватися під поверхнею.
Що головне, на що слід звернути увагу в завтрашньому рішенні ФРС?
Зниження на 25 базисних пунктів вже закладено в ціну. Справжні сигнали будуть: наскільки розділеним виглядає комітет, скільки зниженнь вони сигналізують на 2026 рік, і чи буде будь-яка зміна в мові щодо політики балансу, термінової премії або “фінансових умов” на довгому кінці. Ринок буде торгувати шляхом, а не друком.
Джерела
- Reuters – Глобальний огляд ринків: тривога ФРС та зростаючі доходності, 9 грудня 2025
- Reuters – Акції, долар повільно зростають напередодні оголошення ФРС, 9 грудня 2025
- Yahoo Finance – Новини фондового ринку на 9 грудня 2025
- Wall Street Journal – Срібло досягає нового рекорду на ставках на зниження ставок у США та дефіциті постачання, 9 грудня 2025
- Reuters – Глобальний борг наближається до $346 трильйонів, говорить IIF, 9 грудня 2025
- Morningstar / Dow Jones – Непередбачувано розділений ФРС, ймовірно, знизить ставку, 9 грудня 2025
- Forbes – Трейдери зосереджуються на балансі ФРС та потенційному “сюрпризі” на $6.5 трильйона, 9 грудня 2025
- Morningstar – Споживчі кредити стають важчими для підрахунку, а ризики важчими для оцінки, 9 грудня 2025
Article overview
Ринки пройшли через обережну сесію, оскільки розпочався перший повний день засідання Федрезерву. Доходність казначейських облігацій зросла, акції коливалися, криптовалюта зросла, а структурний стрес у довгострокових ставках продовжує нависати над ризиковими активами.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Схований запас єни: FIMA, створення долара та ринок облігацій Міністерства фінансів
Інтервенція Японії в 2026 році в єнах була величезною, але дані балансу Федеральної резервної системи показують, що FIMA не використовувала…
6 shared topics, same research avenue.
Everything Bubble 3 — Ринки, оцінені в золото, виявляють структурний зростання попереду
Цінові ринки на золото до 4 серпня 2026 року виявляють приховану структуру за номінальними рекордами, боргом по маржі, ліквідністю, боргом …
3 shared assets.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
6 shared topics, 2 shared assets.
Золоті обриви, прибутковість зростає, нафта піднімається: новий енергетичний шок та наступний тиждень
Золото падає нижче $4,400, срібло повертається до 60-х, нафта продовжує зростати, а довгострокові доходності наближаються до 5%, оскільки к…
6 shared topics.
Трапля Wall Street та ризик Ормузької протоки: ринки, нафта та макроекономічний тиск
Три відео, що розглядають стрес на Уолл-стріт, ризик у Ормузькій протоці, тиск від шоку нафти, порушення в судноплавстві та ширші макроекон…
6 shared topics.
12 березня 2026 року Підсумки ринку (пізній друк): DXY 100, Brent 100+, VIX 27, і чому я стежу за SPY для ще одного сплеску
Група "індексної оптики" може продовжувати справлятися. Сьогодні ринок показав: VIX +12%, Brent знову понад $100, DXY закріпився на 100, а …
4 shared assets, same research avenue.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.