

Маркер дня: 1 грудня 2025 року — Повний огляд ринку
Акції знизилися, доходності зросли, криптовалюта втратила в ціні, а тверді активи тихо отримали попит. Грудень відкривається класичним переходом до ризиків на фоні зменшення ліквідності.

In this article 22 sections
Огляд сесії — Відмова від ризику з попитом на тверді активи
Грудень розпочався з приглушеного, але чіткого тону відмови від ризику. Американські індекси провели більшу частину дня, знижуючись, не змогли здійснити спробу ралі протягом дня і закрилися в червоній зоні. Волатильність зросла, але залишалася під контролем. Водночас енергетичний сектор та дорогоцінні метали показали зростання, доходності облігацій піднялися по всій кривій, а крипто-комплекс зазнав значних ліквідацій з високим бета-коефіцієнтом.
Це той тип ринку, який ви бачите, коли ліквідність відчувається обмеженою, пропозиція казначейських облігацій велика, і ніхто не зовсім впевнений, чи буде наступний рух чистим м'яким приземленням або ще одним повітряним кишенею в ризикових активах.
Індекси та волатильність — Червона стрічка, VIX вгору
Ф'ючерси на індекси та готівкові сесії були слабкими з самого початку, з пік у середині дня, який згас до закриття. Історія полягає в широкому зниженні оцінок акцій, а не в паніці.
| Індекс | Останній | Зміна | Зміна % |
|---|---|---|---|
| US 30 | 47,320.30 | -396.1 | -0.83% |
| US 500 | 6,817.50 | -31.6 | -0.46% |
| Dow Jones | 47,289.36 | -427.06 | -0.89% |
| S&P 500 | 6,820.71 | -28.38 | -0.41% |
| Nasdaq | 23,275.92 | -89.76 | -0.38% |
| S&P 500 VIX | 17.23 | +0.88 | +5.38% |
| Індекс долара | 99.35 | -0.06 | -0.06% |
Ключовим показником є поєднання помірних втрат індексів та помітного зростання VIX. Це не капітуляція; це переоцінка. Індекс долара ледве змінився, що натякає на те, що це більше про внутрішнє позиціонування США і менше про глобальну гонитву за доларом.

Товари та метали — Енергія та срібло беруть на себе лідерство
Поки акції знижувалися, товарний комплекс тихо став зеленим, особливо в енергетиці та сріблі. Ця комбінація — акції в червоній зоні, енергія та монетарні метали в зеленій — свідчить про ринок, який хеджує як ризик зростання, так і політичний ризик.
| Товар | Останній | Зміна | Зміна % |
|---|---|---|---|
| Сира нафта WTI | 59.47 | +0.92 | +1.57% |
| Нафта Brent | 63.26 | +0.88 | +1.41% |
| Природний газ | 4.919 | +0.069 | +1.42% |
| Золото | 4,273.15 | +18.25 | +0.43% |
| Срібло | 58.503 | +1.340 | +2.34% |
| Мідь | 5.2715 | -0.0005 | -0.01% |
| Соєві боби США | 1,127.25 | -10.50 | -0.92% |
Срібло перевершило золото з рухом понад 2%, що зазвичай спостерігається, коли ринок починає оцінювати майбутній імпульс ліквідності, а не чисту торгівлю страхом. Стабільність міді свідчить про те, що страх зростання реальний, але ще не є сигналом повного колапсу промисловості.

Облігації та криві доходності — Довгострокові доходності зростають
Ринок ставок провів день, коригуючи свою позицію до більшої пропозиції казначейських облігацій та зміщуючи очікування щодо наступного кроку ФРС. Довгострокові доходності зросли.
| Інструмент | Доходність / Ціна | Зміна | Зміна % |
|---|---|---|---|
| U.S. 10Y | 4.091% | +0.052 | +1.29% |
| U.S. 30Y | 4.743% | +0.072 | +1.54% |
| U.S. 5Y | 3.667% | +0.069 | +1.92% |
| U.S. 3M | 3.777% | -0.019 | -0.50% |
| US 10Y T-Note (ціна) | 112.97 | -0.45 | -0.40% |
| Euro Bund Future | 128.28 | -0.60 | -0.47% |
Чому зростання 10-річних облігацій важливіше за наратив ФРС про "зниження ставок"
Найважливіший сигнал на сьогоднішньому ринку не був пов'язаний з акціями чи криптовалютою — це було зростання 10-річної доходності в той момент, коли ринок, як вважається, закладає вартість кількох знижень ставок на 2026 рік. Ця розбіжність не є помилкою; це основний показник режиму, в якому ми знаходимося.
Коли 10-річні облігації зростають, а короткострокові ставки закладають зниження, це означає одне: політичні ставки більше не є основою для довгострокових фінансових витрат — постачання казначейських облігацій є таким. Це структурна зміна, про яку я пишу вже більше року. Довгострокові ставки не звертають уваги на промови Пауела; вони дивляться на календарі випуску трильйонів доларів, виснажених іноземних покупців, обмеження на балансі регуляторів і реальність того, що США зараз фінансують одночасно розбудову штучного інтелекту та стіну пільг.
У будь-якому нормальному циклі зниження ставок згладжують криву і знижують довгострокові доходності. Але це не нормальний цикл. Це перший цикл в сучасній історії, коли:
- уряд повинен активно позичати незалежно від ставок,
- приватний сектор страждає від нестачі капіталу для багатотрильйонних розбудов інфраструктури штучного інтелекту та енергетики,
- а ФРС намагається зменшити свій баланс у цій колізії попиту.
Результат — це те, що ми бачили сьогодні: зростання 10-річних облігацій є способом ринку оцінити структурну нестачу в довгостроковому забезпеченні, а не очікування інфляції чи зростання. Це сигнал про те, що постачання перевищує традиційний механізм передачі процентних ставок.
Це ідеально вписується в ширшу макроекономічну структуру Pattern Nexus: система, де ліквідність не визначається політичною ставкою ФРС, а інфраструктурою — витягами TGA, використанням SRF, стисненням забезпечення, токенізованим попитом на казначейські облігації та тим, скільки позик реальна економіка потребує для підтримки розбудови штучного інтелекту. Зростання 10-річних облігацій у контексті очікуваних знижень говорить вам про майбутнє: політика втрачає контроль над довгостроковими ставками, і ринок починає оцінювати майбутній цикл повторної ліквідності ще до того, як ФРС готова це визнати.

Крипто-комплекс — День ліквідації
Криптовалюта зазнала найбільших втрат серед усіх класів активів на ринку. Це було широкомасштабне зниження ризиків, а не заголовок про одну монету.
| Актив | Останній | Зміна | Зміна % |
|---|---|---|---|
| Bitcoin | 85,804.5 | -5,364.8 | -5.88% |
| Ethereum | 2,771.73 | -249.35 | -8.25% |
| Tether | 1.0002 | +0.0002 | +0.02% |
| XRP | 2.0192 | -0.1677 | -7.67% |
| BNB | 819.31 | -69.59 | -7.83% |
| USD Coin | 0.9999 | +0.0001 | +0.01% |
| Solana | 124.699 | -12.347 | -9.01% |
| TRON | 0.277462 | -0.004803 | -1.70% |
| Lido Staked ETH | 2,770.76 | -253.07 | -8.37% |
| Polkadot | 2.025 | -0.238 | -10.51% |
Стейблкоїни зберегли свої прив'язки, що свідчить про те, що це були примусові продажі та зменшення кредитного плеча в спекулятивному шарі, а не системна паніка зі стейблкоїнами. Криптовалюта знову поводилася як важка ставка на технології та ліквідність, а не як окремий клас активів, що не підлягає макроекономічним впливам.
FX & Доларові потоки — Долар змішаний, єна отримує попит
Валютна таблиця показує долар, який не купується агресивно, незважаючи на ризиковані рухи акцій. Це часто трапляється, коли ФРС сприймається як ближча до завершення підвищення ставок, а ринок вже дивиться на майбутні зниження або коригування балансу.
| Пара | Бід | Аск | Зміна | Зміна % |
|---|---|---|---|---|
| EUR / USD | 1.1610 | 1.1612 | +0.0015 | +0.13% |
| USD / JPY | 155.43 | 155.46 | -0.73 | -0.47% |
| GBP / USD | 1.3209 | 1.3212 | -0.0027 | -0.20% |
| USD / TRY | 42.4278 | 42.4378 | -0.0404 | -0.10% |
| USD / CHF | 0.8046 | 0.8047 | +0.0009 | +0.11% |
| USD / CAD | 1.3998 | 1.4000 | +0.0025 | +0.18% |
| EUR / JPY | 180.46 | 180.48 | -0.64 | -0.35% |
| AUD / USD | 0.6542 | 0.6542 | -0.0008 | -0.12% |
| NZD / USD | 0.5724 | 0.5729 | -0.0008 | -0.14% |
| EUR / GBP | 0.8787 | 0.8789 | +0.0028 | +0.32% |
Єна отримує невелику підтримку проти долара, що відповідає ризиковій моделі. Відсутність великого зростання долара також узгоджується з тезою, що наступний великий крок у політиці буде в напрямку якоїсь форми повторної ліквідності, а не тривалого косплею Вокера.

Акції: Лідери, Аутсайдери та 52-тижневі максимуми
Трендові великі капіталізації — Інфраструктура ШІ все ще несе факел
Навіть у день червоної стрічки, назви в індустрії ШІ відмовилися падати. NVIDIA, AMD та Apple всі закінчили в зеленому, підкріплюючи ідею, що обчислення ШІ та апаратна інфраструктура під ним залишаються структурними переможцями цього циклу.
| Акція | Остання | Зміна | Зміна % |
|---|---|---|---|
| NVIDIA | 180.00 | +3.00 | +1.69% |
| Strategy | 171.42 | -5.76 | -3.25% |
| Tesla | 430.14 | -0.03 | -0.01% |
| Meta Platforms | 640.87 | -7.08 | -1.09% |
| Intel | 40.01 | -0.55 | -1.36% |
| Alphabet A | 315.11 | -5.07 | -1.58% |
| Palantir | 167.49 | -0.96 | -0.57% |
| AMD | 219.76 | +2.23 | +1.03% |
| Amazon.com | 233.88 | +0.66 | +0.28% |
| Apple | 283.10 | +4.25 | +1.52% |

Найбільші переможці — Піротехніка з низьким обсягом
Найбільшими переможцями за відсотком стали мікрокапіталізації та спеціальні ситуації, класичні ознаки спекулятивних кишень, які спалахують навіть тоді, коли загальний ринок слабшає.
| Найбільші переможці | Остання | Зміна | Зміна % |
|---|---|---|---|
| FlyE | 15.79 | +11.40 | +259.68% |
| Ambitions Enterprise Management | 14.30 | +9.45 | +194.85% |
| Coincheck Merger Sub | 7.79 | +4.55 | +140.43% |
| Q32 Bio | 3.840 | +1.650 | +75.34% |
| Fitell | 1.20 | +0.35 | +41.18% |
| Zhibao Technology | 1.270 | +0.362 | +39.87% |
| Kala Pharma | 1.330 | +0.364 | +37.67% |
| Beyond Meat | 1.340 | +0.358 | +36.48% |
| GDEV Inc | 24.709 | +7.499 | +43.57% |
| Webuy Global | 2.13 | +0.55 | +34.81% |

Найбільші програвці — Неліквідні назви, які зазнали удару
На іншій стороні ринку деякі мікрокапіталізації втратили десятирічний приріст за одну сесію. Це більше випадки ліквідності, ніж макро сигнали, але вони ілюструють, наскільки крихкими є краї ринку в умовах більш жорстких умов.
| Найбільші програвші | Останнє | Зміна | Зміна % |
|---|---|---|---|
| Paranovus Entertainment Tech | 0.0780 | -0.9720 | -92.57% |
| Columbus Circle Capital I | 5.77 | -4.38 | -43.15% |
| SMX Security Matters | 38.990 | -22.050 | -36.12% |
| Intercont | 0.57 | -0.26 | -31.58% |
| Mobilehealth Network Solutions | 1.85 | -0.80 | -30.19% |
| Columbus Circle Capital I (інша лінія) | 6.72 | -3.23 | -32.12% |
| Micropolis Holding | 0.97 | -0.37 | -27.61% |
| Aditx | 2.8100 | -0.9900 | -26.05% |
| INVO Fertility | 1.690 | -0.550 | -24.55% |
| Clean Energy Tech | 1.380 | -0.430 | -23.76% |

52-тижневі максимуми — Промисловість, Споживчі товари та Напівпровідники
Навіть у червоний день були нові максимуми, і назви багато говорять про те, де справжній капітал ховається: автомобілі, напої, напівпровідники, казино, логістика та срібні копальні.
| 52-тижневі максимуми | Останнє | Зміна | Зміна % |
|---|---|---|---|
| General Motors | 72.97 | -0.55 | -0.75% |
| Monster Beverage | 75.95 | +0.96 | +1.28% |
| Applied Materials | 254.81 | +2.56 | +1.02% |
| Steel Dynamics | 167.62 | -0.21 | -0.13% |
| Wynn Resorts | 132.81 | +4.13 | +3.21% |
| Apple | 283.10 | +4.25 | +1.52% |
| CH Robinson | 160.32 | +1.45 | +0.91% |
| Pan American Silver NQ | 46.09 | +0.42 | +0.92% |
| Ross Stores | 177.54 | +1.18 | +0.67% |
| Analog Devices | 266.49 | +1.15 | +0.43% |

Макроаналіз — Тісна ліквідність, вибіркова стійкість
Збираючи все це разом, 1 грудня 2025 року виглядає як ринок, який розуміє режим, але все ще вдає, що може торгувати ним як звичайним циклом.
Акції м'які, особливо поза ядром інфраструктури ШІ. Криптовалюта поводиться як важка опція на ліквідність і була переоцінена відповідно. Довгострокові доходності зростають, оскільки Казначейство продовжує постачати папери на вулицю, а ФРС намагається зберегти видимість дисципліни, хоча всі знають, що якась форма повторної ліквідності наближається.
Список переможців точно такий, як ви б очікували, якщо вірите в суперконтракт промисловості ШІ, що живиться дата-центрами, лініями передачі та внутрішнім виробництвом: напівпровідники, промислові метали, логістика, автомобілі та споживчі товари, що генерують готівку. Програвші — це надмірно важкі країни спекулятивних мікрокомпаній та найбільш чутливі до ліквідності ризикові активи в криптовалюті.
Іншими словами: система тихо обертається до реальних грошових потоків, твердих активів і інфраструктури, прикидаючись, що нічого не змінилося. Але під поверхнею це сталося.
Новини дня — Глобальні події, що формують сьогоднішній ринок
Макроекономічна ситуація 1 грудня 2025 року не змінилася в вакуумі. Кілька глобальних заголовків у сфері геополітики, енергетики, конфліктів та політики створили фон для сьогоднішньої цінової дії. Нижче наведено кураторський знімок "Маркер дня" основних сюжетів, що формують настрій.
• Глобальне уповільнення виробництва прискорюється
Нові показники PMI в США, Європі, Японії та Китаї показали синхронне ослаблення виробничої активності, з пом'якшенням попиту та невизначеністю щодо тарифів, що вплинули на виробництво. Це сприяло оборонному тону в акціях та зростанню довгострокових доходностей.
• Кризa нерухомості в Китаї загострюється
Чутки та повідомлення про те, що China Vanke — раніше вважався одним з останніх "безпечних" великих забудовників — може втратити свою підтримку, потрясли кредитні ринки та додали до глобального ризикового настрою. Це продовження тривалої розгортки сектора нерухомості в Китаї, яка тягне за собою зростання протягом кількох місяців.
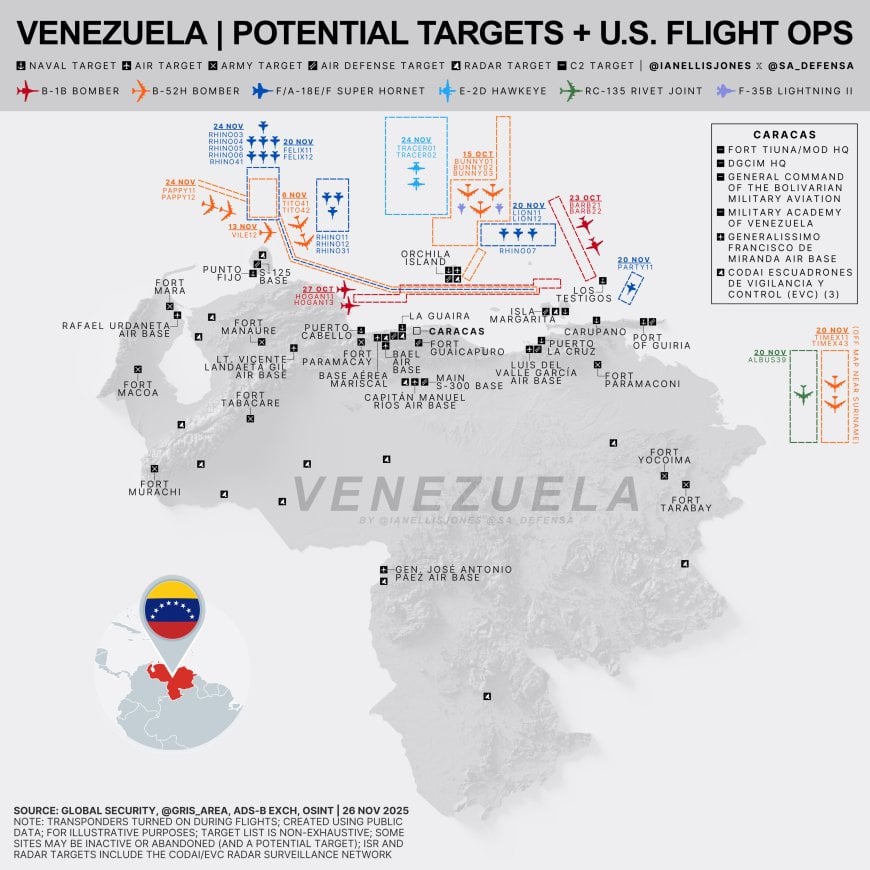
• Ескалація конфлікту у Венесуелі
Венесуела засудила дії адміністрації Трампа щодо посилення обмежень на повітряний простір США та розгляду можливих ударів, що загострило регіональні напруження в Карибському морі. Це частково пояснює попит на нафту та підвищений геополітичний ризиковий преміум на енергетичних ринках.
• Удар по Сирії додає нестабільності на Близькому Сході
Повідомлення про ізраїльську операцію на півдні Сирії призвели до загибелі щонайменше 13 осіб, додавши ще один рівень нестабільності до вже напруженого регіону. Хоча це не є ринковим фактором само по собі, це підкреслило загальний перехід до більш безпечних активів, таких як золото та срібло.
• Війна в Україні: Удари по Дніпру
Російські удари по Дніпру вбили кілька цивільних осіб і поранили десятки інших, підтримуючи фон геополітичної невизначеності в Східній Європі.
• Нетаньяху просить про президентське помилування
Прем'єр-міністр Ізраїлю Бенджамін Нетаньяху офіційно попросив про президентське помилування на тлі триваючих звинувачень у корупції — значний внутрішньополітичний розвиток з наслідками для регіональної політичної стабільності.
• Внутрішня політика США: Розширення розколів у партії
У Вашингтоні республіканці в Конгресі продовжували демонструвати незвичайний внутрішній опір елементам політики Трампа, сигналізуючи про глибші розколи напередодні великих законодавчих циклів. Ринки сприйняли це як ще один знак політичної невизначеності перед 2026 роком.
• Всесвітній день боротьби зі СНІДом
Глобальні заяви, ініціативи та оновлення в галузі охорони здоров'я були оприлюднені до Всесвітнього дня боротьби зі СНІДом. Не вплинули на ринок, але мають культурне значення і широко висвітлюються в медіа-екосистемах.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Від Ліквіднісного Шторму до Війни Тиску: Аудит 472 URL-адрес Патерн Нексус — Що Вдалося, Що Пропустили, і Що Далі
Я провів аудит публічного запису Pattern Nexus на 472 унікальних URL-адресах та збереженому експорті повнотекстової статті, а потім віднови…
5 shared topics.
Everything Bubble 3 — Ринки, оцінені в золото, виявляють структурний зростання попереду
Цінові ринки на золото до 4 серпня 2026 року виявляють приховану структуру за номінальними рекордами, боргом по маржі, ліквідністю, боргом …
5 shared assets.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
8 shared topics, 4 shared assets.
Тверді активи слідують за ліквідністю, а не за інфляцією? Повна реконструкція даних — оновлення 2026 року
Реконструкція ліквідності ФРС, золота, житла та даних NASDAQ за 2003–2026 роки, плюс експериментальний індекс ліквідності з додаванням стей…
6 shared topics.
Золоті обриви, прибутковість зростає, нафта піднімається: новий енергетичний шок та наступний тиждень
Золото падає нижче $4,400, срібло повертається до 60-х, нафта продовжує зростати, а довгострокові доходності наближаються до 5%, оскільки к…
8 shared topics, 2 shared assets.
12 березня 2026 року Підсумки ринку (пізній друк): DXY 100, Brent 100+, VIX 27, і чому я стежу за SPY для ще одного сплеску
Група "індексної оптики" може продовжувати справлятися. Сьогодні ринок показав: VIX +12%, Brent знову понад $100, DXY закріпився на 100, а …
5 shared assets, same research avenue.
5 березня 2026 року Підсумки ринку (20:40): VIX не заспокоїться, золото веде, а "контрольний клапан" Ормуз залишається частково закритим
Індекси намагалися триматися разом, але хеджі продовжували говорити: VIX залишався на підвищеному рівні, золото/срібло залишалося стабільни…
6 shared assets, same research avenue.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.