

Попередження ЄЦБ про фінансову стабільність: Чому майже нульовий CISS є небезпечним
ЄЦБ щойно випустив попередження про фінансову стабільність, тоді як його індекс системного стресу (CISS) знаходиться близько нуля. Цей звіт розкриває, що насправді бачить ЄЦБ, як зв'язки між банками …
In this article 30 sections
ЄЦБ попереджає про «підвищені» вразливості в той момент, коли його системний індикатор стресу показує майже ідеальний спокій.
Налаштування: Попередження в найтихішій частині циклу
26 листопада 2025 року Європейський центральний банк (ЄЦБ) опублікував свій останній Огляд фінансової стабільності (FSR). На пресконференції та в резюме вони були відверті:
“Поточне ринкове ціноутворення та пригнічена волатильність, здається, не відповідають постійно підвищеним вразливостям і невизначеностям. Перегнуті оцінки та екстремальна концентрація на ринку, особливо в технологічних та AI-компаніях США, підвищують ризик різкого переоцінювання.”
— Огляд фінансової стабільності ЄЦБ, листопад 2025
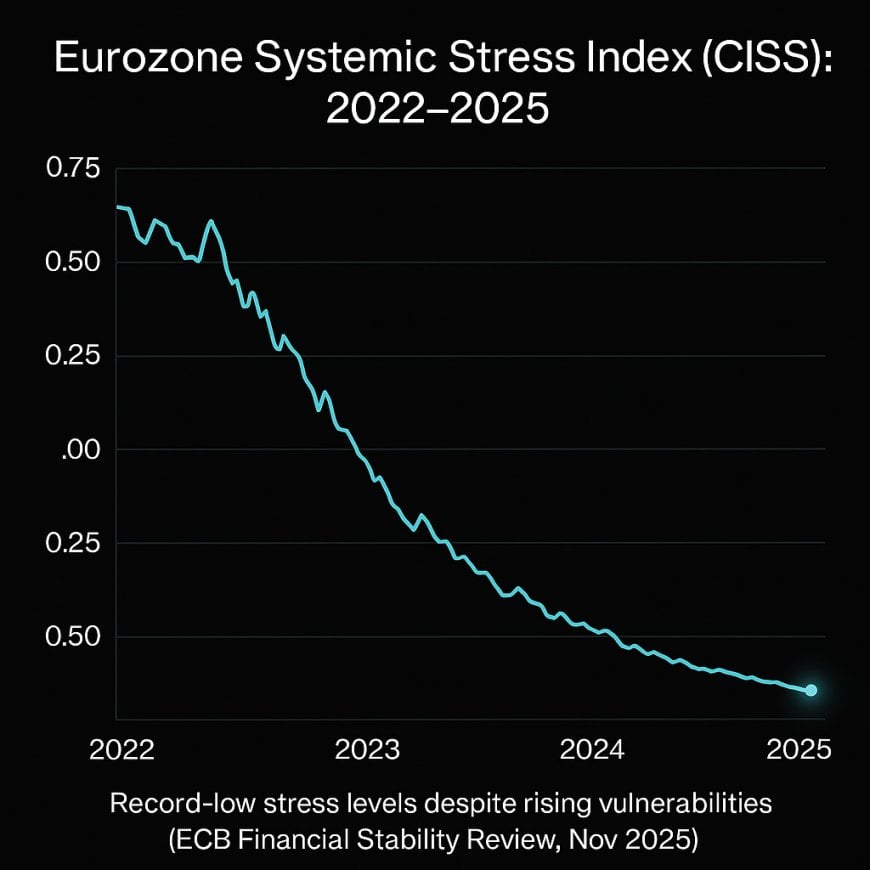
Водночас їхній власний Композитний індикатор системного стресу (CISS) — індекс з 15 компонентів, який відстежує стрес на грошових ринках, облігаціях, акціях, банках та валютному ринку — впав з приблизно 0.7+ наприкінці 2022 року до близько 0.02, фактично сигналізуючи про «відсутність системного стресу» взагалі.
Ця пара є основною історією:
- Пригнічена волатильність та впевнене ціноутворення на поверхні.
- Під поверхнею занепокоєння на рівні центрального банку щодо підвищених вразливостей та «безпрецедентно високого» ризику шоків.
Це саме та конфігурація, яка зазвичай з'являється на пізній стадії циклу ліквідності: коли індикатори стресу виглядають ідеально, тому що всі були змушені займатися тими ж угодами, мати той же профіль тривалості, тих же переможців у технологіях — і ту ж віру в те, що центральні банки завжди зловлять падіння.
Парадокс
Чим ближче системний стрес до нуля, тим більше «безпечними» почуваються інвестори — і тим більше важелів, тривалості та невідповідності ліквідності вони тихо накопичують. Ось чому всі справді небезпечні моменти в сучасних фінансах виникли з періодів максимального спокою.
Що насправді вимірює CISS (і чому нуль не є безпечним)
CISS (Композитний індикатор системного стресу) є внутрішнім барометром фінансового стресу ЄЦБ. Це не єдиний ринковий індекс — це портфель сигналів.
П'ять підринків
Індекс агрегує стрес у п'яти ключових сегментах:
- Грошові ринки – короткострокові міжбанківські ставки, спреди та стрес фінансування.
- Облігаційні ринки – суверенні та корпоративні спреди та волатильність.
- Ринки акцій – волатильність, падіння та сплески кореляції.
- Фінансові посередники – продуктивність акцій банків, CDS, спреди фінансування.
- Валютний ринок – волатильність FX та безладні рухи в євро.
Кожен з цих сегментів містить кілька індикаторів, таких як спреди доходності, імпліцитні волатильності та премії за кредитні дефолтні свопи. Інновація в CISS полягає не лише в компонентах, але й у тому, як вони комбінуються: він надає більше ваги стресу, який є системним і корельованим, а не лише локалізованим на одному ринку.
Як працює шкала
CISS нормалізується приблизно між 0 і 1:
- 0.0 – 0.1: Майже нульовий системний стрес. Спокій, вузькі спреди, низька волатильність.
- 0.1 – 0.3: Нормальний діапазон. Локальні тремтіння, але нічого системного.
- 0.3 – 0.5: Підвищений стрес. Значне переоцінювання активів.
- 0.5+: Епізоди, схожі на кризу (криза євро, фази типу GFC).
Останні значення наприкінці 2025 року коливалися біля дна — близько 0.02 — після піку біля 0.7 під час енергетичної та облігаційної кризи 2022 року.
Чому показники близько до нуля історично небезпечні
Якщо накласти CISS на основні ринкові події, виникає певна закономірність:
- Кінець 1990-х: CISS падає до низьких рівнів перед крахом доткомів.
- Середина 2000-х: CISS стискається перед вибухом субпрайму та GFC.
- 2017–2018: Дуже низькі показники стресу перед сплеском VIX «волмагеддону» та коливаннями в єврозоні.
- 2021: Низький стрес перед шоком інфляції, крахом облігацій та енергетичною кризою.
Екстремальний спокій часто сигналізує про те, що:
- Волатильність була механічно пригнічена.
- Торги на перенесення та важелі переповнені.
- Невідповідності ліквідності в небанківських установах зростають, але залишаються непомітними.
- Усі схиляються в одному напрямку щодо тривалості та факторної експозиції.
Ключове спостереження
Високі рівні CISS свідчать про те, що криза вже відбувається. Дуже низькі рівні CISS — у поєднанні з попередженнями центрального банку — свідчать про те, що наступна фаза ліквіднісного циклу завантажується на фоні.
Всередині Огляду фінансової стабільності ЄЦБ 2025 року
Листопадовий Огляд FSR 2025 року є спробою ЄЦБ сформулювати парадоксальний ландшафт: на перший погляд спокійні ринки, але з густим кластером прихованих вразливостей.
Основні повідомлення ЄЦБ
- “Поточне ринкове ціноутворення та знижена волатильність, здається, не відповідають постійно підвищеним вразливостям та невизначеностям.”
- Розтягнуті оцінки на дедалі більш концентрованих ринках активів (особливо в технологічному секторі США та компаніях, пов'язаних з ШІ) підвищують ризик різких коригувань цін.
- Фіскальні виклики в деяких розвинених економіках (включаючи країни єврозони) можуть перевірити довіру інвесторів до ринків державного боргу.
- Підвищена геополітична та торговельна невизначеність, особливо щодо тарифів, може змінити ландшафт фінансової стабільності єврозони.
- Небанківські фінансові установи (НБФІ) несуть значні ризики невідповідності ліквідності, які можуть повернутися до банків під час шоку.
Водночас ЄЦБ підкреслює, що банки єврозони виглядають стійкими на папері, підкріплені стрес-тестами на рівні ЄС: вони “адекватно капіталізовані, щоб витримати серйозні шоки”, з сильною прибутковістю та достатніми буферами — принаймні в базових сценаріях.
“Небачено високий” ризик шоків
ЄЦБ також формулює світ як такий, що перебуває в епоху, коли глобальний ризик шоків є “небачено високим.” Не тому, що один єдиний ризик домінує, а тому що:
- Геополітичні напруження та зміна торговельної політики можуть швидко змінюватися.
- Ризики, пов'язані з кліматом і природою, проявляються у вигляді шоків постачання та страхових втрат.
- Демографічні та продуктивні вітрила стискають фіскальний простір.
- Технологічні збої можуть дестабілізувати ринки праці та розподіл капіталу.
Повідомлення просте: хвости ширші, ніж зазвичай, і вони перекриваються. Модель “одного шоку” більше не є достатньою. ЄЦБ явно стурбований сценаріями багатошоків.
Зв'язки між банками та небанками: Прихована мережа
Одним з найважливіших доповнень у FSR 2025 року є глибший акцент на зв'язках між банками та небанківськими фінансовими посередниками (НБФІ). Це система, яка перетворює локалізовані проблеми на системні події.
ЄЦБ вказує на кілька каналів:
- НБФІ надають короткострокове оптове фінансування банкам через репо, депозити та покупки боргу.
- Банки кредитують та інвестують у підприємства з важким фінансуванням — фонди, СПВ, структури ПЕ.
- Багато з цих небанків мають невідповідності ліквідності (пропонуючи щоденну ліквідність проти неліквідних активів).
Непряме питання ЄЦБ: що станеться, якщо велика небанківська установа зіткнеться з відтоком або примусовою ліквідацією? Фінансування може зникнути за одну ніч, забезпечення може бути скинуто, а репутаційний ризик може повернутися в банківську систему. FSR не називає конкретні компанії, але напрямок занепокоєння зрозумілий: зв'язок між банками та НБФІ є передавальним механізмом для шоків.
Стрес-тестування багатошоків: Чи готові банки?
ЄЦБ також сигналізує про зміну в тому, як наглядачі думають про стрес: вони переходять від “одиночних факторів” стрес-тестів (наприклад, лише ризик процентної ставки) до сценаріїв багатошоків, які поєднують:
- Шоки процентних ставок та зміни кривої доходності
- Кредитні втрати та розширення спредів
- Втрати, пов'язані з кліматом та катастрофами
- Геополітичні та торговельні/тарифні шоки
Невідповідне питання полягає в тому, чи достатні існуючі капітальні та ліквідні буфери, коли кілька з цих стресів вдаряють одночасно. ЄЦБ, по суті, говорить: “Ми не повністю впевнені, тому ми перераховуємо сценарії.”
Державний борг та фіскальний тиск
Нарешті, FSR вказує на ризик державного боргу як на повільно згораючий, але критичний тиск:
- Деякі країни стикаються з зростанням співвідношення боргу до ВВП.
- Витрати на оборону, енергію та соціальні потреби зростають.
- Ринки стають дедалі чутливішими до сприйнятої фіскальної нестабільності.
ЄЦБ не публікує список ризикованих країн, але наслідки очевидні: якщо доходи різко зростуть у кількох вразливих країнах, шок пошириться через:
- Балансові звіти банків (через володіння державними облігаціями)
- Інвестиційні фонди та пенсійні портфелі
- Цепочки забезпечення на ринках репо та деривативів
Іншими словами: державний стрес не є окремою проблемою — він злитий у систему, яку CISS має захопити.
Переклад
ЄЦБ не говорить “панікуйте зараз.” Він говорить: “Це, здавалося б, безпечне середовище є саме тим, що породжує ту крихкість, якої ми найбільше боїмося — особливо там, де банки, небанки, стейблкоїни та держави всі перетинаються.”
“Розтягнуті” оцінки технологій, FOMO та ейфорія ШІ
Однією з найяскравіших частин FSR є попередження про акції технологічних компаній США та пов'язані з ШІ. ЄЦБ вказує на “розтягнуті” оцінки, зумовлені страхом пропустити бум ШІ.
Ризик концентрації
Дані про ринкову капіталізацію та вагу індексів показують, що:
- Невелика група американських мегакорпорацій у сфері технологій та ШІ зараз домінує на глобальних фондових індексах.
- Пасивні потоки та стратегії, що слідують за індексами, механічно направляють новий капітал у ті ж самі компанії.
- Це створює самопідтримуючий цикл "багаті стають ще багатшими", поки ціни зростають.
ЄЦБ не стверджує, що це класичний бульбашковий ринок доткомів — він визнає кращі фундаментальні показники сьогодні — але підкреслює, що поточні ціни вбудовують дуже вузький розподіл результатів ШІ. Якщо впровадження ШІ, прибутковість або регулювання не виправдають очікувань, переоцінка може бути різкою.
Чому це важливо для системного стресу
У термінах системного ризику концентрація в кількох компаніях означає:
- Індекси, пасивні фонди та ринки деривативів всі орієнтуються на ті ж самі цінні папери.
- Будь-який шок волатильності в цих компаніях поширюється через хеджування опціонів та мандати контролю волатильності.
- Стратегії ризикової паритетності та з важелем можуть бути змушені перейти в режим "продавати все", коли кореляції зростають.
Ось чому CISS може виглядати спокійно — поки не перестане. Як тільки ці переповнені угоди змінюються, індекс стрибає не тому, що ризик раптово з'являється з нізвідки, а тому, що прихована структура кореляцій виявляється в один момент.
Стиск долара, стейблкоїни та міжкордонна вразливість
Під поверхнею ЄЦБ також турбує фінансування в доларах, стейблкоїни та міжкордонні канали ліквідності.
Банки єврозони та долар
FSR та пов'язані комунікації підкреслюють, що банки єврозони мають великі доларові активи — у вигляді кредитів, цінних паперів та деривативів — і покладаються на:
- FX свопи для синтетичного отримання доларів,
- Ринок репо та короткострокове оптове фінансування,
- Лінії свопів центрального банку в екстремальних сценаріях.
Повідомлення ЄЦБ полягає в тому, що банки з значними доларовими ризиками повинні мати більше капіталу та ліквідності, ніж вони вважають за потрібне. Стиск долара — чи то через стрес на ринку, геополітичні напруження, чи зміни в політиці — вдарить по цих установах найсильніше.
Іншими словами: офшорні долари не є безкоштовним обідом. Вони є ризиком, який може швидко переоцінитися.
Стейблкоїни як паралельна система доларового фінансування
FSR також підкреслює швидке зростання стейблкоїнів:
- Ринкова капіталізація стейблкоїнів у сотнях мільярдів.
- Більшість централізованих криптоторгів проходять через токени, прив'язані до долара.
- Основні емітенти мають великі портфелі короткострокових казначейських облігацій США.
Турботи ЄЦБ мають кілька рівнів:
- Ризик фінансування банків: якщо домогосподарства та компанії все більше тримають "гроші" у вигляді токенізованих доларів, а не банківських депозитів, традиційні бази фінансування зменшуються і стають більш волатильними.
- Ризик термінового продажу: виведення на основний стейблкоїн змусить емітентів швидко скинути казначейські облігації або інші безпечні активи, що може вплинути на ставки та ліквідність на основних ринках.
- Юрисдикційний ризик: якщо стейблкоїн спільно випускається європейськими та неєвропейськими суб'єктами, глобальний вивід може зосередити тиск на викуп на частині структури, що регулюється ЄС.
Ось де наша теза Pattern Nexus чітко перетинається з ЄЦБ: стейблкоїни та токенізовані казначейські облігації не є лише крипто-додатком. Вони стають тіньовою системою доларового фінансування — шаром Eurodollar 2.0, який частково знаходиться поза традиційним регулюванням, але все ще повертається до нього.
Примітка Pattern Nexus
ЄЦБ фактично підтверджує ідею, що глобальна резервна система еволюціонує, а не закінчується. Попит на долари мігрує з балансів банків у токенізовані колатеральні системи, і ЄЦБ тепер відкрито стурбований тим, як ця міграція взаємодіє з фінансуванням банків та ринками суверенних облігацій.
Як це вписується в глобальний цикл ліквідності
Якщо прибрати абревіатури та дипломатичні висловлювання, ЄЦБ описує світ, що глибоко знаходиться на пізній стадії циклу ліквідності:
- Післякризовий QE та фіскальні сплески заповнили систему ліквідністю (2020–2022).
- QT, підвищення ставок та енергетичні шоки з'їли частину цієї подушки (2022–2023).
- Ринки адаптувалися, зосередившись на вузькому наборі "безпечних зростаючих" угод — американські технології, ШІ, мегакапітали та високоліквідні активи.
- Волатильність продавалася, прибуток отримувався, спреди стискалися.
- CISS падає до нуля, оскільки система знову виглядає стабільною.
Але під поверхнею:
- ON RRP у США виснажено, наближаючи систему до резервного дна.
- Державні криві єврозони несуть нереалізовані збитки від продажу облігацій.
- Небанківське важелеве фінансування та невідповідність ліквідності залишаються високими.
- Фінансування в доларах, тарифи та геополітика створюють додаткові лінії розлому.
- Зростання стейблкоїнів та токенізованих колатералів перенаправляє частини доларової системи.
Це "зона розлому", що веде до того, що я називаю вікном QE-2026 — наступною правдоподібною точкою, коли центральні банки будуть змушені повернутися до пом'якшення, не тому, що вони цього хочуть, а тому, що структура системи не залишає їм вибору.
Рецесія як тригер, а не історія
З точки зору Pattern Nexus, рецесія не є головним персонажем; це тригер, який виправдовує наступну хвилю ліквідності. Попередження ЄЦБ говорить вам, що умови тригера тихо готуються на фоні, поки всі ще обговорюють, чи є наративи про "м'яку посадку" правдивими.
Перспектива Pattern Nexus: Спокій як сигнал попередження про ліквідність
Отже, що це насправді означає в рамках Pattern Nexus?
Інверсія спокою та стресу
Ключова інверсія така:
- Високий CISS = реалізований стрес. Ви вже в вогні.
- Дуже низький CISS + явне попередження ЄЦБ = зона перед тріщинами. Дрова складені, повітря сухе, а політики шукають іскри.
Листопадовий FSR 2025 року фактично стверджує: “Стрес виглядає низьким, але вразливості залишаються підвищеними, а глобальний розподіл ймовірності шоку стає товстішим.” Це є прямою суперечністю оцінки ризику ринком, який все ще сильно схиляється до “м'якої посадки, що керується ШІ, назавжди.”
Перехресне з'єднання сигналів
Поєднайте повідомлення ЄЦБ з трьома іншими стовпами Pattern Nexus:
- Індекс ліквідності США (LCI) — показує, що ринки відстежують ліквідні потоки (QT, TGA, RRP, WALCL) набагато більше, ніж інфляцію або заробітну плату.
- Токенізована доларова суперструктура — стейблкоїни та токенізовані облігації, що еволюціонують у новий офшорний доларовий трубопровід.
- Теза QE-2026 — очікування, що структурний стрес фінансування та забезпечення змусить центральні банки повернутися до чистого забезпечення ліквідності приблизно в межах наступного циклу.
Попередження ЄЦБ вписується в цю сітку як підтверджуючий вузол:
- Вони бачать ту ж саму невідповідність між волатильністю, оцінками та структурним ризиком.
- Вони вже підштовхують банки до вищих буферів і кращого планування на випадок доларових непередбачуваностей.
- Вони відкрито визнають, що спокій на ринку суперечить їхнім внутрішнім картам ризику.
Що це не є
Це не:
- Прогноз, що “все вибухне завтра.”
- Заклик, що “долар закінчився” (насправді, навпаки: фінансування в доларах залишається центральним).
- Заява, що банки наразі на межі колапсу.
Це є:
- Визнання, що частота хвостових ризиків зростає.
- Попередження, що ейфорія оцінки та пригнічена волатильність є нестійкими перед обличчям цих хвостів.
- Сигнал, що політики психологічно готуються до наступного втручання, а не святкують перемогу.
Рамки Pattern Nexus: Де це знаходиться в макро-космогонії
У рамках більш широкої карти “макро-космогонії” Pattern Nexus, цей епізод ЄЦБ знаходиться на перетині трьох підсистем:
- Шар циклу ліквідності – НА RRP, TGA, QT/QE, LCI.
- Шар забезпечення та трубопроводів – облігації, суверени євро, FX свопи, стейблкоїни.
- Шар наративу та оцінки – ейфорія ШІ, консенсус м'якої посадки, ризикові премії.
Шар циклу ліквідності
У нашій роботі з індексом ліквідності ми показали, що:
- Акції, житло, золото і навіть CPI відстежують композитну ліквідність набагато тісніше, ніж інфляцію або заробітну плату.
- Основні зміни режиму (2000, 2008, 2020, 2022) відповідають точкам перегину в цій ліквідній серії.
Незручність ЄЦБ з “пригнобленою волатильністю” є визнанням того, що умови ліквідності знову наближаються до краю конверта — не тому, що політика є легкою, а тому, що всі оптимізувалися навколо останнього набору шоків.
Шар забезпечення та трубопроводів
На стороні трубопроводів:
- Доларова експозиція банків єврозони + потенційні тарифи та геополітичні шоки = вразливість до стресу фінансування в доларах.
- Стейблкоїни + токенізовані облігації = паралельна система забезпечення в доларах поза традиційними регуляторними межами.
- Суверени єврозони з розтягнутими фіскальними позиціями = потенційні точки спалаху на ринках облігацій.
- Зв'язки між банками та НФБІ = мережа, яка перетворює місцевий стрес на системну контагію.
Це саме ті канали, через які помірне переоцінювання в технологіях або очікуваннях щодо ШІ може ескалувати в:
- Маржинальні виклики → зниження забезпечення → примусове розкриття.
- Ліквідні втечі в нефінансових фондах або стейблкоїнах.
- Напруження в міжвалютному та міжкордонному фінансуванні.
Шар наративу та оцінки
Фокус ЄЦБ на оцінках, що викликані FOMO, не є просто моральним осудом; це про те, як наративи стискають ризикові премії:
- “ШІ все виправить” → знижує макроекономічний та геополітичний ризик.
- “М'яка посадка закріплена” → зменшує сприйняту потребу в хеджуванні.
- “Центральні банки завжди втрутяться” → заохочує ризик важелів та тривалості.
Коли ці наративи зустрічають шок — тарифи, політичний ризик, пропуск зростання, несподіванка в регулюванні ШІ або помилка в монетарній політиці — переоцінка може бути раптовою. Ось тоді CISS зростає, спреди розширюються, і цикл ліквідності переходить у свою наступну фазу.
Синтез Патернів Нексус
Попередження ЄЦБ у листопаді 2025 року — це не випадковий заголовок — це формальне визнання зсередини системи, що поточний стан очевидного спокою є структурно нестабільним. У рамках структури Патернів Нексус це ще одна плитка, що фіксується на шляху до наступного глобального перезавантаження ліквідності — ймовірно, у вікні QE-2026 в середині десятиліття.
Відкриті питання ЄЦБ та макро спостережуваний список
ЄЦБ не просто робив заяви — він підняв свої власні питання. Це вільні нитки, які мають найбільше значення, якщо ви намагаєтеся заглянути за наступний поворот.
Невідповіді ЄЦБ
- Наскільки крихкі зв'язки між банками та НФБ у реальному стресі?
Ми знаємо канали; ми не знаємо пороги. В який момент викуплення фондів перетворюється на фінансування для банків? - Наскільки глибока експозиція до стейблкоїнів та приватних ринків?
ЄЦБ може оцінити, але не розкриває повністю розподіл. Непрозорість приватних активів та позабалансових інструментів є особливістю, а не помилкою. - Чи занадто ввічливі поточні сценарії стрес-тестів?
Мульти-шокові сценарії наближаються, але ми ще не знаємо, наскільки екстремальними вони будуть. Чи дійсно вони змоделюють одночасні шоки від ставок, кредитів, клімату та геополітики — чи лише незначні коригування? - Які суверени є найслабшою ланкою?
Фінансовий звіт говорить про фіскальні виклики, але не називає і не соромить. Фактичний шлях зараження залежатиме від того, які країни стикаються з зростанням доходності і як швидко. - Де межа між “спокоєм” і “стресом”?
CISS повідомляє вам про це після факту. Яка комбінація подій перевертає ситуацію — це все ще відкрите питання, навіть для ЄЦБ.
Спостережуваний список Патернів Нексус
Щоб зробити це оперативним, ось простий спостережуваний список Патернів Нексус — сигнали, які мають значення, якщо ви хочете знати, коли цей “спокій” почне тріскатися:
| Спостережувана точка | Що моніторити | Чому це важливо |
|---|---|---|
| Ліквідність НФБ | Спреди репо, відтоки фондів, обмеження викуплень, знижки NAV | Показує, чи починають небанки відчувати тиск або невідповідність активів/зобов'язань. |
| Доларове фінансування для європейських банків | Базис FX свопу, крос-валютний базис, ставки репо в доларах, коментарі банків | Виявляє ризик стиснення долара, що може змусити до продажу активів або активувати використання своп-ліній. |
| Спреди суверенних облігацій євро | Спред периферії проти ядра (наприклад, BTP–Bund, OAT–Bund), рухи CDS | Сигналізує, чи фіскальні проблеми перетворюються на стрес на ринку облігацій. |
| Волатильність технологічних / AI мегакепів | Волатильність окремих назв та індексів, пропуски прибутків, зниження прогнозів | Оскільки ці назви закріплюють бенчмарки, шок тут каскадно вплине на ризикові активи. |
| Потоки стейблкоїнів | Ринкові капіталізації стейблкоїнів, великі дні викуплень, події відв'язування | Тиск тут змушує до продажу казначейських облігацій і перевіряє тіньову інфраструктуру долара. |
| Індекс ліквідності (LCI) | Комбіновані метрики ліквідності США/ЄС (WALCL, TGA, RRP, SRF, темп ЄС QE/QT) | Відстежує справжнє “дихання” системи; основні інфлексії сигналізують про зміни циклу. |
| Зміна комунікації ЄЦБ та ФРС | Мова про “фінансову стабільність”, “функціонування ринку” та “ліквідні операції” | Попереднє керівництво про те, коли і як вони планують знову відкрити крани ліквідності. |
Як це використовувати
Це не список катастроф. Це інформаційна панель. Суть не в тому, щоб передбачити точну дату розриву — суть у тому, щоб відстежити, які розломи змінюються, і як це співвідноситься з наступним рухом у глобальному циклі ліквідності.
Часті запитання: Попередження ЄЦБ про фазу спокою
1. Що таке Композитний індикатор системного стресу (CISS) ЄЦБ?
CISS — це композитний індекс, який ЄЦБ використовує для вимірювання системного фінансового стресу в єврозоні. Він поєднує близько 15 індикаторів на ринках грошей, облігацій, акцій, фінансових посередників та валютному ринку. Індекс надає більше ваги стресу, який корелює між ринками, що робить його “системним” показником, а не просто метром волатильності.
2. Чому показник CISS, близький до нуля, може бути небезпечним?
Дуже низький показник CISS означає, що спреди вузькі, а волатильність знижена по всій системі. Це виглядає безпечно, але історично ці періоди збігаються з максимальним важелем, переповненими торгами та агресивними ставками на тривалість або фактори. Коли всі займають однакову позицію, для швидкого, системного перерахунку потрібен лише невеликий шок. Спокій часто є фазою, де крихкість тихо наростає.
3. Про що саме попереджав ЄЦБ у останньому Звіті про фінансову стабільність?
ЄЦБ попереджав, що ринкове ціноутворення та низька волатильність “не узгоджуються” з підвищеними вразливостями. Він підкреслив розтягнуті оцінки технологій та AI, зростаючу концентрацію на ринку, зв'язки між банками та небанками, невідповідності ліквідності в небанківських фінансових установах, тиск суверенних боргів та фіскальні тиски, а також “безпрецедентно високий” ризик глобальних шоків через геополітику, клімат та структурні зміни.
4. Як зв'язки між банками та небанківськими фінансовими установами збільшують системний ризик?
Банки покладаються на небанківські установи для оптового фінансування, тоді як небанківські установи часто покладаються на банки для кредитування та доступу до ринку. Багато небанківських інструментів пропонують щоденну ліквідність, утримуючи при цьому неліквідні активи, що створює ризик виведення коштів. Якщо велика небанківська установа зазнає стресу, вона може забрати фінансування з банків, змусити до термінового продажу застави та спровокувати зворотний зв'язок, коли проблеми в "тіньовому" секторі переходять у регульовану банківську систему.
5. Яку роль відіграють стейблкоїни та токенізовані казначейські облігації в цій картині?
Стейблкоїни та токенізовані казначейські облігації формують паралельну систему фінансування та застави, що базується на доларах, здебільшого поза традиційним банківським сектором. ЄЦБ стурбований тим, що великі зміни між банківськими депозитами та токенізованими "грошима" можуть дестабілізувати фінансування банків, а виведення коштів з великого стейблкоїна може спровокувати швидкий продаж казначейських облігацій або інших безпечних активів. У рамках моделі Pattern Nexus це є новим шаром Eurodollar 2.0 глобальної ліквідної системи.
6. Як це пов'язано з циклом ліквідності Pattern Nexus та тезою QE-2026?
У погляді Pattern Nexus ринки відстежують композитні потоки ліквідності, а не CPI чи заробітну плату. Попередження ЄЦБ під час фази майже нульового CISS є класичним сигналом пізнього циклу: структурні вразливості високі, хоча волатильність низька. Така конфігурація зазвичай передує рецесійним тригерам і, зрештою, новій хвилі підтримки ліквідності. Мова ЄЦБ ефективно підкріплює ідею про те, що ми знаходимося в "передламковій" зоні, наближаючись до ймовірного вікна втручання в стилі QE приблизно в середині десятиліття.
7. На що повинні звертати увагу обізнані спостерігачі далі?
Ключові сигнали включають: умови ліквідності та виведення коштів з небанківських фондів; FX-своп та крос-валютну базу для фінансування доларом банків єврозони; спреди на слабших суверенах єврозони; волатильність та несподівані прибутки в технологічних та AI компаніях з великими капіталізаціями; капіталізації ринку стейблкоїнів та події з відв'язуванням; а також зміни в мові ЄЦБ/ФРС щодо "функціонування ринку" та "ліквідних операцій". Разом це говорить про те, коли спокій починає тріскати.
Джерела та подальше читання
- Європейський центральний банк – Огляд фінансової стабільності (Останнє видання)
- Європейський центральний банк – Композитний індикатор системного стресу (CISS) Дані
- Європейський центральний банк – Прес-релізи про фінансову стабільність та макропруденційну політику
- Європейський центральний банк – Огляд фінансової стабільності – Листопад 2025 (огляд ризиків, НБФІ, суверенів та оцінок)
- Financial Times – “FOMO підштовхує до ‘перегнутого’ оцінювання технологій США, попереджає ЄЦБ”
- Bloomberg – “ЄЦБ попереджає, що високі оцінки підвищують ризики фінансової стабільності”
- Reuters – “Банки єврозони з доларовими зобов'язаннями потребують більше буферів, говорить ЄЦБ”
- Виступи ЄЦБ / БІС про небанківське фінансове посередництво та системний ризик – вибрані виступи та зауваження
- Pattern Nexus – Композитний індекс ліквідності та рамки QE-2026 (внутрішня дослідна серія)



Коментарі (0)
Security Check
Please complete the captcha to verify you are human.