

🚨 ФРС щойно активувала вентиль MBS Repo — чому це важливіше, ніж люди думають
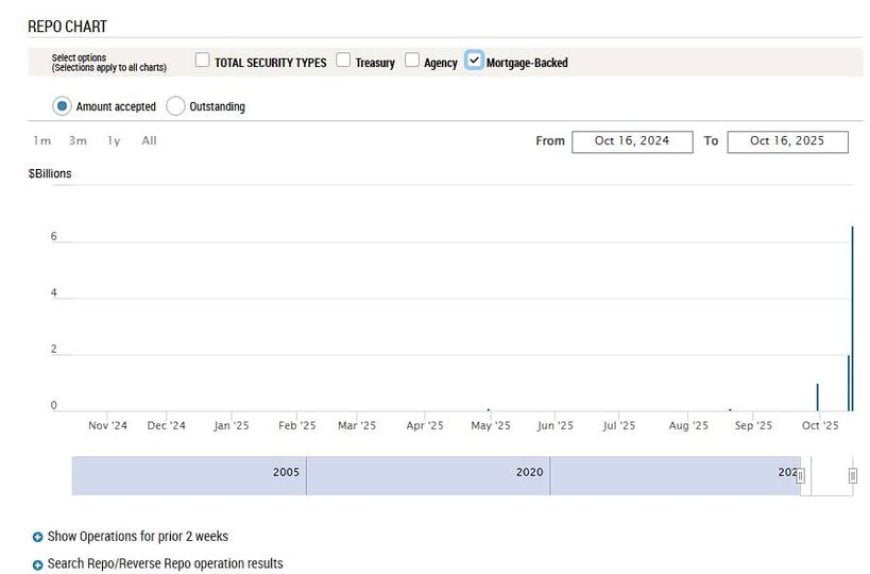
Федеральна резервна система тихо провела майже 9 мільярдів доларів у операціях з репо, забезпеченими іпотекою, після місяців бездіяльності — сигналізуючи про ранні ознаки ліквідності на ринках фінанс…
In this article 10 sections
Федрезерв щойно активував клапан MBS Repo — чому це важливіше, ніж люди думають
Жовтень 2025 | Автор: Кріс Гренке
Федрезерв щойно провів майже $9 мільярдів у репо-операціях, використовуючи **агентські забезпечені іпотекою цінні папери (MBS)** як заставу протягом двох днів — після практично нульової такої активності протягом року. Це не випадковість. Коли Федрезерв починає позичати гроші під заставу іпотеки, це сигналізує про напруженість у системі застави та фінансування. Якщо це триватиме, це часто є тихим початком нового циклу пом'якшення — розглядайте це як передфазу QE 2026.
---
Що щойно сталося
На сторінці репо-операцій Нью-Йоркського Федрезерву типи застави (казначейські, агентські, MBS) розбиваються щодня. Раптом рядок “Забезпечені іпотекою” — який був стабільним протягом місяців — різко зріс до мільярдів. Це підтверджується використанням SRF (Standing Repo Facility), яке досягло максимумів, і виникненням напруженості у фінансуванні між дилерами на ринку. (Звіт FT)
SRF був створений після сплеску репо у 2019 році як запобіжний клапан: дилери можуть обмінювати високоякісну заставу (казначейські або агентські цінні папери) на готівку за ставкою, схожою на штраф, коли фінансування під тиском. (FAQ NY Fed SRF) Той факт, що Федрезерв тепер приймає **заставу MBS** (агентські іпотечні папери), є показовим: ринки іпотеки стискаються, а стрес на балансі починає зростати.
---
Історичний контекст та чому це викликає тривогу
- Криза репо 2019 року: Нічні ставки різко зросли до двозначних. Федрезерв втрутився з щоденними репо. Ця подія виявила, що навіть за наявності достатніх резервів, стрес може поширюватися через систему застави. (Запис Федрезерву)
- Сплеск QE 2020–2022: На піку Федрезерв купував ~$80 мільярдів на місяць у казначейських цінних паперах та $40 мільярдів на місяць у MBS, врешті-решт утримуючи ~32% від загального ринку агентських MBS. (Brookings про відповідь Федрезерву на COVID)
- Скорочення QT 2022–2025: Баланс Федрезерву зменшився з ~$9 трильйонів до ~\$6.7 трильйонів. Тим часом буфер ON RRP — раніше ~\$2–3 трильйони — в основному зник, усунувши подушку проти волатильності. (Reuters про зменшення зворотних репо)
З вичерпанням ON RRP наступний стрес проявляється в резервних фондах банків, ринках репо та ланцюгах застави — саме там, де Федрезерв, здається, знову втручається.
Голова Федрезерву Пауелл у своїх заявах у жовтні 2025 року навіть згадав про історичне використання Федрезервом покупок MBS, коли було потрібно пом'якшення — неявно нагадуючи аудиторії: ці інструменти залишаються в арсеналі. (Промова Пауелла в жовтні)
---
Що, ймовірно, сигналізує цей крок
- Існує напруга з ліквідністю та заставою: Якщо фінансування було б достатнім, Федрезерв не потребував би пропонувати репо під MBS. Це показує, що тиск проникає в менш ліквідні кути системи.
- QT стикається з обмеженнями: Маржа для подальшого скорочення балансу зменшується. » Якщо використання репо залишається високим, Федрезерв може бути змушений призупинити або сповільнити QT раніше, ніж очікувалося.
- Чутливість ринку іпотеки: Використання застави MBS для підтримки ліквідності безпосередньо пов'язує цей крок з іпотечними кредитами, спредами та динамікою рефінансування.
---
“Як це завжди починається” — шаблон, який ми вже бачили
- 2019 → Сплеск ставки репо → Федрезерв втручається - 2020 → Масштабний QE, включаючи MBS - 2025 → Відновлення SRF та Desk через заставу MBS Якщо це розвивається в стійкий цикл стресу, ймовірний шлях: **повільний QT → призупинення QT → цільова підтримка балансу → в кінцевому підсумку QE, якщо макроекономіка послабиться**. ---
На що звертати увагу в майбутньому
1. **Щоденне використання SRF:** Якщо воно залишається високим (не лише щомісячний або квартальний сплеск), це червоний прапор. 2. **Склад застави Федрезерву:** Чи зростають операції MBS відносно казначейських операцій? 3. **Метрики ON RRP:** Якщо зворотна репо-установа все ще близька до нуля, цей буфер зник. 4. **Іпотечний базис та розширення спредів:** Якщо спреди MBS різко зростають відносно UST, стрес проникає в фінансування житла. 5. **Тон FOMC щодо QT:** Слідкуйте за натяками на зменшення планів зменшення або сигнали гнучкості балансу. ---
Прогнози сценаріїв
**Базовий / ймовірний випадок:** Стрес репо триває; Федрезерв сповільнює QT; іпотечний базис залишається нестабільним. Ринки очікують м'якшої позиції в майбутньому. **Оптимістичний / м'яка посадка:** Стрес зникає. Федрезерв обмежує QT, але не скасовує його. Це запам'ятається як тимчасове порушення. **Песимістичний / переломний момент:** Постійний стрес змушує до повного повороту політики: Федрезерв зупиняє QT, починає цільове зростання балансу та тихо знову починає підтримку QE. ---
Ігнорований аспект іпотеки
Під час періоду розширення QE слід ФРС в агентських MBS став величезним, що глибоко вплинуло на іпотечні ринки. Якщо репо-стіл знову спирається на MBS, це означає, що іпотечна система близька до точки ліквідності. Розширення спредів MBS, менша кількість нових кредитів або стрес ліквідності в ланцюгу фінансування житла можуть змусити ФРС втрутитися раніше. ---
Висновок
Це більше, ніж $9B сплеск. Це миготливий неоновий знак з системи: стрес застави, більш жорстке фінансування, тріщини в системі. Якщо це триватиме, ми побачимо послідовність: **повільне QT → пауза QT → підтримка балансу** — все це до того, як вони коли-небудь назвуть це “QE.” Шепіт вже відбувається — це лише питання часу, перш ніж ФРС змушена буде заговорити. ---
Джерела та подальше читання
- ФРС Нью-Йорка — Операції репо та результати застави
- ФРС Нью-Йорка — Установа зворотного репо
- ФРС Нью-Йорка — FAQ SRF / Контрагенти
- Reuters — Зворотне репо вичерпано, етап посилення ФРС
- ФРС — Що сталося на грошових ринках у вересні 2019 року
- Brookings — Роль QE та MBS ФРС під час COVID
- Виступ Пауела | Жовтень 2025
- FT — Напруга у фінансуванні та стрибки на ринку репо
- Reuters — Банки використовують репо ФРС, ставки зростають
#MBS #RepoMarket #FederalReserve #QE2026 #LiquidityCycle #MonetaryPolicy #HousingFinance #CollateralStress
Article overview
Федеральна резервна система тихо провела майже 9 мільярдів доларів у операціях з репо, забезпеченими іпотекою, після місяців бездіяльності — сигналізуючи про ранні ознаки ліквідності на ринках фінансування США. Історично, так починається кількісне пом'якшення: ФРС надає підтримку забезпеченням перед публічним оголошенням про зміни в політиці. Ця стаття аналізує дані, прецедент 2019 року, зв'язок з QE та що це може означати для 2026 року.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Goolsbee перетворює центри обробки даних ШІ на тест функції реакції ФРС
Президент Чиказького Федрезерву Остін Гулсбі заявив 21 вересня 2026 року, що політики повинні стежити за тим, чи будівництво дата-центрів ш…
5 shared topics.Фед just підвищив до 5% на 10 років: чому наступний цикл ліквідності може настати швидше
Федеральна резервна система щойно підвищила цільову ставку федеральних фондів до 3.75%–4.00%, тоді як 10-річні облігації закрилися на рівні…
5 shared topics, same research avenue.
August CPI Just Activated the Fed’s One-Hike Option—and Deepened the Long-End Trap
August CPI rose 0.4% on the month and 3.4% from a year earlier, while core CPI rose a hotter-than-expected 0.3% even as its annual rate eas…
5 shared topics, same research avenue.
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
8 shared topics, same research avenue.
Схований запас єни: FIMA, створення долара та ринок облігацій Міністерства фінансів
Інтервенція Японії в 2026 році в єнах була величезною, але дані балансу Федеральної резервної системи показують, що FIMA не використовувала…
6 shared topics, same research avenue.
Що, якщо торгівля з прибутковістю 6–7% за державними облігаціями є пасткою?
Багато розумних інвесторів починають позиціонуватися на повторення інфляції в стилі 1970-х років, де дохідність 10-річних облігацій США різ…
5 shared topics.
Використання репозиторію знову зростає
Операції з нічними репо за останні кілька тижнів змістилися від сплячого стану до постійного. Ця стаття документує розширення використання …
5 shared topics.
Тиша перед штормом ліквідності
Після тихих зауважень Пауела в Філадельфії щодо завершення кількісного жорсткості (QT) у ринку репо та забезпечення виникають тонкі тремтін…
3 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.