

Фіскальна домінація та липкий терміновий преміум: чому довгі ставки не підкоряться ФРС
Усі чекають на зниження ставок, щоб полегшити ситуацію з іпотеками, капітальними ставками та ризиковими активами. Але довгострокова частина кривої не звертає уваги на те, що робить облікова ставка, к…
In this article 2 sections
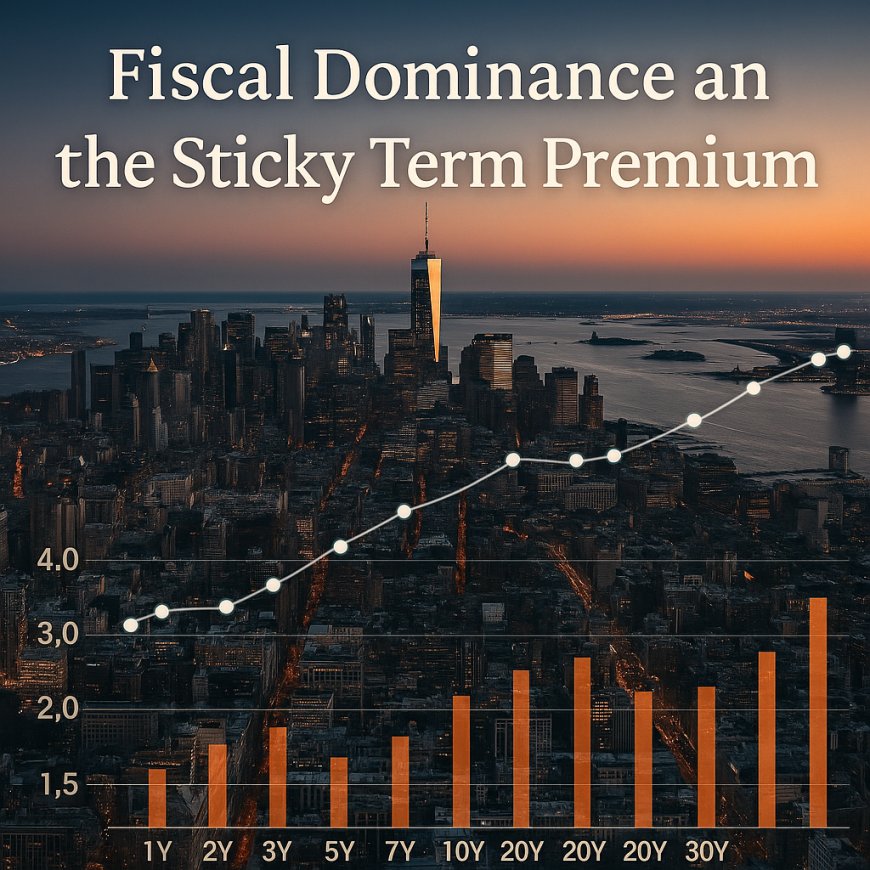
Фіскальна домінація та стійка термінова премія
Звичайна макроекономіка говорить: ФРС знижує ставки, фінансування стає дешевшим, зростання відновлюється. Але останні кілька років тихо переписали цей сценарій. Коли дефіцити зростають, а чисте емісійне забезпечення стає гравітаційним полем ринку, довгострокова частина кривої починає ігнорувати короткострокову. Це відключення має назву — фіскальна домінація — і розуміння цього є різницею між торгівлею наративами та торгівлею системою. Коли потреба уряду у фінансуванні достатньо велика, вартість грошей починає визначатися більше динамікою пропозиції облігацій та бази покупців, ніж лише політичною ставкою. Результат — вперта позитивна термінова премія, яка відмовляється падати лише тому, що ФРС стає м'якою.
Думайте про термінову премію як про "додаткову плату" ринку за утримання паперів з тривалим терміном: компенсація за тривалість, невизначеність інфляції, ризик пропозиції та проблеми мікроструктури. Після десятиліття кількісного пом'якшення, яке зменшило цю премію до майже нуля або негативу, режим нормалізується, оскільки кількісне скорочення, структурні дефіцити та зменшення бази покупців підштовхують її назад вгору. Наслідок для іпотек, корпоративного боргу, капіталізації та ризикових премій простий: ви можете отримати політичний поворот без полегшення на довгому кінці. У цьому циклі "нижчі фонди ФРС" не автоматично перетворюються на "нижчі 10-і та 30-і".
Ми можемо відобразити механізм у чотирьох шарах: фіскальна математика (емісія), база покупців (хто її поглинає), мікроструктура (як ринки очищаються) та психологія (чому ринок, що зазнав травм, вимагає компенсації). Кожен шар підкріплює інші, і разом вони пояснюють, чому крива була стійкою, навіть коли зростання охолоджується, а інфляція пом'якшується.
Почнемо з математики. Бюджетне управління Конгресу прогнозує стійкі первинні дефіцити та зростаючі чисті витрати на відсотки, які живлять один одного — вищі купони підвищують дефіцит, що підвищує емісію, що знову підвищує купони. Це не історія про апокаліпсис; це історія про потоки. Структурно великий чистий обсяг тривалості повинен бути посередником кимось, за ціною. Протягом десятиліття кількісного пом'якшення "кимось" була балансова відомість центрального банку та регуляторно зумовлений попит банків. Сьогодні покупці менш залежні та більш чутливі до цін: домогосподарства через фонди, іноземні офіційні та приватні рахунки, пенсії, страховики та важкозважені гравці, які приходять і йдуть залежно від умов бази.
Протокол засідань Консультативного комітету з позик Міністерства фінансів (TBAC) та квартальні документи про рефінансування розповідають цю історію без драми: з купонами, які тепер становлять більшу частку фінансування в порівнянні з векселями, і з термінами постачання для управління ризиком перекриття, тривалість постачається на ринок з меншою ємністю для зберігання ризику, ніж до 2008 року. Баланси дилерів менші відносно розміру ринку облігацій; правила капіталу після кризи та внутрішні обмеження означають, що вони посередничають у потоці, але не можуть зберігати системні обсяги тривалості за вузькими спредами. Трекери глибини ринку U.S. OFR показують, наскільки тонкою може бути ліквідність на верхньому рівні під час аукціонів або стресових вікон — невеликий потік може змінити ціну більше, ніж моделі припускають. Тонка глибина + великий розмір = вища премія.
Другий шар — це ротація бази покупців. Протягом багатьох років ФРС та учасники, які не чутливі до цін, поглинали ризик процентних ставок. Оскільки кількісне скорочення зменшило цей слід, а портфелі банків заповнилися паперами з низькими купонами, граничне поглинання перемістилося на рахунки реальних грошей та швидких грошей, які вимагають більше компенсації за волатильність. Іноземний офіційний попит є більш тактичним і чутливим до FX-хеджів. Попит пенсій та страховиків є ALM-орієнтованим, але нерівномірним і чутливим до спредів. Левериджовані фонди входять, коли базові угоди є вигідними, а репо є дружнім — і виходять, коли знижки зростають або фінансування коливається. Ця циклічність проявляється в дослідженнях BIS про базу облігацій: коли канали левериджу відступають, ринок втрачає амортизатор, і термінова премія розширюється, поки не з'являться нові баланси.
Третій шар — це реальність мікроструктури: глибина ринку та відкриття цін. Індикатори ліквідності Нью-Йоркської ФРС та дані OFR підкреслили епізоди, коли глибина в облігаціях, що перебувають на ринку, суттєво зменшилася. Поєднайте це з важчими календарями купонів, і ви отримаєте середовище, де аукціони потребують премії за очищення. Емітенти називають це ризиком хвоста; трейдери називають це зсувом; економісти називають це терміновою премією. Це одне й те саме: ринок стягує плату за баланс і невизначеність. Важливо, що ці премії не стискаються стійко без надійного, тривалого покупця останньої інстанції або структурного звуження емісії. Зниження ставок саме по собі не заповнює глибину — це роблять баланси.
Нарешті, шар психології: як тільки ринок "вчиться", що довгий кінець є заручником ризику пропозиції та очищення, він перепризує розподіл результатів. Інфляція може знижуватися, але волатильність навколо неї — фрикції декомунізації, капітальні витрати на енергетичний перехід, товарні цикли, геополітика — спонукає інвесторів вимагати подушку. Оцінки термінової премії ACM фіксують цей зміщення режиму: після того, як премії були негативними протягом багатьох років, вони стали позитивними, оскільки QT + пропозиція + невизначеність відновили компенсацію. Це не означає "вищі назавжди"; це означає "стійкі до змін у системі".
Де місце ФРС? Грошово-кредитна політика може впливати на короткострокові ставки та сигналізувати про реакційні функції, але якщо політика також не вирішує проблему пропозиції тривалості — або шляхом зменшення чистого випуску (фіскальний вибір), або шляхом повторного введення неекономічного покупця (вибір балансу) — довгострокові ставки залишаться більш підпорядкованими аукціонній математиці, ніж графікам. Це фіскальна домінанта на практиці: коли фіскальний вектор встановлює обмеження, а грошово-кредитна політика повинна діяти в їх межах. Базельський комітет попереджав, що в таких режимах стабілізація інфляції та стабілізація обслуговування боргу можуть вказувати на різні оптимальні шляхи ставок — напруга, яка підтримує підвищену волатильність і позитивні премії.
Чому це важливо поза межами облігаційних столів: довгострокові ставки — це ціна довгих грошей. Іпотеки, капіталізаційні ставки комерційної нерухомості, проектне фінансування, DCF — всі вони залежать від термінових доходностей. Якщо ви закріплюєте бізнес-плани за принципом “зниження = дешевий довгостроковий капітал”, ви ризикуєте сплутати напрямкову історію зі структурною. У цьому режимі капітальні витрати, які проходять за ставками 5–6%, є стійкими; капітальні витрати, які потребують 3–4% для розрахунків, є крихкими. Те ж саме стосується домогосподарств і багатства. Якщо ви чекаєте, що 30-річні іпотеки повернуться до пост-2012 року, ви ставите на календар випуску та базу покупців, а не лише на інфляцію.
Отже, що стискає термінову премію з цього моменту? Існує три шляхи. По-перше, достовірна фіскальна консолідація, яка знижує чисту пропозицію купонів відносно ВВП. Ринкам не потрібна жорстка економія; їм потрібні правдоподібні траєкторії. По-друге, явна підтримка балансу, яка націлена на глибину ринку — постійні установи, викуп/переключення або, в крайніх випадках, кількісне пом'якшення, яке зосереджується на ліквідності з довгим терміном, а не на макроекономічному стимулюванні. Базельський комітет та форуми центральних банків запропонували структурні зміни (все для всіх, розширення центрального клірингу, перероблені стимули для створення ринку), щоб поглибити посередництво в облігаціях казначейства; це мікро, але важливо. По-третє, стійкий колапс макроекономічної невизначеності — доброзичливе зростання, приборкана волатильність інфляції та спокійніша геополітика — що дозволяє інвесторам приймати менше подушок. З трьох лише третій може статися без політичних виборів — і це найменш надійно.
Тут є паралель до періоду 2013–2016 років, коли ФРС зменшувала обсяги викупу, а потім наближався підйом, але довгострокові ставки відмовлялися знижуватися в прямій лінії, оскільки база покупців (глобальні пенсійні фонди/страхові компанії, резервні менеджери) була структурно позбавлена тривалості. Сьогодні це дзеркальне відображення: база покупців є більш тактичною, баланси тонші, а емітент більший. Та ж крива, інший режим. Ось чому історія римує, але не повторюється: сантехніка змінилася.
Для побудови портфеля висновок є практичним. Відокремте свою думку про політичні ставки від вашої думки про термінові ставки. Якщо ваша теза “зростання сповільнюється, зниження наближається”, добре — але визначте, скільки з вашого P&L або операційного плану залежить від того, що 10s/30s рухаються разом з короткостроковими ставками. Проведіть стрес-тест світу, де ФРС знижує ставки на 100–150 б.п., інфляція знижується… а 10-річні ставки лише знижуються на 40–60 б.п., оскільки аукціони продовжують відставати, а ліквідні премії залишаються. Це не ризик хвоста; це базовий сценарій у фіскальній домінанті. Так само, якщо ви володієте активами, які оцінюються за довгостроковими ставками (житло, комерційна нерухомість, акції з довгим терміном), створіть сценарії, де вартість капіталу не “нормалізується” до мінімуму минулого циклу. Витривалість у цьому режимі походить з дизайну, а не з надії.
Для будівельників і операторів думайте в спредах стійкості замість фантазій про ставки. Проекти з грошовими потоками, які проходять за сьогоднішніми довгостроковими ставками, створюють антифрагильність, якщо і коли премія нарешті стискається; проекти, які працюють лише за ставками вчорашнього дня, вбудовують крихкість, яка накопичується. Якщо премія зникає (тому що випуск сповільнюється, ліквідність поглиблюється або політика втручається), ви отримуєте прибуток. Якщо вона зберігається, ви виживаєте. Ось як ви будуєте в світі, де вартість довгих грошей більше не визначається бажаними думками, а календарями та балансами.
Нічого з цього не є фаталістичним. Це просто чесно про обмеження. Ринки врешті-решт очищаються, і режими врешті-решт змінюються. Але поки база покупців, профіль випуску та сантехніка ринку не зміняться суттєво, очікуйте, що крива продовжить говорити мовою пропозиції. Зниження ставок може пом'якшити акцент. Вони не змінюють граматику.
Джерела та посилання
- ФРС Нью-Йорка – ACM Термінова премія та премія за ризик інфляції
- Міністерство фінансів США – Щоквартальне повернення та матеріали TBAC
- ОФР США – Структура ринку казначейських облігацій та індикатори ліквідності
- ФРС Нью-Йорка – Індикатори ринкової ліквідності
- Базельський комітет – Щоквартальний звіт – Динаміка важелів та основи казначейства (2023)
- МВФ – Фіскальний монітор (дефіцити, траєкторії обслуговування боргу)
- CBO – Прогнози бюджету та довгострокового боргу
#Макро #Ринки #Ставки #КазначейськіОблігації #Ліквідність #ФіскальнаДомінанта #ПатернНексус
Article overview
Усі чекають на зниження ставок, щоб полегшити ситуацію з іпотеками, капітальними ставками та ризиковими активами. Але довгострокова частина кривої не звертає уваги на те, що робить облікова ставка, коли домінує фіскальна політика. Цей довгий пояснювальний матеріал описує механізми, що стоять за стійкими довгими ставками: чисте постачання облігацій Казначейства, ротація бази покупців, переоцінка термінової премії та зниження глибини ринку. Якщо ви хочете зрозуміти, чому "зниження" може більше не означати "дешеві гроші", почніть тут.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
10-річне відокремлення: Чому довгі ставки більше не слідують за зниженнями
10-річні облігації США більше не реагують на зниження облікових ставок. У цій статті пояснюється структурне відокремлення між зниженням ста…
3 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.