

Золото, CBDC та цифровий повернення до реальних грошей
Дослідження того, як CBDC, токенізовані стейблкоїни та активи, забезпечені казначейством, можуть знову ввести золото в монетарну систему — цифровим, а не фізичним способом.
In this article 2 sections
Золото, CBDC та цифровий повернення до реальних грошей – Перспектива Pattern Nexus
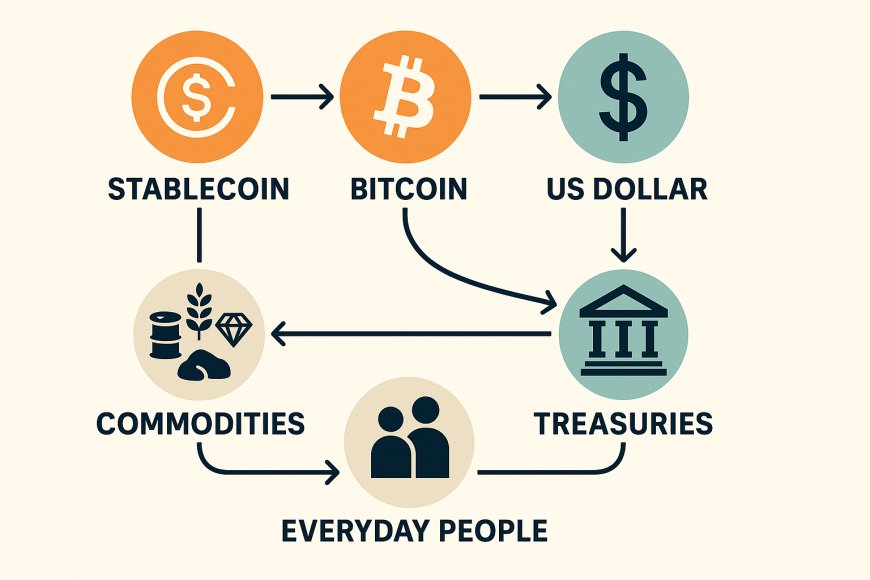
Люди чують «золото повертається як гроші» і уявляють монети, що дзвенять на дерев'яному прилавку. Це не майбутнє. Майбутнє – це той самий шаблон, який ми спостерігали протягом століть: справжнє знаходиться в сховищах, а право власності переміщується зі швидкістю мережі. Паперові квитанції вирішили цю проблему один раз; код зробить це наступного разу. Грошова архітектура світу зараз конвергує навколо цифрових валют центральних банків (CBDC), токенізованих казначейських векселів, стабільних монет, забезпечених золотом, та програмованих розрахункових систем. Забезпечення є джерелом енергії, а контроль за реєстром – це гра.
Цифрова консолідація: Чому CBDC – це велика справа
Вперше з Бреттон-Вудса майже кожен центральний банк на Землі одночасно переробляє гроші. Опитування Банку міжнародних розрахунків 2024 року показує, що 91% з 93 центральних банків досліджують цифрові валюти; оптові проекти більш розвинені, ніж роздрібні, а збереження ролі грошей центрального банку на фоні зменшення використання готівки та зростання токенізації є центральною мотивацією (Опитування BIS 2024 CBDC). Тим часом трекер CBDC Атлантичної ради повідомляє, що 137 країн та валютних союзів — що представляють 98% світового ВВП — досліджують CBDC, з 72 у просунутій фазі (розробка, пілот або запуск) та 49, що проводять пілоти (Трекер CBDC Атлантичної ради). Пілот e-рупії Індії вже став другим за величиною у світі, з обігом, що досяг ₹10.16 мільярдів ($122 мільйони) до березня 2025 року; Резервний банк Індії розширює як роздрібні, так і оптові пілоти з новими випадками використання та офлайн-функціональністю (Трекер: Індія). У Сполучених Штатах президент Трамп зупинив розробку роздрібних CBDC, але продовжує досліджувати оптові міжбанківські системи через проекти, такі як Project Agorá (Трекер: Сполучені Штати, BIS Project Agorá).
CBDC будуть продаватися як зручність і ефективність: миттєві розрахунки, офлайн-можливості, програмоване дотримання. Під капотом вони представляють собою державний контрольований інтерфейс для поведінкових фінансів. Кожна транзакція, кожен гаманець і кожен дозвіл є програмованими. Центральні банки можуть вводити негативні ставки, обмежувати витрати, накладати терміни дії або прив'язувати умови до платежів. Це не змова; це визнана мета дизайну в багатьох політичних документах. Оптові CBDC, ймовірно, почнуть як міжбанківські розрахункові шари, які замінюють кореспондентське банківське обслуговування, тоді як роздрібні CBDC мають на меті замінити готівку.
Приватні системи: Токенізовані казначейські векселі та стабільні монети
Поряд з CBDC приватні ринки будують паралельну систему — менш контрольовану, більш композабельну. Найгарячіший клас активів у 2025 році — це не мем-монети; це токенізовані казначейські векселі США. BUIDL від BlackRock — токенізований фонд грошового ринку, запущений з Securitize — має короткостроковий портфель готівки та казначейських векселів США і накопичив близько $2.9 мільярдів активів (coindesk.com).
У червні 2025 року BUIDL був прийнятий як забезпечення на Crypto.com та Deribit, що дозволяє установам використовувати токени як маржу, отримуючи дохід на основі казначейських векселів (coindesk.com). Це не хайп; ринок токенізованих казначейських векселів зріс приблизно на 400% за минулий рік до понад $7 мільярдів ринкової вартості (coindesk.com). Прийняття фонду як маржі перетворює готівкові залишки на забезпечення, що приносить дохід — структурна зміна в управлінні ліквідністю.
Фонд OnChain U.S. Government Money Fund (FOBXX) від Franklin Templeton є ще одним мостом між традиційними фінансами та блокчейном. Фонд зареєстрований відповідно до Закону про інвестиційні компанії і інвестує принаймні 99.5% своїх активів у державні цінні папери США, готівку та угоди зворотного викупу, повністю забезпечені державними цінними паперами США або готівкою (franklintempleton.com). Іншими словами, він токенізує казначейські векселі та репо, не піддаючи інвесторів ризику кредиту банків. Привносячи фонд грошового ринку 1940 року на блокчейн, Franklin демонструє, що регульовані керуючі активами можуть випускати цифрові акції, які розраховуються за секунди, і при цьому залишаються прив'язаними до того ж забезпечення, яке підпирає традиційну фінансову систему.
Стабільні монети також еволюціонують. Токени, прив'язані до долара, такі як USDC та USDT, все ще домінують у платежах, але їх забезпечення переходить від депозитів комерційних банків до короткострокових казначейських векселів США. Емітенти токенів інвестують резерви в драбини T-біллів та репо, перетворюючи платіжні токени на де-факто акції грошового ринку. Це зв'язування з суверенним забезпеченням підсилює довіру, пропонуючи при цьому розрахунки на блокчейні.
Тихе відновлення золота: Остаточний засіб збереження вартості
Золото не зникло; воно стало тихим. Центральні банки купують понад 1,000 тонн золота на рік з 2022 року (gold.org). Опитування резервів золота центральних банків Світової ради золота на 2025 рік зазначає, що цей темп є драматичним прискоренням у порівнянні з 400–500 тоннами річних закупівель попереднього десятиліття (gold.org). Рекордні 95% опитаних керівників резервів очікують, що глобальні золоті запаси центральних банків зростуть у наступному році, а 43% вважають, що їхня власна установа купить більше (gold.org). Опитування також підкреслює, що управління ризиками, диверсифікація та кризова ефективність є основними причинами для зберігання золота (gold.org).
Попит відображається в даних. Звіт WGC "Тенденції попиту на золото" зазначає, що загальний попит на золото — включаючи інвестиції на позабіржовому ринку — досяг рекорду 4,974 тонн у 2024 році, при цьому закупівлі центральних банків перевищили 1,000 тонн третій рік поспіль (gold.org). Звіт пов'язує сплеск з закупівлями з боку офіційного сектора та повернення інвестицій західних ETF (gold.org). У висвітленні ралі золота Reuters зазначає, що чисті закупівлі центральних банків перевищили 1,000 метричних тонн щороку з 2022 року; Metals Focus очікує, що вони куплять близько 900 тонн у 2025 році, що більше ніж удвічі перевищує середній річний темп у 457 тонн у 2016–2021 роках (reuters.com). Країни, що розвиваються, диверсифікують свої активи, відходячи від долара після того, як західні санкції заморозили майже половину резервів Росії у 2022 році (reuters.com).
Тим часом, долар все ще домінує у ролі засобу обміну. Дані, зібрані SWIFT і процитовані в звіті Medium, показують, що американський долар забезпечував 49.1% глобальних платежів у серпні 2024 року, що більше, ніж 46% роком раніше, тоді як євро становив 21.6%, британський фунт 6.5% і китайський юань 4.7% (medium.com). Коли виключити платежі в межах єврозони, частка долара стрибає до близько 60% (medium.com). Це закон Грешема в дії: люди витрачають слабшу одиницю і накопичують сильнішу заставу.
Токенізація золота: PAXG та XAUt
Якщо CBDC та токенізовані T-білети є рейками, то токенізоване золото є баластом. Два провідні токени — PAXG та XAUt — демонструють, як золото може бути оцифроване, зберігаючи при цьому перевіряємість та можливість викупу.
Pax Gold (PAXG) випускається Paxos Trust Company і регулюється Департаментом фінансових послуг штату Нью-Йорк. Сайт Paxos пояснює, що кожен токен PAXG забезпечений однією чистою тройською унцією золота, що зберігається в сховищах, акредитованих LBMA в Лондоні. Власники володіють фізичним золотом, яке розподіляється, щомісяця перевіряється та зберігається Paxos (paxos.com). PAXG підлягає викупу: установи можуть обмінювати токени на золоті злитки LBMA Good Delivery або незабезпечене золото в Лондоні (paxos.com). Paxos надає інструмент для перевірки розподілу золота, який дозволяє власникам токенів бачити серійний номер та інформацію про злиток, що відповідає їхнім токенам. Іншими словами, PAXG перетворює 400-унцієвий злиток на 400 цифрових вимог, кожна з яких повністю забезпечена, підлягає перевірці та викупу.
Tether Gold (XAUt) використовує подібний підхід. Згідно з FAQ Tether, XAUt є стейблкоїном, який забезпечує 1:1 володіння однією чистою тройською унцією золота на барі стандарту LBMA (gold.tether.to). Він дозволяє дробове володіння до шести знаків після коми і має на меті уникнути високих витрат на зберігання та обмежену доступність фізичного золота (gold.tether.to). У FAQ зазначено, що виділене золото можна ідентифікувати за унікальним серійним номером, чистотою та вагою, щоб власники могли перевірити деталі свого бару (gold.tether.to). Токени XAUt можна обміняти на фізичне золото або USD, а Tether доставить фізичні золоті бари на будь-яку адресу в Швейцарії (gold.tether.to). Токен торгується 24/7 на біржах, пропонуючи безперервну ліквідність (gold.tether.to). Як і PAXG, XAUt знаходиться на перетині фізичної дефіцитності та цифрової мобільності.
Ці токени не ідеальні — довіра до емітента та юрисдикції все ще має значення. Але вони ілюструють, як монетарна функція золота може повернутися без перевезення барів через океани. Йдеться про перевірене зберігання, юридичне володіння, права на викуп і можливість передачі в блокчейні.
Чому це важливо: Макро ліквідна піраміда
Сучасна ліквідна піраміда має три стовпи: суверенне забезпечення (Державні облігації США), тверде забезпечення (золото) та програмовані зобов'язання (CBDC / стейблкоїни). Державні облігації закріплюють дохідність і ринок репо. Золото закріплює довіру, коли геополітичний ризик високий. Програмовані зобов'язання забезпечують інтерфейс для повсякденних транзакцій і виконання політики. Зміна, яку ми спостерігаємо, є перезабезпеченням грошей після десятиліть паперових обіцянок: світ монетизує баланс рахунку Державного казначейства США (через токенізовані T-білети) та баланси центральних банків (через цифрові валюти). Водночас учасники хеджують цей ризик, тихо заповнюючи сховища bullion.
Коли золото та державні облігації токенізуються, вони не циркулюють фізично; їхнє володіння — так. Цифровий золотий стандарт виглядав би так: ваш баланс гаманця відображає грами; ваш платіж карткою або дотик гаманця миттєво конвертує ці грами в одиниці CBDC у точці продажу; сховища періодично виконують пакетне врегулювання між собою; і аудиторські звіти підтверджують, що бари або білети все ще існують. Ціни будуть виражені в грамах або "цифрових доларах", але за лаштунками справжніми базовими грошима будуть грами золота та одиниці T-білетів. Досвід користувача відображатиме сьогоднішній платіж карткою — різниця полягатиме в основному забезпеченні.
Це вже відбувається на інституційному рівні. Великі хедж-фонди не перевозять бари; вони обмінюють акції ETF, одиниці GLD або токени PAXG. Центральні банки обмінюють цифрові вимоги на виділені бари, що зберігаються в Банку Англії або Федеральній резерві. Суверенні фонди та сімейні офіси вкладають кошти в токенізовані грошові ринкові фонди та золоті токени, оскільки вони хочуть доходу, ліквідності та перевіреного забезпечення. Іншими словами, "повернення до золота" — це не ностальгійна мрія — це живий інженерний проект.
Моя думка: остерігайтеся наративу, слідкуйте за патерном
Як читачі Pattern Nexus знають, я менше переймаюся догмами і більше - патернами влади, технологій та наративу. CBDC продаються як інновація, але функціонують як контроль. Токенізовані T-білети продаються як прийняття криптовалюти, але функціонують як спосіб монетизації боргу казначейства. Золоті токени продаються як цифрова зручність, але функціонують як страхування від ризику емітента. Патерн тут полягає в тому, що кожен гравець намагається закріпити свою перевагу. Уряди хочуть програмованих зобов'язань для підтримки монетарного суверенітету. Керуючі активами хочуть токенізованих фондів, щоб закріпити клієнтів і отримувати комісії. Індивіди та неупереджені держави хочуть тримати тверді активи поза досяжністю санкцій.
Наступна криза, ймовірно, прискорить ці патерни. Ліквідність заморозиться, і регулятори активують CBDC для "екстреного стимулювання". Інвестори продаватимуть ризики і вкладатимуться в токенізовані T-білети та золоті токени. Країни з резервами в доларах усвідомлять, що резерви можуть бути заморожені, і диверсифікують у золото, юань або кошик. Офіційне прийняття "цифрового золотого стандарту" не відбудеться через прес-конференцію; це станеться, коли достатня кількість користувачів і установ почне розраховуватися в грамах і казначейських зобов'язаннях, оскільки вони більше не довіряють зобов'язанням банків.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0
Pattern
Related research

Коли гроші ламаються: Вільне банківництво, Веймар і режим долара AI–індустрії
Довгостроковий аналіз того, як гроші руйнуються та еволюціонують — від хаосу вільного банкінгу в Америці та гіперінфляції у Веймарі до сьог…
4 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.