

Золото не просто змінило ціну — воно тихо зменшило вартість житла вдвічі.
Перепризначення золота у 2025 році не сталося в ізоляції. Вимірюючи в золоті, житло в США тихо втратило 40–50% своєї вартості без номінального краху. Ця стаття аналізує розбіжність у твердій власност…
In this article 16 sections
Золото не просто змінило ціну — воно змусило переосмислити ринок житла
Всі стежать за золотом у доларових термінах. Дуже мало хто ставить більш складне, незручне питання: що станеться з житлом, коли золото переоцінює валюту швидше, ніж житло може адаптуватися? Тверді активи не рухаються незалежно вічно. Коли один актив різко переоцінюється, решта системи змушена реагувати — чи готовий до цього публічний наратив, чи ні.
Виконавче дослідження PN
Переоцінка золота у 2025 році поводиться як валютний сигнал, а не як звичайний рух ризикових активів. Житло, представлене тут національним індексом Case-Shiller (CSUSHPINSA), залишається на високому рівні і стійким у номінальних термінах, але коли його вимірюють відносно золота, відносини різко змінилися за дуже короткий проміжок часу.
Це дослідження не робить прогнозів щодо часу. Воно визначає режимну умову: монетарний шар рухається швидше, ніж повільний, важко фінансований шар активів може адаптуватися. Історично, коли співвідношення твердих активів рухається так швидко, система не повертається до рівноваги через спокійний консенсус. Вона повертається через політику, кредитну структуру, поглинання інфляції або події переоцінки.
Практичний висновок: розбіжність між житлом і золотом повинна розглядатися як сигнал нестабільності. Чим довше вона триває, тим більш ймовірно, що вирішення відбудеться через спотворення, а не через впорядковану адаптацію.
Чому це важливо: Це тип зміни, який виглядає так, ніби "нічого не відбувається" у доларових графіках, в той час як основний режим купівельної спроможності змінюється під вашими ногами.
Виконавче резюме
Рух золота у 2025 році не є спекулятивною подією. Це монетарний сигнал. Житло, коли його розглядати через традиційні доларові лінзи, виглядає стабільним. Коли його розглядати відносно золота — твердого монетарного еталона — житло суттєво знизило свою вартість за дуже короткий проміжок часу. Ця розбіжність є сигналом.
- Житло (Case-Shiller) структурно повільне. Воно адаптується протягом років, а не місяців.
- Золото переоцінюється швидко. Воно випереджає зміни ліквідності та зміни режимів.
- Співвідношення відкриває реальність. Житло, оцінене в золоті, виявляє реальні зміни купівельної спроможності.
- Це дисбаланс на системному рівні. Тверді активи не залишаються так далеко від вирівнювання безкінечно.
Це не прогноз краху ринку житла. Це не стаття про розкрутку золота. Це попередження про те, що відкрився розрив у відносній оцінці — і такі розриви не закриваються тихо.
Підготовка
Спосіб, яким більшість людей відстежують ринок житла, є фундаментально неповним. Вони зосереджуються на щомісячних іпотечних платежах, рівнях ставок, зарплатах і доступності. Ця рамка є дійсною для домогосподарств. Вона не є достатньою для розуміння того, як системи оцінюють активи під час змін монетарного режиму.
Золото знаходиться близько до монетарного шару. Воно реагує рано. Воно переоцінюється швидко. Житло знаходиться на протилежному кінці: повільне, фінансоване, політично захищене та структурно неліквідне. Це створює асиметрію. Коли золото рухається першим, співвідношення рухається першим. Житло реагує пізніше.
Чому це важливо: Коли монетарний шар переоцінюється перед шаром активів, ви отримуєте тимчасову фазу "тихого дисбалансу". Ця фаза є місцем, де формуються найважливіші сигнали.
У 2025 році цей дисбаланс тепер видимий. Питання не в тому, чи існує він. Питання в тому, як він закривається.
Сліпа зона
Більшість учасників ринку думають в ізольованих наративах. Золото "зростає". Житло "недоступне". Акції "стійкі". Кожен актив обговорюється так, ніби він існує у вакуумі.
Ця рамка є фундаментально неповною. Тверді активи існують у відносній системі. Вони можуть розходитися на певний час, але тривала розбіжність завжди створює тиск десь ще в системі — у кредитах, у політиці або в самих цінах активів.
Коли золото переоцінює монетарний шар, воно механічно змінює реальну вартість кожного іншого активу, оціненого в цій валюті. Житло не отримує винятку лише тому, що воно повільно рухається або політично чутливе.
Чому це важливо: Люди зазвичай визнають зміни режиму лише тоді, коли їхній основний актив ламається. Співвідношення дозволяє вам побачити, як ламається ситуація, ще до заголовної події.
Ця динаміка рідко обговорюється, оскільки вона призводить до висновків, які здаються суперечливими. Метрики доступності стверджують, що ціни на житло не можуть зростати. Співвідношення твердих активів говорить, що житло стало дешевим відносно самої грошей. Обидва не можуть бути правдою безкінечно.
Що ми насправді вимірюємо
Точність тут важлива, оскільки неакуратне вимірювання створює хибні висновки.
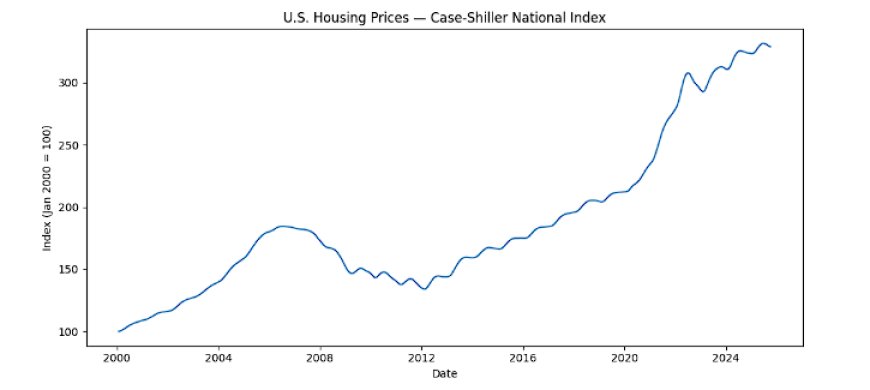
Житло в цьому аналізі представлено Національним індексом цін на житло Case-Shiller (CSUSHPINSA). Це не ціна в доларах і не прогноз. Це довгостроковий індекс, призначений для відстеження широких рухів цін на житло через цикли.
Золото вимірюється в доларах за унцію, використовуючи дані ф'ючерсів, показані в графіках. Серія золота, що показується, є визначеним вікном, а серія житла охоплює більш тривалий горизонт. Співвідношення оцінюється лише там, де обидві серії перетинаються.
Відношення, що розглядається, є простим:
Житло, оцінене в золоті = Індекс Case-Shiller ÷ Ціна золота
Абсолютні одиниці менш важливі, ніж напрямок. Зниження співвідношення означає, що житло втрачає вартість відносно золота — навіть якщо ціни на житло залишаються стабільними або зростають в номінальних термінах.
Чому це важливо: Доларові графіки можуть приховувати реальне перепризначення, оскільки знаменник змінюється. Золото допомагає виявити, коли одиниця обліку перепризначається.
Ось як перепризначення часто відбувається в реальному часі: тихо, через співвідношення, до того, як публічний наратив наздожене.
Аналіз графіків
Кожен графік нижче відповідає на конкретне питання. Разом вони розповідають узгоджену історію.
Чому це важливо: Якщо ви дивитеся лише на Графік 1, ви приходите до висновку, що "нічого не змінилося". Саме так зміни режиму приховуються, поки співвідношення не змусить їх з'явитися на поверхні.
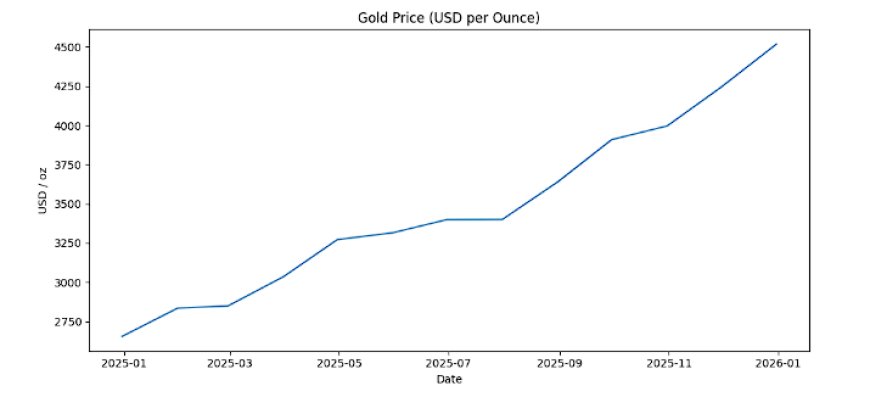
Чому це важливо: Швидкий рух золота — це швидкий рух монетарного шару. Коли це відбувається, повільні активи не можуть залишатися "стабільними" в реальних термінах — вони просто відстають, поки корекція не з'явиться десь ще.
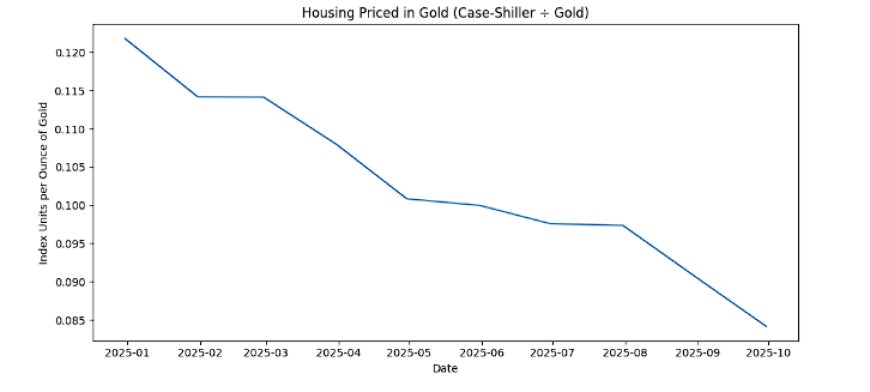
Чому це важливо: Це реальне зниження без краху. Якщо співвідношення продовжує падати, стає все важче для системи вдавати, що житло "стабільне".
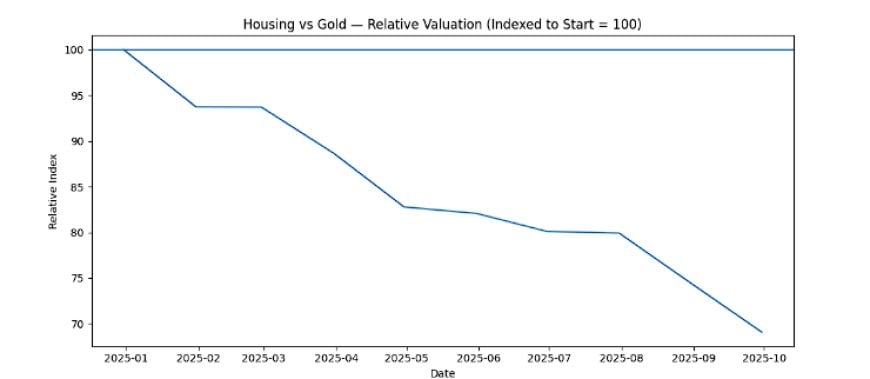
Висновок не в тому, що житло обвалилося. Висновок в тому, що золото рухалося першим — а житло тепер відстає в реальних термінах.
Що насправді означають дані
Найпростіша інтерпретація є найважливішою: за короткий проміжок часу монетарний референтний актив сильно змінився, а повільний фінансований актив — ні. Співвідношення стиснулося. Це стиснення є сигналом того, що система наразі не в балансі.
Якщо ви живете в рамках доступності домогосподарств, це звучить неможливо. Але система не оцінює житло виключно на основі зарплат. Житло є кредитним активом. Це забезпечення. Це політичний об'єкт. У нього є структурна підтримка попиту, якої немає у звичайних споживчих товарах.
Чому це важливо: Питання не в тому, "чи можуть домогосподарства дозволити собі вищі ціни". Питання в тому, "що робить система, коли забезпечення дешевшає відносно грошей, залишаючись дорогим відносно доходів".
Ця суперечність є саме тим місцем, де формуються спотворення: система не може дозволити, щоб житло обвалилося, оскільки це забезпечення, але домогосподарства не можуть суттєво підвищити його ціну, оскільки доходи відстають. Це змушує вирішувати через інші канали.
Чому цей розрив не може тривати
Ось суперечність, яку система повинна вирішити.
Доступність житла погана. Зарплати обмежені. Ставки залишаються високими. З точки зору домогосподарств, вищі ціни на житло здаються неможливими.
Проте, відносно золота — жорсткого монетарного орієнтира — житло стало значно дешевшим.
Тверді активи не залишаються так далеко від балансу безкінечно. Або співвідношення закривається, або тиск зростає в інших частинах системи.
Чому це важливо: Рівновага не є опціональною. Чим довше затримується корекція, тим більше ймовірно, що вона відбудеться через спотворення політики або різке перепризначення.
Ринки не вирішують суперечності через справедливість або консенсус. Вони вирішують їх через перепризначення, політичне втручання, реструктуризацію кредитів або поглинання інфляції.
Як житло все ще перепризначається
Це частина, яка здається нелогічною — і чому більшість людей це відкидає.
“Якщо люди не можуть дозволити собі житло, як може житло дорожчати?”
Тому що ринки не вимагають, щоб зарплати спочатку зростали. Вони вимагають маргінального запиту.
- Кредитна інженерія: довші терміни, субсидії, цільові програми, структури зборів та втручання з боку покупців, які змінюють щомісячні платежі без зміни доступності основної суми в чистому вигляді.
- Інституційний капітал: покупці, які не обмежені зарплатами, розглядають житло як довгострокове сховище вартості, інструмент орендного доходу або заставну експозицію.
- Поглинання інфляції: одиниця обліку знецінюється, тоді як номінальні рівні активів залишаються, що виглядає як “стабільність”, але насправді є передачею в реальних термінах.
- Відносна ротація: капітал спрямовується до активів, які є дешевими відносно твердих грошей, навіть якщо ці активи дорогі відносно доходу.
Жоден з цих результатів не є бажаним. Це просто механізми, які системи історично використовують для закриття оцінкових розривів.
Чому це важливо: Шлях найменшого опору рідко є “ціни падають, поки не повернеться справедливість.” Шлях найменшого опору зазвичай є “структура змінюється, поки ринок не очиститься.”
Механізми вирішення
Є лише кілька способів, як це вирішується. Виберіть свою отруту.
- Зворотне повернення золота: золото повертає рух, і співвідношення знову розширюється, не змінюючи житло. Це найчистіше вирішення, і часто найменш ймовірне на ранній стадії режиму перепризначення грошей.
- Рефляція житла: ціни на житло зростають, не тому що зарплати це виправдовують, а тому що капітал і кредитні структури змушують до корекції.
- Політично обумовлене згладжування: втручання пом'якшують шок доступності, зберігаючи цінності застави. Це часто виглядає як “допомога покупцям”, але структурно це про запобігання знецінення застави.
- Інфляційне закриття: співвідношення закривається, тому що одиниця обліку погіршується, а номінальні рівні підвищуються, тоді як реальна доступність продовжує погіршуватися.
- Стресова подія: якщо жодна зі сторін не рухається чисто, тиск може проявитися в інших місцях — банківській справі, кредитних ринках або примусових ліквідаційних кишенях.
Чому це важливо: Якщо ви не вкажете механізми вирішення, ви опинитеся з розмитими прогнозами катастрофи. Суть тут структурна: система повинна вибрати канал.
Історичний контекст: Як ці розриви вирішуються
Історія послідовна в одному: тривалі розбіжності твердых активів не закінчуються тихо.
Вони зазвичай закінчуються одним з двох способів:
- Упорядковане закриття: повільна нормалізація через зворотне повернення або поступову рефляцію.
- Спотворене закриття: політика, кредитна інженерія або інфляція виконують роботу, оскільки ринок не може очиститися чисто через домогосподарства.
Загальна помилка полягає в тому, щоб припустити, що оскільки результат економічно ірраціональний для домогосподарств, він не може статися. Це не те, як поводиться система. Система діє, щоб зберегти стабільність застави, кредиту та інституційних балансів спочатку. Логіка домогосподарств є вторинною.
Чому це важливо: Житло — це не просто притулок. У сучасних фінансах це інфраструктура застави. Цей єдиний факт змінює, як система реагує під тиском.
Що може зламати цю тезу
Справжня структура включає свої власні режими невдач.
- Золото різко повертається: якщо золото різко повертається, співвідношення може нормалізуватися без руху житла.
- Індекс житла знижується: якщо житло починає знижуватися в індексі, поки золото продовжує зростати, стиснення співвідношення прискорюється, і “розрахунок” стає більш очевидним, швидше.
- Політичний шок в будь-якому напрямку: втручання може затримати вирішення або змінити канал повністю.
- Кредитна подія: якщо кредит ламається, система може бути змушена перейти до закриття в стилі ліквідації замість інженерного закриття.
Чому це важливо: Знання режимів невдач запобігає перетворенню сигналу режиму на релігію. Мета — позиціонування, а не поклоніння.
На що звернути увагу далі
Якщо ця розбіжність важлива, вона врешті-решт проявиться в спостережуваних точках стресу. Ось на що слід звернути увагу.
- Моментум житла: чи прискорюється, досягає плато або знижується індекс Case-Shiller.
- Продовження золота: чи консолідується золото, чи продовжує зниження цін.
- Монетарна політика та структура іпотеки: будь-яка зміна, що впливає на розрахунок щомісячних платежів, є сигналом про інженерне закриття.
- Кредитні спреди та баланси банків: житло є заставою. Стрес застави з'являється першим у кредитній системі.
- Політичні повідомлення: коли "доступність" стає терміновою темою для обговорення, це зазвичай означає, що стабільність захищається за лаштунками.
Чому це важливо: Співвідношення є раннім попередженням. Список спостереження — це місце, де ви підтверджуєте, що система почала обирати канал вирішення.
Лінза Патерн Нексус
Золото рухається першим, оскільки воно найближче до монетарного шару. Житло рухається останнім, оскільки воно повільне, важко забезпечене та політичне.
Коли співвідношення між ними рухається різко, це не випадково. Це ранній сигнал про те, що десь у системі відбувається корекція.
Це не сигнал про час. Це сигнал режиму. Сигнали режиму не зникають тихо — вони змушують до корекції.
Часті запитання
Ви кажете, що житло ось-ось впаде?
Ні. Житло може залишатися на високому рівні в номінальних термінах, в той час як все ще втрачає вартість відносно золота. Це оцінка відносної вартості, а не прогноз падіння.
Чи є золото "справжньою" одиницею обліку?
Ні. Золото є еталоном. Воно корисне саме тому, що допомагає виявити, коли валюта переоцінюється.
Хіба це не короткий часовий проміжок даних?
Так — і саме тому це важливо. Швидкість руху є сигналом. Повільні активи рідко переоцінюються в реальних термінах так швидко без подальших наслідків.
Чи може золото впасти і вирішити це?
Так. Відхилення можуть закриватися з будь-якого боку. Суть у тому, що відхилення існує, і система врешті-решт повинна вибрати канал для його закриття.
Це прогноз?
Ні. Це рамка для виявлення дисбалансу. Час і шлях залишаються невизначеними. Умови режиму видимі.
Article overview
Перепризначення золота у 2025 році не сталося в ізоляції. Вимірюючи в золоті, житло в США тихо втратило 40–50% своєї вартості без номінального краху. Ця стаття аналізує розбіжність у твердій власності, чому вона не може тривати, і як житло може перепризначитися незважаючи на погану доступність.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Housing in 2026: Prices Are High, but the Market Is Barely Moving
The July Case-Shiller index reached another nominal high, but inflation, financing costs and weak sales tell a different story for the marg…
3 shared topics, 1 shared asset, same research avenue.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
5 shared topics.
Тверді активи слідують за ліквідністю, а не за інфляцією? Повна реконструкція даних — оновлення 2026 року
Реконструкція ліквідності ФРС, золота, житла та даних NASDAQ за 2003–2026 роки, плюс експериментальний індекс ліквідності з додаванням стей…
4 shared topics, 1 shared asset.
Очікувані продажі житла підтверджують ротацію в активи з реальним забезпеченням — це не "сюрприз" у сфері житла.
У листопаді продажі будинків у стані очікування зросли на 3,3% в порівнянні з попереднім місяцем і на 2,6% в порівнянні з минулим роком, пі…
5 shared topics, same research avenue.
Жовтень 2025: Житло, Багатство та Зворотний Переворот Процентних Ставок
Доступність житла та тенденції багатства – Жовтень 2025 року, детальний аналіз того, як зниження процентних ставок, зменшення інфляції та з…
5 shared topics, same research avenue.
Оновлення сантехніки (2003–2025) Q4 2025 + 26 січня
Повна перебудова ліквіднісної структури Pattern Nexus з використанням даних наприкінці місяця, z-оцінок та композиту PCA (WALCL, TGA, RRP, …
3 shared topics, 1 shared asset.
Диференціал Wealth-Engine: Збереження твердих активів проти множення на основі важелів
Чисте, орієнтоване на цифри порівняння $500,000, виділених на золото, в порівнянні з тими ж $500,000, вкладеними в оренду односімейних буди…
4 shared topics, same research avenue.
Житло є метою: Гра на стиснення іпотечних ставок 2026 року
Директива Трампа для Fannie та Freddie купити $200B у іпотечних облігаціях, на фоні все ще знижуючих ставок, сигналізує про явну спробу зме…
2 shared topics, 1 shared asset, same research avenue.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.