

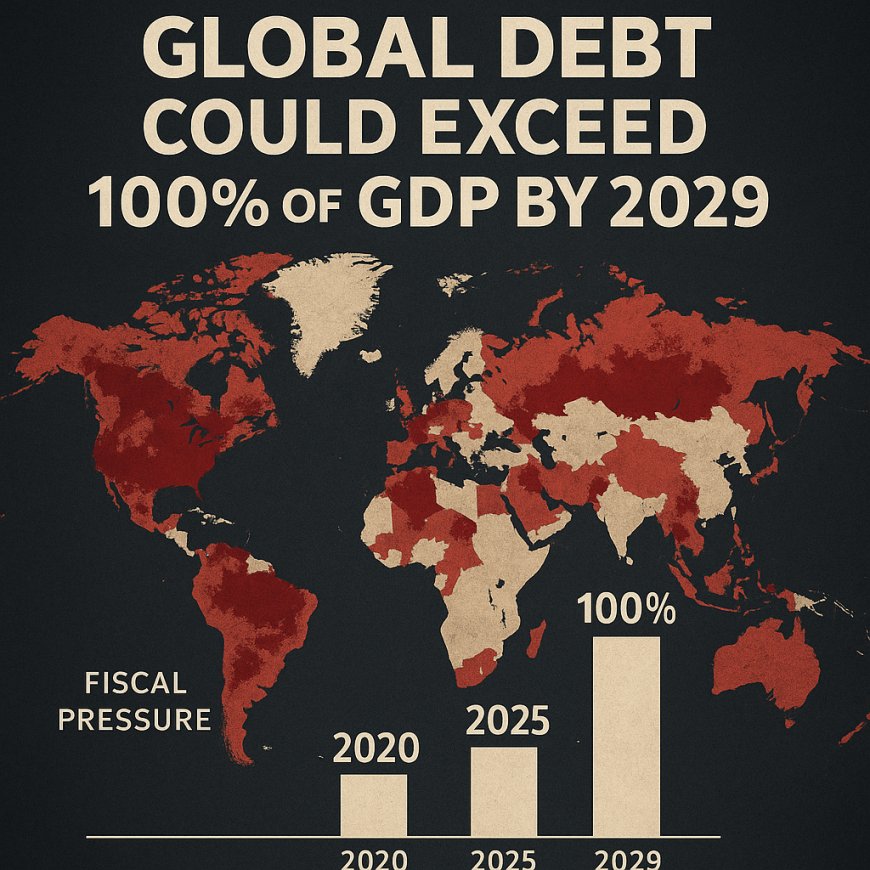
🧭 МВФ попереджає, що глобальний борг може перевищити 100% ВВП до 2029 року
Останній Фіскальний монітор МВФ попереджає, що світовий державний борг може перевищити 100 відсотків ВВП до 2029 року — поріг, який не спостерігався з часів після Другої світової війни. За цифрами хо…
In this article 2 sections
МВФ попереджає, що глобальний борг може перевищити 100% ВВП до 2029 року
Фіскальний монітор 2025 року Міжнародного валютного фонду не приховує правди. Глобальний державний борг, який вже коливається навколо 93 відсотків ВВП, прогнозується, що перевищить позначку 100 відсотків до 2029 року — і може зрости до 123 відсотків у стресовому сценарії. Це більше ніж 100 трильйонів доларів колективних зобов'язань, які зростають швидше, ніж продуктивна спроможність світу. На перший погляд, це виглядає як абстрактна проблема для економістів. Але борг, насправді, є архітектурою нашого сучасного життя — адже кожен долар, позичений урядом, стає ліквідністю для когось іншого.

У своїй основі борг — це не просто позика — це обіцянка майбутньої ліквідності. Коли уряди мають дефіцити, вони випускають облігації; коли інвестори купують ці облігації, надходження йдуть в економіку у вигляді витрат. Ці витрати стають доходом для бізнесу, заробітною платою для працівників і депозитами для банків. Іншими словами, борг — це гроші — не за формою, а за функцією. Він змащує механізми сучасних фінансів, дозволяючи вразливій системі виглядати стабільною. Проблема не в тому, що світ позичає; проблема в тому, що він не може зупинитися. Кожне уповільнення ліквідності зрештою викликає кризу, а кожна криза вимагає більше боргу для виправлення попередньої.
Попередження МВФ про те, що загальний борг перевищить 100 відсотків ВВП до 2029 року, не є сюрпризом — це неминучість. З 2008 року глобальна економіка стала залежною від важелів. Уряди виявили, що дешева позика може купити політичну стабільність і економічне зростання одночасно. Центральні банки дізналися, що найпростіший спосіб запобігти дефляції — це залити систему ліквідністю, навіть якщо ця ліквідність ніколи не досягає середньостатистичної людини відразу. Спочатку вона заповнює резервуари банків і установ. Вони використовують її для купівлі активів — облігацій, акцій, нерухомості, товарів — підвищуючи оцінки і збагачуючи тих, хто вже найближчий до фінансового трубопроводу. Лише після того, як ціни на активи стабілізуються або просочаться через заробітну плату, кредитування та споживання, інфляція з'являється на головній вулиці. До того часу причина і наслідок стають розділеними роками — залишаючи людей в замішанні, чому ціни на продукти, житло або страхові внески подвоїлися, тоді як їхній дохід ледве змінюється.
Цей часовий лаг є критичним. Коли Федеральна резервна система або Європейський центральний банк додають ліквідність, щоб заспокоїти ринки, вони роблять це, купуючи облігації або приймаючи їх як заставу в операціях репо. Це вводить резерви в банківську систему — не безпосередньо в руки споживачів. Банки потім вирішують, що робити з цією новою ліквідністю: вони можуть позичати її, зберігати в державних облігаціях або використовувати для спекуляцій на ризикових активах. Якщо вони активно позичають, швидкість грошей зростає, і інфляція з'являється швидко. Якщо вони накопичують її або переробляють у купівлю активів, інфляція затримується — але замість цього формуються бульбашки активів. Зрештою, ці бульбашки стають системними, і коли вони лопаються, центральні банки знову реагують ще більшою ліквідністю. Це цикл реакції, замаскований під управління.
Числа МВФ показують, що вартість обслуговування боргу зараз зростає швидше, ніж ВВП у більш ніж половині економік світу. Це вперше в сучасній історії. Оскільки витрати на відсотки зростають, уряди повинні позичати більше, щоб покрити витрати на попередні позики — ускладнюючи проблему. У Сполучених Штатах річний рахунок відсотків Міністерства фінансів перевищить один трильйон доларів у 2026 році. Японія вже витрачає майже половину своїх податкових надходжень на обслуговування боргу. Європа, обмежена імпортом енергії та старіючим населенням, йде слідом. Це не подія ліквідності — це структурне затримання. І єдиний вихід — це інфляція, яка з часом знецінює реальну вартість цього боргу.
МВФ не говорить про це прямо, але моделі установи неявно припускають, що інфляція залишиться вище довепандемічних норм протягом решти десятиліття. Це не недолік — це особливість. Помірна інфляція дозволяє співвідношенню боргу до ВВП знижуватися в реальному вираженні, навіть коли номінальний борг зростає. Це та ж стратегія, що використовувалася після Другої світової війни: утримувати ставки нижче інфляції, зростати номінальний ВВП через інвестиції та повільно знецінювати борг. Але світ сьогодні інший — глобальні капіталовкладення рухаються миттєво, ланцюги постачання оцифровані, а інфляція просочується через кордони, як вода через пісок. Ви не можете стримувати ціновий тиск в одній країні, не впливаючи на іншу.
Результат — дивна рівновага. Центральні банки на папері посилюють контроль, але глобальна база ліквідності продовжує розширюватися через задні двері — валютні свопи, репо-фасиліті та застави цифрових активів. Банк міжнародних розрахунків називає це "еластичністю ліквідності через кордони". Простими словами, це означає, що коли одна країна занадто сильно посилює контроль, інша послаблює, і ліквідність просто знаходить шлях найменшого опору. Фінансова система поводиться як живий організм, що шукає баланс. Кожне введення ліквідності десь створює інфляцію десь ще — не відразу, але неминуче.
Середня людина не бачить цей процес безпосередньо. Вони відчувають його через кілька років, коли вартість життя підвищується до нової грошової бази. До того часу наратив зміщується: політики звинувачують ланцюги постачання, корпорації або іноземні війни, але справжнім рушієм завжди залишається одне — ліквідність. Коли занадто багато грошей переслідує занадто мало активів, ціни зростають. Коли ці активи концентруються на ринках, ми називаємо це бульбашкою. Коли це переходить у споживання, ми називаємо це інфляцією. У будь-якому випадку результат залишається тим самим: ерозія купівельної спроможності.
Фіскальний монітор МВФ фіксує цю динаміку, не формулюючи її повністю. Він зазначає, що фіскальна політика та монетарна політика стають все більш переплетеними, оскільки центральні банки фактично фінансують урядові дефіцити через операції з балансом. Тобто, центральні банки купують те, що випускають уряди, утримуючи доходність штучно низькою для збереження стабільності. Але стабільність має свою ціну: чим довше ставки залишаються зниженими, тим більше спекулятивної поведінки накопичується в приватному секторі. Коли ці тиски розслабляються, як це сталося в 2008 році і знову в 2020 році, відповідь вимагає ще більшого розширення ліквідності, ніж раніше.
У старому світі накопичення боргу було випадковою необхідністю; у новому — це основа глобальної економіки. Сучасний капіталізм функціонує на створенні кредиту — і уряди стали остаточним контрагентом. Коли приватний борг обвалюється, державний борг розширюється, щоб його поглинути. Коли споживання знижується, фіскальний стимул його замінює. Ось чому попередження МВФ про стійкість звучать порожньо: система не може вижити без тієї самої важелі, яку вона засуджує.
Що робить цей цикл більш небезпечним зараз, так це те, що ліквідність стає цифровою. Проекти, такі як токенізований ETF казначейства BlackRock та програмовані доларові фонди Circle, є ранніми прототипами того, що незабаром стане глобальною мережею токенізованих боргових інструментів. Ці активи можуть переміщатися миттєво, розраховуватися глобально і торгуватися або використовуватися як забезпечення 24/7. На поверхні це виглядає ефективно — і це так. Але ефективність у фінансах часто означає крихкість у людських термінах. Коли ліквідність може рухатися зі швидкістю коду, паніка може також. І коли інфляція нарешті наздожене, вона прийде швидше, ніж будь-коли раніше.
Те, що МВФ називає "фіскальною корекцією", насправді є контрольованим відступом — поступовим прийняттям того, що світ не може погасити свій борг, лише перекочувати його, перепризначати та переформатовувати. Цей процес перепризначення — це те, що звичайні люди відчувають як волатильність, вищі витрати або повільніший ріст зарплат. Кожен долар, який уряди вводять у систему для стабілізації ринків, врешті-решт проявляється як вища базова вартість життя. Затримка між створенням ліквідності та передачею цін може зайняти місяці або роки, але напрямок залишається постійним. Ліквідність не зникає; вона мігрує.
Якщо є урок у попередженні МВФ, то це не те, що борг є вроджено злим. Це те, що борг, як тільки його звільнити, трансформує тканину суспільства. Він перерозподіляє багатство вгору під час розширення і вниз під час інфляції. Він винагороджує спекуляцію замість виробництва, короткострокову оптимізацію замість довгострокової стійкості. І все це робить тихо — через цифри та політики, які більшість людей ніколи не читає, але наслідки яких вони відчувають щодня.
Світ перетне поріг 100 відсотків глобального боргу до ВВП задовго до 2029 року. Прогноз МВФ є консервативним; реальна крива експоненціальна. І поки економісти сперечаються про стійкість, правда простіша: сам борг тепер є системою. Кожне підвищення ставки, кожна операція репо, кожен аукціон казначейства — це рядок коду в набагато більшій операційній системі — такій, що обмінює стабільність сьогодні на волатильність завтра. І ця волатильність, коли вона досягає середньої людини, не виглядає як крах ринку; вона виглядає як вища оренда, вищі ціни на їжу і відчуття, що, незважаючи на те, як важко вони працюють, гроші просто не йдуть так далеко, як раніше.
Борг не є кризою. Ліквідність є. І ліквідність завжди знаходить шлях — поки не знайде.
Джерела та подальше читання
- Фіскальний монітор МВФ 2025
- База даних загального державного боргу ОЕСР
- Звіт BIS Project Guardian (2024)
- BlackRock та Circle — Оголошення про токенізоване казначейство
- Reuters — Прогноз глобального боргу МВФ (2025)
- Financial Times — Аналіз глобального фіскального монітора
#МВФ #ГлобальнийБорг #Ліквідність #ФіскальнаПолітика #Інфляція #Макроекономіка #PatternNexus
Article overview
Останній Фіскальний монітор МВФ попереджає, що світовий державний борг може перевищити 100 відсотків ВВП до 2029 року — поріг, який не спостерігався з часів після Другої світової війни. За цифрами ховається структурна проблема: сучасні економіки залежні від зростання, фінансованого боргом, і фіскальна архітектура світу входить у критичну фазу.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Долар не руйнується — він еволюціонує
Долар не вмирає — він оновлюється. США перетворюють зобов'язання на глобально затребуване забезпечення (казначейські облігації), підкріплен…
Новий американський крипто- порядок: Як виконавчі дії Трампа, стратегія Міністерства фінансів та узгодження Федеральної резервної системи перепрограмовують доларовий устрій
Сполучені Штати тихо перейшли від обмеження криптовалюти до її поглинання. Стратегічний біткоїн-резерв Трампа, запаси цифрових активів, зак…
QE 2026, Фаза Два: Коли Довгий Кінець Силує Контроль Тривалості
Федеральна резервна система вже завершила кількісне пом'якшення (QT) і розширила володіння казначейськими цінними паперами через покупки, з…
Чому ФРС намагатиметься зберегти QE малим — і чому це не спрацює у 2026 році
Федрезерв намагатиметься зберегти QE "легким" у 2026 році, щоб захистити довіру до інфляції та уникнути негативної реакції. Але сучасна рин…
Трамп підписує масштабний указ про штучний інтелект: федеральне пріоритетне регулювання, посилення державного законодавства та новий стек потужностей ШІ
Президент Трамп підписує всеосяжний виконавчий указ щодо ШІ, який націлений на регулювання на рівні штатів, створює механізми судового розг…
Федеральна резервна система Уорша та війна з балансом: чому "зниження ставок" все ще може означати "обмежену ліквідність"
Системи Pattern Nexus читають про дебати щодо нової політики ФРС: підлога проти коридору, резерви репо, постачання казначейських облігацій …
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.