

QT закінчується, ліквідність повертається: чому 2026 рік майже напевно стане наступним циклом розширення балансу
Кількісне жорстке скорочення закінчується 1 грудня, і система показує, що резерви вже близькі до дефіциту. Ця стаття пояснює, чому 2026 рік формує наступний великий цикл ін'єкцій ліквідності, зумовле…
In this article 30 sections
Чому 2026 рік майже напевно стане наступним циклом ін'єкцій ліквідності
QT закінчується не тому, що ФРС "вирішила" його закінчити — а тому, що система вичерпала резерви. 2026 рік — це рік, коли балансування сил у системі вимагатиме розширення балансу.
На цій сторінці
- QT завжди був обмежений у часі
- Обвал ON RRP
- Визнання ФРС обмежень
- Закінчення QT = дефіцит резервів
- Математика резервів
- Ризик розподілу резервів
- Ланцюгова реакція ліквідності
- 2019 рік як шаблон
- Чому 2026 рік — це переломний момент
- Тиск емісії казначейських облігацій
- Математика емісії за QE-2026
- Фінансові ринки під тиском
- 2022 → 2026 Карта ліквідності
- Сценарії 2026 року
- Як виглядатиме QE у 2026 році
- Чому не 2025 або 2027
- Лінза Pattern Nexus
- Ера токенізованих резервів
- Посібник Pattern Nexus
- Часті запитання: ключові концепції
- Система завжди перемагає
QT завжди був обмежений у часі — тому що система обмежена резервами
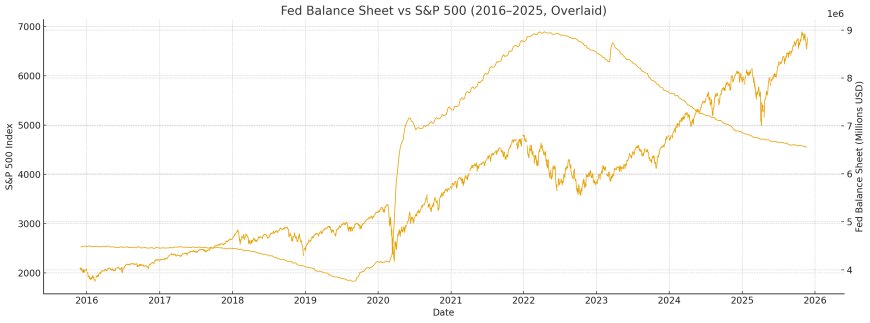
Коли QT почався в середині 2022 року, більшість аналітиків сприймали його як довгостроковий реверс QE. Це ніколи не було можливим. Не в системі дна.
У сучасному режимі після 2008 року:
- Резерви є базовим шаром усієї фінансової системи
- Банки вимагають резерви для розрахунків
- Грошові ринкові фонди конкурують з банками за ліквідність
- ON RRP діє як "буфер надлишкової ліквідності"
- QT висмоктує резерви непрямо — поки ON RRP не досягне нуля
Отже, QT міг продовжуватися лише доти, поки існував ON RRP. Цей буфер тепер зник.
Ось чому весь фінал був передбачуваним за кілька років наперед.
Обвал ON RRP був точкою неповернення
ON RRP впав з $2.3 трильйона (2022) → ~$0 (2025), висмоктаний емісією облігацій та грошовими ринковими потоками.
- Облігації пропонували вищі доходи → грошові фонди залишили ON RRP
- QT продовжував висмоктувати резерви
- Дилери досягли меж балансу
- Внутрішні ліквідні підлоги банків наблизилися до межі
Це був запал. Оголошення про закінчення QT стало вибухом.
Офіційні особи ФРС тепер явно визнають обмеження
ФРС практично кричала про попередження протягом 18 місяців — ніхто не слухав.
Jerome Powell: “We will stop runoff when reserves are somewhat above ample. We will not return to 2019 conditions.”John Williams: “We monitor the distribution of reserves. When the buffer shrinks, QT must slow.”Lorie Logan: “QT must adjust when funding conditions tighten.”Це не думки — це механічні описи.
Закінчення QT 1 грудня — це офіційне визнання дефіциту резервів
Баланс скоротився з ~35% до ~22% ВВП — майже точно до рівня, на якому почалася криза репо 2019 року. Сигнали тепер відповідають цьому періоду:
- ON RRP: ≈ 0
- Резерви банків: стабільні
- Емісія: екстремальна
- Баланс дилерів: насичений
- Спреди фінансування: зміцнюються
- Переробка застави: під тиском
Математика резервів, яка гарантувала, що QT не може продовжуватися
Резерви — це те, що залишається після того, як ФРС виконає свої зобов'язання:
Ось чому QT має жорстку зупинку:
- Готівка завжди зростає
- TGA зростає з емісією
- ON RRP обвалився
- Інші зобов'язання коливаються вгору
- QT зменшував активи ФРС
Це загнало резерви в кут.
Схований ризик: розподіл резервів між банками
Загальні резерви не мають значення, якщо вони заблоковані в неправильних банках. Це був урок вересня 2019 року.
- Резерви зосереджені в кількох мегабанках
- Критично важливі розрахункові банки вичерпалися
- Репо-кредитування зупинено
- Ставки зросли з 2% до 10%
Ланцюгова реакція ліквідності вже в русі
- ON RRP виснажується → немає буфера
- Грошові фонди переслідують облігації → банки втрачають депозити
- Фінансування репо зростає → дилери досягають межі потужності
- Випуск казначейських облігацій зростає → застави накопичуються
- Ринки фінансування звужуються → спреди розширюються
- Резерви падають до підлог → ризик розрахунків зростає
- ФРС змушена постачати резерви → QT закінчується
2019: План дій на наступне
Практично кожна структурна змінна сьогодні гірша, ніж у 2019 році:
| 2019 | 2026 |
|---|---|
| ON RRP низький | ON RRP нульовий |
| Потужність дилерів обмежена | Потужність дилерів досягла максимуму |
| Випуск підвищений | Випуск рекордний |
| QT тривав занадто довго | QT тривав до підлоги |
| Резерви нерівномірні | Резерви надзвичайно нерівномірні |
| Втручання ФРС реактивне | Втручання ФРС буде проактивним |
Чому 2026 рік є роком з найвищою ймовірністю розширення ліквідності
Кілька циклів перетинаються:
- Випуск казначейських облігацій досягає піку
- QT закінчується
- Попит на резерви зростає
- Зниження ставок збільшує волатильність
- Тиск на фінансування знову з'являється
Випуск казначейських облігацій сам по собі змушує закінчити QT
- $1.6–$1.9T на рік у новому випуску
- $8–$9T в облігаціях, що підлягають погашенню
- Короткі терміни погіршують ризик погашення
Математика випуску: Цифри за QE-2026
Система має просте обмеження:
- Дилери мають обмежений простір на балансі
- Банки мають внутрішні ліквідні підлоги
- Грошові фонди виснажують депозити через облігації
- TGA поглинає ліквідність під час хвиль випуску
Ринки фінансування не можуть впоратися з нестачею резервів
Коли резерви падають занадто низько:
- ставки репо різко зростають
- ланцюги застави скорочуються
- спреди фінансування розширюються
- дилери перестають поглинати заставу
- з'являються ризики розрахунків
Карта ліквідного циклу 2022 → 2026
- 2022: QT починається — скорочення починається повільно на фоні величезного буфера ON RRP.
- 2022–2023: ON RRP поступово виснажується, оскільки грошові ринкові фонди переходять до кращих доходів.
- 2023–2024: Облігації конкурують з RRP → швидке зменшення "надмірної ліквідності".
- 2024–2025: Насичення дилерів зростає, оскільки випуск залишається великим, а простір на балансі заповнюється.
- Наприкінці 2025: ON RRP ~0 — система втрачає свій буфер; подальший QT тепер безпосередньо впливає на резерви банків.
- 1 грудня 2025: QT закінчується — ФРС тихо визнає, що досягла резервної підлоги.
- На початку 2026: Починаються зниження ставок → волатильність резервів зростає, оскільки політична позиція змінюється.
- Середина 2026: Випуск казначейських облігацій різко зростає в системі з тонкими резервами та насиченими дилерами.
- Наприкінці 2026: З'являється тиск на фінансування — ринки репо та облігацій починають звужуватися.
- 2026–2027: ФРС розширює баланс через "технічне зростання балансу", щоб відновити буфер з достатніми резервами.
Сценарії 2026 року: Базовий, Стресовий, Перегрів
| Сценарій | Опис | Дії ФРС | Результат на ринку |
|---|---|---|---|
| Базовий сценарій | Випуск великий, але впорядкований | Покупки облігацій, реінвестування, використання SRF | Стабільні доходності, підтримка ризикових активів |
| Стресовий сценарій | Розширення спредів фінансування; нестабільність репо | Прямі покупки + високе використання SRF | Різкий ріст цін на облігації; зниження волатильності |
| Сценарій перегріву | Енергетичний шок + тиск на випуск | Цілеспрямована ліквідність, але повільніші скорочення | Крива загострюється; вища волатильність |
Як виглядатиме QE у 2026 році (це не буде називатися QE)
1. Покупки казначейських векселів
Впроваджує резерви без спотворення довгострокових доходностей.
2. Завершення QT & реінвестування погашень
Тиха, механічна експансія балансу.
3. Постійний репо-фонд (SRF)
Резерви на запит — внутрішньоденний клапан ліквідності.
4. Прямі покупки під час стресу
Тільки якщо репо різко зросте або фінансування зламається.
Чому не 2025 — і чому точно не 2027
Чому не 2025?
- QT закінчується наприкінці 2025 року
- Резерви стабілізуються, але не зростають
- Скорочення ставок починається на початку 2026 року
- Тиск на випуск досягає піку в середині 2026 року
Чому не 2027?
- Стрес виникає раніше, оскільки попит на випуск і резерви стикаються в 2026 році
- Резерви потрібні до випуску, а не після того, як система зламається
Лінза Pattern Nexus: Ліквідність не є стимулом — це інфраструктура
Це світогляд, який більшість аналітиків пропускає.
Резерви забезпечують:
- Врегулювання
- Переробка застави
- Фінансування репо
- Аукціони казначейських облігацій
- Корпоративні грошові операції
Без резервів нічого з цього не працює.
Ера токенізованих резервів: Мета-структура
Це безпосередньо пов'язано з нашою більшою тезою PN:
Індустріалізація ШІ, енергетична інфраструктура та глобалізація долара ще більше посилюють попит на резерви.
Система завжди перемагає
Забудьте про наратив. Забудьте про ідеологію.
QT закінчено. Розширення ліквідності — наступне. 2026 рік — це рік, коли це стане неминучим.
Лінза Pattern Nexus: Що це насправді означає для 2026–2028 років
Через лінзу Pattern Nexus це не про те, щоб вгадати, що "хоче" Пауелл або чи схиляється FOMC до яструбів чи голубів. Це про спостереження за кількома трубами, які насправді керують циклом:
- ON RRP: Вже на нулі. Немає залишкового буфера, який можна було б зняти.
- Резерви банків: Плоскі біля дна. Будь-який новий стрес вимагатиме ін'єкцій, а не більше відтоку.
- Випуск і рефінансування казначейських облігацій: Прискорюється через 2026–2027 роки в систему, яка вже обмежена балансом.
- Метрики балансу дилерів: Перший реальний знак того, що труби забиваються.
- Використання SRF та "технічні" операції: Секретний канал, де QE-2026 з'явиться, не називаючись QE.
У рамках Pattern Nexus цей цикл ліквідності також безпосередньо пов'язаний з більшими тезами:
- Ера токенізованих резервів: Казначейські облігації + резерви стають основним стеком застави як для банків, так і для ончейн рейок.
- Індустріальний маховик ШІ / енергії: Будівництво з великими капітальними витратами посилює створення кредиту і, в свою чергу, потреби в резерві.
- Всеоб'ємний бульбашка III: Кожна спроба "нормалізувати" баланс стикається з тією ж структурною стіною: дефіцитом резервів проти реальності випуску.
З цього моменту план Pattern Nexus простий:
- Слідкуйте за ON RRP + резервами разом, а не ізольовано.
- Картографуйте графіки випуску відповідно до потужності дилерів та активності SRF.
- Ставтеся до кожного “технічного коригування балансу” як до частини QE-2026, незалежно від того, як це називають.
- Формуйте угоди та макроогляди навколо ліквідності як інфраструктури, а не як одноразових стимулюючих подій.
Часті запитання: терміни та концепції, які більшість читачів не зрозуміє
Що таке ON RRP?
“Нічна зворотна репо-угода.” Це місце, де фонди грошового ринку можуть залишати готівку в ФРС на ніч за гарантованою ставкою.
Що таке “резерви”?
Електронні гроші, які банки тримають у Федеральній резервній системі. Вони є основним активом для розрахунків у всій фінансовій системі.
Що означає “достатні резерви”?
Це рівень резервів, при якому банки відчувають себе комфортно, здійснюючи платежі, позичаючи в репо та беручи забезпечення без стресу.
Чому важливо, що ON RRP досягає нуля?
Тому що ON RRP є буфером, який дозволяє QT безпечно знижувати резерви. Коли його немає, QT безпосередньо знижує резерви банків.
Що таке TGA?
Генеральний рахунок Казначейства — це поточний рахунок Міністерства фінансів США у ФРС. Коли він зростає, резерви зменшуються. Коли він зменшується, резерви зростають.
Що таке Постійна репо-угода (SRF)?
Постійна програма ФРС, яка надає банкам і дилерам доступ до резервів за фіксованою ставкою.
Що таке дилер?
Первинні дилери — це великі фінансові установи, які зобов'язані брати участь у кожному аукціоні Казначейства та розподіляти державний борг на ринках.
Чому дилери важливі для ліквідності?
Дилери повинні брати державні облігації на свої баланси перед їх продажем. Якщо їхні баланси заповнені, аукціони зриваються.
Що таке забезпечення?
Активи — зазвичай державні облігації — які закладаються в репо-позиках для забезпечення короткострокового фінансування.
Що таке репо?
Ринок угод зворотного викупу — основна система, яка дозволяє установам позичати та позичати трильйони щодня, використовуючи державні облігації як забезпечення.
Що означає “насичення дилерів”?
Коли у дилерів більше немає місця на їхніх балансах для прийняття державних облігацій, навіть якщо вони цього хочуть.
Що таке “недостатність резервів”?
Коли система не має достатньо резервів для комфортного здійснення платежів, фінансування дилерів або поглинання нового випуску.
Чому випуск Казначейства змушує ФРС діяти?
Тому що масовий випуск вимагає масивного простору на балансі. Приватні ринки не мають його. ФРС повинна постачати резерви, щоб звільнити місце.
Що таке “технічне зростання балансу”?
Улюблений термін ФРС для збільшення резервів без називання цього QE.
Чи є це інфляційним QE?
Ні. Це управління резервами, щоб не дати ринкам фінансування зірватися. Не накачування цін активів.
Чому ФРС уникає слова “QE”?
Тому що QE є політично токсичним, але ін'єкції резервів механічно неминучі. Тому вони змінюють назву.
Чому QT не може продовжуватися?
Тому що більше немає надлишкової ліквідності, яку можна було б вивести. ON RRP порожній. Банки на підлозі. Дилери заповнені.
Отже, чи гарантоване QE у 2026 році?
Нічого не гарантовано, але система робить це найімовірнішим результатом серед усіх майбутніх сценаріїв.
Джерела
Article overview
Кількісне жорстке скорочення закінчується 1 грудня, і система показує, що резерви вже близькі до дефіциту. Ця стаття пояснює, чому 2026 рік формує наступний великий цикл ін'єкцій ліквідності, зумовлений значним випуском облігацій Казначейства, попитом на резерви та змінами в політиці ФРС.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фед just підвищив до 5% на 10 років: чому наступний цикл ліквідності може настати швидше
Федеральна резервна система щойно підвищила цільову ставку федеральних фондів до 3.75%–4.00%, тоді як 10-річні облігації закрилися на рівні…
6 shared topics.
Схований запас єни: FIMA, створення долара та ринок облігацій Міністерства фінансів
Інтервенція Японії в 2026 році в єнах була величезною, але дані балансу Федеральної резервної системи показують, що FIMA не використовувала…
10 shared topics.
Військова машина нафтових запасів: Як довго глобальний буфер може витримати
Повна реконструкція Pattern Nexus запасів нафти США та світу з 1970-х років до шоку війни 2026 року, включаючи оригінальні регресії, сценар…
7 shared topics.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
8 shared topics.
Попередження ЄЦБ про фінансову стабільність: Чому майже нульовий CISS є небезпечним
ЄЦБ щойно випустив попередження про фінансову стабільність, тоді як його індекс системного стресу (CISS) знаходиться близько нуля. Цей звіт…
5 shared topics.
Перевантажена боргова економіка: як стрибок на 1 трильйон доларів затягує петлю на домогосподарствах, бізнесі та зростанні
США додали $1T нових боргів всього за 82 дні. Ось як зростання федеральних, домашніх, бізнесових та державних боргів перевантажує економіку…
6 shared topics.
Рецесії не є кризою — вони є тригером
Рецесії не є катастрофою — вони є механічним поворотом, який перевертає сучасну доларову систему з скорочення назад у розширення ліквідност…
12 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.