

Рецесії не є кризою — вони є тригером
Рецесії не є катастрофою — вони є механічним поворотом, який перевертає сучасну доларову систему з скорочення назад у розширення ліквідності. Глибоке занурення в те, чому пророки загибелі неправильно…
In this article 27 sections
Рецесії не є кризою — вони є тригером
Чому пророки загибелі продовжують неправильно читати цикл, чому Альберт Едвардс не зовсім неправий, але дивиться на неправильний рівень, і чому рецесії є механічним поворотом у наступний режим ліквідності — а не кінець світу.
На цій сторінці
- Велике непорозуміння в сучасній макроекономіці
- Нові пророки доткомів і їхня сліпа пляма
- Наративна макроекономіка проти механічної макроекономіки
- Рецесії як структурні контрольні точки, а не катастрофи
- Історичний шаблон: 2000, 2008, 2020
- Всередині інфраструктури: резерви, забезпечення та стіна QT
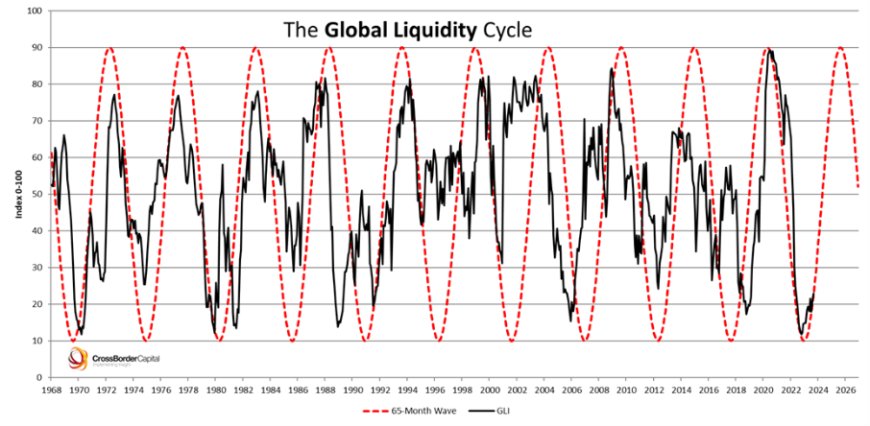
- Як рецесії насправді запускають цикли ліквідності
- Чому 2026 рік є структурним поворотом, а не просто відчуттям
- AI–Енергія–Ліквідність: маховик за наступним режимом
- Що це означає для інвесторів, працівників і домогосподарств
- Висновок: Рецесія як портал, а не апокаліпсис
Велике непорозуміння в сучасній макроекономіці
Кожен цикл має своїх пророків загибелі. Наприкінці 1990-х вони попереджали, що божевілля інтернету закінчиться погано. У середині 2000-х це були люди, які кричали про житло. Сьогодні це знайомий склад ветеранів-стратегів — включаючи деякі з тих же імен з епохи доткомів — які стверджують, що Сполучені Штати наближаються до ще більшої кризи, ніж у 2000 або 2008 роках.
Один з цих голосів — стратег епохи доткомів, якого часто вважають тим, хто "передбачив" технологічний бульбашку перед її лопанням. Сьогодні він знову в заголовках, попереджаючи, що цього разу гірше: оцінки є непристойними, борг вийшов з-під контролю, політика зламано, а середній клас виснажений. З цієї точки зору рецесія виглядає як фінальний акт — момент, коли всі надмірності та заперечення нарешті наздоганяють систему.
Ця стаття про цю різницю.
Мова не йде про те, чи є економіка "сильною" чи "слабкою", чи варто вам відчувати оптимізм або песимізм, чи буде один знаменитий стратег знову "правим". Мова йде про щось простіше і важливіше:
- Що насправді керує глобальною доларовою системою на машинному рівні.
- Чому рецесії продовжують з'являтися в точках, де ліквідні режими перевертаються.
- Чому зосередження на рецесії як на кінці історії пропускає справжній механізм, який змушує змінювати політику.
- Чому 2026 рік не просто відчуття — це логічна точка завершення траєкторії резервів і забезпечення, на якій ми вже знаходимося.
Мета тут не в тому, щоб відкинути Альберта Едвардса або інших, подібних до нього. Він в цілому правий щодо багатьох стресів. Але його рамки — як і майже всі традиційні макроекономічні — застрягли на наративному рівні: оцінки, борг, настрій, політика. Сама система працює глибше.
Нові пророки доткомів і їхня сліпа пляма
Давайте почнемо зі стандартного сценарію. Сучасний наратив загибелі виглядає приблизно так:
- Акції технологій та ШІ "в бульбашці", як і доткоми.
- Борг на рекордних рівнях серед домогосподарств, корпорацій і федерального уряду.
- Процентні ставки вищі, тому обслуговування цього боргу є більш болісним.
- Політика є дисфункціональною та поляризованою — фіскальні та монетарні відповіді будуть безладними.
- Отже: велика рецесія та крах ринку неминучі і будуть гіршими, ніж те, що ми бачили у 2000 або 2008 роках.
На поверхні це не божевільно. Борг більший. Оцінки багаті. Світ складніший. Геополітика додає додатковий ризик, про який інвестори доткомів не повинні були думати. Якщо ви зупинитеся на цьому рівні аналізу, "велика рецесія → великий крах" здається очевидним висновком.
Але в цій манері мислення є сліпа пляма.
Це не означає, що рецесії не мають значення. Вони абсолютно мають — для робочих місць, для малих бізнесів, для домогосподарств, які намагаються триматися на плаву. Це означає, що якщо ви намагаєтеся зрозуміти систему, рецесія не є тим, з чого ви починаєте.
Наративна макроекономіка проти механічної макроекономіки
Щоб побачити, звідки виникає розрив, вам потрібно відокремити два рівні аналізу:
- Наративна макроекономіка – як більшість людей, включаючи дуже розумних стратегів, говорить про економіку: оцінки, зростання, прибутки, політичні рішення, геополітичні ризики та інвесторські настрої.
- Механічна макроекономіка – як насправді функціонує система сучасного долара: резерви, забезпечення, баланси дилерів, установи центрального банку та обмеження, які змушують змінювати політику.
Наративна макроекономіка: Поверхневий шар
У наративній макроекономіці сюжет виглядає так:
- Акції рухаються, оскільки змінюються очікування прибутків.
- Рецесії починаються, коли споживачі скорочують витрати або ФРС "перетягує" занадто сильно.
- Кризи виникають, коли надмірна оцінка та надмірне кредитування стикаються з шоком.
- Політичні відповіді в основному є політичними виборами — стимулювання тут, жорсткість там.
Це не зовсім неправильно. Це просто неповно. Це описує те, що ви бачите на поверхні — хвилі — а не підводні течії.
Механічна макроекономіка: Система
Механічна макроекономіка не зосереджується спочатку на наративі прибутків. Вона зосереджується на:
- Рівні та розподілі банківських резервів.
- Скільки високоякісного забезпечення існує і хто його тримає.
- Де QT впливає на ліквідність і з якою швидкістю.
- Коли система стикається з резервним дном — точкою, де невеликі відтоки викликають великий стрес у фінансуванні.
- Як такі установи, як ON RRP, Standing Repo Facility (SRF) та TGA взаємодіють.
- Як ємність балансу дилерів і регуляторні обмеження обмежують поглинання нових випусків облігацій.
З цієї точки зору, рецесії не є спонтанними трагедіями. Вони є частиною послідовності:
- Ліквідність агресивно розширюється (QE, фіскальне стимулювання, зростання кредиту).
- Резерви зростають, ризикові активи зростають, реальна економіка прискорюється.
- Інфляція або бульбашки активів турбують політиків; починається жорсткість (QT, підвищення ставок).
- Резерви виснажуються, розподіл забезпечення піддається стресу, ринки фінансування стискаються.
- Реальна економіка реагує із запізненням: найм сповільнюється, інвестиції скорочуються, формується рецесія.
- Ця рецесія змушує систему повернутися до розширення ліквідності (інтервенції типу QE), починаючи наступний цикл.
Це основна різниця між пророками загибелі та поглядом на систему.
Рецесії як структурні контрольні точки, а не катастрофи
З точки зору системи, рецесії не є аномаліями або подіями, що закінчують цивілізацію. Вони є **структурними контрольними точками** — повторюваними механічними фазами в життєвому циклі сильно кредитованої, обмеженої резервами системи.
Думайте про рецесію не як про метеорит, що вдаряє в землю, а як про клапан скидання тиску в закритій гідравлічній системі. Це болісно і руйнівно на людському рівні, але на рівні системи воно виконує постійний набір функцій:
- Очищає слабкі баланси. Маргінальні позичальники знищуються. Спекулятивне кредитування переоцінюється або знищується. Система позбавляється крихкості.
- Створює політичну та соціальну згоду на стимулювання. Коли безробіття зростає, а зростання сповільнюється, раптом те, що було "політично неможливим", стає неминучим.
- Надає центральним банкам можливість скасувати жорсткість. Ті ж політики, які наполягали на високих ставках, виявляють нову терпимість до "гнучкості", коли рецесія з'являється в даних.
- Позначає поворот назад до розширення ліквідності. Зниження ставок, QE, фіскальні пакети, кредитні установи — все це знову стає можливим, коли рецесія стає незаперечною.
Це не означає, що рецесії є добрими. Це означає, що вони структурно необхідні в рамках поточного дизайну системи. Світ, що функціонує на кредиті, забезпеченні та важелях, не може розширюватися в прямій лінії вічно. Він дихає.
Видих, вдих. Розширення, скорочення. Бум, рецесія, рефляція.
Пророки загибелі трактують рецесію як кінець циклу. Механічна макроекономіка розглядає її як поворот між режимами.
Історичний шаблон: 2000, 2008, 2020
Щоб побачити, наскільки глибоко вкорінений цей шаблон, погляньте на останні три великі шоки в системі, орієнтованій на США.
Крах доткомів (2000–2002)
Наративна версія говорить:
- Технологічні акції були абсурдно переоцінені.
- Бульбашка лопнула, Nasdaq обвалився, і за цим послідувала легка рецесія.
Механічна версія додає:
- Після років легкої політики ФРС посилила умови в пізніх циклах.
- Фінансові умови посилилися, апетит до ризику зник, а зростання сповільнилося.
- Рецесія забезпечила фон — і виправдання — для агресивних зниження ставок і відновленої підтримки ліквідності.
Суть: крах доткомів завдав болю, але не закінчив систему. Він спровокував наступну хвилю ліквідності, яка потекла в житловий сектор, структурований кредит і глобальні арбітражі.
2. Глобальна фінансова криза (2008–2009)
Наративна версія знайома:
- Безрозсудне кредитування та спекуляції на ринку житла створили гігантську бульбашку.
- Субпрайм зламався, кредитні ринки заморозилися, Леман вибухнув.
- Після цього настала найгірша рецесія з часів Великої депресії.
Механічний аспект:
- Забезпечення в основі кредитної системи (папери, забезпечені іпотекою) були неправильно оцінені та неправильно класифіковані.
- Коли це забезпечення було поставлено під сумнів, ринки фінансування обвалилися.
- Рецесія була реальною, але системна подія була кризою забезпечення та фінансування.
- Відповідь політики — QE1, QE2, QE3 — була масовим зсувом режиму ліквідності, який знову закріпив систему навколо балансів центрального банку.
Знову: рецесія була жорстокою. Але з системної точки зору, це був момент, коли архітектура долара еволюціонувала в більш явний режим, закріплений центральним банком.
Шок пандемії (2020)
Наратив:
- Глобальна пандемія закрила реальну економіку.
- Ринки панікували, безробіття зросло, і відбулася коротка, але інтенсивна рецесія.
Механічний:
- Ринки фінансування замерзли в березні 2020 року, коли всі намагалися продати все, що могли, і накопичити долари.
- Федеральна резервна система відкрила "пожежний гідрант": QE на історичній швидкості, надзвичайні установи, резерви.
- Фіскальні органи наклали масивні прямі трансфери, переміщуючи ліквідність прямо в баланси домогосподарств і корпорацій.
- Наступний бум ризикових активів і інфляція були логічним наслідком цієї хвилі ліквідності.
Наступний цикл буде слідувати тій же структурі — але цього разу обмеження виглядають інакше, оскільки архітектура знову змінилася.
Всередині системи: резерви, забезпечення та стіна QT

Щоб зрозуміти, чому 2026 рік виглядає структурно важливим, потрібно пройти через те, як насправді працює доларова система після 2010 року.
Система резервів, а не стара коридорна система
Поточний режим — це система підлоги. Банки не страждають від нестачі резервів, як це було в старій коридорній системі. Натомість Федеральна резервна система використовує адміністративні ставки та велику пропозицію резервів для управління умовами.
Це означає:
- Резерви не просто "фонові ліквідності" — вони є основним інструментом операцій.
- Система має використовуваний резервний рівень — точку, нижче якої починають виникати проблеми.
- QT (зменшення балансу) не просто скасовує QE. Це повертає систему до цього рівня.
ON RRP: Амортизатор, який тепер зник
Під час масової хвилі QE, Установлення зворотного репо на ніч (ON RRP) діяло як буфер. Надлишкові кошти з фондів грошового ринку розміщувалися там, поглинаючи надлишкові резерви та підтримуючи стабільність системи.
Коли QT просувалося, а випуск облігацій Міністерства фінансів зростав, цей буфер був вичерпаний. Гроші покинули ON RRP і потекли в облігації та інші активи. Врешті-решт, ON RRP наблизився до нуля — ознака того, що легкий надлишок зник.
Баланс дилерів та випуск облігацій Міністерства фінансів

Додайте до цього:
- Масовий, постійний випуск облігацій Міністерства фінансів для фінансування дефіцитів.
- Регуляторні та капітальні обмеження, які обмежують, скільки тривалості банки та дилери можуть утримувати.
- Глобальна база інвесторів, яка може швидко переміщатися між класами активів.
Результат — це система, яка намагається поглинути потік урядових паперів, одночасно зменшуючи баланс центрального банку — все це без дестабілізації ринків фінансування.
Є межа тому, як довго це може тривати, перш ніж щось структурно має зламатися.
QT, SRF та шлях до рівня
Коли QT просувається вперед і ON RRP вичерпується, більше стресу проявляється навколо:
- Ставок репо та їх доступності.
- Використання Установлення постійного репо (SRF) як запобіжного клапана.
- Спредів між пропозицією та попитом та ліквідності на ключових ринках забезпечення.
- Апетиту до ризику в кредитних та активів з тривалою тривалістю.
Вам не потрібна конкретна "шокуюча подія", щоб це мало значення. Механічна установка означає, що продовження QT в умовах м'якої економіки наближає систему все ближче до точки, де Федеральна резервна система або:
- приймає зростаючий стрес фінансування та ризик рецесії, або
- визнати, що баланс має зупинитися в зменшенні і зрештою знову зрости.
Це фон для ідеї 2026 року. Це не про дату в календарі. Це про те, коли система і цикл зіткнуться.
Як рецесії насправді запускають цикли ліквідності
Тепер ми можемо зв'язати два шари разом: систему і рецесію.
У типовій пізній циклічній послідовності в рамках поточного режиму кроки виглядають так:
- Фаза вилучення ліквідності
Фед резерв проводить QT і підтримує жорстку політику. Казначейство продовжує активне випускання. ON RRP виснажується. Резерви знижуються до мінімуму. - Напруга в фінансуванні зростає
Попит на заставу зростає. Граничні позичальники відчувають тиск. Кредитні умови стають жорсткішими. Ризикові премії починають розширюватися. - Справжня економіка реагує із затримкою
Найм сповільнюється. Капітальні витрати скорочуються. Граничні підприємства та домогосподарства стикаються з труднощами. Зростання сповільнюється, а потім знижується. - Рецесія стає реальністю
ВВП показує негативний результат. Рівень безробіття зростає. Політичний шум про "вжиття заходів" стає голоснішим. - Політичні обмеження стають помітними
Центральні банки тепер можуть вказувати на слабкість реальної економіки як на виправдання для пом'якшення. Фіскальні органи можуть виправдати більші дефіцити як "підтримку". - Режим ліквідності змінюється
QT зупиняється. Баланс стабілізується, а потім зростає. Установи розширюються. Ринки випереджають політичний поворот. Починається наступна хвиля ліквідності.
Ось чому, з структурної точки зору, одержимість рецесією як кінцевим станом є помилковою. Система спроектована — політично, соціально та механічно — реагувати на рецесію ліквідністю.
Чому 2026 рік є структурним поворотом, а не просто відчуттям
Коли ви кажете "2026 рік майже напевно буде наступним циклом ін'єкцій ліквідності", це може звучати як сміливий прогноз або здогадка про дату. Але насправді це набагато нудніше: це карта того, де поточні траєкторії логічно сходяться.
Що вже закладено
Станом на кінець 2025 року кілька елементів не є таємницею:
- QT вже триває кілька років — ми не на початку посилення.
- ON RRP в основному виснажено — надлишковий буфер зник.
- Випуск казначейства структурно підвищений, це не одноразова подія.
- Резерви ближчі до мінімуму, ніж до піку QE.
- Зростання вже демонструє характеристики пізньої стадії в кількох секторах.
На поточних траєкторіях система не має ще одного десятиліття QT попереду. У неї є кілька кроків перед зіткненням між:
- недостатністю резервів,
- напругою в фінансуванні, і
- уповільненням реальної економіки
яке стає політично і механічно неможливим ігнорувати.
Роль рецесії в цій карті
У нашій структурі рецесія в цьому вікні не є необов'язковою змінною — це частина послідовності. Це те, як система виражає стрес, який вже накопичився в архітектурі фінансування.
Ви не кажете:
“Можливо, у нас буде рецесія; можливо, не буде. У будь-якому випадку, QE з'явиться.”
Ви кажете:
“Якщо ми продовжимо проводити QT у цій ситуації, природним результатом буде рецесія, яка потім змусить до повороту. Цей поворот — це цикл ліквідності 2026 року.”
Це не підтримка. Це не песимізм. Це визнання зворотного зв'язку системи.
AI–Енергія–Ліквідність: маховик за наступним режимом
Є ще один шар, який більшість пророків катастроф ігнорують: трансформація реальної економіки, що відбувається завдяки AI та енергетичній інфраструктурі.
Вказувати на акції AI і кричати "пузир" легко. Це також неповно. Що насправді відбувається під поверхнею, так це цикл реіндустріалізації:
- Вибуховий попит на обчислення (GPU, TPU, спеціалізовані прискорювачі).
- Розбудова мультігігаватних кластерів дата-центрів у ключових географіях.
- Зростаючий інтерес до ММР та сучасної ядерної енергії для живлення цих кластерів.
- Нові фінансові структури навколо токенізованих казначейських облігацій, стабільних монет і цифрової застави.
Це не просто ще один цикл додатків. Це промислова політика, обгорнена в технологічний наратив.
Це ще одне місце, де ви різко відрізняєтеся від песимістів у стилі доткомів. У 2000 році багато з манії дійсно було побудовано на нічому. Сьогодні, під пінкою, є нова промислова база, яка, ймовірно, буде розглядатися як стратегічна національна інфраструктура.
Коли хвиля ліквідності 2026 року настане, вона не просто підніме "акції AI" в ізоляції. Вона, ймовірно, прискорить:
- фінансування нових потужностей електромережі та генерації,
- державно-приватні партнерства для розбудови AI та енергетики,
- формування капіталу навколо токенізованої застави та цифрових ринків фінансування.
Що це означає для інвесторів, працівників та домогосподарств
Усе це може звучати абстрактно. Резерви, застава, QT, ON RRP, SRF — це терміни з plumbing. Але наслідки проявляються дуже реальними способами:
Для інвесторів
- Рецесія не є моментом, щоб назавжди відмовитися від ризикових активів. Історично це була зона, де народжується наступна хвиля ліквідності.
- Водночас ігнорувати шлях до посилення в цю рецесію небезпечно. Витрати на пізній стадії циклу згоряють найшвидше.
- Справжня перевага полягає в розумінні, на якому етапі послідовності ви знаходитесь: наскільки далеко в QT, наскільки близько до резервного мінімуму, наскільки помітне уповільнення.
Для працівників та домогосподарств
- Рецесії болючі в людському вимірі, навіть якщо вони структурні в системному. Робочі місця скорочуються. Волатильність доходів зростає. Кредит стає більш обмеженим.
- Розуміння того, що система, ймовірно, відповість ліквідністю, не вирішує цю проблему магічно — але допомагає сформулювати рішення щодо фіксованого та плаваючого боргу, екстрених резервів і термінів великих покупок.
- Тиск на середній клас є реальним, і він посилюється з кожним циклом. Хвилі ліквідності не розподілені рівномірно. Це політичний і соціальний ризик у майбутньому.
Для політики та суспільства
- Кожна нова криза "вирішувалася" більшими та швидшими втручаннями, ніж попередня.
- Цей наростаючий шаблон є частиною того, чому песимісти вважають, що система врешті-решт повинна зруйнуватися.
- Наш погляд є більш умовним: система не зруйнується в цьому циклі, але кожен раунд більшої ліквідності та більших дефіцитів змінює характер системи — підштовхуючи її до більш явного злиття монетарної та промислової політики.
Висновок: Рецесія як портал, а не апокаліпсис
Різниця між нашим поглядом і стилем аналізу Альберта Едвардса зводиться до одного речення:
Рецесія не є кризою. Рецесія — це портал, через який система переходить з одного режиму ліквідності в інший.
Це не робить рецесію тривіальною. Для реальних людей звільнення з роботи та банкрутства бізнесу не є абстракціями. Але на рівні системи сучасна архітектура долара влаштувалася в впізнаваний шаблон:
- Ліквідність перевищує.
- Влади посилюють контроль наприкінці циклу.
- Розподіл резервів та забезпечення стає напруженим.
- Рецесія виникає як реальний економічний вираз цього напруження.
- Рецесія виправдовує і змушує повернення до розширення ліквідності.
2026 рік у цій структурі не є пророцтвом. Це контрольна точка, де сходяться кілька траєкторій:
- QT триває достатньо довго, щоб досягти практичного рівня резервів.
- ON RRP вже вичерпано.
- Випуск казначейських облігацій структурно підвищений.
- Реальна економіка вже входить у умови пізнього циклу.
Пророки загибелі праві в тому, що щось має змінитися. Вони помиляються в тому, що це щось є.
Система не закінчується на рецесії. Вона скидається.
І якщо історія є якимось орієнтиром, наступне скидання не буде просто продовженням того ж — воно зміцнить наступний рівень архітектури: глибша інтеграція балансів центральних банків, токенізовані колатеральні системи та промислове будівництво на основі штучного інтелекту.
Article overview
Рецесії не є катастрофою — вони є механічним поворотом, який перевертає сучасну доларову систему з скорочення назад у розширення ліквідності. Глибоке занурення в те, чому пророки загибелі неправильно читають цикл, чому 2026 рік є структурно важливим, і як фінансова інфраструктура насправді керує ринками.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0
Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фіскально-Монетарна Фузія — Аудіо-Відео Видання
Епізод 9 щотижневої аудіо-візуальної серії Pattern Nexus перетворює Частину 9 Циклів влади на коротку історію про те, як пандемічний стимул…
5 shared topics, same research avenue.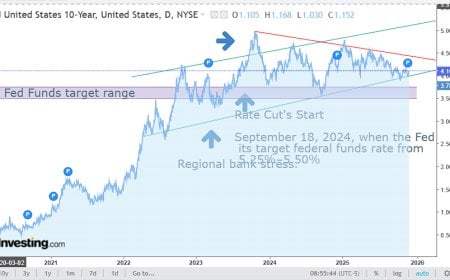
10-річний облігаційний дохід не веде себе неправильно — він попереджає, що система позбавлена ліквідності
Доходність 10-річних облігацій США зростає на фоні зниження ставок — не тому, що ринок ірраціональний, а тому, що фінансова система працює …
6 shared topics.
Макро Космогонічна Карта — Повна Система Зв'язків Ліквідності
Повна багатошарова кругова макрокосмогонічна карта глобальної ліквідності, ієрархії забезпечення, промислового циклу AI-енергії, геополітич…
5 shared topics.
QT закінчується, ліквідність повертається: чому 2026 рік майже напевно стане наступним циклом розширення балансу
Кількісне жорстке скорочення закінчується 1 грудня, і система показує, що резерви вже близькі до дефіциту. Ця стаття пояснює, чому 2026 рік…
12 shared topics.
Everything Bubble 3 — Чому світ не руйнується (він розширюється швидше, ніж наші старі інструменти можуть виміряти)
Світ не прямує до колапсу — він переживає структурне розширення. Центральні банки не можуть дозволити дефляцію, глобальні застави повинні з…
5 shared topics.
Тиха війна-скарбничка: Чому Федрезерв та Міністерство фінансів накопичують готівку — і готуються контролювати доходність
Використання нічних репо зростає. TGA стрімко наближається до $1T. Вашингтон не "економить". Він завантажує боєприпаси — щоб захистити рино…
5 shared topics.
$25,000 Гейт Фолс: Зміни в правилі PDT, роздрібний денний трейдинг та нова система контролю маржі протягом дня
Правило торгівлі протягом дня для патернів замінюється у брокерів, скасовуючи старий мінімум рахунку в $25,000 та систему обліку денних тор…
2 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.