

Масштаб — це доля: чому Китай не обігнав США — і чому це важливо
Дані, що базуються на аналізі економічного зростання США та Китаю з 2000 по 2024 рік, показують, чому Китай не зміг обігнати Сполучені Штати, незважаючи на роки прогнозів. Використовуючи рівні ВВП, т…
In this article 30 sections
Протягом 15 років стандартна наративна історія стверджувала, що Китай обжене Сполучені Штати як найбільшу економіку світу. Залежно від метрики, це або вже сталося (ППС), або зовсім не сталося (номінальний поточний USD). Цей звіт використовує дані рівня ВВП за 2000–2024 роки та похідні номінальні темпи зростання в річному вимірі, щоб показати, що насправді сталося, а потім пояснює, чому історія конвергенції зупинилася: крах нерухомості, демографія, довіра, неефективне розподілення капіталу, обмеження в торгівлі та технологіях, а також ефекти валютного перетворення. Він також пояснює, чому система США залишалася стійкою: масштаб, інституційна глибина, щільність інновацій, фіскальна спроможність та світова фінансова інфраструктура за замовчуванням.
Резюме
Дані показують дві реальності одночасно. ВВП Китаю різко зріс з 2000 по 2024 рік і створив новий глобальний економічний полюс. Але Китай не “обігнав” США за номінальним ВВП у поточних доларах. США залишилися більшими, і розрив знову зріс у період з 2021 по 2024 рік.
Це не одна єдина причина. Це набір: сектор нерухомості, який перестав функціонувати як двигун зростання, демографічний спад, дефляційний тиск і слабка довіра домогосподарств, обмеження боргу місцевих урядів та зміна зовнішнього режиму після 2018 року (тарифи, перенаправлення ланцюгів постачання та обмеження технологій). Крім того, номінальний ВВП у доларах США сильно залежить від валютного перетворення та глобальних цінових режимів, що є причиною, чому багато прогнозів “Китай обжене США” тихо зазнали краху.
Перевага США не в “вищому зростанні”. Це масштаб, інституційна глибина, щільність інновацій, фіскальна спроможність та домінування в розрахунках. Доросла система, яка може додати сотні мільярдів доларів економічної маси з помірними темпами зростання і може фінансувати дефіцити у своїй валюті на глобальному рівні. Це стає самопідтримуючим.
Перший трюк: Що означає “найбільша економіка”?
Більшість минулих прогнозів були неакуратними щодо метрики. Є два поширених способи, якими аналітики говорять про “найбільшу економіку”, і вони не є взаємозамінними.
- ВВП за ППС намагається врахувати внутрішню купівельну спроможність та рівні цін. На цій основі основні установи прогнозували, що Китай може перевищити США раніше, і деякі звіти вже охарактеризували Китай як “найбільший” за визначеннями ППС.
- Номінальний ВВП (поточний USD) є глобально-фінансовою метрикою: продукція, оцінена за поточними цінами та конвертована в USD за поточними обмінними курсами. Це метрика, яка має найбільше значення для глобальних фінансів, міжкордонних балансів, резервних структур та порівняльної капіталізації ринку.
Ось чітке розмежування. ППС відповідає на питання “скільки можуть купити люди всередині країни”. Номінальний USD відповідає на питання “наскільки велика економіка в одиниці розрахунків світу”. Глобальна система очищає та забезпечує заставу в номінальній одиниці, а не в одиниці ППС. Ось чому порівняння за ППС можуть бути правдивими, не перетворюючись на фінансове домінування.
Ваші графіки тут - це номінальний поточний USD. Це навмисно, оскільки це режим, в якому “обігнати США” мав би з’явитися, якщо наратив суперциклу Китаю був би таким чистим, як рекламувалося.
Валютне перетворення: Чому номінальний USD - це інша гра
Номінальний ВВП у доларах США - це не просто “зростання”. Це зростання плюс інфляція плюс валютне перетворення. Якщо ваша валюта слабшає щодо долара або якщо ваш внутрішній ціновий режим стає дефляційним, ваш ВВП у доларах США може сплющитися, навіть якщо реальний обсяг виробництва зростає.
Це ключова причина, чому наративи конвергенції зазнають невдачі на практиці. Багато прогнозів неявно припускають плавний валютний шлях і стабільний глобальний ціновий режим. Але в реальному світі США є магнітом для капіталу в умовах невизначеності. Коли глобальний капітал віддає перевагу активам у доларах, долар зміцнюється, номінальний ВВП США виглядає сильнішим у термінах USD, і розрив механічно розширюється проти економік, які зазнають валютного тиску або дефляції.
Отже, коли ви бачите, що лінія ВВП Китаю в USD сплющується після 2020 року, не інтерпретуйте це як “Китай перестав існувати”. Інтерпретуйте це як: зростання більше не перетворюється чисто в масу USD з тією ж швидкістю, оскільки ціновий/валютний режим змінився, а внутрішній стрес зріс.
Рівні ВВП: Розрив масштабу (2000–2024)
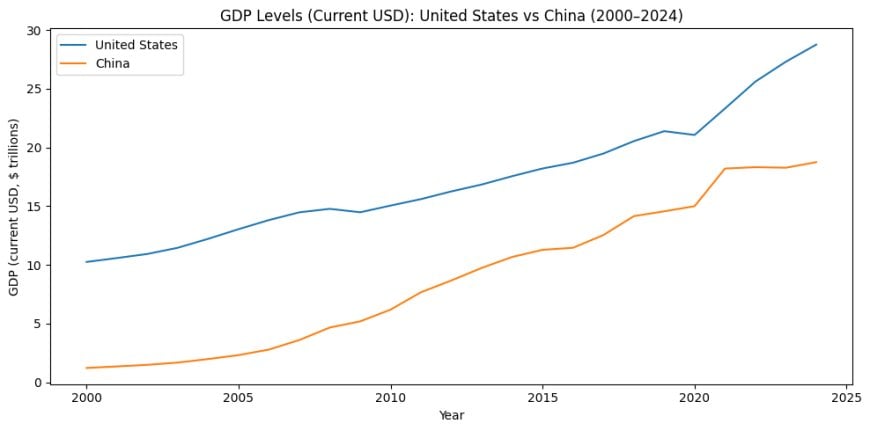
З 2000 по приблизно 2019 рік історія виглядає як конвергенція: лінія Китаю стрімко підвищується, лінія США стабільно зростає, а відстань зменшується.
Потім щось змінюється. Після 2020 року лінія США прискорюється, а лінія Китаю сплющується в термінах USD. Це не означає, що Китай "перестав зростати". Це означає, що в глобальній валюті оцінки (USD) двигун зростання Китаю зіткнувся як з внутрішніми обмеженнями, так і з зовнішніми трансляційними ефектами.
Це дані, які підтверджують те, що ви говорили протягом кількох місяців: темпи зростання мають значення, але масштаб є важелем контролю. Велика система, яка залишається стабільною, ліквідною та інвестиційною, може швидко відновити домінування.
Темпи зростання: Сповільнення Китаю проти стабільності США
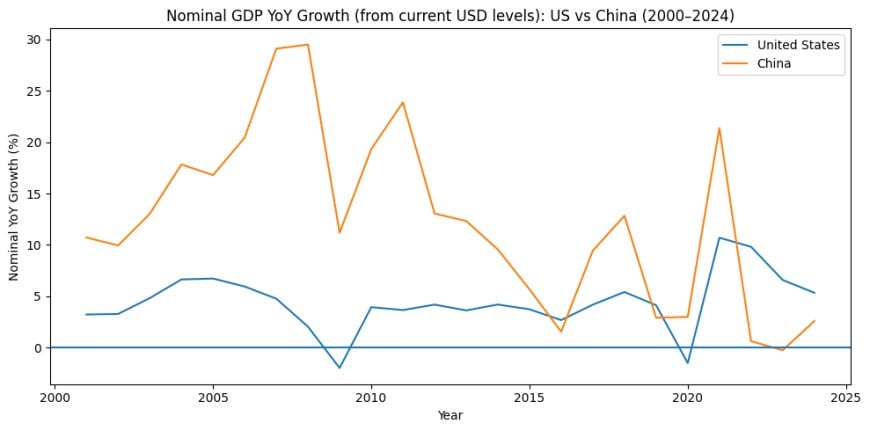
Графік номінального зростання у річному обчисленні є місцем, де зміна режиму стає очевидною. Період з початку 2000-х до початку 2010-х років у Китаї демонструє дуже високе номінальне зростання, а потім довгий тренд сповільнення. Профіль США нижчий, але більш рівний, переривчастий дискретними шоками (2008–2009, 2020), а потім сильним номінальним відновленням.
Тут важливі дві речі.
- Зростання Китаю було структурно попередньо завантаженим. Рання конвергенція є легкою, коли ви можете поглинати сільську працю в міське виробництво, будувати інфраструктуру в масштабах та розширювати кредит у інвестиційну машину, що базується на житловому секторі.
- Зростання на пізніх стадіях є складнішим. Коли система вже побудована, гранична віддача від нових інвестицій зменшується, демографічні зміни відбуваються, а борг починає поглинати додатковий вихід, який раніше створювався.
Ось чому "Китай обганяє США" була розумною екстраполяцією в 2010–2015 роках, а помилковою екстраполяцією після 2018–2020 років. Схил змінився, а потім змінився і режим трансляції.
Математика масштабу: Чому 1–2% зростання США є світовою подією
Це проста частина, але саме вона закінчує суперечки.
Приблизно на $28–29 трильйонів, Сполучені Штати додають близько $280–290 мільярдів за кожен 1% номінального зростання.
- 1% зростання - це приблизно $0.28–0.29T розширення.
- ~1.7–1.8% зростання - це приблизно $0.5T розширення.
- 2% зростання - це приблизно $0.56–0.58T розширення.
Отже, якщо хтось каже "США зростає лише на 2%", правильна відповідь: це пів трильйона доларів на рік у додатковій економічній масі. Це не помилка округлення. Це ціле додавання розміру країни G20 кожні кілька років.
Ось чому США можуть "виграти" десятиліття з нижчими темпами зростання. Масштаб перетворює маленькі відсотки на великі абсолютні дельти. А абсолютні дельти є тим, що стимулює корпоративні прибутки, фіскальні надходження, ціни на активи та глобальний попит на ліквідність.
Чому Китай спіткнувся: Реальний набір обмежень
Китай не зупинився з однієї причини. Він зіткнувся з кількома обмеженнями одночасно. Коли вони накопичуються, система втрачає здатність швидко самокоригуватися.
1) Власність як двигун зростання зламалася
Протягом десятиліть власність та пов'язані з нею сектори (будівництво, матеріали, продажі земель місцевими урядами, ефекти багатства домогосподарств) діяли як основний двигун попиту. Коли цей двигун ламається, ви не просто втрачаєте "нерухомість". Ви втрачаєте широкий фінансовий та довірчий цикл.
МВФ чітко описав, що сектор нерухомості Китаю стикається з середньостроковим уповільненням, зумовленим структурними факторами, включаючи демографію та повільнішу урбанізацію, що зменшує потребу в новому житлі. Це означає, що ви не можете просто "стимулювати свій шлях назад" у стару модель зростання безкінечно. Основна крива попиту змістилася.
2) Довіра, споживання та динаміка дефляції
Коли ціни на нерухомість падають або стагнують, домогосподарства стають обережними. Якщо домогосподарства стають обережними, споживання сповільнюється. Коли споживання сповільнюється в системі, яка вже має надлишкові потужності та борги, можуть виникнути дефляційні тиски. Дефляція звучить добре для людей, які думають лише про споживчі ціни. Це отрута для системи з важелями, оскільки падіння цін збільшує реальні боргові навантаження та пригнічує ризиковані інвестиції.
Зовнішні оцінки поставили під сумнів офіційні показники зростання Китаю та підкреслили дефляційний тиск. Чи приймаєте ви ці оцінки повністю чи ні, напрямковий тиск є послідовним: попит слабший, ніж старий наратив припускає, і система переходить до захисту балансу.
3) Фінансування місцевих урядів та насичення боргом
Модель місцевого уряду Китаю сильно покладалася на продажі земель та доходи, пов'язані з нерухомістю. Коли це падає, місцеві уряди втрачають фіскальну спроможність саме тоді, коли системі потрібна контрциклічна підтримка. Це штовхає систему до політики "підтримки, але з обмеженнями" і змушує до тріажу: стабілізувати систему без повторного запалювання того ж бульбашки.
4) Зменшення віддачі від інвестицій
Ранні інвестиції в інфраструктуру та житло можуть забезпечити величезні прирости продуктивності. Інвестиції на пізніх етапах можуть стати поганими інвестиціями, якщо їх основна мета - підтримка зайнятості та зростання заголовків, а не покращення продуктивності. Гранична віддача зменшується, борг залишається, і система стає важчою.
Цикл фінансування нерухомості в Китаї: продажі землі, попередні продажі, LGFV
Нерухомість не була "сектором". Це була фінансова залізниця.
У класичній моделі зростання Китаю домогосподарства вкладали заощадження в житло як засіб збереження багатства, розробники використовували попередні продажі для фінансування будівництва, а місцеві уряди покладалися на продажі землі для фінансування витрат і досягнення цілей зростання. Ця екосистема створила зворотний зв'язок: зростання вартості нерухомості підтримувало впевненість, доходи та розширення кредитування.
Коли цей цикл ламається, шкода не є ізольованою. Баланси домогосподарств стискаються, розробники скорочуються, доходи місцевих урядів слабшають, а банківський та тіньовий фінансовий комплекс переходить від розширення до контролю ризиків. Це різниця між циклічним падінням житла та структурною зміною режиму.
Ось чому стимулювання стає складнішим. Стимулювання, яке раніше безперешкодно проходило через нерухомість, більше не передається так само. Система стає більш обізнаною про ризики, більш політично чутливою і більше зосередженою на стримуванні нестабільності, ніж на максимізації заголовкового зростання.
Тарифи, ланцюги постачання та зміна режиму після 2018 року
Ескалація тарифів 2018–2019 років була не лише торговою подією. Це була зміна режиму. Вона прискорила диверсифікацію ланцюгів постачання від Китаю та збільшила невизначеність для китайських компаній, що працюють у секторах, орієнтованих на експорт.
МВФ зазначив, що торгові напруження між США та Китаєм зменшили двосторонню торгівлю та ризикували порушити ланцюги постачання та бізнес-настрій. Окремі дослідження зафіксували, що зростання невизначеності торгової політики під час торгової війни зашкодило інвестиціям та НДДКР китайських компаній. Прямий тарифний канал - це лише один з каналів. Канал невизначеності має таку ж важливість.
Потім з'явився ефект другого порядку: China+1, friendshoring та витрати на надмірність. Навіть коли фабрики не залишаються в одну ніч, нова додаткова потужність та нові стратегічні ланцюги постачання все більше перенаправляються в інші місця. Це не стирає Китай. Це змінює напрямок граничного долара глобальних капіталовкладень.
Ось чому сюжет "Китай обійде США" послабився після 2018 року: глобальна система перестала розглядати Китай як беззаперечну наступну платформу для виробництва і почала розглядати його як геополітично обмежений вузол.
Технологічні контролі та нові обмеження
Після 2018 року зміна режиму полягала не лише в тарифах. Це були стратегічні обмеження технологій, перевірка інвестицій та зростаюча геополітична ризикова премія. Навіть якщо експорт залишається стабільним, вартість капіталу зростає, коли компанії та інвестори враховують ризик обмежень, ризик дотримання та невизначеність ланцюгів постачання.
Це важливо, оскільки зростання на пізніх етапах залежить менше від "більше фабрик" і більше від продуктивності, дифузії передових технологій та захоплення високих маржинальних цінностей. Якщо ваш шлях до передової обмежений, ви все ще можете зростати, але не можете накопичувати так само, і не можете покладатися на таку ж інтеграцію прибуткових шарів з фінансовою та технологічною структурою, орієнтованою на США.
Демографія та дебати про дані населення
Демографічний спад є незаперечним. Навіть без будь-яких суперечок, населення Китаю швидко старіє, а частка працездатного населення не розширюється так, як це було в 1990-х і 2000-х роках. Це саме по собі знижує природний темп зростання економіки та зменшує майбутню криву попиту на житло та споживчий ринок.
Крім того, існує активна дискусія про те, чи було населення Китаю завищено на значну величину. Деякі аналітики стверджували, що справжнє населення може бути суттєво нижчим за офіційні дані, тоді як інші демографи оспорюють величину та саме твердження. Важливий момент для макроекономіки - це не точна цифра. Це напрямок: демографічний попутний вітер зник, і система тепер повинна зростати в умовах старіння, зниження формування домогосподарств та зниження майбутнього попиту на житло.
Чому прогнози "Китай обійде США" зламалися
Більшість відомих прогнозів ери 2010–2015 років не були "помилковою математикою". Це були крихкі припущення.
Вони припускали, що чотири умови залишаться вірними одночасно.
- Високе зростання Китаю буде тривати достатньо довго, щоб подолати перевагу США, незважаючи на історичну тенденцію, що зростання конвергенції сповільнюється в міру зрілості економік.
- Нерухомість залишиться стабільним двигуном попиту та фінансування, а не стане обмеженням, тягарем і проблемою управління ризиками.
- Демографія залишиться керованою, а не перетвориться на структурний попутний вітер для споживання, попиту на житло та пропозиції робочої сили.
- Глобальна інтеграція залишиться плавною, а не перейде в тарифи, технологічні обмеження, диверсифікацію ланцюгів постачання та вищу геополітичну ризикову премію.
Коли ці припущення зламалися, нахил змінився. Потім змінився валютний/ціновий режим. І ця комбінація - це саме те, як "неминучі" прогнози гинуть: не з єдиним крахом, а з багатозмінним обмежувальним стеком, який заважає старій моделі перезапуститися.
Китай все ще може зростати. Але "Китай обійде США в номінальних доларах США" більше не є простим екстраполяцією. Це вимагатиме або повторного прискорення моделі Китаю в більш дружньому глобальному режимі, або значного краху США. Жоден з цих шляхів не є стандартним.
Чому американська економіка витримала
США не "почуваються добре", тому що все здорово. США почуваються добре, тому що мають кілька шарів стійкості, які підтримують систему в робочому стані, навіть коли її частини є крихкими.
1) США є стандартною фінансовою інфраструктурою
Це корінна перевага. США не просто економіка. Це розрахунковий рівень для глобальних фінансів. Це означає, що капітал тяжіє до активів США в умовах невизначеності. Цей капітал підтримує оцінку, інвестиції та фіскальні можливості. Коли світ стає нервовим, він не купує "ВВП". Він купує державні облігації, долари та експозицію до балансу США.
2) Споживча стійкість і двигун витрат з високими доходами
Попит у США залишався більш стійким, ніж багато моделей прогнозували, тому що система має велику групу з високими доходами з експозицією до активів і споживчою спроможністю, а також тому, що політична реакція після 2020 року зміцнила номінальні доходи та баланси. Розподіл нерівномірний, але в термінах ВВП двигун витрат тримався довше, ніж очікувалося.
3) Щільність інновацій та формування капіталу в AI/технологіях
США мають безпрецедентну щільність компаній з високими маржами, які можуть масштабуватися на глобальному рівні. Коли виникає новий цикл капіталовкладень, США, як правило, захоплюють фінансування та прибутковий шар. Це важливо, оскільки сучасна домінантність менше залежить від того, хто виробляє найбільше одиниць, і більше від того, хто володіє програмним забезпеченням, платформами, інтелектуальною власністю, хмарними технологіями та капітальними ринками, які посередничають у всій системі.
4) Захоплення прибуткового шару: США володіють високими маржами
США непропорційно захоплюють прибуткові шари: програмне забезпечення, напівпровідники, платформи, ренти на інтелектуальну власність та посередництво на капітальних ринках. Це означає, що глобальний ріст часто проходить через корпоративні доходи США та оцінки активів США, зміцнюючи номінальну силу та фіскальні можливості. Це одна з найбільш недооцінених причин, чому номінальна домінантність США зберігається, навіть коли тривають дебати про частку виробництва.
5) Енергетична перевага: нижчий маржинальний стрес
Енергетична система США забезпечила структурну буферну зону, якої багато колег не мають. Внутрішня виробнича потужність зменшує тиск зовнішніх обмежень і допомагає зберегти промисловість, логістику та споживання менш вразливими до глобальних шоків постачання. Це не вирішує всі проблеми. Це знижує крихкість на маржі, а маржа має значення в масштабах.
6) Фіскальні можливості та політична гнучкість
США можуть мати великі дефіцити протягом тривалих періодів, оскільки ринки вважають державні облігації основним забезпеченням, а долар є резервною валютою. Це не "безкоштовно". Це має наслідки для інфляції та розподілу. Але це підтримує номінальний ВВП через шоки і дозволяє системі поглинати кризи без негайних обмежень фінансування.
7) Демографія та гнучкість праці в порівнянні з колегами
Відносно інших розвинених економік США виграють від більш гнучких ринків праці та припливу населення, які підтримують споживання та пропозицію праці. Ця гнучкість допомагає системі швидше перерозподіляти ресурси після шоків і зменшує ймовірність того, що стагнація закріпиться назавжди.
Прогноз сценарію: 2025–2030 і що це насправді означає
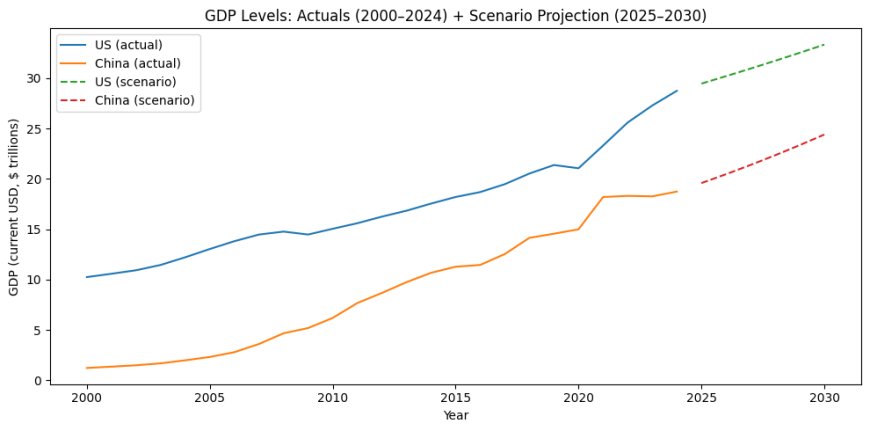
Графік прогнозу не є пророцтвом. Це механічна демонстрація масштабу.
Навіть якщо Китай зростає швидше в процентному відношенні, США можуть продовжувати додавати порівнянний або більший абсолютний ВВП через базовий ефект. Ось чому "Китай обжене США" стало набагато менш певним, коли зростання Китаю сповільнилося, нерухомість перетворилася з двигуна на обмеження, а глобальний режим змістився до тарифів, технологічних обмежень і вищих ризикових премій.
Прогнози 15-річної давності зазнали невдачі, оскільки вони припускали стійке високе зростання Китаю, стабільний двигун нерухомості, сприятливу демографію та плавний шлях глобальної інтеграції. Ці припущення виявилися хибними, а номінальний переклад у доларах США посилив розбіжності.
Оптика Pattern Nexus
Це не історія "Китай поганий, США хороші". Це історія контрольної системи.
Модель Китаю забезпечила історичне зростання, використовуючи інвестиції, нерухомість і експортне виробництво, щоб стиснути століття розвитку в десятиліття. Ця модель зараз насичена. Гранична віддача нижча, демографічна структура несприятлива, а глобальне середовище менш сприятливе.
Модель США є більш заплутаною та нерівною, але вона має структурні переваги в сферах, які мають найбільше значення для влади XXI століття: фінансова інфраструктура, прибуткові шари технологій, інституційні капітальні ринки, енергетичні буфери та одиниця розрахунку резервної валюти.
Тож коли люди кажуть "Китай повинен був обігнати США", правильна відповідь: це залежить від метрики. ППС - це одна історія. Номінальна домінантність у доларах США - інша. І номінальна домінантність у доларах США - це те, що керує глобальним забезпеченням, міжкордонними балансами та контрольними шарами.
Масштаб - це доля. Але масштаб залишається долею лише тоді, коли система залишається інвестиційно привабливою, інноваційною та ліквідною. Це справжня боротьба.
Що таке ППС (паритет купівельної спроможності) — і чому це продовжує плутати дебати про Китай і США
Паритет купівельної спроможності (ППС) — це метод порівняння економічного виробництва шляхом коригування для різниць у рівнях цін і вартості життя між країнами. Замість того, щоб оцінювати виробництво за ринковими обмінними курсами, ППС ставить інше питання:
“Скільки реальних товарів і послуг виробляє ця економіка, якщо вимірювати в місцевій купівельній спроможності, а не в глобальних фінансових цінах?”
Для цього економісти складають стандартизовану міжнародну корзину товарів і послуг — житло, їжа, транспорт, праця, охорона здоров'я, комунальні послуги — і розраховують, скільки коштує купити цю ж корзину в кожній країні. Обмінні курси потім коригуються так, щоб одна одиниця валюти купувала ту ж корзину скрізь.
ППС на практиці: чому Китай виглядає більшим
Оскільки заробітні плати, послуги, будівництво та багато внутрішніх витрат значно нижчі в Китаї, ніж у Сполучених Штатах, еквівалентна сума грошей купує набагато більше реальної діяльності в Китаї. Коли ВВП коригується на цей нижчий рівень цін, загальний обсяг виробництва Китаю виглядає значно більшим.
Використовуючи оцінки ППС МВФ та Світового банку в останні роки:
- Китай (ППС ВВП): приблизно 40–45 трильйонів доларів
- Сполучені Штати (ППС ВВП): приблизно 30–33 трильйони доларів
На основі ППС Китай перевищив США багато років тому. Ось чому ви часто бачите заголовки, які стверджують, що “Китай вже є найбільшою економікою світу.”
Що добре вимірює ППС
ППС надзвичайно корисна для:
- Порівняння внутрішніх стандартів життя
- Оцінки реальної внутрішньої виробничої потужності
- Оцінки бідності, розвитку та споживчого потенціалу
- Довгострокових структурних порівнянь між економіками з різними рівнями доходів
Якщо ваше питання: “Скільки фізичного та сервісного виробництва існує в Китаї в порівнянні з США?” ППС часто є правильним інструментом.
Де ППС не працює для влади, фінансів і ринків
ППС не говорить вам, наскільки велика економіка в одиницях, які глобальна система насправді використовує для розрахунків.
Глобальні фінанси не працюють в одиницях, скоригованих за ППС. Вони працюють у:
- Ринкових обмінних курсах
- Доларах США як валюті розрахунків
- Забезпеченні та боргах, номінованих у доларах
- Товарах і капітальних ринках, ціни на які в доларах
Нафта не оцінюється в “доларах ППС.” Казначейські облігації не випускаються в “одиницях ППС.” Крос-бортовий борг, торгове інвойсування, оцінка акцій, накопичення резервів і фінансова стійкість працюють у номінальних валютах — переважно в доларах США.
Ось чому номінальний ВВП (поточні долари США) залишається домінуючою метрикою для:
- Фінансової влади
- Статусу резервної валюти
- Глибини капітальних ринків
- Геополітичного важеля
- Передачі системного ризику
Основна плутанина: два різні питання, один поганий аргумент
Більшість дебатів “Китай обійде США” зруйнувалися, оскільки вони тихо змішували два різні питання:
- Питання ППС: “Скільки реального виробництва генерує ця економіка всередині країни?”
- Номінальне питання: “Наскільки велика ця економіка в одиниці обліку глобальної фінансової системи?”
Китай може бути більшим за ППС і все ще не зуміти обійти США в номінальних доларах США — і саме це і сталося.
Прогнози, які стверджували, що “Китай неминуче обійде США,” неявно припускали:
- Валюта Китаю зміцниться або залишиться стабільною щодо долара
- Внутрішні ціни продовжать зростати, а не знижуватися
- Капітальні контролі, ризикові премії та геополітичні тертя не матимуть значення
- Перевага ППС врешті-решт перетвориться на номінальну перевагу
Ці припущення не справдилися.
Чому перевага ППС не перетворилася на номінальну перевагу
Три механізми заблокували переклад:
- Переклад валюти: Повільніший ріст, відплив капіталу та дефляційний тиск завадили ППС-виробництву перетворитися на масу в доларах США.
- Фінансова структура: Економіка Китаю виробляє величезний реальний обсяг, але прибуток, акціонерний капітал і резерви залишаються непропорційно орієнтованими на США.
- Глобальний режимний зсув: Тарифи, технологічні контролі та диверсифікація ланцюгів постачання підвищили ризикову премію Китаю та знизили готовність глобального капіталу вважати китайське виробництво еквівалентним доларам.
ППС говорить вам, що Китай великий. Номінальні долари США говорять вам, хто контролює труби.
Висновок Pattern Nexus
ППС не є “фейковим.” Він відповідає на інше питання.
Але коли аналітики використовують ППС, щоб стверджувати, що Китай вже обійшов Сполучені Штати в будь-якому значущому глобальному сенсі влади, вони змінюють метрики під час аргументації.
Китай домінує в реальному внутрішньому виробництві за ППС. Сполучені Штати все ще домінують у глобальному фінансовому контролі за номінальними доларами США. Поки ці два шари не зійдуться — валюта, капітальні ринки, розрахунки та резерви — лише лідерство ППС не змінює систему.
Примітки до джерел
Дані рівня ВВП на графіках використовують серію “ВВП (поточні долари США)” Світового банку WDI, розподілену через FRED для Сполучених Штатів і Китаю. Це номінальний ВВП у поточних доларах США і, отже, включає реальний ріст, внутрішню інфляцію та ефекти перекладу валюти.
Формулювання ППС та обговорення “Китай як найбільша економіка” були процитовані в матеріалах Служби досліджень Конгресу США та прогнозах МВФ на основі ППС.
Уповільнення сектора нерухомості Китаю та структурні перешкоди попиту узгоджуються з аналізом МВФ, що підкреслює демографію, уповільнення урбанізації та зменшення потреби в додатковому новому житлі.
Вплив тарифів та торгових напружень узгоджується з коментарями МВФ, які описують зменшення двосторонньої торгівлі та ширші канали впливу на довіру та порушення в ланцюгах постачання, а також додаткові дослідження, що показують вплив невизначеності торгової політики на інвестиції та НДДКР китайських компаній.
Твердження про перебільшення населення активно обговорюються; посилання включають публічні звіти про претензії окремих дослідників та коментарі демографів, які підкреслюють розбіжності щодо величини та інтерпретації.
Пункти стійкості США підтримуються коментарями Міністерства фінансів США щодо вимірів перевиконання, рамками ОЕСР щодо стійкості з підлеглими вразливостями та звітами про драйвери зростання США, включаючи споживання та інвестиції в технології.
Джерела
- МВФ – Сектор нерухомості Китаю (Середньострокове уповільнення)
https://www.imf.org/en/News/Articles/2023/08/03/cf-china-real-estate-sector-and-financial-stability - МВФ – Торгові напруження між США та Китаєм та впливи на ланцюги постачання / бізнес-настрій
https://www.imf.org/en/Blogs/Articles/2019/05/21/blog-the-economic-effects-of-the-us-china-trade-dispute - МВФ – Масштаб ескалації тарифів (2018–2019)
https://www.imf.org/en/Publications/WP/Issues/2019/07/26/The-Impact-of-Trade-Tensions-on-Global-Trade-Output-and-Investment-47132 - Служба досліджень Конгресу – Китай проти економіки США (рамка ППС)
https://crsreports.congress.gov/product/pdf/R/R46937 - Goldman Sachs – Прогноз на довгий горизонт щодо Китаю, що обганяє США
https://www.goldmansachs.com/insights/pages/gs-research/china-2025/ - Reuters – Драйвери уповільнення Китаю та питання щодо загального зростання
https://www.reuters.com/world/china/chinas-economic-growth-data-come-under-scrutiny-2023-01-18/ - Міністерство фінансів США – Економіка США в глобальному контексті
https://home.treasury.gov/news/press-releases/jy1981 - ОЕСР – Економічний огляд США та макроекономічні дисбаланси
https://www.oecd.org/economy/united-states-economic-snapshot/ - ОЕСР – Перспективи інвестицій в ШІ та технології
https://www.oecd.org/economic-outlook/ - Newsweek – Твердження про перебільшення населення Китаю та академічна дискусія
https://www.newsweek.com/china-population-overstated-demographics-analysts-1822054 - Reuters – Драйвери зростання США (споживчі витрати, експорт, інвестиції в технології/ШІ)
https://www.reuters.com/world/us/us-economy-growth-consumer-spending-ai-investment-2024-02-01/ - The Wall Street Journal – Економічне зростання США та інвестиції в технології
https://www.wsj.com/economy
Article overview
Дані, що базуються на аналізі економічного зростання США та Китаю з 2000 по 2024 рік, показують, чому Китай не зміг обігнати Сполучені Штати, незважаючи на роки прогнозів. Використовуючи рівні ВВП, темпи зростання та масштабну математику, цей звіт пояснює, як демографія, крах житлового ринку, торгові режими та фінансова інфраструктура змінили результати — і чому незначне зростання США тепер впливає на глобальну систему.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Опитування щодо тиску системи 2026: Куди насправді прямують Америка та світ?
Це не ще одне опитування схвалення лівих і правих. Опитування тиску системи Pattern Nexus вивчає глибші структури, що формують поточні под…
5 shared topics.
Система переоцінена за 30 днів: подвійні вузькі місця, інфляція тарифів, витрати на штучний інтелект та повернення воєнної економіки
Протягом тридцяти днів операційні припущення під глобальною системою змінилися. Два морських вузьких місця опинилися під тиском, Сполучені …
6 shared topics.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
4 shared topics.
Торговий сигнал: Угоди в Південно-Східній Азії, переговори США та Китаю та тиждень попереду (26 жовтня 2025)
Геополітика зустрічається з ринками: нові взаємні торгові угоди США в Південно-Східній Азії, переговори США та Китаю, попередній огляд ФРС …
4 shared topics.
Пекін перетворює російську нафту на енергетичний тиск для Індії.
Індійські нафтопереробники очікують, що постачання російської сирої нафти ще більше скоротиться в жовтні та листопаді, оскільки зменшення р…
3 shared topics, same research avenue.
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
3 shared topics.
Протоколи ФРС: Торгівля на зниження зламалася, оскільки інфляція має більше ніж один двигун
Протокол засідання FOMC від 16–17 червня, опублікований 8 липня, показує, що Федрезерв утримав ставки на стабільному рівні, але прибрав упе…
3 shared topics.
Рейтинги ВВП 2075 року не стосуються влади — вони стосуються демографічного накопичення.
Прогнози ВВП Goldman Sachs на 2075 рік не є рейтингом глобальної влади. Це карта демографічного компаунду, побудована на ліквідності, насел…
3 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.