

Субпрайм автомобілі, купити зараз - платити пізніше та стрес у банках: тріщини на краю споживчого балансу
Станом на 4 грудня 2025 року, позичальники з субпраймовими кредитами на автомобілі та користувачі програми "Купи зараз, плати пізніше" демонструють зростаюче навантаження. Цей глибокий аналіз Pattern…
In this article 24 sections
Тріщини на краю споживчого балансу станом на 4 грудня 2025 року
Виконавчий огляд
Два місця, на які всі вказують, коли відчувають щось «не так» у системі зараз: ринок субпрайм-авто та вся екосистема Buy-Now-Pay-Later — культурний зсув, який я б підсумував як купуй більше, плати більше пізніше.
Станом на 4 грудня 2025 року обидва явно демонструють стрес на краях споживчого балансу: прострочення субпрайм-авто досягли рекордних рівнів, вилучення автомобілів зросли, а використання BNPL зростає серед тих, хто має найменше місця для помилок. Але ключове питання не в тому, чи «страждають люди?» — вони страждають. Питання в тому: чи є це тим, що насправді викликає стрес у банках, чи просто ще один сигнал про те, що нижні щаблі тріскають?
Велика картина: субпрайм-авто та BNPL — це місця, де тиск найбільший, але не там, де зосереджений системний ризик. Вони більше схожі на сейсмографи на споживчому рівні, ніж на основну зону розлому в банківській системі.
Коротка версія:
- Баланс автокредитів продовжує зростати, але зростання в основному відбувається за рахунок преміум-клієнтів. Дані Федерального резерву Нью-Йорка показують, що в 2024 році баланси автомобільних кредитів зросли на десятки мільярдів, завдяки позичальникам з кредитними рейтингами вище 760. Субпрайм-оригінації залишалися приблизно на одному рівні, і лише близько однієї шостої нових кредитів були субпрайм.
- Стрес насправді існує на дні: прострочення субпрайм на 60+ днів досягли найвищих рівнів за всю історію, серйозні прострочення (90+ днів) досягли багаторічних максимумів, а вилучення різко зросли. Преміум-позичальники все ще тримаються.
- Ризик субпрайм-авто зосереджений у небанківських фінансових компаніях та структурах субпрайм ABS, а не на балансах великих банків. Прямий автокредитний ризик банків в основному преміум. Великі нещодавні втрати від банкрутств, таких як Tricolor, проявляються як ізольовані дев'ятизначні витрати, а не системні капітальні події.
- BNPL вибухнув з нішевої ідеї в основну кредитну систему. Приблизно 15–20% дорослих у США використовували його в минулому році; використання та прострочення найвищі серед домогосподарств з низьким доходом, меншин та молоді. Це фактично тіньова система «мікрокредитних карток», вбудована в процеси оформлення замовлень.
- Баланс BNPL все ще малий у порівнянні з кредитними картками та автокредитами, і більшість ризику лежить на балансах фінансових технологій та торговців. Регулятори зараз змушують BNPL повернутися в стандартну кредитну карткову структуру, що зменшує деяку непрозорість цього механізму «купуй більше, плати більше пізніше».
- Для банків основний стрес у 2025 році все ще пов'язаний з ризиком процентних ставок, нереалізованими збитками від цінних паперів, комерційною нерухомістю та конкуренцією за депозити — а не з субпрайм-авто або BNPL. Але обидва є сигналами раннього попередження для здоров'я нижньої половини споживчого розподілу.
Як насправді структурований ринок субпрайм-авто
«Субпрайм-авто» використовується так, ніби це одна монолітна річ. Це не так. Автокредитний стек сегментується як за типом позичальника, так і за типом кредитора, і це сегментування є причиною того, чому це не перетворилося на історію банківського краху 2008 року.
З боку позичальника ринок є спектром:
- Супер-преміум / преміум: кредитні рейтинги приблизно 720–760 і вище.
- Середній преміум: приблизно 660–719.
- Субпрайм / глибокий субпрайм: нижче ~660, і особливо нижче 620.
Дослідження Федерального резерву Нью-Йорка щодо автокредитів показує, що зростання в останні кілька років було зосереджено на верхній частині цього спектра. Преміум-позичальники з рейтингами вище 760 становили більшість нових оригінацій, тоді як обсяги субпрайм залишалися приблизно на одному рівні і становили лише близько 16% нових кредитів у 2024 році.
З боку кредитора, робочий документ Федеральної резервної системи, що використовує дані Equifax, розділяє ринок таким чином:
- Банки та кредитні спілки: значно орієнтуються на позичальників з високим та супер-високим кредитним рейтингом.
- Каптивні фінансові компанії: підрозділи автомобільних виробників (Ford Credit, Toyota Financial тощо), які в основному фінансують позичальників з високим або близьким до високого кредитним рейтингом.
- Некаптивні фінансові компанії: незалежні фінансові установи та організації "купуй тут - плати тут", які спеціалізуються на позичальниках з низьким кредитним рейтингом та глибоким низьким кредитним рейтингом.
Переклад: банки не є місцем, де живе більшість ризиків субпрайму. Вони в основному кредитують верхню половину кредитного спектру. Найризикованіші кредити переходять у фінансування позабанківських установ та сек'юритизацію.
Загальний обсяг автокредитів у США зараз знаходиться в межах середини трильйона доларів, поступаючись лише іпотечним кредитам у категоріях домашнього боргу. Але профіль ризику розділений: позичальники з високим кредитним рейтингом та стабільною роботою з високими балами з одного боку, і позичальники з тонкими кредитними історіями або з пошкодженим кредитом, які фінансують вживані автомобілі за ставками з двозначними числами, з іншого.
Це розділення важливе, оскільки воно показує, хто першим зазнає невдачі, і хто може витримати режим високих ставок, не зруйнувавши баланс свого банку.
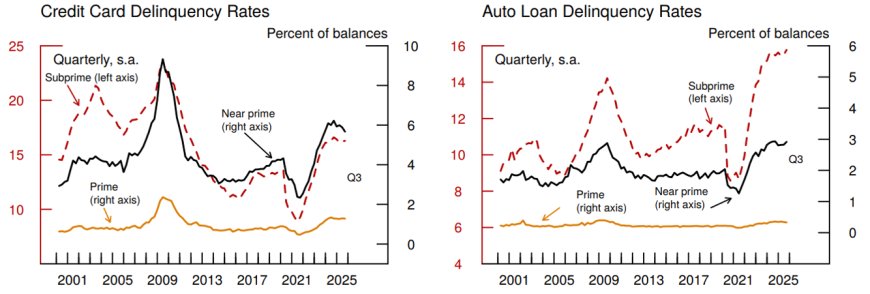
Прострочення, вилучення та хто першим зазнає невдачі
Коли ви розділяєте ринок за кредитними категоріями, картина стає жорстко зрозумілою: це не проблема "всі зазнають невдачі", це проблема найгіршого квартилю, який зазнає краху.
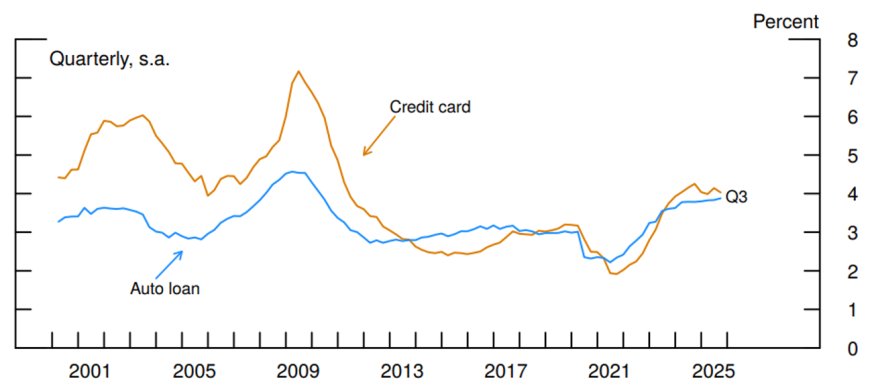
Ключові патерни в даних:
- Прострочення вище рівнів до пандемії по всьому спектру. Оцінки Федерального резерву Нью-Йорка показують, що ймовірність того, що позичальник з рейтингом 620–679 стане на 30 днів простроченим у певному кварталі, приблизно подвоїлася в порівнянні з базовим рівнем до COVID. Це середина кредитного портфеля, яка починає розпадатися, а не лише абсолютний низ.
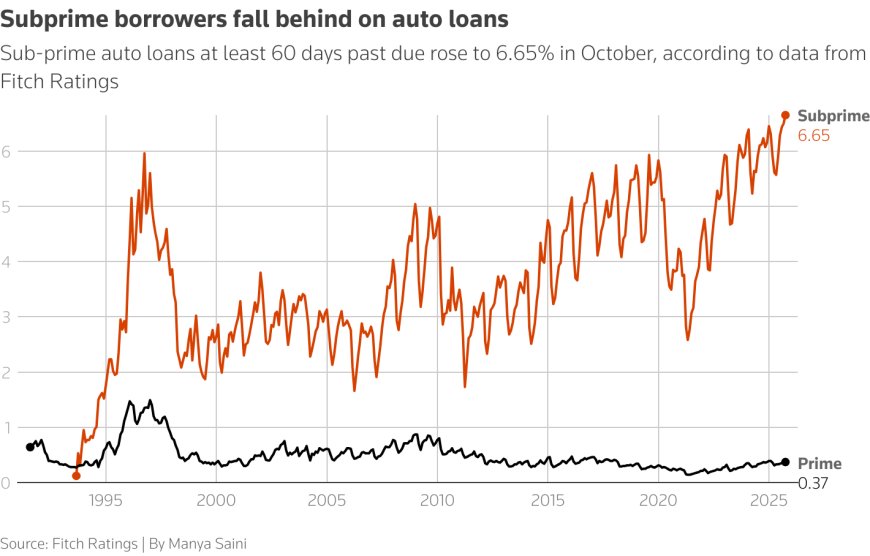
- Субпрайм на багаторічних максимумах. Дані Fitch та ABS-monitor вказують на те, що рівні прострочення субпрайму на 30+ днів знаходяться в межах середини підлітків, а прострочення на 60+ днів перевищують будь-які попередні показники з початку 1990-х. Прострочення позичальників з високим кредитним рейтингом на 60+ днів все ще значно нижче 1%.
- Серйозні прострочення та вилучення зростають. Серйозні (90+ днів) прострочення за автокредитами досягли 15-річних максимумів, а обсяги вилучень різко зросли в порівнянні з періодом безпосередньо після пандемії. Це узгоджується з високими ставками кредитів, які змінюють реальність для найслабших позичальників, оскільки буфери заощаджень зникають.
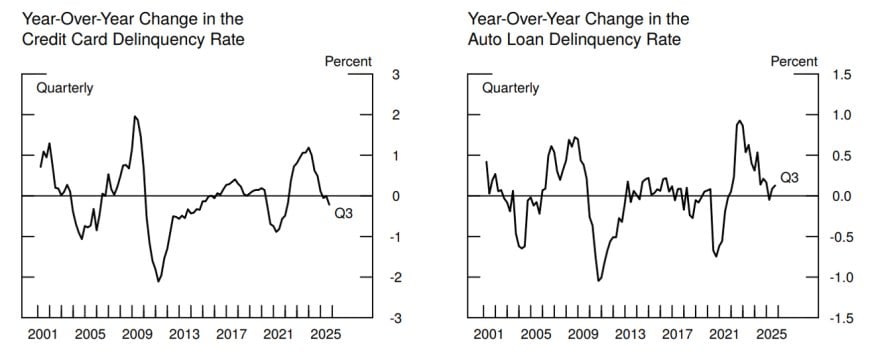
Читання Fitch за жовтень 2025 року підкреслює цю точку: автокредити субпрайму, які прострочені на щонайменше 60 днів, досягли 6.65%, найвищий рівень з моменту початку індексу.
Причини прості та неприємні:
- Купони кредитів, встановлені під час режиму високих ставок, часто в межах підлітків для позичальників з субпрайму.
- Шок від цін: ціни на нові автомобілі коливаються біля рекордних рівнів, змушуючи позичальників з субпрайму переходити на старі вживані автомобілі.
- Страхування, ремонти та загальні витрати на життя зростають, тоді як зростання зарплат охолоджується.
- В деяких випадках шахрайство та неправомірне представлення на рівні кредитора — як це видно на прикладі невдач певних організацій "купуй тут - плати тут" та спеціалізованих кредиторів — ускладнює ризик.
Що говорять дані: маргінальний американець з слабкою кредитною історією та дорогим вживаним автомобілем у біді. Середній позичальник з високим кредитним рейтингом у новому автомобілі з зафіксованою ставкою — ні.
Дивлячись через призму циклу, це рання фаза "зниження кредиту домогосподарств": стрес спочатку проявляється в найслабших сегментах (глибокий субпрайм автомобілів, крайній незабезпечений кредит), а потім повільно мігрує вгору по якості, якщо макроекономічна ситуація погіршується далі.
Де банки насправді знаходяться в автомобільному секторі
Наступний рівень — запитати: добре, якщо субпрайм автомобілів зазнає краху, де це відображається в банківських книгах? Два канали мають значення: пряме автокредитування та непряме вплив через кредитні лінії та фінансування сек'юритизації.
Прямий вплив: в основному високий
Банки США тримають сотні мільярдів доларів в автокредитах на балансі. Але оскільки їхній бізнес орієнтований на позичальників з високим кредитним рейтингом, показники ефективності виглядають дуже по-різному в порівнянні з заголовками про субпрайм. Частка непрацюючих кредитів у банківських автопортфелях лише трохи перевищує рівні до пандемії та суттєво нижча за пікові значення Великої рецесії.
Робота FDIC з ризиками на 2025 рік підкреслює: якість споживчих кредитів (автомобілі, картки, особисті позики) погіршилася в порівнянні з роками стимулювання, але все ще залишається в межах історичних норм. Комунальні та менші банки демонструють більше стресу, ніж банки з великих фінансових центрів, оскільки вони більше залежать від споживчого кредитування та менших регіональних ринків.
Іншими словами, банки відчувають це як повільний процес формування резервів і зниження маржі, а не як екзистенційну проблему платоспроможності — принаймні, поки що.
Непрямий ризик: небанківські кредитори та ABS
Більш цікавий — і крихкий — канал є непрямим:
- Банки надають складське та термінове фінансування небанківським фінансовим компаніям, які спеціалізуються на субпрайм-автомобілях. Це ті канали, які фінансують позики, поки вони не будуть секьюритизовані.
- Вони також утримують деякі авто ABS, включаючи субпраймові транші, як інвестиції або в торгових книгах. Тут ризик полягає в розширенні спреду та волатильності за ринковою вартістю, а не лише в чистих дефолтах.
Коли субпраймові кредитори зазнають краху, ці складські лінії та залишкові ризики можуть зазнати удару. Саме це ми спостерігали з високопрофільними крахами, коли регіональні банки змушені були взяти дев'ятизначні витрати на ризики, пов'язані зі спеціалізованими автокредиторами, яких звинувачували у шахрайстві або неправильному звітуванні про заставу. У грошовому вираженні це шкодить прибуткам, але відносно загальних кредитних портфелів ці витрати становили близько десятої частини відсотка активів.
Ось чому ви не бачите "субпраймової автомобільної контагії" так, як ви бачили субпраймову іпотечну контагію в 2008 році. Ризик зосереджений у слабо капіталізованих небанках та специфічних структурах ABS, а не спокійно сидить у серці банківської системи.
Якщо це переросте в справжню системну проблему, шлях не буде "субпраймові автомобілі → миттєві банкрутства банків". Це буде більше схоже на "субпраймові автомобілі → регіональні втрати прибутків → ризик-оф у фінансових ринках ABS → більш жорстке кредитування для всіх автомобільних позичальників → наслідки для ширшого споживчого та дилерського кредитування." Ми ще не в цьому спіралі, але канал існує.
Зростання Buy-Now-Pay-Later: “купуй більше, плати більше пізніше”
Паралельно з історією автомобілів, ще одна кредитна лінія тихо стала основною: Buy-Now-Pay-Later. На поверхні це просто — розділіть покупку на $100 на чотири платежі по $25 протягом шести тижнів, часто без відсотків. Під поверхнею це змінює спосіб, яким люди накладають кредит на повсякденне життя.
Від трюку до вбудованої кредитної лінії
Протягом останніх кількох років обсяги BNPL вибухнули. Дослідження федеральних і центральних банків, а також дані CFPB колективно показують:
- Позики BNPL зросли з менше 20 мільйонів на рік до понад 100 мільйонів всього за кілька років.
- Суми позик стрибнули з низьких однозначних мільярдів до десятків мільярдів.
- До 2024 року BNPL фінансував близько 6% транзакцій електронної комерції в США, зросши з низьких однозначних відсотків на початку десятиліття, з прогнозами, що він може наблизитися до високого однозначного показника до середини 2020-х.
Опитування з роботи ФРС щодо добробуту домогосподарств та регіональних банків ФРС малюють послідовну демографічну картину:
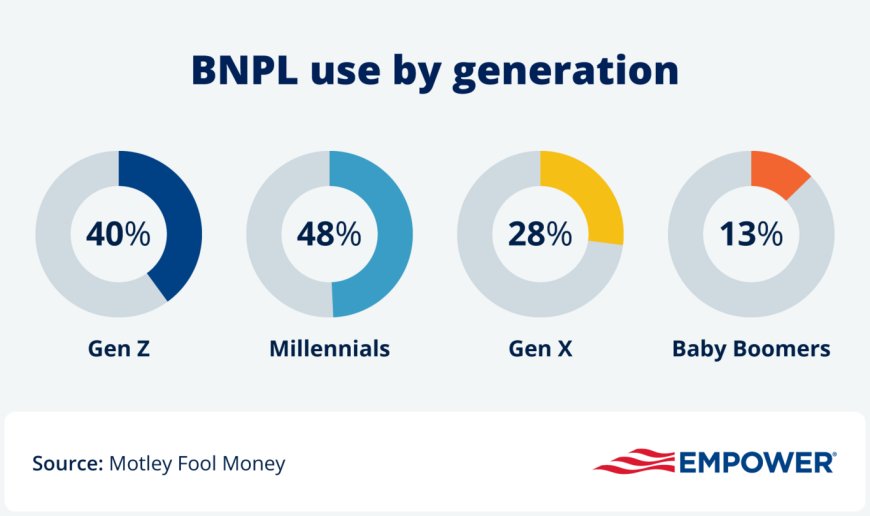
- Приблизно 15% дорослих використовували BNPL за останні 12 місяців, зросши з близько 10% кілька років тому.
- Використання найвищий серед молодших дорослих (підлітки до 40 років), орендарів та тих, хто має нижчі доходи.
- Чорні та іспаномовні домогосподарства приблизно вдвічі частіше використовують BNPL, ніж білі або азіатські домогосподарства, навіть після контролю за доходом та віком.
- Велика частка користувачів прямо заявляє, що BNPL був єдиним способом, яким вони могли дозволити собі покупку.
BNPL — це не просто "мені не хочеться діставати свою картку." Для великої частини користувачів це "я не міг би купити це іншим способом." Це інша історія ризику.
Власні опитування Morgan Stanley додають ще один шар: середній баланс BNPL на користувача становить кілька сотень доларів, а використання все більше стосується повсякденних товарів — одягу, продуктів, невеликої електроніки — а не одноразової великої покупки. Ось де це перетворюється з "зручних платежів" на "вбудований короткостроковий кредит" у продуктовому магазині.
Ризик BNPL, регулювання та прихований кредит
Основний ризик у BNPL не в розмірі жодного окремого чека; це те, як продукт взаємодіє з кредитним звітуванням, андеррайтингом та вже стресовими домогосподарствами.
Фінансово крихкі користувачі та запізнені платежі
Дослідження ФРС Канзас-Сіті про користувачів BNPL є відвертим:
- Користувачі BNPL, в середньому, демонструють набагато більше ознак фінансових обмежень, ніж не користувачі.
- Серед тих, хто запізнився з оплатою рахунків BNPL, майже всі виявляють кілька ознак глибокого фінансового стресу, причому значна частка накопичує багато різних ознак стресу одночасно.
- Серед демографічних груп приблизно чверть користувачів BNPL повідомили про запізнення з оплатою; рівень запізнень найвищий серед нижчо-доходних та молодших груп.
Інші опитування та галузеві дані підтверджують це: велика частка користувачів BNPL пропустила принаймні один платіж, а випадки запізнень з оплатою зросли за останні кілька років. Багато з них повідомляють про щось дуже просте як причину — вони просто втратили рахунок кількома одночасними планами розстрочки.
BNPL — це не просто заміна кредитним карткам; це друга, напівневидима система табів, яку багато людей використовують паралельно з картками, овердрафтами та іншими кредитами.
Сховане важелі та регуляторний тиск
Для банків та регуляторів дві речі щодо BNPL є особливо незручними:
- М'які перевірки, тонка звітність. Більшість постачальників BNPL покладаються на м'які запити і не повністю звітують про кредитні лінії в кредитні бюро. Це означає, що традиційні показники, такі як бали FICO та співвідношення боргу до доходу, можуть недооцінювати загальні зобов'язання.
- Накладення між постачальниками. Споживач може мати кілька планів BNPL через кілька додатків та торговців одночасно. З точки зору будь-якого окремого кредитора решта стека є невидимою.
Регулятори зараз намагаються ввести BNPL у звичайну кредитну структуру:
- Регулятор споживчого кредиту вирішив розглядати BNPL як кредитні картки для ключових цілей: обробка суперечок, звіти та деякі правила розкриття.
- Національний регулятор банків видав рекомендації, в яких сказано, що банки повинні розглядати BNPL як справжній продукт розстрочки: проводити реальне андеррайтинг, уважно управляти ризиками третіх сторін і звітувати в бюро, а не залишати це в тіні.
Водночас, ринкові дослідження від великих продавців підкреслюють, що — навіть зростаючи — залишки та збитки BNPL є малими в порівнянні з традиційними споживчими портфелями. Рівні дефолту на долар експозиції залишаються нижчими, ніж у кредитних картках, частково тому, що умови короткі, розміри кредитів скромні, а постачальники швидко відключають хронічних неплатників.
Справжній ризик, знову ж таки, є вторинним: домогосподарство, яке сильно залежить від BNPL, ймовірно, також має труднощі з орендою, комунальними послугами, картками та автомобілями. Коли одна доміно падає, інші не за горами.
Оптика Pattern Nexus: як це вписується в більшу систему
Це не просто історія про "поганих позичальників, поганих кредиторів". Через оптику Pattern Nexus, субпрайм автомобілі та BNPL є сигналами всередині набагато більшої машини: як світ з високими ставками, після QT, розподіляє біль по всій дистрибуції.
Біфуркація кредиту та домогосподарство у формі K
На вершині дистрибуції, первинні домогосподарства мають:
- Фіксовані іпотеки з ери ZIRP.
- Доступ до кредиту з низькими ставками, високі кредитні бали та буфери активів.
- Зростаючу експозицію до капіталу та приросту активів, які принаймні частково компенсують інфляцію та вищі ставки.
На дні, субпрайм та домогосподарства з тонкими файлами стикаються з:
- Плаваючим або високим кредитом на знецінювальних заставах (використані автомобілі, BNPL для повсякденних товарів).
- Обмеженими заощадженнями, слабкою переговорною спроможністю та нестабільними доходами.
- Вищою експозицією до інфляції в недискреційних категоріях (оренда, їжа, транспорт, страхування).
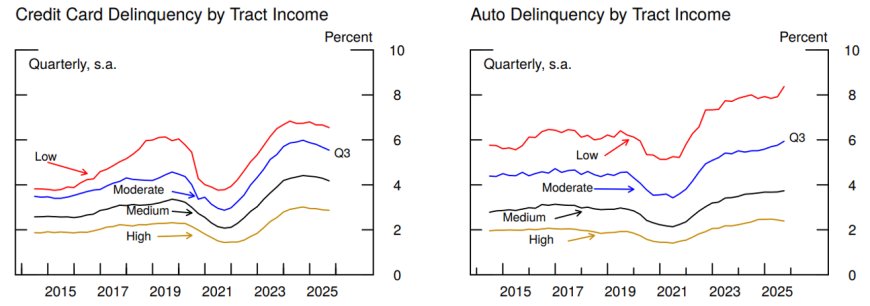
Одна й та ж система процентних ставок, дві абсолютно різні реальності. Одна сторона скорочує витрати на стрімінгові сервіси; інша втрачає автомобіль.
Де це вписується в більшу ліквідну систему
У системі, де ліквідність розподіляється після тривалої ери надлишку, ієрархія проста:
- Держава та основна банківська система спочатку захищають своє фінансування.
- Капітал спрямовується в стратегічні капітальні витрати (ШІ, енергетика, оборона, дата-центри), де повернення виглядають структурно високими.
- Ризик виштовхується на периферію: небанківські установи, структури ABS та споживачі нижчого рівня.
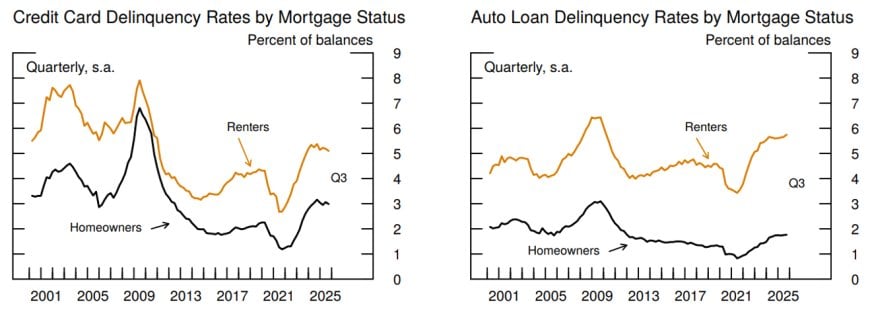
Субпрайм автомобілі та BNPL живуть саме на цій периферії: це кредитні рейки, які підтримують споживання для домогосподарств, які найменше здатні поглинати шоки, використовуючи найдорожчі та найменш прозорі форми боргу. Коли макроумови стають жорсткішими, ці рейки фрагментуються першими.
Сигнал проти причини
З цієї точки зору, ключове питання не в тому, "Чи викличе субпрайм автомобіль або BNPL наступну кризу?" Корисніший підхід:
- Сигнал: Зростаючі прострочення та вилучення тут показують, як швидко нижча половина дистрибуції розпадається під впливом вищих ставок та цін.
- Передача: Збитки на складах, розширення спредів ABS та списання BNPL торговців показують, як цей розпад передається в формальну фінансову систему.
- Зворотний зв'язок: Якщо банки та інвестори одночасно відступлять від цих периферій, кредитні пустелі розширюються, і реальна економіка сповільнюється знизу вгору.
Іншими словами, субпрайм автомобілі та BNPL — це індикатори, а не двигун. Але коли достатня кількість індикаторів одночасно стає червоними, водій зрештою повинен сповільнитися — або зупинитися.
Чи дійсно це те, що турбує банки?
Коли ви дивитеся на банківську ситуацію 2025 року, три великі стресори домінують:
- Ризик процентних ставок та нереалізовані збитки на цінних паперах, куплених під час ери нульових ставок. Довгострокові облігації та цінні папери, забезпечені іпотекою, все ще мають збитки за ринковою вартістю, які з'їдають реальний капітал і тримають керівництво в напрузі.
- Комерційна нерухомість — особливо офісна та деякі роздрібні приміщення — де вакансії, ризик рефінансування та переоцінка є повільно рухомою проблемою на багатьох балансах.
- Фінансування та депозити, де банки платять більше, щоб утримати клієнтів від втечі в грошові фонди та облігації, стискаючи чисті процентні маржі.
Авто з субпрайм-кредитами та BNPL знаходяться в іншій категорії: вони є індикаторами на межі домогосподарств. Вони можуть і дійсно генерують:
- Вищі списання та потреби в резервуванні в споживчих портфелях (особливо для менших банків, які активно займаються автокредитуванням та кредитуванням карток).
- Витрати на прибуток від конкретних невдач (наприклад, коли сильно закредитований субпрайм-автокредитор зазнає краху, і його банки-складські повинні покривати збитки).
- Ринкову волатильність у спредах ABS та витратах на фінансування, коли дефолти зростають у субпрайм-пулів.
Простими словами: субпрайм-авто та BNPL не є основним вогнем — це дим, що просочується з підвалу. Якщо ринок праці або економіка впадуть сильніше, цей дим може перетворитися на справжній пожежу, але ми ще не там.
Справжній ризик є вторинним. Якщо ті ж домогосподарства, які пропускають платежі за BNPL та субпрайм-авто, почнуть пропускати оренду, комунальні послуги, а потім платежі за автокредитами або іпотекою, ви побачите, як це поширюється на ті частини балансів банків, які насправді мають системне значення. Якщо безробіття суттєво зросте, або якщо ще один шок знищить доходи та заощадження на дні розподілу, ці "купуй більше, плати більше пізніше" рейки можуть стати прискорювачем.
Поки що, однак, докази вказують на це: банківська система США спостерігає за субпрайм-авто та BNPL як за попереджувальними сигналами, а не як за основним джерелом поточного стресу. Справжня битва все ще ведеться за тривалістю, CRE та фінансуванням — з субпрайм-авто та BNPL, які показують, скільки шкоди завдає осколки нижній частині споживчої драбини.
Часті запитання та практичні моменти
Чи це знову 2008 рік?
Ні. У 2008 році системно важливі банки були переповнені найгіршими іпотечними паперами та були закредитовані через складні деривативи. Сьогодні найризикованіші авто та BNPL експозиції в основному знаходяться в небанківських установах, спеціалізованому фінансуванні та структурах ABS. У банків є експозиція, але вона менша, більш обмежена та краще капіталізована.
Чи можуть субпрайм-авто все ще спровокувати щось більше?
Вони можуть сприяти більш широкому ризиковому руху, особливо в секьюритизованому кредитуванні, але малоймовірно, що вони будуть єдиним тригером. Більш правдоподібний сценарій полягає в тому, що зростання прострочень за автокредитами та BNPL збігається зі слабшанням ринку праці, зростанням прострочень за кредитними картками та стресом в інших споживчих сегментах. У цьому світі субпрайм-авто є частиною історії, а не всім сюжетом.
Що зробить BNPL дійсно небезпечним для банків?
Три речі разом: банки активно розширюють свої власні книги BNPL; регулятори не змушують до належного звітування та андеррайтингу; і рецесія, яка сильно вдаряє по домогосподарствам з високим рівнем BNPL. У цьому сценарії збитки від BNPL можуть накладатися на збитки від карток та авто в банківських книгах, а не залишатися переважно на балансах фінансових технологій та торговців.
На що мені слід звертати увагу як на просту панель управління?
Якщо ви хочете легку панель управління для відстеження цієї теми:
- Рівні прострочення автокредитів на 30+ та 90+ днів (особливо для субпрайм-сегментів).
- Обсяги вилучення автомобілів та аукціонні ціни на вживані автомобілі.
- Опитування домогосподарств щодо використання BNPL та рівнів прострочення платежів.
- Спреди ABS для субпрайм-авто угод (BBB і нижче).
- Резервування та списання для споживчих кредитів у прибутках регіональних/комунальних банків.
Якщо всі ці показники погіршуються одночасно, наратив "дим" стає менш заспокійливим.
Як позичальнику це вплине на мене?
Якщо ви позичальник з хорошим кредитом, це в основному означає більш жорсткий андеррайтинг і, можливо, трохи вищі ставки на маржі. Якщо ви середній або субпрайм-позичальник, це означає менше схвалень, жорсткіші умови та вищу ймовірність того, що пропущений платіж швидко призведе до вилучення або стягнення. Для BNPL очікуйте більше перевірок особистості, більше звітності до кредитних бюро та менше "безперешкодного" схвалення з часом.
Як інвестору або спостерігачеві слід читати заголовки?
Розділіть шари:
- “Прострочення за субпрайм-авто досягли рекорду” = стрес внизу, але переважно небанківська експозиція.
- “Регіональний банк зазнає збитків у розмірі $X сотень мільйонів через шахрайство автокредитора” = ідіосинкратичний, але нагадування перевірити їхню небанківську та ABS експозицію.
- “Регулювання BNPL посилюється” = рух до перетворення тіньового кредиту на більш видимий, картковий кредит, що є болючим для деяких фінансових технологій, але більш здоровим системно.
Сигнал не в тому, що система руйнується; це те, що система змушена визнати, де вона покладалася на найслабших позичальників для збереження споживання.
Джерела
Зовнішні джерела, на які посилається ця стаття (без внутрішніх посилань; всі зовнішні посилання зібрані тут):
- Нью-Йоркський Фед, Liberty Street Economics – “Аналіз виконання автокредитів” (лютий 2025). https://libertystreeteconomics.newyorkfed.org/2025/02/breaking-down-auto-loan-performance/
- Федеральний резервний банк Філадельфії – Робочий документ “Хто надає кредит у часи кризи? Докази з ринку автокредитів” (2025). https://www.philadelphiafed.org/the-economy/education-and-data/who-provides-credit-in-times-of-crisis-evidence-from-the-auto-loan-market
- МВФ – “Моніторинг забезпечених активами цінних паперів США – жовтень 2025”. https://www.imfconnect.org/.../GMM%20US%20ABS%20Monitor%20October%202025%20.pdf
- FDIC – “Огляд ризиків 2025”. https://www.fdic.gov/analysis/risk-review/2025-risk-review.pdf
- Reuters – “Рекордна кількість позичальників з субпрайму в США пропустила платежі за автокредитами в жовтні” (листопад 2025). https://www.reuters.com/
- Money.com – Огляд зростання прострочених автокредитів субпрайму та серйозних прострочень автокредитів (2025). https://money.com/ (пошук “субпрайм автокредити 2025”)
- Федеральний резерв – “Звіт про економічне благополуччя домогосподарств США у 2024 році: Банківська справа та кредит” (травень 2025), розділ BNPL. https://www.federalreserve.gov/publications/2025-economic-well-being-of-us-households-in-2024-banking-and-credit.htm
- Федеральний резервний банк Канзас-Сіті – “Фінансові обмеження серед користувачів Buy Now, Pay Later” (Економічний огляд, 2024/2025). https://www.kansascityfed.org/research/economicreview/financial-constraints-among-buy-now-pay-later-users/
- Федеральний резервний банк Річмонда – “Buy Now, Pay Later: Вплив на ринок та політичні міркування” (дослідження системи платежів, 2025). https://www.richmondfed.org/ (пошук брошури BNPL)
- Офіс контролера валюти – Бюлетень 2023-37, “Роздрібне кредитування: Управління ризиками кредитування ‘Купи зараз, плати пізніше’” (листопад 2023). https://www.occ.treas.gov/news-issuances/bulletins/2023/bulletin-2023-37.html
- Morgan Stanley – “Зростання Buy Now, Pay Later (BNPL) викликає занепокоєння” (2025). https://www.morganstanley.com/insights/articles/buy-now-pay-later-trends-2025
- Credit and Collection News – “Використання BNPL зростає, як і прострочені платежі” (23 листопада 2025). https://www.creditandcollectionnews.com/bnpl-usage-rises-as-does-late-payments/
Article overview
Станом на 4 грудня 2025 року, позичальники з субпраймовими кредитами на автомобілі та користувачі програми "Купи зараз, плати пізніше" демонструють зростаюче навантаження. Цей глибокий аналіз Pattern Nexus відображає, де знаходиться реальний ризик, скільки з нього повертається в банки, і чи є ці "купуй більше, плати більше пізніше" механізми справжнім джерелом стресу для банків.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Сонце, ліквідність та фінансові поворотні моменти: регресія пропустила режим
Виправлений аналіз Pattern Nexus сонячних циклів, ліквідності, рецесій та фінансових максимумів з січня 1987 року по липень 2026 року. Перш…
5 shared topics, same research avenue.
Військова машина нафтових запасів: Як довго глобальний буфер може витримати
Повна реконструкція Pattern Nexus запасів нафти США та світу з 1970-х років до шоку війни 2026 року, включаючи оригінальні регресії, сценар…
5 shared topics.
Капітальна драбина: Де $100 до $1 трильйона ставить вас у глобальній та американській системі багатства
Глибоке регресійне дослідження Pattern Nexus та аналіз даних, яке відображає, де рівні чистого капіталу від $100 до $1 трильйона розміщують…
7 shared topics, same research avenue.
Березень закінчується тим, що система показує свої шви.
Аналіз майстра Pattern Nexus наприкінці березня 2026 року щодо Хормузу, перепризначення нафти, стресу ліквідності, тиску інфляції, інфрастр…
5 shared topics, same research avenue.
Золоті обриви, прибутковість зростає, нафта піднімається: новий енергетичний шок та наступний тиждень
Золото падає нижче $4,400, срібло повертається до 60-х, нафта продовжує зростати, а довгострокові доходності наближаються до 5%, оскільки к…
5 shared topics, same research avenue.
Півстолітні іпотеки та фантастичні автокредити: як ультрадовгострокові борги перетворюють домогосподарства на заставу грошових потоків
Пропозиція адміністрації Трампа щодо 50-річних іпотек, в поєднанні з вірусними чутками про 15-річні автокредити, продається як "доступність…
6 shared topics.
Наближаюча криза соціального забезпечення: розуміння пропозицій щодо реформ та підвищення віку виходу на пенсію
Реформа соціального забезпечення є необхідною, але часто неправильно зрозумілою. Цей всебічний аналіз досліджує механіку проблеми платоспро…
4 shared topics, same research avenue.
Полярний вихор розтягується до межі: чому кінець грудня може стати жорстоким
Полярний вихор зазнає швидкої деформації з 7 по 11 грудня 2025 року, при цьому стратосферні вітри подовжуються у класичний патерн перед кол…
4 shared topics, same research avenue.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.