

Гравітаційна зона: Як 10-річні облігації США виявили справжню нейтральну процентну ставку
10-річні облігації Казначейства коливаються навколо прихованої нейтральної зони 3–4% з 2022 року, виявляючи справжню рівноважну ставку, яку Федрезерв постійно пропускає. У цій статті розглядається, ч…
In this article 10 sections
Гравітаційна зона: як 10-річні облігації виявили справжню нейтральну ставку
Усі сперечаються про те, де знаходиться «нейтраль». Ринок облігацій вже показав нам. З 2022 року 10-річні облігації коливаються навколо прихованого рівноваги між 3% і 4%, поки ФРС запізнювалася, потім була впертою — а тепер не може знизити ставку, не управляючи кривою тихо.
Графік, який все розкриває
Забудьте про промови ФРС на секунду і просто подивіться на графік 10-річних облігацій. У довгостроковій перспективі ви бачите червону лінію: 20-річний спад у доходності, який закінчився шоком COVID і піком ліквідності всього. Потім ви отримуєте зелену лінію: різке підвищення цін у 2022–2023 роках, оскільки ринок випередив момент ФРС «ми помилилися щодо інфляції».
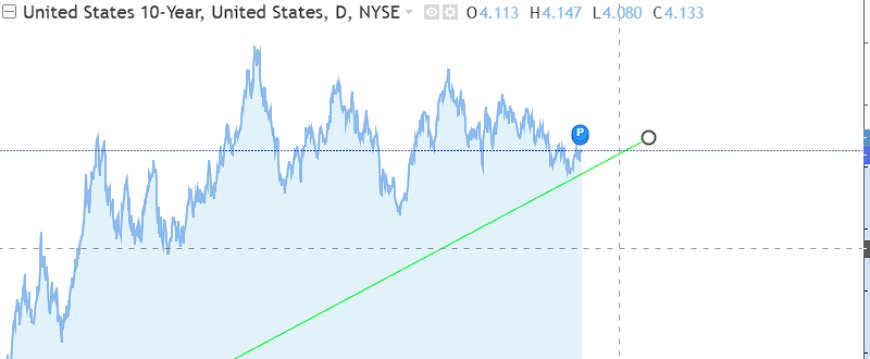
Тепер зосередьтеся на останніх подіях. З того сплеску 10-річні облігації перестали поводитися як безконтрольний висхідний тренд і почали діяти так, ніби обертаються навколо точки в просторі. Назвіть цю точку 3–4%. Коли ми значно перевищуємо 4%, починають виникати проблеми. Коли ми значно опускаємося нижче 3%, ринок не вірить у це — продавці з'являються, і крива знову дешевшає.
Іншими словами: ринок облігацій торгує так, ніби існує нейтральна гравітаційна зона для довгих ставок, і ми коливаємося навколо неї протягом більшої частини цього циклу.
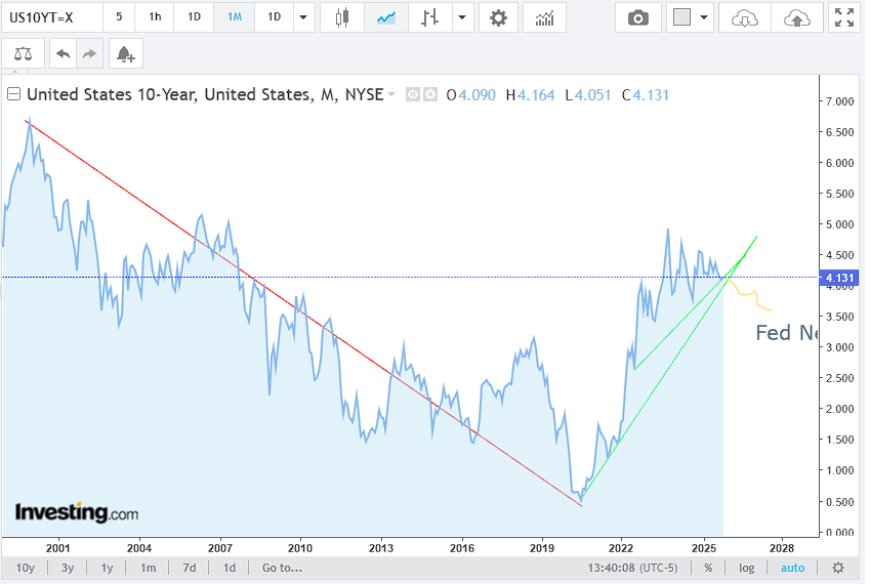
Повернення до нейтральної ставки 3–4%
Мене не цікавлять академічні моделі R*, які переглядаються кожного кварталу. Мене цікавить ціна, яка насправді очищає ринок з 38 трильйонами доларів федерального боргу на столі та ще понад трильйоном у свіжих щорічних витратах на відсотки, які насуваються на нас. Ця нейтраль відрізняється від версії з підручника.
Ось простий спосіб про це подумати:
- Нижче ~3% на 10-річних облігаціях в цьому середовищі ви, по суті, оцінюєте або дуже жорстку посадку, або якусь форму явного управління доходністю. З позитивним номінальним зростанням і вільною фіскальною політикою це важко підтримувати без великої аварії.
- Вище ~4%, ви починаєте тиснути на все, що було відновлено на дешевих грошах: комерційна нерухомість, житло, кредит для малого бізнесу, зомбі-корпорації та сам рахунок відсотків федерального уряду. Ви можете залишатися там деякий час, але чим довше ви це робите, тим більше речей ламається.
- Між ними — цей коридор 3–4% — система відчуває себе «найменш погано». Борг дорогий, але не летальний, і ФРС може сказати собі, що вона обмежує, не знищуючи ринок облігацій.
Ця середня зона — це місце, де живе реальна нейтраль: рівень, на якому ви не стимулюєте, не знищуєте, і не змушуєте до екстрених втручань кожні кілька місяців. Графік — це просто візуальне підтвердження боротьби навколо цього рівня.
ФРС знову є запізнілим індикатором
Тепер накладіть ФРС на цей графік. 10-річні облігації почали зростати на початку 2022 року до того, як ФРС серйозно взялася за справу. Інфляція вже знизилася з статусу «тимчасової» меми до «ой ні, це реально», і ринок різко підвищив довгі ставки, поки політика все ще була близька до нуля.
Потім ми отримали звичний шаблон:
- Запізніле підвищення: ФРС нарешті зрушила, намагаючись наздогнати, куди ринок вже потягнув криву.
- Затримка: вони утримували облікову ставку на обмежувальних рівнях приблизно два з половиною до трьох років відносно того, де 10-річні облігації намагалися осісти.
- Запізніле зниження: до того часу, як дані та ринки фінансування змусили до перших знижень, стрес вже був видимий у кредитах, обігу житла та фінансуванні банків.
На екрані ви буквально можете бачити, як облікова ставка та короткострокові ставки паркуються вище того, що виглядає як ця нейтральна зона 3–4%, тоді як 10-річні облігації постійно повертаються до неї. ФРС не веде цикл тут. Вона реагує на нього.
Чому ринок не оцінює «нормальний» цикл зниження ставок
У минулих циклах, як тільки ФРС починала знижувати ставки, крива ставала більш крутою, і довгий кінець часто знижувався в очікуванні м'якої посадки або відвертої рецесії. Цього разу ринок продовжує відмовлятися оцінювати цю чисту історію.
Чому? Тому що «нормальний» цикл зниження ставок передбачає:
- Рівні боргу, які можуть витримати нижчі ставки без вибуху випуску.
- Відсутність структурної потреби в постійних перекриттях і рефінансуваннях у величезних масштабах.
- Центральний банк, який може зменшити свій баланс без негайного виникнення дефіциту резервів і стресу на ринку репо.
Жодна з цих умов більше не є правдою. З боргом США близько $38 трильйонів і швидким зростанням, витрати на відсотки вже перевищать більшість дискретних витрат протягом наступного десятиліття. Агресивне зниження короткострокових ставок, дозволяючи довгостроковим ставкам падати, лише збільшить важелі в системі, коли державний баланс вже досягнув максимуму.
Отже, ринок облігацій в основному говорить: “Звичайно, ви можете знизити. Але якщо ви хочете, щоб 10-річні облігації слідували за вами вниз у великій мірі, вам потрібно буде це контролювати. Явно або неявно.”
ТГК та майбутній поворот ліквідності
Тепер розглянемо Загальний рахунок Казначейства — поточний рахунок уряду в ФРС. Станом на кінець 2025 року, ТГК коливався близько $900–1,000 мільярдів, з нещодавніми показниками поблизу верхньої межі цього діапазону.
Це не випадковість. Такий великий грошовий баланс дає Казначейству та ФРС можливість:
- Витримати драму з лімітом боргу та проблеми з фінансуванням без затримок.
- Тактично коригувати розміри аукціонів та терміни, щоб зняти тиск у конкретних термінах погашення.
- Тихо координувати з рішенням ФРС зупинити скорочення балансу та врешті-решт стабілізувати або відновити резерви.
Іншими словами, ТГК сидить майже на трильйоні доларів не просто так. Це не лише “обережність”. Це можливість — здатність поєднувати фіскальні та монетарні інструменти, коли довгострокові ставки опираються на історію, яку намагається розповісти ФРС.
Контроль кривої доходності без називання цього
Я не кажу, що ми прокинемося завтра з жорстким обмеженням на 10-річні облігації в стилі Банку Японії. Але ми вже бачимо будівельні блоки тихого управління доходністю:
- Кінець QT: ФРС планує зупинити скорочення свого балансу та реінвестувати в облігації Казначейства, особливо в коротші терміни, зменшуючи тиск на довгострокові облігації.
- Випуск з перевагою векселів: Казначейство може перенаправити запозичення на векселі, коли задня частина стає напруженою, згладжуючи тиск на фінансування без називання цього “контролем”.
- Постійні репо-інструменти: високе та постійне використання вже є знаком того, що ФРС непрямо підтримує вартість забезпечення, коли грошові ринки стають напруженими.
Разом це є контролем кривої доходності на практиці, але не в брендуванні. Мета проста: утримати довгострокові ставки від різкого зростання (що зруйнувало б фіскальну математику) без дозволу їм падати так, щоб це кричало “рецесія” і викликало новий бум важелів. Знову ж таки, ви опиняєтеся в цій зоні тяжіння 3–4%.
Що це означає для житла, капітальних витрат на ШІ та ризикових активів
Якщо реальна нейтральна зона становить 3–4% на 10-річні облігації, це визначає поле гри для всього, що на ньому побудовано:
- Житло: іпотеки навряд чи повернуться до фантастичного світу 2–3% без явної кризи та екстреного викупу. Але це також означає, що система не може терпіти іпотеки 8%+ довго без проблем з виселенням та покинутими об'єктами. Ви отримуєте поступове плато — не чистий крах, не новий бум.
- Капітальні витрати на ШІ та енергетику: уряд та великі корпорації потребують передбачуваного довгострокового фінансування для розбудови дата-центрів, мереж та генерації. Напівприкріплений довгий кінець є ефективно промисловою політикою: він робить фінансування розбудови ШІ та енергетики можливим.
- Акції та “ризик”: якщо ринок вважає, що довгий кінець неофіційно управляється в каналі 3–4%, ризикова премія акцій визначається від цього якоря. Щоразу, коли доходності загрожують прорватися, множники стискаються. Щоразу, коли вони повертаються до нейтрального, історії про ШІ та зростання знову переоцінюються вгору.
Нічого з цього не виглядає як старі цикли з чистими піками та впадинами. Це більше схоже на керований коридор, де 10-річні облігації вільно закріплені посередині, тоді як все інше повинно підлаштовуватися навколо цього.
Ключові висновки
- Графік 10-річних облігацій з 2022 року поводиться так, ніби існує нейтральна зона тяжіння 3–4% — рівень, до якого ринок постійно повертається.
- ФРС запізнилася на підйомі та запізнилася на спаду, утримуючи політику вище цієї зони протягом ~2.5–3 років, поки довгий кінець намагається нормалізуватися.
- З боргом близько $38T та вибухом витрат на відсотки, “нормальний” цикл глибокого зниження важко узгодити з реальністю, якщо не припустити якусь форму управління доходністю.
- ТГК, близька до трильйона доларів, не є випадковою — вона дає політикам готівку та гнучкість для згладжування кривої, коли ринки перевіряють межі.
- Ми дрейфуємо до де-факто контролю кривої доходності — не з жорстким обмеженням, а з м'яким коридором, зосередженим на цій нейтральній смузі.
- Для житла, інфраструктури ШІ та ризикових активів цей коридор є новою операційною системою: не занадто низькою, щоб перезапустити бульбашку всього, не занадто високою, щоб підірвати вежу боргу, просто достатньо тісною, щоб підтримувати машину в русі вперед.
Вам не потрібно вгадувати, де нейтраль. Ринок торгувався навколо нього протягом років. Реальне питання зараз — як довго політики можуть вдавати, що контролюють його.
Article overview
10-річні облігації Казначейства коливаються навколо прихованої нейтральної зони 3–4% з 2022 року, виявляючи справжню рівноважну ставку, яку Федрезерв постійно пропускає. У цій статті розглядається, чому довгі ставки відмовляються падати, чому ринок більше не довіряє традиційним зниженням ставок, як трильйонний TGA Казначейства вписується в цю картину, і чому тихе управління кривою доходності стає новою операційною системою монетарної політики США.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
QE 2026, Фаза Два: Коли Довгий Кінець Силує Контроль Тривалості
Федеральна резервна система вже завершила кількісне пом'якшення (QT) і розширила володіння казначейськими цінними паперами через покупки, з…
9 shared topics.
Дефіцит ніколи не закінчується: як щорічні дефіцити формують федеральний борг у розмірі 78,8 трильйона доларів
Більшість людей використовують терміни “дефіцит” і “борг” так, ніби вони означають одне й те саме. Це не так. У цьому звіті використовуютьс…
7 shared topics.
Ціна розколотого світу: Чому 30-річні облігації казначейства подають геополітичний сигнал
Щось у глобальній системі викликає дискомфорт, і останній місяць даних свідчить про те, що це відчуття має вимірювану основу. 30-річні облі…
7 shared topics.
ВВП сповільнився до 1,5% — але економіка США не ослабла так, як це натякає заголовок.
Реальний ВВП сповільнився до 1,5% річних у Q2 2026, але приватна внутрішня економіка прискорилася до 3,9%, тоді як номінальний ВВП зріс на …
5 shared topics.
Шанси голови ФРС як сигнал термінової премії: Уорш виходить на перше місце
Ринки прогнозів переоцінюють вибір Трампа на посаду голови ФРС на користь Кевіна Уорша. У рамках Pattern Nexus це не "політика особистостей…
5 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.