

Ілюзія патенту: Чому США все ще лідирують у гонці ШІ (і чому ця таблиця Тсіньхуа є оманливою)
Ця стаття пояснює, чому зростання кількості патентів у сфері ШІ Туньцзиньського університету не означає, що Китай виграє в гонці ШІ. Графіки патентів вимірюють університети — а не обчислення, чіпи, х…
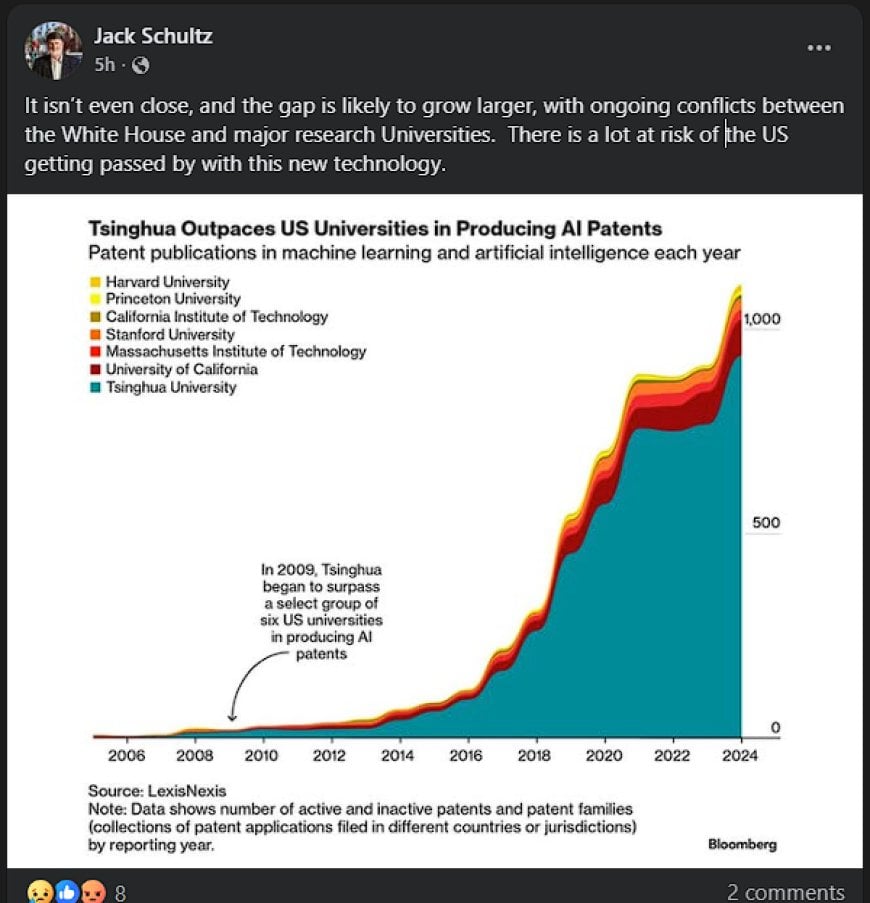
Ілюзія патенту: Чому США все ще лідирують у гонці ШІ (і чому ця діаграма Цінхуа є оманливою)
Вірусна діаграма стверджує, що університет Цінхуа в Китаї “переміг” провідні університети США у патентах на ШІ. Це звучить страшно — поки ви не згадаєте, що передовий ШІ у 2025 році не виграється завдяки університетським документам. Він виграється завдяки обчисленням, чипам, хмарам, капіталу та таланту… і США все ще домінують у цих сферах.
Вірусна діаграма патентів Цінхуа
Ви, напевно, вже бачили скріншот: яскрава діаграма з накладеними областями від Bloomberg, що показує “Цінхуа випереджає університети США у виробництві патентів на ШІ”. Великий бірюзовий блок з написом Цінхуа стрімко перевищує частки Гарварду, MIT, Стенфорду та інших. Імпліцитне повідомлення просте: Китай виграв, США відстають.
Висновок: Діаграма технічно правильна за вузьким показником… і стратегічно безглузда, якщо ви намагаєтеся зрозуміти, хто насправді лідирує у ШІ у реальному світі.
Дрібний шрифт має значення. Стаття Bloomberg базується на даних патентів LexisNexis для університетів, і зокрема для публікацій патентів у галузі машинного навчання та ШІ за приблизно останні 15–20 років. Обсяг патентів Цінхуа різко зростає після 2009 року і перевищує комбіновану кількість поданих патентів шести великих університетів США.
Якщо ваш світогляд починається і закінчується на “кількість патентів, поданих університетами”, то так, це виглядає як перемога Китаю. Але ми не живемо у світі, де кількість патентів університетів вирішує, хто контролює ШІ.
Що насправді вимірює діаграма (і чому це неправильне поле бою)
Давайте чітко визначимо, що ця діаграма рахує:
- Тільки університетські установи (без приватних компаній, без державних лабораторій, без стартапів).
- Тільки публікації патентів (не комерційні таємниці, не ваги моделей, не навчальні конвеєри).
- Тільки в галузі патентів, пов'язаних з машинним навчанням / ШІ.
Тепер порівняйте це з тим, що насправді змінює ситуацію у 2025 році:
- Передові фундаментальні моделі та команди, які їх тренують.
- Постачання сучасних GPU та прискорювачів ШІ.
- Хмарна інфраструктура та потужність суперкомп'ютерів ШІ.
- Капіталовкладення в компанії ШІ та чипи.
- Кваліфіковані дослідники, інженери та екосистеми, в яких вони зосереджені.
Підкреслення: Університети колись були двигуном передових досліджень. У нинішній хвилі ШІ вони більше схожі на постачальників і супутників, що обертаються навколо набагато більшого промислового ядра, створеного приватними компаніями та постачальниками хмар.
Діаграма, яка лише дивиться на патентну документацію університетів, схожа на оцінку того, хто володіє небом, рахуючи проекти паперових планерів, ігноруючи тих, хто насправді будує великий літак, управляє аеропортами та виробляє реактивні двигуни.
Де насправді відбувається гонка ШІ
Щоб зрозуміти, хто насправді попереду, вам потрібно піднятися по всьому стеку ШІ: моделі → чипи → обчислення → хмара → потужність → капітал → талант. На майже кожному з цих рівнів США все ще займають командну позицію.
Передові моделі
Індекс ШІ Стенфорда 2025 року та кілька незалежних опитувань показують, що лабораторії, розташовані в США, все ще виробляють більшість моделей переднього масштабу та ключових проривів. Американські організації виробили близько 40 “значних” великих моделей проти приблизно 15 з Китаю та кількох з Європи у останньому році даних, при цьому США все ще лідирують за середніми показниками бенчмарків, навіть коли китайські моделі скорочують деяку відстань.
Імена на передовій знайомі: OpenAI, Anthropic, Google DeepMind, Meta, Microsoft, і в меншій мірі xAI та Amazon. Вони переважно є компаніями, що базуються в США або контролюються США. У Китаю є серйозні гравці — DeepSeek, Qwen від Alibaba, Moonshot, Wenxin від Baidu, Kimi — і деякі з їхніх нових моделей демонструють надзвичайно хороші результати, особливо в кодуванні та міркуванні, але вони все ще зазвичай слідують за американськими архітектурними та навчальними інноваціями, а не задають тренди.
Ключовий момент: Лідерство у передових моделях все ще схиляється на користь США, з Китаєм, що стає надійним #2 — але рахунок ведеться в приватних лабораторіях та кластерах суперкомп'ютерів, а не в патентних офісах університетів.
Гроші та інвестиції в штучний інтелект приватного сектора
Останні ринкові аналізи оцінюють інвестиції в штучний інтелект у США на рівні понад 60 мільярдів доларів на рік, в той час як для Китаю це приблизно 40–45 мільярдів доларів, причому в США більше "єдинорогів" у сфері ШІ та значно глибше приватне фінансування на компанію. Дослідження в галузі ШІ в США також, як правило, мають вищий середній вплив цитувань, що свідчить про більш впливову роботу на публікацію, навіть якщо Китай лідирує за кількістю публікацій.
Жорстка правда: той, хто може дозволити собі спалити найбільшу кількість GPU-годин у масштабах, швидше просуває межі. За цим показником, капітальні ринки США та технологічні компанії з великими капіталізаціями все ще значно перевершують всіх інших.
Чіпи та обчислювальна потужність
Сучасні чіпи для ШІ є вузьким місцем усієї системи. І тут США мають перевагу. NVIDIA, американська компанія, контролює від 70–95% ринку висококласних прискорювачів ШІ, залежно від того, як це вимірювати, і близько 90%+ сегмента GPU для дата-центрів. Прискорювачі ШІ можуть становити менше 1% світового обсягу пластин, але вже зараз вони забезпечують близько 20% доходів у напівпровідниковій промисловості — це цінна частина стеку.
Контроль експорту та схеми ліцензування утримують найпотужніші чіпи NVIDIA — A100, H100, а тепер і компоненти класу Blackwell — або повністю забороненими, або суворо обмеженими для продажу в Китай. Раніше "зменшені" чіпи (A800, H800, пізніше H20) були спеціально розроблені для відповідності обмеженням національної безпеки США... а потім ці скорочені частини також потрапили під більш суворі правила.
Дослідження стану ШІ та моделювання політики свідчать про те, що, за суворих експортних обмежень, США можуть зберігати приблизно 30× перевагу в доступній обчислювальній потужності над Китаєм; більш вільне ліцензування, контрабанда та продажі через неофіційні канали зменшують цю маржу, але базовий рівень все ще відображає перевагу США в обчислювальній потужності.
Перевірка реальності обчислень: Навіть якщо Huawei досягне своєї публічної мети у кілька сотень тисяч сучасних вітчизняних чіпів ШІ у 2025 році, це все ще буде лише частка потужності, еквівалентної H100, що знаходиться в дата-центрах, орієнтованих на США.
Хмара та суперкомп'ютери ШІ
Хмарна інфраструктура — це місце, де чіпи перетворюються на використовувану обчислювальну потужність. У глобальному масштабі три американські компанії — AWS, Microsoft Azure та Google Cloud — контролюють понад 60% всього ринку хмарної інфраструктури, без жодного неамериканського конкурента, що перевищує низькі однозначні відсотки. Ці ж три компанії вкладають десятки мільярдів у кластери, оптимізовані для ШІ, мережі та зберігання.
Останні оцінки глобальної потужності суперкомп'ютерів ШІ свідчать про те, що близько трьох чвертей обчислювальної потужності класу H100 у світі знаходиться в системах, орієнтованих на США, при цьому Китай має меншу, але швидко зростаючу частку. Співвідношення варіюється залежно від того, як ви рахуєте локальні кластери та державні системи, але напрямок зрозумілий: найщільніша, найпотужніша обчислювальна потужність ШІ знаходиться в хмарах, що управляються або контролюються американцями.
Потоки талантів
Є також людський аспект. Багато досліджень показали, що велика частка провідних китайських докторів наук у галузі ШІ врешті-решт отримують роботу в США або в установах, орієнтованих на США, що зумовлено вищими зарплатами, глибшими дослідницькими екосистемами та більшим доступом до обчислювальної потужності. Результат: Китай готує багато талантів, а США частково "вичищають" їх через міграцію та найм.
Це не моральний суд; це просто математичний розрахунок стимулів глобальних ринків праці. Талант у сфері ШІ йде туди, де є чіпи та гроші.
Де Китай дійсно сильний (і чому це відрізняється від графіка)
Це не означає, що Китай слабкий у ШІ. Це означає, що вірусна діаграма патентів вимірює неправильну силу.
Китай дійсно лідирує в:
- публікаціях та патентах, пов'язаних із ШІ за кількістю.
- Швидко покращуючих відкритих та вітчизняних моделях (DeepSeek, Qwen, Kimi), які скорочують розрив за багатьма бенчмарками.
- Промисловому впровадженні в електронній комерції, платежах, логістиці та соціальних платформах, таких як Alibaba, Tencent, ByteDance та Meituan.
Китайські моделі тепер досягають бенчмаркової продуктивності протягом кількох місяців від провідних систем США в багатьох сферах, особливо якщо не враховувати власні обмеження, інструменти та полірування екосистеми. Відкрита екосистема, що виходить з Китаю, можливо, випереджає те, що є в американському відкритому коді — в основному тому, що американські передові лабораторії перейшли на закриті, монетизовані моделі, тоді як Китай розглядає відкриті ваги як стратегічний експорт.
Важлива нюанс: Китай не "відстає" в усьому. Це справжній рівноправний партнер у якості моделей та їх впровадженні в деяких сферах, але це зовсім інша заява, ніж "один університет подав більше патентів, ніж Гарвард".
Історія не в тому, що "Америка в безпеці назавжди". Справжня історія в тому, що "Китай швидко наздоганяє — але на полі бою, сформованому американськими чіпами, американськими хмарами та обчислювальною потужністю, орієнтованою на США".
ШІ як промисловий стек: обчислення, хмара, енергія
Перспектива Pattern Nexus проста: лідерство в ШІ стає проблемою промислової політики, а не академічною.
Думайте про ШІ як про стек:
- Шар 1 – Чіпи: Висококласні GPU, пам'ять (HBM), кремнієві мережі.
- Шар 2 – Обчислення: Суперкомп'ютери, стійки дата-центрів, оркестрація, планування.
- Шар 3 – Хмара: Глобальна інфраструктура, регіони, резервування, API, безпека.
- Шар 4 – Потужність: Електрика, охолодження, лінії передачі, ядерні та газові електростанції.
- Шар 5 – Капітал і політика: Ліквідність, кредит, субсидії, правила експорту.
- Шар 6 – Моделі та додатки: LLM, агенти та інструменти, які насправді бачать звичайні люди.
США не потрібно вигравати на кожному вході. Вони просто повинні зберігати контроль над достатньою частиною стеку, щоб амбіції інших країн у сфері ШІ проходили через американське обладнання, хмари та ринки капіталу.
AI-Power Nexus: Оскільки чіпи ШІ запускають новий суперцикл напівпровідників — і оскільки центри обробки даних починають виглядати як електростанції з підключеними GPU — “перегони” перестають бути про те, хто пише більше статей, і стають про те, хто може побудувати та профінансувати найбільш обчислювально щільну, енергоємну інфраструктуру.
Ось чому експортні обмеження на висококласні GPU, пам'ять HBM та передову літографію є такою великою справою: вони контролюють, як швидко Китай може масштабувати нижню частину стеку. Це також причина, чому США раптово зацікавлені в перезапусках ядерних реакторів, модернізації електромереж та гарантіях позик Міністерства енергетики для промислових проектів з великими центрами обробки даних. Перегони в ШІ тихо перетворюються на перегони потужності та перегони ліквідності.
Що може насправді змінити баланс
Якщо ви хочете серйозно подумати про ризики для лідерства США в ШІ, не дивіться на графіки патентів університетів. Замість цього зверніть увагу на ці точки тиску:
- Експортні обмеження та потоки чіпів: Наскільки пористі ці правила? Скільки “безпечних для Китаю” чіпів насправді постачається, і на якому рівні продуктивності?
- Вузькі місця в енергетичній інфраструктурі: Чи дійсно США будують достатньо електромереж, потужностей передачі та ядерних потужностей, щоб забезпечити свої кластери ШІ?
- Відкриті моделі: Чи голодують лабораторії США відкриті екосистеми, поки китайські компанії заповнюють світ агресивно здатними відкритими вагами?
- Міграція талантів: Чи залишається США привабливими для провідних дослідників, чи візові труднощі та політичні ризики змушують таланти шукати інші місця?
- Макроекономічні шоки: Чи може фінансова або політична криза задушити капітал, який фінансує цю індустріальну розбудову ШІ?
Це важелі, які можуть нахилити дошку. Жоден з них не з'являється на графіку патентів Ціньхуа.
Лінза патернів: Як не потрапити в пастку графіків на кшталт цього
Коли ви бачите графік, що кричить “Китай вже виграв”, пропустіть його через простий трьохетапний фільтр:
- Що насправді вимірюється? Університети? Патенти? Статті? Патенти на душу населення? Жоден з цих показників безпосередньо не дорівнює реальній владі.
- Що відсутнє в кадрі? Чіпи, обчислення, капітал, частка в хмарах, енергетична інфраструктура, міграційні потоки.
- Хто виграє від такого оформлення? Політики, які просувають наративи загрози, аналітичні центри, що продають страх, або компанії, які лобіюють за субсидії.
Основна ідея: Лідерство в ШІ не є єдиним числом. Це складна система апаратного забезпечення, енергії, програмного забезпечення та грошей. Будь-який графік, який ігнорує більшість цього стеку, є в кращому випадку неповним — а в гіршому випадку пропагандою з гарними кольорами.
Ціньхуа безумовно має значення в дослідженнях ШІ. Китай безумовно має значення як зростаюча сила в ШІ. Але якщо ви збираєтеся панікувати щодо майбутнього американського ШІ, принаймні панікуйте з приводу правильних речей: обчислення, потужності та індустріального маховика — а не графіка патентів університетів.
Джерела та подальше читання
Вибрані посилання та дані, використані в цій статті:
- Bloomberg – “Університет Ціньхуа в Китаї випереджає Гарвард, MIT у гонці за патентами на ШІ”
- Stanford HAI – Звіт AI Index 2025
- Звіт про стан ШІ 2025 – Основні висновки
- SecondTalent – “США проти Китаю в ШІ та LLM: Статистика та аналіз ринку [2025]”
- IoT Analytics – “Ведучі компанії в галузі генеративного ШІ та частка ринку GPU”
- Markets & Markets – “Панування NVIDIA на ринку чіпів ШІ”
- UST – “Чіпи ШІ, що ведуть до наступного суперциклу напівпровідників”
- CloudZero – “Топ постачальники хмарних послуг у 2025 році”
- Cargoson – “Частка ринку глобальної хмарної інфраструктури: AWS проти Azure проти Google (2025)”
- CIO Dive – “Великі трійки хмарних послуг продовжують домінувати в інфраструктурних послугах”
- Дослідницька служба Конгресу США – “Контроль експорту США та Китай: Передові напівпровідники”
- AI Business – “NVIDIA розробляє чіпи штучного інтелекту, специфічні для Китаю, щоб відповідати експортним правилам”
- GamersNexus – “Хронологія: Контроль експорту GPU та заборони NVIDIA”
- Chosun Biz (EN) – “Білий дім підтверджує заборону на експорт чіпів NVIDIA Blackwell до Китаю”
- Інститут прогресу – “Чи повинні США продавати чіпи Blackwell Китаю? Рішення B30A”
- Reuters – “США заявляють, що китайська Huawei не може виготовити більше 200,000 чіпів штучного інтелекту у 2025 році”
- Wired – “США потрібне втручання з відкритим кодом у сфері штучного інтелекту, щоб перемогти Китай”
- Bloomberg – “Суперництво в сфері штучного інтелекту: як США та Китай порівнюються”
- WUAB – “Хто перемагає в сфері штучного інтелекту — Китай чи Америка?”
Article overview
Ця стаття пояснює, чому зростання кількості патентів у сфері ШІ Туньцзиньського університету не означає, що Китай виграє в гонці ШІ. Графіки патентів вимірюють університети — а не обчислення, чіпи, хмарну інфраструктуру, потужність або лідерство в передових моделях. Використовуючи реальні дані, ми пояснюємо, чому США все ще домінують у ШІ-індустріальному стеку у 2025 році і які точки тиску насправді мають значення.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Гамбіт Google щодо космічного AI-центру даних: Проект Suncatcher та новий обчислювальний фронт
Google тільки що оголосила про плани побудувати першу констеляцію AI-центрів даних на орбіті — сонячно живлений обчислювальний кластер, роз…
6 shared topics.
Пекін перетворює російську нафту на енергетичний тиск для Індії.
Індійські нафтопереробники очікують, що постачання російської сирої нафти ще більше скоротиться в жовтні та листопаді, оскільки зменшення р…
4 shared topics, same research avenue.
Alibaba перетворює Zhenwu V900 на карту AI-соціальної суверенності потужністю 20 гігават.
Alibaba оголосила про повноцінну дорожню карту штучного інтелекту на своїй конференції Apsara 22 вересня 2026 року, включаючи процесор штуч…
4 shared topics, same research avenue.
SLB перетворює охолодження дата-центрів на базу вартістю 4,1 мільярда доларів у сфері штучного інтелекту.
SLB оголосила 31 серпня 2026 року, що погодилася придбати Kelvion, німецьку компанію з термічного управління та теплообміну, за приблизно 3…
4 shared topics, same research avenue.
RUM Group перетворює обчислення ШІ на тест фінансування за допомогою пени-варрантів
RUM Group розкрила шестирічну угоду на послуги GPU з неафілійованим клієнтом у США, пов'язану з її майданчиком у Мейсвіллі, штат Джорджія, …
4 shared topics, same research avenue.
XPeng перетворює гуманоїдних роботів на спін-оф у сфері фізичного ШІ вартістю 6,3 мільярда доларів.
XPeng заявила 24 серпня 2026 року, що її бізнес у сфері робототехніки уклав угоди про купівлю акцій для залучення понад 900 мільйонів долар…
4 shared topics, same research avenue.
Китай перетворює контроль за виїздом на технологічний фаєрвол для талантів.
Китай включив контроль за кордоном у той же стратегічно-безпековий контекст, що й чіпи, ШІ, експортні обмеження, державні таємниці та перед…
3 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.