

You’re offline. Open downloads
фіскальна домінація
Automatically indexed from the existing article tag.
Theses, forecasts, models, and paths
No published research objects yet
This topic is ready for editors to connect a thesis, forecast, model, or research path.
Latest articles
 Article · related
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capital strength and household fragility. This data-rich Pattern Nexus report maps the four feedback loops connecting Federal Reserve plumbing, Treasury duration, fiscal interest, housing lock-in, household credit, labor churn, AI infrastructure, power demand, dollar rails, and gold. It closes with four scenarios, a public-call audit, and a 90-day trigger dashboard.
Published Sep 9, 2026 Article · related
Дефіцит ніколи не закінчується: як щорічні дефіцити формують федеральний борг у розмірі 78,8 трильйона доларів
Більшість людей використовують терміни “дефіцит” і “борг” так, ніби вони означають одне й те саме. Це не так. У цьому звіті використовуються дві інфографіки Pattern Nexus та офіційні дані CBO і Міністерства фінансів для відображення щорічного федерального дефіциту та загального федерального боргу з 2020 по 2040 рік, пояснюється, чому відсотки створюють самопідтримуючу зворотну зв'язок, і показується, чому доходність 10-річних і 30-річних облігацій Міністерства фінансів — а не політичний слоган боргових годинників — є ринковим обмеженням, яке має значення.
Published Aug 22, 2026 Article · related
Конвергенція: ШІ, енергія та фінальний режим ліквідності (2020–2045?)
Останні 150 років побудували індустріальну машину, фортецю долара, офшорні доларові мережі, глобальний цикл важелів та цифровий доларовий стек, що базується на кількісному пом'якшенні. Частина 10 мегасерії Pattern Nexus з'єднує арку та картографує, куди вона, ймовірно, рухається далі: індустріальне ядро на основі ШІ та енергії, програмовані долари, політика твердих активів та остаточний режим ліквідності, який вирішує, хто зможе адаптуватися — а хто залишиться позаду.
Published Dec 10, 2025 Audio · related
Подкаст Pattern Nexus, епізод 1 — Картографування систем, що лежать під поверхнею світу
Перший епізод подкасту Pattern Nexus. Кріс Гренке розглядає світ під заголовками — макроцикли, механіка ліквідності, індустріалізація ШІ, геополітика, енергетичні мережі та еволюція Pattern Nexus. Глибокий огляд того, що подкаст буде досліджувати і чому системне мислення зараз є необхідним.
Published Nov 24, 2025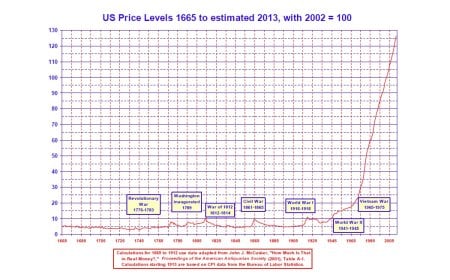 Article · related
Від 1665 до QE Infinity: Відповідь на питання про інфляцію 2012 року
У січні 2012 року я дивився на 350-річний графік цін і задумувався, що всі ці "друкування грошей" після 2008 року зроблять з інфляцією. Більше ніж через десятиліття, пандемію та історичний шок від підвищення ставок, ось відповідь, яку я хотів би дати своєму 2012 року.
Published Nov 22, 2025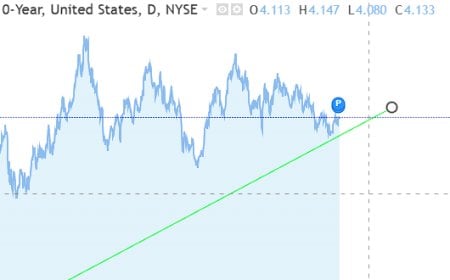 Article · related
Гравітаційна зона: Як 10-річні облігації США виявили справжню нейтральну процентну ставку
10-річні облігації Казначейства коливаються навколо прихованої нейтральної зони 3–4% з 2022 року, виявляючи справжню рівноважну ставку, яку Федрезерв постійно пропускає. У цій статті розглядається, чому довгі ставки відмовляються падати, чому ринок більше не довіряє традиційним зниженням ставок, як трильйонний TGA Казначейства вписується в цю картину, і чому тихе управління кривою доходності стає новою операційною системою монетарної політики США.
Published Nov 18, 2025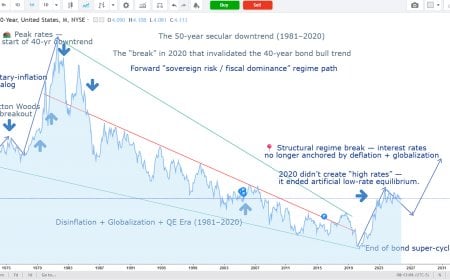 Article · related
Кінець 40-річного суперциклу облігацій: Чому ставки не зросли — Режим змінився
Доходність 10-річних облігацій США не “зросла” — закінчився бульбашковий ринок 40-річних облігацій. Цей аналіз показує, як 2020 рік зламав секулярний режим дисінфляції та запустив цикл переоцінки суверенного кредиту, що відображає 1970-ті роки.
Published Nov 3, 2025 Article · related
Фіскальна домінація та липкий терміновий преміум: чому довгі ставки не підкоряться ФРС
Усі чекають на зниження ставок, щоб полегшити ситуацію з іпотеками, капітальними ставками та ризиковими активами. Але довгострокова частина кривої не звертає уваги на те, що робить облікова ставка, коли домінує фіскальна політика. Цей довгий пояснювальний матеріал описує механізми, що стоять за стійкими довгими ставками: чисте постачання облігацій Казначейства, ротація бази покупців, переоцінка термінової премії та зниження глибини ринку. Якщо ви хочете зрозуміти, чому "зниження" може більше не означати "дешеві гроші", почніть тут.
Published Oct 18, 2025Join Pattern Nexus for premium research, the archive, and ad-free reading.