

interest rates
Automatically indexed from the existing article tag.
Theses, forecasts, models, and paths
No published research objects yet
This topic is ready for editors to connect a thesis, forecast, model, or research path.
Latest articles
 Article · related
Goolsbee перетворює центри обробки даних ШІ на тест функції реакції ФРС
Президент Чиказького Федрезерву Остін Гулсбі заявив 21 вересня 2026 року, що політики повинні стежити за тим, чи будівництво дата-центрів штучного інтелекту виходить за межі свого сектора і підштовхує загальний обсяг виробництва вище потужностей. Значення полягає не в тому, що Федрезерв націлений на ШІ, а в тому, що капітальні витрати на ШІ тепер обговорюються як можливий шок попиту з наслідками для інфляції та монетарної політики.
Published Sep 21, 2026 Article · relatedФед just підвищив до 5% на 10 років: чому наступний цикл ліквідності може настати швидше
Федеральна резервна система щойно підвищила цільову ставку федеральних фондів до 3.75%–4.00%, тоді як 10-річні облігації закрилися на рівні 5.01%, 30-річні – на рівні 5.35%, а реальні 30-річні – на рівні 3.09%. Pattern Nexus правильно визначив ризик підвищення у вересні та розвиваючий цикл QE/ліквідності, але недооцінив готовність ФРС підвищувати ставки на фоні вже величезного боргу та тягаря рефінансування. У цьому звіті ставиться питання, яке майже ніхто не ставить після рішення про ставку: що врешті-решт зламає підвищення? Він пов'язує вересневе рішення з борговою структурою федерального боргу понад 40 трильйонів доларів, більш ніж 1 трильйон доларів річних чистих витрат на відсотки федерального уряду, випуском облігацій, викупами на довгому кінці, покупками управління резервами Федеральної резервної системи, важелем хедж-фондів, торгівлею на основі казначейських облігацій, приватним кредитом, житлом, комерційною нерухомістю, грошовими потоками домогосподарств та прецедентом ринку репо 2019 року. Висновок не в тому, що ФРС навмисно вирішила створити крах. Справа в тому, що монетарна архітектура тепер дозволяє ФРС посилювати ціну кредиту, одночасно захищаючи резерви та ринкову інфраструктуру. Отже, підвищення не спростовує тезу Pattern Nexus про QE. Якщо довгі ставки залишаться на поточному рівні, це прискорює механізм передачі, який врешті-решт може змусити перейти до наступної фази підтримки ліквідності.
Published Sep 17, 2026 Article · related
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної системи, процентні ставки, долар, золото та срібло, житло, нерухомість, ринки, борги, банківську справу, енергетику, торгівлю, промислове будівництво та геополітичну трансмісію. Кожен розділ пояснює, що читачі знайдуть, чому вони навчаться і з чого почати.
Published Jul 30, 2026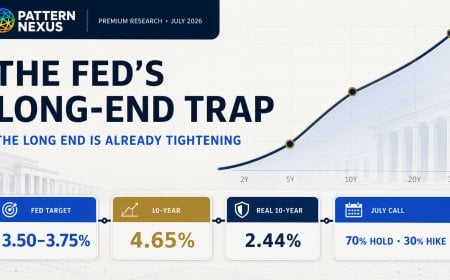 Article · related
Ловушка довгого кінця ФРС: Чому 4.65% за 10-річними облігаціями вже здійснює посилення монетарної політики
Повна реконструкція даних за липень 2026 року щодо наступного політичного курсу Федеральної резервної системи, що демонструє, як 4.65% номінальна 10-річна, 2.44% реальна 10-річна, постачання облігацій, ризик нафти та нерівномірні умови ліквідності створюють пастку жорсткої політики.
Published Jul 27, 2026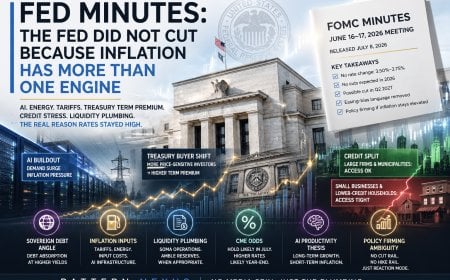 Article · related
Протоколи ФРС: Торгівля на зниження зламалася, оскільки інфляція має більше ніж один двигун
Протокол засідання FOMC від 16–17 червня, опублікований 8 липня, показує, що Федрезерв утримав ставки на стабільному рівні, але прибрав упередженість до легкого пом'якшення. Глибший сигнал полягає в тому, що інфляційний тиск тепер походить з кількох джерел одночасно: тарифів, ризику енергетичного шоку на Близькому Сході, попиту на інфраструктуру ШІ, термінового преміуму казначейства та нерівномірного стресу споживчого кредиту.
Published Jul 8, 2026 Article · related
Процентні ставки, рецесія та поточне середовище
Глибокий дослідницький аналіз Pattern Nexus щодо процентних ставок, ризику рецесії, інфляції, спричиненої енергетикою, стресу на ринку комерційної нерухомості, приватного кредиту, тиску на працю з боку ШІ та чому поточне середовище відчувається як 2006 рік, не будучи прямим повторенням 2008 року.
Published May 5, 2026 Article · related
Огляд ринку – 11 грудня 2025 року: Після зниження – сплеск, шок від Oracle та впертий фронт-енд
Щоденний огляд ринку Daily Pattern Nexus за 11 грудня 2025 року: зростання індексу після першого кроку ФРС щодо покупки активів, шок витрат Oracle на ШІ, напруга на кривій ставок, слабкість золота та переважно бічний рух криптовалюти.
Published Dec 11, 2025 Article · related
Перевантажена боргова економіка: як стрибок на 1 трильйон доларів затягує петлю на домогосподарствах, бізнесі та зростанні
США додали $1T нових боргів всього за 82 дні. Ось як зростання федеральних, домашніх, бізнесових та державних боргів перевантажує економіку та підвищує ставки.
Published Nov 29, 2025 Article · related
Тиха криза: зростання кількості примусових продажів, зниження орендної плати та стрес, що накопичується під поверхнею ринку житла США
Виконавчі провадження тихо зростають, орендні ставки знижуються, а бюджети домогосподарств ламаються. Глибокий аналіз даних про виконавчі провадження за жовтень 2025 року, стресу орендарів та Великого житлового плато від Pattern Nexus.
Published Nov 17, 2025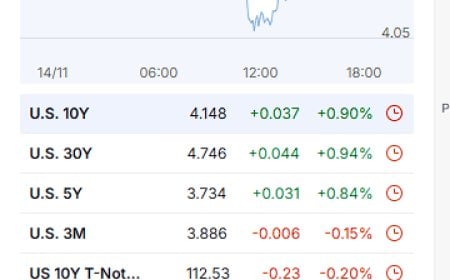 Article · related
Тижневий огляд ринку: Тиждень, коли 10-річний перестав слухати
Нестабільний тиждень на ринках акцій, облігацій, товарів та криптовалют. Акції коливалися, золото спочатку зросло, а потім впало, Біткоїн охолов, а 10-річні облігації США знову кинули виклик ФРС. Глибокий аналіз Pattern Nexus того, що ринки насправді оцінюють: ліквідність, дефіцити, капітальні витрати на ШІ та зростаючу вартість капіталу.
Published Nov 15, 2025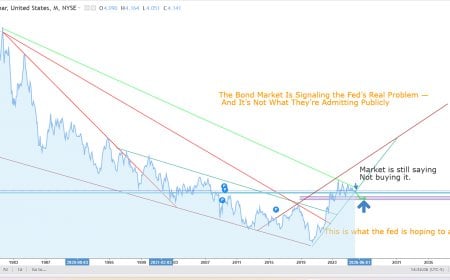 Article · related
Ринок облігацій виявляє справжню проблему ФРС — і це не інфляція.
Дохідність 10-річних облігацій виявляє справжню проблему ФРС: звуження коридору стійкості боргу, який ринок відмовляється приймати. Ось чому система не може залишатися тут.
Published Nov 14, 2025 Article · related
Підсумки ринку — 13 листопада 2025 року: Бюрократія, сильний долар і ФРС, яка все ще очікує, що ринки поступляться.
Ринки США зазнали найгіршого дня за місяць, оскільки індекс Dow впав майже на 800 пунктів, акції AI були продані, а шанси на зниження ставки Федрезерву на короткий час знизилися до монетного підкидання. До вечора ф'ючерси вже повернулися до зниження в грудні, а долар залишався стабільним. Аналіз настроїв, доходностей, товарів та ліквідності під час волатильності дня від Pattern Nexus.
Published Nov 13, 2025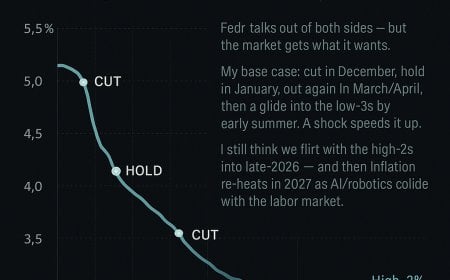 Article · related
Фед знижує, потім утримує: ринкові очікування щодо рівня 3.00–3.25% до середини 2026 року
Крива та ймовірності FedWatch вказують на зниження в грудні, коротку паузу в січні та подальше пом'якшення навесні — ймовірно, цільовий діапазон опиниться поблизу 3.00–3.25% до середини 2026 року. Я окреслюю прискорювачі, ризики та чому 2027 рік може стати роком повторного зростання інфляції в міру масштабування ШІ/робототехніки.
Published Nov 7, 2025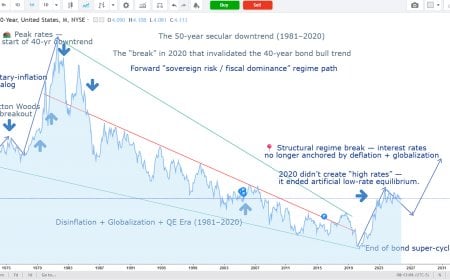 Article · related
Кінець 40-річного суперциклу облігацій: Чому ставки не зросли — Режим змінився
Доходність 10-річних облігацій США не “зросла” — закінчився бульбашковий ринок 40-річних облігацій. Цей аналіз показує, як 2020 рік зламав секулярний режим дисінфляції та запустив цикл переоцінки суверенного кредиту, що відображає 1970-ті роки.
Published Nov 3, 2025