

real yields
Automatically indexed from the existing article tag.
Theses, forecasts, models, and paths
No published research objects yet
This topic is ready for editors to connect a thesis, forecast, model, or research path.
Latest articles
Фед just підвищив до 5% на 10 років: чому наступний цикл ліквідності може настати швидше
Федеральна резервна система щойно підвищила цільову ставку федеральних фондів до 3.75%–4.00%, тоді як 10-річні облігації закрилися на рівні 5.01%, 30-річні – на рівні 5.35%, а реальні 30-річні – на рівні 3.09%. Pattern Nexus правильно визначив ризик підвищення у вересні та розвиваючий цикл QE/ліквідності, але недооцінив готовність ФРС підвищувати ставки на фоні вже величезного боргу та тягаря рефінансування. У цьому звіті ставиться питання, яке майже ніхто не ставить після рішення про ставку: що врешті-решт зламає підвищення? Він пов'язує вересневе рішення з борговою структурою федерального боргу понад 40 трильйонів доларів, більш ніж 1 трильйон доларів річних чистих витрат на відсотки федерального уряду, випуском облігацій, викупами на довгому кінці, покупками управління резервами Федеральної резервної системи, важелем хедж-фондів, торгівлею на основі казначейських облігацій, приватним кредитом, житлом, комерційною нерухомістю, грошовими потоками домогосподарств та прецедентом ринку репо 2019 року. Висновок не в тому, що ФРС навмисно вирішила створити крах. Справа в тому, що монетарна архітектура тепер дозволяє ФРС посилювати ціну кредиту, одночасно захищаючи резерви та ринкову інфраструктуру. Отже, підвищення не спростовує тезу Pattern Nexus про QE. Якщо довгі ставки залишаться на поточному рівні, це прискорює механізм передачі, який врешті-решт може змусити перейти до наступної фази підтримки ліквідності.
Published Sep 17, 2026 Article · related
QE 2026, Фаза Два: Коли Довгий Кінець Силує Контроль Тривалості
Федеральна резервна система вже завершила кількісне пом'якшення (QT) і розширила володіння казначейськими цінними паперами через покупки, зосереджені на управлінні резервами, але це відновило резервний шар, не пригнічуючи довгострокові ставки. При 10-річних казначейських облігаціях на рівні 4.95%, 30-річних на 5.37%, реальні довгострокові доходності поблизу червоної зони Pattern Nexus, подвоєнні викупи на довгому кінці казначейських облігацій та обмеження традиційного пом'якшення через серпневий індекс споживчих цін (CPI), цей звіт розраховує ймовірність того, що кількісне пом'якшення (QE) 2026 перейде у другу фазу. Він картографує ймовірну програму, імена, які можуть бути використані, дати, коли вона може розширитися, та точні умови доходності, резервів, аукціонів, репо, важелів та кредиту, які можуть змусити до прямого поглинання тривалості.
Published Sep 11, 2026 Article · related
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capital strength and household fragility. This data-rich Pattern Nexus report maps the four feedback loops connecting Federal Reserve plumbing, Treasury duration, fiscal interest, housing lock-in, household credit, labor churn, AI infrastructure, power demand, dollar rails, and gold. It closes with four scenarios, a public-call audit, and a 90-day trigger dashboard.
Published Sep 9, 2026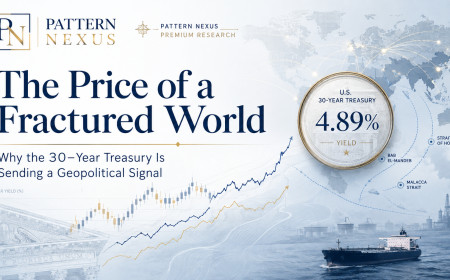 Article · related
Ціна розколотого світу: Чому 30-річні облігації казначейства подають геополітичний сигнал
Щось у глобальній системі викликає дискомфорт, і останній місяць даних свідчить про те, що це відчуття має вимірювану основу. 30-річні облігації США перевищили 5,3%, реальні довгострокові доходи перевищують 3%, Ормузька протока залишається серйозно обмеженою, запаси ракет США споживаються в кількох театрах, Росія та Україна атакують комерційну інфраструктуру Чорного моря, Китай продовжує тиснути навколо Тайваню та Південно-Китайського моря, формуються нові регіональні оборонні блоки, тарифи фрагментують торгівлю, а уряди та компанії з штучного інтелекту одночасно змагаються за величезні обсяги капіталу. Це розслідування Pattern Nexus запитує, чи стає довгий кінець ринку облігацій одним із найчистіших агрегатних цін більш фрагментованого світу — і відокремлює цю тезу від значно слабшої заяви про те, що сам ринок облігацій зазнає невдачі.
Published Aug 18, 2026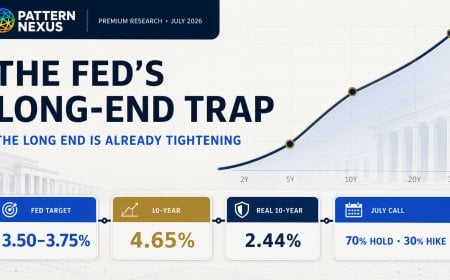 Article · related
Ловушка довгого кінця ФРС: Чому 4.65% за 10-річними облігаціями вже здійснює посилення монетарної політики
Повна реконструкція даних за липень 2026 року щодо наступного політичного курсу Федеральної резервної системи, що демонструє, як 4.65% номінальна 10-річна, 2.44% реальна 10-річна, постачання облігацій, ризик нафти та нерівномірні умови ліквідності створюють пастку жорсткої політики.
Published Jul 27, 2026