

Тижневий огляд ринку: Тиждень, коли 10-річний перестав слухати
Нестабільний тиждень на ринках акцій, облігацій, товарів та криптовалют. Акції коливалися, золото спочатку зросло, а потім впало, Біткоїн охолов, а 10-річні облігації США знову кинули виклик ФРС. Гли…
In this article 13 sections
Щотижневий огляд ринку: Коли 10-річний перестає слухати
Тиждень 10–14 листопада 2025 року
Цього тижня здавалося, що ми спостерігаємо за п'ятьма різними ринками, які торгують п'ятьма різними реальностями. Акції закінчили тиждень лише з невеликим зростанням, але внутрішньоденна торгівля була насильницькою. Золото різко зросло, а потім було сильно знижене. Біткойн повернув значну частину свого нещодавнього зростання. А 10-річні облігації протягом тижня нагадували всім, що ФРС може говорити про зниження скільки завгодно – довгострокові ставки будуть відображати структурну реальність, а не промови.
– Модель цього тижня (TL;DR)
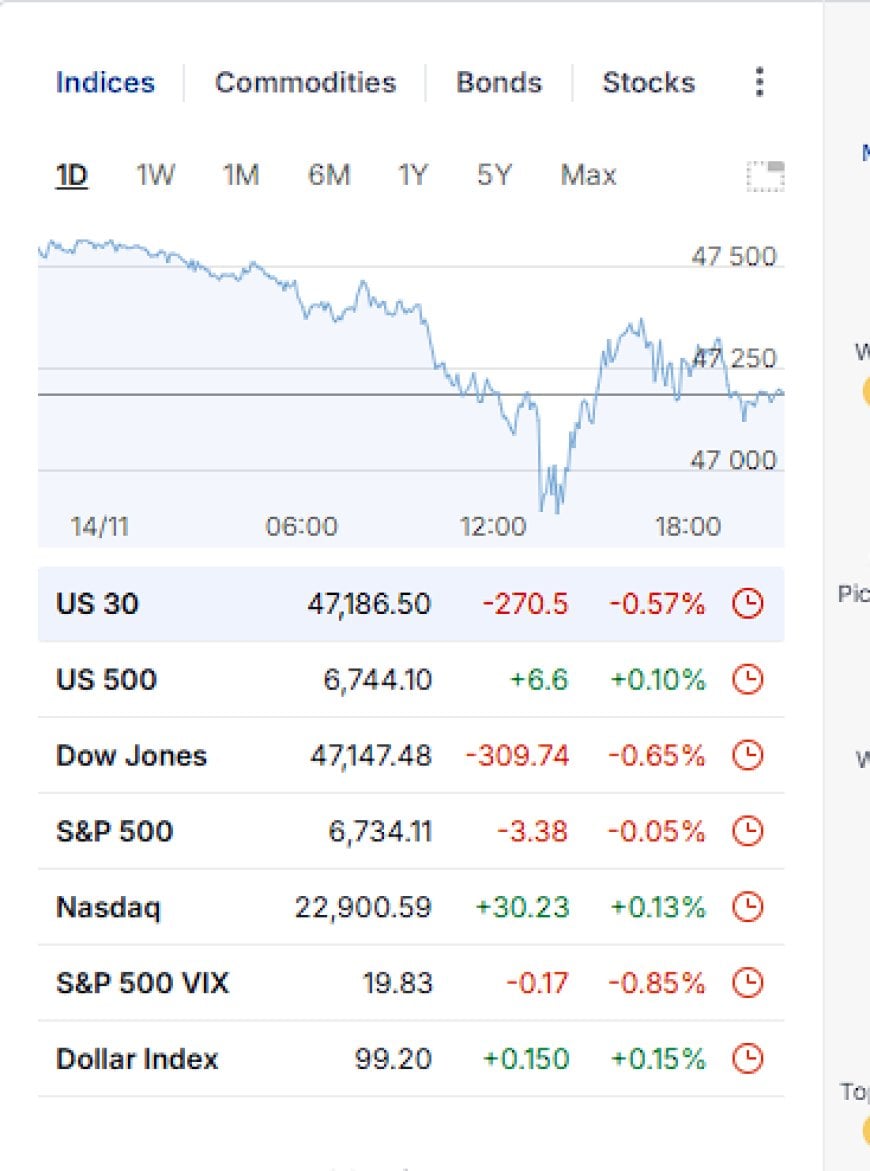
- Акції: S&P 500 закінчив тиждень зростанням приблизно 0.1%, а Dow зростанням приблизно 0.3%, але ця спокійна зміна тижня приховує жорстке падіння в п'ятницю, яке було майже повністю відновлено до закриття.
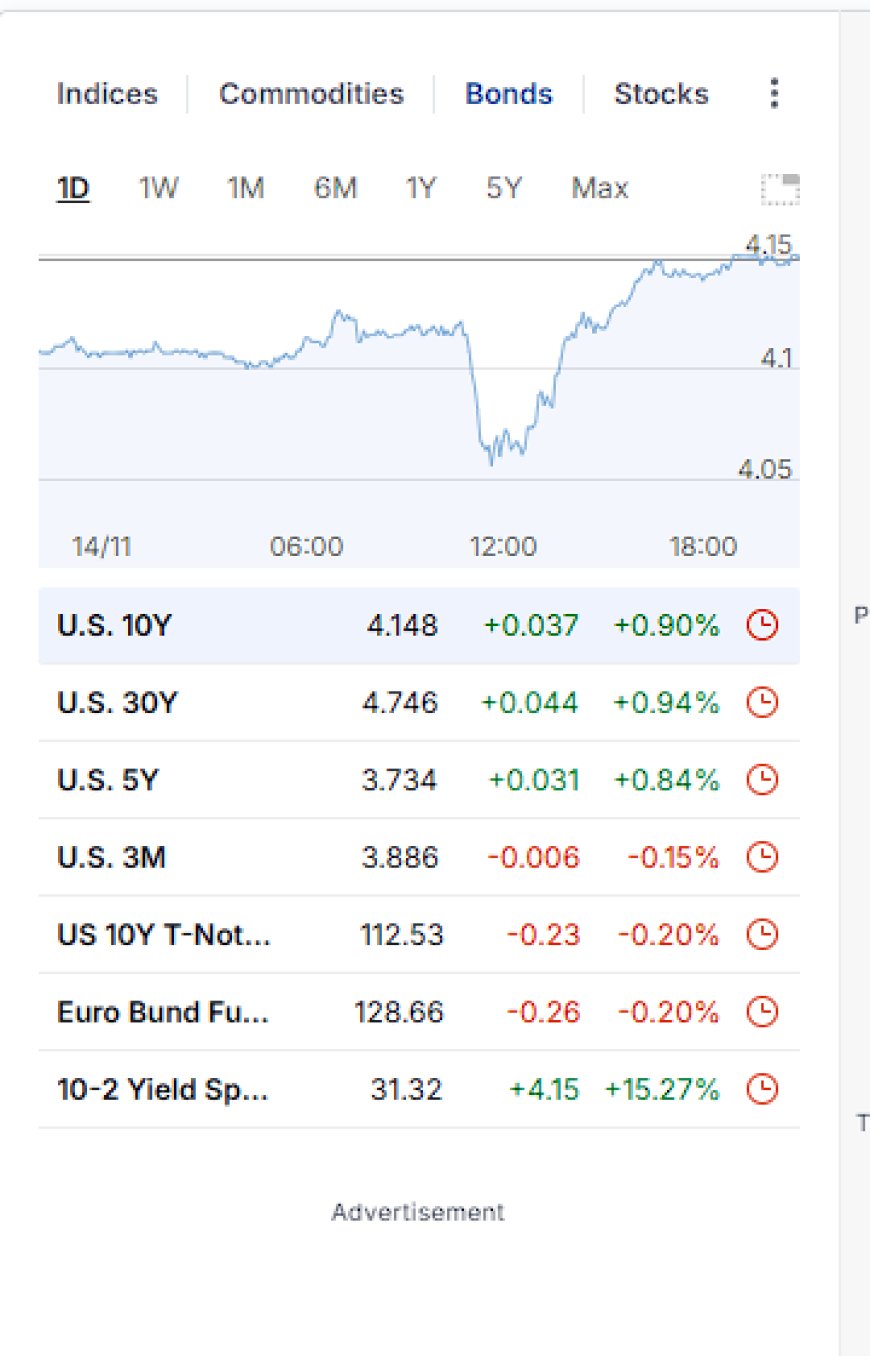
- Облігації: Доходність 10-річних облігацій провела тиждень, коливаючись навколо 4.1%, спочатку знизившись, а потім знову піднявшись до приблизно 4.15% до п'ятниці, оскільки трейдери знизили ймовірність найближчих знижень, а термінові премії зросли.
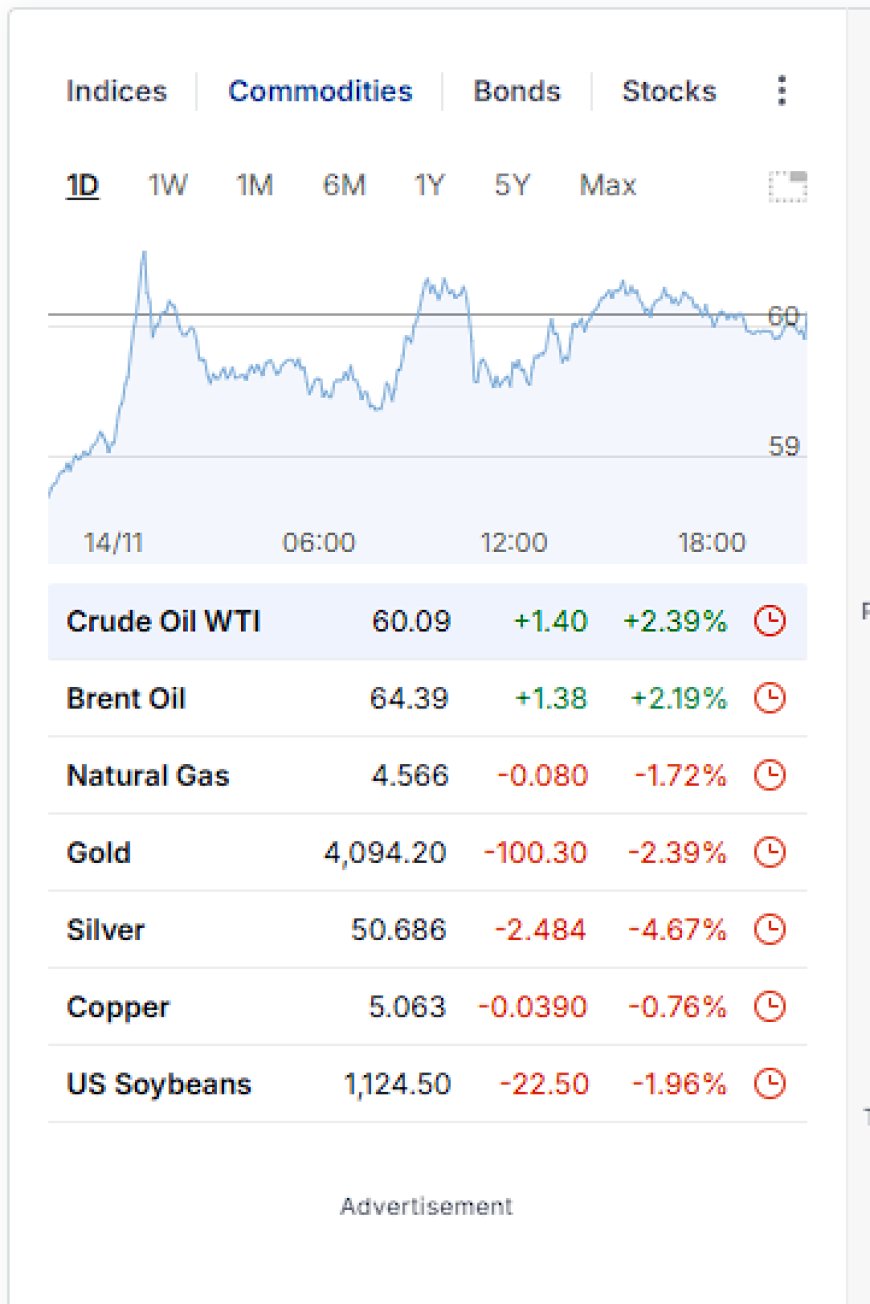
- Товари: Нафта утримувала непогану ціну. Золото та срібло стали основними жертвами наприкінці тижня – золото все ще зросло за тиждень загалом після сильного сплеску в понеділок/середу, але п'ятничне падіння нагадало, що ліквідність і термінові премії все ще важливіші за наративи.
- Крипто: Біткойн та основні криптовалюти в основному переварили попереднє зростання. BTC знизився значно з минулого тижня, але без каскадних ліквідацій – більше «охолодження», ніж повна зміна режиму.
- Макро стрічка: Ринки провели тиждень, знижуючи ймовірність знижень у грудні після жорстких коментарів ФРС, тоді як відновлення роботи уряду США прискорило хвилю затриманих даних і відновило увагу до дефіцитів та пропозицій.
- Кут загальної картини: Довгострокові ставки кажуть: «Ви можете знизити короткострокові, але вартість реального капіталу не повернеться до світу 0%». Відмова 10-річних слідувати за ставкою фондів нижче – це важливий сигнал.
Акції: Сплеск волатильності без справжнього ризику
На поверхні тиждень закінчився виглядом спокійним: S&P 500 зріс на трохи, Dow додав приблизно третину відсотка, а Nasdaq ледве показав невелике тижневе зростання. Але під цим, у п'ятницю, торгівля проходила як два різні ринки, накладені один на одного – падіння більше ніж на 1% на початку, за яким слідувало майже повне внутрішньоденне повернення, яке залишило S&P лише на 0.1% нижче за день, а Nasdaq злегка в зеленому.
Цей внутрішньоденний «вихор» майже ідеально співпав з рухом у 10-річних облігаціях. Коли доходності знизилися на початку, акції отримали рефлексивний попит. Як тільки довгострокові ставки повернулися і знову піднялися до 4.15%, ранні втрати акцій повернулися, особливо в будь-яких акціях з тривалим терміном або залежних від ліквідності.
Цікава частина полягала не в рівні індексу – а в його внутрішній структурі. Акції, пов'язані з ШІ, та акції інфраструктури дата-центрів залишалися в центрі бурі. "AI industrial" комплекс сильно продався вранці, а потім різко відновився, оскільки покупці на просадках увійшли в гру, ефективно використовуючи страх перед підвищенням ставок як точку входу, а не причину для відмови від теми.
Внутрішній ринок: Біотехнологічні казино та падаючі ножі
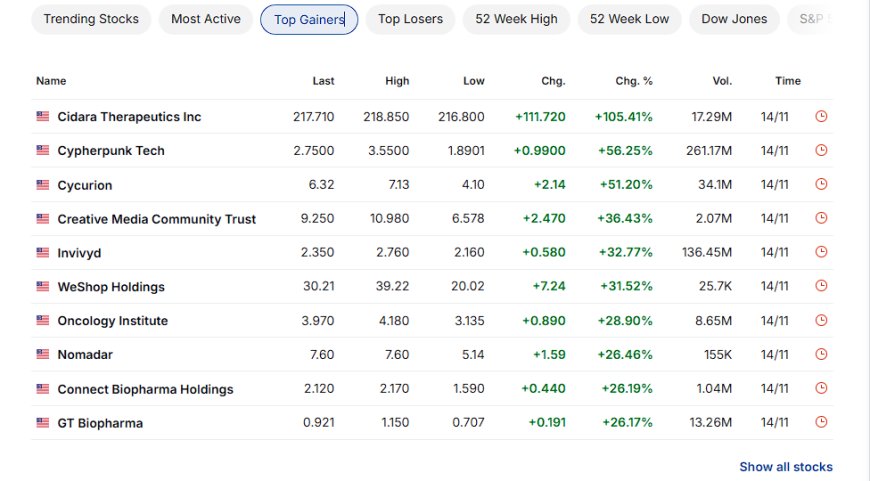
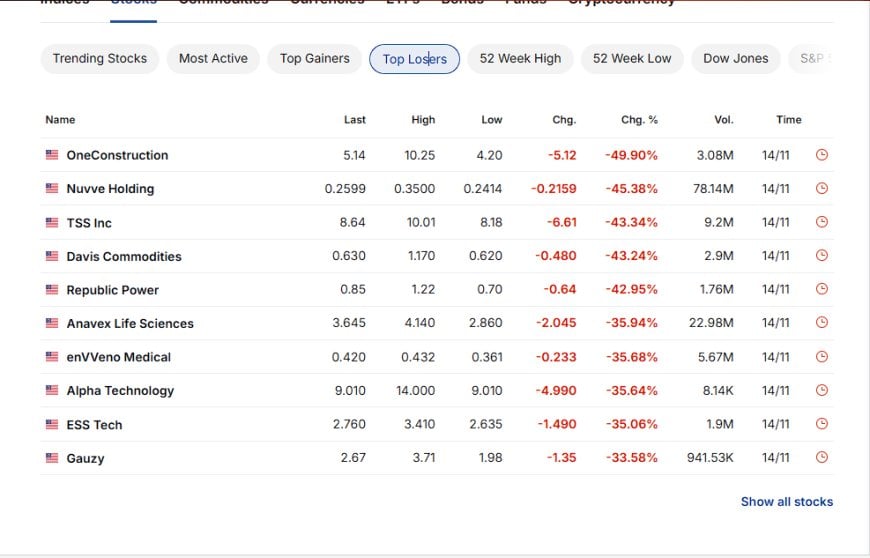
Наша панель прибуткових/збиткових акцій – це пізньоциклічна картина в одному скріншоті:
- Біотехнологічні та мікрокапітальні акції демонструють +30% до +100% за день на низькому обсязі.
- Падіння окремих акцій на –35% до –50%, оскільки капітал залишає історії, які не можуть вижити при ставках 4% і більше.
Це те, що я очікую від режиму, де ліквідність більше не безкоштовна, але все ще достатня, щоб підтримувати нарративні кишені. Це вже не поведінка "бульбашки всього" – це цілеспрямована спекуляція, що сидить на значно дорожчій вартості капіталу. Індекси ледве рухаються, але люди всередині окремих акцій переживають повноцінні ведмежі та бичачі ринки в один і той же тиждень.
З точки зору Pattern Nexus, це акціонерна побічна мета більшої системної історії: ринки намагаються зрозуміти, які компанії насправді переживуть стіну рефінансування, а які існували лише тому, що гроші були дешевими.
Облігації: Дивна відмова 10-річних облігацій вести себе
Це був головний персонаж тижня.
Протягом тижня дохідність 10-річних облігацій змінилася з приблизно 4.13% у понеділок до близько 4.15% до п'ятниці – невелика чиста зміна, яка значно занижує волатильність між цими значеннями. Протягом дня в п'ятницю вона торгувалася як акція-мем: покупки на початку сесії знизили дохідність разом із падінням акцій, але цей рух повністю відновився, оскільки чиновники ФРС відкинули агресивні очікування щодо зниження ставок, а термінові премії знову зросли.
Водночас нове опитування Reuters серед стратегіїв з облігацій фактично підтвердило поточний рівень як "базу", прогнозуючи, що 10-річні облігації залишаться на рівні близько 4.10% протягом 3–6 місяців і злегка піднімуться до ~4.2% протягом року, навіть з оцінюваними $3 трильйонами додаткових федеральних запозичень протягом наступного десятиліття. Повідомлення з вулиці: це нова норма, якщо тільки інфляційні сюрпризи не шокують систему.
Отже, чому ж ринок торгується так, ніби він нервує?
- Пропозиція невпинна. Відновлення роботи уряду приносить потік затриманих випусків на ринок. Кожен цикл рефінансування повторно перевіряє, скільки тривалості приватний ринок готовий поглинути без допомоги.
- Ймовірність зниження м'яка, а не колапсуюча. Після зниження в жовтні ринки сильно налаштувалися на грудне зниження. Яструбине коментарі цього тижня знизили ці шанси, і дохідність швидко відреагувала.
- Термінові премії знову реальні. Коли ви накладаєте величезні фіскальні дефіцити, політичний шум і структурний попит на капітальні витрати на вже підвищене боргове навантаження, інвестори вимагають значну премію за утримання 10-річних паперів, навіть якщо очікування інфляції не вибухають.
Узагальнюючи, це саме та поведінка, яку я сигналізую вже кілька місяців: ФРС може керувати переднім краєм, але довгий край все більше стає референдумом щодо:
- Дефіцитів та обсягу випуску
- Глобального попиту на заставу США в порівнянні з альтернативами
- Масштабу циклу капітальних витрат у сфері ШІ/енергетики, який прагне реальних доходів, а не фінансового репресії
Тижневий висновок: 10-річні облігації, закріплені на рівні 4–4.25%, сумісні з системою, що мляво просувається вперед. Небезпека полягає не в рівні, а в шляху – невдалі аукціони, повітряні кишені в ліквідності або раптове переоцінювання термінових премій, які змушують ФРС перейти до контролю кривої дохідності або прихованого кількісного пом'якшення, щоб запобігти справжньому фінансуванню.
Товари: Нефть стійка, Золото на американських гірках
Наша панель товарів відображає класичний шаблон "посилення ліквідності в умовах невизначеності зростання".
Нефть та промислові сировини
Сира нафта закінчила день у нашому скріншоті з підвищенням приблизно на 2–3%, і більшу частину тижня вона повільно зростала завдяки:
- Триваючій дисципліни OPEC+
- Тривожним побоюванням щодо перебоїв у постачанні та геополітичних ризиків
- Структурній історії, що центри даних ШІ, оновлення електромереж і реіндустріалізація тихо підвищують базовий попит на енергію протягом наступного десятиліття
Це повільно зростаюча сторона рамки AI-індустрії: енергія та метали як фізична основа розширення інтелекту.
Золото та срібло: Зростання протягом тижня, обвал у п'ятницю
Золото та срібло пережили бурхливу поїздку. На початку тижня золото піднялося до нових багатонедільних максимумів на зростаючих очікуваннях зниження ставок ФРС у грудні та триваючому попиті з боку центральних банків. До середини тижня воно торгувалося вище $4,200, зростаючи приблизно на 2–3% за тиждень. Потім настали четвер і п'ятниця.
Після яструбиних коментарів ФРС і загального продажу ризикованих активів золото впало приблизно на 1% у четвер і майже на 2–3% протягом дня в п'ятницю, перш ніж відскочити до закриття. Навіть після цього сплеску, bullion все ще закінчив тиждень вищим загалом – але повідомлення було чітким: ліквідність і очікування реальних ставок все ще домінують у щоденній торгівлі, навіть з усіма структурними наративами про девальвацію на фоні.
Срібло перебільшило все це в обох напрямках – класичний бета до торгівлі грошовими металами – зафіксувавши більший відсотковий спад до кінця тижня.
З точки зору Pattern Nexus:
- Нафта та промислові товари торгуються на основі майбутнього фізичного попиту, пов'язаного з ШІ, енергетикою та реіндустріалізацією.
- Золото та срібло торгуються на основі глідпату реальних доходів та достовірності політичного режиму. Чим довше 10-річні облігації відмовляються знижуватися зниженнями, тим більш хвилеподібним стає шлях металів, навіть якщо довгостроковий напрямок залишається вгору і вправо.
Крипто та Долар: Тиха Де-Левериджинг Під Поверхнею
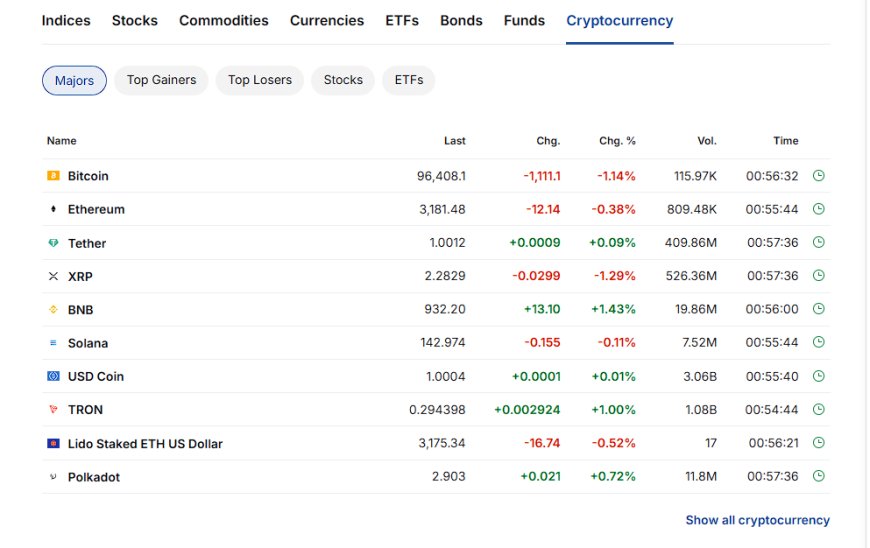
Відносно всього іншого, крипто мало “нудний” тиждень – що в термінах крипто все ще означає реальні гроші, що змінюють власника.
Bitcoin провів тиждень, відступаючи від нещодавніх максимумів, впавши суттєво з піку минулого тижня, але без каскадних ліквідацій, які позначають кінець циклу. Думайте про це як про ринок, що перетравлює параболічний рух, а не відкидає клас активів. Основні монети слідували подібному шаблону: м'який червоний або маленький зелений друк день за днем, але в цілому нижче нещодавніх рівнів викиду.
Індекс долара на нашому скріншоті закінчив день помірно вищим. Це узгоджується з переоцінкою ймовірностей зниження: трохи менш м'який Фед плюс світ, який все ще короткий на високо якісні застави, підтримує попит на долар, навіть коли дані з США не є привабливими. Це менше “Америка ідеальна” і більше “все ще немає кращої бази застави великого масштабу.”
У більш широкій мережі крипто продовжує поводитися як високо-бета опція на нову токенізовану заставну систему, про яку я писав. Воно любить хвилі ліквідності і ненавидить тижні, коли термінові премії зростають, а 10-річні нагадують людям, що капітал знову має свою ціну.
Фонди та Потоки: Пасивні Стіни та Комфортні Гроші
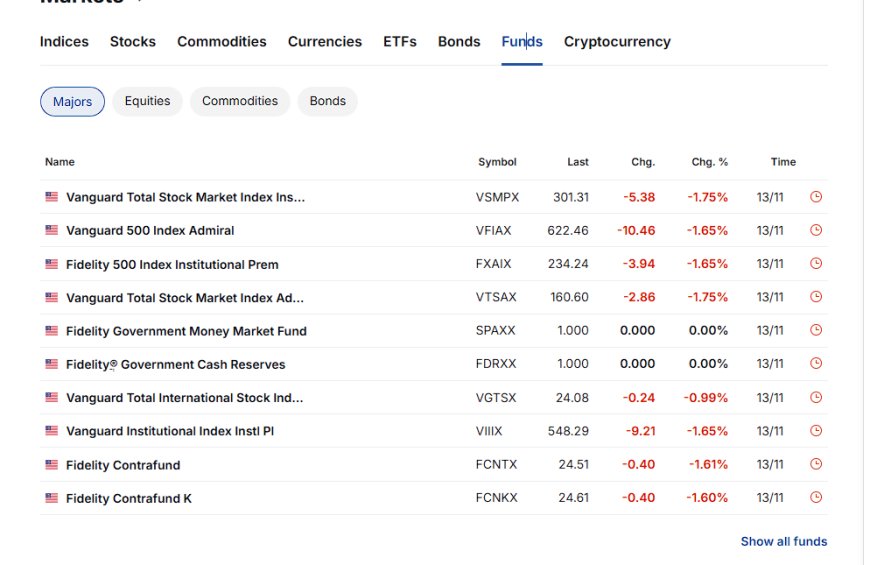
Великі капіталізовані індексні фонди були червоними в день скріншота, але не в панічному режимі. Це саме те, що ви б очікували, враховуючи тижневий результат: багато шуму протягом дня, дуже мало змін, коли ви зосереджуєтеся на цифрах закриття.
Тим часом, фонди грошового ринку уряду закріплені на $1 з доходністю понад 4%. Це невидимий конкурент для кожного активу, про який говорилося вище. Щоразу, коли 10-річні облігації різко зростають, а золото або високо-бета технології отримують удари, значна частина капіталу говорить: “Знаєте що, 4–5% у грошах, забезпечених казначейськими векселями, не звучить так вже й погано.”
Це основна напруга циклу:
- Розбудова ШІ-промисловості вимагає величезного капіталу на тривалий термін та важелів.
- Передня частина кривої пропонує дуже привабливу, дуже ліквідну альтернативу, яка не вимагає від вас вірити в будь-яку конкретну історію.
Поки щось не зламається настільки сильно, що політики будуть змушені повернутися до прямого QE, ця напруга визначатиме, як швидко цикл капітальних витрат у сфері ШІ/енергії може обертатися без надмірного важелевого впливу на систему.
Як Цей Тиждень Вписується в Ширшу Мережу
Віддаляючись від щоденного шуму, цей тиждень став ще однією точкою даних у тому ж структурному шаблоні, який я картографую через Pattern Nexus:
- Летючий колесо ШІ / енергія / інфраструктура продовжує притягувати капітал вперед. Ринки акцій та кредиту все ще розглядають центри обробки даних, оновлення мережі та високопродуктивні обчислення як “проекти, які потрібно фінансувати”, навіть коли ставки зростають.
- Фіскальний вогняний шланг не сповільнюється. Відновлення роботи уряду просто відновлює попередній шлях: велике емісійне навантаження, постійні дефіцити та ринок казначейських облігацій, який потребує очищення величезних обсягів тривалості в той час, коли традиційні покупці є більш чутливими до цін.
- Ліквідність тепер орендується, а не володіється. Фед може знизити передню частину, але довга частина намагається забезпечити реальний рівень, який відображає фактичний ризик, а не фантазію 2010-х.
- Кожен клас активів став побічним квестом однієї й тієї ж битви з босом: фінансування цивілізації, що живе на енергії, що споживає енергію, з великим боргом, не зламавши ні ринок облігацій, ні валюту.
Цей тиждень не вирішив жодного з цих питань. Він просто показав, де накопичується напруга: у хвилеподібній поведінці 10-річних облігацій, у коливаннях золота та срібла, і в тихому комфорті 4–5% готівки, що конкурує з усім іншим.
Що Я Спостерігаю Далі
- Наближаючі аукціони 10- і 30-річних облігацій. Хвости, слабкі ставки покриття або непривабливі викуплення дилерів матимуть більше значення, ніж ще один “залежний від даних” звуковий фрагмент.
- Комунікація Фед проти реальності кривої. Чи визнають вони повідомлення довгої частини, чи продовжують вдавати, що лише точки можуть керувати всією кривою, поки дефіцити залишаються високими?
- Оголошення ШІ / енергія / мережа. Нові кластери центрів обробки даних, перезапуски ядерних реакторів, розширення передачі та вузькі місця трансформаторів – все це безпосередньо впливає на історію термінної структури.
- Золото та срібло на просадках. Чи вступить фізичний та ETF попит агресивно після цього тижневого сплеску, чи ринку потрібно глибше очищення перед наступним підйомом, зумовленим ліквідністю?
На даний момент найпростіше прочитати це: система все ще працює, але 10-річні облігації більше не є слухняним послідовником графіка ФРС. Вони голосують, в реальному часі, за весь нетто – дефіцити, ШІ, енергетику, демографію та політичні ризики. Такі тижні, як цей, є моментами, коли це голосування з'являється на екрані.
Article overview
Нестабільний тиждень на ринках акцій, облігацій, товарів та криптовалют. Акції коливалися, золото спочатку зросло, а потім впало, Біткоїн охолов, а 10-річні облігації США знову кинули виклик ФРС. Глибокий аналіз Pattern Nexus того, що ринки насправді оцінюють: ліквідність, дефіцити, капітальні витрати на ШІ та зростаючу вартість капіталу.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
QE 2026, Фаза Два: Коли Довгий Кінець Силує Контроль Тривалості
Федеральна резервна система вже завершила кількісне пом'якшення (QT) і розширила володіння казначейськими цінними паперами через покупки, з…
8 shared topics, same research avenue.
Дефіцит ніколи не закінчується: як щорічні дефіцити формують федеральний борг у розмірі 78,8 трильйона доларів
Більшість людей використовують терміни “дефіцит” і “борг” так, ніби вони означають одне й те саме. Це не так. У цьому звіті використовуютьс…
7 shared topics.
Ціна розколотого світу: Чому 30-річні облігації казначейства подають геополітичний сигнал
Щось у глобальній системі викликає дискомфорт, і останній місяць даних свідчить про те, що це відчуття має вимірювану основу. 30-річні облі…
6 shared topics, 1 shared asset.
ВВП сповільнився до 1,5% — але економіка США не ослабла так, як це натякає заголовок.
Реальний ВВП сповільнився до 1,5% річних у Q2 2026, але приватна внутрішня економіка прискорилася до 3,9%, тоді як номінальний ВВП зріс на …
7 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.