

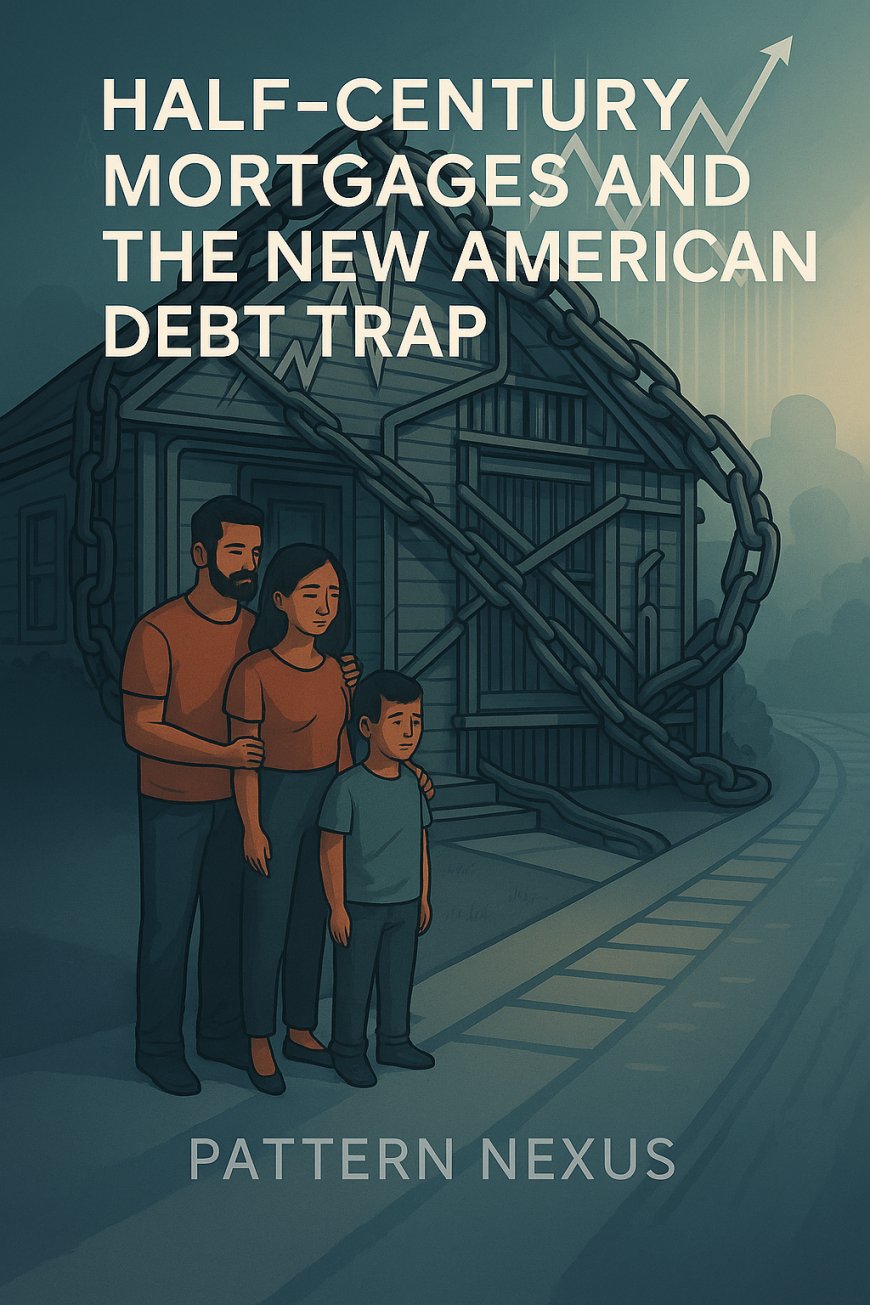
ہاف سینچری مارگیجز اور فینٹسی کار لونز: کس طرح الٹرا-لانگ قرضے گھرانوں کو کیش فلو کولیٹرل میں تبدیل کرتے ہیں
ٹرمپ انتظامیہ کی 50 سالہ رہن کی تجویز، 15 سالہ کار قرضوں کی وائرل افواہوں کے ساتھ مل کر، "قابل برداشت" کے طور پر پیش کی جا رہی ہے۔ حقیقت میں، انتہائی طویل قرض کے ڈھانچے سود کے بوجھ کو دوگنا کر دیتے ہ…
In this article 30 sections
- انتظامیہ دراصل کیا تجویز کر رہی ہے
- 50 سالہ رہن واقعی کیسے کام کرتا ہے
- 15 سالہ کار قرض کا دھوکہ اور اس کے پیچھے حقیقی رجحان
- یہ کم آمدنی والے گھرانوں کے لیے قرض کا جال کیوں ہے
- پیٹرن نیکسس لینس: ایک ٹوٹے ہوئے نظام میں کریڈٹ انجینئرنگ
- ایک حقیقی قابل برداشت حکمت عملی کیسی ہوگی
- عمومی سوالات: انتہائی طویل قرض کے بارے میں اہم سوالات
- نتیجہ: ایک نازک ملازمت کی منڈی میں قابل برداشت تھیٹر
- ذرائع
انتظامیہ دراصل کیا تجویز کر رہی ہے
5 دسمبر 2025 تک، ٹرمپ انتظامیہ ایک 50 سالہ، حکومت کی حمایت یافتہ رہن کی مصنوعات کی کھلی طور پر تلاش کر رہی ہے۔ اس تصور کو رہن کی قابل برداشت بحران سے لڑنے کے لیے ایک نئے ٹول کے طور پر پیش کیا جا رہا ہے۔ کہانی سادہ اور جذباتی طور پر بھری ہوئی ہے: 30 سالہ رہن لیں، اسے 50 تک بڑھائیں، ماہانہ ادائیگی کم کریں، اور اچانک گھر کی ملکیت "دسترس میں" ہے ان لوگوں کے لیے جو باہر رہ گئے ہیں۔
یہ بیان امریکی اقتصادی افسانوں کے سب سے طاقتور علامتوں پر جھکاؤ رکھتا ہے: ابتدائی گھر، صحن، خاندان آخرکار "کرایہ سے باہر" نکل رہا ہے۔ یہ بچاؤ اور شمولیت کی زبان میں بات کرتا ہے: عام امریکیوں کی مدد کرنا، امریکی خواب کو کھولنا، "جدید" مالیات کا استعمال کرتے ہوئے فرق کو پُر کرنا۔ آوازوں اور سرخیوں میں، یہ ایک مہربان پالیسی کے طور پر نظر آتا ہے۔
پالیسی اور رہن کی دنیا کے اندر، موڈ بہت مختلف ہے۔ ابتدائی رپورٹنگ نے پہلے ہی اشارہ دیا ہے کہ انتظامیہ کے کچھ حصے اور کچھ رہن کے اہلکار اس بات سے حیران تھے کہ یہ خیال کتنی تیزی سے پیش کیا گیا۔ یہ اہم ہے۔ جب آپ کے اپنے لوگ خاموشی سے خوفزدہ ہوتے ہیں، تو یہ عام طور پر اس لیے ہوتا ہے کہ اندرونی حساب اور خطرے کی پروفائل عوامی پیغام رسانی سے دور دور تک نہیں ملتے۔
اس کے اوپر، سوشل میڈیا نے ایک وائرل گرافک تیار کیا جس میں دعویٰ کیا گیا کہ انتظامیہ 15 سالہ کار قرضوں پر بھی کام کر رہی ہے، جو کہ صدر کی ہدایت کے تحت ہے۔ سرکاری چینلز، پریس ریلیز، اور فیڈز میں ایسی کوئی پہل نہیں دکھائی گئی۔ "اعلان" جعلی تھا۔
لیکن یہ دھوکہ اس لیے کامیاب ہوا کیونکہ یہ لوگوں کی موجودہ زندگی کے راستے کے ساتھ میل کھاتا ہے۔ ہم پہلے ہی 72 اور 84 ماہ کے کار قرضوں کو معمول بنا چکے ہیں۔ ہمارے پاس پہلے ہی صارفین اپنی آمدنی کی حد تک پہنچ چکے ہیں صرف اس لیے کہ وہ گاڑی کی خریداری کر سکیں۔ جب آپ اس حقیقت کا موازنہ 50 سالہ رہن کی تجویز سے کرتے ہیں، تو 15 سالہ کار قرض مذاق نہیں لگتا۔ یہ ایک ٹوٹے ہوئے نظام میں اگلا پیوند لگتا ہے۔
تو نقطہ آغاز یہ ہے: 50 سالہ رہن حقیقی پالیسی کی تلاش ہے۔ 15 سالہ کار قرض ایک جعلی سرخی ہے جو ایک حقیقی سفر کی سمت کو ظاہر کرتی ہے۔ دونوں ایک ہی کشش ثقل کے مرکز کے گرد گھومتے ہیں: گھرانوں کے نقد بہاؤ پر طویل مدتی دعوے جو "حل" کے طور پر پیک کیے گئے ہیں۔
50 سالہ رہن واقعی کیسے کام کرتا ہے
بات چیت کے نکات کو ہٹا دیں اور 50 سالہ رہن میکانکی طور پر بے رحم ہے۔ یہ وہی گھر ہے، تقریباً وہی قیمت، مشابہ یا تھوڑا زیادہ سود کی شرح، لیکن ایک کی بجائے تقریباً دو کام کرنے کی زندگیوں میں پھیلا ہوا ہے۔
اعداد و شمار واقعی کیسے نظر آتے ہیں
ایک درمیانی مثال لیں۔ ایک $450,000 کا گھر جو 6.25% کے قریب ایک روایتی 30 سالہ مقررہ شرح رہن کے ساتھ مالی معاونت حاصل کرتا ہے۔ ماہانہ بنیادی اور سود کی ادائیگی $2,700 کے اوپر آتی ہے۔ 30 سالوں میں، کل سود کا بل تھوڑا سا نصف ملین ڈالر سے زیادہ ہو جاتا ہے۔ آپ اصل نوٹ کی قیمت سے زیادہ سود ادا کرتے ہیں، لیکن اس کے بدلے آپ ریٹائرمنٹ کی عمر تک گھر کے مکمل مالک بن جاتے ہیں، اگر زندگی تعاون کرے۔
اب اسی بنیادی قرض کو 50 سال تک بڑھائیں۔
- ماہانہ ادائیگی $2,400 کے وسط میں آ جاتی ہے۔ کاغذ پر، آپ "ہر ماہ" چند سو ڈالر "بچاتے" ہیں۔
- کل سود کا بل قرض کی زندگی کے دوران $1 ملین یا اس سے زیادہ کی طرف بڑھتا ہے۔
- آپ صرف سود میں اصل نوٹ کی قیمت کے تقریباً دو گنا ادا کرتے ہیں۔
دیگر ماڈل کردہ منظرنامے اسی پیٹرن کو دکھاتے ہیں۔ ایک $360,000 کا قرض جس میں 10% نیچے ہو سکتا ہے 30 سے 50 سال تک جانے پر تقریباً $200–$300 فی مہینہ کم کر دے۔ لیکن کل سود کی ادائیگی تقریباً دوگنا ہو جاتی ہے۔ ایک $500,000 کا قرض 50 سال کے قرض لینے والے کو 30 سالہ آپشن کے مقابلے میں صرف چند ڈالر کی ماہانہ بچت دکھا سکتا ہے، لیکن تین دہائیوں کی ادائیگیوں کے بعد وہ اب بھی اصل بیلنس کے قریب مقروض ہیں۔
لفظ "گیم چینجر" اس طرح لگتا ہے جیسے ہم نے نظام میں ایک نئی کارکردگی دریافت کی ہے۔ ہم نے نہیں کیا۔ آپ ایک چھوٹے ماہانہ ڈسکاؤنٹ کے بدلے کل سود میں ایک بہت بڑی توسیع کر رہے ہیں۔ یہ جدت نہیں ہے؛ یہ لیوریج اور وقت ہے جو بالکل وہی کرتا ہے جو وہ ہمیشہ کرتا ہے۔
امورٹائزیشن بطور دولت کی منتقلی کا ذریعہ
مکمل قرض کی امورٹائزیشن پہلے ہی سود کو آگے بڑھاتی ہے۔ ایک معیاری 30 سالہ رہن میں، پہلے 10–15 سال سود کی ادائیگیوں سے بھرے ہوتے ہیں۔ ہر ادائیگی کا صرف ایک چھوٹا حصہ اصل رقم کی طرف جاتا ہے۔ یہ ڈھانچہ قابل برداشت ہے کیونکہ یہ تقریباً ایک کام کرنے کی زندگی کے ساتھ میل کھاتا ہے: اگر آپ اپنی 30 کی دہائی میں کہیں خریدتے ہیں، تو آپ حقیقت میں اپنی 60 کی دہائی میں گھر کو آزاد اور صاف طور پر مالک بن سکتے ہیں۔
ایک 50 سالہ رہن اس ہم آہنگی کو توڑ دیتا ہے۔ یہ اس آگے بڑھنے والے نظام کو نصف صدی تک پھیلا دیتا ہے۔ 50 سالہ قرض کے ابتدائی سال تقریباً خالص سود ہوتے ہیں۔ اصل رقم بمشکل حرکت کرتی ہے۔ کئی دہائیوں کی مستحکم ادائیگیوں کے بعد بھی، باقی بیلنس آپ کے شروع کردہ رقم کے قریب نظر آ سکتا ہے۔
گھر کے نقطہ نظر سے، یہ گھر کی ملکیت کو پیسے پر طویل مدتی لیز میں تبدیل کرتا ہے۔ آپ اپنی بالغ زندگی کے زیادہ تر حصے کے لیے سرمایہ کرایہ پر لے رہے ہیں۔ قرض دہندہ اور سیکیورٹائزیشن کے نقطہ نظر سے، آپ نے ایک طویل مدتی کیش فلو کا سلسلہ تیار کیا ہے جسے کاٹا، ٹرانچ کیا جا سکتا ہے، اور سرمایہ مارکیٹوں میں وعدہ کیا جا سکتا ہے۔ ایک خاندان کی تنخواہ بانڈ پورٹ فولیوز، رہن کی حمایت یافتہ سیکیورٹیز، اور ساختی مصنوعات میں بہنے والے مستحکم کوپن کے سلسلے میں تبدیل ہو جاتی ہے۔
اور یہ خطرے کے پریمیم کی قیمت لگانے سے پہلے ہے۔ طویل مدت قرض دہندگان کے لیے زیادہ خطرہ ہے۔ پچاس سالوں میں، کچھ غلط ہونے کے امکانات — ملازمت کا نقصان، بیماری، طلاق، علاقائی زوال، تکنیکی خلل — پندرہ یا تیس سالوں کے مقابلے میں بہت زیادہ ہیں۔ یہ خطرہ ختم نہیں ہوتا۔ یہ زیادہ سود کی شرحوں یا ان ہی قرض دہندگان کے لیے سخت انڈر رائٹنگ کے طور پر ظاہر ہوتا ہے جن کی مدد کرنے کے لیے یہ مصنوعات بنائی گئی ہیں۔
کیوں بصریات اور معیشت میں فرق ہے
اس پروڈکٹ کی طاقت مکمل طور پر بصریات میں ہے۔ فروخت کا نقطہ ایک مہم کے بروشر کی ایک لائن میں فٹ ہوتا ہے: "ہم نے آپ کی ادائیگی کم کر دی۔" لاگت نہیں کرتی۔ لاگت امورٹائزیشن ٹیبلز، کمپاؤنڈنگ کرووں، اور نظریاتی مجموعوں میں رہتی ہے جنہیں زیادہ تر لوگ کبھی حساب نہیں لگائیں گے اور بہت سے لوگ کبھی نہیں پہنچیں گے کیونکہ حقیقی زندگی قرض میں مداخلت کرے گی۔
دکھائی دینے والے فائدے (آج کی چھوٹی ادائیگی) اور غیر مرئی لاگت (دہائیوں میں بہت زیادہ کل سود) کے درمیان یہ خلا ہے جہاں نظام قیمت حاصل کرتا ہے۔ یہ قرض لینے والے کو تھوڑی قلیل مدتی راحت برآمد کرتا ہے اور مالیاتی شعبے میں ایک بڑی توسیع شدہ کیش فلو کی ذمہ داری درآمد کرتا ہے۔ نعرہ ہے "قابل برداشت۔" میکانزم ہے سرمایہ پر زندگی بھر کا کرایہ۔
15 سالہ کار قرض کا دھوکہ اور اس کے پیچھے حقیقی رجحان
15 سالہ کار قرض کا میم ایک پالیسی تجویز کے طور پر جعلی ہے، لیکن ایک سمت کے اشارے کے طور پر دردناک طور پر حقیقی ہے۔ یہ اس لیے مقبول نہیں ہوا کہ لوگ سادہ ہیں۔ یہ اس لیے مقبول ہوا کہ لوگ پہلے ہی آٹوموٹو قرض کے ایک پھیلے ہوئے وقت کے اندر رہ رہے ہیں۔
نئے کار کے قرض کی اوسط مدت چھ سال کی طرف بڑھ رہی ہے۔ 72 اور 84 ماہ کے قرض ٹرک، ایس یو وی، اور مہنگی گاڑیوں کے لیے بڑھتے ہوئے معمول بن رہے ہیں۔ کمزور کریڈٹ والے خریداروں کے لیے دو ہندسی سود کی شرحیں عام ہیں۔ ثقافت لوگوں کو ایک نمبر پر مرکوز کرنے کی تربیت دیتی ہے: ماہانہ ادائیگی۔ باقی سب کچھ چھپی ہوئی تفصیلات میں دفن ہو جاتا ہے۔
ایک تخمینی حساب لگائیں۔ ایک اوسط نئی کار کی قیمت تقریباً $49,000 ہے، 7% سود کی شرح فرض کریں، اور اسے پندرہ سال تک بڑھائیں۔ کل سود کا بل کسی اور ابتدائی سطح کی کار کی قیمت کے قریب پہنچ جاتا ہے۔ آپ ایسی سود ادا کر رہے ہیں جو گاڑی کی اصل قیمت کے قریب ہے۔
یہ نقل و حرکت نہیں ہے۔ یہ ایک نکاسی کا پائپ لائن ہے۔
گاڑیاں ضمانت شدہ زوال پر بنائی جاتی ہیں۔ ہر سال، اثاثہ اپنی قیمت کھو دیتا ہے۔ پھر بھی قرض کا بیلنس سست رفتار سے کم ہوتا ہے۔ قرض کے زیادہ تر حصے کے لیے، آپ "الٹا" ہیں — آپ کو اس گاڑی کی قیمت سے زیادہ دینا ہے۔ کوئی بھی جھٹکا — ملازمت کا نقصان، حادثہ، مجبوری فروخت — نقصانات کو قفل کر دیتا ہے جنہیں آپ برداشت نہیں کر سکتے۔ آپ مؤثر طور پر پھنسے ہوئے ہیں، ایک سڑتے ہوئے اثاثے کو ایک توسیع شدہ شیڈول پر کم کر رہے ہیں۔
تو جب لوگ 15 سالہ کار قرض کے بارے میں ایک میم دیکھتے ہیں اور 50 سالہ رہن کے بارے میں سرخیوں کے ساتھ، تو وہ نہیں پوچھتے، "کیا یہ حقیقی قانون سازی ہے؟" وہ پوچھتے ہیں، "کیا یہ وہ جگہ ہے جہاں ہم جا رہے ہیں؟" کیونکہ ثقافتی اور مالی طور پر، ہم پہلے ہی اس طرح برتاؤ کر رہے ہیں جیسے 15 سالہ قرض صرف ایک اور نشان ہوگا، نہ کہ ایک ساختی وقفہ۔
میم جعلی ہے۔ سمت نہیں ہے۔ ردعمل وہی ہے جو رہائش کے لیے ہے: قیمتوں کو چیلنج نہ کریں، تنخواہوں کو چیلنج نہ کریں، ڈیلر کے مارجن یا تیار کنندہ کی قیمت کی طاقت کو چیلنج نہ کریں۔ اگر لوگ ادائیگی برداشت نہیں کر سکتے، تو بس مدت کو بڑھائیں جب تک کہ اسکرین پر ایک ایسا نمبر نہ دکھائی دے جسے وہ بمشکل سنبھال سکیں۔
کیوں یہ کم آمدنی والے گھرانوں کے لیے ایک قرض کا جال ہے
سود جو نوٹ کی قیمت کو overwhelm کرتا ہے
ایک رئیل اسٹیٹ آپریٹر کے نقطہ نظر سے، 50 سالہ رہن ایک قابل برداشت ٹول نہیں ہے۔ یہ کیش فلو حاصل کرنے کا ایک ٹول ہے۔ یہ ایک طویل مدتی انوئٹی ہے جو ایک گھرانے کی مستقبل کی آمدنی سے نکالی گئی ہے۔
$450,000 کے قرض پر، پچاس سالوں میں $1 ملین کے قریب یا اس سے زیادہ سود دینا کوئی گولائی کی غلطی نہیں ہے۔ یہ ڈیزائن ہے۔ آپ صرف پناہ نہیں خرید رہے ہیں؛ آپ اپنے قرض دہندہ کی آمدنی کے سلسلے کی زندگی بھر کی رکنیت خرید رہے ہیں۔
کم آمدنی اور محنت کش طبقے کے قرض لینے والوں کے لیے، یہ رکنیت براہ راست اس کیش فلو کے ساتھ مقابلہ کرتی ہے جس کی انہیں کسی بھی قسم کی بنیاد بنانے کی ضرورت ہے: ہنگامی بچت، ریٹائرمنٹ کی شراکتیں، اپنے بچوں کی تعلیم، چھوٹے کاروبار کے لیے بیج کی رقم، دوسرے قرضوں کی ادائیگی۔ سرمایہ جمع کرنے کے بجائے، وہ دہائیوں تک کسی اور کے اثاثے — اپنے قرض — کی خدمت کرتے رہتے ہیں۔
کسی خاص نقطے پر، اصل اور سود کے درمیان لائن کا مطلب کھو جاتا ہے۔ گھر اب آپ کی محنت کو ذخیرہ کرنے کا ایک ذریعہ نہیں ہے۔ یہ آپ کی محنت کو ایک مالی پائپ لائن میں منتقل کرنے کا ایک ذریعہ بن جاتا ہے جس کے بنیادی فائدہ اٹھانے والے آپ کبھی نہیں ملیں گے۔
غیر یقینی ملازمت کی منڈی میں دہائیوں کی کمزوری
50 سالہ رہن ایک ایسے زندگی کے راستے کا تصور کرتا ہے جو اب موجود نہیں: مستحکم ملازمت، قابل پیش گوئی تنخواہیں، سست کیریئر کی ترقی، اور معمولی تکنیکی تبدیلی۔ حقیقی دنیا اس کے برعکس ہے۔ لیبر مارکیٹ خودکار، AI، آف شورنگ، آبادیاتی تبدیلیوں، اور کارپوریٹ ڈھانچے کی تبدیلیوں سے بکھر رہی ہے اور دوبارہ ترتیب دی جا رہی ہے۔
خاص طور پر محنت کش طبقے کے قرض لینے والوں کے لیے، ملازمت بڑھتی ہوئی طور پر مشروط ہے۔ گیگ کام، معاہدے کا کام، اور وقت پر کام کرنا عام ہے۔ فوائد نازک ہیں۔ تنخواہوں میں اضافہ غیر متوازن ہے۔ اتار چڑھاؤ معمول ہے۔ اب اس اتار چڑھاؤ پر نصف صدی کی ادائیگی کی ذمہ داری ڈالیں اور اسے "مدد" کہیں۔
اگر آپ کی ملازمت چلی جائے تو ادائیگی اب بھی موجود ہے۔ اگر آپ کی صنعت AI کے ذریعے متاثر ہو جائے تو ادائیگی اب بھی موجود ہے۔ اگر آپ بیمار ہو جائیں، آپ کے شریک حیات کو دیکھ بھال کی ضرورت ہو، آپ کا علاقہ زوال میں چلا جائے — تو ادائیگی اب بھی موجود ہے۔ ڈیفالٹ کا خطرہ صرف ریاضی میں نہیں رہتا؛ یہ خیالی استحکام اور حقیقی دنیا کی عدم استحکام کے درمیان خلا میں رہتا ہے۔
سخت بات یہ ہے کہ جب کچھ ٹوٹتا ہے تو کیا ہوتا ہے۔ کیونکہ آپ اتنے طویل عرصے تک سود کی ادائیگی کرتے ہیں، آپ حفاظتی ایکویٹی نہیں بناتے۔ آپ مسئلے کو حل کرنے کے لیے گھر کو آسانی سے نہیں بیچ سکتے۔ آپ مزید قرضے لیے بغیر اثاثے کو ضمانت کے طور پر استعمال نہیں کر سکتے۔ وہ پروڈکٹ جو آپ کی زندگی کو مستحکم کرنے کے لیے ہونا چاہیے تھا، وہ نقصان کو بڑھانے والا لیور بن جاتا ہے۔
گاڑی کی طرف: ایک زوال پذیر اثاثے پر سود کی ادائیگی
گاڑی کی طرف، حساب مزید بے رحم ہے۔ ایک تیزی سے کم ہونے والے اثاثے پر طویل آٹو قرض تقریباً ڈیزائن کے لحاظ سے دولت نکالنا ہے۔ سب پرائم قرض لینے والے — وہ جن کے پاس سب سے کم حفاظتی گدی ہے — سب سے زیادہ شرحوں اور سب سے زیادہ جارحانہ شرائط کا سامنا کرتے ہیں۔ انہیں ایسے قرضوں کی طرف دھکیلا جاتا ہے جہاں سود کا حصہ غالب ہوتا ہے اور ضمانت ہر سال ختم ہو رہی ہوتی ہے۔
ان میں سے بہت سے خریداروں کے لیے، گاڑی آمدنی کمانے کے لیے ضروری ہے۔ آپ کو کام پر جانے، گیگ اکٹھا کرنے، بنیادی خدمات تک رسائی حاصل کرنے کے لیے اس کی ضرورت ہے۔ یہ انحصار قرض دہندگان اور ڈیلروں کو بے پناہ طاقت دیتا ہے۔ جتنا طویل مدتی ہوگا، اتنا ہی وہ آپ کی مستقبل کی کمائی کو آپ کی ملازمت برقرار رکھنے کے لیے نکال سکتے ہیں۔
جب "چناؤ" اختیارات کی عدم موجودگی کو چھپاتا ہے
سیاست کے لحاظ سے، انتہائی طویل قرضوں کو "اختیارات" کے طور پر مارکیٹ کیا جاتا ہے۔ کوئی بھی آپ کو 50 سالہ رہن یا 84 ماہ کا آٹو قرض لینے پر مجبور نہیں کر رہا۔ لیکن ایک ایسی دنیا میں جہاں تنخواہیں، کرایے، اور اثاثوں کی قیمتیں بری طرح غیر متوازن ہیں، عملی انتخاب کا سیٹ تنگ ہے۔ بہت سے گھرانوں کے لیے، "اختیار" ایک غیر پائیدار روایتی قرض، ایک اور بدتر انتہائی طویل قرض، یا بالکل بھی رہائش اور نقل و حمل تک رسائی کے درمیان ہے۔
یہی ہے کہ شکار کرنے والے ڈھانچے رضاکارانہ معاہدوں کے اندر کیسے چھپتے ہیں۔ نظام ایسی حالتیں پیدا کرتا ہے جہاں برا انتخاب واحد حقیقت پسندانہ انتخاب ہوتا ہے، اور پھر "لچک" پیش کرنے پر خود کو مبارکباد دیتا ہے۔
پیٹرن نیکسس لینس: ایک ٹوٹے ہوئے نظام میں کریڈٹ انجینئرنگ
پیٹرن نیکسس پالیسی کی سطحی کہانی میں دلچسپی نہیں رکھتا۔ یہ فرش کے نیچے کی مشینری میں دلچسپی رکھتا ہے: پلمبنگ، مراعات، فیڈ بیک لوپس۔ اس نظر سے دیکھا جائے تو، انتہائی طویل صارفین کا قرض گھرانوں کی مدد کرنے کے بارے میں نہیں ہے۔ یہ ایک بوڑھے مالیاتی ڈھانچے کو مستحکم کرنے کے بارے میں ہے جو نامیاتی تنخواہ کی ترقی اور معقول قیمتوں پر نہیں چل سکتا۔
حقیقی پروڈکٹ ادائیگی کا سلسلہ ہے
ایک جدید مالیاتی نظام میں، قرض آخری پروڈکٹ نہیں ہے۔ یہ خام مال ہے۔ 50 سالہ رہن صرف ایک خاندان اور ایک بینک کے درمیان معاہدہ نہیں ہے۔ یہ ادائیگیوں کا نصف صدی کا دریا ہے جسے ماڈل کیا جا سکتا ہے، درجہ بند کیا جا سکتا ہے، سیکیورٹائز کیا جا سکتا ہے، اور تجارت کی جا سکتی ہے۔
پیچھے کی طرف، یہ ادائیگی کا دریا ایک زنجیر کو کھلاتا ہے:
- رہن کے موجد جو فیس کماتے ہیں اور خطرہ منتقل کرتے ہیں
- سروس فراہم کرنے والے جو دہائیوں تک ہر ادائیگی کا ایک حصہ کماتے ہیں
- اسٹرکچرڈ پروڈکٹس جو ان کیش فلو کو مختلف خطرے اور پیداوار کے ٹرانچز میں دوبارہ پیک کرتے ہیں
- پنشن فنڈز، انشوررز، اثاثہ منیجرز، اور غیر ملکی سرمایہ کار طویل مدتی، قابل پیش گوئی آمدنی کے سلسلوں کی تلاش میں
اس نقطہ نظر سے، کلیدی ڈیزائن کا متغیر یہ نہیں ہے کہ "کیا یہ قرض لینے والے کی مدد کرتا ہے؟" بلکہ یہ ہے کہ "کیا یہ ایک مستحکم، ماڈل کرنے کے قابل، طویل مدتی کیش فلو پیدا کرتا ہے جسے پورٹ فولیو میں شامل کیا جا سکتا ہے؟" قرض دار کی انسانیت الگورڈم کے لیے مرکزی نہیں ہے۔ ان کی پیش گوئی ہے۔
مدت کی توسیع بطور میکرو پیچ
انتہائی طویل قرض بھی ایک میکرو فنکشن کی خدمت کرتے ہیں۔ جب حقیقی تنخواہیں پیچھے رہ جاتی ہیں اور اثاثوں کی قیمتیں بلند ہوتی ہیں، تو نظام کے پاس ایک انتخاب ہوتا ہے: قیمتوں کو درست ہونے دیں، یا طلب کو برقرار رکھنے کے لیے کریڈٹ بڑھائیں۔ پچھلی چند دہائیوں میں، ڈیفالٹ کا انتخاب یہ رہا ہے کہ بڑھائیں اور ظاہر کریں — کریڈٹ کی شرائط کو بڑھائیں، سائیکل کی چوٹیوں پر انڈر رائٹنگ کے معیارات کو کم کریں، اور جب چیزیں ٹوٹیں تو پالیسی کی پشت پناہی پر انحصار کریں۔
50 سالہ رہن اس منطق کو سرحد تک لے جاتا ہے۔ یہ آمدنی اور گھر کی قیمتوں کے درمیان عدم توازن کو درست نہیں کرتا۔ یہ صرف وقت کے ساتھ عدم توازن کو بڑھاتا ہے۔ اس کے بجائے کہ یہ تسلیم کرے کہ گھر درمیانی تنخواہ کے مقابلے میں بہت مہنگے ہیں، نظام یہ اعلان کرتا ہے کہ اب درمیانی تنخواہ نصف صدی کے لیے وعدہ کی جائے گی۔
گھرانے نظامی خطرے کے لیے جھٹکا جذب کرنے والے
پیٹرن نیکسس کے نقطہ نظر سے، انتہائی طویل قرضوں کے بارے میں سب سے اہم بات ماہانہ ادائیگی نہیں ہے۔ یہ ہے کہ جب کچھ ٹوٹتا ہے تو خطرہ کہاں جاتا ہے۔
رہن کی حمایت یافتہ سیکیورٹیز، آٹو قرض ABS، اور متعلقہ آلات بینکوں، انشوررز، پنشنز، اور فنڈز کے بیلنس شیٹس پر موجود ہیں۔ ان کی استحکام ایک سیاسی اور ریگولیٹری ترجیح ہے۔ جب کوئی کساد بازاری آتی ہے، تو پالیسی ساز بار بار یہ ظاہر کر چکے ہیں کہ وہ نظام کی حفاظت کے لیے متحرک ہوں گے: ہنگامی سہولیات، لیکویڈیٹی لائنیں، ضمانتیں، شرح میں کٹوتیاں، خصوصی پروگرام۔
انفرادی گھرانوں کو ایسی کوئی سہولت نہیں ملتی۔ جب چیزیں غلط ہوتی ہیں، تو ان کا پہلا دفاع ان کی بچت، ان کی نازک ایکویٹی، اور ان کا کریڈٹ ہوتا ہے۔ وہ جھٹکے جذب کرنے والے ہوتے ہیں۔ انتہائی طویل قرضے یہ یقینی بناتے ہیں کہ وہ اس حالت میں بہت زیادہ وقت تک رہیں۔ یہ عارضی کمزوری کو ایک مستقل آپریٹنگ حالت میں تبدیل کر دیتے ہیں۔
AI، مزدوری کی تقسیم، اور نصف صدی کی شرط
اس پر AI-صنعتی منتقلی کو اوورلے کریں۔ ہم ایک مستحکم مزدوری کے نظام میں نہیں ہیں۔ ہم ایک ایسی دنیا کی طرف بڑھ رہے ہیں جہاں کام کی پوری اقسام خودکار یا دوبارہ منظم کی جا رہی ہیں۔ پیداواریت بڑھے گی، لیکن اس پیداواریت کی تقسیم پہلے ہی متوازن نہیں ہے۔ ہنر مند، سرمایہ سے ہم آہنگ کارکن بڑے فوائد حاصل کرتے ہیں۔ روایتی اور درمیانی ہنر کے کارکنوں کو دباؤ، بے دخلی، یا تبدیلی کا سامنا کرنا پڑتا ہے۔
اب پوچھیں کہ ایک ورکنگ کلاس گھرانے کو اس مستقبل پر 50 سال کی شرط میں بندھنا کیا معنی رکھتا ہے۔ آپ ان لوگوں سے پوچھ رہے ہیں جن کی بات چیت کی طاقت سب سے کم ہے، جن کی بچت سب سے کم ہے، اور جن کا خودکار خطرے کا سامنا سب سے زیادہ ہے کہ وہ ایک قرض کی افق پر عہد کریں جو ان کے کیریئر کی افق سے آگے بڑھتا ہے۔ یہ صرف مالی طور پر جارحانہ نہیں ہے۔ یہ ساختی طور پر بے احتیاط ہے۔
پالیسی کا ڈرامہ بطور بیانیہ ڈھانپنا
آخر میں، بیانیہ کی پرت ہے۔ 50 سال کا رہن ایک ایسے طریقے کے طور پر نہیں بیچا جا رہا ہے جو ایک زیادہ قرض دار نظام کی زندگی کو بڑھاتا ہے۔ یہ ایک ہاؤسنگ بحران کے جواب میں ہمدردی کے طور پر بیچا جا رہا ہے۔ یہی پالیسی کا ڈرامہ ہے۔ یہ ڈرامہ جذباتی ڈھانپ فراہم کرتا ہے جبکہ اسٹیج کے نیچے کی مشینری وہی کرتی ہے جو ہمیشہ کرنے والی تھی: اثاثوں کی قیمتوں کا تحفظ، پورٹ فولیو کی آمدنی کو برقرار رکھنا، اور کریڈٹ کے انجن کو گھومتے رہنا۔
پیٹرن نیکسس کے نقطہ نظر سے، یہ انتہائی طویل قرضوں کا حقیقی کردار ہے: یہ بیانیہ کے آلات ہیں۔ یہ نظامی ضرورت (“ہمیں مزید دورانیہ اور مزید ضمانت شدہ کیش فلو کی ضرورت ہے”) کو سیاسی فضیلت (“ہم آپ کو گھر خریدنے میں مدد کر رہے ہیں”) میں تبدیل کرتے ہیں۔ قسطوں کے شیڈول میں پھنسے ہوئے انسان کسی اور کی کہانی میں ایک کردار بن جاتا ہے۔
حقیقی سستی کی حکمت عملی کیسی ہوگی
اگر آپ واقعی سستی کو حل کرنا چاہتے ہیں بجائے اس کے کہ اسے اسٹیج کریں، تو آپ یہ نہیں پوچھیں گے، "ہم قرض کو کتنی دور تک بڑھا سکتے ہیں؟" آپ بہت سخت سوالات سے شروع کریں گے: "قیمتیں اتنی زیادہ کیوں ہیں؟ تنخواہیں اتنی نازک کیوں ہیں؟ نظام کیوں قرض دار گھرانوں پر انحصار کر رہا ہے تاکہ یہ کام کرتا رہے؟"
ہاؤسنگ: مزید فراہمی، کم چالاکی
ہاؤسنگ کے پہلو پر، ایک سنجیدہ سستی کا ایجنڈا بنیادیات پر توجہ مرکوز کرے گا بجائے اس کے کہ شرائط کی چالاکی پر:
- جہاں لوگ واقعی کام کرتے ہیں وہاں فراہمی کو بڑھانا: ملازمت کے مراکز، بنیادی ڈھانچے، اور ٹرانزٹ کے قریب مزید یونٹس بنائیں، بجائے اس کے کہ خاندانوں کو مزید دور دراز علاقوں میں دھکیلیں اور ان کے سفر اور ایندھن کے خطرے کو بڑھائیں۔
- مقامی رکاوٹوں پر حملہ: زوننگ اور اجازت نامے کے نظام کو دوبارہ ترتیب دیں جو کثیر خاندانی رہائش، اضافی رہائشی یونٹس، یا ہائی ڈیمانڈ علاقوں میں مڈل آپشنز بنانا تقریباً ناممکن بنا دیتے ہیں۔
- لاگت کے ڈھانچوں کو کم کرنا: ایسے سادہ کوڈز اور معائنہ کے عمل کی حوصلہ افزائی کریں جو حفاظت کو برقرار رکھتے ہیں بغیر اضافی تاخیر اور خرچ کے۔ ایسے ماڈیولر اور صنعتی تعمیر کی حمایت کریں جو واقعی یونٹ کی قیمتوں کو کم کرتی ہے بجائے اس کے کہ ہر پروجیکٹ کو حسب ضرورت سمجھا جائے۔
- ایکوئٹی کی تعمیر کے گرد مالیات کی تشکیل: چھوٹے بیلنس والے مختصر مدتی ابتدائی قرضوں کو فروغ دیں جنہیں گھرانے حقیقت میں ادا کر سکتے ہیں یا بغیر آدھی زندگی کے سود کے بوجھ کے آگے بڑھا سکتے ہیں۔
گاڑیاں: ایماندار قیمتیں اور شفاف خطرہ
گاڑیوں کے لیے، ایک حقیقی حکمت عملی ڈیلرشپ اور قرض دہندہ کی سطح پر کھیل پر حملہ کرے گی، شرائط کو بڑھانے کے بجائے:
- فیس کی تہوں اور فضول اضافوں پر پابندی لگائیں جو مالیاتی رقم کو بڑھاتے ہیں۔
- قرض کی زندگی کے دوران کل لاگت کی واضح تفصیل پر زور دیں، صرف ماہانہ ادائیگی نہیں۔
- سب پرائم قرض لینے والوں کو بدترین ممکنہ شرح اور شرائط کے مجموعوں کی طرف دھکیلنے پر پابندی لگائیں۔
- ایسے پروڈکٹ ڈیزائن اور ٹرانزٹ کی سرمایہ کاری کی حوصلہ افزائی کریں جو کام تک رسائی کے لیے بڑے قرضے لینے کی ضرورت کو کم کرتی ہیں۔
حقیقی اصلاحات میں مشترکہ عنصر سادہ ہے: گھرانوں کو اپنے اثاثے جلدی، کم قرضے اور کم سود کے ساتھ رکھنے میں مدد کریں، اور ان کی آمدنی کا زیادہ حصہ بچت کے لیے دستیاب رکھیں۔
میکرو: گھرانے کے قرضے پر استحکام کی آؤٹ سورسنگ بند کریں
میکرو سطح پر، ایک ایماندار سستی کا ایجنڈا یہ تسلیم کرے گا کہ نظام استحکام کے لیے گھرانے کے قرضے پر بہت زیادہ انحصار کرتا ہے۔ یہ درج ذیل پر توجہ مرکوز کرے گا:
- ہاؤسنگ اور ٹرانسپورٹ کی قیمتوں کے مقابلے میں تنخواہوں کی کم از کم سطح کو مضبوط کرنا۔
- سماجی انشورنس اور جھٹکے جذب کرنے والوں کو بڑھانا تاکہ ایک ہی خلل ڈیفالٹ میں نہ جائے۔
- ٹیکس اور ریگولیٹری ڈھانچوں کو دوبارہ متوازن کرنا جو قرض سے چلنے والی اثاثوں کی قیمتوں کی ترقی کو وسیع بنیاد پر آمدنی کی سیکیورٹی پر ترجیح دیتے ہیں۔
ایف اے کیو: انتہائی طویل قرض کے بارے میں اہم سوالات
کیا 50 سال کا رہن واقعی میری مدد کرتا ہے اگر میری آمدنی کم ہے؟
یہ آپ کی ماہانہ ادائیگی کو 30 سال کے قرض کے مقابلے میں کم کر سکتا ہے، لیکن یہ "مدد" نمایاں طور پر زیادہ کل سود کی قیمت پر آتی ہے۔ آپ کو ایک سستا گھر نہیں مل رہا۔ آپ کو ایک مہنگا قرض مل رہا ہے۔ بہت سے کم آمدنی والے قرض لینے والوں کے لیے، اس کا مطلب یہ ہے کہ وہ سود ادا کر رہے ہیں جو اصل نوٹ کی قیمت سے دوگنا ہو سکتا ہے، ایک ایسی زندگی میں جہاں ان کی ملازمت، صحت، اور علاقہ کچھ بھی ضمانت نہیں ہے۔
کیا کچھ ایکویٹی ہمیشہ کے لیے کرایہ پر لینے سے بہتر نہیں ہے؟
اصول میں، مالک ہونا کرایہ پر لینے سے بہتر ہو سکتا ہے۔ لیکن 50 سال کے رہن کے ساتھ، ایکویٹی اتنی آہستہ بنتی ہے کہ کئی سالوں تک مالک ہونے اور کرایہ پر لینے کے درمیان فرق زیادہ تر نفسیاتی ہوتا ہے۔ اگر گھر کی قیمتیں مستحکم ہوں یا گر جائیں، یا اگر آپ کو توقع سے پہلے بیچنا یا منتقل ہونا پڑے، تو آپ کو یہ محسوس ہو سکتا ہے کہ آپ جو ایکویٹی بنا رہے تھے وہ زیادہ تر کاغذ پر موجود ہے۔ دریں اثنا، آپ کے جلائے گئے سود کے ڈالر بہت حقیقی ہیں۔
کیا میں بعد میں مختصر مدت میں دوبارہ مالیات نہیں کر سکتا؟
بعد میں دوبارہ مالیات کرنا ایک مثالی حالات کی زنجیر پر منحصر ہے: آپ کی آمدنی برقرار رہے، آپ کا کریڈٹ اسکور مضبوط رہے، سود کی شرحیں تعاون کریں، اور آپ کی گھر کی قیمت نہ گرے۔ یہ نصف صدی میں ایک نازک شرط ہے۔ اکثر، جس لمحے آپ کو بہتر قرض کی سب سے زیادہ ضرورت ہوتی ہے، وہ لمحہ ہوتا ہے جب آپ اس کے لیے اہل ہونے کی سب سے کم صلاحیت رکھتے ہیں۔
کیا 15 سالہ کار کے قرض واقعی آ رہے ہیں؟
اس وقت 15 سالہ کار کے قرضوں کے قیام کے لیے کوئی سرکاری پالیسی نہیں ہے۔ وائرل "اعلان" جعلی تھا۔ لیکن طویل مدت کی طرف جھکاؤ پہلے ہی حقیقی ہے: اوسط آٹو قرض کی مدت بڑھ رہی ہے، اور سات سال یا اس سے زیادہ کے قرض عام ہیں۔ یہ میم قابل یقین محسوس ہوا کیونکہ کریڈٹ کلچر پہلے ہی اس سمت میں بڑھ رہا ہے، نہ کہ کسی نے بل پر دستخط کیے۔
لینڈر اور سرمایہ کار انتہائی طویل قرضوں کو کیوں پسند کرتے ہیں؟
کیونکہ انتہائی طویل قرض طویل مدتی کیش فلو پیدا کرتے ہیں۔ 50 سال کا رہن ایسی ادائیگیوں کا سلسلہ پیدا کرتا ہے جو متعدد مارکیٹ کے چکروں میں پھیل سکتا ہے اور مختلف پورٹ فولیوز کو فائدہ پہنچا سکتا ہے۔ جتنا طویل مدت ہوگی، اتنا ہی زیادہ کل سود ادا کیا جائے گا، اور اتنا ہی طویل یہ آمدنی ماڈل کی جا سکتی ہے اور بیچی جا سکتی ہے۔ آپ کا "قابل برداشت ٹول" کسی اور کی پیداوار کا انجن ہے۔
کیا یہ صرف کم آمدنی والے قرض لینے والوں کے لیے ایک مسئلہ ہے؟
یہ ڈھانچہ تقریباً سب کے لیے بگڑ چکا ہے، لیکن کم آمدنی والے اور سب پرائم قرض لینے والے سب سے زیادہ متاثر ہوتے ہیں۔ انہیں زیادہ شرحیں، پتلے بفرز، اور ملازمت اور صحت کے جھٹکوں کا زیادہ سامنا کرنا پڑتا ہے۔ ان کے لیے، نصف صدی کا رہن یا انتہائی کار کا قرض صرف غیر موثر نہیں ہے۔ یہ ایک جال ہے جو انہیں ممکنہ نقل و حرکت کے دہائیوں کی قیمت چکا سکتا ہے۔ زیادہ آمدنی والے قرض لینے والے اس ڈھانچے میں زندہ رہ سکتے ہیں؛ کم آمدنی والے قرض لینے والے اس سے ٹوٹنے کے زیادہ امکانات رکھتے ہیں۔
نتیجہ: ایک نازک ملازمت کی منڈی میں قابل برداشت تھیٹر
50 سال کے رہن کی تجویز اور وائرل 15 سالہ کار کے قرض کا میم مختلف جگہوں سے آیا ہے، لیکن یہ ایک دوسرے کے ساتھ ہم آہنگ ہیں۔ یہ دونوں ایک ہی جبلت کا اظہار ہیں: جب نظام دباؤ میں ہو، تو قیمتیں نہ بدلو، تنخواہیں نہ بدلو، طاقت نہ بدلو۔ رسی کی لمبائی کو تبدیل کرو۔
ان لوگوں کے نقطہ نظر سے جو حقیقت میں زمین پر رہائش کے ساتھ معاملہ کرتے ہیں، یہ پیٹرن واضح ہے۔ آپ کم آمدنی یا محنت کش طبقے کے خاندانوں کو بااختیار نہیں بنا رہے جب آپ انہیں ایسے ڈھانچوں میں رکھتے ہیں جہاں وہ نوٹ کی قیمت پر دو بار سود ادا کرتے ہیں اور بڑھاپے کی طرف قرض اٹھاتے ہیں۔ آپ انہیں ایک طویل مدتی کیش فلو کے آلے میں تبدیل کر رہے ہیں ایک ایسے نظام میں جو آمدنی کے دھاروں کو ضمانت کے طور پر اور انسانوں کو ان پٹ کے طور پر سمجھتا ہے۔
ہم ایک مختلف راستہ منتخب کر سکتے ہیں۔ ہم اس بات کا سامنا کر سکتے ہیں کہ گھر کی قیمتیں اور تنخواہیں اتنی دور کیوں چلی گئیں۔ ہم ان جگہوں پر مزید یونٹس بنانے میں سرمایہ کاری کر سکتے ہیں جہاں ان کی واقعی ضرورت ہے، بجائے اس کے کہ کمی کو تخلیقی امیورٹائزیشن کے ساتھ کاغذی شکل دی جائے۔ ہم مختصر قرض کے افق اور تیز ایکویٹی کی تعمیر کو معمول بنا سکتے ہیں بجائے اس کے کہ ایسے مصنوعات ڈیزائن کریں جو فرض کریں کہ لوگ زندگی بھر ادائیگیوں سے بندھے رہیں گے۔
اس کے بجائے، ہم نصف صدی کے رہن کے ساتھ چھیڑ چھاڑ کر رہے ہیں اور 15 سالہ کار کے قرضوں کے بارے میں مذاق کر رہے ہیں ایک ایسی دنیا میں جہاں یہ مذاق غیر آرام دہ طور پر قابل یقین محسوس ہوتے ہیں۔ یہ ترقی نہیں ہے۔ یہ انسانی وقت کو ضمانتی دھاروں میں خاموشی سے تبدیل کرنے کا عمل ہے، جو ہمدردی کی زبان میں لپٹا ہوا ہے۔
اسے وہی نام دو جو یہ ہے: قابل برداشت نہیں، بلکہ قابل برداشت تھیٹر۔ آزادی نہیں، بلکہ "اختیارات" کے طور پر ملبوس طویل مدتی غلامی۔ ایک نازک ملازمت کی منڈی میں، AI سے چلنے والی مزدوری کی دوبارہ تشکیل کے کنارے، انتہائی طویل قرض کو پالیسی کے جواب کے طور پر منتخب کرنا جدت نہیں ہے۔ یہ اس نظام کو محفوظ کرنے کا فیصلہ ہے جس نے پہلے ہی ان لوگوں پر دعوے بڑھا دیے ہیں جن پر یہ نظام ناکام ہو چکا ہے۔
ذرائع
- WTTW / CNN – ٹرمپ نے 50 سال کا رہن پیش کیا۔ کیا یہ ایک اچھا خیال ہے؟
- CBS News – ٹرمپ انتظامیہ کے 50 سالہ رہن کے منصوبے کا گھر خریداروں کے لیے کیا مطلب ہو سکتا ہے
- Axios – ٹرمپ انتظامیہ کا 50 سالہ رہن کا خیال ایک اہم فائدہ چھوڑ دیتا ہے
- Forbes – 50 سال کا رہن ایک برا خیال ہے؛ لیکن 30 سال کا رہن بھی برا ہے
- Cars.com – 15 سالہ کار کے قرض کوئی چیز نہیں ہیں، لیکن امریکی طویل قرض کی شرائط کے ساتھ زیادہ آرام دہ ہو رہے ہیں
- Newsweek – حقیقت کی جانچ: کیا ڈونلڈ ٹرمپ 15 سالہ کار کے قرضوں کا منصوبہ بنا رہے ہیں؟
- Politico – 'پٹی'، 'توجہ ہٹانا': ماہرین نے پلٹے، ٹرمپ کے 50 سالہ رہن کے خیال پر تنقید کی
Article overview
ٹرمپ انتظامیہ کی 50 سالہ رہن کی تجویز، 15 سالہ کار قرضوں کی وائرل افواہوں کے ساتھ مل کر، "قابل برداشت" کے طور پر پیش کی جا رہی ہے۔ حقیقت میں، انتہائی طویل قرض کے ڈھانچے سود کے بوجھ کو دوگنا کر دیتے ہیں، کم آمدنی والے گھرانوں کو زندگی بھر کی ادائیگیوں میں پھنساتے ہیں، اور پہلے سے ہی نازک ورک فورس کے خلاف کریڈٹ کو ہتھیار بنا دیتے ہیں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
ہاؤسنگ ہدف ہے: 2026 کے رہن کی شرح میں کمی کا کھیل
ٹرمپ کی ہدایت کہ فینی اور فریڈی 200 بلین ڈالر کے رہن کے بانڈز خریدیں، ایک ایسے وقت میں جب شرحیں ابھی بھی نرم ہو رہی ہیں، رہن کے پھیلاؤ کو ک…
5 shared topics, same research avenue.
وال اسٹریٹ سنگل فیملی بین: کارروائی، ہاؤسنگ ریاضی، اور جہاں ملکیت واقعی موجود ہے
ٹرمپ کہتے ہیں کہ وہ بڑے ادارتی سرمایہ کاروں کو سنگل فیملی گھروں کی خریداری سے روک دیں گے۔ یہاں حقیقی ہاؤسنگ انوینٹری کا حساب ہے، اداروں کے …
5 shared topics, same research avenue.
NAR کا 2026 کا ہاؤسنگ بوم کا خواب: کیوں 14% کی بحالی کے لیے ایک لیکویڈیٹی مداخلت کی ضرورت ہے
نیشنل ایسوسی ایشن آف ریئلٹرز 2026 کے لیے موجودہ گھروں کی فروخت میں 14% کی بحالی کی پیش گوئی کر رہی ہے — لیکن ان کی پیش گوئی ایک نازک مالی پ…
5 shared topics, same research avenue.
پلمبنگ اپ ڈیٹ (2003–2025) Q4 2025 + جنوری 26
پیٹرن نیکسس لیکویڈیٹی فریم ورک کی مکمل تعمیر مہینے کے آخر کے ڈیٹا، زی-اسکورز، اور پی سی اے کمپوزٹ (WALCL، TGA، RRP، M2) کا استعمال کرتے ہوئ…
3 shared topics.
10 سالہ علیحدگی: کیوں طویل شرحیں اب کٹوتیوں کی پیروی نہیں کرتی ہیں
امریکی 10 سالہ ٹریژری اب پالیسی کی شرح میں کمی کا جواب نہیں دے رہی ہے۔ یہ مضمون سامنے کی آسانی اور طویل مدتی پیداوار کے درمیان ساختی علیحدگ…
3 shared topics.
اسٹیبل کوائنز نئی خزانے کی بولی ہیں: ایک نجی CBDC ریلوے کی خاموش تعمیر
اسٹیبل کوائنز کوئی کرپٹو سائیڈ شو نہیں ہیں۔ انہیں ریگولیٹڈ ڈالر سیٹلمنٹ کے آلات میں ڈھالا جا رہا ہے جو کہ امریکی خزانے کی حمایت سے ہیں، ایک…
3 shared topics.
سب پرائم آٹو، ابھی خریدیں-بعد میں ادائیگی کریں، اور بینک کا دباؤ: صارف کے بیلنس شیٹ کے کنارے پر دراڑیں
4 دسمبر 2025 تک، سب پرائم آٹو قرض لینے والے اور بائے-ناؤ-پے-لیٹر صارفین بڑھتے ہوئے دباؤ کا سامنا کر رہے ہیں۔ یہ پیٹرن نیکسس کی گہرائی میں ت…
3 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.