

آٹو ریپوز نئے فورکلوژرز ہیں: گھریلو دباؤ کا اشارہ جسے مارکیٹ نظر انداز کرتی رہتی ہے
ریپوسیشنز بڑھ رہے ہیں، سب پرائم ڈیلیکنسیز سائیکل کی بلند ترین سطح پر پہنچ رہی ہیں، اور قرض کی شرائط مسلسل بڑھ رہی ہیں۔ یہ پہیہ پر چھپی ہوئی فورکلیچر کی لہر ہے—اور یہ گھر کے کریڈٹ سائیکل کے اگلے مرحلے…
آڈیو ورژن سنیں:
دوبارہ قبضے صرف ایک ذاتی مالی کہانی نہیں ہیں۔ یہ ایک میکرو اشارہ ہیں۔ جب تنخواہیں پیچھے رہ جاتی ہیں، رہائشی اخراجات بلند رہتے ہیں، اور کریڈٹ کی شرائط ماہانہ ادائیگیوں کو "قابل برداشت" رکھنے کے لیے بڑھتی ہیں، تو نظام آرام سے کم نہیں ہوتا—یہ نافذ کرتا ہے۔
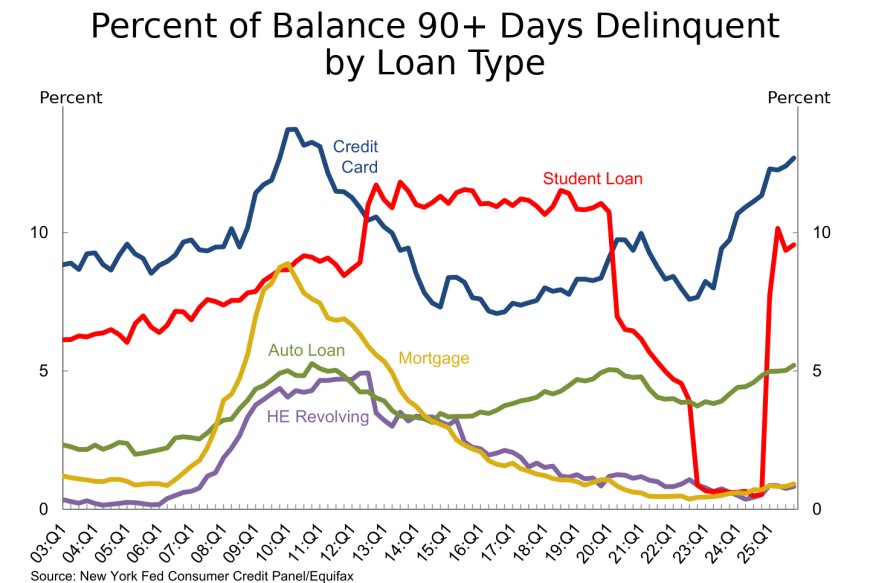
نیویارک فیڈ کی تازہ ترین گھریلو قرض کی رپورٹ میں کل گھریلو قرض تقریباً $18.8T کے قریب ہے، جبکہ آٹو بیلنس تقریباً $1.66T ہیں۔ ڈیلیکنسیز مجموعی سطح پر بڑھ گئی ہیں—اگرچہ آٹو منتقلی "مستحکم" نظر آتی ہیں، دباؤ سطح کے نیچے مرکوز اور پھیل رہا ہے۔
دریں اثنا، سب پرائم کی کارکردگی سیکیورٹائزڈ چینل (آٹو اے بی ایس) میں خراب ہو رہی ہے، اور مرکزی دھارے کی کوریج نے بار بار یہ اشارہ دیا ہے کہ دوبارہ قبضے وبائی بیماری کی کم ترین سطحوں سے تیزی سے بڑھ گئے ہیں—"یہ 2009 کی طرح محسوس ہوتا ہے" کے علاقے میں واپس۔
یہ مضمون وضاحت کرتا ہے کہ آٹو ریپوز کیوں پہیوں پر چھپی ہوئی فورکلیجر کی لہر ہیں، اے بی ایس کی پلمبنگ دباؤ کو کیسے منتقل کرتی ہے، اور اگر آپ مہینوں پہلے سرخیوں سے آگے بڑھنے والے ابتدائی انتباہ کے اشارے چاہتے ہیں تو آپ کو کیا دیکھنا چاہیے۔
کیوں گاڑیاں رہائش سے پہلے ٹوٹتی ہیں
اگر آپ گھریلو دباؤ کو سمجھنے کی کوشش کر رہے ہیں تو سب سے "اہم" اثاثے سے شروع نہ کریں۔ سب سے زیادہ نافذ ہونے والے سے شروع کریں۔ رہائش سیاسی طور پر حساس ہے، رہن کے عمل سست ہو سکتے ہیں، اور سروس فراہم کرنے والوں نے وقت کی حد کو بڑھانا سیکھ لیا ہے۔ گاڑیاں اس کے برعکس ہیں: مختصر وقت کی حد، صاف نفاذ، تیز مائع۔
اسی لیے گاڑیوں کی واپسی بڑے زلزلے سے پہلے کے پہلے جھٹکے کی طرح کام کرتی ہے۔ جب گھریلو بجٹ ٹوٹتا ہے، تو گاڑی کی ادائیگی اکثر رہن سے پہلے ناکام ہو جاتی ہے—نہ اس لیے کہ گاڑی زیادہ قیمتی ہے، بلکہ اس لیے کہ رہن کو ختم کرنا زیادہ مشکل ہے اور ثقافتی طور پر "محفوظ" ہے۔
تو جب واپسی تیز ہو جاتی ہے، تو آپ صرف "ان لوگوں کو دیکھ نہیں رہے جو غلط انتخاب کرتے ہیں۔" آپ نظام کی نفاذ کی تہہ کو فعال ہوتے ہوئے دیکھ رہے ہیں۔ یہ کریڈٹ سائیکل کا جسمانی ہونا ہے۔
فیڈ کے ڈیٹا کا اصل مطلب
نیویارک فیڈ کی سہ ماہی رپورٹ برائے گھریلو قرض اور کریڈٹ بنیادی نقشہ ہے۔ 2025Q4 میں، کل گھریلو قرض تقریباً $18.8 ٹریلین تک پہنچ گیا۔ آٹو قرض کے بیلنس تقریباً $1.66 ٹریلین تک بڑھ گئے۔ کریڈٹ کارڈ کے بیلنس تقریباً $1.28 ٹریلین تک بڑھ گئے۔ مجموعی طور پر ڈیفالٹ کی صورت حال میں معمولی بگاڑ آیا، جس میں 4.8% بقایا قرض کسی نہ کسی مرحلے میں ڈیفالٹ میں تھا۔
اسی رپورٹ میں ایک اور لطیف اشارہ ہے: آٹو کریڈٹ کی معیار کی ابتدائی حالت میں معمولی نرمی آئی ہے، نئے آٹو قرضوں کے لیے اوسط کریڈٹ اسکور 724 سے کم ہو کر 716 ہو گیا ہے۔ یہ کوئی زوال نہیں ہے—لیکن یہ ایک سمت کا اشارہ ہے۔ دیر سے سائیکل کے صارفین کے کریڈٹ میں، "ہلکی نرمی" کی انڈر رائٹنگ اکثر اس سے پہلے ظاہر ہوتی ہے جب نافذ کرنے کی سطح تیز ہو جاتی ہے۔
ادائیگی کے جھٹکے کا ڈھیر: قیمت، شرح، مدت
آٹو دباؤ ایک متغیر نہیں ہے۔ یہ ایک ڈھیر ہے۔ ایک قرض لینے والا اس لیے ڈیفالٹ نہیں کرتا کہ شرحیں بڑھ گئی ہیں، یا قیمتیں بڑھ گئی ہیں، یا مدت طویل ہو گئی ہے۔ وہ اس لیے ڈیفالٹ کرتے ہیں کہ یہ تینوں مل کر ایک ماہانہ ذمہ داری بناتے ہیں جو کرایہ، کھانا، انشورنس، اور باقی سب کے ساتھ مزید ہم آہنگ نہیں رہتی۔
طویل مدت میں ایک نفسیاتی چال ہے: صارفین "ایک گاڑی" نہیں خریدتے، وہ "ایک ادائیگی" خریدتے ہیں۔ ڈیلرز اور قرض دہندگان یہ جانتے ہیں۔ یہی وجہ ہے کہ مدت بڑھائی جاتی ہے۔ اس کا ضمنی اثر پیش گوئی کے قابل ہے: منفی ایکویٹی زیادہ دیر تک برقرار رہتی ہے، گاڑی کی قیمت کم ہوتی ہے جبکہ قرض آہستہ آہستہ کم ہوتا ہے، اور قرض لینے والا پھنس جاتا ہے۔
یہ "قابل برداشت ہونے کا سراب" ہے۔ آپ تقریباً کچھ بھی مالیاتی طور پر حاصل کر سکتے ہیں اگر آپ اسے کافی لمبا کریں۔ لیکن جتنا آپ اسے لمبا کریں گے، اتنا ہی زیادہ امکان ہے کہ ایک رکاوٹ—نوکری کا نقصان، طبی بل، کرایے میں اضافہ، انشورنس میں اضافہ—چین کو توڑ دے گی۔
بحالی کی ریاضی: استعمال شدہ گاڑیاں، نیلامیاں، اور نقصان کی شدت
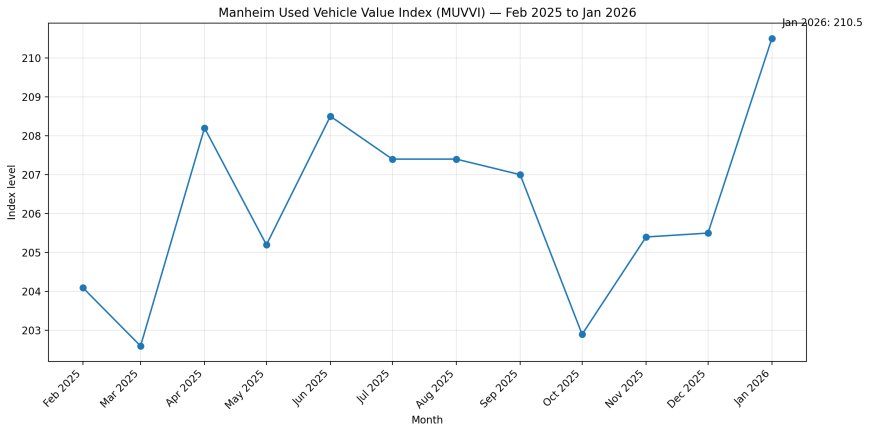
ریپوز کہانی کا اختتام نہیں ہیں۔ اصل کہانی بحالی ہے۔ جب گاڑی نیلامی میں جاتی ہے تو قرض دہندہ کو اصل میں کیا ملتا ہے؟ اگر استعمال شدہ گاڑیوں کی قیمتیں گر جائیں، تو بحالیاں کم ہو جاتی ہیں، اور اسی ریپوز کی مقدار بدتر نقصان کی شدت پیدا کرتی ہے۔ اگر استعمال شدہ قیمتیں مستحکم یا بڑھتی ہیں، تو بحالیاں بہتر ہوتی ہیں اور کریڈٹ کا نظام مزید ڈیفالٹس کو "ہضم" کر سکتا ہے بغیر نظامی دباؤ کے۔
جب ریپوز کمزور بحالی کے ماحول میں بڑھتے ہیں، تو آپ کو ایک فیڈ بیک لوپ ملتا ہے: قرض دہندگان سختی کرتے ہیں، منظوریوں میں کمی آتی ہے، ڈیلرز معمولی خریداروں کو کھو دیتے ہیں، استعمال شدہ سپلائی کی حرکیات تبدیل ہوتی ہیں، اور "ادائیگی کی مارکیٹ" دونوں طرف سے دباؤ میں آ جاتی ہے۔
یہی وہ پوشیدہ وجہ ہے کہ ریپوز اہم ہیں: یہ گھریلو دباؤ کو حقیقی معیشت کے چینلز جیسے آٹو سیلز، ڈیلر کی مالیات، اور ایک ایسے شعبے میں ملازمت سے جو تقریباً ہر علاقے کو چھوتا ہے، جوڑتے ہیں۔
اے بی ایس پلمبنگ: جہاں خطرہ واقعی موجود ہے
بہت ساری "سب پرائم آٹو" بینک کے بیلنس شیٹ پر اس طرح نہیں رہتی جیسے لوگ سمجھتے ہیں۔ یہ ساختی مصنوعات کے اندر موجود ہے۔ آٹو اے بی ایس کی کارکردگی کے اعداد و شمار—ڈیلیکنسیز، نیٹ نقصانات، بحالی کے اشاریے—اکثر وسیع صارفین کی کہانیوں سے پہلے دباؤ ظاہر کرتے ہیں کیونکہ سیکیورٹائزڈ پولز کو بے رحمی سے ماپا جاتا ہے اور مستقل طور پر رپورٹ کیا جاتا ہے۔
رائٹرز نے پہلے فیچ کے اعداد و شمار کی رپورٹ کی تھی جس میں دکھایا گیا تھا کہ سب پرائم قرض لینے والے 60+ دن کی ڈیلیکنسی میں 2025 کے آخر میں ریکارڈ بلندیاں حاصل کر رہے ہیں۔ علیحدہ طور پر، فیچ ایک "آٹو انڈیکس" ڈیش بورڈ برقرار رکھتا ہے جو 60+ ڈیلیکنسی، سالانہ نیٹ نقصانات، اور بحالی کی شرحوں کو ٹریک کرتا ہے—بالکل وہ حقیقی وقت کی ٹیلی میٹری جو آپ چاہتے ہیں اگر آپ گھریلو دباؤ کی پیش گوئی کے بارے میں سنجیدہ ہیں۔
یہاں "نظاماتی نہیں" اب بھی بہت حقیقی ہو سکتا ہے۔ آٹو کریڈٹ کا دباؤ بڑے بینکوں کو نہیں گرا سکتا، لیکن یہ یقینی طور پر صارفین کے کریڈٹ کو سخت کر کے سست روی کو بڑھا سکتا ہے، مزید گھروں کو نقد صرف پابندیوں میں دھکیل سکتا ہے، اور علاقائی معیشتوں پر دباؤ ڈال سکتا ہے جو آٹو پیداوار، فروخت، اور لاجسٹکس پر منحصر ہیں۔
کے-شکل کا کریڈٹ صارف
ایک وجہ جس کی وجہ سے سرخیوں میں تضاد محسوس ہوتا ہے وہ یہ ہے کہ معیشت تقسیم ہو رہی ہے۔ پرائم قرض لینے والے اب بھی ادائیگی کر سکتے ہیں۔ سب پرائم قرض لینے والے جھٹکے کو جذب کر رہے ہیں۔ نیو یارک فیڈ کی رپورٹنگ اور وسیع کوریج دونوں ایک پیٹرن کی طرف اشارہ کرتی ہیں: کم آمدنی والے گھرانے زیادہ مشکل میں ہیں اعلی زندگی کی قیمتوں اور ٹھنڈے لیبر مارکیٹ کے تحت، جبکہ اثاثہ رکھنے والے مستحکم رہتے ہیں۔
یہ تقسیم اہم ہے کیونکہ آٹو ملک کے بڑے حصوں کے لیے اختیاری نہیں ہیں۔ بہت سے علاقوں میں، ایک گاڑی کھونا ملازمت تک رسائی کھونے کے مترادف ہے۔ یہ ریپوزیشنز کو ایک دوسرے درجے کے ملازمت کے بڑھانے والے میں تبدیل کر دیتا ہے: کوئی کار → شفٹیں چھوٹ گئیں → ملازمت کا نقصان → مزید ڈیلیکنسی۔ نظام صرف ضمانتیں جمع نہیں کر رہا؛ یہ ورک فورس سے نقل و حرکت کو ہٹا رہا ہے۔
تو جب آپ سنتے ہیں "آٹو قرضے ٹھیک ہیں"، تو پوچھیں: کس کے لیے ٹھیک ہیں؟ پرائم کریڈٹ مستحکم نظر آ سکتا ہے جبکہ سب پرائم اتنا سخت ٹوٹتا ہے کہ ریپوزیشن کی مقدار کو منتقل کر دے اور قرض دہندہ کے رویے میں تبدیلی لائے۔
اگلی چیز جو دیکھنی ہے: ایک ریپو ڈیش بورڈ
اگر آپ اس کو پیشہ ور کی طرح ٹریک کرنا چاہتے ہیں، تو وائرل کہانیوں پر انحصار نہ کریں۔ ٹیلی میٹری کو ٹریک کریں۔ یہاں ایک عملی ڈیش بورڈ کی فہرست ہے جو مکمل اسٹیک کو پکڑتی ہے: قرض لینے والے کا دباؤ، ضمانت کی قیمت، اور سیکیورٹائزڈ ٹرانسمیشن۔
- نیویارک فیڈ ہاؤس ہولڈ ڈیٹ اور کریڈٹ: کل آٹو بیلنس، ڈیلیکنسی میں منتقلی، اور وسیع گھریلو دباؤ کا سیاق و سباق۔
- فیچ اے بی ایس آٹو انڈیکس: 60+ ڈیلیکنسی انڈیکس، سالانہ نیٹ نقصان کا انڈیکس، بحالی کی شرح کا انڈیکس (سب پرائم بمقابلہ پرائم کی حرکیات)۔
- ایس اینڈ پی گلوبل اے بی ایس ٹریکرز: پرائم/سب پرائم ڈیلیکنسی کی شرحیں اور پول کی کارکردگی پر تبصرہ۔
- مین ہائم استعمال شدہ گاڑی کی قیمت کا انڈیکس: بحالی کی ریاضی کی بنیاد کے طور پر تھوک استعمال شدہ قیمتیں۔
- ادائیگی کی برداشت کی میٹرکس: اوسط ماہانہ ادائیگیاں، اوسط رقم جو مالیاتی ہے، اور 84+ ماہ کی شرائط کا حصہ۔
- ریپوزیشنز اور نیلامی کی گزرگاہ: کاکس اور دیگر نیلامی کی سطح کی رپورٹنگ جو بالواسطہ طور پر ریپو کی مقدار کی تصدیق کرتی ہے۔
پیٹرن نیکسس لینز
عمومی سوالات
ذرائع
- نیویارک فیڈ: گھریلو قرض اور کریڈٹ پر سہ ماہی رپورٹ (2025Q4، فروری 2026 میں جاری)
- روئٹرز: گھریلو کریڈٹ کے مسائل 2025 کے آخر میں بڑھ گئے (10 فروری، 2026)
- روئٹرز: سب پرائم قرض لینے والوں کی ریکارڈ تعداد گاڑی کے قرض کی ادائیگیاں مس کر رہی ہے (12 نومبر، 2025؛ فچ کا ڈیٹا)
- فچ ریٹنگز: اے بی ایس آٹو انڈیکس (عدم ادائیگیاں، خالص نقصانات، وصولیاں)
- کاکس آٹوموٹو / مین ہائم: استعمال شدہ گاڑی کی قیمت کا انڈیکس (جنوری 2026)
- انویسٹوپیڈیا: ریکارڈ بلند ماہانہ ادائیگیاں؛ طویل شرائط عام ہو رہی ہیں (جنوری 2026)
- ایس اینڈ پی گلوبل ریٹنگز: امریکہ آٹو لون اے بی ایس ٹریکر (دسمبر 2025 کی کارکردگی)
Article overview
ریپوسیشنز بڑھ رہے ہیں، سب پرائم ڈیلیکنسیز سائیکل کی بلند ترین سطح پر پہنچ رہی ہیں، اور قرض کی شرائط مسلسل بڑھ رہی ہیں۔ یہ پہیہ پر چھپی ہوئی فورکلیچر کی لہر ہے—اور یہ گھر کے کریڈٹ سائیکل کے اگلے مرحلے کے ساتھ صاف طور پر نقشہ بناتی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
ڈیٹا گریویٹی
ڈیٹا گریویٹی طاقت کو مرکزیت دیتی ہے۔ پلیٹ فارم سرگرمیوں کو اپنے ماحولیاتی نظام میں کھینچتے ہیں، شناخت کو سلوک کے نشانات کے ساتھ ملا دیتے ہی…
4 shared topics, same research avenue.
ایف اے اے نے روٹر ڈیٹا کی بھرمار کو فضائی حدود-نیٹ ورک کے دباؤ کے ٹیسٹ میں تبدیل کر دیا۔
ایف اے اے کا کہنا ہے کہ اس کی ابتدائی تحقیقات میں یہ بات سامنے آئی ہے کہ وراثتی آلات غیر مستحکم ہو گئے جب ڈیٹا نے اس کے ایف ٹی آئی نیٹ ورک …
3 shared topics, same research avenue.
سلور کی قیمت $90: منٹ کی قیمت میں تبدیلی، ریٹیل کی حدود، اور جسمانی سپلائی کا جھٹکا
سلور نے صرف $90+ کو نہیں چھوا—یہ تقسیم کی سطح پر پہنچ گیا۔ امریکہ کی منٹ کی دوبارہ قیمت لگانے کی وارننگ، "دستیاب نہیں" گرڈز، مجاز خریدار کی…
3 shared topics, same research avenue.
الگورڈمک اتھارٹی: اسکورنگ سسٹمز، رسک ماڈلز، اور پوشیدہ ویٹو پاور
الگورڈمک اختیار نئی حکمرانی کی تہہ ہے۔ اسکورنگ سسٹمز اور رسک ماڈلز اب اہلیت، نظر آنے، قیمتوں، اور رسائی کا فیصلہ کرتے ہیں—مالیاتی، پلیٹ فار…
3 shared topics, same research avenue.
وہ دنیا جس میں ہم جاگے: جنوری 2026 اور مشترکہ حقیقت کا خاتمہ
2026 کے دس دن بعد، بیانیہ اور حقیقت الگ ہو چکے ہیں۔ یہ بریفنگ ساختی اشاروں کا نقشہ پیش کرتی ہے—توانائی کی قیمتوں میں تبدیلی، ریاستی-کارپوری…
3 shared topics, same research avenue.
کمپلیئنس اسٹیک - ای ایس جی، اے ایم ایل، کے وائی سی، پابندیاں، اور نرم نفاذ
تعمیل ایک نفاذ کی پرت بن گئی ہے۔ ESG، AML، KYC، پابندیاں، اور خطرے کے فریم ورک اب نرم قانون کے طور پر کام کر رہے ہیں—سرمایہ کے بہاؤ، رسائی،…
3 shared topics, same research avenue.
ایک سردیوں کی توانائی کا جھٹکا مارجن کال بن سکتا ہے۔
ایک سردیوں کی قیمت کا جھٹکا ہیج کے جسمانی متبادل کی ادائیگی سے پہلے نقد کی طلب کر سکتا ہے۔ PN اکتوبر کی گیس کے ذخائر، کلیئرنگ کی شرائط، اور…
2 shared topics, same research avenue.
یونائیٹڈ ہول سیل مارگیج: ڈیویڈنڈ میں کمی، ایشبیا کا ڈھانچہ، اوکٹری، اور UWMC میں حقیقی خطرہ
میں نے UWM کی ہنگامی صورتحال کو ملکیت کے ڈھانچے سے باہر کی طرف دوبارہ تعمیر کیا: کس نے واقعی تقسیمات حاصل کیں، منافع کی معطلی کیا رکھتی ہے،…
2 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.