

کمرشل ریئل اسٹیٹ کی کس قدر گہرائی میں کمی واقع ہوئی ہے؟
عوامی CRE انڈیکس استحکام کی بات کرتا ہے۔ لین دین کی پٹی دفتر کی آگ کی فروخت کی بات کرتی ہے۔ یہ Pattern Nexus Premium Research مضمون وسیع تجارتی رئیل اسٹیٹ مارکیٹ کو متاثرہ دفتر کی دم سے الگ کرتا ہے، …
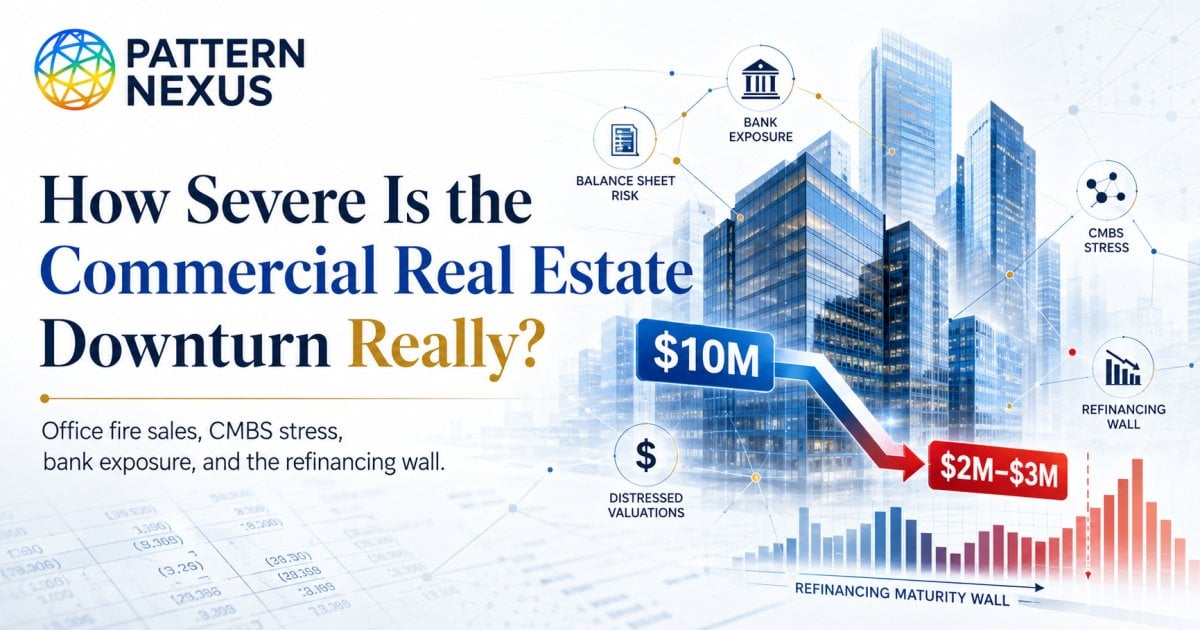
تجارتی رئیل اسٹیٹ ایک مارکیٹ نہیں ہے، اور یہی وہ جگہ ہے جہاں زیادہ تر لوگ اس کہانی کو غلط سمجھتے ہیں۔ عوامی انڈیکس استحکام دکھا سکتا ہے جبکہ بدترین دفتر کی عمارتیں حقیقی مارکیٹ کی صفائی کی فروخت میں تباہ ہو رہی ہیں۔ دونوں چیزیں ایک ہی وقت میں سچ ہو سکتی ہیں۔
ثبوت اس دعوے کی حمایت نہیں کرتا کہ ہر CRE پراپرٹی 70% سے 80% تک نیچے ہے۔ لیکن یہ بالکل اس خیال کی حمایت کرتا ہے کہ کچھ پرانی شہر کی دفتری اثاثے، خاص طور پر غلط عمارتیں غلط شہروں میں غلط قرض کے ڈھانچے کے ساتھ، اتنی یا اس سے بھی زیادہ نیچے جا سکتی ہیں۔
حقیقی کہانی صرف یہ نہیں ہے کہ "عمارتوں کی قیمت کم ہو گئی۔" یہ قرض کی دیوار ہے۔ پرانے قرضے آج کی شرحوں، آج کے کرایوں، آج کی خریدار کی طلب، اور آج کی تشخیصات سے ٹکرا رہے ہیں۔ یہی وہ جگہ ہے جہاں پوشیدہ نشان حقیقت بن جاتا ہے۔
عام CRE گفتگو بہت سادہ ہے۔ یہ یا تو کہتا ہے "CRE ٹھیک ہے کیونکہ انڈیکس مستحکم ہو گیا ہے،" یا "CRE مر چکا ہے کیونکہ چند ٹاورز پیسوں پر بیچے گئے ہیں۔" دونوں اصل نظام کو نظر انداز کرتے ہیں۔
یہ ایک کریڈٹ دریافت کا مسئلہ ہے۔ یہ رپورٹ کردہ قیمتوں اور قابل عمل قیمتوں کے درمیان فرق، بینک کے نشانات اور مجبور فروخت کے درمیان، نجی کتابوں اور CMBS کی شفافیت کے درمیان، ایک پراپرٹی کی قسم اور دوسری کے درمیان، اور ایک قرض جو بڑھ سکتا ہے اور ایک قرض جو مارکیٹ کا سامنا کرنا پڑتا ہے، کے درمیان ہے۔
اسی لیے یہ مضمون وسیع CRE مارکیٹ کو متاثرہ دفتری پچھلے حصے سے الگ کرتا ہے۔ اوسط ایک کہانی سناتی ہے۔ پچھلا دوسرا سناتا ہے۔ پیٹرن نیکسس اس نظام میں دلچسپی رکھتا ہے جو دونوں کہانیوں کو ایک ہی وقت میں وجود میں آنے کی اجازت دیتا ہے۔
CRE یکساں طور پر نہیں گر رہا ہے۔ یہ ایک ڈھیر کردہ کریڈٹ نظام کے ذریعے غیر متوازن طور پر دوبارہ قیمت لگاتا ہے۔ وسیع انڈیکس مستحکم ہو سکتا ہے کیونکہ ریٹیل، صنعتی، ملٹی فیملی، اور مہمان نوازی سب دفتری کی طرح برتاؤ نہیں کر رہے ہیں۔ لیکن پرانی شہر کی دفتری اب بھی 70%، 80%، یا یہاں تک کہ 90%+ کی چھوٹ پر صاف ہو سکتی ہے کیونکہ پرانی قیمت کا تعین سستے قرض، مضبوط دفتری طلب، اور آسان ری فنانسنگ کی دنیا پر بنایا گیا تھا۔
سب سے مضبوط اشارہ ایک ڈیٹا پوائنٹ نہیں ہے۔ یہ ڈھیر ہے: CMBS کی عدم ادائیگی، خصوصی خدمات، ری فنانسنگ کی میعاد، قرض کی خدمت کی کوریج کا دباؤ، بینک کی توجہ، عوامی لین دین کی قیمت میں کمی، تشخیص کی تاخیر، اور پراپرٹی کے شعبوں کے درمیان فرق۔
پیٹرن نیکسس نے پڑھا: CRE کی گراوٹ ایک صاف حادثے کی کہانی نہیں ہے۔ یہ ایک تاخیر سے قیمت کی دریافت کی مشین ہے۔ پوشیدہ نشان پوشیدہ رہتا ہے جب تک کہ قرض کو رول نہیں کرنا پڑتا۔
یہ مضمون تین ورژن میں بنایا گیا ہے۔ اس ورژن سے شروع کریں جو آپ کی گہرائی کی خواہش کے مطابق ہو، پھر مکمل نظام کی سطح کی تفصیل کے لیے نیچے جائیں۔
پڑھنے کے لیے دوستانہ ورژن
یہاں صاف ورژن ہے: تجارتی رئیل اسٹیٹ خراب ہے، لیکن یہ ایک ہی طریقے سے خراب نہیں ہے۔
بدترین نقصان پرانے شہر کے دفتر کی عمارتوں میں ہے۔ یہی وہ جگہ ہے جہاں آپ حقیقی آگ کی فروخت کی قیمتیں دیکھ سکتے ہیں۔ یہی وہ جگہ ہے جہاں ایک پراپرٹی جو پہلے 10 ملین ڈالر کے اثاثے کی طرح کی قیمت کی جاتی تھی، اگر عمارت کافی خالی، پرانی، قرض سے بھری ہوئی، یا غلط مارکیٹ میں پھنس گئی ہو تو 2 ملین یا 3 ملین ڈالر کے اثاثے کی طرح نظر آنا شروع کر سکتی ہے۔
لیکن اس کا مطلب یہ نہیں ہے کہ ہر اپارٹمنٹ کی عمارت، گودام، ہوٹل، گروسری سے منسلک مرکز، یا ریٹیل اسٹریپ 80% نیچے ہے۔ یہی وہ حصہ ہے جسے لوگ ملانے کی کوشش کرتے ہیں۔ CRE ایک زمرہ ہے۔ یہ ایک چیز نہیں ہے۔
سادہ پیٹرن
غلطی یہ ہے کہ تجارتی رئیل اسٹیٹ کو ایک بڑے مارکیٹ کی طرح سمجھا جائے۔ یہ ایسا نہیں ہے۔ دفتر ریٹیل نہیں ہے۔ ریٹیل صنعتی نہیں ہے۔ صنعتی ملٹی فیملی نہیں ہے۔ ملٹی فیملی مہمان نوازی نہیں ہے۔
حقیقی پیٹرن ایک تقسیم شدہ مارکیٹ ہے۔ وسیع CRE انڈیکس گرنا بند کر سکتا ہے کیونکہ کچھ پراپرٹی کی اقسام برقرار ہیں۔ اسی وقت، دفتر کا حصہ ابھی بھی حقیقی قیمت کی گرنے میں ہو سکتا ہے۔
وسیع مارکیٹ مستحکم ہو سکتی ہے جبکہ دفتر اب بھی ٹوٹتا ہے
فیڈرل ریزرو کی مئی 2026 کی مالی استحکام کی رپورٹ میں کہا گیا ہے کہ حقیقی CRE قیمتیں 2022 کے وسط سے 2024 کے اوائل تک کی شدید کمی کے بعد مستحکم رہیں۔ گرین اسٹریٹ کا تمام پراپرٹی انڈیکس بھی اپریل 2026 تک سال بہ سال معمولی مثبت رہا۔
یہ اہم ہے، لیکن اس کا مطلب یہ نہیں ہے کہ درد ختم ہو گیا ہے۔ اس کا مطلب یہ ہے کہ وسیع اوسط گرنا بند ہو گیا ہے جیسا کہ یہ شرح کے جھٹکے کے پہلے مرحلے کے دوران تھا۔ وسیع اوسط بہتر ہو سکتی ہے کیونکہ ریٹیل، صنعتی، ملٹی فیملی، اور ہوٹل سب پریشان شہر کے دفتر کی طرح عمل نہیں کر رہے ہیں۔
یہی وجہ ہے کہ سرخیاں متضاد محسوس ہوتی ہیں۔ ایک طرف کہتی ہے کہ CRE مستحکم ہو رہا ہے۔ دوسری طرف کہتی ہے کہ دفتر کے ٹاور 80% یا 90% کی کمی پر فروخت ہو رہے ہیں۔ دونوں سچ ہو سکتے ہیں کیونکہ وہ مارکیٹ کے ایک ہی حصے کے بارے میں بات نہیں کر رہے ہیں۔
سیکٹر کی تقسیم
دفتر اب بھی مسئلے کا مرکز ہے۔ CBRE نے Q1 2026 میں امریکہ کے دفاتر کی خالی جگہ 18.6% رپورٹ کی۔ یہ معمول کے مطابق نہیں ہے۔ یہ ایک نقصان زدہ آپریٹنگ ماحول ہے۔
لیکن ریٹیل دفتر کی طرح عمل نہیں کر رہا۔ ملٹی فیملی مارکیٹوں میں زیادہ دباؤ میں ہے، خاص طور پر جہاں ایک ساتھ بہت زیادہ نئے پروڈکٹ آئے، لیکن یہ عمومی طور پر دفتر طرز کی مندی نہیں ہے۔ صنعتی سپلائی کو ہضم کر رہا ہے۔ ہوٹل چکروں میں ہیں، لیکن ان کے آپریٹنگ ڈیٹا اس کریڈٹ مسئلے کا مرکز نہیں ہیں۔
| شعبہ | ڈیٹا کیا کہہ رہا ہے | شدت | پی این پڑھیں |
|---|---|---|---|
| دفتر | خالی جگہ ابھی بھی زیادہ ہے، شہر کے وسط کی عمارتیں کمزور ہیں، اور دفتر کے CMBS دباؤ میں اضافہ ہوا ہے۔ | شدید | یہ دوبارہ ترتیب دینے کا مرکز ہے۔ |
| ریٹیل | خالی جگہ کم ہے، رسد محدود ہے، اور کرایے کی ترقی اب بھی مضبوط شکلوں میں مثبت ہے۔ | کم سے درمیانہ | یہ دفتر طرز کی تباہی نہیں ہے۔ |
| کثیر خاندانی | دباؤ زیادہ رسد والے بازاروں میں موجود ہے، خاص طور پر سن بیلٹ کے کچھ حصوں میں، لیکن طلب اب بھی موجود ہے۔ | درمیانہ | ریفائنانس اور رسد کا مسئلہ، وسیع پیمانے پر تباہی نہیں۔ |
| صنعتی | خالی جگہ وبائی بیماری کے نچلے حصے سے اوپر ہے، لیکن نئے رسد کے ہضم ہونے کے ساتھ جذبہ بہتر ہو رہا ہے۔ | کم سے درمیانہ | معیاری بنانا، نہ کہ کولاپ۔ |
| مہمان نوازی | اب بھی چکرواتی اور غیر مساوی، لیکن آپریٹنگ میٹرکس نے کئی پڑھائیوں میں بہتری دکھائی ہے۔ | معتدل | نظامی CRE دباؤ کا مرکز نہیں۔ |
قرض کی دیوار حقیقی محرک ہے
حقیقی محرک صرف خالی جگہ نہیں ہے۔ یہ قرض ہے۔ ایک عمارت کچھ وقت کے لیے چل سکتی ہے اگر قرض کو دوبارہ مالیات کرنے کی ضرورت نہ ہو۔ لیکن جب وہ قرض میچور ہو جاتا ہے، تو پرانی قیمت کو موجودہ مارکیٹ سے ملنا پڑتا ہے۔
MBA نے اندازہ لگایا ہے کہ کل تجارتی اور کثیر خاندانی رہن کا قرض 2025 کی چوتھی سہ ماہی تک تقریباً $5.0 ٹریلین ہوگا۔ تقریباً $957 بلین 2025 میں میچور ہو رہا ہے، ایک اور $875 بلین 2026 میں میچور ہو رہا ہے، اور ایک اور $652 بلین 2027 میں آ رہا ہے۔ یہی دباؤ کا نقطہ ہے۔
یہاں پرانی دنیا نئی دنیا سے ملتی ہے۔ پرانی دنیا میں سستا قرض اور زیادہ معاف کرنے والے مفروضے تھے۔ نئی دنیا میں زیادہ شرحیں، سخت قرضے، زیادہ محتاط خریدار، اور دفتر کی طلب کی ایک بہت مختلف حقیقت ہے۔
$10M سے $2M–$3M کا سوال
یہ وہ حصہ ہے جو مبالغہ آمیز لگتا ہے جب تک کہ آپ حقیقی دفتر کی ٹرانزیکشن ٹیپ کو نہ دیکھیں۔
80% کی کمی $10 ملین کی پراپرٹی کو $2 ملین تک لے جاتی ہے۔ 70% کی کمی اسے $3 ملین تک لے جاتی ہے۔ عوامی دفتر کی فروخت پہلے ہی اس حد یا اس سے بدتر میں چھوٹ دکھا چکی ہے۔
ایک سینٹ لوئس کا دفتر ٹاور تقریباً $205 ملین سے $3.6 ملین تک گیا، جو تقریباً 98% کی کمی ہے۔ ایک شکاگو CBD دفتر ٹاور $306 ملین سے $41 ملین تک گیا، تقریباً 87% کی کمی۔ ایک اور شکاگو لوپ ٹاور $302 ملین سے $45 ملین تک گیا، تقریباً 85% کی کمی۔ سان فرانسسکو اور مین ہیٹن نے بھی بڑے مارک ڈاؤن پیدا کیے ہیں۔
اس کا مطلب یہ نہیں ہے کہ ہر CRE اثاثہ اتنا نیچے ہے۔ اس کا مطلب یہ ہے کہ دفتر کی دم حقیقی ہے۔
بینکوں کو یہ دیکھنا مشکل کیوں ہے
CMBS نظر آتا ہے۔ بینک کی کتابیں سست ہیں۔ یہی وجہ ہے کہ عوامی کہانی ہمیشہ دیر سے محسوس ہوتی ہے۔
CMBS کے اعداد و شمار واضح طور پر ڈیلیکنسی، خصوصی سروسنگ، میچورٹی کے مسائل، اور دوبارہ تشخیص کو ظاہر کرتے ہیں۔ نجی بینک کے پورٹ فولیو حقیقی وقت میں اسی قسم کے قرض کی سطح کے نشانات کو ظاہر نہیں کرتے۔ لہذا دباؤ حقیقی ہو سکتا ہے اس سے پہلے کہ یہ مکمل طور پر نظر آئے۔
اس کا مطلب یہ نہیں ہے کہ ہر بینک ایک ہی مسئلہ چھپا رہا ہے۔ کچھ بینکوں کا CRE میں زیادہ خطرہ ہے۔ کچھ کا کم ہے۔ کچھ کا دفتر میں زیادہ خطرہ ہے۔ کچھ کی کتابیں زیادہ متنوع ہیں۔ یہی وجہ ہے کہ بینکنگ کا خطرہ ایک ارتکاز کا مسئلہ ہے، نہ کہ ایک عمومی بیان۔
اس کا کیا مطلب ہے
CRE کی گراوٹ حقیقی ہے، لیکن صحیح جواب خوفزدہ ہونا نہیں ہے اور نہ ہی انکار کرنا ہے۔
صحیح جواب تقسیم ہے۔ دفتر مرکز ہے۔ CMBS نظر آنے والا دباؤ کا اشارہ ہے۔ بینک سست نشان چینل ہیں۔ میچورٹی وال زبردستی کا میکانزم ہے۔ عوامی ٹرانزیکشنز دم کے خطرے کو ظاہر کرتی ہیں۔ وسیع انڈیکس یہ دکھاتا ہے کہ پورا مارکیٹ ایک بڑے زوال میں کیوں نہیں ہے۔
یہ اصل پیٹرن نیکسس کا پڑھنا ہے: نظام مردہ نہیں ہے۔ یہ پہلے کمزور نوڈز کے ذریعے دوبارہ قیمت لگا رہا ہے۔
بینک کا خطرہ
بینک چینل زیادہ غیر شفاف اور زیادہ متنازعہ ہے۔ OCC کی بہار 2026 کی خطرے کی رپورٹ کہتی ہے کہ مجموعی بینک کریڈٹ کا خطرہ قابل انتظام ہے، لیکن یہ خاص طور پر CRE کی دوبارہ مالی اعانت کے خطرے کی نشاندہی کرتی ہے اور دفتر میں جاری وراثتی مسئلہ قرضوں کا ذکر کرتی ہے۔
اسی وقت، حالیہ تعلیمی کام چھوٹے اور علاقائی بینکوں کے لیے ایک زیادہ نازک تصویر پیش کرتا ہے۔ جیانگ، میٹوس، پسکورکی، اور سیرو کا اندازہ ہے کہ 10% CRE ڈیفالٹ کی شرح تقریباً $80 بلین کے بینک نقصانات پیدا کر سکتی ہے اور 20% ڈیفالٹ کی شرح تقریباً $160 بلین؛ 2024 کی قیمتوں کی شرائط کے مطابق، یہ درجنوں سے زیادہ 300 زیادہ تر چھوٹے علاقائی بینکوں کو دیوالیہ ہونے کے خطرے میں ڈال سکتی ہے۔
ہنزن، سیوریینو، اور وان نیوربرگ کا کہنا ہے کہ رپورٹ کردہ ڈیفالٹ کی شرحیں کم ضمانت والے قرض کے خطرے کو چار گنا کم ظاہر کرتی ہیں اور یہ کہ تقریباً ایک تہائی امریکی تجارتی رہن کے ڈالر علاقائی بینکوں کے بیلنس شیٹس پر موجود ہیں۔
لیکن ایک اہم متوازن عنصر موجود ہے۔ گلیسی کا 2026 کا فیڈ پیپر، جو نگرانی کے ڈیٹا کا استعمال کرتا ہے، یہ نہیں پاتا کہ بڑے بینکوں نے 2023 کے بینکنگ دباؤ کے واقعے کے بعد وسیع پیمانے پر توسیع میں نرمی کی۔ اس کے بجائے، یہ پاتا ہے کہ 2022 کے بعد، قرض دہندگان کو عام طور پر زیادہ اصل ادائیگی کرنے، زیادہ ضمانتیں فراہم کرنے، یا توسیع حاصل کرنے کے لیے زیادہ پھیلاؤ قبول کرنے کی ضرورت تھی، خاص طور پر خطرناک اور دفتر کی ضمانت والے قرضوں کے لیے سخت سلوک کے ساتھ۔ دوسرے الفاظ میں، توسیع اور ظاہر کرنا نظام کے کچھ حصوں میں موجود ہو سکتا ہے، لیکن اسے پوری کہانی کے طور پر فرض نہیں کیا جانا چاہیے۔
تشخیصات اور لین دین
نجی بینک کی قیمت کا سوال سمت میں اچھی طرح سے قائم ہے، لیکن شواہد غیر براہ راست ہیں کیونکہ بینک کی سطح پر قیمتوں کی تشخیص زیادہ تر عوامی نہیں ہیں۔ جو عوامی ہے وہ پریشان کن لین دین کی قیمتیں، CMBS کی خدمات اور تشخیصی کارروائیاں، بینک کی افشاء، اور تعلیمی شواہد ہیں جو تشخیص کی ہمواری اور قیمتوں کی تعصب کو ظاہر کرتے ہیں۔
حالیہ تحقیق جو NCREIF کے ڈیٹا کا استعمال کرتی ہے، تشخیصی قیمتوں اور بعد کی لین دین کی قیمتوں کے درمیان اہم انحرافات پاتی ہے، جو اس طویل جانا جانے والے نقطے کو تقویت دیتی ہے کہ نجی مارکیٹ کی تشخیصات موڑ کے نکات سے پیچھے رہ سکتی ہیں۔
اسی لیے اس دور میں لین دین کے شواہد کہانی سے زیادہ اہم ہیں۔ لین دین کے شواہد اتنے مضبوط ہیں کہ یہ $10 ملین کے اثاثے کی $2 ملین سے $3 ملین میں کلیئرنگ کے امکان کی توثیق کر سکتے ہیں اگر یہ غلط دفتر کی عمارت ہو، غلط ذیلی مارکیٹ میں، غلط لیز رول کے ساتھ اور غلط قرض کے ڈھیر کے ساتھ۔
کیس اسٹڈی میٹرکس
| کیس | اثاثہ پروفائل | پہلا قیمت | حالیہ قیمت | مارک ڈاؤن | یہ کیا ظاہر کرتا ہے |
|---|---|---|---|---|---|
| مڈویسٹ سی بی ڈی وراثتی دفتر ٹاور | سینٹ لوئس میں طویل عرصے سے خالی شہر کا دفتر ٹاور | 2006 میں $205M | 2024 میں $3.6M | -98.2% | سچی ایکویٹی-وائپ آؤٹ دفتر کا نتیجہ حقیقی ہے۔ |
| شکاگو سی بی ڈی دفتر ٹاور | 22 منزلہ سینٹرل لوپ دفتر کی عمارت | 2018 میں $306M | 2026 میں $41M | -86.6% | بڑا شہر کا دفتر اب بھی سخت قیمتوں میں تبدیلی کر رہا ہے۔ |
| شکاگو لوپ ٹرافی/بڑا دفتر | نمایاں لوپ ٹاور | 2014 میں $302M | 2026 میں $45M | -85.1% | ایک اور مثال جو دم کی تھیسس کے ساتھ ہم آہنگ ہے۔ |
| سان فرانسسکو کی ضبط شدہ دفتر | ٹرانزٹ کے قریب طویل عرصے سے خالی شہر کا دفتر اثاثہ | 2018 کی بنیاد | 2026 میں $7.6M | تقریباً -85% | ضبط کی صفائی انتہائی نشانات پیدا کر سکتی ہے۔ |
| مین ہیٹن دفتر ٹاور | NYC میں 22 منزلہ دفتر ٹاور | 2018 میں $282M | 2025 میں ~$133M کا اشارہ دیا | -52.8% | حتی کہ مضبوط مارکیٹیں بھی قیمتوں میں تبدیلی کر رہی ہیں، حالانکہ ہر اثاثہ 90%-آف کہانی نہیں ہے۔ |
یہse مثال اہم ہیں، لیکن یہ مکمل مارکیٹ نہیں ہیں۔ یہ دم کو درست کرتے ہیں، نہ کہ اوسط کو۔ یہ تفریق تجزیے اور خوف کے درمیان فرق ہے۔
کہاں کہانی صحیح اور غلط ہے
سندیکیٹر اور بروکر کی کہانی تین چیزوں کے بارے میں صحیح ہے۔ پہلی بات، پرانے شہر کے دفاتر میں قیمت کا انکشاف اکثر وسیع قومی اشاریوں کی تجویز سے کہیں زیادہ خراب ہوتا ہے۔ دوسری بات، نجی بینک اور قرض فنڈ کی کتابیں CMBS کی نسبت بہت کم شفاف ہیں، اس لیے عوام عام طور پر مارکیٹ کے شرکاء سے بعد میں درد دیکھتے ہیں۔ تیسری بات، دوبارہ مالیاتی دباؤ وہ میکانزم ہے جو پوشیدہ نقصانات کو منظر عام پر لاتا ہے۔
یہ کہانی اس وقت زیادہ بڑھا چڑھا کر پیش کرتی ہے جب یہ اشارہ کرتی ہے کہ تمام CRE شعبے موازنہ مسائل میں ہیں، یا کہ اوسط پراپرٹی 70% سے 80% کی قیمت میں کمی دیکھ رہی ہے۔ ریٹیل میں اب بھی کم خالی جگہیں اور مثبت کرایہ کی ترقی ہے؛ ملٹی فیملی کی طلب میں بہتری آئی ہے کیونکہ مکمل ہونے کی رفتار سست ہو گئی ہے؛ صنعتی سپلائی کو ہضم کر رہا ہے نہ کہ ٹوٹ رہا ہے؛ اور ہوٹل معمولی آپریٹنگ بہتری دکھا رہے ہیں۔
اعتماد کا نقشہ
| پتہ لگانا | اعتماد | کیوں |
|---|---|---|
| متاثرہ شہر کے دفاتر 70%–90%+ کی کمی دیکھ سکتے ہیں | اعلی | متعدد عوامی لین دین اور موجودہ رپورٹنگ سے تصدیق شدہ۔ |
| اجتماعی امریکی CRE مستحکم ہو رہا ہے نہ کہ ٹوٹ رہا ہے | اعلی | فیڈ اور گرین اسٹریٹ دونوں استحکام یا معمولی مجموعی فوائد دکھاتے ہیں۔ |
| CMBS حقیقی دباؤ میں ہے، خاص طور پر دفاتر | اعلی | Trepp، KBRA، اور Fitch بلند دفتر کے دباؤ پر متفق ہیں۔ |
| چھوٹے/علاقائی بینک اہم بینکنگ کمزوری ہیں | درمیانہ-اعلی | تعلیمی مضامین کی حمایت حاصل ہے، لیکن نتائج منظر نامے پر منحصر ہیں۔ |
| نجی بینک کے نشانات بہت سے پریشان کن اثاثوں کے لیے قابل عمل قیمتوں سے نمایاں طور پر اوپر ہیں | درمیانہ | لین دین کے شواہد اور تشخیصی ادب کی جانب سے مضبوطی سے تجویز کردہ، لیکن براہ راست قرض کی سطح کے نشانات عوامی نہیں ہیں۔ |
سب سے اہم حد یہ ہے کہ بینک کے زیر ملکیت تشخیصی قیمتیں، اندرونی تنقید شدہ اثاثوں کے نشانات، اور قرض فنڈ کی ورک آؤٹ کتابیں مکمل طور پر عوامی نہیں ہیں۔ اگر یہ عوامی ہوتیں، تو یہ رپورٹ زیادہ درست طریقے سے بتا سکتی کہ $10M سے $2M–$3M کی دوبارہ ترتیب کتنی بار CMBS اور سرخیوں کے دفتر کی تجارت سے باہر ہو رہی ہے۔
حتمی تکنیکی ماڈل
CRE کا چکر بہترین طور پر ایک تاخیر شدہ قیمت کے انکشاف کے نظام کے طور پر سمجھا جاتا ہے۔
پہلا مرحلہ شرح کا جھٹکا تھا۔ زیادہ شرحوں نے پرانی قیمت کی ریاضی کو توڑ دیا۔ دوسرا مرحلہ لیکویڈیٹی کی سست روی تھا۔ خریدار، قرض دہندگان، اور قرض لینے والے قیمت پر متفق ہونا بند کر دیتے ہیں۔ تیسرا مرحلہ میچورٹی کی دیوار ہے۔ قرض فیصلوں کو مجبور کرنا شروع کرتا ہے۔ چوتھا مرحلہ پہچان ہے۔ کچھ اثاثے بڑھتے ہیں، کچھ دوبارہ سرمایہ کاری کرتے ہیں، کچھ بیچتے ہیں، کچھ ڈیفالٹ کرتے ہیں، اور کچھ آخر کار ان قیمتوں پر صاف ہوتے ہیں جو پرانی نشانی کی غلطی کو ظاہر کرتی ہیں۔
اسی لیے یہ نہ تو ایک صاف حادثہ ہے اور نہ ہی ایک صاف بحالی۔ یہ ایک متزلزل پہچان کا چکر ہے۔
پیٹرن نیکسس پڑھیں: وسیع انڈیکس آپ کو بتاتا ہے کہ آیا نظام اوسطاً ابھی بھی گر رہا ہے۔ پریشان کن دفتر کی فروخت آپ کو بتاتی ہے کہ جب کمزور ترین نوڈ کو صاف کرنے پر مجبور کیا جاتا ہے تو کیا ہوتا ہے۔ حقیقی اشارہ دونوں کے درمیان فرق ہے۔
ذرائع کا ڈھیر
- فیڈرل ریزرو، مالی استحکام کی رپورٹ، مئی 2026
- فیڈرل ریزرو، مئی 2026 مالی استحکام کی رپورٹ کی قابل رسائی چارٹ ڈیٹا
- گرین اسٹریٹ کمرشل پراپرٹی قیمت انڈیکس
- گرین اسٹریٹ مئی 2026 CPPI پریس PDF
- ٹریپ، اپریل 2026 میں CMBS کی ڈیفالٹ میں ایک بنیاد پوائنٹ کی کمی
- ٹریپ، اپریل میں CMBS خصوصی سروسنگ کی شرح میں اضافہ
- ٹریپ، دفتر کی CMBS کی ڈیفالٹ نے ایک نئی بلند ترین سطح کو چھوا
- KBRA، CMBS قرض کی کارکردگی کے رجحانات، جنوری 2026
- فچ ریٹنگز، بڑی حل اپریل میں امریکی CMBS کی ڈیفالٹ کی شرح کو کم کرتی ہیں
- OCC، نیم سالانہ خطرے کا نقطہ نظر، بہار 2026
- MBA، 2026 میں 17% کمرشل اور ملٹی فیملی رہن کے بیلنس کی میعاد ختم ہو جائے گی
- MBA، ہفتے کا چارٹ: CRE قرض کی میعاد ختم ہونے والی مقدار
- MBA، کمرشل اور ملٹی فیملی رہن کا بقایا قرض چوتھے سہ ماہی 2025 میں $4.99 ٹریلین تک بڑھ گیا
- FDIC، سہ ماہی بینکنگ پروفائل، Q1 2026
- CBRE، Q1 2026 امریکی دفتر کی مارکیٹ رپورٹ
- CBRE، Q1 2026 امریکی ملٹی فیملی اعداد و شمار
- CBRE، Q1 2026 امریکی ہوٹل کے اعداد و شمار
- CBRE، 2026 امریکی رئیل اسٹیٹ مارکیٹ کا نقطہ نظر: ملٹی فیملی
- CBRE، 2026 امریکی رئیل اسٹیٹ مارکیٹ کا نقطہ نظر: ریٹیل
- JLL، امریکی ریٹیل مارکیٹ کی حرکیات
- JLL، صنعتی مارکیٹ کے اعداد و شمار اور رجحانات
- JLL، امریکی دفتر کی مارکیٹ کی حرکیات
- IMF، عالمی مالی استحکام کی رپورٹ 2025، باب 1
- CoStar، سینٹ لوئس کا دفتر کا ٹاور جو سالوں سے خالی ہے، اپنی چوٹی کی قیمت کا 2% سے کم میں فروخت ہوا
- CoStar، کمرشل پراپرٹی کی قیمتیں بڑھ رہی ہیں لیکن کچھ دفتر کی چھوٹ برقرار ہے
- CommercialSearch، بروک فیلڈ نے شکاگو کے دفتر کی عمارت کو بڑی رعایت پر فروخت کیا
- CommercialSearch، دسمبر 2025 میں NYC کی 5 بہترین دفتر کی عمارتوں کی فروخت
- Fox Business، شکاگو دفتر کی مندی کا مرکز بن رہا ہے
- وال اسٹریٹ جرنل، امریکی دفتر کی عمارتیں 90% رعایت پر فروخت ہو رہی ہیں
- نیویارک فیڈ اسٹاف رپورٹ 1130، امریکی CRE مارکیٹ میں توسیع اور فرضی
- فیڈرل ریزرو FEDS 2026-025، فرضی یا ترمیم؟ CRE میں مستقل کی بات
- NBER ورکنگ پیپر 31970، مالی سختی، CRE کی پریشانی، اور امریکی بینک کی نازک حالت
- SSRN، CRE اور علاقائی بینک کے خطرے کا پیپر
- ریئل اسٹیٹ فنانس اور اکنامکس کا جریدہ، قیمت کی تشخیص/معاملات کی قیمت میں انحراف
- ویلی نیشنل بینک کارپ 2025 کی سالانہ رپورٹ، SEC کی فائلنگ
- KeyCorp Q1 2026 SEC کی فائلنگ
پیٹرن نیکسس نوٹ: CRE کی کہانی ایک صاف گرنے کی داستان نہیں ہے۔ یہ ایک تاخیر سے قیمت کی دریافت کا نظام ہے۔ وسیع انڈیکس مستحکم ہو سکتا ہے کیونکہ صحت مند پراپرٹی کی اقسام دفتر کی کمی کو پورا کرتی ہیں۔ اسی وقت، غلط دفتر کی اثاثہ اب بھی ایسی قیمت پر صاف ہو سکتا ہے جو پرانی ایکویٹی کو ختم کر دیتی ہے۔ یہ اشارہ ہے: "سب کچھ مردہ نہیں ہے،" بلکہ "چھپی ہوئی قیمت صرف اس وقت تک چھپی رہتی ہے جب تک کہ قرض کو رول نہیں کرنا پڑتا۔"
Article overview
عوامی CRE انڈیکس استحکام کی بات کرتا ہے۔ لین دین کی پٹی دفتر کی آگ کی فروخت کی بات کرتی ہے۔ یہ Pattern Nexus Premium Research مضمون وسیع تجارتی رئیل اسٹیٹ مارکیٹ کو متاثرہ دفتر کی دم سے الگ کرتا ہے، CMBS کی عدم ادائیگی، بینک کی نمائش، دوبارہ مالیات کی دیواریں، نجی نشان کی غیر شفافیت، شعبے کا انحراف، تصدیق شدہ دفتر کی قیمتوں میں کمی، اور ان دعووں کے پیچھے کے شواہد کو ٹریک کرتا ہے کہ کچھ اثاثے جو کبھی تقریباً $10 ملین کی قیمت کے تھے، وہ قریب $2 ملین–$3 ملین میں فروخت ہو سکتے ہیں۔
اکثر پوچھے جانے والے سوالات
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
کیا آپ پیسے چھاپ سکتے ہیں؟ پیسوں کی تخلیق واقعی کیسے کام کرتی ہے
ہر سوائپ، دستخط، اور تصفیہ: جدید پیسے کی تخلیق کا نظامی سطح پر دورہ—بینک کے بیلنس شیٹس اور کریڈٹ لائنوں سے لے کر فیڈ کے بنیادی سطح پر اجارہ…
3 shared topics, same research avenue.
بھاگنے کی رفتار: جہاں کنٹرول ٹوٹتا ہے، پھٹتا ہے، یا دوبارہ ڈیزائن کیا جاتا ہے
کنٹرول سسٹمز کے دور کی ماسٹر ترکیب۔ یہ آخری باب یہ نقشہ بناتا ہے کہ جدید طاقت کس طرح ریلوں، معیارات، توانائی، کمپیوٹ، ڈیٹا، تعمیل، سپلائی چ…
2 shared topics, same research avenue.
سپلائی چین حکمرانی
2 shared topics, same research avenue.
اجازت کے بغیر طاقت - کیوں کنٹرول کے نظاموں نے خود مختاری کی جگہ لی
ایک جامع نظاماتی تجزیہ کہ جدید طاقت کس طرح قوانین، سرحدوں، اور جبر سے غیر مرئی کنٹرول کے نظاموں—ادائیگی کے راستے، معیاری ادارے، توانائی کے …
2 shared topics, same research avenue.
تخریب کا افسانہ: کیوں مستقبل ماضی کی طرح ختم نہیں ہوتا
ہر "فائنل کرائسس" کی کہانی کوشش کرتی ہے کہ پیشگی ڈیجیٹل تاریخ کو ایک بعد از ڈیجیٹل تہذیب پر لاگو کیا جائے۔ قرض، فیاٹ، سونا، اور مارکیٹیں خت…
2 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.