

قرض سے آزاد دھوکہ: کس طرح ذاتی مالیات کے فرقے صارف طبقے کو برقرار رکھتے ہیں اور نقل و حرکت کو روکتے ہیں
"بے قرض" کو آزادی کے طور پر پیش کیا جاتا ہے، لیکن ایک مالیاتی معیشت میں یہ اکثر تعمیل کے طور پر کام کرتا ہے: ایک سلوکی قید جو اثاثہ ملکیت، لیوریج کی تعلیم، اور طبقاتی نقل و حرکت کو روکتی ہے۔

جدید مالیاتی دنیا ایک بہاؤ نیٹ ورک ہے۔ اگر آپ ریلوں پر نہیں ہیں، تو آپ گزرنے والے ہیں: تنخواہیں اندر، ٹیکس باہر، کھپت باہر، فیسیں باہر۔ نقل و حرکت یہ سیکھنا ہے کہ پائپ کہاں چلتے ہیں اور بغیر اپنے خطرے کی حد کو توڑے کیسے پوزیشن لینا ہے۔
خطرہ اختیاری نہیں ہے۔ تمام مالی خطرے سے انکار کرنے سے آپ کو خطرے کی ایک مختلف قسم میں منتقل کر دیتا ہے: تنخواہوں، پالیسی، اور اثاثوں کی افراط زر پر زندگی بھر انحصار جو آپ کنٹرول نہیں کرتے۔ "محفوظ" طویل مدت میں ساختی طور پر غیر محفوظ ہو سکتا ہے۔
دیوالیہ پن کوئی اخلاقی انومالی نہیں ہے۔ یہ نظام میں ایک سرکٹ بریکر ہے کیونکہ کبھی کبھی صحیح اقدام نقصان، دوبارہ ڈھانچہ، دوبارہ تعیناتی ہے۔ ایک نظام جو کریڈٹ پر چلتا ہے اسے حل پر بھی چلنا چاہیے۔
قرض سے آزاد ہونے کا فریب: "آزادی" کیا بیچ رہی ہے
“قرض سے آزاد” صاف طور پر بیچتا ہے کیونکہ یہ ایک پیچیدہ نظام کو ایک سادہ اخلاقی کہانی میں سکیڑتا ہے۔ ایک ولن (قرض)، ایک فضیلت (ڈسپلن)، اور ایک نجات کا کمان (اسے چکائیں اور آپ آزاد ہیں) ہے۔ قلیل مدتی میں، یہ فریمنگ گھرانوں کو مستحکم کرنے میں مدد کر سکتی ہے۔ طویل مدتی میں، یہ خطرناک ہو جاتا ہے جب اسے نقل و حرکت کے ایک عالمی نظریے کے طور پر برآمد کیا جاتا ہے۔
مسئلہ تعریفی ہے۔ آزادی "کوئی ادائیگیاں نہیں" نہیں ہے۔ آزادی وقت کا کنٹرول اور اختیاری ہے۔ یہ "نہیں" کہنے کی صلاحیت ہے: ایک آجر، ایک مالک مکان، بڑھتی ہوئی قیمتوں، ایک غیر مستحکم صنعت، ایک کساد بازاری، ایک پالیسی نظام جس میں کھیل کے دوران قوانین تبدیل ہوتے ہیں۔ اس قسم کی آزادی بنیادی طور پر پیداواری اثاثوں اور نظاموں سے ابھرتی ہے—نقد بہاؤ کرنے والے کاروبار، کرایے کی آمدنی، ایکویٹی کے دعوے، قیمتوں کی طاقت کے ساتھ پائیدار مہارتیں، دانشورانہ املاک—صرف قرض لینے سے بچنے سے نہیں۔
اگر کوئی شخص قرض سے آزاد ہو جاتا ہے لیکن تنخواہ پر انحصار کرتا رہتا ہے، تو نظام کا تعلق تبدیل نہیں ہوا ہے۔ وہ اب بھی وقت کو پیسے میں تبدیل کر رہے ہیں، پھر پیسے کو بقا میں، ایک نیٹ ورک کے اندر جو وہ کنٹرول نہیں کرتے۔ انہوں نے قلیل مدتی عدم استحکام کو کم کیا ہو سکتا ہے۔ انہوں نے فرار کی رفتار پیدا نہیں کی ہے۔
بہت سی قرض سے آزاد نظریات ایک خطرے کی ایک قسم (ادائیگی کی ذمہ داریاں) کو دوسری (زندگی بھر کی تنخواہ پر انحصار) کے لیے تجارت کرتی ہیں۔ دوسرا خطرہ کم نظر آنے والا ہے، لیکن اکثر بہاؤ پر مبنی معیشت میں زیادہ ساختی ہوتا ہے۔
لیوریج انجن: تہذیب واقعی میں خود کو کیسے مالیاتی کرتی ہے
| لیئر | یہ کیا کرتا ہے | بنیادی دعویٰ | سب سے زیادہ فائدہ کس کو ہوتا ہے |
|---|---|---|---|
| سوداگرانہ | حد + بنیادی ضمانت کی وضاحت کرتا ہے | خزانے | پرائمری ڈیلرز، ادارے، ریاست |
| بینکنگ | کریڈٹ کے دعوے تخلیق کرتا ہے؛ لیکویڈیٹی کی روٹنگ کرتا ہے | قرضے/جمع/ریپو | پرائمری ڈیلرز، ادارے، ریاست | بینک، بیلنس شیٹ کے مالکان |
| کارپوریٹ | سرمایہ کے ڈھانچے کے ذریعے پیداوار کو بڑھاتا ہے | قرض + ایکویٹی کے دعوے | شیئر ہولڈرز، کریڈٹ ہولڈرز، انتظامیہ |
| گھرانہ | مستقبل کی آمدنی کو آگے لاتا ہے | مکمل قرض/صارف قرض | اثاثہ کے مالکان (قیمت میں اضافے کے ذریعے)، قرض دینے والے (سود کے ذریعے) |
| اثاثے | قیمت + کیش فلو کے ذریعے مرکب | ایکویٹی/حقیقی اثاثے کے دعوے | مالکان اور مختص کرنے والے |
| ریلز | راستے کی روانی؛ پھیلاؤ/فیس کو پکڑتا ہے؛ رسائی کو کنٹرول کرتا ہے | سیٹلمنٹ + ضمانتی ریلز | دروازے کے محافظ، پلیٹ فارم، جاری کرنے والے، بنیادی ڈھانچہ |
جدید دنیا صرف "قرض کا استعمال" نہیں کر رہی۔ یہ قرض سے بنی ہوئی ہے۔ بڑے پیمانے پر ہم آہنگی کے لیے جمع شدہ سرمایہ کی ضرورت ہوتی ہے؛ جمع شدہ سرمایہ کریڈٹ سسٹمز کے ذریعے درمیانی حیثیت رکھتا ہے؛ کریڈٹ سسٹمز قرض دینے کے ذریعے پیسے جیسے دعوے پیدا کرتے ہیں؛ یہ دعوے ہر چیز کے لیے مالیاتی بنیاد بن جاتے ہیں—ہاؤسنگ، بنیادی ڈھانچہ، توانائی، کارپوریٹ توسیع، لاجسٹکس، اور اب ڈیٹا سینٹر کے پیمانے پر کمپیوٹ کی تعمیرات۔
انجن کو دیکھنے کا ایک عملی طریقہ یہ ہے کہ اسے دعووں کی سیڑھی کے طور پر سمجھا جائے:
- حاکمیت کی سطح: حکومتیں قرض جاری کرتی ہیں اور پالیسی کی حد کو متعین کرتی ہیں۔ یہ نظام کا بنیادی ضمانت ہے۔
- بینکنگ کی سطح: بینک اور شیڈو بینک ضمانت کے خلاف کریڈٹ کے دعوے بڑھاتے ہیں۔ یہ عملی طور پر پیسے کی تخلیق ہے۔
- کارپوریٹ کی سطح: کمپنیاں سرمایہ کے ڈھانچے (ایکوٹی + قرض) کے ذریعے ترقی کرتی ہیں، جو سرمایہ کی لاگت، دورانیے، اور ٹیکس کے لیے بہتر بنائی گئی ہیں۔
- گھریلو کی سطح: رہن اور صارفین کا کریڈٹ مستقبل کی آمدنی کو موجودہ خریداری کی طاقت میں تبدیل کرتا ہے۔
- اثاثہ کی سطح: مجموعی کریڈٹ کی توسیع وقت کے ساتھ اثاثوں کی قیمتوں کو بڑھانے کا رجحان رکھتی ہے، خاص طور پر رسد کی پابندیوں کے تحت۔
ان میں سے کوئی بھی چیز قرض کو "نیک" نہیں بناتی۔ یہ قرض کو وقت، خطرے، اور مختص کرنے کی زبان بناتی ہے۔ قرض مستقبل کو موجودہ میں کھینچتا ہے۔ اگر آپ نظام کی زبان سیکھنے یا استعمال کرنے سے مکمل طور پر انکار کرتے ہیں، تو آپ ذاتی پیچیدگی کو کم کر سکتے ہیں، لیکن آپ ایک لیورجڈ تہذیب کے بنیادی نقل و حرکت کے طریقوں تک رسائی کو بھی محدود کر دیتے ہیں۔
متعلقہ سوال یہ نہیں ہے کہ "قرض یا بغیر قرض"۔ سوال یہ ہے کہ آیا ایک ذمہ داری پیداواری صلاحیت میں تبدیل ہوتی ہے یا ایک ایسا اثاثہ جو اپنے اٹھانے کی لاگت سے تیز تر بڑھتا ہے، ایک قابل برداشت خطرے کی حد کے اندر۔
پیداواری صلاحیت سے بہاؤ تک: پلمبنگ، ریلیں، ٹوکنائزیشن
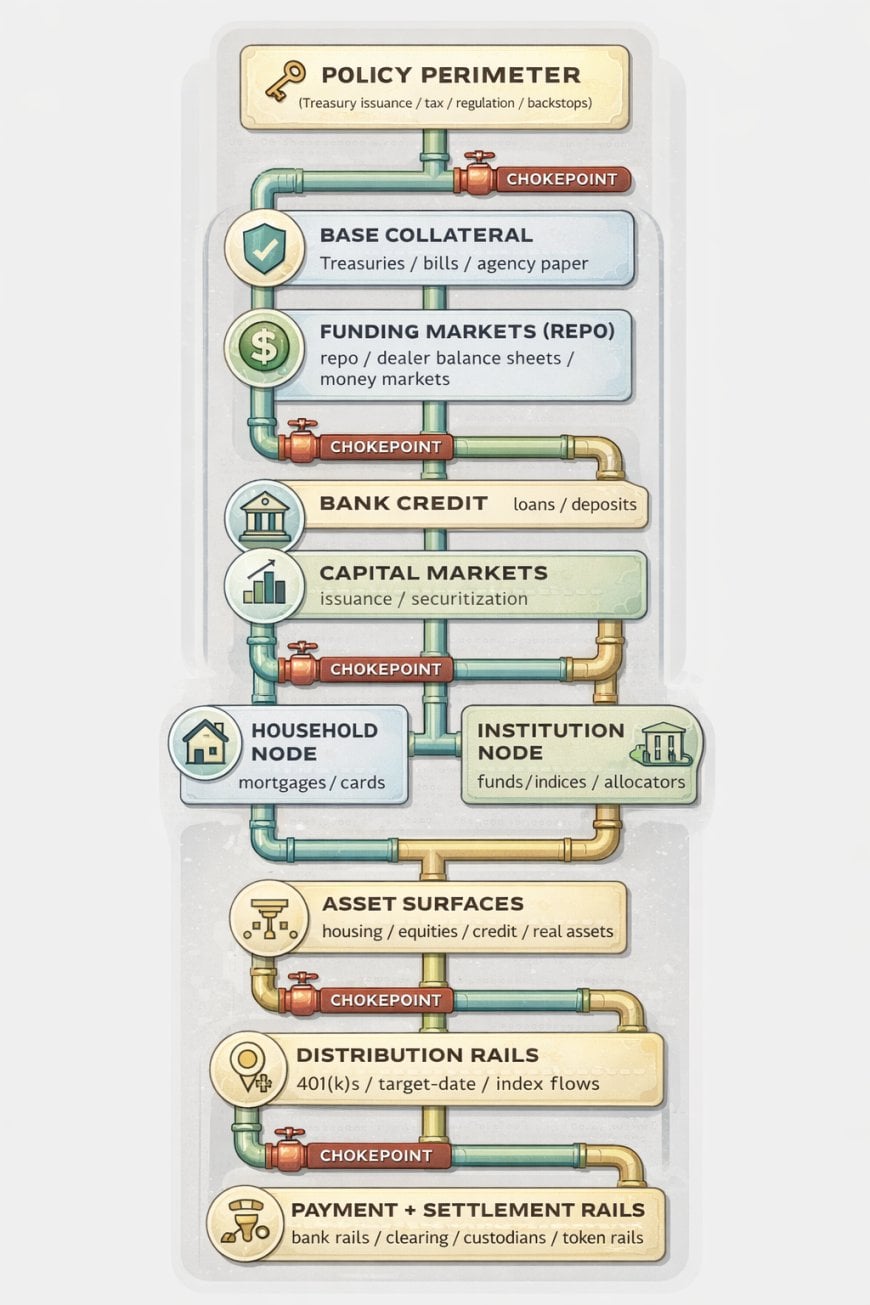
- ضمانت کی اہلیت: "اچھے ضمانت" کے طور پر کیا شمار ہوتا ہے یہ طے کرتا ہے کہ کون سستا فنڈ فراہم کر سکتا ہے اور کون نہیں۔
- بیلنس شیٹ کی صلاحیت: ڈیلر/بینک کی صلاحیت طے کرتی ہے کہ کسی بھی لمحے کتنی "پانی" منتقل کی جا سکتی ہے۔
- فنڈنگ کی لاگت: پیسے کی قیمت (شرح/پھیلاؤ) طے کرتی ہے کہ کون سی پوزیشنیں قابل عمل ہیں اور کون سی باہر نکالی جاتی ہیں۔
- تقسیم کے چینلز: معیاری مصنوعات (انڈیکس/ریٹائرمنٹ کے بہاؤ) مستقل طلب کو مخصوص سطحوں میں مجبور کرتی ہیں۔
- سیٹلمنٹ کی ریلیں: تیز/سستی سیٹلمنٹ روٹنگ کی رفتار کو بڑھاتی ہے اور بنیادیات پر بہاؤ کی غالبیت کو بڑھاتی ہے۔
| نوڈ / ریل | یہ کیا کنٹرول کرتا ہے | یہ "پانی کیسے منتقل کرتا ہے" | کس نے قیمت کو قید کیا |
|---|---|---|---|
| پالیسی کی حد | قواعد + بیک اسٹاپ | محدودات طے کرتا ہے، لیکویڈیٹی کو داخل/خارج کرتا ہے | ریاست + نظام کے موجودہ افراد |
| کولٹرل کی تہ | فنڈنگ کی اہلیت | سستے لیوریج کی اجازت دیتا ہے جہاں کولٹرل قبول کیا جاتا ہے | بڑے بیلنس شیٹس + مختص کرنے والے |
| فنڈنگ مارکیٹس (ریپو) | مختصر مدتی لیکویڈیٹی | فلو کو تیزی سے بڑھاتا یا کم کرتا ہے | ڈیلرز، فنڈز، پلیٹ فارم |
| بینک کریڈٹ | کریڈٹ کی تخلیق | کولٹرل + انڈر رائٹنگ کو نئے دعووں میں تبدیل کرتا ہے | بینک + قرض لینے والے جن کی رسائی ہے |
| تقسیم کی ریلیں | مستقل طلب | سطحوں (انڈیکس، فنڈز) میں خودکار خریداری | فنڈ کمپلیکس + سطح کے مالکان |
| ٹوکین ریلیں (ابھرتی ہوئی) | سیٹلمنٹ کی رفتار + کمپوزیبلٹی | رکاوٹ کو کم کرتا ہے، روٹنگ کو تیز کرتا ہے، فلو کی غالبیت کو بڑھاتا ہے | جاری کرنے والے، پلیٹ فارم، ریل آپریٹرز |
روایتی دنیاوی نظریہ جو مرکزی دھارے کی ذاتی مالیات پر غالب ہے، لکیری اور پیداوار پر مبنی ہے۔ یہ فرض کرتا ہے کہ معیشت بنیادی طور پر ایک آؤٹ پٹ مشین ہے: آپ کام کرتے ہیں، آپ پیدا کرتے ہیں، آپ کماتے ہیں، آپ بچاتے ہیں، آپ قرض ادا کرتے ہیں، اور آپ ریٹائر ہوتے ہیں۔ یہ ماڈل ہمیشہ نامکمل تھا، لیکن یہ ایک ایسی دنیا میں عملی حقیقت کے قریب تھا جہاں اثاثوں کی قیمتیں، تنخواہیں، اور مالیاتی پلمبنگ زیادہ آہستہ حرکت کرتی تھیں اور جہاں مالیات حقیقی پیداوار کے اوپر ایک پتلی تہہ تھی۔
جدید نظام ایک سادہ آؤٹ پٹ مشین نہیں ہے۔ یہ ایک فلو سسٹم ہے۔ اثاثوں کی قیمتیں اکثر لیکویڈیٹی کے ذریعہ طے کی جاتی ہیں، پیداوار کے ذریعہ نہیں۔ پورے شعبے کولٹرل کی حرکیات، انڈیکس کی شمولیت، پالیسی کی توقعات، اور بیلنس شیٹ کی صلاحیت پر تجارت کر سکتے ہیں۔ جب پلمبنگ کھلتی ہے، تو قیمتیں بڑھتی ہیں۔ جب پلمبنگ تنگ ہوتی ہے، تو قیمتیں سکڑتی ہیں۔ یہی وجہ ہے کہ "محنت" کی کہانیاں اکثر مالیاتی دنیا میں تجرباتی نتائج کے ساتھ میل نہیں کھاتیں۔
فلو کو ریلوں کے ذریعہ روٹا جاتا ہے:
- سیٹلمنٹ ریلیں: پیسہ اور دعوے کیسے منتقل اور سیٹل ہوتے ہیں (بینک ریلیں، کلیئرنگ، کیوریٹرز، ادائیگی کے نیٹ ورکس)۔
- کولٹرل ریلیں: کیا وعدہ کیا جا سکتا ہے، ری ہائپوتھیکیٹ کیا جا سکتا ہے، اور مالیاتی کیا جا سکتا ہے (ٹریژریز، ایجنسی پیپر، ہائی گریڈ کولٹرل، بڑھتی ہوئی ٹوکنائزڈ نمائندگی)۔
- لیکویڈیٹی ریلیں: جہاں لیکویڈیٹی داخل اور خارج ہوتی ہے (بینک کی قرض دہی، کیپیٹل مارکیٹس کی اجرائی، ریپو، مرکزی بینک کی سہولیات، اور اب ڈیجیٹل ڈالر کے قریب ریلیں)۔
- تقسیم کی ریلیں: مصنوعات کے ذریعے فلو کیسے مجبور کیا جاتا ہے (انڈیکس فنڈز، ہدف کی تاریخ کے فنڈز، معیاری ریٹائرمنٹ چینلز)۔
ٹوکینائزیشن اس حقیقت کو بڑھاتا ہے۔ جب دعوے زیادہ پروگرام ایبل، زیادہ کمپوزیبل، اور تیزی سے سیٹل ہونے لگتے ہیں، تو مالیات کی "فلو-نس" بڑھ جاتی ہے۔ اسٹیبل کوائنز، ٹوکنائزڈ ٹریژریز، اور حقیقی وقت کی سیٹلمنٹ رکاوٹ کو کم کرتے ہیں۔ کم رکاوٹ کا مطلب ہے تیز روٹنگ۔ تیز روٹنگ کا مطلب ہے کہ فائدہ ان لوگوں کی طرف منتقل ہوتا ہے جو ریلوں کو سمجھتے ہیں اور ان کے ساتھ پوزیشن بنا سکتے ہیں۔
یہ روایتی مشورے کی ثقافت میں غائب اپ ڈیٹ ہے۔ "قرض سے بچیں" ذاتی کمزوری کا جواب ہے۔ یہ فلو پر مبنی دنیا کا نقشہ نہیں ہے۔ ایک فلو سسٹم میں، اسٹریٹجک سوال یہ بن جاتا ہے: پائپ کہاں ہیں، چوک پوائنٹس کہاں ہیں، اور آپ کا ان میں داخل ہونے کا قابل برداشت طریقہ کیا ہے؟
پرانا ماڈل کہتا ہے "زیادہ محنت کرو۔" جدید ماڈل کہتا ہے "ریلوں کو سمجھو۔" پیداوری اب بھی اہم ہے، لیکن بہاؤ اکثر قیمتوں، وقت، اور یہ طے کرتا ہے کہ کون فرق کو حاصل کرتا ہے۔
حکمرانی کے طور پر بڑے پیمانے پر ذاتی مالیات: کیوں مشورہ دفاعی ہے
بڑے پیمانے پر ذاتی مالیات زیادہ سے زیادہ فائدے کے لیے بہتر نہیں ہے۔ یہ ایک وسیع سامعین کے درمیان ناکامی کے طریقوں کو کم سے کم کرنے کے لیے بہتر ہے جن کی مہارتیں مختلف، نظم و ضبط غیر مستقل، اور بفر محدود ہیں۔ یہ قدرتی طور پر ایک دفاعی نظریہ پیدا کرتا ہے: اتار چڑھاؤ کو کم کریں، پیچیدگی کو کم کریں، نمائش کو کم کریں۔
دفاعی مشورہ خود بخود غلط نہیں ہے۔ اگر آپ لاکھوں گھرانوں سے بات کر رہے ہیں جو ایک غیر متوقع خرچ سے دیوالیہ پن کے قریب ہیں، تو "قرض لینا بند کرو، ایک بفر بناؤ، اپنی زندگی کو سادہ کرو" وسیع پیمانے پر مستحکم ہے۔ حکمرانی کا مسئلہ اس وقت ابھرتا ہے جب استحکام کو آزادی کے طور پر بیچا جاتا ہے، اور جب یہ نظریہ ایک شناخت بن جاتا ہے جو لوگوں کو ریلوں کو سیکھنے سے روکتا ہے۔
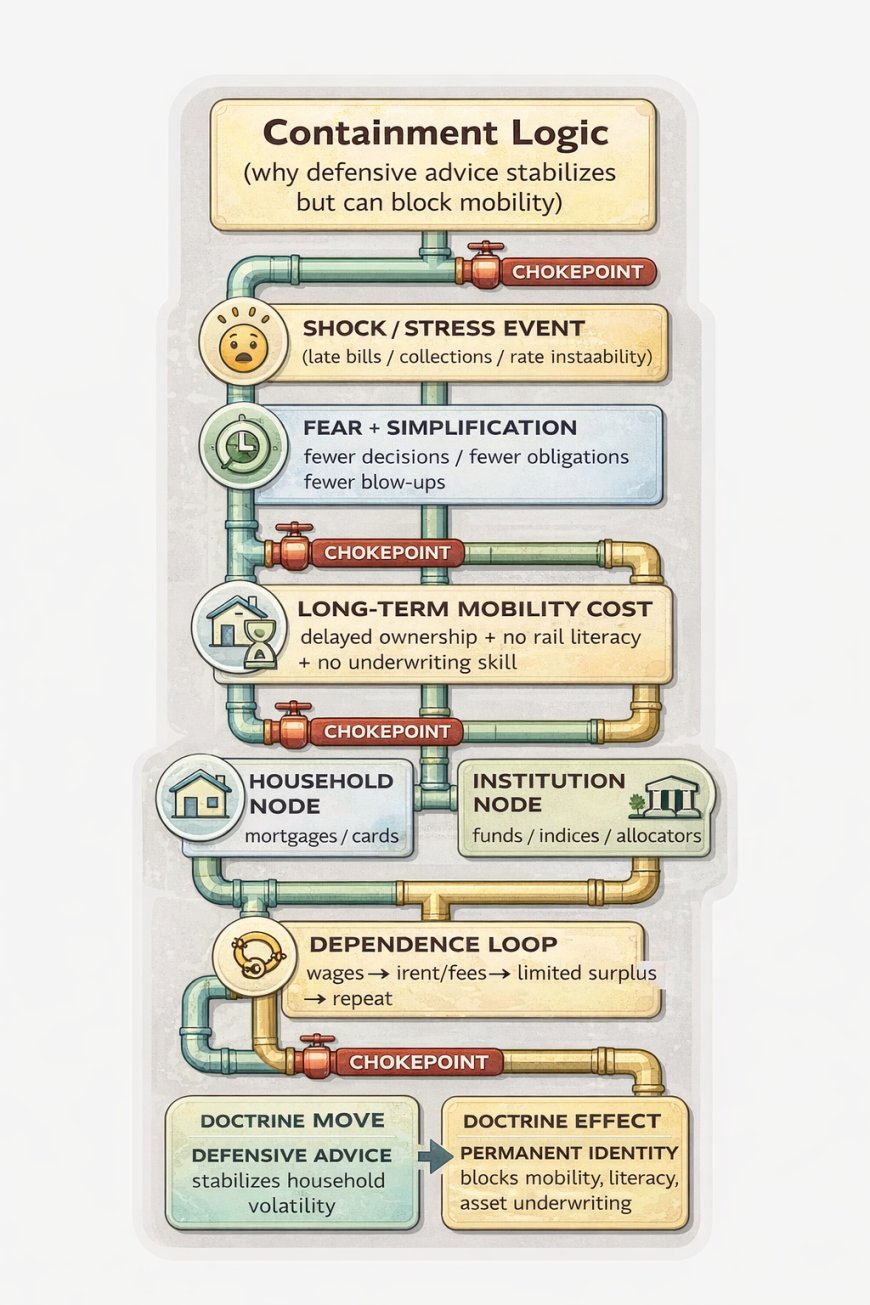
| نظریہ کی حرکت | یہ کیا بہتر بناتا ہے (مرحلہ 1) | یہ کیا دبا سکتا ہے (مرحلہ 2+) | اگر مستقل ہو تو خالص اثر |
|---|---|---|---|
| "کبھی قرض نہ لو" | اعلیٰ سود کی سرپل کو روکتا ہے؛ دھماکے کے خطرے کو کم کرتا ہے | اثاثہ حاصل کرنے کی رفتار؛ لیوریج کی خواندگی؛ ریل تک رسائی | موبلٹی کے بغیر استحکام |
| "قرض غیر اخلاقی ہے" کا فریم | سلوک کی تعمیل پیدا کرتا ہے؛ عجلت میں کریڈٹ کے استعمال کو کم کرتا ہے | پیداواری بمقابلہ صارف لیوریج کی تفریق؛ اسٹریٹجک انڈر رائٹنگ | اوزار کی انکار شناخت بن جاتی ہے |
| صرف نقد / لفافے | خرچ پر کنٹرول؛ تیز سلوکی استحکام | مالی آلات کی خواندگی بنانا؛ نظام کو بڑھانا | کم اتار چڑھاؤ کی زندگی، کم فائدے کی راہ |
| "صرف فنڈز کے ذریعے ریٹائر ہو جاؤ" اختتامی حالت | معیاری راستہ؛ قابل پیش گوئی جمع | جلدی اختیاری؛ آپریٹنگ کیش فلو کی ملکیت | آزادی میں تاخیر؛ طویل تنخواہ کی انحصار |
| "ریلوں" کو سیکھنے سے گریز کریں | کم پیچیدگی؛ کم محسوس خطرہ | پوزیشننگ، وقت، سستے فنڈنگ/کولٹرل چینلز تک رسائی | مستقل نیچے کی حیثیت |
عملی طور پر، سب سے مقبول ذاتی مالیات کے میڈیا سکھاتا ہے:
- اخلاقی فریمنگ (قرض کو vice، پرہیز کو virtue)
- سادگی کو شناخت کے طور پر (قواعد سوچ سے زیادہ)
- ریٹائرمنٹ چینلز کو تقدیر کے طور پر (معیاری مصنوعات، معیاری ٹائم لائن)
یہ بہت کم سکھاتا ہے کہ آپریٹنگ پرت: انڈر رائٹنگ، خطرے کی حدود، اثاثہ حاصل کرنا، ٹیکس کا ڈھانچہ، بیلنس شیٹ کی سوچ، اور ریل تک رسائی۔ یہ وہ میکانزم ہیں جو ایک گھرانے کو تھروپٹ ہونے سے روکنے اور بہاؤ کو حاصل کرنے کی اجازت دیتے ہیں۔
ایک قاعدہ جو گرنے سے روکتا ہے وہ ایک قاعدہ نہیں ہے جو طبقاتی حیثیت کو تبدیل کرتا ہے۔ یہ مختلف اصلاحی افعال ہیں۔
آپریٹرز بمقابلہ صارفین: طبقاتی تقسیم کے طور پر لیوریج کی خواندگی
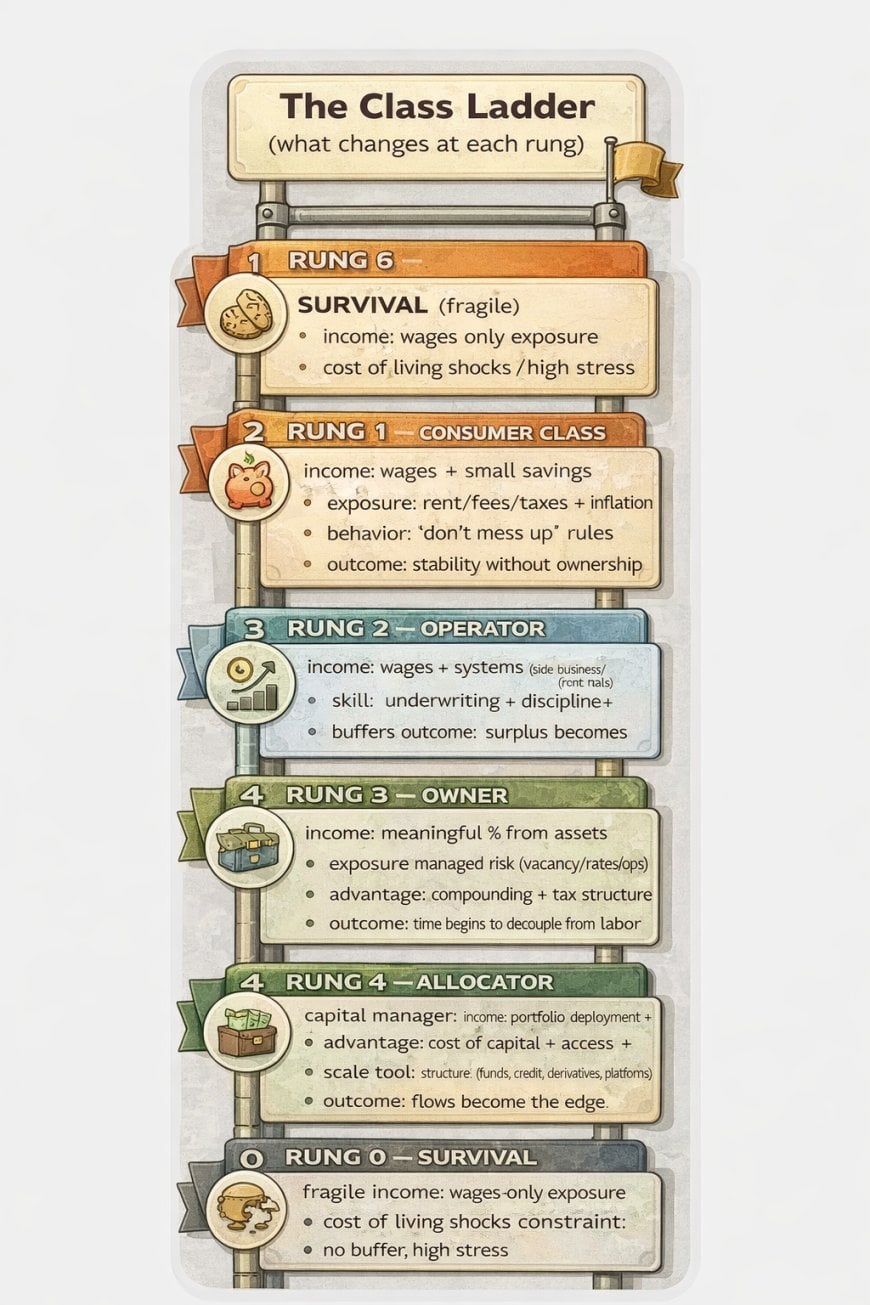
- بفر گیٹ: نقد ذخائر جو ایک جھٹکے سے آپ کو صفر پر دوبارہ ترتیب دینے سے روکتے ہیں۔
- آمدنی کی توسیع کا دروازہ: مہارت، قیمتوں کی طاقت، یا نظام کی آمدنی جو اضافی پیدا کرتی ہے۔
- انڈر رائٹنگ گیٹ: خطرے، شرائط، اور نقد بہاؤ کا اندازہ لگانے کی صلاحیت—محض احساسات نہیں۔
- ریل تک رسائی کا دروازہ: مالیاتی چینلز اور قابل قبول ضمانت تک رسائی، صرف "زیادہ بچت کرنے" کے بجائے۔
- ساخت کا دروازہ: قانونی/ٹیکس کی ساخت جو کمپاؤنڈنگ کو محفوظ رکھتی ہے (ادارہ کا انتخاب، فرسودگی، وغیرہ)۔
- دہرائی کا دروازہ: ایک کامیابی کو ایک نظام میں تبدیل کرنا نہ کہ ایک وقتی واقعہ۔
ایک بہاؤ پر مبنی معیشت میں، طبقاتی نقل و حرکت بڑھتی ہوئی طور پر اس بات سے متاثر ہوتی ہے کہ کون لیوریج، ضمانت، اور ریل تک رسائی کو سمجھ سکتا ہے اور محفوظ طریقے سے استعمال کر سکتا ہے۔ اس کا مطلب یہ نہیں ہے کہ ہر کسی کو قرض لینا چاہیے۔ اس کا مطلب ہے کہ لیوریج کی خواندگی ایک دروازہ ہے۔ یہ دروازہ ان لوگوں کو الگ کرتا ہے جو ذمہ داریوں کو کمپاؤنڈنگ اثاثوں میں تبدیل کر سکتے ہیں ان لوگوں سے جو صرف تنخواہوں کو ادائیگیوں میں تبدیل کر سکتے ہیں۔
ایک عملی آپریٹنگ ٹیکسونومی:
- صارفین (تنخواہ کے پابند): بنیادی آمدنی تنخواہیں ہیں؛ بنیادی خطرہ زندگی کے اخراجات ہیں؛ کریڈٹ خرچ کی ہمواری ہے؛ بچت نازک ہے۔
- آپریٹرز (نقد بہاؤ کے تخلیق کار): آمدنی بڑھتی ہوئی طور پر نظاموں (کاروبار، کرایے، معاہدے) کے ذریعے پیدا ہوتی ہے؛ خطرہ بفرز اور انڈر رائٹنگ کے ساتھ منظم کیا جاتا ہے۔
- مالکان (اثاثہ رکھنے والے): اثاثوں سے معنی خیز آمدنی؛ وقت جزوی طور پر محنت سے الگ ہے؛ لیوریج کو ایک ٹول کے طور پر منظم کیا جاتا ہے۔
- الوکیشن کرنے والے: پورٹ فولیو میں سرمایہ لگاتے ہیں؛ فائدہ سرمایہ کی قیمت، رسائی، اور بہاؤ کی پوزیشننگ سے آتا ہے۔
- پلمبنگ کی تہہ: وہ جو ریلوں اور پابندیوں کی تشکیل کرتے ہیں—پالیسی، ریگولیٹری حدود، تصفیہ کی پلمبنگ، بڑے بیلنس شیٹس۔
بہت سے مقبول ذاتی مالیات کے نظریات لوگوں کو صارفین رہنے اور ایسا کرتے ہوئے اخلاقی طور پر "صاف" محسوس کرنے کی تعلیم دیتے ہیں۔ نتیجہ استحکام ہے بغیر نقل و حرکت کے۔ صارف محفوظ رہتا ہے، اور صارف نیچے کی طرف رہتا ہے۔
رامسی نظریہ: استحکام کو آزادی کے طور پر غلط بیانی
امریکہ میں سب سے زیادہ متاثر کن قرض سے پاک نظریہ کو ایک استحکام پروٹوکول کے طور پر بہترین طور پر سمجھا جا سکتا ہے۔ یہ ان گھروں کے لیے کام کرتا ہے جو مالی طور پر بے قاعدہ ہیں: صارفین کے قرضوں کی گرتی ہوئی، کوئی بفر نہیں، دائمی زیادہ خرچ، زیادہ دباؤ، کم کنٹرول۔ قواعد جان بوجھ کر سادہ ہیں کیونکہ سادگی تعمیل کو بہتر بناتی ہے۔
تنازعہ اس وقت شروع ہوتا ہے جب ایک استحکام پروٹوکول ایک نظریہ بن جاتا ہے: "میں قرض کا استعمال نہیں کرتا" "میں ریلوں میں حصہ نہیں لیتا" بن جاتا ہے۔ پہلا عبوری دوا ہو سکتی ہے۔ دوسرا ایک چھت ہے۔
یہ نظریہ عام طور پر قرض کو یکساں طور پر خطرناک سمجھتا ہے، لیکن عملی طور پر قرض مختلف طریقے سے برتاؤ کرتا ہے اس بات پر منحصر ہے کہ یہ کیا مالیات فراہم کرتا ہے اور آیا یہ صلاحیت کو بڑھاتا ہے یا نازکیت:
- استعمال کا قرض: ایسے سامان کی مالی معاونت جو آمدنی یا مستقل صلاحیت پیدا نہیں کرتے؛ عام طور پر نازکیت میں اضافہ کرتا ہے۔
- صلاحیت کا قرض: مہارت کے حصول یا اوزاروں کی مالی معاونت جو آمدنی کی طاقت میں اضافے کے اعلیٰ امکانات کے ساتھ؛ اگر محدود ہو تو یہ معقول ہو سکتا ہے۔
- اثاثہ کا قرض: پیداواری اثاثوں کی مالی معاونت جو قابل دفاع نقد بہاؤ کے ساتھ؛ اگر انشورڈ اور محفوظ ہو تو یہ معقول ہو سکتا ہے۔
- آپریٹنگ قرض: کام کرنے کا سرمایہ جو کاروبار میں وقت کے عدم مطابقت کو پل کرنے کے لیے استعمال ہوتا ہے؛ نظم و ضبط کے ساتھ یہ معقول ہو سکتا ہے۔
جامع پابندیاں ان تفریقوں کو ختم کر دیتی ہیں اور آپریٹر کے رویے میں پہلی سنجیدہ منتقلی کو روک دیتی ہیں: اثاثے حاصل کرنے کے لیے محدود بیعانہ کا استعمال کرنا اور مرکب لوپ میں قدم رکھنا۔
ایک ایسا عقیدہ جو مستقل طور پر بیعانہ کی ممانعت کرتا ہے، ایک ایسا عقیدہ ہے جو ایک بیعانہ، بہاؤ پر مبنی تہذیب میں قابل پیمائش ملکیت کی مستقل ممانعت کرتا ہے۔
اثاثہ افراط زر کے نظام: کیوں صرف نقد ایک جال بن جاتا ہے
بہت سے جدید نظاموں میں، اثاثے طویل مدت کے لیے تنخواہوں سے تیز تر بڑھتے ہیں۔ رہائش، انشورنس، صحت کی دیکھ بھال، اور تعلیم ساختی ایلیویٹرز کی طرح برتاؤ کرتے ہیں۔ ایک بہاؤ پر مبنی نظام میں، قیمت اکثر کریڈٹ کی گنجائش اور لیکویڈیٹی کی حالتوں کا ایک فنکشن ہوتی ہے، نہ کہ صرف "پیداواری صلاحیت"۔ اگر آپ صرف تنخواہوں سے نقد جمع کرنے کی کوشش کرتے ہیں تو آپ ایک متحرک ہدف کے ساتھ دوڑ رہے ہو سکتے ہیں جو خود پلمبنگ کے ذریعے اٹھایا جا رہا ہے۔
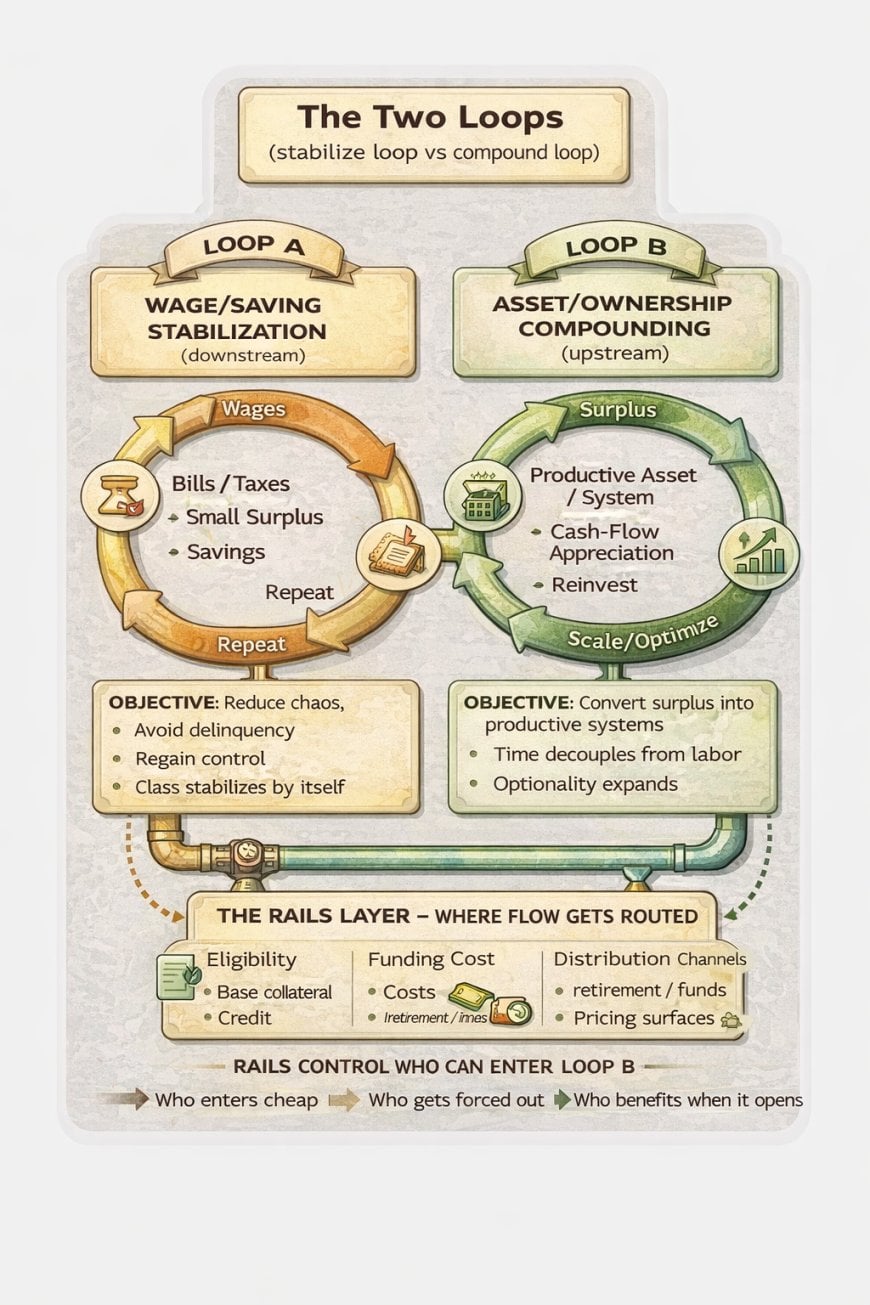
| خصوصیت | لوپ A: مستحکم کرنا | لوپ B: مرکب | ریلز کا اثر |
|---|---|---|---|
| بنیادی مقصد | خون بہنے کو روکنا؛ اتار چڑھاؤ کو کم کرنا | اثاثہ آمدنی بنانا؛ اختیاری صلاحیت کو بڑھانا | کنٹرول کرتا ہے کہ کون کس قیمت پر پیمانہ بڑھا سکتا ہے |
| اہم ان پٹ | تنخواہیں | فاضل + ڈھانچہ | کریڈٹ کی اہلیت، ضمانت، تصفیے کی رفتار |
| ناکامی کا طریقہ | جھٹکے بچت کو ختم کرتے ہیں؛ صفر پر دوبارہ ترتیب دینا | زیادہ قرض / کوئی بفر نہیں / خراب انڈر رائٹنگ | لیکویڈیٹی کی سختی ڈیلیورجنگ کو مجبور کرتی ہے |
| اوپر کی حد | اکثر تنخواہ کی ترقی سے محدود ہوتی ہے | تنخواہوں سے آگے مرکب ہو سکتا ہے | ریلز طے کرتے ہیں کہ مرکب کتنی تیزی سے بڑھ سکتا ہے |
| "قرض سے پاک نظریہ" کیا کرتا ہے | لوپ A کی تعمیل کو بہتر بناتا ہے | اکثر داخلے میں تاخیر کرتا ہے یا لوپ B کی حوصلہ شکنی کرتا ہے | لوگوں کو بہاؤ کے نیٹ ورک کے نیچے رکھتا ہے |
اس کا مطلب یہ نہیں ہے کہ "جارحانہ طور پر قرض لیں۔" اس کا مطلب ایک تنگ دعویٰ ہے: ایک اثاثہ افراط زر کے نظام میں، تمام قرض سے انکار کرنا ایک گھرانے کو مستقل طور پر پیچھے چھوڑ سکتا ہے۔ وقت قیمت بن جاتا ہے۔ جتنا آپ ملکیت میں تاخیر کرتے ہیں، آپ اتنے ہی زیادہ نامی ڈالر ادا کرتے ہیں، اور مرکب کے سال کم رہ جاتے ہیں۔
قرض سے پاک نظریہ اکثر قربانی کو راستہ کے طور پر پیش کرتا ہے۔ لیکن ایک بہاؤ پر مبنی معیشت میں، دورانیہ ایک خطرہ ہے۔ دنیا آپ کے بچت کرتے وقت بدلتی ہے۔ پائپ منتقل ہوتے ہیں۔ پالیسی میں تبدیلیاں آتی ہیں۔ لیکویڈیٹی کے نظام پلٹتے ہیں۔ اگر آپ کا منصوبہ دنیا کو ایک دہائی تک مستحکم رکھنے کی ضرورت ہے، تو آپ ایک غیر تسلیم شدہ میکرو شرط لگا رہے ہیں۔
دیوالیہ پن بطور ری سیٹ والو: جب نظام ریاضی کو تسلیم کرتا ہے
دیوالیہ پن اس لیے موجود ہے کیونکہ ایک کریڈٹ نظام میں حل شامل ہونا ضروری ہے۔ یہ ایک اخلاقی دعویٰ نہیں ہے۔ یہ ڈیزائن ہے۔ کریڈٹ مارکیٹیں خطرے کی قیمت لگاتی ہیں کیونکہ ہر قرض واپس نہیں کیا جائے گا۔ بعض اوقات بہترین حل نقصان ہے: نقصانات تسلیم کیے جاتے ہیں، بیلنس کو دوبارہ ترتیب دیا جاتا ہے یا قانون کے تحت خارج کیا جاتا ہے، اور اقتصادی سرگرمی بغیر مستقل قرض دار کی قید کے دوبارہ شروع ہوتی ہے۔
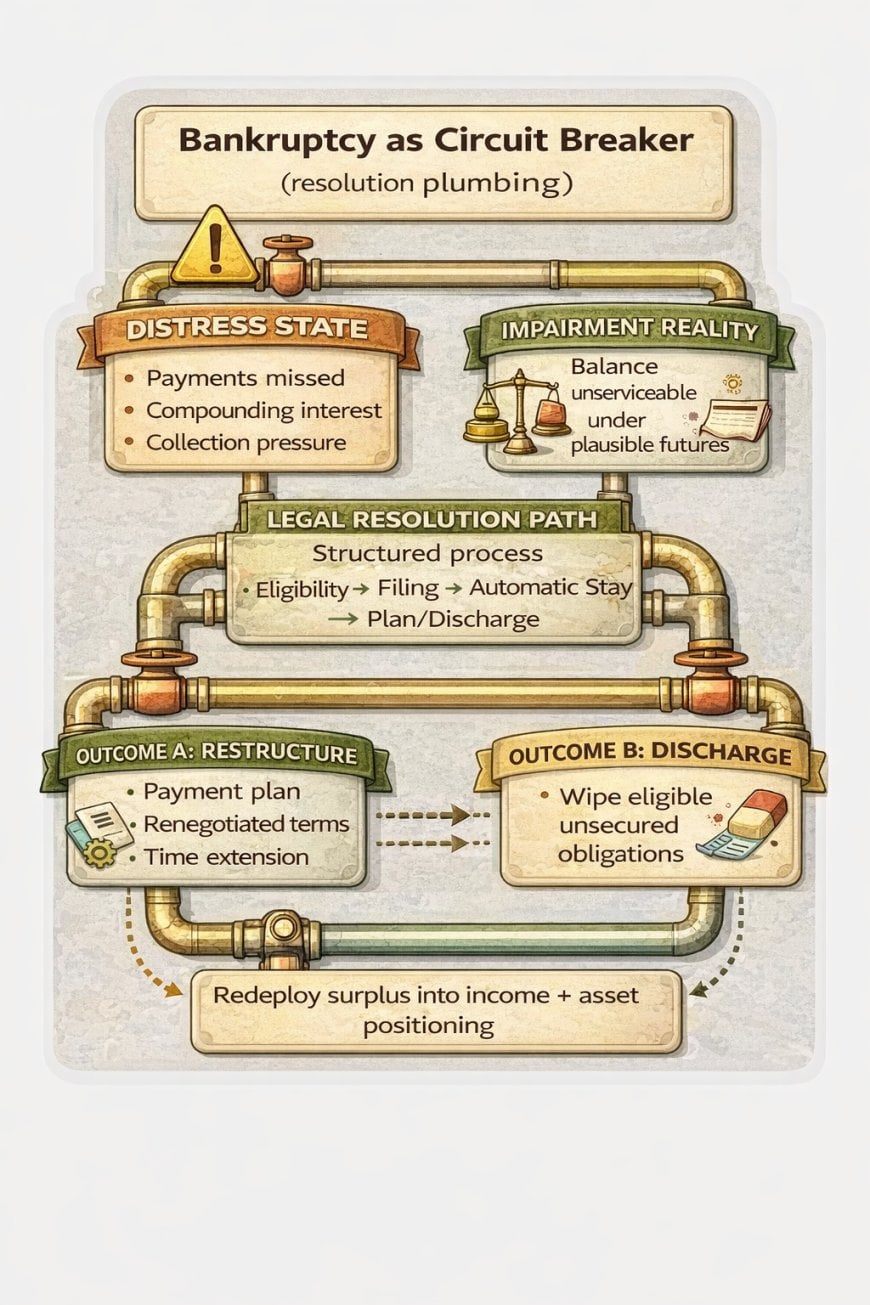
- کریڈٹ کے نظام میں ڈیفالٹ کی ضرورت ہے: قرض دینے کی قیمت خطرہ؛ کچھ ذمہ داریاں ناکام ہوتی ہیں؛ حل بے انتہا بوجھ کو روکتا ہے۔
- حل طلبی پیدا کرنے سے پیداوار برقرار رہتا ہے: مقصد پیداواری شرکت کو بحال کرنا ہے، مستقل قرض دار قید نہیں۔
- کارپوریشنیں اسے باقاعدگی سے استعمال کرتی ہیں: تنظیم نو کو کارپوریٹ سطح پر حکمت عملی کے طور پر دیکھا جاتا ہے؛ داغ بنیادی طور پر صارف کنٹرول کی ایک پرت ہے۔
| سگنل | یہ کیا ظاہر کرتا ہے | ساختی مضمرات | اگلا اقدام (تصوری) |
|---|---|---|---|
| مفاد کی شرح غالب ہے | قرض کی ادائیگی کی صلاحیت سے تیز تر بڑھتا ہے | ادائیگی ریاضیاتی طور پر غیر معقول ہو سکتی ہے | حل کے اختیارات کا جائزہ لیں |
| کوئی بفر + بار بار کی خلاف ورزی | نظام ٹوٹنے کے چکر میں ہے | استحکام برقرار نہیں رکھا جا سکتا | تنظیم نو/خارج کرنے کے ذریعے استحکام پیدا کریں |
| مفاد قابل خدمت نہیں ہے ممکنہ مستقبل کے تحت | دیوالیہ پن ساختی ہے، سلوکی نہیں | “بس زیادہ محنت کریں” کوئی منصوبہ نہیں ہے | پیشہ ورانہ تشخیص کی تلاش کریں |
| زیادہ قرض کا بوجھ اثاثوں کی پوزیشننگ کو روکتا ہے | لوپ بی کی مفاد کی طرف کوئی راستہ نہیں | تحرک کی چھت لامحدود طور پر برقرار رہتی ہے | دوبارہ تعین کے لیے ری سیٹ پر غور کریں |
| داغ فیصلہ سازی کو متاثر کرتا ہے | اخلاقی فریم ریاضی پر غالب آتا ہے | تعمیل حکمت عملی کی جگہ لے لیتی ہے | نئی شکل دیں: حل نظام کا کام ہے |
دو سچائیاں اکثر شرم کی کہانیوں سے چھپائی جاتی ہیں:
- داغ غیر متناسب ہے۔ کارپوریشنیں حکمت عملی کے طور پر تنظیم نو کرتی ہیں۔ صارفین کو بتایا جاتا ہے کہ یہ اخلاقی ناکامی ہے۔ داغ ایک تعمیل کا میکانزم ہے جو گھرانوں کو ذمہ داریوں کی خدمت کرنے پر مجبور کرتا ہے جب کہ ریاضی ٹوٹ جاتا ہے۔
- دیوالیہ پن محدود ہے۔ یہ ایک مفت پاس نہیں ہے۔ یہ ایک قاعدہ کے تحت چلنے والا عمل ہے جس میں پابندیاں، اخراجات، اور نتائج ہیں۔ یہ اس لیے موجود ہے کیونکہ نظام کو ایک ری سیٹ راستے کی ضرورت ہے۔
عملی نقطہ تنگ ہے: اگر کوئی گھرانہ ساختی طور پر دیوالیہ ہے، تو "بس اسے ادا کریں" اقتصادی طور پر غیر معقول ہو سکتا ہے۔ دیوالیہ پن کا مطلب ہے کہ حقیقت پسندانہ آمدنی حقیقت پسندانہ ذمہ داریوں کی خدمت نہیں کر سکتی جو کہ زندہ رہنے کے افق کے اندر ہیں۔ اس صورت میں، قانونی تنظیم نو مشین کا ایک ڈیزائن کردہ حصہ ہے۔
دیوالیہ پن ایک قانونی فیصلہ ہے جس میں انفرادی حقائق شامل ہیں۔ ساختی دلیل یہ ہے کہ "کبھی دیوالیہ پن نہیں" ایک کریڈٹ نظام میں ایک عالمی فضیلت نہیں ہے جو ایک حل والو کے ساتھ ڈیزائن کیا گیا ہے۔
ریٹائرمنٹ کی قید: باہمی فنڈ صنعتی بنیاد
بہت سے مرکزی دھارے کے نظام ایک ہی منظور شدہ تقدیر میں اختتام پذیر ہوتے ہیں: صارف کے قرض کی ادائیگی کریں، گھر خریدیں، ریٹائرمنٹ کے اکاؤنٹس کو فنڈ کریں، نکاسی پر ریٹائر ہوں۔ یہ کام کر سکتا ہے۔ لیکن یہ ایک تحرک کا انجن نہیں ہے۔ یہ بڑے پیمانے پر شرکت کے لیے ڈیزائن کردہ استحکام کا چینل ہے۔
ریٹائرمنٹ کی بنیاد ادارہ جاتی طور پر ہم آہنگ ہے۔ یہ گھرانوں کی بچت کو معیاری مصنوعات میں منتقل کرتا ہے۔ یہ مالیاتی اداروں کے اندر پیچیدگی کو مرکزی بناتا ہے۔ یہ متوقع بہاؤ پیدا کرتا ہے۔ ایک بہاؤ پر مبنی معیشت میں، متوقع بہاؤ طاقت کی ایک شکل ہیں۔
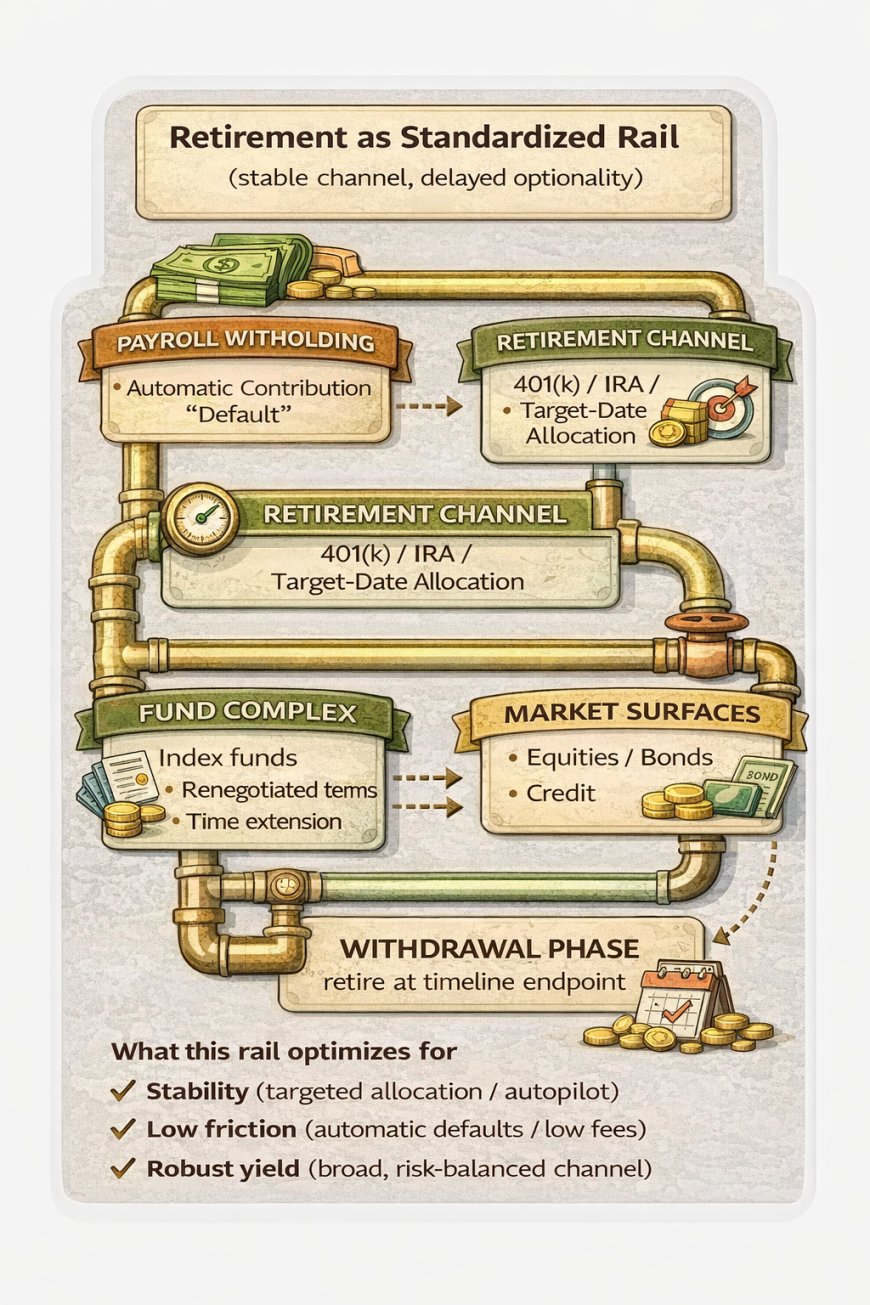
- مطابقت: خودکار شراکتیں فیصلے کے بوجھ اور سلوکی ناکامی کو کم کرتی ہیں۔
- معیاری بنانا: ایک “ایک سائز” راستہ بڑی آبادیوں کے لیے کام کرتا ہے۔
- پیسوں کی آمدنی کی قابل اعتماد: متوقع آمدنی وقت کے ساتھ مارکیٹ کی طلب کی حمایت کرتی ہے۔
- اداروں کی مطابقت: پیچیدگی مصنوعات اور نگہبانوں کے اندر مرکوز ہے۔
- ابتدائی اختیاری: آزادی کو وقت کی آخری حد تک دھکیل دیا جاتا ہے۔
- آپریٹر کی مہارت کی تعمیر: انڈر رائٹنگ، ریل کی خواندگی، اور نظام کی تعمیر نہیں سکھائی جاتی۔
- آپریٹنگ کیش فلو کی ملکیت: آپ مارکیٹ کے دعوے رکھتے ہیں، ضروری نہیں کہ کنٹرول کرنے کے قابل کیش فلو کے نظام۔
- نظام کی تبدیلیوں کے خلاف لچک: ایک طویل مدتی راستے پر انحصار خود ایک خطرہ ہے۔
| ابعاد | معیاری ریٹائرمنٹ ریل | ملکیت/مرکب ریل | بنیادی تجارتی توازن |
|---|---|---|---|
| بنیادی مقصد | استحکام + طویل مدتی جمع | کیش فلو کے نظام کے ذریعے ابتدائی اختیاری | آزادی میں تاخیر بمقابلہ نظام کی تعمیر |
| سلوکی بوجھ | کم (خودکار) | زیادہ (انڈر رائٹنگ/عملدرآمد کی ضرورت) | آسانی بمقابلہ ایجنسی |
| کنٹرول | غیر براہ راست (مارکیٹ کے دعوے) | براہ راست (آپریٹنگ کیش فلو) | غیر فعال نمائش بمقابلہ نظام کی ملکیت |
| بہترین استعمال کا کیس | وسیع آبادیوں کے لیے بنیادی استحکام | ایسے آپریٹرز کے لیے نقل و حرکت جو پابندیوں کا انتظام کر سکتے ہیں | مختلف بہتر بنانے کے افعال |
تنقید یہ نہیں ہے کہ "سرمایہ کاری خراب ہے۔" تنقید وقت اور کنٹرول ہے۔ اگر منصوبہ آزادی کو زندگی کے آخری حصے تک مؤخر کرتا ہے اور ابتدائی نظام کی تعمیر (اثاثے، کاروبار، کرایے، ملکیت) کی حوصلہ شکنی کرتا ہے، تو یہ دہائیوں تک تنخواہ کی انحصار کو برقرار رکھ سکتا ہے۔ تیزی سے بدلتی ہوئی دنیا میں، مؤخر کرنا خود ایک خطرہ ہے۔
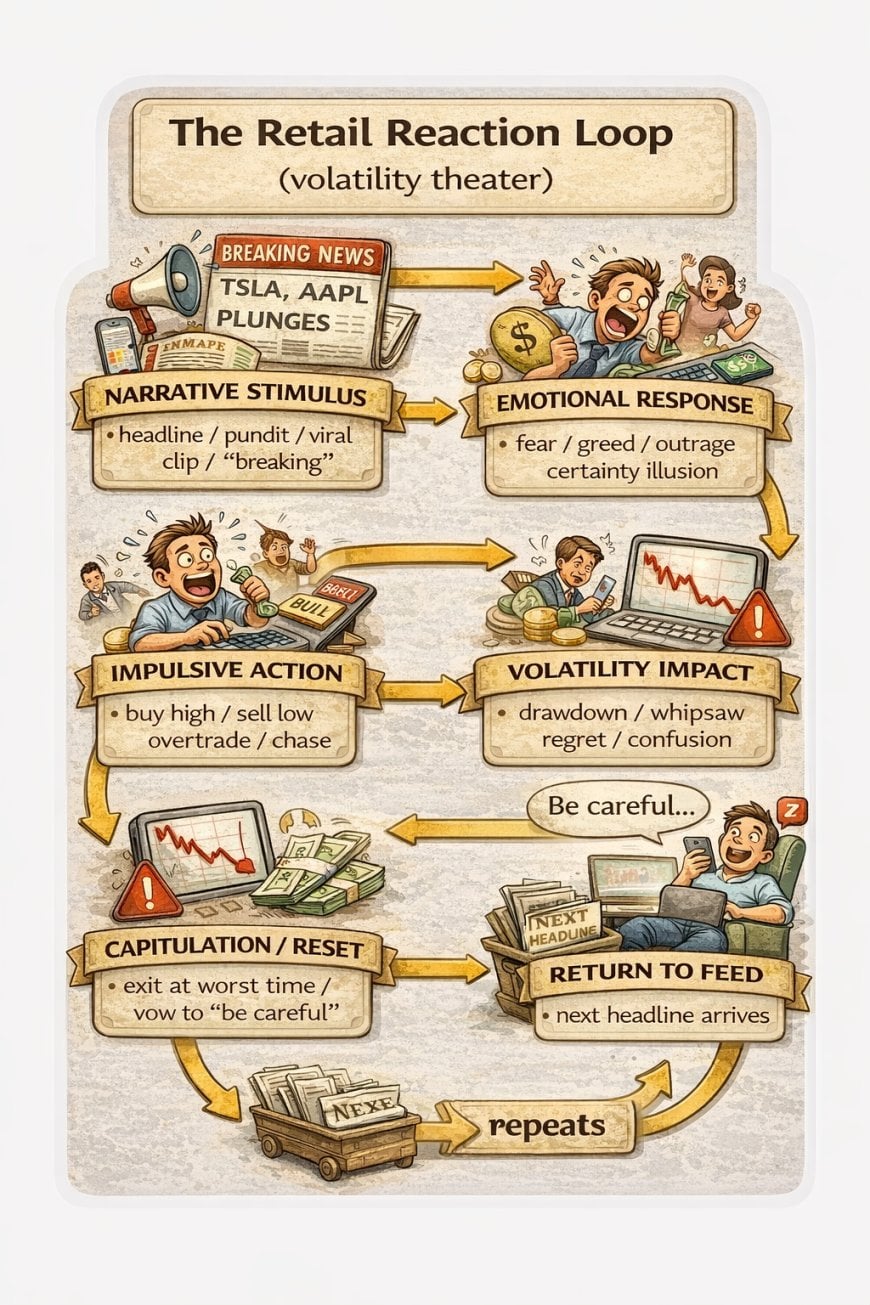
عدم استحکام کا تھیٹر: ریٹیل ردعمل کا لوپ
بے قرض نظریہ ایک کنٹینمنٹ چینل ہے۔ مالی میڈیا ایک اور ہے۔ مارکیٹ میڈیا کا ایک بڑا حصہ توجہ کے لیے بہتر بنایا گیا ہے، مہارت کے لیے نہیں۔ یہ ریٹیل سلوک کی حوصلہ افزائی کرتا ہے جو کہ ردعمل ہے: سرخیوں، شخصیات، مختصر وقت کی افق، جذباتی تجارت۔
یہ ریٹیل ری ایکشن لوپ پیدا کرتا ہے: بیانیہ محرک → جذباتی جواب → عجلتی عمل → ڈرا ڈاؤن → کیپٹولیشن → دہرائیں۔ یہ لوپ ساختی طور پر بہاؤ پر مبنی مارکیٹوں کے ساتھ ہم آہنگ ہے جہاں بڑے مختص کرنے والے قابل پیش گوئی ریٹیل رویے سے فائدہ اٹھاتے ہیں—دیر سے داخلے، جلدی نکلنے، زیادہ تجارت، اور اتار چڑھاؤ اور معلومات کے درمیان الجھن۔
| ان پٹ کی قسم | یہ کیسا لگتا ہے | یہ رویے پر کیا اثر ڈالتا ہے | کون فائدہ اٹھاتا ہے |
|---|---|---|---|
| محرک | “بریکنگ نیوز” + شخصیات + گرم تجزیے | افق کو مختصر کرتا ہے؛ ردعمل اور کاروبار میں اضافہ کرتا ہے | میڈیا + مارکیٹ کے سازندے + وہ لوگ جو لیکویڈیٹی بیچتے ہیں |
| سگنل | بہاؤ، لیکویڈیٹی کا نظام، ضمانت/فنانسنگ کا دباؤ | افق کو طویل کرتا ہے؛ پوزیشننگ اور بقاء کو بہتر بناتا ہے | آپریٹرز + مختص کرنے والے + منظم مالکان |
| تفریح | اسٹاک چننے کا تھیٹر، “کون اوپر/نیچے ہے”، ڈرامہ | یقین کا دھوکہ پیدا کرتا ہے؛ عجلتی شرطوں کی حوصلہ افزائی کرتا ہے | پلیٹ فارم + چرن سے چلنے والے ماحولیاتی نظام |
| پلمبنگ تجزیہ | شرحیں، ریپو، اجراء، ڈیلر کی صلاحیت، ٹوکن ریلز | “قیمت کی کارروائی” کو پابندیوں اور بہاؤ کے نقشے میں تبدیل کرتا ہے | وہ لوگ جو ریلز کو جلد دیکھتے ہیں |
بغیر قرض کے نظریے کے ساتھ مشترکہ عنصر سادگی ہے جو کنٹرول کی طرح محسوس ہوتی ہے۔ ایک اخلاقی صفائی بیچتا ہے۔ دوسرا شرکت بیچتا ہے۔ دونوں قابل اعتماد طور پر ریل کی خواندگی نہیں سکھاتے: بہاؤ کیسے چلتے ہیں، ضمانت کہاں بیٹھتی ہے، اور بغیر کمزوری کے کیسے پوزیشننگ کی جائے۔
ایک حقیقی فریم ورک: مستحکم کریں → پوزیشن → مرکب → فرار
جدید دنیا کے لیے ایک زیادہ درست ماڈل چار مراحل ہیں، ہر ایک کا ایک مخصوص مقصد ہے:
- مستحکم کریں: خون بہنا بند کریں، زیادہ سود والے صارف کے قرض کو ختم کریں، ایک بفر بنائیں، افراتفری کو کم کریں۔
- پوزیشن: ایک قابل بقاء طریقے سے ریلز پر قدم رکھیں—آمدنی میں توسیع، مہارت کا فائدہ، اثاثوں کا حصول، بہتر مالیاتی شرائط تک رسائی۔
- مرکب: اضافی کو پیداواری اثاثوں اور نظاموں میں تبدیل کریں؛ دوبارہ سرمایہ کاری کریں؛ اضافی بنائیں؛ واحد نقطہ ناکامی کو کم کریں۔
- فرار: آمدنی کو محنت سے الگ کریں، اختیاری کو بڑھائیں، وقت پر کنٹرول حاصل کریں۔
بہت سی مقبول تعلیمات مرحلہ 1 کو ایک مستقل شناخت کے طور پر سکھاتی ہیں۔ ایک بہاؤ کی معیشت میں، مرحلہ 2 وہ جگہ ہے جہاں کھیل بدلتا ہے: ریلز تک رسائی، اثاثوں تک رسائی، فائدہ اٹھانے کی شرائط تک رسائی، مرکب تک رسائی۔ یہی وہ جگہ ہے جہاں “پلمبنگ کی خواندگی” علیحدگی بن جاتی ہے۔
یہ بے احتیاطی کے حق میں دلیل نہیں ہے۔ یہ پابندیوں کو سیکھنے کے حق میں دلیل ہے۔ پابندیوں کے بغیر پوزیشننگ کمزوری ہے۔ پابندیوں کے اندر پوزیشننگ نقل و حرکت ہے۔
اگر آپ کا منصوبہ آپ کو صرف مستحکم کر سکتا ہے لیکن آپ کو پٹریوں پر نہیں رکھ سکتا اور آپ کو مرکب نہیں کر سکتا، تو یہ ایک نقل و حرکت کا منصوبہ نہیں ہے۔ یہ ایک دیکھ بھال کا منصوبہ ہے۔
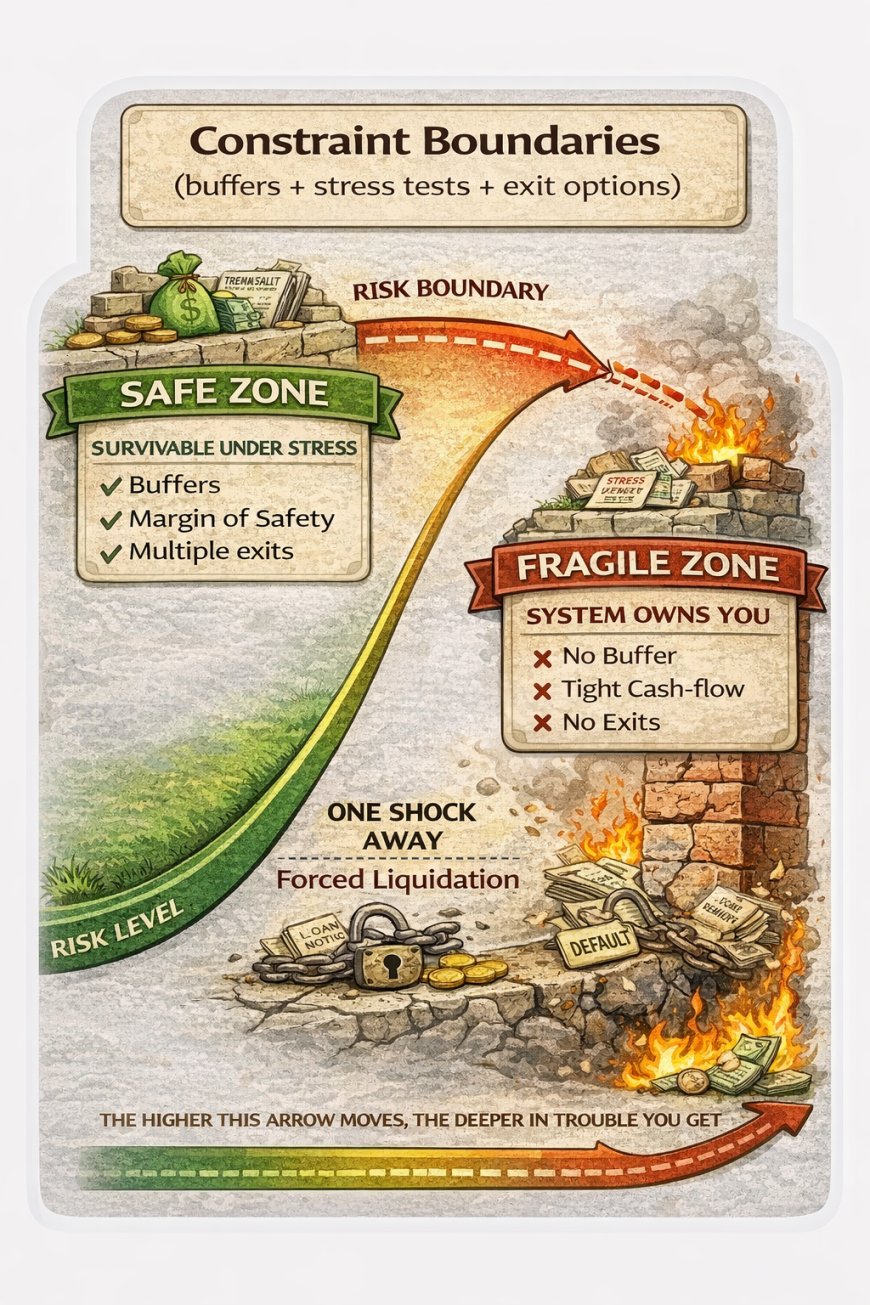
قرض کا نقشہ: پابندیاں، بفرز، اور بقا
قرض کا مباحثہ دو متضاد میں گر جاتا ہے کیونکہ زیادہ تر لوگ اپنی بقا کی حد کو کبھی نہیں بیان کرتے۔ صحیح نقطہ نظر پابندیوں کا نقشہ بنانا ہے: آپ کون سی ذمہ داریاں مختلف ممکنہ مستقبل کے تحت پورا کر سکتے ہیں، اور کون سی ذمہ داریاں آپ کو ایک وقت کی قید میں بدل دیتی ہیں؟
پابندیوں کا نقشہ بنانا عملی ہے:
- بفر حقیقت: کیش کے ذخائر ایک لیورجڈ منصوبے میں اختیاری نہیں ہیں؛ یہ جھٹکے کو جذب کرنے والے ہیں۔
- دباؤ کے منظرنامے: ملازمت کا نقصان، خالی جگہیں، شرح میں تبدیلیاں، طبی اخراجات، میکرو کساد بازاری، پالیسی کی تبدیلیاں۔
- خروج کے اختیارات: کیا آپ دوبارہ مالیات کر سکتے ہیں، بیچ سکتے ہیں، دوبارہ کرایہ پر لے سکتے ہیں، اخراجات کم کر سکتے ہیں، آمدنی بڑھا سکتے ہیں، یا آپ پھنس گئے ہیں؟
| محدودیت عنصر | "حقیقی" کیسا لگتا ہے | غیر موجودگی کی صورت میں ناکامی کا طریقہ | یہ بہاؤ کی معیشت میں کیوں اہم ہے |
|---|---|---|---|
| بفرز | نقدی کے ذخائر جو بغیر مائع ہونے کے جھٹکوں کا احاطہ کرتے ہیں | ایک واقعہ ڈیفالٹ یا فروخت پر مجبور کرتا ہے | لیکویڈیٹی کے نظام تیزی سے پلٹتے ہیں؛ بفرز وقت خریدتے ہیں |
| حفاظتی مارجن | نقد بہاؤ اور ذمہ داریوں کے درمیان جگہ | چھوٹا سا فرق منصوبے کو توڑ دیتا ہے | بہاؤ کی عدم استحکام سخت ڈھانچوں کو بے نقاب کرتا ہے |
| اسٹریس ٹیسٹنگ | آپ متعدد ممکنہ مستقبلوں میں زندہ رہ سکتے ہیں | منصوبہ "سب کچھ صحیح ہونے" پر منحصر ہے | ریلیں سخت ہو جاتی ہیں؛ فنڈنگ کی لاگت بڑھتی ہے؛ جھٹکے جمع ہوتے ہیں |
| خروج کے اختیارات | ریفائنانس/فروخت/دوبارہ کام/لاگت میں کمی/آمدنی میں اضافہ | ایک وقت کی لائن میں پھنسے ہوئے | اختیاری ہونا بہاؤ کے جھٹکوں کا تریاق ہے |
| عملی کنٹرول | نتائج پر اثر انداز ہونے کی صلاحیت (قیمتیں، کرایہ دار، لاگت، شرائط) | آپ صرف قیمت لینے والے ہیں | کنٹرول آپ کو "پانی" کو دوبارہ ہدایت دینے کی اجازت دیتا ہے جب پائپ شفٹ ہوتے ہیں |
| اسٹریس منظر نامہ | پوچھنے کے لیے سوال | پاس کی حالت | ناکام نتیجہ |
|---|---|---|---|
| آمدنی میں کمی | کیا آپ مہینوں تک ذمہ داریوں کی خدمت کر سکتے ہیں؟ | بفر بغیر مائع ہونے کے خلا کو پورا کرتا ہے | مجبوری فروخت/ڈیفالٹ |
| شرح میں اضافہ / ریفائنانس لاک آؤٹ | کیا زیادہ لاگت نقد بہاؤ کو توڑ دیتی ہے؟ | اب بھی مثبت کیری یا زندہ رہنے کے قابل کیری | منفی کیری کا طوفان |
| خالی جگہ / آمدنی کا جھٹکا | کیا آپ ڈاؤن ٹائم کے دوران برقرار رکھ سکتے ہیں؟ | ذخائر + طلب کا نظریہ | بدترین وقت میں مجبور مائع ہونا |
| پالیسی / لاگت کا جھٹکا | کیا ٹیکس/انشورنس/فیس کی بڑھتی ہوئی قیمتیں آپ کو توڑ دیتی ہیں؟ | مارجن جذب کرتا ہے؛ اختیارات موجود ہیں | منصوبہ بیرونی تبدیلی سے گر جاتا ہے |
یہاں جدید پوزیشننگ واضح ہو جاتی ہے۔ مقصد "قرض سے آزاد" نہیں ہے۔ مقصد "نرم نہیں" ہے۔ قرض سے آزاد ہونا نرمی کو کم کرنے کا ایک طریقہ ہے۔ یہ واحد طریقہ نہیں ہے۔ ایک بہاؤ کی معیشت میں، آپ آمدنی کی طاقت بڑھا کر، اضافی صلاحیت بنا کر، پیداواری اثاثے حاصل کر کے، اور ایسی ذمہ داریوں کا انتخاب کر کے بھی نرمی کو کم کر سکتے ہیں جو دباؤ کے تحت خدمات انجام دینے کے قابل ہوں۔
آزادی کی صحیح تعریف: اختیاری، نہ کہ پرہیز
ایک ایسی دنیا میں جو لیوریج اور ریلوں پر بنی ہے، "کبھی بھی لیوریج کا استعمال نہ کریں" ایک غیر جانبدار طرز زندگی کا انتخاب نہیں ہے۔ یہ سرمایہ کے آپریٹنگ زبان سیکھنے سے اسٹریٹجک انکار ہے۔ یہ انکار مرحلہ 1 (استحکام) میں منطقی ہو سکتا ہے۔ یہ نقل و حرکت کے لیے ایک عالمی اصول نہیں ہے۔
آزادی ذمہ داریوں کی عدم موجودگی نہیں ہے۔ آزادی چالاکی کی موجودگی ہے۔ یہ اوپر کی طرف کی صلاحیت کا مالک ہونا، ایسے اثاثے حاصل کرنا جو نقد بہاؤ پیدا کرتے ہیں، اور اختیارات کا پورٹ فولیو بنانا ہے۔ یہ جھٹکوں کو جذب کرنے اور پابندیوں کا انتخاب کرنے کے قابل ہونا ہے، نہ کہ ان میں پھنس جانا۔
بے قرض ہونے کا دھوکہ یہ ہے کہ دنیا ایک اخلاقی امتحان ہے اور انعام سکون ہے۔ جدید دنیا کنٹرول کے نظام کے قریب ہے۔ انعام اختیاری ہے۔ اختیاری جمع کرنے اور پوزیشننگ سے آتا ہے—اثاثے، لیوریج کی خواندگی، اور ایک زندہ رہنے کے قابل سرحد کے اندر ریل تک رسائی۔
بے قرض ہونا انتشار کو کم کر سکتا ہے، لیکن یہ خود بخود آزادی پیدا نہیں کرتا۔ آزادی اختیاری ہے۔ اختیاری اثاثوں، جمع کرنے، اور ریلوں پر قدم رکھنے کی صلاحیت سے بنتی ہے بغیر کمزور ہوئے۔
پیٹرن نیکسس لینس
ذاتی مالیات کے میڈیا ایک حکومتی پرت ہیں۔ یہ گھرانوں اور مالیاتی نظام کے درمیان ایک انٹرفیس ہے۔ بڑے پیمانے پر، جو پیغامات غالب ہیں وہ وہ پیغامات ہیں جو نظام کے مستحکم نتائج پیدا کرتے ہیں: قابل پیش گوئی ادائیگی، کم ڈیفالٹ کی شرحیں، معیاری ریٹائرمنٹ کے بہاؤ، اور گھرانے کے نوڈ پر کم اتار چڑھاؤ۔ اس کے لیے سازش کی ضرورت نہیں ہے۔ یہ ابھرتی ہوئی ہم آہنگی ہے۔ نظام ان کہانیوں کو انعام دیتا ہے جو نظام کو مستحکم کرتی ہیں۔
کنٹرول کے نظام کی اصطلاحات میں، بے قرض ہونے کا نظریہ ڈیمپنگ ہے۔ یہ گھرانے کے نوڈ پر اتار چڑھاؤ کو کم کرتا ہے۔ ڈیمپنگ کی قیمت ہے۔ لیکن بغیر نقل و حرکت کے ماڈل کے ڈیمپنگ درجہ بندی کو محفوظ رکھتی ہے۔ اگر نظام ایک دریا ہے اور ریلیں نہریں ہیں، تو "پانی سے بچیں" آزادی نہیں ہے۔ آزادی یہ سیکھنا ہے کہ پانی کیسے حرکت کرتا ہے، دروازے کہاں ہیں، اور اپنے فائدے کے لیے کچھ بہاؤ کو کیسے موڑنا ہے بغیر اپنے اپنے بنیاد کو سیلاب میں مبتلا کیے۔
ٹوکنائزیشن اس منطق کو تیز کرتی ہے۔ جب دعوے پروگرام کرنے کے قابل ہو جاتے ہیں اور تصفیے کی رگڑ کم ہو جاتی ہے، تو بہاؤ تیز ہو جاتا ہے۔ فائدہ ان لوگوں کی طرف منتقل ہوتا ہے جو ریلوں، ضمانت، اور روٹنگ کو سمجھتے ہیں۔ اپ ڈیٹ شدہ خواندگی صرف "بجٹ بہتر بنائیں" نہیں ہے۔ اپ ڈیٹ شدہ خواندگی پلمبنگ ہے: کون ریلوں کو کنٹرول کرتا ہے، بہاؤ کیسے روٹ ہوتے ہیں، کون سی ضمانتیں نظام کو لنگر انداز کرتی ہیں، اور کون سی قانونی ڈھانچے طے کرتی ہیں کہ کون ڈیلٹا کو حاصل کرتا ہے۔
وراثتی مشورے شہریوں کو ایک لکیری ماڈل میں استحکام کے لیے تربیت دیتے ہیں۔ جدید نظام بہاؤ پر چلتا ہے۔ نقل و حرکت ریلوں پر پوزیشننگ سے آتی ہے—اثاثے، انڈر رائٹنگ، لیوریج کی پابندیاں، اور قانونی ڈھانچہ—زندہ رہنے کے قابل سرحدوں کے اندر۔
عمومی سوالات
کیا یہ مضمون کہہ رہا ہے کہ لوگوں کو قرض لینا چاہیے؟
نہیں۔ یہ کہہ رہا ہے کہ "کبھی بھی قرض نہ لیں" ایک لیوریجڈ، بہاؤ پر مبنی تہذیب میں ایک عالمی آزادی کا اصول نہیں ہے۔ صحیح فریم پابندی پر مبنی ہے: کیا ذمہ داری کو دباؤ کے تحت پورا کیا جا سکتا ہے، اور کیا یہ پائیدار صلاحیت یا اثاثے پیدا کرتا ہے؟
کیا بے قرض ہونا کبھی اچھی حکمت عملی ہے؟
جی ہاں، خاص طور پر استحکام کے لیے۔ اگر قرض مسلسل دباؤ اور بار بار ڈیفالٹ کے خطرے کا باعث بن رہا ہے، تو ذمہ داریوں کو سادہ بنانا اور ایک بفر بنانا کنٹرول بحال کر سکتا ہے۔ تنقید یہ ہے کہ استحکام کو ایک مستقل شناخت کے طور پر دیکھا جائے جو پوزیشننگ اور جمع کرنے کو روکتا ہے۔
دنیا میں کیا بدلا ہے جس کی وجہ سے وراثتی مشورے غیر متعلق ہو گئے ہیں؟
مالیاتی اور بہاؤ کی غالبی۔ اثاثوں کی قیمتیں اکثر لیکویڈیٹی، ضمانت کی صلاحیت، اور ریل کی حرکیات کو پیداوار سے زیادہ ظاہر کرتی ہیں۔ ٹوکنائزیشن اور تیز تر تصفیہ مزید بہاؤ کے رویے کو تیز کرتے ہیں، رگڑ کو کم کرتے ہیں اور روٹنگ کی رفتار کو بڑھاتے ہیں۔
عملی طور پر "ریلیں" کا کیا مطلب ہے؟
وہ راستے جن سے پیسہ اور دعوے گزرتے ہیں: تصفیے کے نیٹ ورک، بینکنگ چینلز، ضمانت کی مالیات، ریپو اور فنڈنگ مارکیٹس، معیاری ریٹائرمنٹ کی مصنوعات، اور بڑھتی ہوئی ٹوکنائزڈ ادائیگی اور تصفیہ کی ریلیں۔ "ریلوں پر ہونا" کا مطلب ہے ملکیت، مالیاتی شرائط، اور جمع کرنے کے چینلز تک رسائی حاصل کرنا، نہ کہ صرف تنخواہ کی گزرگاہ۔
کیا دیوالیہ پن ہمیشہ صحیح اقدام ہے اگر کوئی ڈوب رہا ہو؟
نہیں۔ دیوالیہ پن ایک قانونی آلہ ہے جس میں انفرادی حقائق، اخراجات، اور نتائج ہوتے ہیں۔ یہ اس وقت منطقی ہو سکتا ہے جب دیوالیہ پن ساختی ہو، لیکن اس کا اندازہ مستند مشورے اور حقیقت پسندانہ متبادل کے ساتھ کیا جانا چاہیے۔
کریڈٹ کارڈز جیسے "برا قرض" کے بارے میں کیا؟
اعلیٰ سود والا صارفین کا قرض اکثر سب سے زیادہ تباہ کن ہوتا ہے کیونکہ یہ آپ کے خلاف جمع ہوتا ہے بغیر آمدنی پیدا کیے۔ اس زمرے کو ختم کرنا اکثر پہلا قدم ہوتا ہے۔ اگلا قدم پوزیشننگ اور جمع کرنے کو سیکھنا ہے نہ کہ مستقل طور پر پرہیز کی حالت میں رہنا۔
کیوں بڑے پیمانے پر مارکیٹ کے ماہرین لیوریج اور کاروباری سرگرمیوں سے پرہیز کرتے ہیں؟
کیونکہ سامعین میں فرق زیادہ ہے اور ناکامی کے طریقے شدید ہیں۔ بڑے سامعین کو پیچیدہ لیوریج سکھانا خطرناک ہے۔ نتیجہ یہ ہے کہ دفاعی قواعد جو وسیع پیمانے پر مستحکم ہیں لیکن ان لوگوں کے لیے اکثر محدود ہیں جو انشورنس اور آپریشن کرنے کی صلاحیت رکھتے ہیں۔
اگر آزادی اختیاری ہے، تو اختیاری کو تیزی سے کیا بناتا ہے؟
بفرز، آمدنی کی توسیع، اور پیداواری اثاثوں کی ملکیت—زندہ رہنے کے قابل حدود کے اندر۔ راستہ ہر شخص کے لیے مختلف ہے، لیکن طریقہ کار مستقل ہے: اضافی کو ایسے نظاموں میں تبدیل کریں جو نقد بہاؤ پیدا کرتے ہیں اور وقت کی انحصار کو کم کرتے ہیں۔
ذرائع
یہ ذرائع گھریلو قرض کی حرکیات، کریڈٹ مارکیٹ کی بنیادی ڈھانچے، اور دیوالیہ پن کو ایک ڈیزائن کردہ قانونی حل کے طور پر بنیادی دعووں کی حمایت کرتے ہیں۔
- U.S. Courts: دیوالیہ پن کی بنیادی باتیں
- نیویارک فیڈ: گھریلو قرض اور کریڈٹ رپورٹ
- فیڈرل ریزرو: ریاستہائے متحدہ کے مالیاتی اکاؤنٹس (Z.1)
- BIS سہ ماہی جائزہ (میکرو مالیاتی اور مارکیٹ کی بنیادی ڈھانچے کا سیاق و سباق)
- CFPB: ڈیٹا اور تحقیق (صارفین کے کریڈٹ مارکیٹس)
- IRS اشاعت 946: فرسودگی (MACRS)
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
الگورڈمک اتھارٹی: اسکورنگ سسٹمز، رسک ماڈلز، اور پوشیدہ ویٹو پاور
الگورڈمک اختیار نئی حکمرانی کی تہہ ہے۔ اسکورنگ سسٹمز اور رسک ماڈلز اب اہلیت، نظر آنے، قیمتوں، اور رسائی کا فیصلہ کرتے ہیں—مالیاتی، پلیٹ فار…
4 shared topics.
کمپلیئنس اسٹیک - ای ایس جی، اے ایم ایل، کے وائی سی، پابندیاں، اور نرم نفاذ
تعمیل ایک نفاذ کی پرت بن گئی ہے۔ ESG، AML، KYC، پابندیاں، اور خطرے کے فریم ورک اب نرم قانون کے طور پر کام کر رہے ہیں—سرمایہ کے بہاؤ، رسائی،…
4 shared topics.
معیارات کو ہتھیار کے طور پر
معیارات غیر جانبدار نہیں ہیں۔ ISO کے فریم ورک، اکاؤنٹنگ کے قواعد، تصفیے کے اصول، اور حکمرانی کے پروٹوکول غیر مرئی ہتھیاروں کی طرح کام کرتے …
4 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.