

گریویٹی زون: کس طرح 10 سالہ ٹریژری نے حقیقی نیوٹرل ریٹ کو ظاہر کیا
10 سالہ ٹریژری 2022 سے ایک پوشیدہ 3–4% نیوٹرل زون کے گرد جھول رہی ہے، جو اس حقیقی توازن کی شرح کو ظاہر کرتی ہے جسے فیڈ مسلسل نظر انداز کر رہا ہے۔ یہ مضمون وضاحت کرتا ہے کہ طویل مدتی شرحیں کیوں گرنے س…
In this article 10 sections
گریویٹی زون: 10 سالہ ٹریژری نے حقیقی نیوٹرل ریٹ کو کیسے ظاہر کیا
سب لوگ یہ بحث کرتے ہیں کہ "نیوٹرل" کہاں ہے۔ بانڈ مارکیٹ نے ہمیں پہلے ہی دکھا دیا ہے۔ 2022 سے، 10 سالہ ٹریژری 3% اور 4% کے درمیان ایک پوشیدہ توازن پر جھول رہی ہے جبکہ فیڈ دیر سے آیا، پھر ضدی رہا — اور اب وہ خاموشی سے منحنی خطوط کو منظم کیے بغیر کٹوتی نہیں کر سکتا۔
وہ چارٹ جو سب کچھ بتاتا ہے
فیڈ کی تقریروں کو ایک لمحے کے لیے بھول جائیں اور صرف 10 سالہ ٹریژری کے چارٹ پر نظر ڈالیں۔ طویل مدتی نقطہ نظر میں، آپ کے پاس سرخ لائن ہے: ییلڈز میں 20 سالہ نیچے کی طرف جھکاؤ جو COVID کے جھٹکے اور ہر چیز کے بلبلے کی لیکویڈیٹی کی چوٹی کے ساتھ ختم ہوا۔ پھر آپ کو سبز لائن ملتی ہے: 2022–2023 میں شدید دوبارہ قیمت کا عمل جب مارکیٹ نے فیڈ کے "ہم افراط زر پر غلط تھے" لمحے سے پہلے ہی آگے بڑھنا شروع کر دیا۔
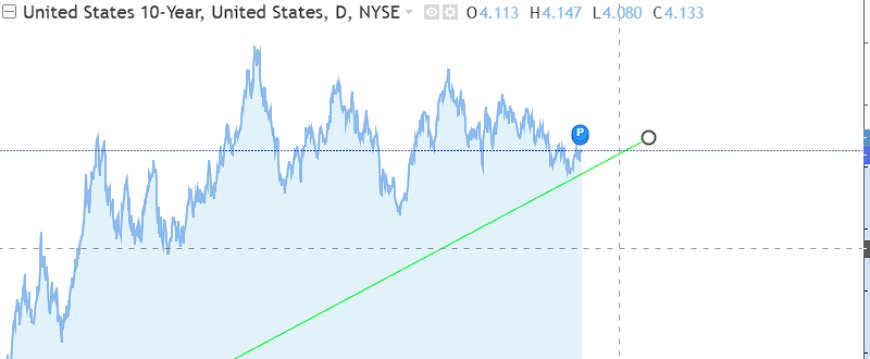
اب حالیہ عمل پر زوم کریں۔ اس عروج کے بعد، 10 سالہ نے ایک بے قابو اوپر کی طرف جھکاؤ کی طرح برتاؤ کرنا بند کر دیا اور ایسا لگتا ہے جیسے یہ خلا میں ایک نقطے کے گرد گھوم رہا ہے۔ اس نقطے کو 3–4% کہہ لیں۔ جب ہم 4% سے زیادہ معنی خیز ہو جاتے ہیں، تو چیزیں ٹوٹنا شروع ہو جاتی ہیں۔ جب ہم 3% سے کم معنی خیز ہو جاتے ہیں، تو مارکیٹ اس پر یقین نہیں کرتی — بیچنے والے آ جاتے ہیں، اور منحنی خطوط دوبارہ سست ہو جاتی ہے۔
دوسرے الفاظ میں: بانڈ مارکیٹ اس طرح تجارت کر رہی ہے جیسے طویل شرحوں کے لیے ایک نیوٹرل گریویٹی زون ہو، اور ہم اس سائیکل کے بہتر حصے کے لیے اس کے گرد جھول رہے ہیں۔
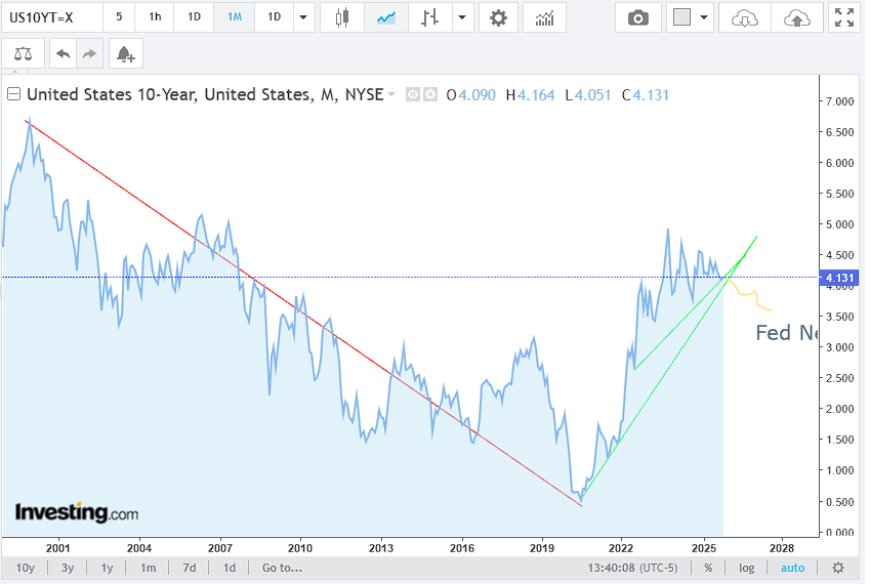
3–4% نیوٹرل ریٹ کی طرف پیچھے ہٹنا
میں ان تعلیمی R* ماڈلز میں دلچسپی نہیں رکھتا جو ہر سہ ماہی میں نظر ثانی کی جاتی ہیں۔ میں اس قیمت میں دلچسپی رکھتا ہوں جو واقعی $38 ٹریلین وفاقی قرض کے ساتھ مارکیٹ کو صاف کرتی ہے اور ایک اور ٹریلین سے زیادہ نئے سالانہ سود کے اخراجات ہماری طرف بڑھ رہے ہیں۔ وہ نیوٹرل نصابی ورژن سے مختلف ہے۔
یہاں اس کے بارے میں سوچنے کا ایک سادہ طریقہ ہے:
- اس ماحول میں 10 سالہ پر ~3% سے کم، آپ بنیادی طور پر یا تو ایک بہت سخت لینڈنگ یا کچھ قسم کی واضح ییلڈ مینجمنٹ کی قیمت لگا رہے ہیں۔ جب کہ نامیاتی ترقی اب بھی مثبت ہے اور مالیاتی پالیسی اب بھی نرم ہے، یہ بغیر کسی بڑے حادثے کے برقرار رکھنا مشکل ہے۔
- ~4% سے اوپر، آپ ہر چیز پر دباؤ ڈالنا شروع کر دیتے ہیں جو سستے پیسے پر دوبارہ تعمیر کی گئی ہے: CRE، رہائش، چھوٹے کاروبار کا کریڈٹ، زومبی کارپوریشنز، اور وفاقی سود کا بل خود۔ آپ وہاں کچھ وقت بیٹھ سکتے ہیں، لیکن جتنا زیادہ آپ وہاں رہیں گے، اتنی ہی چیزیں ٹوٹیں گی۔
- درمیان میں — وہ 3–4% کوریڈور — نظام "کم سے کم برا" محسوس کرتا ہے۔ قرض مہنگا ہے لیکن مہلک نہیں، اور فیڈ اپنے آپ کو بتا سکتا ہے کہ یہ پابند ہے بغیر واقعی ٹریژری مارکیٹ کو پھاڑنے کے۔
وہ درمیانی زون ہے جہاں حقیقی دنیا کا نیوٹرل رہتا ہے: وہ سطح جہاں آپ نہ تو تحریک دے رہے ہیں، نہ ہی مکمل طور پر کچل رہے ہیں، اور ہر چند ماہ بعد ہنگامی مداخلت کرنے پر مجبور نہیں ہو رہے ہیں۔ یہ چارٹ اس سطح کے گرد کھینچنے کی بصری ثبوت ہے۔
فیڈ ایک پیچھے رہ جانے والا اشارہ ہے، دوبارہ
اب اس چارٹ پر فیڈ کو شامل کریں۔ 10 سالہ نے 2022 کے اوائل میں پھٹنا شروع کیا پہلے کہ فیڈ سنجیدہ ہوا۔ افراط زر پہلے ہی "عارضی" میم کی حیثیت سے "اوہ نہیں، یہ حقیقی ہے" میں تبدیل ہو چکا تھا، اور مارکیٹ نے طویل شرحوں کو شدید طور پر اوپر کی طرف دوبارہ قیمت دی جبکہ پالیسی اب بھی تقریباً صفر کے قریب تھی۔
پھر ہمیں عام پیٹرن ملا:
- دیر سے اضافہ: فیڈ آخر کار حرکت میں آیا، کوشش کرتے ہوئے کہ مارکیٹ پہلے ہی منحنی خطوط کو کہاں لے جا چکی ہے۔
- زیادہ قیام: انہوں نے تقریباً دو اور آدھ سے تین سال تک پالیسی کی شرح کو سخت سطحوں پر برقرار رکھا جہاں 10 سالہ سیٹل ہونے کی کوشش کر رہا تھا۔
- دیر سے نرمی: جب تک کہ ڈیٹا اور فنڈنگ مارکیٹوں نے پہلے کٹوتیوں کو مجبور کیا، دباؤ پہلے ہی کریڈٹ، رہائش کی تبدیلی، اور بینک کی فنڈنگ میں نظر آ رہا تھا۔
اسکرین پر، آپ واقعی دیکھ سکتے ہیں کہ پالیسی کی شرح اور سامنے کا حصہ اس 3–4% نیوٹرل زون کے اوپر پارک کیا ہوا ہے، جبکہ 10 سالہ اس کی طرف واپس آتا رہتا ہے۔ فیڈ یہاں سائیکل کی قیادت نہیں کر رہا۔ یہ اس کا جواب دے رہا ہے۔
کیوں مارکیٹ "نارمل" کٹوتی کے چکر کی قیمت نہیں لگائے گی
ماضی کے چکروں میں، جب فیڈ نے کٹوتی شروع کی، تو منحنی خطوط بل اسٹیپیننگ کر گیا اور طویل آخر اکثر نرم لینڈنگ یا مکمل کساد بازاری کی توقع میں نیچے ٹوٹ جاتا۔ اس بار، مارکیٹ اس صاف کہانی کی قیمت لگانے سے انکار کر رہی ہے۔
کیوں؟ کیونکہ "نارمل" کٹوتی کا چکر یہ فرض کرتا ہے:
- ایسے قرض کی سطحیں جو کم ییلڈز کو سنبھال سکیں بغیر کہ اجراء پھٹ جائے۔
- بڑے پیمانے پر مستقل رول اوورز اور ریفنڈنگ کی کوئی ساختی ضرورت نہیں۔
- ایک مرکزی بینک جو اپنی بیلنس شیٹ کو سکڑ سکتا ہے بغیر کہ فوری طور پر ریزرو کی کمی اور ریپو دباؤ کا سامنا کرنا پڑے۔
اب ان میں سے کوئی بھی شرط سچ نہیں رہی۔ امریکہ کا قرض تقریباً $38 ٹریلین ہے اور تیزی سے بڑھ رہا ہے، سود کے اخراجات اگلے دہائی میں زیادہ تر اختیاری خرچوں سے زیادہ ہونے والے ہیں۔ اگر طویل مدتی شرحوں کو تیزی سے کم کیا جائے جبکہ طویل مدتی کو گرنے دیا جائے تو یہ نظام میں مزید لیوریج ڈال دے گا جب عوامی بیلنس شیٹ اپنی حد تک پہنچ چکی ہو۔
تو بانڈ مارکیٹ بنیادی طور پر یہ کہہ رہی ہے: “یقیناً، آپ کٹوتی کر سکتے ہیں۔ لیکن اگر آپ چاہتے ہیں کہ 10 سالہ بڑی طرح آپ کے ساتھ نیچے آئے، تو آپ کو اس کا انتظام کرنا ہوگا۔ واضح طور پر یا غیر واضح طور پر۔”
TGA اور آنے والا لیکویڈیٹی محور
اب خزانہ عمومی اکاؤنٹ کو شامل کریں — حکومت کا چیکنگ اکاؤنٹ فیڈ میں۔ 2025 کے آخر تک، TGA تقریباً $900–1,000 بلین کے ارد گرد گھوم رہا ہے، حالیہ پرنٹس اس رینج کے اوپر کے قریب ہیں
یہ کوئی حادثہ نہیں ہے۔ اتنی بڑی نقد بیلنس خزانہ اور فیڈ کو یہ موقع فراہم کرتی ہے کہ:
- قرض کی حد کے ڈرامے اور فنڈنگ کی رکاوٹوں کو بغیر کسی رکاوٹ کے برداشت کریں۔
- خاص میچورٹیز میں دباؤ کم کرنے کے لیے نیلامی کے سائز اور میعادوں کو حکمت عملی سے ایڈجسٹ کریں۔
- خاموشی سے، فیڈ کے بیلنس شیٹ کی کمی کو روکنے کے فیصلے کے ساتھ ہم آہنگی کریں اور آخر کار ذخائر کو مستحکم یا دوبارہ بڑھائیں۔
دوسرے الفاظ میں، TGA تقریباً ایک ٹریلین ڈالر پر بیٹھا ہے اس کی ایک وجہ ہے۔ یہ صرف "احتیاط" نہیں ہے۔ یہ اختیاری ہے — جب طویل مدتی کہانی کے خلاف مزاحمت کرتا ہے تو مالی اور مانیٹری ٹولز کو ملا کر استعمال کرنے کی صلاحیت۔
ییلڈ کرو کنٹرول بغیر اس کا نام لیے
میں یہ نہیں کہہ رہا کہ ہم کل جاگیں گے اور 10 سالہ پر جاپان کے طرز کا سخت کیپ ہوگا۔ لیکن ہم پہلے ہی خاموش ییلڈ مینجمنٹ کے تعمیراتی بلاکس دیکھ رہے ہیں:
- QT کا اختتام: فیڈ اپنے بیلنس شیٹ کو سکڑنے سے روکنے اور پختہ ہونے والے ٹریژریز کو دوبارہ سرمایہ کاری کرنے کے لیے تیار ہے، خاص طور پر چھوٹی میعادوں میں، طویل بانڈز پر کچھ دباؤ کم کرنے کے لیے۔
- بل ہیوی اجراء: خزانہ جب پچھلے حصے میں دباؤ میں آتا ہے تو بلز کی طرف قرض لینے کی سمت تبدیل کر سکتا ہے، بغیر "کنٹرول" کہے فنڈنگ کے دباؤ کو ہموار کرتا ہے۔
- اسٹینڈنگ ریپو سہولیات: اعلی اور مستقل استعمال پہلے ہی اس بات کا اشارہ ہے کہ فیڈ بالواسطہ طور پر اس وقت جب منی مارکیٹس سخت ہو جاتی ہیں تو ضمانت کی قیمتوں کی حمایت کر رہا ہے۔
مل کر، یہ عملی طور پر ییلڈ کرو کنٹرول ہے، لیکن برانڈنگ میں نہیں. مقصد سادہ ہے: طویل مدتی کو اوپر جانے سے روکنا (جو مالیاتی حسابات کو برباد کر دے گا) بغیر اس کے کہ یہ اس طرح گر جائے کہ "کساد بازاری" کی چیخ مارتا ہے اور ایک اور لیوریج بوم کو متحرک کرتا ہے۔ ایک بار پھر، آپ اس 3–4% کشش ثقل کے زون میں واپس آ جاتے ہیں۔
یہ رہائش، AI کیپیکس، اور خطرے کے اثاثوں کے لیے کیا معنی رکھتا ہے
اگر حقیقی نیوٹرل زون 10 سالہ پر 3–4% ہے، تو یہ اس پر ہر چیز کے لیے کھیل کے میدان کو مرتب کرتا ہے:
- رہائش: رہن 2–3% کے خیالی دنیا میں دوبارہ جانے کا امکان نہیں ہے بغیر کسی واضح بحران اور ہنگامی خریداری کے۔ لیکن اس کا مطلب یہ بھی ہے کہ نظام 8%+ رہن کو طویل عرصے تک برداشت نہیں کر سکتا بغیر رہن کی ضبطی اور ترک کرنے کے مسائل پھیلنے کے۔ آپ کو ایک پیسنے والا پلیٹاؤ ملتا ہے — نہ تو صاف گرنا، نہ ہی نیا بوم۔
- AI اور توانائی کی کیپیکس: حکومت اور بڑی کمپنیوں کو ڈیٹا سینٹرز، گرڈز، اور پیداوار کی تعمیر کے لیے قابل پیش گوئی طویل مدتی فنڈنگ کی ضرورت ہے۔ ایک نیم پنڈ طویل مدتی مؤثر طور پر صنعتی پالیسی ہے: یہ AI–توانائی کی تعمیر کو مالیاتی بناتا ہے۔
- ایکوئٹیز اور "خطرہ": اگر مارکیٹ یقین رکھتی ہے کہ طویل مدتی غیر سرکاری طور پر 3–4% چینل میں منظم ہے، تو ایکوئٹی رسک پریمیم اس لنگر سے متعین ہوتا ہے۔ ہر بار جب پیداوار بڑھنے کی دھمکی دیتی ہے، ملٹی پل سکڑتے ہیں۔ ہر بار جب وہ نیوٹرل کی طرف واپس آتے ہیں، AI اور ترقی کی کہانیاں دوبارہ زیادہ قیمت پر لگتی ہیں۔
ان میں سے کوئی بھی پرانے چکروں کی طرح نہیں لگتا جن میں صاف چوٹیوں اور گہرائیوں ہیں۔ یہ زیادہ ایک منظم راہداری کی طرح لگتا ہے، جس میں 10 سالہ کو درمیان میں ڈھیلا پنڈ کیا گیا ہے جبکہ باقی سب کو اس کے ارد گرد ایڈجسٹ کرنا پڑتا ہے۔
اہم نکات
- 10 سالہ کا چارٹ 2022 سے ایسا برتاؤ کرتا ہے جیسے ایک 3–4% نیوٹرل کشش ثقل زون ہو — ایک سطح جس پر مارکیٹ بار بار واپس آتی ہے۔
- فیڈ اوپر جانے میں اور نیچے جانے میں دیر کر رہا ہے، اس زون کے اوپر تقریباً 2.5–3 سال تک پالیسی کو برقرار رکھتے ہوئے جبکہ طویل مدتی معمول پر آنے کی کوشش کر رہا ہے۔
- جب قرض تقریباً $38T کے قریب ہے اور سود کے اخراجات پھٹ رہے ہیں، تو "معمول" کی گہری کٹوتی کا چکر حقیقت کے ساتھ ہم آہنگ کرنا مشکل ہے جب تک کہ آپ کسی قسم کی ییلڈ مینجمنٹ کا فرض نہ کریں۔
- ایک ٹریلین ڈالر کے قریب TGA بے ترتیب نہیں ہے — یہ پالیسی سازوں کو نقد اور لچک فراہم کرتا ہے تاکہ جب مارکیٹیں حدود کو جانچیں تو منحنی خطوط کو ہموار کر سکیں۔
- ہم De Facto ییلڈ کرو کنٹرول کی طرف بڑھ رہے ہیں — نہ تو سخت کیپ کے ساتھ، بلکہ اس نیوٹرل بینڈ کے گرد نرم راہداری کے ساتھ۔
- رہائش، AI بنیادی ڈھانچے، اور خطرے کے اثاثوں کے لیے، یہ راہداری نیا آپریٹنگ سسٹم ہے: نہ تو اتنا کم کہ سب کچھ کا بلبلہ دوبارہ شروع ہو جائے، نہ ہی اتنا زیادہ کہ قرض کا ٹاور دھماکہ کرے، بس اتنا تنگ کہ مشین کو آگے بڑھنے میں مدد ملے۔
آپ کو یہ اندازہ لگانے کی ضرورت نہیں ہے کہ نیوٹرل کہاں ہے۔ مارکیٹ کئی سالوں سے اس کے ارد گرد تجارت کر رہی ہے۔ اب حقیقی سوال یہ ہے کہ پالیسی ساز کتنی دیر تک یہ ظاہر کر سکتے ہیں کہ وہ اس پر کنٹرول میں ہیں۔
Article overview
10 سالہ ٹریژری 2022 سے ایک پوشیدہ 3–4% نیوٹرل زون کے گرد جھول رہی ہے، جو اس حقیقی توازن کی شرح کو ظاہر کرتی ہے جسے فیڈ مسلسل نظر انداز کر رہا ہے۔ یہ مضمون وضاحت کرتا ہے کہ طویل مدتی شرحیں کیوں گرنے سے انکار کر رہی ہیں، مارکیٹ روایتی شرحوں میں کمی پر کیوں اعتماد نہیں کر رہی، ٹریژری کے ٹریلین ڈالر کے ٹی جی اے کا اس منظرنامے میں کیا کردار ہے، اور خاموش پیداوار کی منحنی خطوط کی انتظامیہ کیوں امریکہ کی مالیاتی پالیسی کا نیا آپریٹنگ سسٹم بنتی جا رہی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیڈ نے 5% 10 سالہ میں اضافہ کیا: کیوں اگلا لیکویڈیٹی سائیکل تیزی سے آ سکتا ہے
فیڈرل ریزرو نے فیڈرل فنڈز کا ہدف 3.75%–4.00% تک بڑھا دیا ہے جبکہ 10 سالہ ٹریژری 5.01% پر بند ہوئی، 30 سالہ 5.35% پر، اور حقیقی 30 سالہ 3.09…
8 shared topics, same research avenue.
QE 2026، مرحلہ دو: جب طویل مدت دورانیے کے کنٹرول کو مجبور کرتی ہے
فیڈ نے پہلے ہی کیو ٹی ختم کر دیا ہے اور بل پر مرکوز ریزرو انتظامی خریداریوں کے ذریعے خزانہ کی ہولڈنگز کو بڑھایا ہے، لیکن اس نے ریزرو کی تہہ…
6 shared topics.
ین کا پوشیدہ بیک اسٹاپ: فیمہ، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال ن…
5 shared topics, same research avenue.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
6 shared topics.
جی ڈی پی 1.5% کی رفتار سے سست ہوا—لیکن امریکی معیشت اس طرح کمزور نہیں ہوئی جیسا کہ سرخی میں اشارہ دیا گیا ہے۔
حقیقی جی ڈی پی کی شرح نمو Q2 2026 میں 1.5% سالانہ کی رفتار سے سست ہو گئی، لیکن نجی گھریلو معیشت 3.9% کی رفتار سے تیز ہو گئی جبکہ نامیاتی جی…
5 shared topics.
میکڈونلڈز نے قیمت واپس نہیں لائی کیونکہ یہ یادگار محسوس ہوتی تھی۔ اس نے یہ اس لیے کیا کیونکہ نظام طلب میں کمی دیکھ رہا ہے۔
مکڈونلڈز کے نئے 3 ڈالر سے کم مینو کا پیٹرن نیکسس تجزیہ صارفین کے دباؤ، فرنچائز کی معیشت، رئیل اسٹیٹ کنٹرول، تیز آرام دہ دباؤ، اور طلب کی تب…
4 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.