

شرحیں اور پیداواریں (📉📈)
سود کی شرح کے رجحانات، پیداوار کی منحنی خطوط، حقیقی شرحیں، دورانیے کا دباؤ، اور خزانہ مارکیٹ کا ڈھانچہ۔
Theses, forecasts, models, and paths
No published research objects yet
This topic is ready for editors to connect a thesis, forecast, model, or research path.
Latest articles
 Article · primary
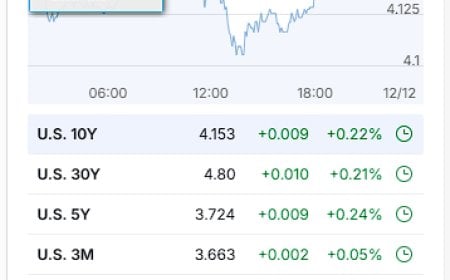
مارکیٹ کا خلاصہ – 11 دسمبر 2025: کٹ کے بعد کی تیزی، اوریکل کا دھچکا، اور ایک ضدی فرنٹ اینڈ
ڈیلی پیٹرن نیکسس مارکیٹ کا خلاصہ 11 دسمبر 2025: فیڈ کے پہلے اثاثہ خریداری کے اقدام کے بعد انڈیکس میں اضافہ، اوریکل کا AI خرچ کا دھچکا، شرح منحنی خطوط میں تناؤ، سونے کی کمزوری، اور زیادہ تر سائیڈ ویز کرپٹو۔
Published Dec 11, 2025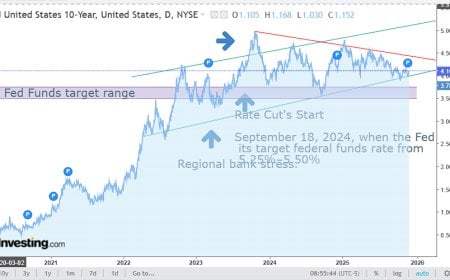 Article · primary
10 سالہ غلط رویہ نہیں دکھا رہا — یہ نظام کو خبردار کر رہا ہے کہ یہ لیکویڈیٹی سے باہر ہے۔
امریکی 10 سالہ پیداوار شرح میں کمی کی طرف بڑھ رہی ہے — نہ کہ اس وجہ سے کہ مارکیٹ غیر منطقی ہے، بلکہ اس وجہ سے کہ مالیاتی نظام لیکویڈیٹی کی بنیاد پر کام کر رہا ہے۔ یہ مضمون وضاحت کرتا ہے کہ علاقائی بینکوں کی ناکامیاں، کیو ٹی کی تھکن، اور 18 ستمبر 2024 کی شرح میں کمی کا موڑ کس طرح اس وڈج پیٹرن کو تخلیق کرتا ہے جو اب اگلے بڑے نظام کی تبدیلی کا اشارہ دے رہا ہے۔
Published Dec 2, 2025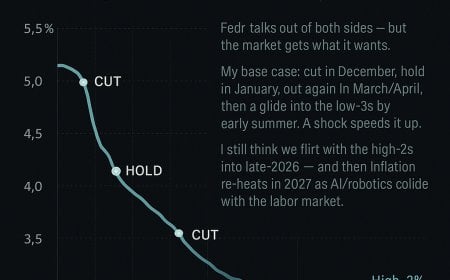 Article · primary
فیڈ کی کٹوتیاں، پھر برقرار رکھنا: مارکیٹ کی طرف سے اشارہ کردہ راستہ 3.00–3.25% تک وسط 2026 تک
یہ منحنی اور فیڈ واچ کے امکانات دسمبر میں کٹوتی، جنوری میں ایک مختصر وقفہ، اور بہار میں مزید نرمی کی طرف اشارہ کرتے ہیں—جو ممکنہ طور پر ہدف کی حد کو 2026 کے وسط تک تقریباً 3.00–3.25% کے قریب لے آئے گا۔ میں تیز کرنے والے عوامل، خطرات، اور یہ کیوں کہ 2027 میں مہنگائی دوبارہ بڑھ سکتی ہے جب AI/روبوٹکس کی ترقی ہو رہی ہو، کی وضاحت کرتا ہوں۔
Published Nov 7, 2025 Article · primary
خزانہ نے بس اپنی حد کھینچ لی ہے — اور یہ 10 سال پر ہے
امریکی خزانہ نے ابھی تک کا سب سے واضح اشارہ دیا ہے: 10 سالہ پیداوار ریت کی لکیر ہے۔ یہ صرف ایک اور بانڈ مارکیٹ کی اتار چڑھاؤ نہیں ہے — یہ مالی استحکام اور حکومت کی مالیاتی صلاحیت کا ایک ساختی دفاع ہے۔ جب پیداوار اہم سطحوں کے قریب پہنچتی ہے، تو پالیسی کی طاقت بھی اس کے ساتھ آتی ہے۔ غیر فعال مارکیٹوں کا دور ختم ہو چکا ہے — اور بانڈ مارکیٹ اب میدان جنگ ہے۔
Published Nov 5, 2025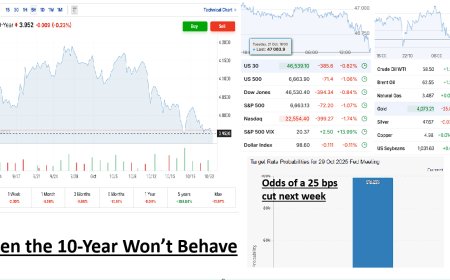 Article · primary
جب 10 سالہ بانڈ درست نہیں ہوتا: مارکیٹیں اور سونا کیوں گرے حالانکہ کٹوتی قریب ہے
اسٹاک اور سونے نے پیچھے ہٹنا شروع کر دیا حالانکہ فیڈ کی شرح میں کٹوتی کی توقعات عام تھیں۔ یہاں یہ ہے کہ 10 سالہ، آمدنی کے سرخیوں، ڈالر کی طاقت، اور منافع کی واپسی نے آج کی مارکیٹ کو کس طرح متاثر کیا۔
Published Oct 22, 2025 Article · primary
مالیاتی غلبہ اور چپکنے والا مدت پریمیم: کیوں طویل شرحیں فیڈ کی اطاعت نہیں کریں گی
سب لوگ شرحوں میں کمی کا انتظار کر رہے ہیں تاکہ رہن، کیپ ریٹس، اور خطرے والے اثاثوں میں راحت مل سکے۔ لیکن جب مالیاتی غلبہ قائم ہوتا ہے تو طویل مدتی شرحوں کو پالیسی کی شرح کی پرواہ نہیں ہوتی۔ یہ طویل وضاحتی مضمون چپکنے والی طویل شرحوں کے پیچھے کے میکانکس کی وضاحت کرتا ہے: نیٹ ٹریژری کی فراہمی، خریداروں کی بنیاد کی تبدیلی، مدت کی پریمیم کی دوبارہ قیمت، اور مارکیٹ کی گہرائی میں کمی۔ اگر آپ یہ سمجھنا چاہتے ہیں کہ "کمی" کا مطلب "سستا پیسہ" کیوں نہیں ہو سکتا، تو یہاں سے شروع کریں۔
Published Oct 18, 2025