
نقصان کبھی ختم نہیں ہوتا: کس طرح سالانہ کمی $78.8 ٹریلین وفاقی قرض کا بوجھ بناتی ہے
زیادہ تر لوگ "کمی" اور "قرض" کو ایسے استعمال کرتے ہیں جیسے ان کا مطلب ایک ہی ہو۔ ایسا نہیں ہے۔ یہ رپورٹ دو Pattern Nexus انفографکس اور سرکاری CBO اور خزانہ کے ڈیٹا کا استعمال کرتی ہے تاکہ 2020 سے 20…
 Pattern Nexus Premium Research
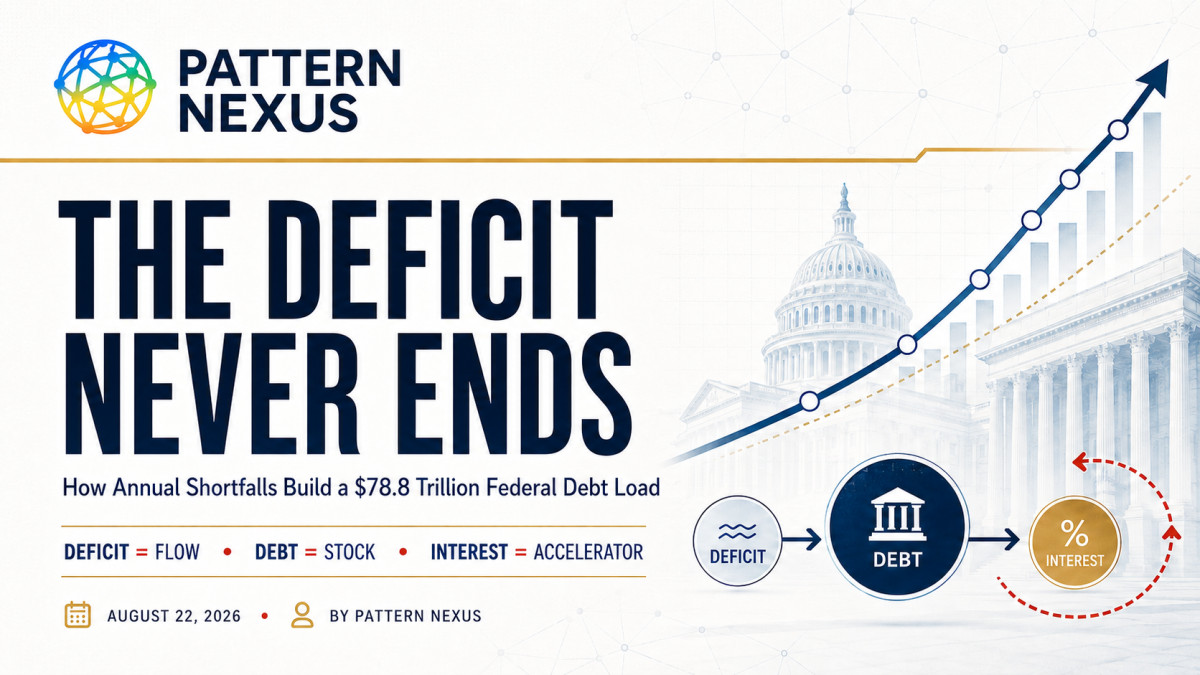
خسارہ کبھی ختم نہیں ہوتا: کس طرح سالانہ کمیوں نے 78.8 ٹریلین ڈالر کا وفاقی قرض بوجھ بنایا
زیادہ تر لوگ قومی قرض کے بارے میں بحث کرتے ہیں بغیر حساب کتاب کو سمجھے۔ خسارہ اس سال پیدا ہونے والا سوراخ ہے۔ قرض وہ جمع شدہ اسٹاک ہے جو مالیاتی سوراخوں کی صورت میں ابھی بھی باقی ہے۔ موجودہ قانون کی بنیاد کے تحت، ٹریلین ڈالر کی کمی 2040 تک جاری رہتی ہے، مجموعی وفاقی قرض 2020 کی سطح سے تقریباً تین گنا ہو جاتا ہے، اور سود تیز کرنے والا بن جاتا ہے۔
خسارہ بہاؤ ہے۔ قرض اسٹاک ہے۔ سود انہیں جوڑتا ہے۔
- صحیح الفاظ استعمال کریں۔ یہ وفاقی بجٹ خسارہ ہے، "فیڈ خسارہ" نہیں۔ فیڈرل ریزرو وفاقی بجٹ نہیں لکھتا؛ کانگریس اور ایگزیکٹو شاخ ٹیکس اور خرچ کا تعین کرتی ہیں۔
- سالانہ خسارہ کبھی بھی بنیاد میں غائب نہیں ہوتا۔ یہ 2020 میں وبائی عروج سے 3.13 ٹریلین ڈالر سے 2022 میں 1.38 ٹریلین ڈالر تک گرتا ہے، پھر دوبارہ بڑھتا ہے۔ سی بی او کا تازہ ترین تخمینہ مالی سال 2026 کے لیے تقریباً 2.1 ٹریلین ڈالر ہے، اور طویل مدتی راستہ 2040 میں تقریباً 3.76 ٹریلین ڈالر کی نشاندہی کرتا ہے۔[4][5][7]
- کل وفاقی قرض مرکب ہوتا ہے۔ خزانے کا مالی سال کے آخر میں کل قرض 2020 میں 26.95 ٹریلین ڈالر سے بڑھ کر 2025 میں 37.64 ٹریلین ڈالر ہو گیا اور اگست 2026 میں 40 ٹریلین ڈالر سے تجاوز کر گیا۔ سی بی او کی بنیاد پر مجموعی قرض کا راستہ 2040 میں تقریباً 78.8 ٹریلین ڈالر تک پہنچتا ہے۔[9][10]
- 2040 کا اعداد و شمار صرف ایک بڑا عدد نہیں ہے۔ یہ مجموعی قرض کے پیمانے پر متوقع جی ڈی پی کا تقریباً 145.5% کے برابر ہے، لہذا مخرج اتنی تیزی سے نہیں بڑھتا کہ موجودہ قانون کے تحت تناسب کو مستحکم کر سکے۔[5][6]
- سود ساختی تیز کرنے والا ہے۔ سی بی او کی فروری کی بنیاد نے 2026 میں خالص وفاقی سود کی ادائیگیوں کو 1.039 ٹریلین ڈالر اور 2036 میں 2.144 ٹریلین ڈالر پر رکھا، جو جی ڈی پی کے 3.3% سے بڑھ کر 4.6% ہو رہا ہے۔ مالی سال 2026 کے پہلے دس مہینوں میں، خالص سود پہلے ہی پچھلے سال کے مقابلے میں 117 بلین ڈالر، یا 14% بڑھ چکا تھا۔[4][7]
- بنیاد پہلے ہی حرکت میں ہے۔ سی بی او کا مکمل سال 2026 کا خسارہ تخمینہ فروری اور جولائی کے درمیان تقریباً 200 بلین ڈالر بڑھ گیا، جو کہ تقریباً 1.9 ٹریلین ڈالر سے 2.1 ٹریلین ڈالر تک پہنچ گیا۔ ایک بنیاد موجودہ قانون کا معیار ہے، وعدہ نہیں۔[7]
- ان چارٹس میں کوئی جادوئی دیوالیہ تاریخ نہیں ہے۔ ریاستہائے متحدہ ایک ایسی کرنسی میں قرض جاری کرتا ہے جو وہ خود بناتا ہے۔ عملی پابندی سود کی لاگت، افراط زر کی توقعات، نیلامی کی طلب، مدت کا پریمیم، کرنسی پر اعتماد، ہجوم کو باہر نکالنا اور پیداوار کو کم کرنے کے لیے سیاسی دباؤ کے ذریعے ظاہر ہوتی ہے۔
- طویل مدت ریفری ہے۔ فیڈ رات بھر کی پالیسی کی شرح کو کنٹرول کرتا ہے۔ یہ خود بخود 10 سالہ یا 30 سالہ ٹریژری کی پیداوار کو کنٹرول نہیں کرتا۔ مستقل جاری کردہ قرض طویل شرحوں کو بلند رکھ سکتا ہے یہاں تک کہ نرمی کے دور میں بھی۔[1][2][3]
اسے "فیڈ خسارہ" نہ کہیں۔ فیڈرل ریزرو مرکزی بینک ہے۔ وفاقی خسارہ وفاقی اخراجات اور آمدنی کے درمیان سالانہ فرق ہے۔ ٹریژری اس فرق کو قرض جاری کرکے پورا کرتا ہے۔ یہ ادارے آپس میں جڑے ہوئے ہیں، لیکن یہ ایک ہی بیلنس شیٹ نہیں ہیں اور نہ ہی ایک ہی فیصلہ سازی کا عمل ہے۔
وبا کی چڑھائی مرکزی کہانی نہیں ہے۔ توازن کی طرف واپس نہ لوٹنے کی ناکامی ہے۔
لوگ خسارہ اور قرض کو ایسے استعمال کرتے ہیں جیسے یہ ایک ہی نمبر کے دو نام ہیں۔ یہ نہیں ہیں۔ یہ الجھن میکانزم کو چھپاتی ہے۔
خسارہ ایک سالانہ بہاؤ ہے۔ اگر حکومت 5 ٹریلین ڈالر جمع کرتی ہے اور 7 ٹریلین ڈالر خرچ کرتی ہے، تو اس سال 2 ٹریلین ڈالر کا خسارہ پیدا ہوتا ہے۔ ٹریژری اس فرق کو پورا کرتا ہے۔ قرض وہ جمع شدہ اسٹاک ہے جو ان فرقوں کو پورا کرنے کے کئی سالوں کے بعد باقی رہتا ہے، ساتھ ہی دیگر مالیاتی ایڈجسٹمنٹ بھی۔ 2 ٹریلین ڈالر کا خسارہ یہ نہیں کہتا کہ قرض 2 ٹریلین ڈالر ہے۔ اس کا مطلب یہ ہے کہ پہلے سے ہی بہت بڑا قرض کا اسٹاک عام طور پر تقریباً 2 ٹریلین ڈالر کے خالص قرض لینے کے دباؤ کو جذب کرنا پڑتا ہے۔
پھر دوسرے درجے کا اثر شروع ہوتا ہے۔ ہر نئی ٹریژری سیکیورٹی کے ساتھ ایک سود کی لاگت ہوتی ہے۔ جیسے جیسے پرانا کم کوپن والا قرض پختہ ہوتا ہے اور دوبارہ مالیات کیا جاتا ہے، پورے اسٹاک پر اوسط شرح میں اضافہ ہو سکتا ہے۔ سود کی ادائیگیاں اگلے خسارے کو بڑھاتی ہیں۔ وہ بڑا خسارہ مزید قرض کی ضرورت ہوتی ہے۔ قرض مزید سود پیدا کرتا ہے۔ یہ لوپ پراسرار نہیں ہے؛ یہ حساب ہے۔
مالیاتی ریچٹ: بنیادی خسارہ + خالص سود = کل خسارہ؛ کل خسارہ + مالیاتی ایڈجسٹمنٹ = اضافی قرض؛ اضافی قرض × مستقبل کی مؤثر سود کی شرح = مزید مستقبل کی سود۔
2020 کا خسارہ ایک ہنگامی نمبر تھا۔ اہم حقیقت یہ ہے کہ ہنگامی اخراجات کے ختم ہونے کے بعد کیا ہوا: خسارہ کم ہوا، لیکن یہ صفر کے قریب نہیں آیا۔ یہ ٹریلین میں ماپی جانے والے ساختی دائرے میں واپس آ گیا۔ CBO کے موجودہ قانون کے راستے کے تحت، یہ پھر 2030 کی دہائی کے دوران دوبارہ چڑھنا شروع ہوتا ہے۔
اسی لیے 2040 کا قرض کا اعداد و شمار اہم ہے۔ مجموعی وفاقی قرض 2020 میں 26.95 ٹریلین ڈالر سے بڑھ کر تقریباً 78.8 ٹریلین ڈالر تک پہنچ جاتا ہے، جو کہ تقریباً 51.9 ٹریلین ڈالر کا اضافہ ہے، یا 192%۔ اسٹاک دو دہائیوں میں تقریباً تین گنا ہو جاتا ہے حالانکہ معیشت بڑھتی رہتی ہے۔
یہ ہمیں بحران کی درست تاریخ نہیں بتاتا۔ یہ ہمیں بتاتا ہے کہ دباؤ کہاں ظاہر ہونا چاہیے: ٹیکس، اخراجات، افراط زر، طویل مدتی پیداوار، مالیاتی جبر، مرکزی بینک کی حمایت، مالیاتی لچک میں کمی، یا ان سب کا کوئی مجموعہ۔
چار نمبر جو لوگ آپس میں ملا دیتے ہیں
آپ مالیاتی راستے کو نہیں سمجھ سکتے جب تک کہ الفاظ صاف نہ ہوں۔ عوامی بحث باقاعدگی سے سالانہ خساروں، عوام کے پاس موجود قرض، مجموعی قرض اور فیڈرل ریزرو کے بیلنس شیٹ کے درمیان چھلانگ لگاتی ہے۔ یہ اقدامات مختلف سوالات کے جوابات دیتے ہیں۔
| پیمائش | فلو یا اسٹاک؟ | اس کا کیا مطلب ہے | یہ کیوں اہم ہے |
|---|---|---|---|
| وفاقی بجٹ خسارہ | سالانہ فلو | ایک مالی سال کے دوران اخراجات منفی آمدنی۔ | اس سال پیدا ہونے والے نئے مالیاتی خلا کا اندازہ لگاتا ہے۔ |
| عوام کے پاس موجود قرض | جمع شدہ اسٹاک | خزانے کا قرض جو وفاقی حکومت کے اکاؤنٹس کے باہر موجود ہے، بشمول سرمایہ کار، بینک، فنڈز، فیڈرل ریزرو اور غیر ملکی ہولڈرز۔ | نجی اور غیر ملکی بیلنس شیٹس پر وفاقی دعوے کا بہترین پیمانہ۔ |
| مجموعی وفاقی قرض / کل عوامی قرض جو باقی ہے | جمع شدہ اسٹاک | عوام کے پاس موجود قرض کے ساتھ ساتھ وفاقی ٹرسٹ فنڈ اکاؤنٹس جیسے اندرونی حکومت کی ہولڈنگز۔ | یہ دوسرا انفографک میں استعمال ہونے والا وسیع کل قرض کا تصور ہے۔ |
| فیڈرل ریزرو بیلنس شیٹ | مرکزی بینک کا اسٹاک | مرکزی بینک کے اثاثے اور واجبات، بشمول خزانے کی سیکیورٹیز، ریزرو اور کرنسی۔ | یہ وفاقی قرض کے ہولڈر اور دورانیے کی ساخت کو تبدیل کر سکتا ہے؛ یہ خزانے کی ذمہ داری کو ختم نہیں کرتا۔ |
CBO عام طور پر عوام کے پاس موجود قرض پر زور دیتا ہے کیونکہ یہ وفاقی قرض لینے کا ایک صاف پیمانہ ہے جو اندرونی حکومت کے اکاؤنٹس کے باہر جذب ہونا ضروری ہے۔ یہ رپورٹ مجموعی یا کل قرض کا استعمال کرتی ہے کیونکہ یہی سوال ہے جس کا جواب چارٹ دے رہا ہے۔ سی بی او کی فروری کی بنیادی لائن نے 2036 میں عوام کے پاس موجود قرض کو 56.15 ٹریلین ڈالر، یا جی ڈی پی کا 120.2% پیش کیا، جبکہ مجموعی قرض 63.69 ٹریلین ڈالر تھا۔[4]
وفاقی خسارے کا راستہ، 2020–2040
پہلا چارٹ سالانہ بہاؤ کو دکھاتا ہے۔ 2020 اور 2021 کے خسارے میں وبائی دور کی ہنگامی پالیسی کا غلبہ تھا۔ پھر 2022 میں خسارہ تیزی سے کم ہوا جب عارضی پروگرام ختم ہوئے اور آمدنی میں اضافہ ہوا۔ اگر مالی مسئلہ صرف وبائی مرض ہوتا تو یہ لائن توازن کی طرف بڑھتی رہتی۔
ایسا نہیں ہوا۔
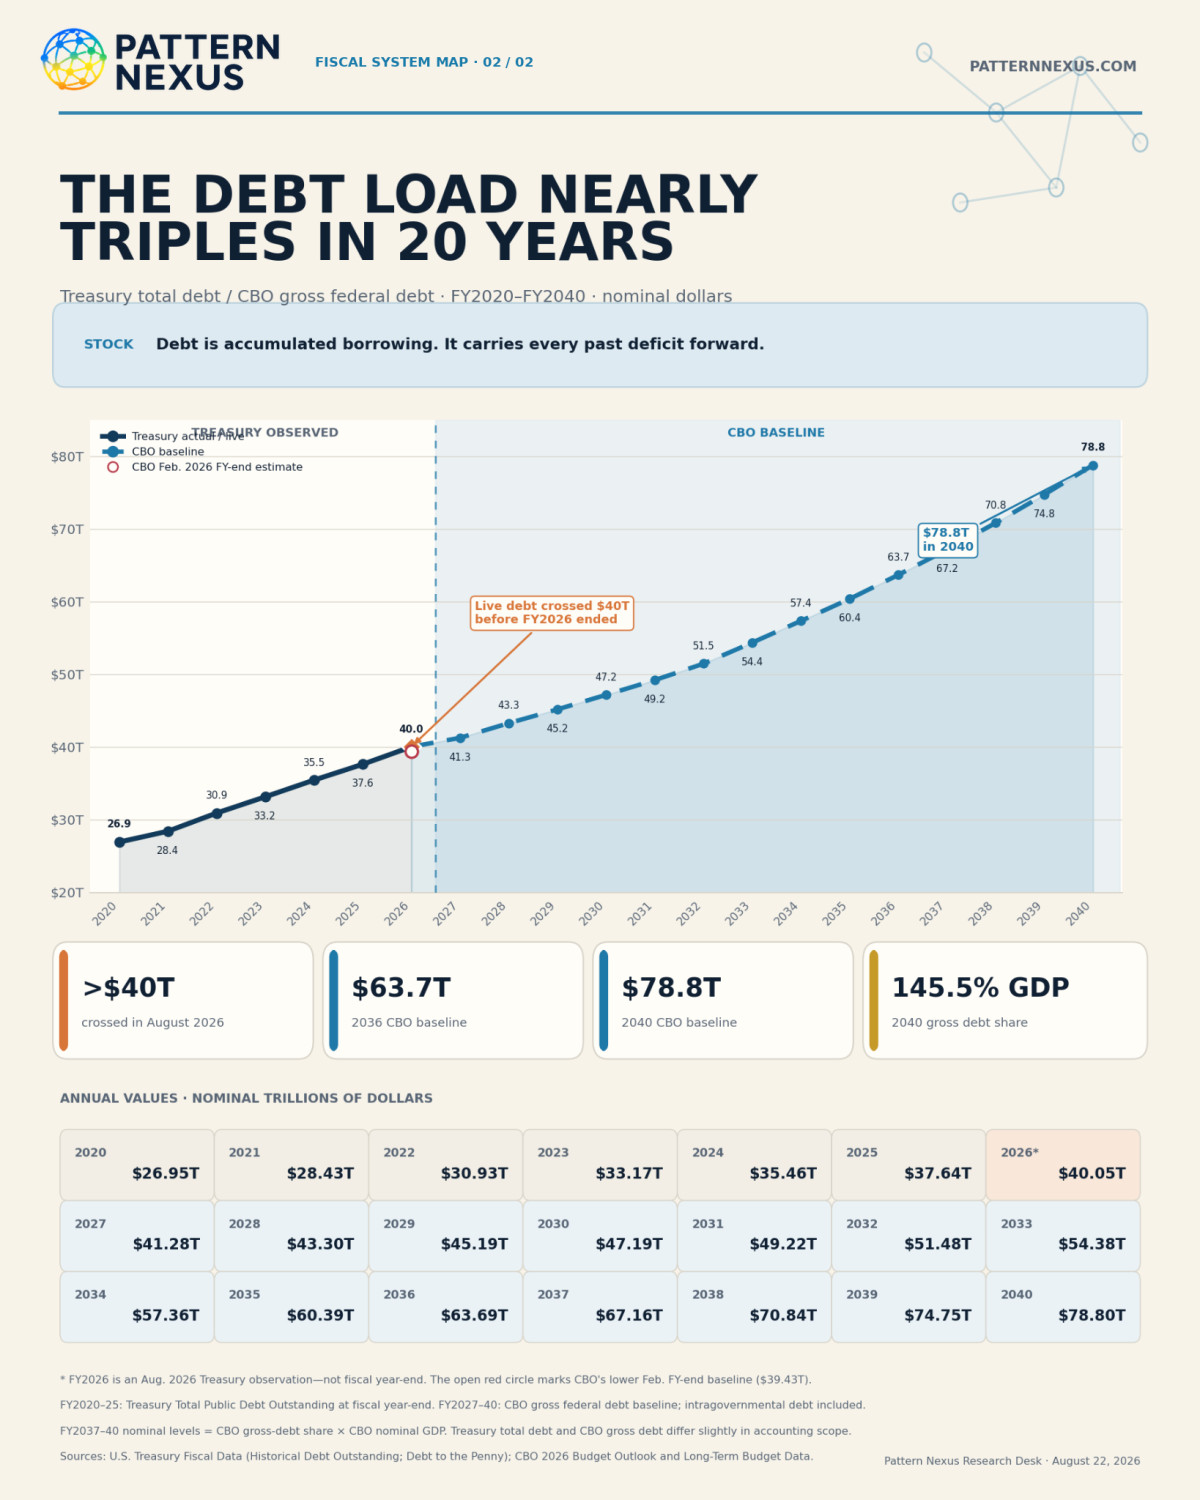
سالانہ کمی 2022 میں $1.38 ٹریلین سے بڑھ کر 2023 میں $1.69 ٹریلین، 2024 میں $1.83 ٹریلین اور 2025 میں $1.78 ٹریلین ہو جاتی ہے۔ CBO کے فروری 2026 کے بنیادی تخمینے نے 2026 میں تقریباً $1.9 ٹریلین کے مزید خسارے کی توقع کی۔ جولائی تک، CBO نے پورے سال کے تخمینے کو $2.1 ٹریلین تک بڑھا دیا۔[4][7]
وہاں سے، بنیادی تخمینہ توازن کی طرف واپسی نہیں دکھاتا۔ یہ ایک مستقل ساختی خسارے کو دکھاتا ہے جو تقریباً $1.89 ٹریلین سے بڑھ کر 2027 میں $2.20 ٹریلین، 2030 میں $2.96 ٹریلین اور 2040 میں ایک مفہوم $3.76 ٹریلین تک پہنچتا ہے۔
| مالی سال | سالانہ خسارہ | حالت | یہ کیا ظاہر کرتا ہے |
|---|---|---|---|
| 2020 | $3.132T | حقیقی | وبا کی ہنگامی چوٹی۔ |
| 2022 | $1.376T | حقیقی | ہنگامی پروگراموں کے ختم ہونے کے ساتھ عارضی ریلیف۔ |
| 2025 | $1.775T | حقیقی | خسارہ شدید کساد بازاری کے بغیر بھی بہت بڑا رہا۔ |
| 2026 | تقریباً $2.1T | اپ ڈیٹ شدہ CBO تخمینہ | پہلے ہی تقریباً $200B گول فروری کے تخمینے سے اوپر۔ |
| 2030 | $2.201T | CBO بنیادی | دو ٹریلین ڈالر کے خسارے معمول بن جاتے ہیں، ہنگامی پالیسی نہیں۔ |
| 2035 | $2.957T | CBO بنیادی | خسارہ پرانے وبائی چوٹی کے قریب پہنچتا ہے بغیر کسی وبائی مرض کے۔ |
| 2040 | تقریباً $3.760T | CBO سیریز سے PN حساب | طویل مدتی موجودہ قانون کے راستے کے تحت 6.941%-of-GDP خسارہ۔ |
جی ڈی پی کا فیصد اہم ہے۔ CBO کی طویل مدتی سیریز 2040 کے خسارے کو جی ڈی پی کا 6.941% رکھتی ہے۔ 50 سال کی تاریخی اوسط تقریباً 3.8% ہے۔ دوسرے الفاظ میں، 2040 میں متوقع خسارے کا حصہ طویل مدتی اوسط سے تقریباً 83% بڑا ہے، حالانکہ معیشت بہت بڑی ہے۔[5][6]
لہذا یہ لائن ایک نظام کی تبدیلی کی وضاحت کرتی ہے: ٹریلین ڈالر کے خسارے اب جنگوں، کساد بازاری یا صدی میں ایک بار ہونے والی ہنگامی صورتحال کے لیے مخصوص نہیں ہیں۔ یہ موجودہ قانون کے عام راستے میں شامل ہیں۔
مجموعی وفاقی قرض کا راستہ، 2020–2040
دوسرا چارٹ بار بار کے خساروں اور دیگر مالیاتی ایڈجسٹمنٹ سے پیدا ہونے والے اسٹاک کو دکھاتا ہے۔ خزانے کا مالی سال کے آخر میں مجموعی عوامی قرض ہر سال 2020 میں 26.95 ٹریلین ڈالر سے بڑھ کر 2025 میں 37.64 ٹریلین ڈالر تک پہنچ گیا۔ روزانہ خزانے کی سیریز اگست 2026 میں 40 ٹریلین ڈالر سے تجاوز کر گئی۔[9][10]
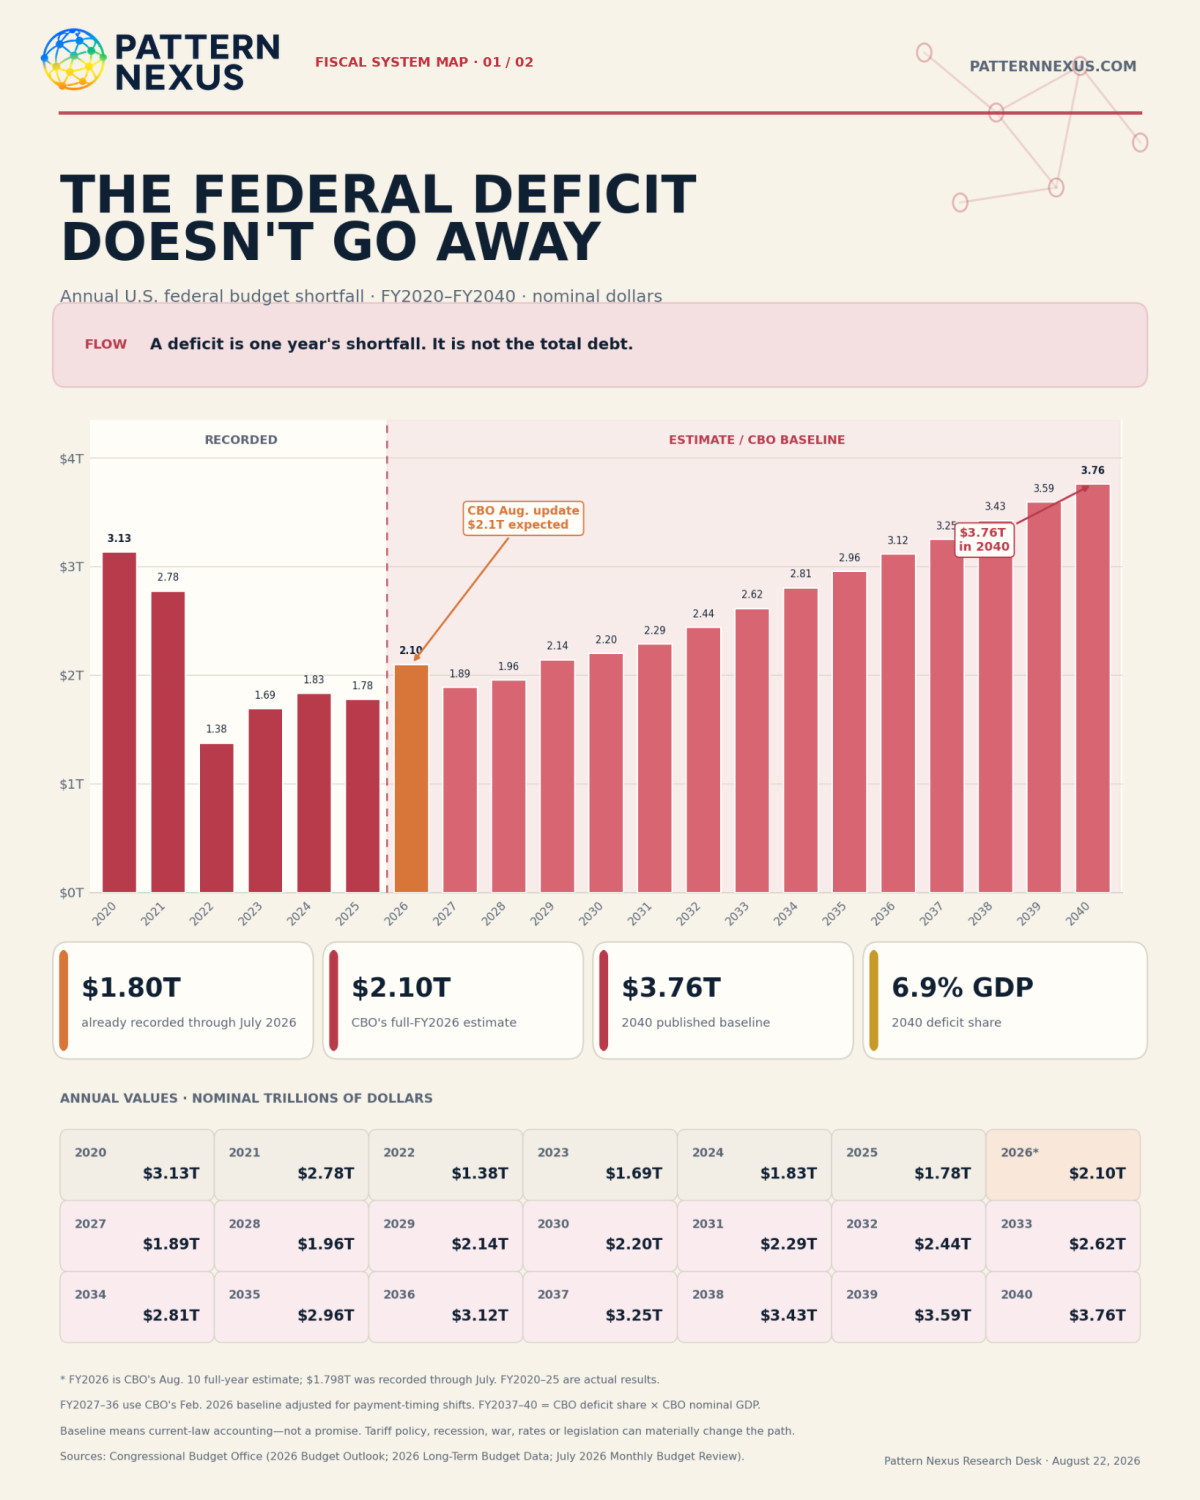
ذرائع کی منتقلی اہم ہے۔ خزانہ تاریخی اور روزانہ کے قرض کے مجموعے شائع کرتا ہے۔ CBO آگے کے مجموعی قرض کی بنیاد شائع کرتا ہے۔ دونوں تصورات قریب ہیں، لیکن وقت اور حساب کتاب کے علاج میں بالکل ایک جیسے نہیں ہیں۔ یہی وجہ ہے کہ چارٹ حقیقی، مشاہدہ شدہ اور متوقع حصوں کو لیبل کرتا ہے بجائے اس کے کہ پورے لائن کو ایک جدول سے آنے کا ظاہر کیا جائے۔
| تاریخ / مالی سال | کل / مجموع وفاقی قرض | حالت | ذرائع / طریقہ |
|---|---|---|---|
| مالی سال 2020 | $26.945T | حقیقی | خزانہ کی تاریخی قرض کی بقایا رقم۔ |
| مالی سال 2025 | $37.638T | حقیقی | خزانہ کی تاریخی قرض کی بقایا رقم۔ |
| اگست 2026 | تقریباً $40.05T | روزانہ مشاہدہ | خزانہ کا قرض پینی تک؛ مالی سال کے آخر کی قیمت نہیں۔ |
| مالی سال 2027 | $41.279T | CBO بنیادی | مجموعی وفاقی قرض۔ |
| مالی سال 2030 | $47.192T | CBO بنیادی | مجموعی وفاقی قرض۔ |
| مالی سال 2035 | $60.386T | CBO بنیادی | مجموعی وفاقی قرض۔ |
| مالی سال 2040 | تقریباً $78.801T | CBO سیریز سے PNV حساب | متوقع نامی جی ڈی پی کا 145.477%۔ |
2020 مالی سال کے آخر کی سطح سے 2040 طویل مدتی بنیادی تک، مجموعی قرض تقریباً $51.86 ٹریلین بڑھتا ہے۔ یہ 192.4% کا اضافہ ہے، جو اسٹاک کو 2020 کے سائز کے تقریباً 2.92 گنا لے جاتا ہے۔
روزانہ 2026 کا مشاہدہ بھی جھوٹی درستگی کے بارے میں ایک انتباہ پیش کرتا ہے۔ CBO کا فروری بنیادی مالی سال 2026 کے لیے $39.43 ٹریلین کے مجموعی قرض کو ظاہر کرتا ہے، جبکہ خزانہ کا روزانہ کل قرض کا پیمانہ مالی سال کے آخر سے پہلے ہی $40 ٹریلین عبور کر چکا تھا۔ چونکہ پیمانے اور تاریخیں ایک جیسی نہیں ہیں، یہ ایک صاف ایک کے لیے ایک پیش گوئی کی غلطی کا حساب نہیں ہے۔ یہ اس بات کا ثبوت ہے کہ راستہ شائع کردہ بنیادی سے تیز تر منتقل ہو سکتا ہے۔
کیوں قرض کی ترقی بالکل چارٹ کردہ خساروں کے برابر نہیں ہے
اگر ہر خسارہ مالی اعانت حاصل کرتا ہے، تو قرض کی لائن شروع ہونے والے قرض کے برابر کیوں نہیں ہے جو سالانہ خسارے کی بارز کے عین مطابق مجموعے کے ساتھ ہے؟
کیونکہ متحدہ وفاقی خسارہ اور مجموعی قرض میں تبدیلی آپس میں جڑے ہوئے ہیں، لیکن یہ ایک جیسی حسابی سیریز نہیں ہیں۔ دکھائے گئے 2020–2040 کے راستے میں، سالانہ خسارے تقریباً $53.1 ٹریلین تک پہنچتے ہیں، جبکہ مجموعی قرض تقریباً $51.9 ٹریلین تک بڑھتا ہے۔ یہ فرق اس بات کا ثبوت نہیں ہے کہ پیسہ غائب ہو گیا۔ یہ اس طریقے کی عکاسی کرتا ہے جس سے دونوں چارٹس بنائے گئے ہیں اور اس حقیقت کی کہ وفاقی مالیات میں ایک سے زیادہ متحرک عناصر شامل ہیں۔
- وقت: خسارہ ایک مالی سال کے دوران ماپا جاتا ہے، جبکہ قرض خاص تاریخوں پر ماپا جاتا ہے۔ اگست 2026 کا نقطہ واضح طور پر مالی سال کے اختتام کا مشاہدہ نہیں ہے۔
- ذرائع کی منتقلی: تاریخی قرض خزانہ سے آتا ہے؛ متوقع مجموعی قرض CBO سے آتا ہے؛ 2037–2040 کے نامیاتی اعداد و شمار CBO کے حصص اور GDP سے حساب کیے گئے ہیں۔
- انٹرگورنمنٹل اکاؤنٹس: مجموعی قرض وفاقی ٹرسٹ فنڈ کی ملکیت کو شامل کرتا ہے، جن کی تبدیلیاں ایک کے مقابلے میں متحدہ خسارے کے ساتھ نہیں ملتی ہیں۔
- دیگر مالیاتی ذرائع: خزانہ کے نقد توازن میں تبدیلیاں، وفاقی کریڈٹ کی سرگرمی اور دیگر مالیاتی لین دین کی وجہ سے کسی مخصوص مدت میں رپورٹ کردہ خسارے سے قرض لینے کی ضروریات مختلف ہو سکتی ہیں۔
- گولائی اور پیش گوئی کی نظرثانی: انفографک درست تاریخی اعداد و شمار، موجودہ 2026 کا تخمینہ اور ایک بنیادی لائن کو ملا دیتا ہے جو سال کے شروع میں شائع ہوئی تھی۔
صحیح ذہنی ماڈل: خسارے وہ غالب بار بار آنے والا بہاؤ ہیں جو قرض کے اسٹاک کو کھلاتا ہے۔ اس بات کا مطالبہ نہ کریں کہ دو ہائبرڈ عوامی ڈیٹا سیٹس ڈالر کے مطابق ہم آہنگ ہوں اس سے پہلے کہ میکانزم کو تسلیم کریں۔
سود ایک بڑے قرض کے اسٹاک کو خود کو مضبوط کرنے والے خسارے کے مسئلے میں تبدیل کرتا ہے
پہلا بحث ٹیکس اور پروگرام کی خرچ کے بارے میں ہے۔ دوسرا مسئلہ پہلے سے لیے گئے قرض کی تمام چیزوں کی برداشت کی قیمت ہے۔
CBO کی فروری کی بنیادی لائن نے 2026 میں $1.039 ٹریلین اور 2036 میں $2.144 ٹریلین کے خالص سود کے اخراجات کی پیش گوئی کی۔ معیشت کے حصے کے طور پر، خالص سود اس دہائی کے دوران GDP کے 3.3% سے 4.6% تک بڑھتا ہے۔[4]
موجودہ سال کے اعداد و شمار پہلے ہی اس سمت میں بڑھ رہے ہیں۔ مالی سال 2026 کے پہلے دس مہینوں کے دوران، خالص سود کے اخراجات 2025 کے موازنہ دورانیے کے مقابلے میں $117 بلین زیادہ تھے—یہ 14% کا اضافہ ہے۔ میڈیکیئر 8% بڑھا، سوشل سیکیورٹی 5%، میڈیکیڈ 8% اور فوجی خرچ 5% اسی موازنہ کے دوران بڑھا، لیکن سود ان زمرے میں سب سے تیزی سے بڑھنے والی بڑی لائن تھی۔[7]
میکانزم میں ایک تاخیر ہے۔ خزانہ ہر صبح پورے قرض کے اسٹاک کی دوبارہ مالیات نہیں کرتا۔ بل جلدی ری سیٹ ہوتے ہیں۔ نوٹس اور بانڈز سالوں میں رول اوور ہوتے ہیں۔ اس کا مطلب یہ ہے کہ حکومت کی طرف سے ادا کردہ مؤثر سود کی شرح فیڈ کے راتوں رات ہدف سے زیادہ آہستہ تبدیل ہوتی ہے۔ اس کا یہ بھی مطلب ہے کہ کئی سالوں تک بلند طویل مدتی شرحیں اوسط مالیاتی اخراجات کو اوپر کی طرف دھکیلتی رہ سکتی ہیں یہاں تک کہ فیڈ قلیل مدتی شرحیں کم کرنا شروع کر دے۔
قرض کی خدمت کا لوپ: ایک بڑا اسٹاک سود کی حساسیت کو بڑھاتا ہے؛ زیادہ پیداوار پر دوبارہ مالیات سود کے اخراجات کو بڑھاتا ہے؛ زیادہ سود خسارے کو وسیع کرتا ہے؛ وسیع خسارہ مزید اجراء کی ضرورت رکھتا ہے؛ مزید اجراء اسٹاک میں اضافہ کرتا ہے۔
یہ مالی کہانی کا وہ حصہ ہے جو سیاست کو تبدیل کرتا ہے۔ جب سود آمدنی کے ایک بڑے حصے کو کھا جاتا ہے، تو ہر بجٹ کا انتخاب زیادہ متضاد ہو جاتا ہے۔ قانون ساز اب صرف یہ فیصلہ نہیں کر رہے کہ موجودہ ٹیکس کی وصولیوں کو کیسے تقسیم کیا جائے۔ وہ آج کی شرحوں پر کل کے فیصلوں کی بھی ادائیگی کر رہے ہیں۔
کیوں 10 سال اور 30 سال سیاسی بات چیت کے نقطہ نظر سے زیادہ اہم ہیں
ریاستہائے متحدہ کو خرچ کرنے سے پہلے ایک محدود ڈھیر ڈالر تلاش کرنے کی ضرورت نہیں ہے۔ یہ اپنی کرنسی میں واجبات جاری کرتا ہے اور دنیا کی سب سے گہری خود مختار قرض کی مارکیٹ کے ذریعے کام کرتا ہے۔ یہ مالیاتی لچک حقیقی ہے۔ پابندی بھی حقیقی ہے۔
پابندی اس قیمت پر ہے جس پر باقی نظام دورانیہ رکھے گا۔
فیڈرل ریزرو رات بھر کی پالیسی کی شرح مقرر کر سکتا ہے۔ 10 سالہ اور 30 سالہ ٹریژری کی پیداوار متوقع قلیل مدتی شرحوں، افراط زر، حقیقی ترقی، رسد، عالمی طلب، خطرے کی بھوک اور مدت کے پریمیم سے متاثر ہوتی ہے۔ جب حکومت بڑے ساختی خسارے چلاتی ہے، تو ٹریژری کو مارکیٹ میں سیکیورٹیز پیش کرتے رہنا پڑتا ہے۔ اگر خریدار افراط زر کے خطرے، دورانیے کے خطرے یا مالی عدم یقینی کے لیے مزید معاوضے کا مطالبہ کرتے ہیں، تو طویل پیداوار بلند رہ سکتی ہے حالانکہ فیڈ کٹوتی کرتا ہے۔[1][2]
یہی طویل مدتی جال ہے جس کی نگرانی پیٹرن نیکسس کر رہا ہے۔ کم وفاقی فنڈز کی شرح سستی رہن، کارپوریٹ مالیات یا طویل مدتی حکومت کی قرض لینے کی ضمانت نہیں دیتی۔ اگر 10 سالہ اور 30 سالہ بلند رہتے ہیں، تو طویل مدتی معیشت کو سخت کرتا رہتا ہے جبکہ مالی نظام اس میں جاری رہتا ہے۔
30 سالہ ایک اور سطح شامل کرتا ہے۔ یہ وہ جگہ ہے جہاں مالی رسد سرمایہ کاروں کی جانب سے افراط زر کے چکروں، جنگوں، سیاسی تبدیلیوں اور عالمی ڈالر کے نظام میں تبدیلیوں کے ذریعے سرمایہ کو بند کرنے کی خواہش سے ملتی ہے۔ یہ امریکہ کی ادائیگی کی صلاحیت پر ایک مکمل ریفرنڈم نہیں ہے۔ یہ طویل مدتی اعتماد کے لیے ایک زندہ قیمت ہے۔[3]
اگر نجی طلب مطلوبہ پیداوار پر ناکافی ہے، تو صرف چند چیزیں ہو سکتی ہیں:
- پیداوار اس وقت تک بڑھتی ہے جب تک خریدار ظاہر نہ ہوں؛
- ٹریژری میچورٹی مکس کو تبدیل کرتا ہے یا قرض کے انتظام کے اوزار استعمال کرتا ہے؛
- ریگولیٹڈ بیلنس شیٹس مزید خود مختار ضمانتیں جذب کرتی ہیں؛
- نئے ڈالر کے راستے، بشمول مستحکم سکے اور منی فنڈز، قلیل مدتی ٹریژری اثاثوں کے لیے اضافی طلب پیدا کرتے ہیں؛
- یا مرکزی بینک آخر کار بیلنس شیٹ کی توسیع یا ایک واضح پیداوار کنٹرول نظام کے ذریعے دورانیے کو جذب کرتا ہے۔
ان میں سے کوئی بھی نتیجہ قرض کو ختم نہیں کرتا۔ وہ یہ طے کرتے ہیں کہ اسے کون رکھتا ہے، کس میچورٹی پر، کس پیداوار پر، اور کس افراط زر یا مالی استحکام کے نتائج کے ساتھ۔
بنیادی کیوں منتقل ہوگا—اور کیوں یہ اسے بے کار نہیں بناتا
سی بی او کا بنیادی یہ پیش گوئی نہیں ہے کہ کانگریس بالکل اسی طرح برتاؤ کرے گی جیسے ماڈل کیا گیا ہے۔ یہ بیان کردہ مفروضات سے بنائی گئی موجودہ قانون کی بنیاد ہے۔ اس کی قیمت یہ نہیں ہے کہ یہ ہمیں 2040 میں ایک دن میں درست قرض بتاتی ہے۔ اس کی قیمت یہ ہے کہ یہ مستقبل کی قانون سازی، کساد بازاری، جنگوں، شرح کے جھٹکوں یا پالیسی مداخلتوں کے تبدیل ہونے سے پہلے مالی راستے کی سمت اور پیمانے کو ظاہر کرتی ہے۔
مالی 2026 پہلے ہی یہ ظاہر کرتا ہے کہ اعداد و شمار کتنی تیزی سے منتقل ہو سکتے ہیں۔ سی بی او کی فروری کی پیش گوئی نے خسارے کو تقریباً $1.9 ٹریلین کے قریب رکھا۔ جولائی کی ماہانہ بجٹ جائزے تک، مکمل سال کا تخمینہ $2.1 ٹریلین تھا—تقریباً $200 بلین زیادہ۔ سی بی او نے آمدنی کی کمی کا زیادہ تر حصہ سپریم کورٹ کے ٹیرف کے فیصلے کے بعد کم کسٹمز ڈیوٹیوں کی طرف منسوب کیا، جبکہ کل اخراجات پہلے کی پیش گوئی کے قریب تھے۔[7]
مارچ میں، سی بی او نے ابتدائی طور پر اندازہ لگایا کہ آئی ای ای پی اے ٹیرف کو ختم کرنے سے 2026–2036 کے دوران مجموعی خسارے میں $2.0 ٹریلین کا اضافہ ہوگا، جس میں $1.6 ٹریلین کم بنیادی سرپلس یا زیادہ بنیادی خسارے اور تقریباً $0.4 ٹریلین کا اضافی سود شامل ہے۔[8] جولائی میں، سی بی او نے نوٹ کیا کہ بعد کے ٹیرف کھوئی ہوئی آمدنی کا ایک بڑا حصہ تبدیل کر سکتے ہیں۔ یہی وجہ ہے کہ $2.0 ٹریلین کو انفرادی سالوں میں میکانکی طور پر تقسیم نہیں کیا جانا چاہیے۔[7]
بنیادی کمزور ترقی، زیادہ سود کی شرح، کم آمدنی، نئے اخراجات، جنگ یا کساد بازاری کے ذریعے خراب ہو سکتی ہے۔ یہ زیادہ آمدنی، سست فوائد کی ترقی، اخراجات کی پابندی، کم سود کی لاگت یا مضبوط حقیقی پیداوری کے ذریعے بہتر ہو سکتی ہے۔ لیکن "نمبر تبدیل ہو سکتا ہے" چارٹ کے خلاف ایک جواب نہیں ہے۔ ابتدائی نقطہ پہلے ہی ایک ساختی خسارہ ہے جو 2040 تک مجموعی قرض کو جی ڈی پی کے 145.5% کی طرف دھکیلنے کے لیے کافی بڑا ہے۔
صحیح پڑھنا: $78.8 ٹریلین مقدر نہیں ہے۔ یہ موجودہ قانون کی مرکز لائن ہے۔ مستقبل کی پالیسی لائن کو منتقل کرے گی، لیکن اسے واقعی ریاضی کو تبدیل کرنا ہوگا تاکہ سمت کو تبدیل کیا جا سکے۔
ذمہ دارانہ نتیجہ اتنا سنجیدہ ہے کہ قیامت کی تاریخ تخلیق کرنے کی ضرورت نہیں
چارٹس یہ ثابت کرتی ہیں کہ مالیاتی خلا ساختی ہے۔ جب وبائی دور کی تحریف ختم ہو جائے گی، تو سالانہ خسارے انتہائی بڑے رہیں گے اور دوبارہ بڑھنا شروع ہو جائیں گے۔
یہ ثابت کرتی ہیں کہ اسٹاک مرکب بن رہا ہے۔ مجموعی قرض 2040 تک 2020 کی سطح کے تین گنا قریب پہنچ جاتا ہے اور متوقع معیشت سے تیز رفتار بڑھتا ہے۔
یہ ثابت کرتی ہیں کہ سود ایک بڑا بجٹ رکاوٹ بن رہا ہے۔ موجودہ اسٹاک اب اتنا بڑا ہے کہ شرح کی سطحیں اور دوبارہ مالی اعانت کی حرکیات خسارے کے راستے کو مادّی طور پر تبدیل کرتی ہیں۔
یہ ثابت کرتی ہیں کہ خزانہ مارکیٹ مالیاتی پالیسی کا حصہ ہے۔ کون جاری کردہ سیکیورٹیز کو جذب کرتا ہے، کس میچورٹی پر اور کس پیداوار پر یہ ایک مرکزی میکرو اکنامک سوال بن جاتا ہے۔
لیکن چارٹس یہ نہیں ثابت کرتی کہ ریاستہائے متحدہ کسی مخصوص تاریخ پر میکانکی طور پر دیوالیہ ہو جاتی ہے۔ یہ خودکار ڈالر کے زوال کو ثابت نہیں کرتی۔ یہ یہ ثابت نہیں کرتی کہ ایک پارٹی یا ایک صدر نے دو دہائیوں کا، کراس ایڈمنسٹریشن راستہ بنایا۔ یہ یہ ثابت نہیں کرتی کہ ہر قرض لیا گیا ڈالر ضیاع ہے۔ یہ یہ ثابت نہیں کرتی کہ بالکل 2040 کا نمبر واقع ہوگا۔
قرض کی پائیداری بنیادی توازن، مؤثر سود کی شرح، نامیاتی ترقی، کرنسی کی ساکھ، میچورٹی کا ڈھانچہ، سرمایہ کاروں کی طلب اور سیاسی صلاحیت کے درمیان تعلق پر منحصر ہے۔ ایک ریزرو کرنسی جاری کرنے والا ایک گھرانے یا ابھرتی ہوئی مارکیٹ کے غیر ملکی کرنسی کے قرض لینے والے سے زیادہ جگہ رکھتا ہے۔ زیادہ جگہ کا مطلب یہ نہیں کہ کوئی رکاوٹ نہیں ہے۔
ڈیٹا کی سب سے مضبوط دلیل: موجودہ قانون کے تحت، ریاستہائے متحدہ عارضی طور پر ہنگامی حالات کو عبور کرنے کے لیے قرض نہیں لے رہی۔ یہ ایک مرکب مالیاتی نظام چلا رہی ہے جسے خزانہ کی ضمانت کے لیے مستقل طور پر بڑھتی ہوئی طلب کی ضرورت ہے۔
مالیاتی واچ لسٹ قرض کے گھڑی کو دیکھنے سے زیادہ مفید ہے
قرض کی گھڑی جذباتی طور پر مؤثر ہے اور تجزیاتی طور پر نامکمل ہے۔ درج ذیل اقدامات ظاہر کرتے ہیں کہ نظام کس طرح قرض کا بوجھ مارکیٹوں اور پالیسی میں منتقل کر رہا ہے۔
| اشاریہ | یہ آپ کو کیا بتاتا ہے | تناؤ کا اشارہ |
|---|---|---|
| پرائمری خسارہ | خالص سود سے پہلے کا بجٹ کا فرق۔ | یہ مالیاتی اخراجات سے پہلے بھی بڑا رہتا ہے۔ |
| خالص سود / آمدنی | کتنی مالی صلاحیت قرض اٹھانے کے لیے پہلے سے مختص ہے۔ | سود آمدنی سے تیز تر بڑھتا ہے ایک مستقل مدت کے لیے۔ |
| اوسط سود کی شرح اور رول اوور مکس | مارکیٹ کی پیداوار کتنی جلدی وفاقی اخراجات میں منتقل ہوتی ہے۔ | بڑے ری فنانسنگ کی ضروریات بلند کوپن کے ساتھ ٹکراتی ہیں۔ |
| 10 سال اور 30 سال کی پیداوار | مدت، افراط زر کے خطرے اور مدت کے پریمیم کی مارکیٹ قیمت۔ | طویل پیداوار بڑھتی ہے یا گرنے سے انکار کرتی ہے جبکہ فیڈ آسانی فراہم کرتا ہے۔ |
| خزانہ نیلامی کی طلب | نئی سپلائی کتنی آسانی سے ڈیلر، ملکی اور غیر ملکی خریداروں کے درمیان صاف ہوتی ہے۔ | بار بار کمزور طلب، بڑے رعایتیں یا بڑھتی ہوئی ڈیلر جذب۔ |
| قرض-سے-GDP راستہ | کیا معیشت ذمہ داری کے اسٹاک سے تیز تر بڑھ رہی ہے۔ | یہ تناسب مستقل طور پر کساد بازاری کے باہر بڑھتا ہے۔ |
| فیڈ بیلنس شیٹ اور لیکویڈیٹی کے اوزار | کیا مالیاتی پلمبنگ مارکیٹ کے جذب کی حمایت کے لیے استعمال ہو رہی ہے۔ | ایمرجنسی سپورٹ، دوبارہ مدت کی خریداری یا واضح پیداوار کی ہدف بندی۔ |
قرض کا مجموعہ آپ کو پیمانے کی وضاحت کرتا ہے۔ واچ لسٹ آپ کو بتاتی ہے کہ آیا یہ پیمانہ مارکیٹ کے واقعے میں تبدیل ہو رہا ہے۔
قرض کی کہانی آخر کار لیکویڈیٹی کی کہانی بن جاتی ہے
معیاری مالیاتی دلیل بجٹ پر ختم ہوتی ہے۔ پیٹرن نیكسس فریم ورک ذمہ داری کو پلمبنگ میں پیچھا کرتا ہے۔
ایک خزانہ کا خسارہ جاری کرنے میں تبدیل ہوتا ہے۔ جاری کرنا ضمانت بن جاتا ہے۔ ضمانت کو مالیاتی، مارجن، گودام اور ڈیلروں، بینکوں، فنڈز، غیر ملکی ریزرو منیجرز، گھروں، منی مارکیٹ کی گاڑیوں اور بڑھتی ہوئی ٹوکنائزڈ ڈالر کی پٹریوں کے ذریعے تقسیم کرنا ضروری ہے۔ اس لیے قرض عوامی ذمہ داری اور نجی شعبے کے اثاثے دونوں ہیں۔
یہ دوہرا کردار ہی وجہ ہے کہ اختتامی کھیل اتنا سادہ نہیں ہے جتنا "قرض برا ہے" یا "خزانے محفوظ ہیں۔" نظام کو خزانہ کی ضمانت کی ضرورت ہے۔ یہ اب بھی اس مقدار، مدت یا پیداوار سے مغلوب ہو سکتا ہے جس پر اس ضمانت کو صاف کرنا ضروری ہے۔
اگر نجی شعبہ مستحکم حقیقی پیداوار پر رسد کو جذب کر سکتا ہے تو یہ عمل طویل عرصے تک جاری رہ سکتا ہے۔ اگر یہ نہیں کر سکتا تو قیمت ایڈجسٹ ہوتی ہے۔ پیداوار بڑھتی ہے۔ بیلنس شیٹس پر دباؤ بڑھتا ہے۔ طویل مدتی میں رہائش، کاروباری سرمایہ کاری اور حکومت کی مالیات میں سختی آتی ہے۔ اس کے بعد سیاسی دباؤ بڑھتا ہے کہ قرض کے انتظام میں تبدیلیاں، منظم طلب، مرکزی بینک کی حمایت یا زیادہ عددی ترقی کی ضرورت ہے۔
یہ عملی طور پر مالیاتی غلبہ ہے۔ اس کے لیے فیڈرل ریزرو کا یہ اعلان کرنا ضروری نہیں ہے کہ اس نے ہار مان لی ہے۔ یہ اس وقت ظاہر ہوتا ہے جب خزانے کی مارکیٹ کا حجم اور لاگت مالیاتی انتخاب کی حدود کو تنگ کرنا شروع کر دیتی ہیں۔
اہم نتیجہ: ریاستہائے متحدہ اپنے عددی واجبات کو پورا کرنے کے لیے درکار ڈالرز پیدا کر سکتی ہے۔ یہ طویل مدتی دعووں کے لیے سیاسی طور پر پسندیدہ پیداوار پر لامحدود حقیقی طلب پیدا نہیں کر سکتی بغیر کہ افراط زر، ضابطہ، مارکیٹ کے ڈھانچے یا مرکزی بینک کے بیلنس شیٹ میں تبدیلی کیے۔
یہ دو انفографکس کا حقیقی پیغام ہے۔ سالانہ بہاؤ ختم نہیں ہوتا۔ جمع شدہ اسٹاک تیز ہو جاتا ہے۔ سود اس بہاؤ کو دوبارہ اسٹاک میں شامل کرتا ہے۔ طویل مدتی یہ طے کرتا ہے کہ یہ حساب کب مارکیٹ کی پابندی بن جاتا ہے۔
سوالات
وفاقی خسارے اور وفاقی قرض میں سب سے سادہ فرق کیا ہے؟
خسارہ وہ سالانہ فرق ہے جو خرچ اور آمدنی کے درمیان ہوتا ہے۔ قرض وہ جمع شدہ اسٹاک ہے جو وفاقی واجبات کی صورت میں ہوتا ہے۔ خسارہ ایک بہاؤ ہے جو وقت کے ساتھ ماپا جاتا ہے؛ قرض ایک اسٹاک ہے جو کسی تاریخ پر ماپا جاتا ہے۔
“فیڈ خسارہ” کیوں غلط عبارت ہے؟
“فیڈ” عام طور پر فیڈرل ریزرو کا مطلب ہے۔ فیڈرل ریزرو مالیاتی پالیسی کو نافذ کرتا ہے اور اپنی بیلنس شیٹ کا انتظام کرتا ہے۔ وفاقی بجٹ کا خسارہ وفاقی ٹیکس اور خرچ کے فیصلوں کا نتیجہ ہے اور یہ خزانے کے ذریعے مالی فراہم کیا جاتا ہے۔ مرکزی بینک مالیاتی حالات پر اثر انداز ہو سکتا ہے، لیکن یہ کانگریسی بجٹ کے خسارے کو پیدا نہیں کرتا۔
سی بی او اکثر عوام کے ہاتھ میں موجود قرض کو کل قرض کے بجائے کیوں حوالہ دیتا ہے؟
عوام کے ہاتھ میں موجود قرض وفاقی واجبات کو ماپتا ہے جو اندرونی حکومت کے اکاؤنٹس کے باہر ہیں اور اس لیے یہ مارکیٹ کے جذب، سود کی لاگت اور ہجوم کو براہ راست جوڑتا ہے۔ مجموعی یا کل قرض اندرونی حکومت کی ہولڈنگز کو شامل کرتا ہے۔ دونوں درست ہیں؛ وہ مختلف سوالات کے جوابات دیتے ہیں۔
کیا $78.8 ٹریلین 2040 کا قرض کا اعداد و شمار ایک سرکاری نمبر ہے جو براہ راست ایک سی بی او ٹیبل میں چھپا ہوا ہے؟
نہیں۔ سی بی او اپنے فروری کے بجٹ کے منظر نامے میں 2036 تک عددی مجموعی قرض کے اعداد و شمار شائع کرتا ہے۔ 2037–2040 کے لیے، پیٹرن نیکسس نے سی بی او کے شائع کردہ مجموعی قرض کے جی ڈی پی کے حصے کو سی بی او کے شائع کردہ عددی جی ڈی پی سیریز سے ضرب دی۔ نتیجے میں 2040 کا تخمینہ تقریباً $78.801 ٹریلین ہے۔
کیا وفاقی قرض 2040 میں بالکل $78.8 ٹریلین ہوگا؟
تقریباً یقینی طور پر نہیں، اور ممکنہ طور پر قریب بھی نہیں اگر بڑے قوانین، جنگیں، کساد بازاری، افراط زر یا سود کی شرحیں تبدیل ہوں۔ یہ ایک موجودہ قانون کی بنیاد ہے، جو پیمانے اور سمت کے لیے مفید ہے۔ یہ کوئی ضمانت نہیں ہے۔
قرض کی ترقی بالکل سالانہ خسارے کے مجموعے کے برابر کیوں نہیں ہے؟
ان اقدامات کے مختلف وقت اور حساب کتاب کے طریقے ہیں۔ مجموعی قرض میں اندرونی حکومت کی ہولڈنگز بھی شامل ہیں، اور خزانے کی قرضہ لینے کی مقدار یکجا خسارے سے مختلف ہو سکتی ہے کیونکہ نقد توازن کی تبدیلیاں، وفاقی کریڈٹ اور دیگر مالیاتی لین دین کی وجہ سے۔ یہ مضمون تاریخی، موجودہ تخمینی اور متوقع ڈیٹا سیٹس کو بھی جوڑتا ہے۔
کیا فیڈرل ریزرو سادہ طور پر قرض خرید سکتا ہے؟
فیڈ خزانے کی سیکیورٹیز کو ثانوی مارکیٹ میں خرید سکتا ہے اور عوام کے ہاتھ میں موجود مدت کو ریزرو بیلنس کے ساتھ تبدیل کر سکتا ہے۔ یہ لیکویڈیٹی کی حمایت کر سکتا ہے اور مدت کی پریمیم کو کم کر سکتا ہے۔ یہ خزانے کی ذمہ داری کو منسوخ نہیں کرتا، اور اگر اسے مالیاتی مالیات کے لیے مالیاتی پالیسی کو مات دینے کے لیے استعمال کیا جائے تو یہ افراط زر، کرنسی یا اعتبار کی لاگت پیدا کر سکتا ہے۔
کیا ریاستہائے متحدہ اپنے ہی کرنسی جاری کرنے پر ڈیفالٹ کر سکتا ہے؟
ایک کرنسی جاری کرنے والے کے پاس ایک گھرانے یا غیر ملکی کرنسی میں قرض لینے والے کے مقابلے میں بہت زیادہ عددی ادائیگی کی صلاحیت ہوتی ہے۔ ایک تکنیکی یا سیاسی ڈیفالٹ اب بھی ممکن ہے، اور افراط زر حقیقی نقصان عائد کر سکتا ہے چاہے ہر عددی ڈالر ادا کیا جائے۔ زیادہ ممکنہ پابندی یہ ہے کہ ڈالر ختم نہ ہوں؛ یہ قیمت کی استحکام یا مارکیٹ کے اعتماد کو کھونا ہے جبکہ مالیاتی لاگت کو سیاسی طور پر برداشت کرنے کے قابل رکھنا ہے۔
قرض-جی ڈی پی کے تناسب کو مستحکم کرنے کے لیے کیا ہوگا؟
پرائمری بجٹ بیلنس، مؤثر سود کی شرح اور عددی اقتصادی ترقی کا مجموعہ اتنا بہتر ہونا چاہیے کہ قرض اب جی ڈی پی سے تیز نہ ہو۔ یہ آمدنی، خرچ کی پابندی، مضبوط حقیقی ترقی، کم سود کی لاگت، زیادہ افراط زر، یا ایک مجموعہ سے آ سکتا ہے۔ ہر راستہ مختلف طریقے سے لاگت تقسیم کرتا ہے۔
پیٹرن نیکسس فریم ورک پہلے؛ سرکاری مالیاتی ڈیٹا دوسرے
پہلے تین لنکس پیٹرن نیکسس کے مالیاتی غلبے اور طویل مدت کے بارے میں پچھلے کام ہیں۔ ذرائع [4]–[10] بنیادی CBO اور خزانہ کے ڈیٹا ہیں جو دو انفографکس اور اس مضمون کے لیے استعمال کیے گئے ہیں۔ قیمتیں نثر میں گول کی گئی ہیں؛ انفографک ورکنگ ڈیٹا اضافی درستگی برقرار رکھتا ہے۔
- [1] پیٹرن نیکسس، مالیاتی غلبہ اور چپکنے والی مدت کا پریمیم: کیوں طویل شرحیں فیڈ کی اطاعت نہیں کریں گی.
- [2] پیٹرن نیکسس، فیڈ کا طویل مدتی جال: کیوں 4.65% 10 سال پہلے ہی سختی کر رہا ہے.
- [3] پیٹرن نیکسس، ایک ٹوٹے ہوئے دنیا کی قیمت: 30 سالہ خزانہ بطور جغرافیائی اشارہ.
- [4] کانگریسی بجٹ دفتر، بجٹ اور اقتصادی منظرنامہ: 2026 سے 2036، 11 فروری 2026.
- [5] کانگریسی بجٹ دفتر، طویل مدتی بجٹ منظرنامہ: 2026 سے 2056، 25 فروری 2026.
- [6] امریکی کانگریسی بجٹ دفتر کا ڈیٹا ریپوزٹری، سالانہ طویل مدتی بجٹ ڈیٹا، مالی 2026 کا اجرا.
- [7] کانگریسی بجٹ دفتر، ماہانہ بجٹ جائزہ: جولائی 2026، 10 اگست 2026.
- [8] کانگریسی بجٹ دفتر، بین الاقوامی ایمرجنسی اقتصادی طاقتوں کے ایکٹ کے تحت عائد کردہ ٹیرف کو ختم کرنے کے بجٹ کے اثرات، 5 مارچ 2026.
- [9] امریکی وزارت خزانہ، مالیاتی ڈیٹا، تاریخی قرضہ باقی.
- [10] امریکی وزارت خزانہ، مالیاتی ڈیٹا، پینی تک قرضہ، 22 اگست 2026 کو رسائی حاصل کی گئی.
یہ ایک تعلیمی میکرو اکنامک سسٹمز کا تجزیہ ہے، سرمایہ کاری، ٹیکس یا قانونی مشورہ نہیں۔ 2020–2025 کی قیمتیں تاریخی ہیں۔ 2026 کا خسارہ CBO کا تازہ ترین تخمینہ ہے؛ 2026 کا قرضہ نقطہ ایک اگست کا مشاہدہ ہے۔ بعد کی قیمتیں موجودہ قانون کی پیش گوئیاں یا CBO کے شائع کردہ GDP-شیئر اور نامیاتی-GDP سیریز سے پیٹرن نیکسس کے حسابات ہیں۔ پیش گوئیاں ضمانت نہیں ہیں۔
Article overview
زیادہ تر لوگ "کمی" اور "قرض" کو ایسے استعمال کرتے ہیں جیسے ان کا مطلب ایک ہی ہو۔ ایسا نہیں ہے۔ یہ رپورٹ دو Pattern Nexus انفографکس اور سرکاری CBO اور خزانہ کے ڈیٹا کا استعمال کرتی ہے تاکہ 2020 سے 2040 تک کی سالانہ وفاقی کمی اور کل وفاقی قرض کا نقشہ بنایا جا سکے، یہ وضاحت کی جا سکے کہ کس طرح سود ایک خود کو مضبوط کرنے والے فیڈبیک لوپ کو پیدا کرتا ہے، اور یہ دکھایا جا سکے کہ 10 سالہ اور 30 سالہ خزانہ کی پیداوار—نہ کہ ایک سیاسی قرض کی گھڑی کا نعرہ—وہ مارکیٹ کی پابندی ہے جو اہمیت رکھتی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیڈ نے 5% 10 سالہ میں اضافہ کیا: کیوں اگلا لیکویڈیٹی سائیکل تیزی سے آ سکتا ہے
فیڈرل ریزرو نے فیڈرل فنڈز کا ہدف 3.75%–4.00% تک بڑھا دیا ہے جبکہ 10 سالہ ٹریژری 5.01% پر بند ہوئی، 30 سالہ 5.35% پر، اور حقیقی 30 سالہ 3.09…
6 shared topics.
QE 2026، مرحلہ دو: جب طویل مدت دورانیے کے کنٹرول کو مجبور کرتی ہے
فیڈ نے پہلے ہی کیو ٹی ختم کر دیا ہے اور بل پر مرکوز ریزرو انتظامی خریداریوں کے ذریعے خزانہ کی ہولڈنگز کو بڑھایا ہے، لیکن اس نے ریزرو کی تہہ…
6 shared topics.
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
10 shared topics.
ایک ٹوٹے ہوئے دنیا کی قیمت: کیوں 30 سالہ ٹریژری ایک جغرافیائی اشارہ بھیج رہی ہے
کچھ باتیں عالمی نظام کے بارے میں غیر آرام دہ محسوس ہوتی ہیں، اور پچھلے مہینے کے اعداد و شمار یہ ظاہر کرتے ہیں کہ یہ احساس ایک قابل پیمائش ب…
7 shared topics, same research avenue.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
5 shared topics, same research avenue.
سسٹم کی قیمت 30 دنوں میں دوبارہ مقرر کی گئی: دوہری چوکیدار، ٹیرف افراط زر، AI کیش برن، اور جنگی معیشت کی واپسی
تیس دنوں میں، عالمی نظام کے نیچے آپریٹنگ مفروضے تبدیل ہوگئے۔ دو سمندری چوکیداروں پر دباؤ آیا، امریکہ نے جنگ کی مالیات میں اضافہ کیا اور اپن…
5 shared topics, same research avenue.
فیڈ منٹس: کٹ ٹریڈ ٹوٹ گیا کیونکہ مہنگائی کے ایک سے زیادہ انجن ہیں۔
جون 16-17 کے FOMC منٹس، جو 8 جولائی کو جاری کیے گئے، ایک فیڈ کو ظاہر کرتے ہیں جس نے شرحوں کو مستحکم رکھا لیکن آسانی کی جانب جھکاؤ کو ختم کر…
5 shared topics.
سونا درست تھا۔ 10 سال پہلے تھا۔ جنگ کی قیمت نے شرح کے راستے کو تبدیل کر دیا۔
اصل پیٹرن نیکسس سونے کی کال نے ساختی حرکت کو نشانہ بنایا: سونا صرف مہنگائی کی تجارت نہیں کر رہا تھا، بلکہ یہ لیکویڈیٹی، پالیسی کی ناکامی، ا…
6 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.