If you support the work I’m doing here at Pattern Nexus, please consider donating or subscribing. Subscribers receive an ad-free version of the website, along with other benefits. Lately, we’ve been experiencing an increasingly large number of cyberattacks.
About this fundraiser
If you support the work I’m doing here at Pattern Nexus, please consider donating or subscribing. Subscribers receive an ad-free version of the website, along with other benefits. Lately, we’ve been experiencing an increasingly large number of cyberattacks.
بہت ساری ہوشیار سرمایہ کاری 1970 کی دہائی کے طرز کی افراط زر کے دوبارہ ہونے کے لیے اپنی جگہ بنانا شروع کر رہی ہے جہاں 10 سالہ ٹریژری کی پیداوار 6% یا 7% کی طرف بڑھ سکتی ہے۔ چارٹ کا اوورلے قائل کرنے و…
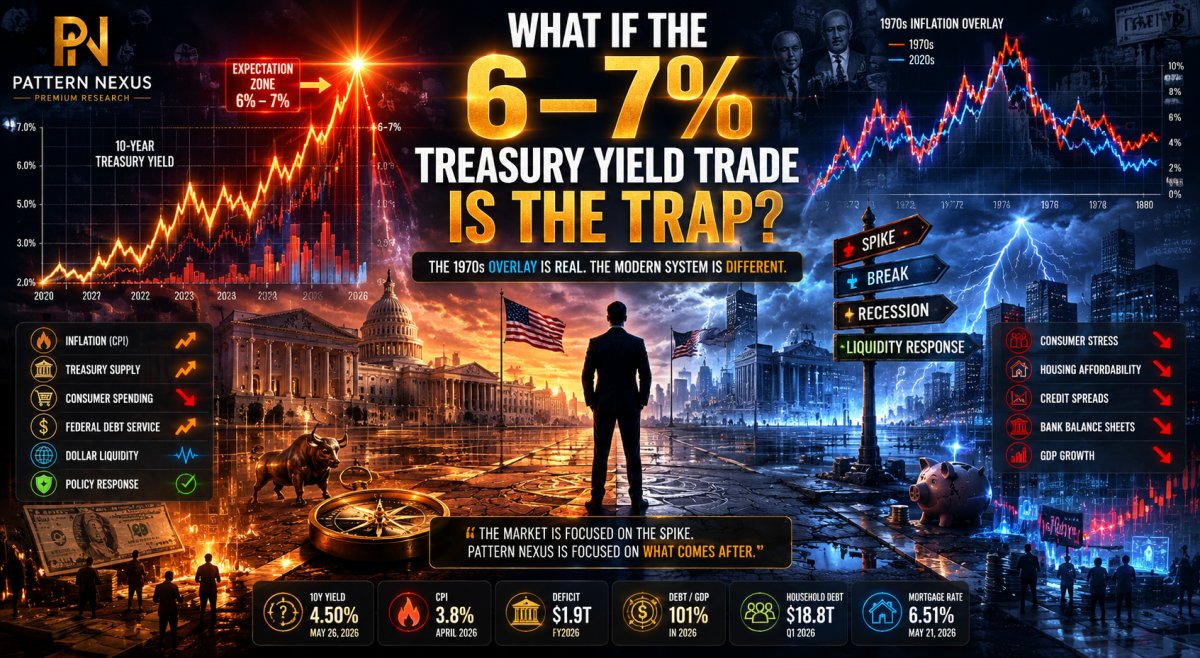
ایک پیٹرن نیکسس طرز کا میکرو-مالیاتی عنوان تصویر جو U.S. 10 سالہ ٹریژری کی پیداوار کو 6–7% کی متوقع زون کی طرف بڑھتے ہوئے دکھا رہا ہے، اس سے پہلے کہ یہ دوبارہ کساد بازاری/لیکویڈیٹی انجیکشن کے چکر میں لوٹ جائے۔
اگر 6–7% ٹریژری کی پیداوار کی تجارت پھندہ ہے تو کیا ہوگا؟
1970 کی دہائی کی افراط زر کی کہانی مارکیٹ میں سب سے زیادہ بھیڑ بھاڑ والی میکرو کہانیوں میں سے ایک بنتی جا رہی ہے۔ لیکن جدید نظام کے پاس 1970 کی دہائی کا بیلنس شیٹ نہیں ہے۔ اس کے پاس ایک وفاقی ری فنانسنگ دیوار، ایک صارف کی تھکن کی تہہ، ایک ڈالر کی لیکویڈیٹی کی انحصار، اور ایک معیشت ہے جو حقیقی شرح کے دباؤ کے طویل عرصے تک برداشت نہیں کر سکتی بغیر کسی پالیسی کے جواب کو مجبور کیے۔
شائع ہوا: 27 مئی، 2026 • پیٹرن نیكسس کی طرف سے • پریمیم سسٹمز ریسرچ
پریمیم فوری پڑھیں
بہت سارا ہوشیار پیسہ بات کر رہا ہے کہ 10 سالہ ٹریژری کی پیداوار کو 6% یا 7% کی طرف بڑھنا ہے۔ منطق بے ترتیب نہیں ہے۔ آج کی افراط زر کو 1970 کی دہائی کے ساتھ موازنہ کیا جا سکتا ہے اگر چارٹس کو منتقل، اوورلیڈ، اور پہلے لہریں، ٹھنڈا ہونے کا مرحلہ، اور دوسرے لہریں کے خطرے کے گرد فریم کیا جائے۔ اس چارٹ کی مشابہت اتنی مضبوط ہے کہ سرمایہ کو اسی تجارت میں کھینچ لے۔
لیکن چارٹ پورا نظام نہیں ہے۔ 1970 کی دہائی کی افراط زر کا راستہ ایک بہت مختلف بیلنس شیٹ کے اندر ہوا۔ آج، طویل شرحیں وفاقی سود کے اخراجات، رہن کی سستی، تجارتی رئیل اسٹیٹ، بینک کے بیلنس شیٹس، صارف کے کریڈٹ، ٹریژری کے اجراء، اور عالمی ڈالر کی فنڈنگ میں منتقل ہوتی ہیں۔ اس کا مطلب یہ ہے کہ سوال یہ نہیں ہے کہ آیا پیداوار بڑھ سکتی ہے۔ وہ بڑھ سکتی ہیں۔ سوال یہ ہے کہ آیا جدید نظام ان پیداوار کو اتنی دیر تک برداشت کر سکتا ہے کہ تجارت ایک مستقل نظام بن جائے۔
پیٹرن نیكسس کا نظریہ: 6–7% ٹریژری کی پیداوار کی کال ایک دھماکے کے طور پر درست ہو سکتی ہے اور منزل کے طور پر غلط ہو سکتی ہے۔ زیادہ ممکنہ راستہ دھماکہ، ٹوٹنا، جواب ہے۔ افراط زر کی شرحوں کے بڑھنے کے لیے ڈھال فراہم کرتی ہے۔ شرح کا جھٹکا صارف کو کمزور کرتا ہے اور ڈالر کے نظام کو سخت کرتا ہے۔ کساد بازاری کا خطرہ بڑھتا ہے۔ پھر پالیسی ساز لیکویڈیٹی کی حمایت کے لیے ایک نئی ڈھال تلاش کرتے ہیں، اور اگلا اثاثہ-افراط زر کا چکر ایک زیادہ بلند قرض کی بنیاد سے شروع ہوتا ہے۔
یہ پریمیم کیوں ہے
اس بحث کا عوامی ورژن سادہ ہے: مہنگائی 1970 کی دہائی کی طرح نظر آتی ہے، اس لیے طویل شرحیں زیادہ ہو سکتی ہیں۔ یہ غلط نہیں ہے، لیکن یہ نامکمل ہے۔ پریمیم کی تہہ CPI اوورلے نہیں ہے۔ پریمیم کی تہہ نظام کی صلاحیت کا ٹیسٹ ہے۔
ایک ٹریژری کی پیداوار صرف ایک چارٹ پر ایک لائن نہیں ہے۔ یہ ایک کنٹرول ریل ہے۔ یہ رہن کی قیمتیں، کارپوریٹ کریڈٹ، بینک سیکیورٹیز، نجی ایکویٹی ماڈلز، وفاقی قرض کی خدمت، ڈسکاؤنٹ کی شرحیں، عالمی ضمانت، اور ڈالر کی فنڈنگ کی قیمتیں طے کرتی ہے۔ جب 10 سالہ پیداوار حرکت کرتی ہے، تو پوری مشین اس کے گرد دوبارہ قیمت لگاتی ہے۔
یہ مضمون شرح کی تیز رفتار کو شرح کے نظام سے الگ کرتا ہے۔ ایک تیز رفتار اس لیے ہو سکتی ہے کہ مارکیٹ خوفزدہ ہو جائے۔ ایک نظام کو اس کے نیچے کی معیشت کے ذریعے زندہ رہنا ہوتا ہے۔ یہی وہ فرق ہے جو زیادہ تر 6–7% کی پیداوار کی پیشگوئیوں میں غائب ہے۔
ایگزیکٹو تھیسس
6–7% کی ٹریژری کی پیداوار کی تجارت خطرناک ہوتی جا رہی ہے کیونکہ یہ متوقع ہوتی جا رہی ہے۔ جتنا زیادہ مارکیٹ کے شرکاء 1970 کی دہائی کی طرز کی مہنگائی کی صفائی کے لیے پوزیشن لیتے ہیں، اتنا ہی یہ تجارت جدید نظام کی حقیقی پابندی کے لیے کمزور ہوتی جاتی ہے: امریکی اور عالمی ڈالر کی معیشت اس طویل شرح کے ڈھانچے کو برقرار رکھنے کے قابل نہیں ہو سکتی بغیر ترقی، صارفین، کریڈٹ، مالیاتی حسابات، یا لیکویڈیٹی کی پائپ لائن کو توڑے۔
1970 کی دہائی کی مہنگائی کا اوورلے ایک انتباہ کے طور پر مفید ہے، لیکن یہ ایک مکمل ماڈل نہیں ہے۔ آج کی معیشت میں زیادہ قرض کا بوجھ، بڑا وفاقی سود کا بوجھ، زیادہ مالیاتی اثاثوں کی قیمتیں، زیادہ شرح حساس رہائشی مارکیٹ، اور ایک عالمی ڈالر کا نظام ہے جو امریکی شرح کے دباؤ کو بین الاقوامی لیکویڈیٹی کے دباؤ میں تبدیل کرتا ہے۔
بنیادی کیس یہ نہیں ہے کہ "شرحیں 7% پر جائیں اور وہاں رہیں۔" بنیادی کیس یہ ہے کہ "شرحیں تیز ہوتی ہیں، کچھ ٹوٹتا ہے، پالیسی ایک ڈھال تلاش کرتی ہے، لیکویڈیٹی واپس آتی ہے، اور اثاثہ مہنگائی کا چکر دوبارہ شروع ہوتا ہے۔"
اپنی پڑھنے کی سطح منتخب کریں
یہ مضمون تین ورژنز میں بنایا گیا ہے۔ اس ورژن سے شروع کریں جو آپ کی گہرائی کی خواہش کے مطابق ہو، پھر مکمل نظام کی سطح کی تفصیل کے لیے نیچے جائیں۔
ورژن 1
پڑھنے کے لیے دوستانہ ورژن
بہت سے لوگ کہنا شروع کر رہے ہیں کہ 10 سالہ ٹریژری کی پیداوار 6% یا 7% تک بڑھ سکتی ہے۔ یہ اہم ہے کیونکہ 10 سالہ ٹریژری پوری معیشت میں سب سے اہم شرحوں میں سے ایک ہے۔ یہ رہن کی شرحیں، کارپوریٹ قرض کی شرحیں، قیمتوں کے ماڈل، اور پیسے کی عمومی قیمت طے کرنے میں مدد کرتی ہے۔
لوگ اس کال کو کرنے کی وجہ یہ ہے کہ آج کا مہنگائی کا دور 1970 کی دہائی سے موازنہ کیا جا سکتا ہے۔ اگر آپ چارٹس کو منتقل کریں اور انہیں ترتیب دیں، تو پیٹرن بہت مشابہ لگ سکتا ہے: مہنگائی میں اضافہ، مہنگائی میں کمی، پھر مہنگائی دوبارہ آنے کی دھمکی دیتی ہے۔ یہی وجہ ہے کہ یہ تجارت مقبول ہو رہی ہے۔
لیکن میری تشویش یہ ہے کہ یہ تجارت بہت واضح ہو سکتی ہے۔ چارٹ حقیقی ہو سکتا ہے، لیکن چارٹ کے نیچے کی معیشت مختلف ہے۔ 1970 کی دہائی میں آج کے وفاقی قرض کا بوجھ، آج کے صارفین کا قرض، آج کی منجمد رہائشی مارکیٹ، آج کے عالمی ڈالر کا نظام، یا آج کی معیشت جو کم شرح کے اثاثوں کی قیمتوں کے گرد بنی ہے، نہیں تھی۔
اہم نقطہ سادہ ہے: 10 سالہ ٹریژری کی پیداوار میں اضافہ ہو سکتا ہے، لیکن اس کا مطلب یہ نہیں کہ یہ وہاں رہ سکتی ہے۔
6% یا 7% کی طرف عارضی حرکت ممکن ہے۔ اگر مہنگائی واپس آتی ہے، توانائی کی قیمتیں بڑھتی ہیں، ٹریژری کی فراہمی خریداروں پر بھاری ہو جاتی ہے، یا مارکیٹ امریکی قرضوں کو رکھنے کے لیے مزید معاوضے کا مطالبہ کرنا شروع کرتی ہے، تو طویل مدتی شرحیں تیزی سے بڑھ سکتی ہیں۔
لیکن ایک اضافہ مستحکم ماحول کے برابر نہیں ہے۔ ایک اضافہ اس لیے ہو سکتا ہے کہ مارکیٹ خوفزدہ ہو جائے۔ ایک مستحکم ماحول کو گھرانوں، بینکوں، کاروباروں، حکومت، اور عالمی مالیاتی نظام کے ذریعے جذب کیا جانا چاہیے۔
یہاں میں سوچتا ہوں کہ مارکیٹ غلط ہو سکتی ہے۔ مارکیٹ 1970 کی دہائی کے مہنگائی کے چارٹ کو دیکھ رہی ہے۔ میں چارٹ کے نیچے کی مشین کو دیکھ رہا ہوں۔
6–7% کی پیداوار کی کال پہلے اقدام کے لیے درست ہو سکتی ہے اور مکمل دور کے لیے غلط ہو سکتی ہے۔
کیوں 1970 کی دہائی کا چارٹ گمراہ کن ہو سکتا ہے
1970 کی دہائی کا موازنہ بے کار نہیں ہے۔ مہنگائی کے دور ایک دوسرے سے ملتے جلتے ہو سکتے ہیں۔ قیمتیں بڑھتی ہیں، ٹھنڈی ہوتی ہیں، اور پھر دوبارہ بڑھتی ہیں جب توانائی، تنخواہیں، سپلائی چینز، یا پالیسی کی غلطیاں نظام میں دباؤ واپس لاتی ہیں۔
اسی لیے اوورلے قائل نظر آتا ہے۔ یہ لوگوں کو ایک صاف کہانی دیتا ہے: مہنگائی نے پہلے یہ کیا، تو شرحیں دوبارہ اسی راستے پر چل سکتی ہیں۔
مسئلہ یہ ہے کہ چارٹ بیلنس شیٹ کو چھپاتا ہے۔ یہ وفاقی سود کے اخراجات کو نہیں دکھاتا۔ یہ نہیں دکھاتا کہ حکومت کو کتنی قرض کی دوبارہ مالیات کرنی ہے۔ یہ گھریلو قرض کو نہیں دکھاتا۔ یہ رہن کی ادائیگی کے جھٹکے کو نہیں دکھاتا۔ یہ تجارتی رئیل اسٹیٹ کو نہیں دکھاتا۔ یہ بینک کی بیلنس شیٹس کو نہیں دکھاتا۔ یہ عالمی ڈالر کی فنڈنگ کے نظام کو نہیں دکھاتا۔
تو یہ چارٹ سمت کے لحاظ سے مفید ہو سکتا ہے اور پھر بھی لوگوں کو غلط تجارت کی طرف لے جا سکتا ہے۔
کیوں معیشت 6–7% کی شرحوں کو برداشت نہیں کر سکتی
6–7% 10 سالہ ٹریژری کی پیداوار صرف اسکرین پر ایک زیادہ نمبر نہیں ہوگا۔ یہ پوری معیشت پر دباؤ بڑھائے گا۔
رہن کی شرحیں ممکنہ طور پر بلند رہیں گی یا مزید بڑھیں گی۔ گھر خریدنے والے بدتر سستی کا سامنا کریں گے۔ بیچنے والے پرانی کم شرح کے رہن میں بندھے رہیں گے۔ تجارتی رئیل اسٹیٹ کو زیادہ دوبارہ مالیات کے اخراجات کا سامنا کرنا پڑے گا۔ کاروبار زیادہ شرحوں پر قرض لیں گے۔ بینک سیکیورٹیز اور کریڈٹ کی معیار پر مزید دباؤ برداشت کریں گے۔
حکومت بھی اس کا احساس کرے گی۔ وفاقی حکومت کو مسلسل قرض کو رول کرنا پڑتا ہے۔ جب پرانا قرض میچور ہوتا ہے، تو اسے موجودہ شرح کے ماحول پر دوبارہ مالیات کیا جاتا ہے۔ اس کا مطلب یہ ہے کہ زیادہ شرحیں ایک ساتھ نہیں آتی، لیکن وقت کے ساتھ نظام میں بہتی ہیں۔
اسی لیے زیادہ شرحیں خود کو ناکام بنا سکتی ہیں۔ انہیں مہنگائی سے لڑنا چاہیے، لیکن وہ وفاقی سود کے اخراجات کو بھی بڑھا سکتی ہیں، جی ڈی پی کو کمزور کر سکتی ہیں، ٹیکس کی وصولیوں کو کم کر سکتی ہیں، اور محرک کے لیے اگلی وجہ پیدا کر سکتی ہیں۔
صارف ہی فیوز ہے
صارف فیوز ہے کیونکہ صارفین کی خرچ کرنا زیادہ تر امریکی معیشت کو چلاتا ہے۔ اگر صارف خرچ کرتا رہے تو معیشت مزید دباؤ برداشت کر سکتی ہے۔ اگر صارف سست ہو جائے تو پوری ساخت اس کا احساس کرنا شروع کر دیتی ہے۔
مسئلہ یہ ہے کہ صارف پہلے ہی دباؤ میں ہے۔ کھانے، توانائی، کرایہ، انشورنس، گاڑی کی ادائیگیاں، کریڈٹ کارڈ کی شرحیں، اور رہائشی اخراجات سب ایک ہی گھریلو نقد بہاؤ کے لیے لڑ رہے ہیں۔
اگر طویل شرحیں 6% یا 7% کی طرف بڑھتی ہیں، تو یہ دباؤ مزید بڑھ جائے گا۔ رہائش کمزور ہو جائے گی۔ کریڈٹ سخت ہو جائے گا۔ غیر ضروری خرچ سست ہو جائے گا۔ کاروبار طلب میں سست روی محسوس کریں گے۔ پھر معیشت مہنگائی کی کہانی سے کساد بازاری کی کہانی کی طرف منتقل ہونا شروع کر دیتی ہے۔
یہاں سائیکل پلٹتا ہے۔ وہی پیداوار کا اضافہ جو بانڈ کے بیئرز کی تصدیق کرتا ہے، وہ کساد بازاری کے خطرے کو پیدا کر سکتا ہے جو آخر کار پیداوار کے اضافے کو الٹ دیتا ہے۔
وہ تجارت جس کے بارے میں کوئی بات نہیں کر رہا
بھرے ہوئے تجارت کا مطلب ہے "شرحیں بڑھتی ہیں کیونکہ مہنگائی واپس آ گئی ہے۔"
کم واضح تجارت ہے "شرحیں بڑھتی ہیں، اضافہ طلب کو توڑتا ہے، کساد بازاری کا خطرہ بڑھتا ہے، پالیسی کی حمایت واپس آتی ہے، اور اثاثے دوبارہ بڑھتے ہیں۔"
وہ دوسرا ورژن ہے جو میرے خیال میں زیادہ اہم ہے۔ نظام گہرے سکڑاؤ کا متحمل نہیں ہو سکتا کیونکہ معیشت کا بہت بڑا حصہ جاری نامیاتی ترقی سے جڑا ہوا ہے۔ جی ڈی پی ٹیکس کی وصولیوں کی حمایت کرتا ہے۔ ٹیکس کی وصولیاں حکومت کے خرچ کی حمایت کرتی ہیں۔ حکومت کا خرچ کارپوریٹ آمدنی کی حمایت کرتا ہے۔ کارپوریٹ آمدنی ملازمتوں، کریڈٹ، اور اثاثوں کی قیمتوں کی حمایت کرتی ہے۔ اثاثوں کی قیمتیں ضمانت اور اعتماد کی حمایت کرتی ہیں۔
اگر یہ چکر ٹوٹنا شروع ہو جائے تو پالیسی ساز صرف وہاں بیٹھ کر اسے قدرتی طور پر صاف ہونے نہیں دیں گے۔ وہ ایک ڈھال تلاش کریں گے۔ کساد بازاری۔ بینکنگ دباؤ۔ صارفین کی راحت۔ توانائی کا جھٹکا۔ رہائشی دباؤ۔ خزانہ مارکیٹ کی خرابی۔ لیکویڈیٹی چینل کو دوبارہ کھولنے کے لیے کچھ عوامی جواز استعمال کیا جائے گا۔
ڈھال بدلتی ہے۔ فعل نہیں۔ نظام اس وقت لیکویڈیٹی کی حفاظت کرتا ہے جب سکڑاؤ افراط زر سے زیادہ خطرناک ہو جاتا ہے۔
اگلی چیز کیا دیکھیں
اہم اشارے 10 سالہ خزانہ کی پیداوار، 30 سالہ خزانہ کی پیداوار، رہن کی شرحیں، رہن کی درخواستیں، صارفین کے خرچ، کریڈٹ کارڈ کی عدم ادائیگی، آٹو قرض کا دباؤ، کریڈٹ اسپریڈز، خزانہ کی نیلامیاں، بینک کا دباؤ، تیل کی قیمتیں، افراط زر کی توقعات، اور پالیسی کی زبان ہیں۔
زبان اہم ہے۔ جب اہلکار صرف افراط زر کے بارے میں بات کرنا بند کر دیتے ہیں اور استحکام، مارکیٹ کی فعالیت، راحت، یا ہنگامی مدد کے بارے میں بات کرنا شروع کرتے ہیں، تو اگلی لیکویڈیٹی ڈھال بن رہی ہے۔
اسی لیے بڑا کاروبار پیداوار میں اضافہ نہیں ہو سکتا۔ بڑا کاروبار وہ ہو سکتا ہے جو پیداوار میں اضافے کے بعد آتا ہے۔
ورژن 2
غیر تکنیکی جدید ورژن
6–7% خزانہ کی پیداوار کا دلیل پاگل نہیں ہے۔ اس کے پیچھے حقیقی عوامل ہیں۔ افراط زر دوبارہ تیز ہو گیا ہے، توانائی کی قیمتیں بڑھ گئی ہیں، وفاقی خسارے بڑے ہیں، خزانہ کی جاری کردہ مقدار زیادہ ہے، اور سرمایہ کار طویل مدتی امریکی قرض رکھنے کے لیے مزید معاوضے کا مطالبہ کر سکتے ہیں۔
لیکن غائب متغیر نظام کی صلاحیت ہے۔ مارکیٹ یہ بات کر رہی ہے کہ 10 سالہ پیداوار کہاں جا سکتی ہے۔ پیٹرن نیکسس یہ پوچھ رہا ہے کہ نظام وہاں کتنی دیر تک رہ سکتا ہے۔ یہ دونوں سوالات ایک جیسے نہیں ہیں۔
شرح میں اضافہ ایک مارکیٹ کا واقعہ ہے۔ شرح کا نظام ایک اقتصادی ماحول ہے۔ جدید معیشت شاید اضافہ پیدا کر سکے، لیکن خود اضافہ ٹوٹنے پر مجبور کر سکتا ہے۔
مارکیٹ ایک صاف تاریخی تشبیہ کو پسند کرتی ہے۔ اس وقت، صاف تشبیہ 1970 کی دہائی ہے۔ افراط زر COVID کے بعد بڑھا، ٹھنڈا ہوا، اور اب خوف ہے کہ ایک اور لہر بن رہی ہے۔ اگر آپ 1970 کی دہائی کے افراط زر کے چکر کو 2020 کی دہائی کے خلاف رکھیں اور وقت کی لائن کو منتقل کریں، تو پیٹرن تقریباً بہت اچھا لگ سکتا ہے۔
یہی چیز تجارت کو پرکشش بناتی ہے۔ یہ سرمایہ کاروں کو ایک سادہ فریم ورک فراہم کرتی ہے: افراط زر مر نہیں گیا، فیڈ شاید کٹوتی نہیں کر سکے، خسارے بہت بڑے ہیں، خزانہ کی فراہمی بہت زیادہ ہے، اور طویل مدت کو 6% یا 7% کی طرف دوبارہ قیمت لگانی پڑ سکتی ہے۔
یہ فریم ورک اس میں سچائی رکھتا ہے۔ لیکن یہ مکمل نہیں ہے۔ میکرو میں سب سے بڑا خطرہ یہ نہیں ہے کہ پہلے اقدام کے بارے میں غلط ہوں۔ یہ ہے کہ پہلے اقدام کے بارے میں صحیح ہوں اور دوسرے کے بارے میں غلط ہوں۔
پہلا اقدام زیادہ پیداوار ہو سکتا ہے۔ دوسرا اقدام وہ بریک ہو سکتا ہے جو ان زیادہ پیداواروں کی تخلیق کرتا ہے۔
نظام کی صلاحیت غائب متغیر ہے
جدید معیشت شرحوں کا تجربہ نظریے کے طور پر نہیں کرتی۔ یہ شرحوں کا تجربہ ماہانہ ادائیگیوں، ری فنانسنگ کے اخراجات، کریڈٹ اسپریڈز، بینک کے بیلنس شیٹ کے دباؤ، ڈسکاؤنٹ کی شرحوں، اور وفاقی سود کے اخراجات کے طور پر کرتی ہے۔
اسی لیے 1970 کی دہائی کی تشبیہ کو جدید بیلنس شیٹ کے خلاف جانچنے کی ضرورت ہے۔ 1970 کی دہائی میں جی ڈی پی کے مقابلے میں وفاقی قرض کی اسی سطح نہیں تھی۔ اس میں انتہائی کم رہن کی شرحوں کے گرد تعمیر کردہ رہائشی مارکیٹ نہیں تھی۔ اس میں مالیاتی اثاثوں کی انحصار کی اسی ڈگری نہیں تھی۔ اس میں آج کے عالمی ڈالر کی فنڈنگ نظام نہیں تھا۔
یہ کوئی چھوٹا فرق نہیں ہے۔ یہ پالیسی کے ردعمل کے فعل کو تبدیل کرتا ہے۔ کم قرض والا نظام زیادہ جارحانہ شرح کے جھٹکے کو برداشت کر سکتا ہے۔ بڑے قرض اور مالیاتی ضمانت کے ساتھ نظام اسی شرح کے جھٹکے کو بغیر کسی دباؤ کے ہر جگہ منتقل کیے بغیر جذب نہیں کر سکتا۔
1970 کی دہائی کا موازنہ افراط زر کے راستے کو ظاہر کرتا ہے۔ یہ ثابت نہیں کرتا کہ جدید نظام 1970 کی دہائی کے شرح کے نتائج کو برداشت کر سکتا ہے۔
اس کے بارے میں سوچنے کا سب سے صاف طریقہ یہ ہے: CPI چارٹ ہمیں بتاتا ہے کہ پیداوار کیوں بڑھ سکتی ہے۔ بیلنس شیٹ ہمیں بتاتی ہے کہ وہ اضافہ کیوں برقرار نہیں رہ سکتا۔
مالیاتی فیڈبیک لوپ
وفاقی حکومت پہلے ہی ایک گہری کساد بازاری سے پہلے بڑے خسارے میں ہے۔ CBO مالی سال 2026 میں $1.9 ٹریلین خسارے کی پیش گوئی کرتا ہے اور 2036 تک $3.1 ٹریلین، جبکہ عوام کے ہاتھ میں موجود قرضہ اس مدت میں GDP کے 101% سے بڑھ کر 120% ہو جائے گا۔[3]
یہ اہم ہے کیونکہ زیادہ سود کی شرحیں وقت کے ساتھ قرض کی تجدید کی لاگت بڑھاتی ہیں۔ وفاقی حکومت ایک ساتھ تمام قرضوں کی تجدید نہیں کرتی، لیکن شرح کا ڈھانچہ آہستہ آہستہ پرانے قرضوں کی میعاد ختم ہونے اور نئے قرضوں کے آنے کے ساتھ بہتا ہے۔
لہذا زیادہ شرحیں ایک ہی وقت میں دو چیزیں کرتی ہیں۔ وہ نجی معیشت کو سخت کرتی ہیں، اور وہ حکومت کے اپنے مالی بوجھ کو بڑھاتی ہیں۔ یہی فیڈبیک لوپ ہے۔
اگر شرحیں بڑھتی ہیں اور معیشت سست ہوتی ہے، تو ٹیکس کی وصولیاں کمزور ہو جاتی ہیں۔ اگر ٹیکس کی وصولیاں کمزور ہو جاتی ہیں جبکہ سود کی لاگت بڑھتی ہے، تو خسارہ بگڑتا ہے۔ اگر خسارہ بگڑتا ہے، تو خزانے کی جاری کرنے کا دباؤ بڑھتا ہے۔ اگر خزانے کی جاری کرنے کا دباؤ بڑھتا ہے، تو سرمایہ کار مزید معاوضے کا مطالبہ کر سکتے ہیں۔ پھر شرح کا مسئلہ خسارے کے مسئلے میں واپس آتا ہے۔
اس مقام پر، شرحیں صرف مہنگائی کا ایک آلہ نہیں رہتیں۔ وہ مالی دباؤ کی مشین بن جاتی ہیں۔
صارف کا محرک
صارف محرک کی تہہ ہے کیونکہ صارف کی خرچ کرنا امریکی معیشت کی بنیادی طلب ہے۔ جب صارف خرچ کرتا رہتا ہے، تو معیشت مضبوط نظر آ سکتی ہے چاہے نیچے دباؤ ہو۔ جب صارف سست ہوتا ہے، تو پوری ساخت دوبارہ قیمتوں کا تعین کرنا شروع کر دیتی ہے۔
نیویارک فیڈ کے مطابق، گھریلو قرضہ Q1 2026 میں $18.8 ٹریلین تک پہنچ گیا۔[4] اس کا مطلب یہ نہیں ہے کہ ہر گھرانہ ٹوٹ رہا ہے، لیکن اس کا مطلب یہ ہے کہ گھریلو شعبہ ایک زیادہ شرح والے ماحول میں ایک بڑا قرض کا بوجھ اٹھا رہا ہے۔
مکمل قرضے، کریڈٹ کارڈ کے بیلنس، آٹو قرضے، طالب علم کے قرضے، کرایہ، انشورنس، خوراک، اور توانائی سب ایک ہی ماہانہ نقد بہاؤ کے لیے مقابلہ کرتے ہیں۔ جب طویل مدتی شرحیں بڑھتی ہیں، تو یہ گھریلو نقد بہاؤ کا بوجھ مزید بگڑ جاتا ہے۔
یہی وجہ ہے کہ 10 سالہ پیداوار صارف کے لیے اہم ہے چاہے زیادہ تر لوگ کبھی بھی خزانے کی منڈیوں کو نہ دیکھیں۔ 10 سالہ رہن کی شرحوں اور وسیع تر کریڈٹ کی قیمتوں میں منتقل ہونے میں مدد کرتا ہے۔ فریڈی میک نے 21 مئی 2026 کو 30 سالہ مقررہ رہن کی شرح 6.51% رپورٹ کی۔[5] یہ سطح پہلے ہی رہائشی سستی کو دباؤ میں رکھتی ہے۔ اگر طویل پیداوار مزید بڑھتی ہے، تو رہائشی ادائیگی کا جھٹکا مزید شدید ہو جاتا ہے۔
جب صارف سست ہوتا ہے، تو مارکیٹ صرف مہنگائی کے بارے میں بات کرنا بند کر دیتی ہے اور کساد بازاری کے بارے میں بات کرنا شروع کر دیتی ہے۔ یہی وہ جگہ ہے جہاں تجارت تبدیل ہوتی ہے۔
ڈالر کی لیکویڈیٹی کی تہہ
امریکی خزانے کی منڈی صرف ایک گھریلو بانڈ مارکیٹ نہیں ہے۔ یہ عالمی ڈالر کے نظام کا لنگر ہے۔ خزانے دنیا بھر میں ضمانت، ریزرو اثاثے، قیمتوں کے معیار، لیکویڈیٹی کے آلات، اور بیلنس شیٹ کی پلمبنگ کے طور پر کام کرتے ہیں۔
اس کا مطلب یہ ہے کہ امریکی طویل مدتی شرحوں میں ایک شدید حرکت امریکی رہن یا امریکی اسٹاک میں نہیں رہتی۔ یہ عالمی ڈالر کی فنڈنگ، بینک کی ضمانت، خود مختار ریزرو پورٹ فولیوز، تجارتی مالیات، ابھرتی ہوئی مارکیٹوں کی قرضہ، اور آف شور ڈالر کی منڈیوں کے ذریعے سفر کرتی ہے۔
BIS نے امریکی ڈالر کی فنڈنگ کو ایک بنیادی عالمی مالیاتی نظام کی ساخت کے طور پر بیان کیا ہے، خاص طور پر کیونکہ غیر امریکی ادارے ڈالر میں قرض لیتے، دیتے، اور درمیانی کردار ادا کرتے ہیں۔[7] فیڈرل ریزرو نے بھی ڈالر کے تبادلے کی لائنوں کو ایسے آلات کے طور پر بیان کیا ہے جو امریکہ اور بیرون ملک ڈالر کی فنڈنگ کی منڈیوں میں لیکویڈیٹی کی حالت کو بہتر بنانے کے لیے ڈیزائن کیے گئے ہیں۔[8]
یہ اہم ہے کیونکہ یہ پالیسی کی بیک اسٹاپ تہہ کو ظاہر کرتا ہے۔ اگر زیادہ امریکی پیداوار ڈالر کی فنڈنگ میں دباؤ پیدا کرتی ہے، تو گفتگو آخر کار مہنگائی کی نظم و ضبط سے مارکیٹ کی فعالیت اور لیکویڈیٹی کے تحفظ کی طرف منتقل ہو جاتی ہے۔
اسپائیک-بریک-جواب سائیکل
کم قیمت والی تجارت صرف مہنگائی نہیں ہے۔ مہنگائی پہلے ہی زیر بحث ہے۔ کم قیمت والی تجارت وہ پالیسی سائیکل ہے جو ایک شرح کے جھٹکے کے بعد ہوتی ہے۔
ترتیب اس طرح نظر آتی ہے:
مہنگائی توانائی، خدمات، رہائش، ٹیرف، سپلائی چینز، یا توقعات کے ذریعے دوبارہ تیز ہوتی ہے۔
بانڈ کی پیداوار بڑھتی ہے کیونکہ سرمایہ کار مزید معاوضے کا مطالبہ کرتے ہیں۔
رہن کی شرحیں اور قرض لینے کی لاگت ان کے ساتھ بڑھتی ہیں۔
صارفین خرچ کم کرتے ہیں کیونکہ نقد بہاؤ دباؤ میں آتا ہے۔
GDP کی رفتار کمزور ہوتی ہے۔
خسارے بگڑتے ہیں کیونکہ آمدنی پر دباؤ پڑتا ہے اور مدد کی ضرورت بڑھتی ہے۔
مارکیٹ صرف مہنگائی کے بجائے کساد بازاری کی قیمتیں لگانا شروع کرتی ہیں۔
پالیسی کی زبان مہنگائی کے کنٹرول سے استحکام کے تحفظ کی طرف منتقل ہوتی ہے۔
لیکویڈیٹی کی حمایت ایک نئے ڈھانچے کے تحت واپس آتی ہے۔
اثاثے دوبارہ مہنگے ہو جاتے ہیں کیونکہ نظام مائع ہونے کے بجائے عددی توسیع کو منتخب کرتا ہے۔
یہی وجہ ہے کہ یہ 1970 کی دہائی کا صاف دہراؤ نہیں ہو سکتا۔ یہ 2021-2022 کا لوپ ہو سکتا ہے جو بدتر حالات میں دہرایا جا رہا ہے: مہنگائی، جواب، سست روی، نئی حمایت، اثاثوں کی مہنگائی، اور ایک اور سائیکل ایک زیادہ قرض کی بنیاد سے۔
کیا تصدیق کرتا ہے یا نظریہ کو توڑتا ہے
نظریہ کی تصدیق ہوتی ہے اگر پیداوار بڑھتی ہے جبکہ دباؤ رہائش، کریڈٹ، صارفین، مالیاتی حسابات، یا ڈالر کی فنڈنگ میں پھیلتا ہے۔ نظریہ کی بھی تصدیق ہوتی ہے اگر پالیسی کی زبان استحکام، ہنگامی مدد، ریلیف، مارکیٹ کی فعالیت، یا لیکویڈیٹی کے آلات کی طرف منتقل ہونا شروع ہو جائے۔
اگر مہنگائی تیز ہو جائے جبکہ صارفین خرچ کرتے رہیں، کریڈٹ اسپریڈز پرسکون رہیں، خزانہ کی نیلامیاں صاف طور پر مکمل ہوں، رہائش ادائیگی کے جھٹکے کو جذب کرے، اور پالیسی ساز حالات کو سخت رکھیں بغیر کسی واضح ٹوٹ پھوٹ کے، تو تھیسس کو چیلنج کیا جاتا ہے۔
سگنل
کیا دیکھنا ہے
اگر یہ بڑھتا ہے
پی این پڑھیں
10 سالہ / 30 سالہ پیداوار
5%، 6%، یا اس سے زیادہ کی طرف بڑھنا
اسپائیک مرحلہ فعال ہے
اسپائیک کے ساتھ ساتھ ٹوٹ پھوٹ کا انتظار کریں
مکانات کی شرحیں
درخواستیں، قابل برداشت، فروخت
رہائش کمزور ہو رہی ہے
ادائیگی کا ڈھیر سخت ہو رہا ہے
صارفین کا دباؤ
ڈیلیکنسیز، ریٹیل خرچ، کریڈٹ کارڈز
جی ڈی پی کا خطرہ بڑھتا ہے
صارف کا فیوز جل رہا ہے
پالیسی زبان
استحکام، ریلیف، مارکیٹ کی فعالیت
لیکویڈیٹی کا احاطہ بنتا ہے
جواب کا مرحلہ قریب آ رہا ہے
ورژن 3
تکنیکی ایڈوانس ورژن
تکنیکی سوال یہ نہیں ہے کہ کیا 6–7% 10 سالہ خزانہ کی پیداوار میکانکی طور پر ممکن ہے۔ یہ ممکن ہے۔ تکنیکی سوال یہ ہے کہ کیا یہ شرح کا سطح موجودہ مالیاتی، گھریلو، کریڈٹ، رہائش، اور ڈالر کی لیکویڈیٹی کے ڈھانچے کے پیش نظر ایک مستقل توازن بن سکتی ہے۔
جواب اس بات پر منحصر ہے کہ آیا مہنگائی کا دباؤ ٹوٹ پھوٹ کے خطرے پر غالب ہے، یا آیا ٹوٹ پھوٹ کا خطرہ آخر کار مہنگائی کے دباؤ پر غالب آتا ہے۔ سائیکل کے آغاز میں، سی پی آئی، توانائی، مدت پریمیم، خزانہ کی فراہمی، اور خسارے کی تشویش پیداوار کو اوپر کی طرف دھکیل سکتی ہے۔ سائیکل کے بعد میں، وہی زیادہ پیداوار طلب کو کمزور کر سکتی ہے، کساد بازاری کے امکانات کو بڑھا سکتی ہے، مالی دباؤ کو بڑھا سکتی ہے، کریڈٹ اسپریڈز کو وسیع کر سکتی ہے، اور پالیسی کے جواب کو مجبور کر سکتی ہے۔
اس کا مطلب ہے کہ شرح ماڈل کو ایک سائن-فلپ پرت کی ضرورت ہے۔ وہی متغیر جو مرحلہ ایک میں مہنگائی کی تجارت کی تصدیق کرتا ہے، مرحلہ دو میں تجارت کو الٹنے کے حالات پیدا کر سکتا ہے۔
صحیح فریمنگ یہ نہیں ہے کہ "کیا 10 سالہ خزانہ 6% یا 7% تک پہنچے گا؟" یہ سوال بہت تنگ ہے۔ مارکیٹ کی بے چینی، توانائی کا جھٹکا، مہنگائی کی قیمتوں کی دوبارہ قیمت، مالیاتی خطرے کی دوبارہ قیمت، یا خزانہ کی نیلامی کا دباؤ طویل مدتی پیداوار کو اوپر کی طرف دھکیل سکتا ہے۔ بہتر سوال یہ ہے کہ کیا 6–7% جدید نظام کے لیے ایک مستحکم کلیئرنگ رینج بن سکتا ہے۔
ایک اسپائیک ایک قیمت کا واقعہ ہے۔ ایک نظام ایک ادائیگی کی صلاحیت اور کیش فلو کا ماحول ہے۔
6–7% کو ایک مستقل نظام بننے کے لیے، نظام کو زیادہ رہن کی شرحوں، زیادہ کارپوریٹ ریفنانسنگ کے اخراجات، زیادہ وفاقی سود کے اخراجات، زیادہ ڈالر کی فنڈنگ کے اخراجات، کمزور اثاثوں کی قیمتوں، اور سخت کریڈٹ کو جذب کرنے کی ضرورت ہوگی بغیر کسی کساد بازاری کی فیڈ بیک لوپ بنائے۔ یہ صرف 1970 کی دہائی کی افراط زر کی اوورلے بنانے سے کہیں زیادہ بلند معیار ہے۔
اسی لیے پیٹرن نیکسس 10 سالہ پیداوار کو ایک دباؤ کی ریل کے طور پر دیکھتا ہے، نہ کہ ایک خود مختار اشارے کے طور پر۔ یہ پوری ساخت میں پیسے کی قیمت کا تعین کرتا ہے۔ جب وہ ریل بہت دور چلی جاتی ہے، تو یہ اس سے جڑے ہر چیز کو کھینچنا شروع کر دیتی ہے۔
موجودہ ڈیٹا کا جائزہ
موجودہ ڈیٹا دونوں طرف کے دلائل کی حمایت کرتا ہے۔ یہ بانڈ کے مخالفین کو اتنی افراط زر اور رسد کا دباؤ فراہم کرتا ہے کہ وہ زیادہ پیداوار کے حق میں دلائل دے سکیں، لیکن یہ یہ بھی دکھاتا ہے کہ کیوں مستقل زیادہ پیداوار خطرناک بن جائے گی۔
صارف شرح کے جھٹکے میں محدود نقد بہاؤ کی لچک کے ساتھ داخل ہوتا ہے۔
1970 کی دہائی کا اوورلے مسئلہ
1970 کی دہائی کا افراط زر اوورلے مفید ہے کیونکہ افراط زر کے چکر میں ایک تال ہے۔ ایک ابتدائی جھٹکا لگتا ہے، نظام سخت ہوتا ہے، افراط زر ٹھنڈا ہوتا ہے، پالیسی یا مارکیٹیں آرام کرتی ہیں، اور پھر ایک دوسرا لہر بنتی ہے۔ یہ پیٹرن تاریخی طور پر دیکھا جا سکتا ہے، اور مارکیٹ کے شرکاء کے لیے اس کے بارے میں فکر کرنا معقول ہے۔
غلطی یہ ہے کہ CPI کی شکل کی مماثلت کو 10 سالہ ٹریژری پیداوار کے راستے کا ایک خود مختار پیش گوئی کرنے والے کے طور پر استعمال کیا جائے۔ CPI ایک ان پٹ ہے۔ یہ پورا نظام نہیں ہے۔
ایک مناسب پیداوار کا فریم ورک مہنگائی، فیڈ پالیسی کی توقعات، مدت پریمیم، خزانہ کی فراہمی، قرض/جی ڈی پی، کساد بازاری کا امکان، فیڈ بیلنس شیٹ کا اثر، غیر ملکی طلب، ڈالر کی مالی اعانت کا دباؤ، اور مالی پائیداری کو شامل کرنا چاہیے۔ 1970 کی دہائی کا اوورلے زیادہ تر مہنگائی کے راستے کا موازنہ ہے۔ یہ خود بخود مکمل بیلنس شیٹ کے ماحول کو منتقل نہیں کرتا۔
1970 کی دہائی کا چارٹ زیادہ تر β1 ہے۔ جدید نظام β3، β4، β5، β6، β7، اور β8 کے درمیان تعامل سے متاثر ہے۔ یہی وجہ ہے کہ چارٹ درست ہو سکتا ہے اور تجارت پھر بھی غلط ہو سکتی ہے۔
مالی دباؤ کی میکانکس
وفاقی حکومت ایک ساتھ زیادہ شرحوں کا تجربہ نہیں کرتی۔ منتقلی رول اوور کے ذریعے ہوتی ہے۔ پرانا قرض میچور ہوتا ہے، نیا قرض اس کی جگہ لیتا ہے، اور نئی شرح کا ماحول آہستہ آہستہ فنڈنگ کی اوسط لاگت کو دوبارہ ترتیب دیتا ہے۔
یہ مستقل طور پر زیادہ شرحیں عارضی اضافہ سے کہیں زیادہ خطرناک بناتی ہیں۔ ایک عارضی اضافہ مارکیٹ کی اتار چڑھاؤ کا سبب بن سکتا ہے۔ ایک مستقل نظام وقت کے ساتھ ساتھ سود کے اخراجات کو بڑھاتا ہے اور مالی راستے کو مستحکم کرنا مشکل بناتا ہے۔
CBO پہلے ہی بڑے خسارے اور بڑھتے ہوئے قرض کی پیش گوئی کرتا ہے۔ بنیادی لائن کم قرض، زیادہ لچکدار ماحول نہیں ہے۔ یہ پہلے ہی ایک بڑے خسارے، بڑے قرض کے ماحول میں ہے، اس سے پہلے کہ ایک گہری کساد بازاری ہو۔
مالی متغیر
بنیادی لائن
دباؤ کا چینل
PN تشریح
FY2026 خسارہ
$1.9T / 5.8% جی ڈی پی
کساد بازاری سے پہلے بڑے اجراء کی ضرورت
نظام پہلے ہی توسیع پر منحصر ہے۔
2036 خسارہ
$3.1T / 6.7% جی ڈی پی
ساختی خسارے کی مستقل مزاجی
زیادہ شرحیں پہلے سے بڑے بنیادی لائن کو خراب کرتی ہیں۔
عوام کے پاس موجود قرض
101% جی ڈی پی سے 2036 تک 120%
سود کے اخراجات ایک بڑے بیس کے خلاف جمع ہوتے ہیں
شرح کا جھٹکا مالی جھٹکے میں تبدیل ہو جاتا ہے۔
خالص سود
بڑھتا ہوا خالص سود متوقع خسارے کے اضافے کا بڑا حصہ چلاتا ہے
زیادہ فنڈنگ کی لاگت مالی گنجائش کو جذب کرتی ہے
مالی غلبے کا دباؤ بڑھتا ہے۔
سادہ دباؤ کی منطق: ہر 100 بنیاد پوائنٹس کی مستقل اضافی فنڈنگ کی لاگت ایک بڑے قرض کے اسٹاک پر آخر کار سینکڑوں ارب سالانہ دباؤ میں تبدیل ہو جاتی ہے جب کافی قرض رول ہو جاتا ہے۔ وقت کی ترتیب مختلف ہے، لیکن سمت ناگزیر ہے۔
یہی وجہ ہے کہ 6–7% پیداوار کی تجارت کو ایک عام بانڈ مارکیٹ کی پیش گوئی کے طور پر نہیں دیکھا جا سکتا۔ آج کے قرض کی سطح پر، یہ مالی استحکام کا سوال بھی ہے۔
صارف اور رہائشی منتقلی
صارف بنیادی طلب کا راستہ ہے۔ زیادہ طویل شرحیں گھرانوں میں رہن کی شرحوں، کریڈٹ کی لاگت، گھر کی ایکویٹی تک رسائی، آٹو قرضوں، کریڈٹ کارڈ کے دباؤ، اور عمومی اعتماد کے ذریعے منتقل ہوتی ہیں۔
گھرانوں کا قرض Q1 2026 میں $18.8 ٹریلین تک پہنچ گیا۔ اس ڈھیر میں، رہن کے بیلنس $13.19 ٹریلین، کریڈٹ کارڈ کے بیلنس $1.25 ٹریلین، آٹو قرض کے بیلنس $1.69 ٹریلین، اور طلبہ کے قرض کے بیلنس $1.66 ٹریلین تھے۔[4]
یہ اہم ہے کیونکہ گھریلو شعبہ نظریے کے ذریعے میکرو پالیسی کو جذب نہیں کرتا۔ یہ ماہانہ کیش فلو کے ذریعے پالیسی کو جذب کرتا ہے۔ جب شرحیں بڑھتی ہیں، تو ماہانہ ادائیگی کا بوجھ سخت ہو جاتا ہے۔
ہاؤسنگ سب سے صاف ترسیل کا چینل ہے۔ فریڈی میک نے 21 مئی 2026 کو 30 سالہ مقررہ رہن کی شرح 6.51% رپورٹ کی، جو پچھلے ہفتے 6.36% سے بڑھ گئی۔[5] اگر 10 سالہ پیداوار 6–7% کی طرف بڑھتا ہے، تو رہن کی سستی کو ایک اور جھٹکا لگے گا جب تک کہ اسپریڈز نمایاں طور پر سکڑ نہ جائیں۔
صارف کی ترسیل کا نقشہ: زیادہ 10 سالہ پیداوار → زیادہ رہن اور کریڈٹ کی قیمتیں → کمزور ہاؤسنگ اور اختیاری خرچ → کم جی ڈی پی کی رفتار → زیادہ کساد بازاری کا امکان → پالیسی کے جواب کا دباؤ۔
یہ علامت کی تبدیلی ہے۔ پہلے، زیادہ پیداوار افراط زر کے دباؤ کی تصدیق کرتی ہے۔ بعد میں، زیادہ پیداوار وہ حالات پیدا کرتی ہے جو کساد بازاری اور پالیسی کے جواب کے امکانات کو بڑھاتی ہیں۔
ڈالر کی لیکویڈیٹی اور پالیسی کی پشت پناہی
امریکی طویل شرح کا ڈھانچہ عالمی ہے کیونکہ خزانہ مارکیٹ ڈالر کے نظام کے اندر موجود ہے۔ ٹریژری صرف گھریلو سیکیورٹیز نہیں ہیں۔ یہ ضمانت، ریزرو اثاثے، بینچ مارک آلات، اور دنیا کے لیے لیکویڈیٹی کے راستے ہیں۔
اس کا مطلب یہ ہے کہ ایک شدید امریکی پیداوار کی دوبارہ قیمت کا تعین عالمی فنڈنگ مارکیٹوں میں سفر کرتا ہے۔ یہ بینکوں، خود مختاروں، ابھرتی ہوئی مارکیٹوں، ضمانت کی قیمتوں، تجارتی مالیات، ریزرو پورٹ فولیوز، اور آف شور ڈالر مارکیٹوں پر اثر انداز ہوتا ہے۔
BIS ڈالر-فنڈنگ کا ڈھانچہ یہاں اہم ہے کیونکہ یہ امریکی ڈالر کی قرض لینے، قرض دینے، اور غیر امریکی اداروں کے ذریعے درمیانی حیثیت پر توجہ مرکوز کرتا ہے۔[7] دوسرے الفاظ میں، ڈالر کا دباؤ امریکی سرحدوں کے اندر محدود نہیں ہے۔
فیڈرل ریزرو کا لیکویڈیٹی سوپ کا ڈھانچہ بھی اہم ہے کیونکہ یہ پالیسی کی پشت پناہی کو ظاہر کرتا ہے۔ فیڈ کہتا ہے کہ سوپ لائنیں مارکیٹ کے دباؤ کے دوران امریکہ اور بیرون ملک ڈالر کی فنڈنگ مارکیٹوں میں لیکویڈیٹی کی حالت کو بہتر بنانے کے لیے ڈیزائن کی گئی ہیں۔[8]
اسی لیے ایک مستقل 6–7% طویل شرح کا ماحول صرف ایک گھریلو شرح کی کہانی نہیں ہوگی۔ یہ ایک ڈالر-لیکویڈیٹی کا امتحان بن جائے گا۔
ریگریشن / دباؤ ماڈل
ایک صاف ریگریشن پاس کے لیے افراط زر، فیڈ فنڈز، 10 سالہ پیداوار، 30 سالہ پیداوار، قرض/جی ڈی پی، خسارے، خالص سود، فیڈ بیلنس شیٹ کا حجم، کریڈٹ اسپریڈز، رہن کی شرحیں، بے روزگاری، کساد بازاری کے اشارے، اور ڈالر کی فنڈنگ کے دباؤ کے خلاف ماہانہ یا سہ ماہی ڈیٹا کی ضرورت ہوگی۔ مضمون کا نظریہ یہاں ایک واحد فٹ ماڈل کا دعویٰ کرنے پر منحصر نہیں ہے۔ نقطہ یہ ہے کہ صحیح ماڈل کی تعمیر کو بیان کیا جائے۔
ماڈل کو دباؤ کے متغیرات اور بریک متغیرات میں تقسیم کیا جانا چاہیے۔ دباؤ کے متغیرات پیداوار کو اوپر کی طرف دھکیلتے ہیں۔ بریک متغیرات آخر کار پیداوار کو نیچے کی طرف کھینچتے ہیں، کساد بازاری کے امکانات اور پالیسی کے جواب کی توقعات کو بڑھاتے ہیں۔
متغیر
10Y پر پہلے مرحلے کا دباؤ
دوسرے مرحلے کا خطرہ
تشریح
ہیڈ لائن CPI
مثبت
منفی بعد میں اگر مہنگائی حقیقی کھپت کو متاثر کرے
مہنگائی پہلے عددی معاوضے کی قیمت کو دوبارہ طے کرتی ہے۔
توانائی CPI / تیل کا جھٹکا
مثبت
منفی بعد میں اگر طلب ٹوٹ جائے
توانائی مہنگائی کے خوف اور صارف کی کمزوری کو متحرک کر سکتی ہے۔
قرض/GDP
مدت پریمیم کے ذریعے مثبت
پالیسی مداخلت کے خطرے کے لیے مثبت
زیادہ قرض کی وجہ سے شرح میں اضافہ مالی دباؤ میں تبدیل ہو جاتا ہے۔
نیٹ اجراء
مثبت
خزانہ مارکیٹ کی فعالیت کے خطرے کے لیے مثبت
سپلائی کو بیلنس شیٹس کے ذریعے جذب کرنا ضروری ہے۔
فیڈ بیلنس شیٹ کا اثر
QT مثبت / QE منفی
QE/لیکویڈیٹی کے اوزار دباؤ کو محدود کرتے ہیں
لیکویڈیٹی کی واپسی نازکیت کو بڑھاتی ہے۔
کساد بازاری کا امکان
منفی جب غالب ہو جائے
مدت کی بولی اور نرمی کی توقعات کو متحرک کرتا ہے
بریک متغیر مہنگائی کی تجارت کو الٹ دیتا ہے۔
ڈالر کی فنڈنگ کا دباؤ
پہلے خطرے کے پریمیم کے ذریعے مثبت
بیک اسٹاپ کی توقعات کے بعد منفی
دباؤ لیکویڈیٹی کے اوزار استعمال کرنے پر مجبور کر سکتا ہے۔
مرکزی ماڈل کی بصیرت سائن flip ہے۔ ایک متغیر مہنگائی کے مرحلے میں پیداوار کو اوپر دھکیل سکتا ہے اور کساد بازاری/لیکویڈیٹی کے مرحلے میں پیداوار کو نیچے کھینچ سکتا ہے۔ یہی وجہ ہے کہ مارکیٹ عروج کے بارے میں درست ہو سکتی ہے جبکہ نظام کے دورانیے کے بارے میں غلط ہو سکتی ہے۔
منظر نامہ فریم ورک
منظر نامہ کا نقشہ چار ممکنہ راستوں کو الگ کرتا ہے: صاف 1970 کی دہائی کا تکرار، عروج-بریک-جواب، مالی جبر/پیداوار کا انتظام، اور سخت لینڈنگ۔
منظر نامہ
شرح کا راستہ
پی این کی ممکنہ فریمنگ
کیا اس کی تصدیق کرتا ہے
صاف 1970 کی دہائی کا تکرار
10 سال 6–7% برقرار رکھتا ہے
ممکن ہے، لیکن نظام کی صلاحیت محدود ہے
مہنگائی کی توقعات غیر مستحکم ہیں جبکہ صارفین، کریڈٹ، اور جی ڈی پی مضبوط رہتے ہیں۔
اسپائیک-بریک-جواب
10 سال کی شرح میں اضافہ ہوتا ہے، پھر گرتا ہے جب کساد بازاری/لیکویڈیٹی کا جواب آتا ہے
بنیادی کیس
صارفین کی خرچ میں کمی، کریڈٹ کے پھیلاؤ میں اضافہ، پالیسی کی زبان میں تبدیلی۔
مالی دباؤ / پیداوار کا انتظام
طویل مدتی پیداوار مہنگائی کے اثر سے نیچے محدود ہے
اگر مالی دباؤ بہت واضح ہو جائے تو بڑھتا ہے
خریداری، ریزرو-قواعد میں تبدیلی، ریگولیٹری طلب، آپریشن ٹوئسٹ طرز کی زبان۔
سخت لینڈنگ
خطرے کے اثاثے اور کریڈٹ ٹوٹنے کے بعد پیداوار تیزی سے گرتی ہے
اگر پالیسی بہت دیر تک انتظار کرتی ہے تو دم کی خطرہ
مزدوری کی کمزوری، بینک کا دباؤ، خزانہ مارکیٹ کی خرابی، کریڈٹ کی بندش۔
بنیادی کیس اسپائیک-بریک-جواب ہے کیونکہ یہ جدید پابندیوں کے سیٹ کے ساتھ بہترین طور پر ہم آہنگ ہے۔ نظام مارکیٹوں کو سخت ہونے دے سکتا ہے جب تک کہ سختی نامی توسیع کے تسلسل کو خطرے میں نہ ڈال دے۔ پھر پالیسی کا ردعمل تبدیل ہوتا ہے۔
اسٹیک ہولڈر کا نقشہ
اسی پیداوار کے جھٹکے کا اثر نظام کے ہر حصے پر مختلف ہوتا ہے۔ یہی وجہ ہے کہ مضمون کو ایک نظام کے نقشے کے طور پر پڑھنا ضروری ہے، نہ کہ صرف بانڈ مارکیٹ کی پیش گوئی کے طور پر۔
حصہ دار
بنیادی نمائش
6–7% کی بڑھوتری کیا کرتی ہے
پیٹرن نیکسس پڑھیں
صارفین
مکانات، کریڈٹ کارڈز، آٹو قرضے، کرایہ، توانائی
خرچ کرنے کی صلاحیت کو کم کرتا ہے اور عدم ادائیگی کے خطرے کو بڑھاتا ہے
صارف ایک فیوز ہے۔
وفاقی حکومت
قرض کی تجدید، خسارے، خالص سود
وقت کے ساتھ ساتھ فنڈنگ کا بوجھ بڑھاتا ہے
شرح کا جھٹکا ایک مالی جھٹکا بن جاتا ہے۔
بینک
جمع، سیکیورٹیز، کریڈٹ کی معیار
فنڈنگ، ضمانت، اور کریڈٹ کے خطرے پر دباؤ ڈالتا ہے
مدت کا دباؤ کریڈٹ کے دباؤ میں تبدیل ہو سکتا ہے۔
ریئل اسٹیٹ
مکانی ادائیگیاں، کیپ کی شرحیں، دوبارہ مالی اعانت کا خطرہ
قابل استطاعت اور انڈر رائٹنگ کو کمزور کرتا ہے
ادائیگی کی ریاضی نظریے سے پہلے ٹوٹ جاتی ہے۔
ایکویٹیز
ڈسکاؤنٹ کی شرحیں، آمدنی، لیکویڈیٹی
کثرت کو کم کرتا ہے اور آمدنی کے خطرے کو بڑھاتا ہے
اثاثے لیکویڈیٹی کی ضرورت رکھتے ہیں جو سرخی سے زیادہ ہے۔
عالمی ڈالر کے قرض دار
ڈالر کی فنڈنگ اور ضمانت
عالمی فنڈنگ کے دباؤ کو بڑھاتا ہے
امریکی شرح کا جھٹکا ایک عالمی لیکویڈیٹی واقعہ بن جاتا ہے۔
حتمی تکنیکی پڑھائی
6–7% ٹریژری پیداوار کی تجارت غلط نہیں ہے کیونکہ پیداوار میں اضافہ نہیں ہو سکتا۔ یہ نامکمل ہے کیونکہ یہ فرض کرتا ہے کہ اضافہ ایک مستحکم نظام بن سکتا ہے۔
مہنگائی، توانائی کا دباؤ، مدت کا پریمیم، ٹریژری کی فراہمی، اور مالی خطرے کی دوبارہ قیمتیں طویل پیداوار کو اوپر کی طرف دھکیل سکتی ہیں۔ لیکن جدید بیلنس شیٹ ایک اندرونی فیڈ بیک لوپ پیدا کرتی ہے۔ وہی زیادہ پیداوار جو مہنگائی کی تجارت کی توثیق کرتی ہے، صارف، رہائش، کریڈٹ، مالی ریاضی، اور ڈالر کی لیکویڈیٹی پر بھی دباؤ ڈالتی ہے۔
جب وہ توڑنے والے چینلز فعال ہوتے ہیں، تو مارکیٹ صرف مہنگائی کی قیمتیں لگانا بند کر دیتی ہے اور کساد بازاری، پالیسی کے جواب، لیکویڈیٹی کی پشت پناہی، اور آخر کار شرح کی راحت کی قیمتیں لگانا شروع کر دیتی ہے۔
اسی لیے بڑا تجارت 7% میں بانڈز کو مختصر کرنا نہیں ہو سکتا۔ بڑا تجارت یہ پہچاننا ہو سکتا ہے کہ کب شرح کا جھٹکا اگلی لیکویڈیٹی کی لہر کے لیے پالیسی کا احاطہ بن جاتا ہے۔
1970 کی دہائی مہنگائی کا دور تھا۔ 2020 کی دہائی ایک لیکویڈیٹی کنٹرول کا دور ہے جس میں مہنگائی کے جھٹکے موجود ہیں۔
کانگریسی بجٹ دفتر، بجٹ اور اقتصادی منظرنامہ: 2026 سے 2036 — $1.9 ٹریلین FY2026 خسارے، خسارے سے جی ڈی پی کی پیش گوئیاں، اور عوام کے ہاتھ میں موجود وفاقی قرضہ 2026 میں جی ڈی پی کے 101% سے بڑھ کر 2036 میں 120% تک پہنچنے کی حمایت کرتا ہے۔
وفاقی ریزرو کی تاریخ، عظیم افراط زر — 1970 کی دہائی کے افراط زر کے نظام اور والکر دور کے افراط زر کے موازنہ کے گرد تاریخی سیاق و سباق کی حمایت کرتا ہے۔
طریقہ کار کا نوٹ
یہ مضمون 1970 کی دہائی کے افراط زر کی اوورلے کو مکمل پیش گوئی کے ماڈل کے طور پر نہیں لیتا۔ یہ اسے ایک وسیع پیٹرن نیکسس سسٹمز فریم ورک کے اندر ایک ان پٹ کے طور پر لیتا ہے۔ ماڈل افراط زر کے دباؤ کو نظام کی صلاحیت سے الگ کرتا ہے، جس میں ٹریژری کی پیداوار، CPI، توانائی کا دباؤ، قرضہ/جی ڈی پی، وفاقی خسارے، گھریلو قرضہ، مارگیج کی شرحیں، خرچ کی انحصاری، ڈالر کی فنڈنگ، اور پالیسی کے جواب کے اوزار شامل ہیں۔ مرکزی تجزیاتی تفریق ایک شرح کی چڑھائی اور ایک شرح کے نظام کے درمیان ہے۔ ایک چڑھائی مارکیٹ کی قیمتوں میں تبدیلی سے پیدا کی جا سکتی ہے؛ ایک نظام کو اس کے نیچے موجود بیلنس شیٹ کے ذریعے جذب کرنا ہوتا ہے۔
پیٹرن نیکسس نوٹ: دنیا موضوعات میں تقسیم نہیں ہے۔ یہ تہوں میں تقسیم ہے۔ 6–7% ٹریژری کی پیداوار کی تجارت صرف ایک بانڈ مارکیٹ کی پیش گوئی نہیں ہے۔ یہ ایک افراط زر کی تہہ، ایک مالیاتی تہہ، ایک صارف کی تہہ، ایک رہائشی تہہ، ایک کریڈٹ تہہ، ایک ڈالر کی لیکویڈیٹی کی تہہ، اور ایک پالیسی کے جواب کی تہہ ہے۔ اگر آپ صرف چارٹ کو دیکھتے ہیں، تو 1970 کی دہائی کا موازنہ واضح لگتا ہے۔ اگر آپ اس کے نیچے کی مشین کو دیکھتے ہیں، تو واضح تجارت ممکنہ طور پر پھندہ ہو سکتی ہے۔
Article overview
بہت ساری ہوشیار سرمایہ کاری 1970 کی دہائی کے طرز کی افراط زر کے دوبارہ ہونے کے لیے اپنی جگہ بنانا شروع کر رہی ہے جہاں 10 سالہ ٹریژری کی پیداوار 6% یا 7% کی طرف بڑھ سکتی ہے۔ چارٹ کا اوورلے قائل کرنے والا لگتا ہے۔ آج کی افراط زر کو 1970 کی دہائی کے مقابلے میں رکھا جا سکتا ہے اگر ڈیٹا کو صحیح طریقے سے منتقل اور فریم کیا جائے۔ لیکن پیٹرن نیکسس نظام کی پابندی کو دیکھتا ہے، صرف چارٹ کو نہیں۔ سوال یہ نہیں ہے کہ آیا پیداوار میں اضافہ ہو سکتا ہے۔ یہ ہو سکتا ہے۔ سوال یہ ہے کہ آیا جدید معیشت، وفاقی ری فنانسنگ کا ڈھانچہ، صارف کا بیلنس شیٹ، اور ڈالر پر مبنی عالمی لیکویڈیٹی کا نظام واقعی 6–7% طویل مدتی شرح کے ماحول کو برداشت کر سکتا ہے۔ یہ مضمون اس بات کا استدلال کرتا ہے کہ زیادہ خطرناک تجارت شاید وہی واضح ہو: 1970 کی دہائی کے دوبارہ ہونے کی توقع کرنا جب کہ نظام اس کے بجائے ایک اضافہ، ٹوٹنا، کساد بازاری، ہنگامی جواب، اور دوبارہ لیکویڈیٹی کے چکر کو مجبور کر سکتا ہے۔
اکثر پوچھے جانے والے سوالات
نہیں۔ دلیل یہ نہیں ہے کہ پیداوار میں اضافہ نہیں ہو سکتا۔ وہ ہو سکتے ہیں۔ دلیل یہ ہے کہ 6–7% کی مستقل 10 سالہ ٹریژری پیداوار رہن، صارفین کے خرچ، وفاقی قرض کی خدمت، ٹریژری کے اجراء، کریڈٹ مارکیٹوں، اور عالمی ڈالر کی لیکویڈیٹی میں بڑے دباؤ پیدا کرے گی۔ پیٹرن نیکسس 6–7% کو ایک عارضی اضافہ کے طور پر زیادہ ممکن سمجھتا ہے بجائے اس کے کہ یہ ایک مستقل نظام ہو۔
کیوں 1970 کی مہنگائی کا موازنہ نامکمل ہے؟
اہم تھیسس یہ ہے کہ مارکیٹ ممکنہ طور پر ایک اسپائیک-بریک-جواب سائیکل کی قیمت کم کر رہی ہے۔ مہنگائی پیداوار کو بڑھا سکتی ہے، لیکن زیادہ پیداوار پھر صارف کو کمزور کر سکتی ہے، جی ڈی پی پر دباؤ ڈال سکتی ہے، مالی دباؤ کو بڑھا سکتی ہے، اور ایک اور لیکویڈیٹی جواب کے لیے سیاسی اور مالی جواز پیدا کر سکتی ہے۔
ذاتی خرچ اب بھی امریکہ کی جی ڈی پی کا تقریباً دو تہائی ہے۔ اگر زیادہ شرحیں رہائش، کریڈٹ تک رسائی، اختیاری خرچ، اور گھریلو اعتماد کو کمزور کرتی ہیں، تو مہنگائی کے خلاف شرح کا جھٹکا ایک کساد بازاری کا محرک بن سکتا ہے۔ جب ایسا ہوتا ہے، تو پالیسی کی بحث مہنگائی کنٹرول سے اقتصادی حمایت کی طرف منتقل ہو جاتی ہے۔
اس کا مطلب ہے کہ بڑے پیمانے پر پالیسی کی حمایت عام طور پر عوامی جواز کی ضرورت ہوتی ہے۔ نظام صرف یہ نہیں کہہ سکتا کہ اسے لیکویڈیٹی کی ضرورت ہے کیونکہ معیشت مسلسل عددی توسیع پر منحصر ہے۔ اس کے بجائے، جواز میں کساد بازاری، بینکنگ دباؤ، توانائی کا جھٹکا، جنگ، صارفین کی امداد، خزانے کی مارکیٹ کی خرابی، یا کسی اور ہنگامی صورت حال کا فریم شامل ہو سکتا ہے۔
کم واضح تجارت صرف یہ نہیں ہے کہ "بونڈز کو مختصر کریں کیونکہ مہنگائی واپس آ گئی ہے۔" بلکہ یہ ہے کہ پیداوار پہلے بڑھ سکتی ہے، پھر بعد میں گر سکتی ہے جب کساد بازاری کا خطرہ بڑھتا ہے اور پالیسی کی حمایت واپس آتی ہے۔ اثاثہ مارکیٹ کا مطلب یہ ہے کہ اگلی لیکویڈیٹی کی لہر ایک اور دور کی اثاثہ مہنگائی پیدا کر سکتی ہے، جو پچھلی بار سے ممکنہ طور پر بڑی ہو سکتی ہے۔
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
If Pattern Nexus has been useful to you, help keep it growing.
Pattern Nexus is independently built and operated.
Most of the research remains publicly available,
but the data, servers, tools, research and time behind it all
have real costs.
Books, memberships and direct support help fund the next stage
without putting everything behind a paywall.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.