
ین کا پوشیدہ بیک اسٹاپ: فیمہ، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال نہیں کیا گیا۔ یہ شاید زیادہ اہم دریافت ہے۔ FIMA عالمی ڈالر کے…
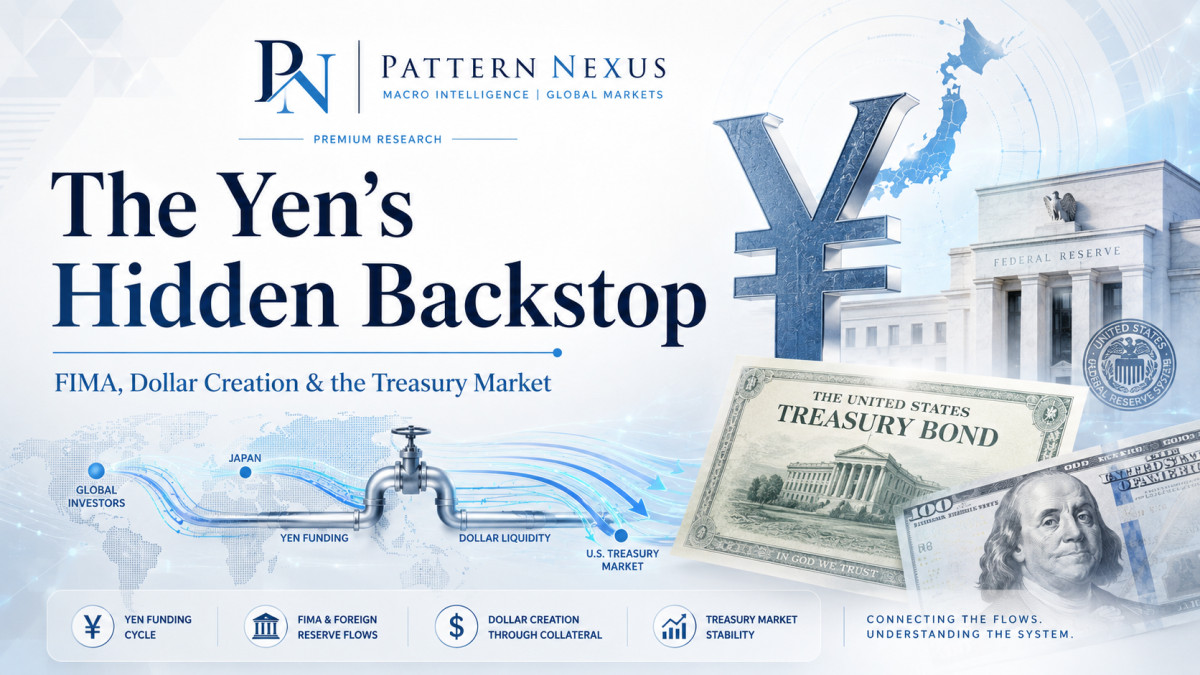
 Pattern Nexus Premium Research
ین کی پوشیدہ حمایت: FIMA، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کا ین کا مسئلہ عام طور پر ایک زر مبادلہ کی کہانی کے طور پر پیش کیا جاتا ہے: سود کی شرح کے فرق، مداخلت، جاپان کا مرکزی بینک اور کیا ٹوکیو کرنسی کے خلاف ایک اور حملے کو روک سکتا ہے۔ میں سمجھتا ہوں کہ یہ زیادہ اہم بنیادی مسئلے کو نظر انداز کرتا ہے۔ گہرا سوال یہ ہے کہ اگر ایک بڑا غیر ملکی زرمبادلہ کا حامل بار بار اپنی کرنسی کا دفاع کرنے کے لیے دسیوں ارب ڈالر کی ضرورت محسوس کرتا ہے تو اس کا اثر امریکی خزانہ مارکیٹ پر کیا ہوگا۔ اس مسئلے کے پیچھے ایک فیڈرل ریزرو کی سہولت ہے جس کے بارے میں زیادہ تر لوگوں نے کبھی نہیں سنا: FIMA۔
FIMA ین کا حل نہیں کرتا۔ یہ جاپان—یا کسی اور ریزرو ہولڈر—کو ڈالر حاصل کرنے کے لیے جو بیچنا پڑ سکتا ہے، تبدیل کرتا ہے۔
- جاپان نے اپریل اور مئی 2026 کے دوران ¥11.7349 ٹریلین کا ڈالر بیچنے، ین خریدنے کی مداخلت کی۔ وزارت خزانہ نے 30 اپریل کو ¥6.2787 ٹریلین، 4 مئی کو ¥780.2 بلین اور 6 مئی کو ¥4.6759 ٹریلین کی رپورٹ دی۔[1]
- فیڈرل ریزرو کے اپنے بیلنس شیٹ سے ظاہر ہوتا ہے کہ FIMA ان مداخلت کی کارروائیوں کے دوران مواد کے لحاظ سے استعمال نہیں ہوا۔ 6 مئی کو ختم ہونے والے ہفتے کے لیے، H.4.1 ریلیز نے غیر ملکی سرکاری ریپوریٹ معاہدوں کو $0 دکھایا۔[2]
- یہ تازہ ترین فیڈرل ریزرو ریلیز میں بھی درست رہا جو اشاعت سے پہلے دستیاب تھی۔ 12 اگست 2026 کو، غیر ملکی سرکاری ریپو کی بقایا رقم دوبارہ $0 تھی۔[3]
- بہرحال، FIMA انتہائی اہم ہے۔ یہ سہولت خاص طور پر اس لیے موجود ہے تاکہ منظور شدہ غیر ملکی مرکزی بینک اور مالیاتی حکام عارضی طور پر امریکی خزانہ کے سیکیورٹیز کے خلاف ڈالر حاصل کر سکیں بجائے اس کے کہ ان سیکیورٹیز کو کھلی مارکیٹ میں بیچیں۔[4][5]
- تنگ مالیاتی معنی میں، یہ ڈالر کی تخلیق ہے۔ فیڈرل ریزرو عارضی طور پر ریزرو بیلنس کو بڑھاتا ہے۔ فیڈ خزانہ کی ضمانت کو عارضی طور پر حاصل کرتا ہے اور اس کے خلاف ڈالر فراہم کرتا ہے۔ یہ لین دین اس وقت الٹ جاتا ہے جب ریپو کی میعاد ختم ہوتی ہے۔[6]
- یہ QE نہیں ہے۔ QE ایک مکمل اثاثہ خریداری ہے۔ FIMA ضمانت شدہ، عارضی اور بیک اسٹاپ لیکویڈیٹی کے طور پر ڈیزائن کیا گیا ہے۔ موجودہ FIMA کی شرائط راتوں رات یا سات کیلنڈر دن کی لین دین کی اجازت دیتی ہیں، ہر کاؤنٹر پارٹی کے لیے کل بقایا حد $60 بلین ہے جب تک کہ شرائط میں تبدیلی نہ کی جائے۔[5][7]
- جاپان کے پاس اب بھی بڑے ذخائر ہیں۔ جولائی 2026 کے آخر میں، جاپان نے $1.287099 ٹریلین کے سرکاری زرمبادلہ کے اثاثے رپورٹ کیے، جن میں $1.089617 ٹریلین غیر ملکی کرنسی کے ذخائر، $927.332 بلین سیکیورٹیز اور $162.285 بلین جمع شامل ہیں۔[8]
- تمام $927 بلین کو "خزانے" نہ کہیں۔ MOF کے ذخائر کی ریلیز اس زمرے کی شناخت کرتی ہے کہ یہ سیکیورٹیز ہیں؛ یہ نہیں کہتی کہ اس زمرے میں ہر ڈالر ایک امریکی خزانہ کی سیکیورٹی ہے۔
- خزانہ مارکیٹ کا تعلق نظریاتی نہیں ہے۔ فیڈ واضح طور پر کہتا ہے کہ FIMA غیر ملکی حکام کو کھلی مارکیٹ میں خزانے بیچنے کے متبادل فراہم کرتا ہے اور اسے جزوی طور پر عالمی ڈالر کی فنڈنگ کے دباؤ کو امریکی مالی حالات میں منتقل ہونے سے روکنے کے لیے بنایا گیا تھا۔[4]
- یہی وجہ ہے کہ میں سمجھتا ہوں کہ FIMA پوشیدہ ین کی کہانی ہے۔ یہ یہ طے نہیں کرتا کہ USD/JPY کہاں تجارت کرتا ہے۔ یہ غیر ملکی ڈالر کی طلب اور مجبور خزانہ کی مائع کی درمیان ایک سرکٹ بریکر ہے۔
جب ین خزانہ مارکیٹ کو چھوتا ہے تو یہ مسئلہ بہت زیادہ اہم ہو جاتا ہے
میں نے ین پر کافی وقت گزارا ہے، لیکن جتنا میں اس کے ارد گرد کے ڈھانچے میں کھودتا ہوں، اتنا ہی مجھے لگتا ہے کہ سب سے دلچسپ سوال یہ نہیں ہے کہ کیا جاپان دوبارہ مداخلت کر سکتا ہے۔
یقیناً یہ دوبارہ مداخلت کر سکتا ہے۔
یہ پہلے ہی کر چکا ہے۔
وزارت خزانہ نے 2026 کی دوسری سہ ماہی کے دوران تین مختلف تاریخوں پر ڈالر فروخت کیے اور 11.7349 ٹریلین ¥ خرچ کرتے ہوئے ین خریدا۔[1]
حقیقی سوال یہ ہے کہ اگر مداخلت تین دن کا واقعہ بننے کے بجائے ایک مستقل ضرورت بن جائے تو کیا ہوگا۔
جاپان کے ذخائر بہت بڑے ہیں، لیکن ذخائر عالمی مالیاتی نظام کے باہر بیٹھے ہوئے نقد کی جادوئی ڈھیر نہیں ہیں۔ ایک بڑی مقدار سیکیورٹیز پر مشتمل ہے۔ اگر غیر ملکی حکام کو فوری طور پر ڈالر کی ضرورت ہو تو ایک روایتی راستہ ڈالر کے اثاثے فروخت کرنا ہے۔ جب ان اثاثوں میں امریکی خزانے شامل ہوں تو ایک کرنسی کا مسئلہ خزانے کی مارکیٹ میں منتقل ہو سکتا ہے۔
یہ اس وقت اور بھی اہم ہوتا ہے جب امریکی طویل مدتی سرمایہ پہلے ہی عالمی نظام میں سب سے اہم دباؤ کے نکات میں سے ایک ہو۔
یہ سہولت کے بارے میں سوچنے کا ایک بہت مختلف طریقہ ہے۔
یہ بھی اس وجہ سے ہے کہ یہ حقیقت کہ جاپان نے اپریل-مئی کی مداخلت کے دوران FIMA کی ضرورت نہیں محسوس کی، اس سے زیادہ اہم ہو سکتی ہے کہ اگر اس نے اسے استعمال کیا ہوتا۔
FIMA حقیقت میں کیا ہے
FIMA کا مطلب ہے غیر ملکی اور بین الاقوامی مالیاتی حکام کی ریپو سہولت۔
فیڈرل ریزرو نے مارچ 2020 میں عارضی ورژن قائم کیا اور اسے جولائی 2021 میں ایک مستقل سہولت میں تبدیل کیا۔[4]
یہ طریقہ کار سیدھا ہے۔
ایک منظور شدہ غیر ملکی مرکزی بینک یا مالیاتی اتھارٹی پہلے ہی نیو یارک کے فیڈرل ریزرو بینک کے ساتھ اپنے اکاؤنٹ کے تعلقات کے ذریعے امریکی خزانے کی سیکیورٹیز رکھتا ہے۔
ان خزانے کو مارکیٹ میں کسی ڈیلر یا سرمایہ کار کو فروخت کرنے کے بجائے، غیر ملکی اتھارٹی عارضی طور پر اہل خزانے کو فیڈرل ریزرو کے ساتھ ڈالر کے لیے تبادلہ کر سکتی ہے۔
اتھارٹی کو ڈالر ملتے ہیں۔
فیڈ خزانے کی ضمانت حاصل کرتا ہے۔
میعاد ختم ہونے پر، یہ لین دین الٹ جاتا ہے۔
فیڈرل ریزرو کی اپنی وضاحت حیرت انگیز طور پر براہ راست ہے: FIMA منظور شدہ غیر ملکی خزانے کی سیکیورٹیز کے حاملین کے لیے ڈالر کا ایک متبادل عارضی ذریعہ ہے ان سیکیورٹیز کو کھلی مارکیٹ میں فروخت کرنے کے علاوہ۔[4]
یہ جملہ پورے مضمون کا مختصر خلاصہ ہے۔
یہ تفریق تکنیکی لگتی ہے جب تک کہ خزانے کی مارکیٹ دباؤ میں نہ ہو۔
پھر یہ نظام کے لیے اہم ہو جاتا ہے۔
جاپان نے پہلے ہی یہ ظاہر کر دیا ہے کہ وہ ین کے بارے میں کتنا سنجیدہ ہے
جاپان کی دوسری سہ ماہی میں مداخلت محض زبانی نہیں تھی۔
یہ بہت بڑا تھا۔
| تاریخ | مداخلت کی رقم | عمل |
|---|---|---|
| 30 اپریل، 2026 | ¥6.2787 ٹریلین | امریکی ڈالر فروخت / جاپانی ین خریدا |
| 4 مئی، 2026 | ¥780.2 بلین | امریکی ڈالر فروخت / جاپانی ین خریدا |
| 6 مئی، 2026 | ¥4.6759 ٹریلین | امریکی ڈالر فروخت / جاپانی ین خریدا |
| کل | ¥11.7349 ٹریلین | ڈالر کی فروخت / ین کی خریداری |
یہ اعداد و شمار براہ راست جاپان کے وزارت خزانہ سے آئے ہیں۔[1]
ایک اور ادارتی تفریق ہے جسے درست کرنا ضروری ہے۔
جاپان کا مرکزی بینک خود مختاری سے یہ فیصلہ نہیں کرتا کہ اسے کرنسی کا دفاع کرنا ہے۔
جاپان کے وزارت خزانہ کے پاس غیر ملکی زرمبادلہ کی مداخلت کا اختیار ہے۔ جاپان کا مرکزی بینک حکومت کے ایجنٹ کے طور پر لین دین کرتا ہے جب اسے وزیر خزانہ سے ہدایات ملتی ہیں۔[9]
فنڈنگ جاپان کے غیر ملکی زرمبادلہ فنڈ خصوصی اکاؤنٹ، یا FEFSA سے منسلک ہے۔
BOJ واضح طور پر وضاحت کرتا ہے کہ جب جاپان ین کی قدر میں کمی کے خلاف مداخلت کرتا ہے تو ڈالر فروخت کرکے اور ین خرید کر، FEFSA میں موجود ڈالر کے فنڈز استعمال کیے جاتے ہیں۔[9]
یہ اہم ہے کیونکہ مداخلت کا سوال صرف یہ نہیں ہے، "BOJ کتنے پیسے چھاپ سکتا ہے؟"
مداخلت کے اثاثے کی طرف مختلف حکومت کے بیلنس شیٹ کے ڈھانچے کے اندر موجود ہیں۔
FIMA نے اپریل-مئی کی مداخلت کی مالی معاونت نہیں کی
اگر جاپان اس پیمانے پر مداخلت کر رہا تھا، اور FIMA خاص طور پر غیر ملکی مالیاتی حکام کو ٹریژری کے ضمانت کے خلاف ڈالر فراہم کرنے کے لیے موجود ہے، تو یہ پوچھنا معقول ہے کہ آیا فیڈ کی سہولت استعمال کی جا رہی تھی۔
فیڈ کے بیلنس شیٹ سے جواب بنیادی طور پر نہیں ہے۔
H.4.1 ریلیز جو 6 مئی کو ختم ہونے والے ہفتے کا احاطہ کرتی ہے—یعنی رپورٹنگ کا ہفتہ جس میں تینوں جاپانی مداخلت کی تاریخیں شامل ہیں—نے دکھایا:
غیر ملکی سرکاری دوبارہ خریداری کے معاہدے: $0.[2]
یہ ایک بہت مفید ثبوت ہے۔
ہمیں لوگوں کو یہ نہیں بتانا چاہیے کہ فیڈرل ریزرو نے خفیہ طور پر جاپان کی اپریل-مئی کی مداخلت کو FIMA کے ذریعے مالی معاونت فراہم کی۔
عوامی بیلنس شیٹ کے اعداد و شمار اس کی حمایت نہیں کرتے۔
در حقیقت، اس مضمون کی اشاعت سے پہلے کی تازہ ترین H.4.1 ریلیز اس نقطہ کو اور بھی مضبوط بناتی ہے۔
12 اگست، 2026 کے لیے:
غیر ملکی سرکاری دوبارہ خریداری کے معاہدے: $0.[3]
تو FIMA اس وقت پریشانی کی علامت نہیں ہے۔
یہ وہاں بے استعمال ہے۔
یہ بالکل وہی ہے جو ایک بیک اسٹاپ کو معمول کی حالت میں کرنا چاہیے۔
یہ FIMA کو ایک آگے دیکھنے والا اشارہ بناتا ہے نہ کہ پہلے سے ہونے والے واقعات کی وضاحت۔
جاپان کے پاس کافی گولہ بارود ہے—لیکن ترکیب اہم ہے
جولائی 2026 کے آخر میں، جاپان نے سرکاری ذخائر کے اثاثوں کی کل مالیت $1.287099 ٹریلین رپورٹ کی۔[8]
اس کل میں:
- غیر ملکی کرنسی کے ذخائر: $1.089617 ٹریلین
- سیکیورٹیز: $927.332 بلین
- جمع: $162.285 بلین
- آئی ایم ایف کا ذخیرہ پوزیشن: $11.377 بلین
- ایس ڈی آر: $60.728 بلین
- سونا: $109.520 بلین
- دیگر ذخیرہ اثاثے: $15.857 بلین
یہ دیکھنے کی ایک لالچ ہے کہ $1.287 ٹریلین کو دیکھ کر یہ نتیجہ نکالا جائے کہ جاپان ہمیشہ کے لیے ین کا دفاع کر سکتا ہے۔
یہ بہت سادہ ہے۔
یہ دیکھنے کی بھی ایک لالچ ہے کہ $927.332 بلین سیکیورٹیز کی لائن کو دیکھ کر پورے معاملے کو خزانے کہا جائے۔
یہ بھی بہت سادہ ہے۔
ایم او ایف کی ریلیز ایک وسیع سیکیورٹیز زمرہ کی نشاندہی کرتی ہے۔ یہ ہمیں اس صفحے پر یہ نہیں بتاتی کہ اس زمرے میں ہر سیکیورٹی ایک امریکی خزانہ ہے۔
اہم بات یہ ہے کہ ذخیرہ نظام کا ایک بڑا حصہ سرمایہ کاری میں لگا ہوا ہے نہ کہ فوری طور پر استعمال کے لیے بینک جمع کے طور پر بیٹھا ہوا ہے۔
یہ ڈالر کی رسائی کی ایک درجہ بندی پیدا کرتا ہے۔
- پہلے سے دستیاب مائع ڈالر کے جمع کا استعمال کریں۔
- ذخیرہ سیکیورٹیز سے میچورٹیز، ٹرانزیکشنز یا فروخت کا استعمال کریں۔
- جہاں دستیاب ہو، ریپو اور دیگر ضمانت شدہ ڈالر کی مائع چینلز کا استعمال کریں۔
- جب مسئلہ مالیاتی نظام کی فنڈنگ بن جائے تو وسیع مرکزی بینک ڈالر کی مائع ڈھانچے کا استعمال کریں نہ کہ صرف حکومت کی غیر ملکی زرمبادلہ کی مداخلت۔
فیمہ اہم ہے کیونکہ یہ تیسرے مرحلے کو تبدیل کرتا ہے۔
یہ ایک خزانہ سیکیورٹی کو اس چیز میں تبدیل کرتا ہے جسے بیچنا پڑ سکتا ہے، اس چیز میں جو عارضی طور پر ڈالر کے لیے مونیٹائز کیا جا سکتا ہے بغیر کہ سرکاری ذخیرہ نظام کو مستقل طور پر چھوڑے۔
تو کیا فیمہ "پیسہ چھاپنا" ہے؟ تنگ مالیاتی معنی میں، ہاں۔
اگر "پیسہ چھاپنے" سے کسی کا مطلب ہے کہ ایک پرنٹنگ پریس جسمانی طور پر کرنسی نوٹ تیار کر رہا ہے، تو ظاہر ہے کہ نہیں۔
یہ جدید مرکزی بینک کی مائع کارروائیاں نہیں ہیں۔
اگر "پیسہ چھاپنے" سے ہمارا مطلب ہے کہ فیڈرل ریزرو اپنے بیلنس شیٹ کو بڑھاتا ہے اور ایک اثاثے کے خلاف نئے تخلیق کردہ ڈالر کے ذخیرہ کی مائع فراہم کرتا ہے، تو ہاں: ایک ریپو میں پیسے کی تخلیق کا جزو ہوتا ہے۔
نیویارک فیڈ وضاحت کرتا ہے کہ جب وہ ایک ریپو کرتا ہے، تو وہ عارضی طور پر سیکیورٹیز خریدتا ہے اور بینکنگ نظام میں ذخیرہ بیلنس کی فراہمی کو عارضی طور پر بڑھاتا ہے۔ [6]
یہ میکانیکی نقطہ ہے۔
فیمہ کے لیے:
غیر ملکی اتھارٹی خزانہ کی ضمانت فراہم کرتی ہے → فیڈرل ریزرو ڈالر فراہم کرتا ہے۔
فیڈ کو پہلے ان ڈالرز کو ٹیکس دہندگان سے جمع کرنے کی ضرورت نہیں ہے۔
اسے ان ڈالرز کو اپنے ساتھ جمع کرنے کے لیے کسی اور نجی سرمایہ کار کی ضرورت نہیں ہے۔
ڈالر کی مائع مرکزی بینک کے بیلنس شیٹ کے ذریعے ضمانت کے خلاف تخلیق کی جاتی ہے۔
لیکن ایک بڑی وضاحت ہے۔
یہ لین دین عارضی ہے۔
خزانہ کو میچورٹی پر غیر ملکی اتھارٹی کے ذریعہ دوبارہ خریدنا ہے۔ فیڈ کے موجودہ شرائط رات بھر اور سات کیلنڈر دنوں کے فیمہ ریپو لین دین کی اجازت دیتی ہیں۔[5]
جب ریپو الٹتا ہے، تو لین دین کے ذریعے تخلیق کردہ عارضی مائع بھی اس کے ساتھ الٹ جاتا ہے۔
ایک اور نکتہ ہے۔
"عارضی" کا مطلب ضروری طور پر "غیر متعلقہ" نہیں ہے۔
ایک مختصر مدتی ریپو کو رول کیا جا سکتا ہے۔
نیویارک فیڈ نے واضح طور پر فیمہ کی صلاحیت پر بات کی ہے کہ یہ یقین دہانی فراہم کر سکتا ہے کیونکہ رات بھر کی مائع کو رول کیا جا سکتا ہے، جس سے مارکیٹ کے دباؤ کے دوران احتیاطی اثاثوں کی فروخت کی ضرورت کم ہو جاتی ہے۔[10]
اگر ایک عارضی سہولت کو ایک طویل بحران کے دوران مسلسل رول کیا جائے تو مائع ایک میچورٹی کی مدت سے زیادہ دیر تک موجود رہ سکتی ہے۔
یہ اب بھی اسے QE نہیں بناتا۔
لیکن یہ "عارضی" لفظ کو پہلے کی طرح اقتصادی طور پر تسلی بخش نہیں بناتا۔
FIMA QE نہیں ہے، اور یہ مرکزی بینک کے تبادلے کی لائن جیسا نہیں ہے
| مکینزم | کیا فیڈ / مارکیٹ میں منتقل ہوتا ہے | ڈالر کا ذریعہ | عارضی؟ | خزانہ مارکیٹ کا اثر |
|---|---|---|---|---|
| اوپن مارکیٹ ریزرو کی فروخت | خزانہ مارکیٹ کے شرکاء کو فروخت کیا گیا | نجی خریدار | نہیں | ایسی فراہمی میں اضافہ کرتا ہے جسے مارکیٹ کو جذب کرنا ہوگا |
| FIMA ریپو | خزانہ عارضی طور پر فیڈ کے ساتھ تبادلہ کیا گیا | فیڈرل ریزرو بیلنس شیٹ | جی ہاں | مجبوری اوپن مارکیٹ خزانہ کی فروخت سے بچ سکتا ہے |
| مرکزی بینک ڈالر کا تبادلہ | غیر ملکی کرنسی کو مرکزی بینک کے انتظام کے تحت ڈالر کے خلاف تبادلہ کیا گیا | فیڈرل ریزرو | جی ہاں | خزانہ کی لیکویڈیشن کی ضرورت کے بغیر ڈالر کی فنڈنگ فراہم کرتا ہے |
| QE | فیڈ سیکیورٹیز کو براہ راست خریدتا ہے | فیڈرل ریزرو بیلنس شیٹ | خود کو پلٹنے والے ریپو کے طور پر تشکیل نہیں دیا گیا | براہ راست خریداری کے ذریعے نجی مارکیٹ سے سیکیورٹیز/مدت کو ہٹا دیتا ہے |
FIMA اور تبادلے کے درمیان تفریق خاص طور پر جاپان کے لیے اہم ہے۔
فیڈرل ریزرو اور بینک آف جاپان مرکزی بینک کے ڈالر کی لیکویڈیٹی کے تبادلے کے نیٹ ورک کا حصہ ہیں۔[11]
لیکن یہ تبادلے کے انتظامات بنیادی طور پر اس میکانزم کا حصہ ہیں جس کے ذریعے مرکزی بینک اپنے دائرہ اختیار میں مالیاتی اداروں کو ڈالر کی فنڈنگ فراہم کر سکتے ہیں۔
جاپانی FX مداخلت ادارتی طور پر مختلف ہے: MOF مداخلت کا فیصلہ کرتا ہے، BOJ اسے ایجنٹ کے طور پر نافذ کرتا ہے، اور ڈالر بیچنے کی مداخلت غیر ملکی زرمبادلہ فنڈ کے خصوصی اکاؤنٹ میں رکھے گئے ڈالر کا استعمال کرتی ہے۔[9]
اسی لیے میں یہ نہیں لکھوں گا کہ جاپان آسانی سے "ین کی حفاظت کے لیے فیڈ کے تبادلے کی لائن کا استعمال کر سکتا ہے۔"
یہ علیحدہ بیلنس شیٹس اور علیحدہ پالیسی کے افعال کو ایک میں سمیٹ دیتا ہے۔
FIMA کو بھی رسمی طور پر ایک مخصوص ین مداخلت کی سہولت کے طور پر بیان نہیں کیا جانا چاہیے۔
یہ وہ طریقہ نہیں ہے جسے فیڈ بیان کرتا ہے۔
اس کا دستاویزی مقصد وسیع تر ہے: منظور شدہ غیر ملکی سرکاری اکاؤنٹ ہولڈرز کو عارضی ڈالر کی لیکویڈیٹی فراہم کرنا اور دباؤ والے مارکیٹوں میں خزانہ کی سیکیورٹیز بیچنے کی ضرورت کو کم کرنا۔[4]
یہ تفریق دلیل کو مضبوط بناتی ہے، کمزور نہیں۔
نکتہ یہ نہیں ہے کہ واشنگٹن نے ایک خفیہ ین دفاع کی سہولت بنائی۔
نکتہ یہ ہے کہ واشنگٹن نے ایک خزانہ مارکیٹ کی آگ کی دیوار بنائی جو اس وقت انتہائی متعلقہ ہو جاتی ہے جب غیر ملکی ڈالر کی طلب اتنی مضبوط ہو کہ ریزرو کی لیکویڈیشن کو خطرے میں ڈال دے۔
$60 بلین کا نمبر چھوٹا نہیں ہے
موجودہ فیڈرل ریزرو کی اجازت کے تحت، FIMA کے لین دین رات بھر یا سات کیلنڈر دنوں کے لیے پیش کیے جا سکتے ہیں اور ان پر $60 بلین کل بقایا حد فی کاؤنٹر پارٹی لاگو ہوتی ہے جب تک کہ مجاز شرائط میں تبدیلی نہ کی جائے۔[7]
یہ بیک اسٹاپ پیمانے کی رقم ہے۔
یہ لامحدود نہیں ہے۔
یہ ایک خالی چیک نہیں ہے۔
یہ بھی دور سے معمولی نہیں ہے۔
جاپان کی سب سے بڑی 2026 مداخلت کی کارروائی ¥6.2787 ٹریلین تھی۔[1]
اہم موازنہ ایک لمحے میں درست کرنسی کی تبدیلی نہیں ہے۔
یہ پیمانہ ہے۔
انفرادی جاپانی مداخلت کے دن پہلے ہی دسیوں ارب ڈالر کی کلاس میں کام کر رہے ہیں۔
FIMA کا کاؤنٹرپارٹی حد بھی دسیوں ارب کی کلاس میں ہے۔
یہ ہمیں بتاتا ہے کہ یہ سہولت کس قسم کے مسئلے کو جذب کرنے کے لیے بنائی گئی تھی۔
یہ ایک ریٹیل لیکویڈیٹی پروگرام نہیں ہے۔
یہ خودمختار پیمانے کی پائپ لائن ہے۔
فیڈ نے جان بوجھ کر FIMA کی قیمت کو ایک بیک اسٹاپ کے طور پر مقرر کیا ہے۔ اس کی FAQ میں کہا گیا ہے کہ پیشکش کی شرح عام طور پر نجی ریپو کی شرحوں سے زیادہ ہوتی ہے جب خزانہ کی منڈیاں معمول کے مطابق کام کرتی ہیں، صارفین کو پہلے نجی مارکیٹوں پر انحصار کرنے کی ترغیب دیتے ہیں اور جب دباؤ ان مارکیٹوں کو کم پرکشش یا کم دستیاب بناتا ہے تو فیڈ کی طرف۔[5]
اسی لیے صفر کا استعمال معمول ہے۔
یہ سہولت دلچسپ ہو جاتی ہے جب صفر اچانک صفر ہونا بند کر دیتا ہے۔
واشنگٹن شاید خزانہ کی فروخت کے بارے میں ین کی سطح سے زیادہ فکر مند ہو
یہ FIMA کا وہ حصہ ہے جس کے بارے میں میں سوچتا ہوں کہ اس پر زیادہ توجہ دینی چاہیے۔
فیڈرل ریزرو کو اس سہولت کے لیے یہ طے کرنے کی ضرورت نہیں ہے کہ USD/JPY ایک نمبر پر ہونا چاہیے یا دوسرے پر۔
اس کی تشویش مالی پائپ لائن ہے۔
فیڈ کہتا ہے کہ FIMA عالمی ڈالر کی فنڈنگ مارکیٹوں میں دباؤ کو دور کرنے میں مدد کرتا ہے جو بصورت دیگر ریاستہائے متحدہ میں مالی حالات کو متاثر کر سکتا ہے اور مارکیٹ کی ہموار فعالیت کی حمایت کرتا ہے۔[4]
تاریخ اہم ہے۔
مارچ 2020 میں نقد کے لیے عالمی دوڑ کے دوران، غیر ملکی اداروں اور ریزرو منیجرز کو ڈالر کی ضرورت تھی۔ محفوظ ڈالر کے اثاثے بیچنا انہیں حاصل کرنے کا ایک طریقہ تھا۔ لیکن جب سب کو ایک ہی وقت میں نقد کی ضرورت ہو، تو خزانہ کی مارکیٹ بھی غیر مستحکم ہو سکتی ہے۔
نیویارک فیڈ کی بین الاقوامی ڈالر لیکویڈیٹی سہولیات پر تحقیق خاص طور پر FIMA پر بات کرتی ہے کہ یہ امریکی ڈالر کے اثاثوں کی آگ کی فروخت کو کم کرنے اور مارکیٹوں میں بڑھنے کی حد کو محدود کرنے کا ایک طریقہ ہے۔[10]
اب موجودہ سرکاری تحویل کے اعداد و شمار پر نظر ڈالیں۔
12 اگست 2026 کو، فیڈرل ریزرو نے غیر ملکی سرکاری اور بین الاقوامی اکاؤنٹس کے لیے تحویل میں تقریباً $2.609 ٹریلین مارکیٹ ایبل امریکی خزانہ سیکیورٹیز کی رپورٹ دی۔
یہ تقریباً $258 بلین پچھلے سال کی سطح سے کم تھا۔[3]
یہ نمبر جاپان نہیں ہے۔
یہ مجموعی غیر ملکی سرکاری تحویل کی کیٹیگری ہے۔
اور تحویل میں تبدیلی خود بخود ایک مکمل مارکیٹ کی فروخت کے برابر نہیں ہوتی۔ سیکیورٹیز کئی عملی وجوہات کی بنا پر منتقل ہو سکتی ہیں۔
لیکن یہ رجحان دیکھنے کے قابل ہے کیونکہ یہ اس پائپ لائن سے جڑے غیر ملکی سرکاری اثاثوں کے خالص پیمانے کو ظاہر کرتا ہے۔
اگر عالمی ریزرو نظام ایک ہی وقت میں خزانہ کی فراہمی کا ایک مجبور ذریعہ بن جاتا ہے جب کہ امریکی حکومت خود بڑے مالیاتی ضروریات رکھتی ہے، تو حاشیہ خریدار زیادہ اہم ہو جاتا ہے۔
یہاں طویل مدت کہانی میں داخل ہوتی ہے۔
یہ وہ حصہ ہے جسے میں سمجھتا ہوں کہ نظرانداز کیا جاتا ہے۔
یہ سہولت اہم ہو سکتی ہے بغیر کبھی QE کی طرح نظر آئے۔
یہ صرف اس ہفتے کے دوران مارکیٹ میں اضافی فراہمی کو آنے سے روک کر خزانہ کی پائپ لائن کو مستحکم کر سکتی ہے۔
بغیر بیک اسٹاپ کے، ین اور خزانہ کی مارکیٹ ایک دوسرے کو مضبوط کرنا شروع کر سکتی ہیں
یہ وہ لوپ ہے جس میں مجھے سب سے زیادہ دلچسپی ہے۔
فرض کریں کہ ین دوبارہ تیزی سے کمزور ہونا شروع ہو جاتا ہے۔
جاپان فیصلہ کرتا ہے کہ یہ اقدام بے قاعدہ ہے۔
MOF ایک اور ڈالر بیچنے کی مداخلت کا حکم دیتا ہے۔
اگر فوری طور پر دستیاب ڈالر کے بیلنس مطلوبہ پیمانے کے لیے ناکافی ہیں، تو ریزرو سیکیورٹیز ڈالر کا ایک ذریعہ بن جاتی ہیں۔
اگر خزانہ کی سیکیورٹیز مارکیٹ میں بیچی جاتی ہیں، تو ان کی فروخت ایک ایسے مارکیٹ میں اضافی دورانیہ یا فراہمی شامل کرتی ہے جسے پہلے ہی بڑے اجراء کو جذب کرنا ہے۔
اگر یہ امریکی پیداوار میں اضافہ کا باعث بنتا ہے—خاص طور پر جاپانی پیداوار کے مقابلے میں—تو وہ سود کی شرح کا فرق جو ین کو کمزور کرنے میں مدد کرتا ہے مزید غیر موافق ہو سکتا ہے۔
پھر کمزور ین مزید مداخلت کے لیے دباؤ پیدا کرتا ہے۔
سادہ لوپ اس طرح نظر آتا ہے:
ین کی کمزوری → جاپان مداخلت کے لیے ڈالر کی ضرورت → ریزرو اثاثے فروخت ہوئے → خزانہ مارکیٹ پر دباؤ → امریکی پیداوار بلند رہتی ہے یا بڑھتی ہے → شرح کا فرق ین کے لیے مہلک رہتا ہے → ین کی دوبارہ کمزوری۔
اس زنجیر کے اندر بہت سے متغیرات ہیں، اور مارکیٹیں کبھی بھی صرف ایک سبب چینل کے ذریعے نہیں چلتی ہیں۔
لیکن فیڈبیک میکانزم اتنا حقیقی ہے کہ اسے سنجیدگی سے لیا جائے۔
FIMA درمیان میں ایک سرکٹ بریکر داخل کرتا ہے:
ین/عالمی ڈالر دباؤ → منظور شدہ غیر ملکی اتھارٹی کو ڈالر کی ضرورت → خزانہ کا ضمانت فیڈ کے پاس جاتا ہے → عارضی ڈالر کی لیکویڈیٹی فراہم کی جاتی ہے → مجبور خزانہ کی فروخت سے بچا جا سکتا ہے۔
اصل کرنسی کا مسئلہ اب بھی موجود ہے۔
شرح کا فرق اب بھی موجود ہے۔
خزانہ کا ضمانت اب بھی موجود ہے۔
لیکن خزانہ کو بدترین ممکنہ لمحے پر مائع کرنے کی ضرورت نہیں ہے۔
یہی چیز FIMA کو ایک سرکٹ بریکر بناتی ہے نہ کہ ایک علاج۔
FIMA اصل ین کے مسئلے کو حل نہیں کرتا
یہاں میں نہیں چاہتا کہ پلمبنگ کا تجزیہ حقائق سے زیادہ ڈرامائی ہو جائے۔
FIMA شرح سود کے فرق کو ختم نہیں کر سکتا۔
یہ جاپانی پیداوری کو پیدا نہیں کر سکتا۔
یہ جاپان کی مالیاتی ساخت کو تبدیل نہیں کر سکتا۔
یہ درآمد شدہ توانائی کو سستا نہیں کر سکتا۔
یہ قیاس آرائی کی پوزیشننگ کو مستقل طور پر ختم نہیں کر سکتا۔
یہ نجی مارکیٹوں کو ین کی قیمت کو ایک مخصوص ایکسچینج ریٹ پر جانچنے پر مجبور نہیں کر سکتا۔
یہ بے حد مدت کے لیے مالیاتی پالیسی کا متبادل نہیں ہو سکتا۔
اور اگر بنیادی میکرو ترغیب کیپٹل کو دوسری طرف دھکیلتی رہے تو یہ عارضی مداخلت کو مستقل حل میں تبدیل نہیں کر سکتا۔
غیر ملکی زرمبادلہ کی مداخلت بہت جلد پوزیشننگ، لیکویڈیٹی اور نفسیات کو تبدیل کر سکتی ہے۔
کبھی کبھی یہ کافی ہوتا ہے۔
کبھی کبھی ایک شدید مداخلت لیورجڈ شرکاء کو کور کرنے پر مجبور کرتی ہے اور خام مداخلت کی مقدار سے کہیں زیادہ بڑا اقدام پیدا کرتی ہے۔
لیکن اگر بنیادی پیداوار کا ڈھانچہ مسلسل اسی تجارت کو دوبارہ تعمیر کرتا ہے، تو حکام کو آخر کار یہ فیصلہ کرنا پڑتا ہے کہ وہ اس کے خلاف لڑنے کے لیے کتنی بیلنس شیٹ کی گنجائش خرچ کرنے کے لیے تیار ہیں۔
FIMA اس مسئلے کے ضمانت اور لیکویڈیٹی کے پہلو کو تبدیل کرتا ہے۔
یہ اس بنیادی وجہ کو تبدیل نہیں کرتا جس کی وجہ سے لوگوں نے پہلے جگہ پر ین بیچنے کی خواہش کی۔
اسی لیے میں طویل مدت پر توجہ مرکوز رکھتا ہوں۔
اگر امریکی طویل مدتی پیداوار ساختی طور پر بلند رہتی ہے، تو کرنسی، عالمی فنڈنگ اور خزانہ مارکیٹ کے مسائل آپس میں ملتے رہتے ہیں۔
FIMA کا استعمال اب ان اشاروں میں سے ایک ہے جو میں ڈیش بورڈ پر چاہتا ہوں
اس وقت، اشارہ خاموش ہے۔
12 اگست کی حیثیت سے:
غیر ملکی سرکاری FIMA ریپو: $0۔[3]
یہ بنیادی لائن بن جاتی ہے۔
میں بہت زیادہ دلچسپی رکھوں گا اگر کئی چیزیں ایک ساتھ ہونے لگیں:
- USD/JPY بے ترتیب طور پر حرکت کرنا شروع کرتا ہے نہ کہ بتدریج۔
- جاپان ایک اور بڑی مداخلت کی کارروائی کا اعلان کرتا ہے یا بعد میں تصدیق کرتا ہے۔
- MOF کے ریزرو کی تشکیل میں نمایاں تبدیلی آنا شروع ہوتی ہے۔
- فیڈرل ریزرو H.4.1 غیر ملکی سرکاری ریپو صفر سے اربوں میں چھلانگ لگاتا ہے۔
- غیر ملکی سرکاری خزانہ کی تحویل تیزی سے گرنا شروع کرتی ہے۔
- امریکی طویل مدت ایک ساتھ بے ترتیب ہو جاتی ہے۔
- ڈالر کی فنڈنگ کا دباؤ کراس کرنسی اور منی مارکیٹ کے اقدامات میں ظاہر ہوتا ہے۔
- مرکزی بینک کے ڈالر کے تبادلے کا استعمال ایک ہی وقت میں بڑھنا شروع کرتا ہے۔
کئی ایک ساتھ ہونے سے ہمیں کچھ مختلف بتائے گا۔
یہ تجویز کرے گا کہ مسئلہ منتقل ہو رہا ہے:
غیر ملکی زرمبادلہ کے انتظام
میں:
عالمی ڈالر کی فنڈنگ اور خزانہ مارکیٹ کی پلمبنگ۔
یہ وہ حد ہے جس کی مجھے پرواہ ہے۔
ایک اور جاپانی مداخلت کا عنوان خود میں ضروری طور پر ایک عالمی بحران نہیں ہے۔
ایک اور جاپانی مداخلت جس کے ساتھ بڑی سرکاری ڈالر کی لیکویڈیٹی کا استعمال اور خزانہ مارکیٹ کا دباؤ ہو، بالکل مختلف معاملہ ہے۔
ہیڈ لائن ین ہے۔ پلمبنگ ڈالر کے ضمانتی نظام ہے۔
یہ بالکل وہی چیز ہے جس کا میں مطلب لیتا ہوں جب میں کہتا ہوں کہ ہیڈ لائن عام طور پر دیر سے آتی ہے۔
عوامی کہانی یہ ہے:
جاپان کی کرنسی کمزور ہے۔
کیا جاپان مداخلت کرے گا؟
کیا BOJ شرحیں بڑھائے گا؟
کیا USD/JPY اوپر جائے گا یا نیچے؟
یہ سوالات اہم ہیں۔
لیکن ان کے نیچے ایک اور نظام ہے۔
جاپان کے پاس دنیا کے سب سے بڑے سرکاری ذخائر کے اثاثوں میں سے ایک ہے۔
ان ذخائر کا ایک بڑا حصہ سیکیورٹیز میں رکھا گیا ہے۔
عالمی ذخیرہ نظام بہت زیادہ ڈالرائزڈ ہے۔
امریکی خزانے صرف اس نظام کے اندر سرمایہ کاری نہیں ہیں۔ یہ ضمانت ہیں۔
ضمانتیں ڈالرز کے لیے بیچی جا سکتی ہیں۔
یہ ڈالرز کے لیے بھی ریپو کی جا سکتی ہیں۔
ان دونوں انتخابوں کے درمیان فرق اس وقت بہت اہم ہوتا ہے جب مارکیٹ کی لیکویڈیٹی خراب ہو جاتی ہے۔
یہی وجہ ہے کہ FIMA موجود ہے۔
یہ ڈالر کے ذخیرہ کے ڈھانچے کے اندر ایک فرار کا والو ہے۔
اور ہاں، جدید مالیاتی معنی میں، فرار کا والو اس لیے کام کرتا ہے کیونکہ فیڈرل ریزرو خزانے کی ضمانت کے خلاف عارضی ڈالر کی لیکویڈیٹی پیدا کر سکتا ہے۔
اس کا مطلب مفت پیسہ نہیں ہے۔
اس کا مطلب لامحدود پیسہ نہیں ہے۔
اس کا مطلب QE نہیں ہے۔
اس کا مطلب یہ ہے کہ جب ایک منظور شدہ غیر ملکی مالیاتی اتھارٹی کو ڈالر کی لیکویڈیٹی کے مسئلے کا سامنا ہوتا ہے، تو فیڈرل ریزرو کو وہاں بیٹھنے کی ضرورت نہیں ہے جبکہ خزانے کی سیکیورٹیز کو اس کی اپنی حکومت کے بانڈ مارکیٹ میں صرف ڈالر پیدا کرنے کے لیے پھینکا جا رہا ہے۔
یہی ڈھانچہ ہے۔
یہی وہ تفریق ہے جو میرے خیال میں آگے بڑھتے ہوئے اہم ہے۔
اس کہانی کا اگلا مرحلہ صرف یہ نہیں ہے:
کیا جاپان ین کا دفاع کر سکتا ہے؟
یہ ہے:
ایک بڑے ذخیرہ رکھنے والا اپنی کرنسی کا دفاع کرنے کے لیے کافی ڈالر کیسے حاصل کرتا ہے بغیر یہ کہ وہ خزانے کی فروخت کا اضافی ذریعہ بن جائے؟
FIMA اس قسم کے مسئلے کے لیے عالمی مالیاتی نظام کی طرف سے بنائے گئے جوابات میں سے ایک ہے۔
اور اس وقت یہ صفر پر بیٹھا ہے۔
یہ اسے نظر انداز کرنے کی وجہ نہیں ہے۔
یہ وہ نمبر ہے جسے دباؤ آنے سے پہلے یاد رکھنا ہے۔
FAQ
FIMA ریپو سہولت کیا ہے؟
FIMA فیڈرل ریزرو کی غیر ملکی اور بین الاقوامی مالیاتی اتھارٹیز ریپو سہولت ہے۔ منظور شدہ غیر ملکی مرکزی بینک اور مالیاتی اتھارٹیز عارضی طور پر فیڈرل ریزرو میں رکھے گئے اہل امریکی خزانے کی سیکیورٹیز کو ڈالرز کے لیے تبادلہ کر سکتی ہیں بجائے اس کے کہ سیکیورٹیز کو کھلی مارکیٹ میں بیچیں۔
کیا FIMA پیسہ چھاپنا ہے؟
تنگ مرکزی بینک کی لیکویڈیٹی کے معنی میں، ہاں۔ فیڈرل ریزرو کا ریپو عارضی طور پر ذخائر کے بیلنس کو بڑھاتا ہے اور ضمانت کے خلاف نئے تخلیق کردہ ڈالر کی لیکویڈیٹی فراہم کرتا ہے۔ یہ ایک مکمل QE خریداری کے برابر نہیں ہے کیونکہ یہ لین دین ضمانت شدہ ہے اور میچورٹی پر الٹنے کے لیے ڈیزائن کیا گیا ہے۔
کیا FIMA کوانٹیٹیٹو ایasing کے برابر ہے؟
نہیں۔ QE میں سیکیورٹیز کی فیڈرل ریزرو کی مکمل خریداری شامل ہوتی ہے۔ FIMA ایک دوبارہ خریداری کا معاہدہ ہے جس میں خزانے کی سیکیورٹیز کو عارضی طور پر ڈالرز کے لیے تبادلہ کیا جاتا ہے اور غیر ملکی اتھارٹی کے ذریعہ دوبارہ خریدے جانے کی توقع ہوتی ہے۔
کیا جاپان نے اپریل-مئی 2026 میں FIMA کا استعمال کیا؟
عوامی فیڈرل ریزرو کے اعداد و شمار اس نتیجے کی حمایت نہیں کرتے۔ 6 مئی کو ختم ہونے والے H.4.1 رپورٹ میں غیر ملکی سرکاری ریپو $0 پر موجود تھا حالانکہ جاپان نے 30 اپریل، 4 مئی اور 6 مئی کو مداخلت کی۔
جاپان نے 2026 میں مداخلت کرنے میں کتنا خرچ کیا؟
وزارت خزانہ نے اپریل-جون 2026 کے دوران ¥11.7349 ٹریلین ڈالر بیچنے اور ین خریدنے کی مداخلت کی رپورٹ دی: 30 اپریل کو ¥6.2787 ٹریلین، 4 مئی کو ¥780.2 بلین اور 6 مئی کو ¥4.6759 ٹریلین۔
جاپان کے پاس کتنے ذخائر ہیں؟
جولائی 2026 کے آخر میں، جاپان نے $1.287099 ٹریلین کے سرکاری ذخائر کے اثاثوں کی رپورٹ دی، جس میں $1.089617 ٹریلین غیر ملکی کرنسی کے ذخائر شامل ہیں۔ ذخائر کے بیان میں $927.332 بلین سیکیورٹیز اور $162.285 بلین جمع شامل ہیں۔
کیا جاپان کے تمام ریزرو سیکیورٹیز امریکی خزانہ ہیں؟
ایسی کوئی نتیجہ وزارت خزانہ کے ریزرو ریلیز سے نہیں نکالا جانا چاہیے۔ یہ سیکیورٹیز کی وسیع زمرے کے تحت $927.332 بلین کی رپورٹ کرتا ہے لیکن اس پورے زمرے کی شناخت امریکی خزانہ کے طور پر نہیں کرتا۔
FIMA کے لین دین کتنے بڑے ہو سکتے ہیں؟
موجودہ فیڈرل ریزرو کی اجازت رات بھر یا سات کیلنڈر دن کے لین دین کی اجازت دیتی ہے جس کی کل بقایا حد $60 بلین فی کاؤنٹر پارٹی ہے، جب تک کہ مجاز شرائط میں تبدیلی نہ کی جائے۔
فیڈرل ریزرو کو کیوں پرواہ ہے اگر غیر ملکی حکومتیں خزانہ بیچتی ہیں؟
عالمی ڈالر کے دباؤ کے دوران بڑے زبردستی خزانہ کی فروخت خزانہ مارکیٹ کی فعالیت کو نقصان پہنچا سکتی ہے اور امریکی مالی حالات کو سخت کر سکتی ہے۔ فیڈ نے واضح طور پر FIMA کو ایک متبادل ڈالر کے ذریعہ کے طور پر بیان کیا ہے جس کا مقصد دباؤ کے دوران کھلی مارکیٹ کی خزانہ کی فروخت پر انحصار کو کم کرنا ہے۔
کیا FIMA ایک یین بحران کو مستقل طور پر حل کر دے گا؟
نہیں۔ FIMA ڈالر کی لیکویڈیٹی کو حل کر سکتا ہے اور زبردستی خزانہ کی فروخت کی ضرورت کو کم کر سکتا ہے۔ یہ یین پر اثر انداز ہونے والی میکرو اکنامک اور سود کی شرح کی قوتوں کو مستقل طور پر ختم نہیں کر سکتا۔
کیا چیز اشارہ دے گی کہ مسئلہ نظامی بن رہا ہے؟
جاپانی مداخلت کی تجدید، FIMA کے استعمال میں اضافہ، غیر ملکی سرکاری خزانہ کی تحویل میں کمی، ڈالر کی فنڈنگ کے دباؤ، مرکزی بینک کے تبادلے کے استعمال اور طویل مدتی خزانہ کی پیداوار میں بے ترتیبی سے ہونے والی حرکتیں ایک الگ کرنسی کی مداخلت کی سرخی سے کہیں زیادہ اہم ہوں گی۔
پرائمری ذرائع اور تحقیق
یہ رپورٹ سرکاری فیڈرل ریزرو، نیو یارک فیڈرل ریزرو بینک، جاپان کی وزارت خزانہ اور جاپان کے مرکزی بینک کے مواد کو ترجیح دیتی ہے۔ تحقیق کی کٹ آف: 18 اگست 2026۔
- جاپان کی وزارت خزانہ — غیر ملکی زرمبادلہ کی مداخلت کی کارروائیاں، اپریل–جون 2026
- فیڈرل ریزرو — H.4.1 ریزرو بیلنس پر اثر انداز ہونے والے عوامل، 7 مئی 2026
- فیڈرل ریزرو — H.4.1 ریزرو بیلنس پر اثر انداز ہونے والے عوامل، 13 اگست 2026 کی ریلیز
- فیڈرل ریزرو — غیر ملکی اور بین الاقوامی مالیاتی اتھارٹیز ریپو کی سہولت
- فیڈرل ریزرو — FIMA ریپو کی سہولت کے عمومی سوالات
- نیو یارک فیڈرل ریزرو بینک — ریپو اور ریورس ریپو کے معاہدے
- فیڈرل ریزرو — اوپن مارکیٹ کی کارروائیوں کے لیے FOMC کی اجازتیں اور جاری ہدایات
- جاپان کی وزارت خزانہ — بین الاقوامی ریزرو / غیر ملکی کرنسی کی لیکویڈیٹی، جولائی 2026 کے آخر میں
- جاپان کا مرکزی بینک — غیر ملکی زرمبادلہ کی مداخلت کیا ہے؟ کون فیصلہ کرتا ہے اور اسے انجام دیتا ہے؟
- نیو یارک فیڈرل ریزرو بینک — فیڈ کے مرکزی بینک کے تبادلے کی لائنیں اور FIMA ریپو کی سہولت
- جاپان کا مرکزی بینک — دوسرے مرکزی بینکوں کے ساتھ تعاون / ڈالر کی لیکویڈیٹی کے تبادلے کے انتظامات
Article overview
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال نہیں کیا گیا۔ یہ شاید زیادہ اہم دریافت ہے۔ FIMA عالمی ڈالر کے نظام کے پیچھے ایک ایسا طریقہ کار ہے جو منظور شدہ غیر ملکی مالیاتی حکام کو عارضی طور پر امریکی خزانہ کے ضمانت کو نئے فراہم کردہ ڈالرز میں تبدیل کرنے کی اجازت دیتا ہے بجائے اس کے کہ ان خزانہ کو مارکیٹ میں بیچا جائے۔ یہ رپورٹ یہ جانچتی ہے کہ FIMA دراصل کیا کرتا ہے، یہ عارضی مرکزی بینک ڈالر کی تخلیق کی شکل کیوں ہے نہ کہ QE، جاپان کی ریزرو ساخت کیسی ہے، اور کیوں ایک اور سنگین ین بحران براہ راست امریکی خزانہ کی مارکیٹ کی پائپ لائن میں منتقل ہو سکتا ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
QE دہائی — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیكسس آڈیو-ویڈیو سیریز کا قسط 8 سائیکلز آف پاور کے حصہ 8 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح مقداری آسانی، صفر سو…
5 shared topics.فیڈ نے 5% 10 سالہ میں اضافہ کیا: کیوں اگلا لیکویڈیٹی سائیکل تیزی سے آ سکتا ہے
فیڈرل ریزرو نے فیڈرل فنڈز کا ہدف 3.75%–4.00% تک بڑھا دیا ہے جبکہ 10 سالہ ٹریژری 5.01% پر بند ہوئی، 30 سالہ 5.35% پر، اور حقیقی 30 سالہ 3.09…
6 shared topics, same research avenue.
وارش نے جیکسن ہول کو شرح بڑھانے کے لیکویڈیٹی جھٹکے میں تبدیل کر دیا
کیون وارش کی جیکسن ہول تقریر نے مارکیٹوں کو ایک سخت فیڈ کا اشارہ دیا، جس کے بعد اے پی نے ریمارکس کے بعد دو سالہ ٹریژری کی پیداوار میں اضافہ…
5 shared topics.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
6 shared topics.
ین لائن ٹوٹی: وہ مداخلت جس نے عالمی لیکویڈیٹی کے نقشے کو تبدیل کر دیا
yen-line-broke-us-japan-intervention-global-liquidity-map Meta description: پیٹرن نیکسس 40 سال کی کم ترین سطح پر ین کی گرتی ہوئی قیمت، 20…
7 shared topics.
کیا سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، نہ کہ افراط زر؟ مکمل ڈیٹا کی دوبارہ تعمیر — 2026 کی تازہ کاری
ایک 2003–2026 کی تعمیر نو جو فیڈ کی لیکویڈیٹی، سونے، رہائش اور NASDAQ کے ڈیٹا کے ساتھ ساتھ ایک تجرباتی سٹیبل کوائن سے بڑھا ہوا لیکویڈیٹی ان…
5 shared topics.
سونا درست تھا۔ 10 سال پہلے تھا۔ جنگ کی قیمت نے شرح کے راستے کو تبدیل کر دیا۔
اصل پیٹرن نیکسس سونے کی کال نے ساختی حرکت کو نشانہ بنایا: سونا صرف مہنگائی کی تجارت نہیں کر رہا تھا، بلکہ یہ لیکویڈیٹی، پالیسی کی ناکامی، ا…
6 shared topics, same research avenue.
تیل کا تکیہ ٹوٹ رہا ہے: ہرمز، ذخائر، اور توانائی کے اندر چھپی ہوئی لیکویڈیٹی کا جھٹکا
تیل کا بحران، ہرمز کا تنگا، ہرمز، توانائی کا جھٹکا، مہنگائی، برینٹ خام، WTI خام، اسٹریٹجک پیٹرولیم ریزرو، SPR، تیل کے ذخائر، عالمی تیل کی ف…
5 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.