

Vay thế chấp nửa thế kỷ và khoản vay xe hơi giả tưởng: Cách nợ siêu dài biến các hộ gia đình thành tài sản đảm bảo dòng tiền
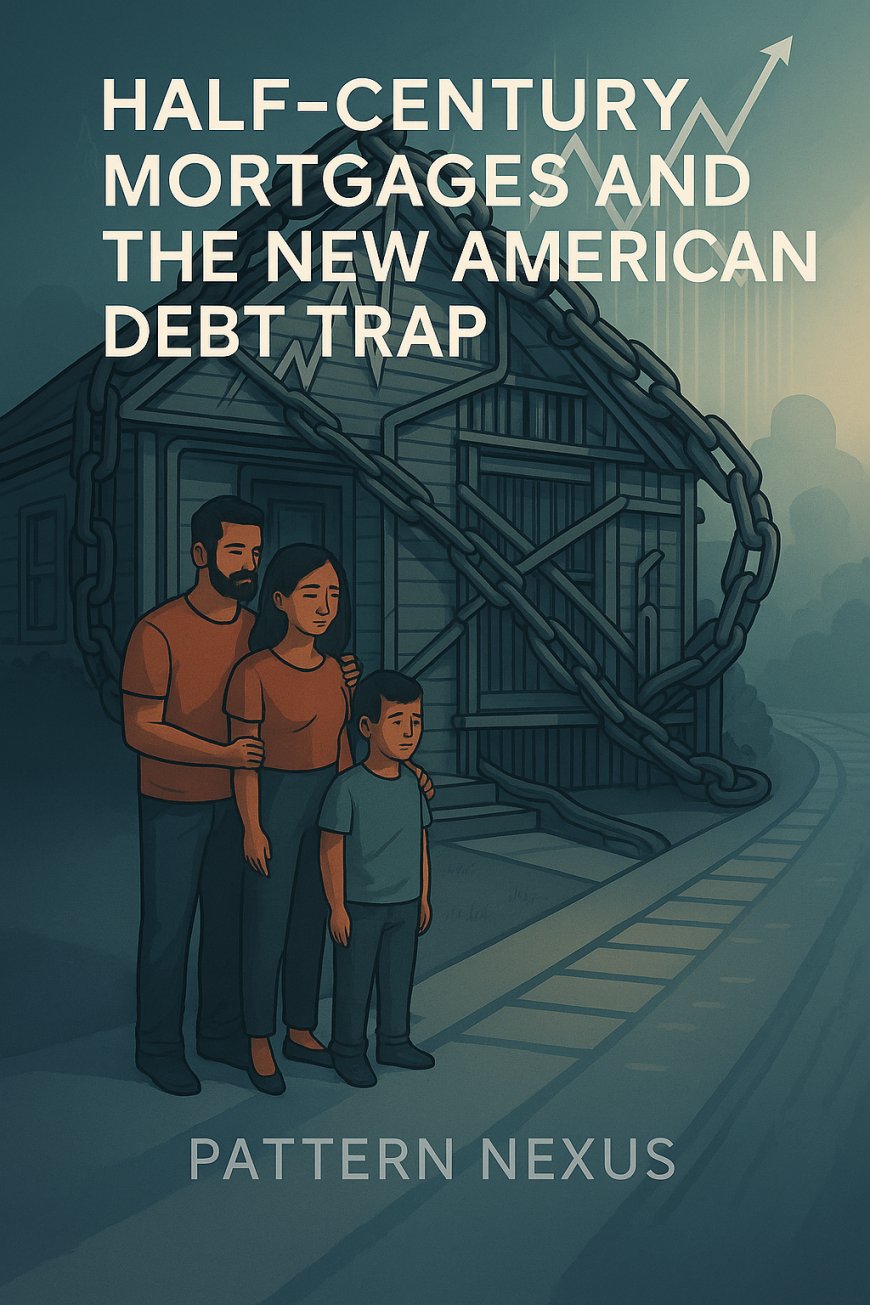
Đề xuất thế chấp 50 năm của chính quyền Trump, kết hợp với những tin đồn lan truyền về khoản vay xe 15 năm, đang được quảng bá như là “khả năng chi trả.” Trên thực tế, các cấu trúc nợ siêu dài này gấ…
In this article 30 sections
- Những gì Chính quyền Thực sự Đề xuất
- Cách Thế Chấp 50 Năm Thực Sự Hoạt Động
- Trò Lừa Khoản Vay Xe Hơi 15 Năm và Xu Hướng Thực Sự Đằng Sau Nó
- Tại Sao Đây Là Bẫy Nợ Cho Các Hộ Gia Đình Có Thu Nhập Thấp
- Kính Lúp Pattern Nexus: Kỹ Thuật Tín Dụng Trong Một Hệ Thống Hỏng Hóc
- Chiến Lược Khả Năng Chi Trả Thực Sự Sẽ Như Thế Nào
- Câu Hỏi Thường Gặp: Các Câu Hỏi Chính Về Nợ Siêu Dài
- Kết Luận: Nhà Hát Khả Năng Chi Trả Trong Một Thị Trường Lao Động Mong Manh
- Nguồn
Những gì Chính quyền Thực sự Đề xuất
Tính đến ngày 5 tháng 12 năm 2025, chính quyền Trump đang công khai khám phá một sản phẩm thế chấp 50 năm được chính phủ bảo lãnh. Khái niệm này được quảng bá như một công cụ mới để chống lại cuộc khủng hoảng khả năng chi trả nhà ở. Câu chuyện rất đơn giản và mang tính cảm xúc: lấy một khoản thế chấp 30 năm, kéo dài nó thành 50, giảm khoản thanh toán hàng tháng, và đột nhiên việc sở hữu nhà trở nên “trong tầm tay” đối với những người đã bị khóa ngoài.
Ngôn ngữ sử dụng dựa vào những biểu tượng mạnh mẽ nhất trong thần thoại kinh tế của Mỹ: ngôi nhà khởi đầu, sân vườn, gia đình cuối cùng “ra khỏi việc thuê nhà.” Nó nói bằng ngôn ngữ của sự cứu rỗi và sự bao gồm: giúp đỡ người Mỹ bình thường, mở khóa Giấc Mơ Mỹ, sử dụng tài chính “sáng tạo” để thu hẹp khoảng cách. Trong các câu nói và tiêu đề, nó được xem như một chính sách nhân đạo.
Trong thế giới chính sách và nhà ở, tâm trạng rất khác. Các báo cáo ban đầu đã gợi ý rằng một số bộ phận của chính quyền và một số quan chức nhà ở đã bị sốc bởi tốc độ mà ý tưởng này được đưa ra. Điều đó quan trọng. Khi chính những người trong nội bộ của bạn lặng lẽ hoảng loạn, thường là vì toán học nội bộ và hồ sơ rủi ro không hề khớp với thông điệp công khai.
Được thêm vào đó, mạng xã hội đã sản xuất một đồ họa lan truyền tuyên bố rằng chính quyền cũng đang làm việc trên các khoản vay xe hơi 15 năm, được cho là theo chỉ đạo của tổng thống. Các kênh chính thức, thông cáo báo chí và các nguồn tin không cho thấy bất kỳ sáng kiến nào như vậy. “Thông báo” đó là giả mạo.
Nhưng trò lừa này đã thành công vì nó phù hợp với quỹ đạo mà mọi người đã sống. Chúng ta đã bình thường hóa các khoản vay xe hơi 72 và 84 tháng. Chúng ta đã có người tiêu dùng bị kéo căng đến mức giới hạn thu nhập chỉ để có thể rời khỏi đại lý. Khi bạn đặt thực tế đó bên cạnh một đề xuất thế chấp 50 năm, một khoản vay xe hơi 15 năm không cảm thấy như một trò đùa. Nó cảm thấy như một miếng vá tiếp theo trong một hệ thống hỏng hóc.
Vì vậy, điểm khởi đầu là điều này: thế chấp 50 năm là một cuộc khám phá chính sách thực sự. Khoản vay xe hơi 15 năm là một tiêu đề giả mạo phơi bày một hướng đi thực sự. Cả hai đều xoay quanh cùng một trung tâm hấp dẫn: các yêu cầu dài hạn về dòng tiền hộ gia đình được đóng gói như là “giải pháp.”
Cách Thế Chấp 50 Năm Thực Sự Hoạt Động
Bỏ qua các điểm nói chuyện, thế chấp 50 năm thực sự rất thô bạo về mặt cơ học. Đó là cùng một ngôi nhà, giá cả tương tự, lãi suất tương tự hoặc hơi cao hơn, nhưng được kéo dài qua gần hai thế hệ lao động thay vì một.
Các con số thực sự trông như thế nào
Lấy một ví dụ trung bình. Xem xét một ngôi nhà trị giá 450.000 đô la được tài trợ bằng một khoản thế chấp cố định 30 năm với lãi suất khoảng 6,25%. Khoản thanh toán gốc và lãi hàng tháng rơi vào khoảng 2.700 đô la. Trong 30 năm, tổng số tiền lãi cuối cùng lên đến hơn nửa triệu đô la. Bạn trả nhiều hơn về lãi suất so với giá trị ghi chú ban đầu, nhưng đổi lại bạn sở hữu ngôi nhà hoàn toàn khi bạn đến tuổi nghỉ hưu, nếu cuộc sống thuận lợi.
Bây giờ kéo dài khoản vay cơ bản đó ra 50 năm.
- Khoản thanh toán hàng tháng giảm xuống khoảng 2.400 đô la. Trên giấy tờ, bạn “tiết kiệm” được vài trăm đô la mỗi tháng.
- Tổng số tiền lãi tăng lên gần 1 triệu đô la hoặc hơn trong suốt thời gian vay.
- Bạn cuối cùng trả khoảng gấp đôi giá trị ghi chú ban đầu chỉ riêng về lãi suất.
Các kịch bản mô hình khác cho thấy cùng một mẫu. Một khoản vay 360.000 đô la với 10% tiền đặt cọc có thể giảm khoảng 200–300 đô la mỗi tháng khi chuyển từ 30 sang 50 năm. Nhưng tổng số tiền lãi phải trả gần như gấp đôi. Một khoản vay 500.000 đô la có thể cho thấy một người vay 50 năm chỉ tiết kiệm được vài chục đô la mỗi tháng so với tùy chọn 30 năm, nhưng sau ba thập kỷ thanh toán họ vẫn nợ gần như số dư ban đầu.
Cụm từ “thay đổi cuộc chơi” khiến nó nghe như chúng ta đã phát hiện ra một hiệu quả mới trong hệ thống. Chúng ta không có. Bạn đang đổi một khoản giảm giá hàng tháng nhỏ cho một sự mở rộng khổng lồ về tổng số lãi suất. Đó không phải là đổi mới; đó là đòn bẩy và thời gian đang làm chính xác những gì chúng luôn làm.
Khấu hao như một máy chuyển giao tài sản
Khấu hao thế chấp đã trước tải lãi suất. Trong một khoản thế chấp tiêu chuẩn 30 năm, 10–15 năm đầu tiên chủ yếu là các khoản thanh toán lãi suất. Chỉ một phần nhỏ của mỗi khoản thanh toán được dùng để trả gốc. Cấu trúc này có thể chấp nhận được vì nó gần như phù hợp với thời gian làm việc: nếu bạn mua nhà vào khoảng 30 tuổi, bạn có thể thực tế sở hữu ngôi nhà hoàn toàn vào khoảng 60 tuổi.
Một khoản thế chấp 50 năm phá vỡ sự phù hợp đó. Nó kéo dài chế độ trước tải này trong nửa thế kỷ. Những năm đầu của một khoản vay 50 năm gần như chỉ là lãi suất. Gốc hầu như không thay đổi. Ngay cả sau nhiều thập kỷ thanh toán ổn định, số dư còn lại có thể trông đáng lo ngại gần giống như số tiền bạn bắt đầu.
Từ góc độ hộ gia đình, điều này biến việc sở hữu nhà thành một hợp đồng thuê dài hạn về tiền. Bạn đang thuê vốn trong hầu hết cuộc đời trưởng thành của mình. Từ góc độ của người cho vay và chứng khoán hóa, bạn đã tạo ra một dòng tiền mặt dài hạn có thể được cắt, phân đoạn và cam kết vào các thị trường vốn. Một khoản lương của một gia đình trở thành một dòng phiếu ổn định chảy vào các danh mục trái phiếu, chứng khoán thế chấp và các sản phẩm cấu trúc.
Và đó là trước khi tính đến phí bảo hiểm rủi ro. Thời gian dài hơn đồng nghĩa với rủi ro cao hơn cho các nhà cho vay. Trong suốt năm mươi năm, xác suất xảy ra sự cố - mất việc, bệnh tật, ly hôn, suy thoái khu vực, gián đoạn công nghệ - cao hơn nhiều so với mười lăm hoặc ba mươi. Rủi ro đó không biến mất. Nó xuất hiện dưới dạng lãi suất cao hơn hoặc quy trình thẩm định nghiêm ngặt hơn cho những người vay mà sản phẩm này được cho là “giúp đỡ.”
Tại sao hình ảnh và kinh tế lại khác nhau
Sức mạnh của sản phẩm này hoàn toàn nằm ở hình ảnh. Điểm bán hàng chỉ cần một dòng trong tờ rơi chiến dịch: “Chúng tôi đã giảm khoản thanh toán của bạn.” Chi phí thì không. Chi phí nằm trong bảng khấu hao, đường cong lãi suất kép và tổng lý thuyết mà hầu hết mọi người sẽ không bao giờ tính toán và nhiều người sẽ không bao giờ đạt được vì cuộc sống thực sẽ làm gián đoạn khoản vay.
Khoảng cách giữa lợi ích có thể nhìn thấy (khoản thanh toán nhỏ hơn hôm nay) và chi phí vô hình (lãi suất tổng cộng lớn hơn nhiều trong nhiều thập kỷ) là nơi hệ thống thu hoạch giá trị. Nó xuất khẩu một chút sự nhẹ nhõm ngắn hạn cho người vay và nhập khẩu một nghĩa vụ dòng tiền lớn kéo dài cho lĩnh vực tài chính. Khẩu hiệu là “khả năng chi trả.” Cơ chế là thuê vốn suốt đời.
Trò lừa 15 năm về khoản vay xe hơi và xu hướng thực sự phía sau nó
Meme khoản vay xe hơi 15 năm là giả mạo như một đề xuất chính sách, nhưng lại rất thực tế như một tín hiệu định hướng. Nó không thu hút được sự chú ý vì mọi người dễ bị lừa. Nó thu hút được sự chú ý vì mọi người đã sống trong một thời gian kéo dài của nợ xe hơi.
Khoản vay xe hơi mới trung bình đã tiến gần đến sáu năm. Các khoản vay 72 và 84 tháng ngày càng trở nên bình thường cho xe tải, SUV và các phương tiện có giá cao. Đối với những người mua có tín dụng yếu, lãi suất hai chữ số là phổ biến. Văn hóa đào tạo mọi người tập trung vào một con số: khoản thanh toán hàng tháng. Mọi thứ khác bị chôn vùi trong các điều khoản nhỏ.
Chạy một giả thuyết thô. Lấy giá xe mới trung bình khoảng 49.000 đô la, giả sử lãi suất 7%, và kéo dài nó đến mười lăm năm. Tổng hóa đơn lãi suất rơi vào khoảng gần với chi phí của một chiếc xe cấp nhập cảnh khác. Bạn đang trả lãi suất gần bằng giá niêm yết ban đầu của phương tiện.
Đó không phải là di chuyển. Đó là một đường ống khai thác.
Các xe hơi được xây dựng trên sự suy giảm đảm bảo. Mỗi năm, tài sản mất giá trị. Tuy nhiên, số dư khoản vay giảm với tốc độ chậm hơn. Trong phần lớn thời gian của khoản vay, bạn đang “lật ngược” - bạn nợ nhiều hơn giá trị của chiếc xe. Bất kỳ cú sốc nào - mất việc, tai nạn, bán buộc - khóa lại những khoản lỗ mà bạn không thể hấp thụ. Bạn thực sự bị mắc kẹt, trả tiền cho một tài sản đang mục nát theo một lịch trình kéo dài.
Vì vậy, khi mọi người thấy một meme về khoản vay xe hơi 15 năm bên cạnh các tiêu đề về các khoản thế chấp 50 năm, họ không hỏi, “Đây có phải là luật thực sự không?” Họ hỏi, “Đây có phải là hướng đi của chúng ta không?” Bởi vì về mặt văn hóa và tài chính, chúng ta đã hành xử như thể các khoản vay 15 năm chỉ là một dấu hiệu khác trên dòng thời gian, không phải là một sự đứt gãy cấu trúc.
Meme là giả. Hướng đi thì không. Phản xạ là giống như nhà ở: đừng thách thức giá cả, đừng thách thức tiền lương, đừng thách thức biên lợi nhuận của đại lý hoặc quyền lực định giá của nhà sản xuất. Nếu mọi người không thể chi trả khoản thanh toán, chỉ cần kéo dài thời gian cho đến khi màn hình hiển thị một con số mà họ khó có thể quản lý.
Tại sao đây là một cái bẫy nợ cho các hộ gia đình có thu nhập thấp
Lãi suất áp đảo giá trị ghi chú
Từ góc độ của một nhà điều hành bất động sản, một khoản thế chấp 50 năm không phải là một công cụ khả năng chi trả. Nó là một công cụ thu hoạch dòng tiền. Nó là một khoản thu nhập dài hạn được cắt ra từ thu nhập tương lai của một hộ gia đình.
Trên một khoản vay 450.000 đô la, việc trả gần hoặc trên 1 triệu đô la lãi suất trong suốt năm mươi năm không phải là một sai số. Đó là thiết kế. Bạn không chỉ mua nơi trú ẩn; bạn đang mua một đăng ký trọn đời cho dòng thu nhập của người cho vay của bạn.
Đối với những người vay có thu nhập thấp và tầng lớp lao động, đăng ký đó cạnh tranh trực tiếp với dòng tiền mà họ cần để xây dựng bất kỳ loại nền tảng nào: tiết kiệm khẩn cấp, đóng góp hưu trí, giáo dục cho con cái, tiền khởi nghiệp cho một doanh nghiệp nhỏ, trả nợ khác. Thay vì tích lũy vốn, họ liên tục phục vụ tài sản của người khác - khoản vay của họ - trong nhiều thập kỷ.
Tại một thời điểm nhất định, ranh giới giữa gốc và lãi mất đi ý nghĩa. Ngôi nhà không còn là phương tiện để lưu trữ nỗ lực của bạn. Nó trở thành một kênh để chuyển nỗ lực của bạn vào một đường ống tài chính mà những người hưởng lợi chính bạn sẽ không bao giờ gặp.
Những thập kỷ dễ bị tổn thương trong một thị trường lao động không chắc chắn
Một khoản thế chấp 50 năm giả định một con đường sống không còn tồn tại: việc làm ổn định, mức lương có thể dự đoán, tiến trình sự nghiệp chậm, và sự thay đổi công nghệ khiêm tốn. Thế giới thực thì ngược lại. Thị trường lao động đang bị xé nát và tái cấu trúc bởi tự động hóa, AI, chuyển giao lao động ra nước ngoài, sự thay đổi nhân khẩu học, và tái cấu trúc doanh nghiệp.
Đối với những người vay thuộc tầng lớp lao động, việc làm ngày càng trở nên phụ thuộc. Công việc theo hợp đồng, công việc tạm thời, và giờ làm việc theo yêu cầu là điều phổ biến. Các phúc lợi thì mong manh. Tăng trưởng lương không đồng đều. Biến động là điều bình thường. Giờ hãy đặt một nghĩa vụ thanh toán kéo dài nửa thế kỷ lên trên sự biến động đó và gọi đó là “giúp đỡ.”
Mất việc, khoản thanh toán vẫn còn đó. Ngành của bạn bị xói mòn bởi AI, khoản thanh toán vẫn còn đó. Bạn bị ốm, vợ/chồng bạn cần chăm sóc, khu vực của bạn rơi vào suy thoái — khoản thanh toán vẫn còn đó. Rủi ro vỡ nợ không chỉ tồn tại trong toán học; nó sống trong khoảng cách giữa sự ổn định tưởng tượng và sự bất ổn thực tế.
Điều khắc nghiệt là những gì xảy ra khi có điều gì đó bị hỏng. Bởi vì bạn dành quá nhiều thời gian để trả lãi, bạn không xây dựng được vốn bảo vệ. Bạn không thể dễ dàng bán ngôi nhà để giải quyết vấn đề. Bạn không thể sử dụng tài sản làm tài sản thế chấp mà không phải gánh thêm nợ. Sản phẩm lẽ ra phải ổn định cuộc sống của bạn trở thành đòn bẩy làm gia tăng thiệt hại.
Bên ô tô: trả lãi trên một tài sản đang suy giảm
Về phía ô tô, toán học còn tàn nhẫn hơn. Một khoản vay ô tô dài hạn trên một tài sản nhanh chóng mất giá là sự khai thác tài sản gần như theo thiết kế. Những người vay dưới chuẩn — những người có ít đệm nhất — phải đối mặt với lãi suất cao nhất và các cấu trúc kỳ hạn hung hãn nhất. Họ bị dẫn dắt vào các khoản vay mà phần lãi suất chiếm ưu thế và tài sản thế chấp đang bốc hơi mỗi năm.
Đối với nhiều người mua trong số này, phương tiện là cần thiết để kiếm thu nhập. Bạn cần nó để đến nơi làm việc, để ghép nối các công việc tạm thời, để tiếp cận các dịch vụ cơ bản. Sự phụ thuộc đó mang lại cho các chủ nợ và đại lý sức mạnh khổng lồ. Thời gian càng dài, họ càng có thể hoàn toàn hút cạn thu nhập tương lai của bạn để đổi lấy đặc quyền giữ công việc của bạn.
Khi “lựa chọn” che giấu sự thiếu vắng các tùy chọn
Về mặt chính trị, các khoản vay siêu dài hạn được tiếp thị như là “các tùy chọn.” Không ai buộc bạn phải nhận một khoản thế chấp 50 năm hoặc một khoản vay ô tô 84 tháng. Nhưng trong một thế giới mà lương, tiền thuê nhà, và giá tài sản bị lệch lạc nghiêm trọng, tập hợp các lựa chọn thực tế rất hẹp. Đối với nhiều hộ gia đình, “tùy chọn” là giữa một khoản vay thông thường không bền vững, một khoản vay siêu dài hạn tồi tệ hơn, hoặc không có quyền truy cập vào nhà ở và di chuyển chút nào.
Đây là cách mà các cấu trúc bóc lột ẩn mình trong các hợp đồng tự nguyện. Hệ thống tạo ra các điều kiện mà lựa chọn xấu là lựa chọn thực tế duy nhất, và sau đó tự khen ngợi mình vì đã cung cấp “sự linh hoạt.”
Góc nhìn Pattern Nexus: Kỹ thuật tín dụng trong một hệ thống bị hỏng
Pattern Nexus không quan tâm đến câu chuyện bề mặt của chính sách. Nó quan tâm đến cơ chế bên dưới sàn nhà: hệ thống ống nước, các động lực, các vòng phản hồi. Nhìn qua lăng kính đó, nợ tiêu dùng siêu dài hạn không phải là về việc giúp đỡ các hộ gia đình. Nó là về việc ổn định một kiến trúc tài chính già cỗi không thể hoạt động dựa vào tăng trưởng lương hữu cơ và giá cả hợp lý.
Sản phẩm thực sự là dòng thanh toán
Trong một hệ thống tài chính hiện đại, khoản vay không phải là sản phẩm cuối cùng. Nó là nguyên liệu thô. Một khoản thế chấp 50 năm không chỉ là một thỏa thuận giữa một gia đình và một ngân hàng. Nó là một dòng thanh toán kéo dài nửa thế kỷ có thể được mô hình hóa, đánh giá, chứng khoán hóa, và giao dịch.
Ở phía sau, dòng thanh toán đó nuôi một chuỗi:
- Các nhà phát hành thế chấp kiếm phí và chuyển giao rủi ro
- Các dịch vụ thu phí một phần từ mỗi khoản thanh toán trong nhiều thập kỷ
- Các sản phẩm cấu trúc tái đóng gói các dòng tiền đó thành các tranches rủi ro và lợi suất khác nhau
- Các quỹ hưu trí, công ty bảo hiểm, quản lý tài sản, và các nhà đầu tư nước ngoài tìm kiếm các dòng thu nhập dài hạn, có thể dự đoán
Từ góc độ này, biến số thiết kế chính không phải là “Điều này có giúp người vay không?” Mà là “Điều này có tạo ra một dòng tiền ổn định, có thể mô hình hóa, dài hạn có thể được đưa vào danh mục đầu tư không?” Nhân tính của con nợ không phải là trung tâm của thuật toán. Sự có thể dự đoán của họ thì có.
Mở rộng thời gian như một giải pháp vĩ mô
Các khoản vay siêu dài hạn cũng phục vụ một chức năng vĩ mô. Khi lương thực tế chậm lại và giá tài sản tăng vọt, hệ thống phải đối mặt với một lựa chọn: để giá cả điều chỉnh, hoặc mở rộng tín dụng để giữ cho nhu cầu ổn định. Trong vài thập kỷ qua, lựa chọn mặc định đã là mở rộng và giả vờ — kéo dài các điều khoản tín dụng, hạ thấp tiêu chuẩn thẩm định ở các đỉnh chu kỳ, và dựa vào các biện pháp hỗ trợ chính sách khi mọi thứ bị hỏng.
Một khoản thế chấp 50 năm đẩy logic đó đến giới hạn. Nó không khắc phục sự không khớp giữa thu nhập và giá nhà. Nó chỉ kéo dài sự không khớp đó theo thời gian. Thay vì thừa nhận rằng nhà ở có giá quá cao so với mức lương trung bình, hệ thống tuyên bố rằng mức lương trung bình giờ đây sẽ được cam kết trong nửa thế kỷ.
Các hộ gia đình như là bộ giảm chấn cho rủi ro hệ thống
Từ góc nhìn của Pattern Nexus, điều quan trọng nhất về các khoản vay siêu dài hạn không phải là khoản thanh toán hàng tháng. Mà là nơi mà rủi ro đi đến khi có điều gì đó bị nứt.
Các chứng khoán được đảm bảo bằng thế chấp, ABS khoản vay ô tô, và các công cụ liên quan ngồi trên bảng cân đối kế toán của các ngân hàng, công ty bảo hiểm, quỹ hưu trí, và quỹ đầu tư. Sự ổn định của chúng là một ưu tiên chính trị và quy định. Khi một cuộc suy thoái xảy ra, các nhà hoạch định chính sách đã chứng minh nhiều lần rằng họ sẽ huy động để bảo vệ hệ thống: các cơ sở khẩn cấp, các dòng thanh khoản, các bảo lãnh, cắt giảm lãi suất, các chương trình đặc biệt.
Các hộ gia đình cá nhân không nhận được sự đối xử như vậy. Khi mọi thứ trở nên sai lầm, hàng rào phòng thủ đầu tiên là tiết kiệm của họ, vốn mỏng manh của họ và tín dụng của họ. Họ là những bộ giảm chấn. Các khoản vay siêu dài đảm bảo rằng họ vẫn ở trong vị trí đó trong một khoảng thời gian dài hơn nhiều. Họ biến sự dễ bị tổn thương theo từng giai đoạn thành một điều kiện hoạt động liên tục.
AI, phân tách lao động và một cược nửa thế kỷ
Chồng chéo sự chuyển đổi công nghiệp AI lên trên điều này. Chúng ta không ở trong một chế độ lao động ổn định. Chúng ta đang tiến vào một thế giới mà toàn bộ các loại công việc đang được tự động hóa hoặc tái cấu trúc. Năng suất sẽ tăng, nhưng sự phân phối của năng suất đó đã bị lệch. Những công nhân có kỹ năng cao, phù hợp với vốn sẽ thu được lợi ích lớn. Những công nhân có kỹ năng trung bình và công việc thường nhật phải đối mặt với sự nén, thay thế hoặc biến động.
Bây giờ hãy hỏi điều gì có nghĩa là khóa một hộ gia đình thuộc tầng lớp lao động vào một cược 50 năm về tương lai đó. Bạn đang yêu cầu những người có quyền thương lượng thấp nhất, ít tiết kiệm nhất và có nguy cơ tự động hóa cao nhất cam kết vào một chân trời nợ kéo dài hơn cả chân trời sự nghiệp của họ. Điều đó không chỉ mang tính tài chính hung hãn. Nó là liều lĩnh về cấu trúc.
Chính sách như một lớp vỏ bọc cho câu chuyện
Cuối cùng, có lớp câu chuyện. Khoản thế chấp 50 năm không được bán như một cách để kéo dài tuổi thọ của một hệ thống quá đòn bẩy. Nó được bán như một phản ứng đầy lòng trắc ẩn đối với một cuộc khủng hoảng nhà ở. Đó là cách mà chính sách hoạt động. Nhà hát cung cấp sự che chở về cảm xúc trong khi máy móc dưới sân khấu làm những gì mà nó luôn luôn sẽ làm: bảo vệ giá tài sản, duy trì thu nhập danh mục đầu tư và giữ cho động cơ tín dụng quay.
Từ góc nhìn của Pattern Nexus, đây là vai trò thực sự của các khoản vay siêu dài: chúng là công cụ kể chuyện. Chúng chuyển đổi nhu cầu hệ thống (“Chúng ta cần nhiều thời gian hơn và nhiều dòng tiền đảm bảo hơn”) thành đức tính chính trị (“Chúng tôi đang giúp bạn có thể mua một ngôi nhà”). Con người bị mắc kẹt trong lịch trình khấu hao trở thành một nhân vật trong câu chuyện của người khác.
Chiến lược khả năng chi trả thực sự sẽ trông như thế nào
Nếu bạn thực sự muốn giải quyết khả năng chi trả thay vì chỉ tạo ra nó, bạn sẽ không bắt đầu bằng cách hỏi, “Chúng ta có thể kéo dài khoản vay bao xa?” Bạn sẽ bắt đầu với những câu hỏi khó hơn nhiều: “Tại sao giá cả lại cao như vậy? Tại sao lương lại mong manh như vậy? Tại sao hệ thống lại phụ thuộc vào các hộ gia đình có đòn bẩy để tiếp tục hoạt động?”
Nhà ở: nhiều nguồn cung hơn, ít chiêu trò hơn
Về phía nhà ở, một chương trình khả năng chi trả nghiêm túc sẽ tập trung vào các yếu tố cơ bản thay vì những trò chơi về thời hạn:
- Mở rộng nguồn cung nơi mọi người thực sự làm việc: xây dựng nhiều đơn vị hơn gần các trung tâm việc làm, cơ sở hạ tầng và giao thông công cộng, thay vì đẩy các gia đình sâu hơn vào các vùng ngoại ô và kéo dài thời gian đi lại và rủi ro nhiên liệu của họ.
- Tấn công các nút thắt địa phương: cải cách các chế độ quy hoạch và cấp phép khiến việc xây dựng nhà ở đa gia đình, đơn vị phụ trợ hoặc các tùy chọn thiếu hụt giữa ở các khu vực có nhu cầu cao gần như là không thể.
- Nén cấu trúc chi phí: khuyến khích các quy định và quy trình kiểm tra hợp lý hóa mà vẫn bảo vệ an toàn mà không tạo ra sự chậm trễ và chi phí dư thừa. Hỗ trợ xây dựng mô-đun và công nghiệp hóa thực sự làm giảm chi phí đơn vị thay vì coi mỗi dự án là độc quyền.
- Thiết kế tài chính xung quanh việc xây dựng vốn: thúc đẩy các khoản vay khởi đầu ngắn hạn, số dư nhỏ mà các hộ gia đình có thể thực tế trả hết hoặc chuyển tiếp mà không phải nuốt trọn nửa cuộc đời trong lãi suất.
Ô tô: giá cả trung thực và rủi ro minh bạch
Đối với các phương tiện, một chiến lược thực sự sẽ tấn công trò chơi ở cấp độ đại lý và người cho vay, không phải bằng cách kéo dài các điều khoản:
- Đẩy mạnh việc kiểm soát các khoản phí chồng chất và các phụ phí không cần thiết làm tăng số tiền tài trợ.
- Yêu cầu công khai rõ ràng về tổng chi phí trong suốt thời gian của khoản vay, không chỉ là khoản thanh toán hàng tháng.
- Kiểm soát việc hướng dẫn các người vay kém vào các kết hợp lãi suất và điều khoản tồi tệ nhất có thể.
- Khuyến khích thiết kế sản phẩm và đầu tư giao thông công cộng giảm thiểu sự cần thiết phải gánh nặng nợ lớn chỉ để tiếp cận công việc.
Yếu tố chung trong cải cách thực sự rất đơn giản: giúp các hộ gia đình sở hữu tài sản của họ sớm hơn, với ít đòn bẩy và ít lãi suất hơn, và để lại nhiều thu nhập của họ hơn để xây dựng khả năng phục hồi.
Vĩ mô: ngừng thuê ngoài sự ổn định cho nợ hộ gia đình
Ở cấp độ vĩ mô, một chương trình khả năng chi trả trung thực sẽ thừa nhận rằng hệ thống phụ thuộc quá nhiều vào đòn bẩy hộ gia đình để duy trì sự ổn định. Nó sẽ tập trung vào:
- Củng cố mức lương tối thiểu so với chi phí nhà ở và giao thông.
- Mở rộng bảo hiểm xã hội và các bộ giảm chấn để một sự gián đoạn đơn lẻ không kích hoạt một vòng xoáy vào tình trạng vỡ nợ.
- Cân bằng lại các cấu trúc thuế và quy định mà ưu tiên sự tăng trưởng giá tài sản do nợ so với an ninh thu nhập rộng rãi.
Không có điều nào trong số đó dễ dàng như việc công bố một khoản thế chấp 50 năm. Tất cả đều thực tế hơn nhiều so với việc hứa hẹn cứu trợ thông qua một dây xích dài hơn.
Câu hỏi thường gặp: Các câu hỏi chính về nợ siêu dài hạn
Khoản thế chấp 50 năm có thực sự giúp tôi nếu thu nhập của tôi thấp không?
Nó có thể làm giảm khoản thanh toán hàng tháng của bạn so với khoản vay 30 năm, nhưng “sự giúp đỡ” đó đi kèm với chi phí lãi suất tổng thể cao hơn đáng kể. Bạn không nhận được một ngôi nhà rẻ hơn. Bạn đang nhận được một khoản vay đắt hơn. Đối với nhiều người vay có thu nhập thấp, điều đó có nghĩa là phải trả lãi suất có thể vượt quá giá trị ghi chú ban đầu gấp đôi, trong một cuộc sống mà công việc, sức khỏe và khu vực của họ không có gì đảm bảo.
Có phải một số tài sản tốt hơn là thuê mãi mãi không?
Về nguyên tắc, sở hữu có thể tốt hơn là thuê. Nhưng với một khoản vay thế chấp 50 năm, tài sản tích lũy rất chậm đến nỗi trong nhiều năm, sự khác biệt giữa việc sở hữu và thuê chủ yếu là tâm lý. Nếu giá nhà phẳng hoặc giảm, hoặc nếu bạn phải bán hoặc chuyển đi sớm hơn dự kiến, bạn có thể thấy rằng tài sản mà bạn nghĩ rằng mình đang tích lũy chủ yếu chỉ tồn tại trên giấy tờ. Trong khi đó, số tiền lãi mà bạn đã tiêu tốn là rất thực tế.
Tôi không thể tái tài trợ sau đó vào một thời hạn ngắn hơn sao?
Tái tài trợ sau đó giả định một chuỗi điều kiện hoàn hảo: thu nhập của bạn ổn định, điểm tín dụng của bạn vẫn mạnh, lãi suất hợp tác, và giá trị ngôi nhà của bạn không sụp đổ. Đó là một cược mong manh kéo dài suốt nửa thế kỷ. Thường thì, thời điểm bạn cần một khoản vay tốt hơn nhất lại là thời điểm bạn ít có khả năng đủ điều kiện cho nó nhất.
Có phải khoản vay xe 15 năm thực sự đang đến không?
Hiện tại không có chính sách chính thức nào thiết lập khoản vay xe 15 năm. “Thông báo” lan truyền là giả mạo. Nhưng xu hướng hướng tới các thời hạn dài hơn đã trở thành hiện thực: thời hạn vay xe trung bình đã kéo dài, và các khoản vay bảy năm hoặc hơn là phổ biến. Meme này cảm thấy đáng tin vì văn hóa tín dụng đã đang di chuyển theo hướng đó, không phải vì ai đó đã ký một dự luật.
Tại sao các nhà cho vay và nhà đầu tư thích các khoản vay siêu dài hạn?
Bởi vì các khoản vay siêu dài hạn tạo ra dòng tiền dài hạn. Một khoản vay thế chấp 50 năm tạo ra một dòng thanh toán có thể kéo dài qua nhiều chu kỳ thị trường và phục vụ cho nhiều loại danh mục đầu tư. Thời hạn càng dài, tổng lãi suất phải trả càng nhiều, và thu nhập đó có thể được mô hình hóa và bán lâu hơn. “Công cụ khả năng chi trả” của bạn là động cơ lợi suất của người khác.
Đây có phải chỉ là vấn đề cho những người vay có thu nhập thấp không?
Cấu trúc này bị méo mó đối với hầu hết mọi người, nhưng những người vay có thu nhập thấp và vay dưới chuẩn bị ảnh hưởng nặng nề nhất. Họ phải đối mặt với lãi suất cao hơn, các khoản đệm mỏng hơn, và nhiều rủi ro hơn từ việc mất việc làm và sức khỏe. Đối với họ, một khoản vay thế chấp nửa thế kỷ hoặc khoản vay xe cực đoan không chỉ là không hiệu quả. Đó là một cái bẫy có thể khiến họ mất hàng thập kỷ khả năng di chuyển. Những người vay có thu nhập cao hơn có thể sống sót qua cấu trúc này; những người vay có thu nhập thấp có khả năng bị phá vỡ nhiều hơn.
Kết luận: Nhà hát khả năng chi trả trong một thị trường lao động mong manh
Đề xuất khoản vay thế chấp 50 năm và meme khoản vay xe 15 năm lan truyền đến từ những nơi khác nhau, nhưng chúng có sự tương đồng. Chúng đều là biểu hiện của cùng một bản năng: khi hệ thống đang chịu áp lực, đừng thay đổi giá cả, đừng thay đổi tiền lương, đừng thay đổi quyền lực. Hãy thay đổi độ dài của dây xích.
Từ góc nhìn của một người thực sự làm việc với nhà ở trên thực địa, mô hình này là rõ ràng. Bạn không đang trao quyền cho các gia đình có thu nhập thấp hoặc tầng lớp lao động khi bạn đặt họ vào các cấu trúc mà họ phải trả lãi gấp đôi giá trị ghi nợ và mang nợ đến tuổi già. Bạn đang biến họ thành một công cụ dòng tiền dài hạn trong một hệ thống mà coi dòng thu nhập như tài sản thế chấp và con người như đầu vào.
Chúng ta có thể chọn một con đường khác. Chúng ta có thể đối mặt với lý do tại sao giá nhà và tiền lương lại xa nhau đến vậy. Chúng ta có thể đầu tư vào việc xây dựng nhiều đơn vị hơn nơi thực sự cần thiết thay vì chỉ che đậy sự khan hiếm bằng cách khéo léo trả nợ. Chúng ta có thể bình thường hóa các chân trời nợ ngắn hơn và xây dựng tài sản nhanh hơn thay vì thiết kế các sản phẩm giả định rằng mọi người sẽ bị ràng buộc với các khoản thanh toán suốt đời.
Thay vào đó, chúng ta đang flirt với một khoản vay thế chấp nửa thế kỷ và chia sẻ những câu đùa về các khoản vay xe 15 năm trong một thế giới mà những câu đùa đó cảm thấy khó chịu nhưng có thể xảy ra. Đó không phải là tiến bộ. Đó là một sự chuyển đổi lặng lẽ của thời gian con người thành các dòng tài sản thế chấp, được bọc trong ngôn ngữ của lòng từ bi.
Gọi nó là gì đi nữa: không phải khả năng chi trả, mà là nhà hát khả năng chi trả. Không phải giải phóng, mà là nô lệ lâu dài được trang điểm như “các lựa chọn.” Trong một thị trường lao động mong manh, bên bờ vực của một cuộc tái cấu trúc lao động do AI điều khiển, việc chọn nợ siêu dài hạn như một câu trả lời chính sách không phải là đổi mới. Đó là một quyết định để bảo vệ hệ thống bằng cách mở rộng các yêu cầu đối với chính những người mà hệ thống đã thất bại.
Nguồn
- WTTW / CNN – Trump đã đề xuất một khoản vay thế chấp 50 năm. Đó có phải là một ý tưởng tốt không?
- CBS News – Những gì kế hoạch thế chấp 50 năm của chính quyền Trump có thể có nghĩa cho người mua nhà
- Axios – Ý tưởng thế chấp 50 năm của chính quyền Trump bỏ qua một lợi thế chính
- Forbes – Một khoản vay thế chấp 50 năm là một ý tưởng tồi; Nhưng khoản vay 30 năm cũng vậy
- Cars.com – Khoản vay xe 15 năm không phải là một điều, nhưng người Mỹ đang cảm thấy thoải mái hơn với các thời hạn vay dài
- Newsweek – Kiểm tra sự thật: Donald Trump có kế hoạch cho các khoản vay xe 15 năm không?
- Politico – ‘Băng dán,’ ‘sự phân tâm’: Các chuyên gia chỉ trích ý tưởng thế chấp 50 năm của Pulte, Trump
Article overview
Đề xuất thế chấp 50 năm của chính quyền Trump, kết hợp với những tin đồn lan truyền về khoản vay xe 15 năm, đang được quảng bá như là “khả năng chi trả.” Trên thực tế, các cấu trúc nợ siêu dài này gấp đôi gánh nặng lãi suất, khiến các hộ gia đình có thu nhập thấp bị mắc kẹt trong các khoản thanh toán suốt đời, và biến tín dụng thành vũ khí chống lại một lực lượng lao động đã yếu ớt.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
5 shared topics.
Nhà ở là mục tiêu: Chiến lược nén lãi suất thế chấp năm 2026
Chỉ thị của Trump đối với Fannie và Freddie mua 200 tỷ USD trái phiếu thế chấp, cùng với bối cảnh lãi suất vẫn đang giảm, cho thấy một nỗ l…
7 shared topics, same research avenue.
Lệnh Cấm Đơn Lẻ của Phố Wall: Hành Động, Toán Học Nhà Ở, và Nơi Sở Hữu Thực Sự Nằm Ở Đâu
Trump nói rằng ông sẽ cấm các nhà đầu tư tổ chức lớn mua nhà đơn lẻ. Đây là toán học thực sự về tồn kho nhà ở, tỷ lệ mà các tổ chức thực sự…
6 shared topics, same research avenue.
Giấc mơ bùng nổ nhà ở năm 2026 của NAR: Tại sao sự phục hồi 14% cần một can thiệp về thanh khoản
Hiệp hội Quốc gia của các Nhà môi giới Bất động sản dự đoán sự phục hồi 14% trong doanh số bán nhà hiện có vào năm 2026 - nhưng dự báo của …
8 shared topics, same research avenue.
Housing QE bằng Proxy: Cách Biến Fannie và Freddie thành Những Cỗ Máy Thanh Khoản Chính Trị Thông Qua Việc Vũ Khí Hóa Các Kho Dự Trữ Của Họ
Việc đưa ra ý tưởng sử dụng quỹ dự trữ vốn của Fannie Mae và Freddie Mac để mua lại các khoản thế chấp không chỉ là một điều chỉnh trong lĩ…
4 shared topics, same research avenue.
Nền Kinh Tế Khóa Chặt: Tại Sao Thị Trường Bất Động Sản Của Mỹ Vẫn Đứng Yên
Nền Kinh Tế Khóa Chặt: Tại Sao Thị Trường Bất Động Sản Của Mỹ Vẫn Đóng Băng (2025) Mô Tả Meta: Lãi suất trên 7 phần trăm đã tạo ra một sự…
4 shared topics, same research avenue.
Tháng 10 năm 2025: Nhà ở, Tài sản & Sự đảo ngược Lãi suất
Khả năng chi trả nhà ở và Xu hướng Tài sản – Tháng 10 năm 2025, Một cái nhìn sâu sắc về cách mà lãi suất giảm, lạm phát giảm và thị trường …
4 shared topics, same research avenue.
Sự Tách Biệt 10 Năm: Tại Sao Lãi Suất Dài Hạn Không Còn Theo Sau Các Đợt Cắt Giảm
Kho bạc 10 năm của Hoa Kỳ không còn phản ứng với việc cắt giảm lãi suất chính sách. Bài viết này giải thích sự tách rời cấu trúc giữa việc …
4 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.