

Các Tài Sản Tự Động Là Những Đợt Tịch Thu Mới: Tín Hiệu Căng Thẳng Hộ Gia Đình Mà Thị Trường Vẫn Tiếp Tục Bỏ Qua
Việc thu hồi tài sản đang gia tăng, tỷ lệ chậm thanh toán của các khoản vay dưới chuẩn đang đạt mức cao nhất trong chu kỳ, và thời hạn vay tiếp tục kéo dài. Đây là làn sóng tịch thu lén lút trên bánh…
Nghe phiên bản âm thanh:
Các vụ tái chiếm hữu không chỉ là một câu chuyện tài chính cá nhân. Chúng là một tín hiệu vĩ mô. Khi tiền lương chậm lại, chi phí sinh hoạt vẫn cao, và các điều khoản tín dụng kéo dài để giữ cho các khoản thanh toán hàng tháng "có thể chi trả", hệ thống không giảm nợ một cách nhẹ nhàng - nó thực thi.
Báo cáo nợ hộ gia đình mới nhất của Cục Dự trữ Liên bang New York cho thấy tổng nợ hộ gia đình gần 18,8 nghìn tỷ USD, với số dư ô tô khoảng 1,66 nghìn tỷ USD. Tỷ lệ chậm trả đã tăng lên ở mức tổng thể - ngay cả khi các chuyển nhượng ô tô trông "ổn định", căng thẳng đang tập trung và mở rộng dưới bề mặt.
Trong khi đó, hiệu suất của các khoản vay dưới chuẩn đã xấu đi trong kênh chứng khoán hóa (ABS ô tô), và các phương tiện truyền thông chính thống đã nhiều lần cảnh báo rằng các vụ tái chiếm hữu đã tăng mạnh từ mức thấp trong đại dịch - quay trở lại "cảm giác như năm 2009".
Bài viết này giải thích tại sao tái chiếm hữu ô tô là làn sóng tịch thu lén lút trên bánh xe, cách mà hệ thống ABS truyền tải căng thẳng, và những gì cần theo dõi tiếp theo nếu bạn muốn có tín hiệu cảnh báo sớm mà vượt qua các tiêu đề hàng tháng.
Tại sao ô tô bị thu hồi trước nhà ở
Nếu bạn đang cố gắng hiểu căng thẳng hộ gia đình, đừng bắt đầu với tài sản “quan trọng” nhất. Hãy bắt đầu với tài sản dễ thi hành nhất. Nhà ở nhạy cảm về chính trị, quy trình tịch thu có thể chậm, và các dịch vụ đã học cách kéo dài thời gian. Ô tô thì ngược lại: thời gian ngắn, thi hành sạch sẽ, thanh lý nhanh chóng.
Đó là lý do tại sao việc thu hồi ô tô hoạt động như cơn chấn động đầu tiên trước trận động đất lớn hơn. Khi ngân sách hộ gia đình bị phá vỡ, khoản thanh toán xe thường thất bại trước thế chấp—không phải vì xe có giá trị hơn, mà vì thế chấp khó giải quyết hơn và được “bảo vệ” về mặt văn hóa hơn.
Vì vậy, khi việc thu hồi tăng tốc, bạn không chỉ thấy “những người đã đưa ra lựa chọn sai lầm.” Bạn đang thấy lớp thi hành của hệ thống được kích hoạt. Đó là chu kỳ tín dụng trở thành vật chất.
Dữ liệu của Fed thực sự nói gì
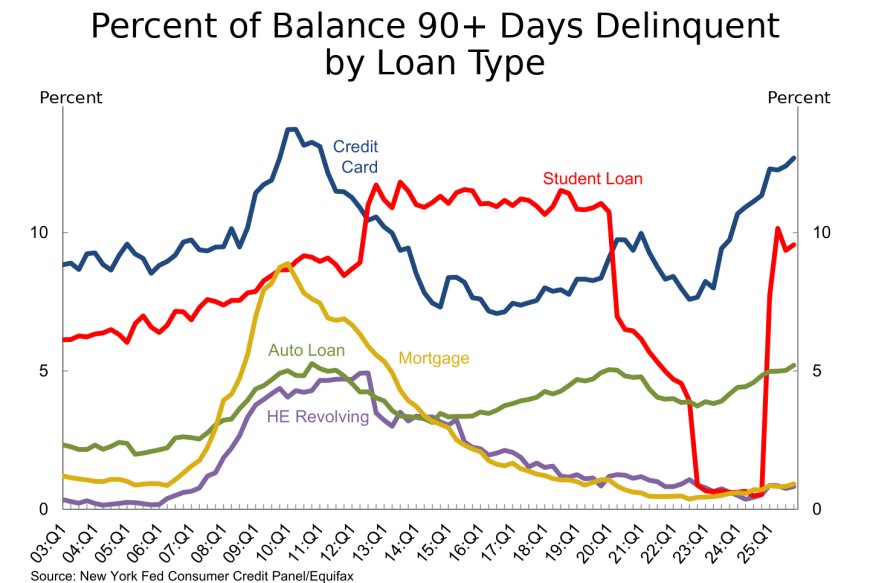
Báo cáo hàng quý của Fed New York về Nợ và Tín dụng Hộ gia đình là bản đồ cơ sở. Vào quý 4 năm 2025, tổng nợ hộ gia đình đạt khoảng 18,8 nghìn tỷ USD. Số dư khoản vay ô tô tăng lên khoảng 1,66 nghìn tỷ USD. Số dư thẻ tín dụng tăng lên khoảng 1,28 nghìn tỷ USD. Tình trạng chậm thanh toán tổng thể đã xấu đi một chút, với 4,8% nợ chưa thanh toán ở một giai đoạn nào đó của tình trạng chậm thanh toán.
Có một tín hiệu tinh tế khác trong báo cáo đó: chất lượng tín dụng ô tô tại thời điểm cấp phát đã nới lỏng một chút, với điểm tín dụng trung vị cho các khoản vay ô tô mới giảm từ 724 xuống 716. Đó không phải là một sự sụp đổ—nhưng đó là một dấu hiệu hướng đi. Trong tín dụng tiêu dùng vào cuối chu kỳ, việc cấp phát “nới lỏng một chút” thường xuất hiện ngay trước khi lớp thực thi tăng tốc.
Chuỗi sốc thanh toán: Giá, Lãi suất, Thời hạn
Căng thẳng ô tô không phải là một biến số. Đó là một chuỗi. Một người vay không vỡ nợ chỉ vì lãi suất tăng, hoặc giá tăng, hoặc thời hạn dài hơn. Họ vỡ nợ vì cả ba yếu tố này chồng chất thành một nghĩa vụ hàng tháng không còn tương thích với tiền thuê nhà, thực phẩm, bảo hiểm và mọi thứ khác.
Có một mẹo tâm lý trong các thời hạn dài: người tiêu dùng không mua “một chiếc xe,” họ mua “một khoản thanh toán.” Các đại lý và người cho vay biết điều đó. Đó là lý do tại sao thời hạn kéo dài. Tác dụng phụ là dễ đoán: vốn chủ sở hữu tiêu cực tồn tại lâu hơn, phương tiện giảm giá trong khi khoản vay được khấu hao chậm, và người vay trở nên bị mắc kẹt.
Đây là “ảo ảnh khả năng chi trả.” Bạn có thể tài trợ cho hầu như bất cứ điều gì nếu bạn kéo dài nó đủ lâu. Nhưng càng kéo dài, xác suất một sự gián đoạn—mất việc, hóa đơn y tế, tăng tiền thuê, tăng bảo hiểm—phá vỡ chuỗi càng cao.
Toán học phục hồi: Xe đã qua sử dụng, Đấu giá và Mức độ thiệt hại
Việc thu hồi không phải là kết thúc câu chuyện. Câu chuyện thực sự là phục hồi. Người cho vay thực sự nhận được gì khi xe được đưa ra đấu giá? Nếu giá xe đã qua sử dụng giảm, việc phục hồi giảm, và cùng một khối lượng thu hồi tạo ra mức độ thiệt hại tồi tệ hơn. Nếu giá xe đã qua sử dụng ổn định hoặc tăng, việc phục hồi cải thiện và hệ thống tín dụng có thể “tiêu hóa” nhiều khoản vỡ nợ hơn mà không phát ra tín hiệu căng thẳng hệ thống.
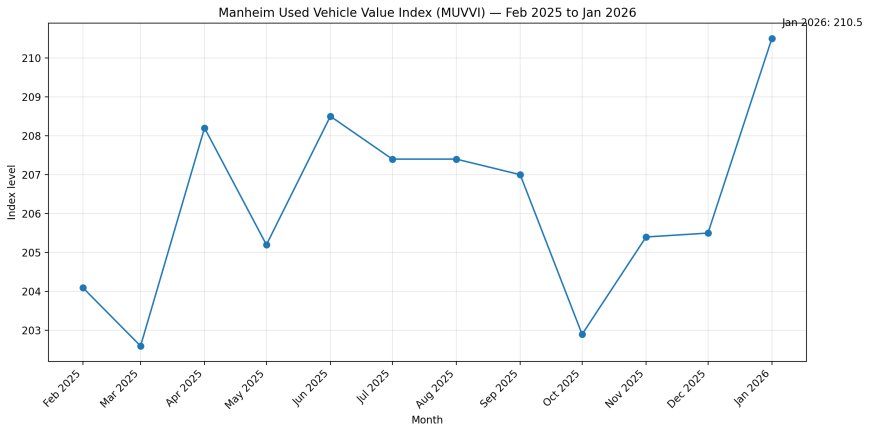
Khi việc thu hồi tăng lên trong một môi trường phục hồi yếu, bạn sẽ có một chu trình phản hồi: các nhà cho vay thắt chặt, tỷ lệ phê duyệt giảm, các đại lý mất đi những người mua biên, động lực cung cấp xe đã qua sử dụng thay đổi, và “thị trường thanh toán” bị siết chặt từ cả hai phía.
Đó là lý do ẩn giấu mà việc thu hồi quan trọng: chúng kết nối căng thẳng hộ gia đình với các kênh kinh tế thực như doanh số ô tô, tài chính đại lý và việc làm trong một lĩnh vực mà gần như mọi khu vực đều bị ảnh hưởng.
ABS Plumbing: Nơi Rủi Ro Thực Sự Nằm
Rất nhiều “auto subprime” không nằm trên bảng cân đối kế toán của ngân hàng như mọi người nghĩ. Nó nằm bên trong các sản phẩm cấu trúc. Dữ liệu hiệu suất Auto ABS—nợ xấu, tổn thất ròng, chỉ số phục hồi—thường cho thấy căng thẳng sớm hơn so với các câu chuyện tiêu dùng rộng lớn vì các pool được chứng khoán hóa được đo lường liên tục và báo cáo nhất quán.
Reuters trước đây đã báo cáo dữ liệu của Fitch cho thấy người vay subprime nợ xấu 60+ ngày đạt mức cao kỷ lục vào cuối năm 2025. Riêng biệt, Fitch duy trì một bảng điều khiển “Chỉ số Auto” theo dõi nợ xấu 60+, tổn thất ròng hàng năm và tỷ lệ phục hồi—chính xác là telemetry theo thời gian thực mà bạn muốn nếu bạn nghiêm túc về việc dự đoán căng thẳng hộ gia đình.
Đây là nơi mà “không hệ thống” vẫn có thể rất thực. Căng thẳng tín dụng ô tô có thể không làm sụp đổ các ngân hàng lớn, nhưng nó chắc chắn có thể khuếch đại sự chậm lại bằng cách thắt chặt tín dụng tiêu dùng, đẩy nhiều hộ gia đình vào tình trạng chỉ tiền mặt, và gây áp lực lên các nền kinh tế khu vực phụ thuộc vào sản xuất, bán hàng và logistics ô tô.
Người Tiêu Dùng Tín Dụng Hình K
Một lý do khiến các tiêu đề cảm thấy mâu thuẫn là vì nền kinh tế đang phân tách. Người vay chính vẫn có thể thanh toán. Người vay subprime đang hấp thụ cú sốc. Báo cáo của Fed New York và các bài viết rộng hơn đều chỉ ra một mô hình: các hộ gia đình có thu nhập thấp đang gặp khó khăn hơn dưới áp lực chi phí sinh hoạt cao và thị trường lao động đang hạ nhiệt, trong khi những người nắm giữ tài sản vẫn kiên cường.
Sự phân tách đó quan trọng vì ô tô không phải là tùy chọn cho nhiều phần của đất nước. Ở nhiều khu vực, mất xe có nghĩa là mất quyền truy cập vào công việc. Điều đó biến việc thu hồi thành một bộ khuếch đại việc làm thứ cấp: không có xe → bỏ lỡ ca làm → mất việc → nợ xấu nhiều hơn. Hệ thống không chỉ thu thập tài sản thế chấp; nó đang loại bỏ khả năng di chuyển khỏi lực lượng lao động.
Vì vậy, khi bạn nghe “vay ô tô thì ổn,” hãy hỏi: ổn cho ai? Tín dụng chính có thể trông ổn định trong khi subprime gặp khó khăn đủ để làm thay đổi khối lượng thu hồi và thay đổi hành vi của các nhà cho vay ở mức biên.
Những Gì Cần Theo Dõi Tiếp Theo: Bảng Điều Khiển Thu Hồi
Nếu bạn muốn theo dõi điều này như một chuyên gia, đừng dựa vào những giai thoại lan truyền. Theo dõi telemetry. Dưới đây là danh sách bảng điều khiển thực tế ghi lại toàn bộ chuỗi: căng thẳng người vay, giá tài sản thế chấp, và truyền tải chứng khoán hóa.
- NY Fed Nợ Hộ Gia Đình và Tín Dụng: tổng số dư ô tô, chuyển đổi thành nợ xấu, và bối cảnh căng thẳng hộ gia đình rộng hơn.
- Chỉ số ABS Auto của Fitch: chỉ số nợ xấu 60+, chỉ số tổn thất ròng hàng năm, chỉ số tỷ lệ phục hồi (động lực subprime so với prime).
- Các bộ theo dõi ABS của S&P Global: tỷ lệ nợ xấu prime/subprime và bình luận về hiệu suất pool.
- Chỉ số Giá Trị Xe Cũ Manheim: giá bán buôn xe cũ như là cơ sở toán học phục hồi.
- Chỉ số khả năng chi trả thanh toán: thanh toán trung bình hàng tháng, số tiền trung bình được tài trợ, và tỷ lệ các điều khoản 84 tháng trở lên.
- Thu hồi và thông lượng đấu giá: Báo cáo cấp đấu giá của Cox và các báo cáo khác xác nhận gián tiếp khối lượng thu hồi.
Kính Nexus Mẫu
Câu hỏi thường gặp
Nguồn
- Ngân hàng Trung ương New York: Báo cáo hàng quý về Nợ và Tín dụng Hộ gia đình (2025Q4, phát hành tháng 2 năm 2026)
- Reuters: Vấn đề tín dụng hộ gia đình xấu đi vào cuối năm 2025 (10 tháng 2, 2026)
- Reuters: Số lượng kỷ lục người vay dưới chuẩn không thanh toán được khoản vay xe (12 tháng 11, 2025; dữ liệu Fitch)
- Fitch Ratings: Chỉ số ABS Ô tô (tỷ lệ vỡ nợ, tổn thất ròng, thu hồi)
- Cox Automotive / Manheim: Chỉ số Giá trị Xe đã qua sử dụng (tháng 1 năm 2026)
- Investopedia: Thanh toán hàng tháng cao kỷ lục; thời hạn dài hơn trở nên phổ biến (tháng 1 năm 2026)
- S&P Global Ratings: Theo dõi ABS Khoản vay Ô tô của Mỹ (hiệu suất tháng 12 năm 2025)
Article overview
Việc thu hồi tài sản đang gia tăng, tỷ lệ chậm thanh toán của các khoản vay dưới chuẩn đang đạt mức cao nhất trong chu kỳ, và thời hạn vay tiếp tục kéo dài. Đây là làn sóng tịch thu lén lút trên bánh xe—và nó khớp một cách rõ ràng với giai đoạn tiếp theo của chu kỳ tín dụng hộ gia đình.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Tỷ lệ cược Chủ tịch Fed như một tín hiệu về phần thưởng kỳ hạn: Warsh dẫn đầu
Các thị trường dự đoán đang định giá lại lựa chọn chủ tịch Fed của Trump về phía Kevin Warsh. Trong khuôn khổ Pattern Nexus, đây không phải…
5 shared topics, same research avenue.
Cỗ máy $X Tỷ Mỗi Ngày: Chi Tiêu Hàng Ngày của Hoa Kỳ so với Vay Mượn Hàng Ngày (Năm Tài Chính 2000–Năm Tài Chính 2024)
Một phân tích cấu trúc của Pattern Nexus về chi tiêu trung bình hàng ngày của liên bang Hoa Kỳ so với tài trợ thâm hụt trung bình hàng ngày…
4 shared topics, same research avenue.
Thế Giới Chúng Ta Tỉnh Dậy: Tháng Giêng 2026 và Sự Kết Thúc của Thực Tại Chia Sẻ
Mười ngày vào năm 2026, câu chuyện và thực tế đã tách rời. Bản tóm tắt này lập bản đồ các tín hiệu cấu trúc—định giá lại năng lượng, sự điề…
4 shared topics, same research avenue.
Chúc Mừng Năm Mới 2026: Cắt Giảm Lãi Suất, Kiểm Soát Lợi Suất, Luân Chuyển Tài Sản, và Giai Đoạn Tiếp Theo của Quản Lý Thanh Khoản
Triển vọng Pattern Nexus 2026: 4–6 lần cắt giảm lãi suất (100–275 bps), nới lỏng chậm hơn trong nửa sau, khả năng kiểm soát lợi suất gia tă…
4 shared topics, same research avenue.
Trọng lực dữ liệu
Trọng lực dữ liệu tập trung quyền lực. Các nền tảng kéo hoạt động vào hệ sinh thái của chúng, kết hợp danh tính với các dấu vết hành vi, và…
4 shared topics, same research avenue.
Pattern Nexus Market Radar: Ứng dụng giao dịch này làm gì, lý do tồn tại và điều gì sẽ đến tiếp theo
Pattern Nexus Market Radar đang được xây dựng như một bảng điều khiển giao dịch ưu tiên quét, giúp người dùng đọc áp lực thị trường trước k…
3 shared topics.
FAA Biến Dữ Liệu Lũ Router Thành Bài Kiểm Tra Căng Thẳng Mạng Không Gian
FAA cho biết cuộc điều tra ban đầu của họ phát hiện rằng thiết bị cũ trở nên không ổn định sau khi dữ liệu tràn ngập mạng FTI của họ, với c…
2 shared topics, same research avenue.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.