

Chu kỳ Halving Cấu trúc của Bitcoin: Năng lượng, Kinh tế thợ đào, và sự điều chỉnh $38K
Một phân tích cấu trúc Nexus Pattern về chu kỳ halving của Bitcoin, kinh tế năng lượng của thợ mỏ, điều chỉnh độ khó, toán học giảm giá theo chu kỳ, và tại sao việc điều chỉnh về $38K có thể là cơ họ…
Jump to a section
Bitcoin không được “định giá” như một công ty. Đó là một lịch trình phát hành được lập trình tương tác với vốn phản xạ.
Mỗi chu kỳ đều cảm thấy “chưa từng có” trong tiêu đề. Về cấu trúc, cùng một chuỗi lặp lại: cú sốc cung → vượt quá → rửa trôi đòn bẩy → đặt lại thợ mỏ.
Năng lượng không xác định giá Bitcoin, nhưng nó xác định ranh giới sống sót cho thợ mỏ, điều này ảnh hưởng đến việc bán tháo cưỡng bức và quá trình tạo đáy.
Cơ bản về Bitcoin (Những điều mọi người vẫn bỏ lỡ)
Hầu hết các bài viết về Bitcoin bị mắc kẹt trong các câu chuyện bề mặt: dòng ETF, chính trị, “vàng kỹ thuật số,” hoặc bất cứ xu hướng nào của tuần. Những yếu tố đó có thể ảnh hưởng đến thời gian và biên độ, nhưng chúng không giải thích cấu trúc lặp lại cốt lõi.
Cấu trúc cốt lõi được xây dựng từ bốn cơ chế không bao giờ thay đổi:
- Cung cấp có giới hạn cứng: tối đa 21 triệu BTC, với việc phát hành được phân phối qua phần thưởng khối.
- Lịch trình phát hành xác định: phần thưởng khối giảm một nửa theo nhịp độ khoảng bốn năm.
- Điều chỉnh độ khó: giao thức điều chỉnh độ khó khai thác để giữ cho các khối gần ~10 phút.
- Vốn phản xạ: giá tăng thu hút đòn bẩy và vốn kể chuyện; giá giảm buộc phải giảm đòn bẩy.
Một cú sốc cung cấp theo lịch trình làm giảm doanh thu của thợ mỏ, giá tăng để bù đắp, đầu cơ vượt quá, sau đó hệ thống thiết lập lại thông qua việc thanh lý đòn bẩy và sự đầu hàng của thợ mỏ cho đến khi độ khó và cấu trúc chi phí cân bằng lại.
Khi điều đó được hiểu, “sự nhầm lẫn” biến mất. Chu kỳ không phải là ngẫu nhiên. Đó là cung cấp theo thuật toán tương tác với hành vi đòn bẩy của con người.
Cơ chế Giảm một nửa (Cú sốc phát hành)
Bitcoin đúc ra các đồng tiền mới như một phần thưởng cho các thợ mỏ bảo vệ mạng lưới. Phần thưởng đó là phần trợ cấp khối (cộng với phí giao dịch). Khoảng bốn năm một lần, trợ cấp bị cắt giảm một nửa.
Việc giảm một nửa đó không chỉ mang tính biểu tượng. Nó là một cú sốc doanh thu trực tiếp đối với ngành khai thác.
- Trước khi giảm một nửa: các thợ mỏ nhận X BTC mỗi khối (cộng với phí).
- Sau khi giảm một nửa: các thợ mỏ nhận X/2 BTC mỗi khối (cộng với phí).
Trừ khi phí tăng gấp đôi ngay lập tức (hiếm khi xảy ra theo cách ổn định), doanh thu BTC gộp của ngành khai thác bị cắt giảm ~50% qua đêm. Điều đó kích hoạt một chuỗi phản ứng:
- Giai đoạn 1: Nén doanh thu — ít BTC được trả cho các thợ mỏ hơn trên mỗi đơn vị băm.
- Giai đoạn 2: Giá “phải” điều chỉnh — nếu nhu cầu vẫn ổn định và phát hành cung mới giảm, áp lực giá sẽ tăng lên.
- Giai đoạn 3: Đầu cơ gia tăng — sự mở rộng trở thành câu chuyện, đòn bẩy và “theo đuổi chu kỳ.”
- Giai đoạn 4: Vượt quá — giá vượt quá điểm cân bằng; đòn bẩy trở thành người mua biên.
- Giai đoạn 5: Thiết lập lại — thanh khoản thắt chặt hoặc tâm lý đảo ngược; đòn bẩy giảm; các thợ mỏ bị ép; sự đầu hàng và điều chỉnh độ khó theo sau.
Bởi vì việc giảm một nửa thay đổi độ dốc cung cấp, và con người phản ứng với những thay đổi độ dốc bằng đòn bẩy. Đòn bẩy vượt quá. Việc giảm bớt trở nên phi tuyến tính. Hệ thống thiết lập lại.
Mọi người thường nói “Bitcoin tăng giá vì việc giảm một nửa.” Điều đó không đầy đủ. Việc giảm một nửa là ngòi nổ. Nhiên liệu là vốn phản xạ. Sự sụp đổ là việc dọn dẹp.
Kênh Đường cong Exponential (Hình học Dài hạn)

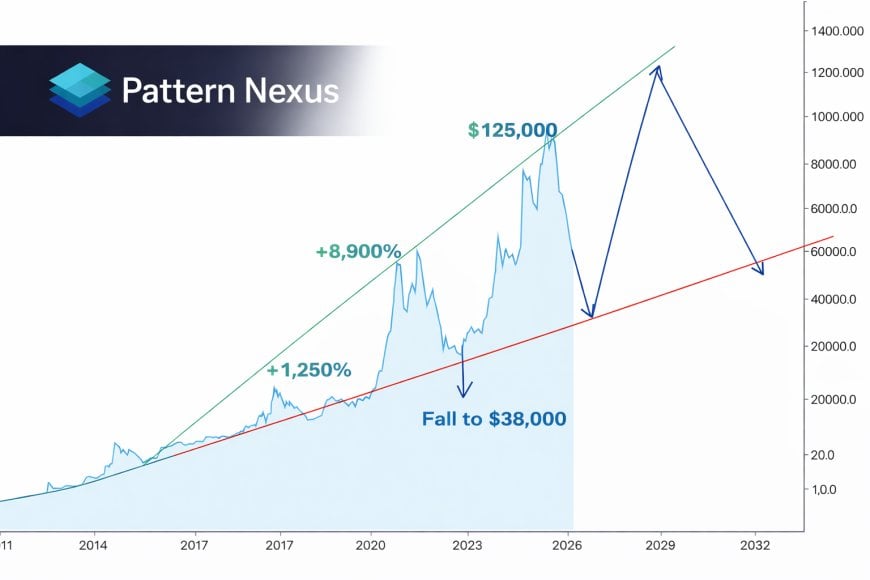
Cấu trúc dài hạn của Bitcoin được hiểu tốt nhất như một kênh exponential rộng. Điều này quan trọng vì các kênh exponential hành xử khác với các đường xu hướng tuyến tính.
Trong một kênh exponential, “giữa” là quỹ đạo tăng trưởng dài hạn, trong khi các băng trên và dưới đại diện cho các cực mở rộng và nén.
Bitcoin lặp đi lặp lại thực hiện ba điều bên trong kênh đó:
- Đi theo kênh trong các giai đoạn tích lũy.
- Vượt quá trên băng trên trong cơn sốt sau khi giảm một nửa.
- Quay lại về phía băng dưới trong giai đoạn thiết lập lại.
Điều đó không có nghĩa là Bitcoin “phải” chạm vào băng dưới mỗi lần. Nó có nghĩa là cấu trúc thường xuyên buộc việc khám phá giá quay trở lại khu vực mà đòn bẩy được giải phóng và các thợ mỏ có thể sống sót trở lại.
Khi mọi người nói về “lần này thì khác,” điều họ thường có nghĩa là “lần này câu chuyện thì khác.” Hình học không khác.
Toán học Tỷ lệ phần trăm từ Chu kỳ đến Chu kỳ (Giảm giá + Bội số)
Đây là phần mà hầu hết các nhà phân tích tránh: toán học tỷ lệ phần trăm thực tế từ chu kỳ này sang chu kỳ khác. Nếu bạn muốn hiểu Bitcoin về mặt cấu trúc, bạn theo dõi các mức giảm từ đỉnh đến đáy và các bội số từ đáy đến đỉnh. Mô hình rất đơn giản: các mức giảm đã trở nên ít nghiêm trọng hơn khi vốn hóa thị trường của tài sản tăng lên, nhưng chúng vẫn lớn theo tiêu chuẩn tài sản bình thường.
Các đỉnh và đáy chính xác thay đổi một chút tùy theo sàn giao dịch và việc bạn sử dụng mức cao/thấp trong ngày so với giá đóng cửa. Mục đích ở đây là toán học cấu trúc: chế độ giảm giá và các độ lớn lặp lại.
Một cái nhìn tổng quan cấu trúc rõ ràng:
| Chu kỳ | Đỉnh (USD) | Đáy (USD) | Giảm giá |
|---|---|---|---|
| Đỉnh 2011 → Đáy 2011 | $31.91 | $2.00 | -93.7% |
| Đỉnh 2013 → Đáy 2015 | $1,163 | $152 | -86.9% |
| Đỉnh 2017 → Đáy 2018 | $19,834 | $3,350 | -83.1% |
| Đỉnh 2021 → Đáy 2022 | $69,044.77 | $15,760 | -77.2% |
Xu hướng là rõ ràng: các đợt giảm giá đang thu hẹp theo thời gian (khoảng -94% → -87% → -83% → -77%). Đó chính xác là điều bạn mong đợi khi tính thanh khoản sâu hơn và tài sản trở nên được nắm giữ nhiều hơn bởi các tổ chức. Nhưng “thu hẹp” không có nghĩa là “nhỏ.” Một đợt giảm giá -70% vẫn là bình thường trong các điều kiện của Bitcoin.
Lịch sử cho thấy, các đợt giảm giá từ đỉnh đến đáy của Bitcoin trong chu kỳ lớn chủ yếu nằm trong khoảng từ 75% đến 90%, với xu hướng rõ ràng về phía đầu thấp hơn của khoảng đó khi thị trường trưởng thành.
Bây giờ áp dụng toán học đó cho một đỉnh giả định gần $125K (hoặc một đỉnh gần đây trong khu vực đó). Một đợt giảm giá 70% từ $125K là $37.5K. Đó là toàn bộ lập luận “tại sao $38K” trong một dòng. Đó không phải là sự sợ hãi. Đó là phép toán nhất quán với chế độ.
| Kịch bản đỉnh | Giảm giá | Mục tiêu |
|---|---|---|
| $125,000 | -70% | $37,500 |
| $125,000 | -75% | $31,250 |
| $125,000 | -80% | $25,000 |
Câu hỏi không phải là “liệu Bitcoin có thể giảm nhiều như vậy không.” Câu hỏi là “dải giảm giá nào nhất quán với chế độ lịch sử và giai đoạn trưởng thành hiện tại.” Nếu chế độ đã thu hẹp về phía -70% đến -80%, thì $38K là một điểm dừng cấu trúc hợp lý.
Mô hình Kinh tế Thợ mỏ (Năng lượng, Điểm hòa vốn, Đầu hàng)
Đây là phần còn thiếu: thợ mỏ không phải là trừu tượng. Khai thác là một doanh nghiệp năng lượng công nghiệp. Mạng lưới chuyển đổi điện năng thành bảo mật, và thợ mỏ được trả bằng BTC để thực hiện điều đó. Lịch trình thanh toán đó là rõ ràng. Chi phí thì không.
Hành vi của thợ mỏ quan trọng vì thợ mỏ là một nguồn cung cấp cấu trúc nhất quán:
- Các thợ mỏ bán BTC để thanh toán chi phí hoạt động (điện, lưu trữ, nhân viên, sửa chữa).
- Trong các giai đoạn tăng giá, các thợ mỏ có thể giữ nhiều hơn (ít bán buộc).
- Trong các giai đoạn giảm giá, các thợ mỏ phải bán nhiều hơn (bán buộc tăng lên).
- Tại các cực đoan, các thợ mỏ tắt máy (đầu hàng), và độ khó điều chỉnh giảm.
Giá không theo dõi điện trực tiếp. Tốc độ băm theo dõi giá. Nhưng điện xác định ngưỡng tắt máy, điều này hình thành đầu hàng và hình thành đáy.
1) Mô hình doanh thu
BTC dự kiến kiếm được mỗi ngày tỷ lệ thuận với tỷ lệ băm:
BTC_per_day = blocks_per_day * (block_subsidy + avg_fees) * (miner_hashrate / network_hashrate)

blocks_per_day ≈ 144
block_subsidy = 3.125 BTC (post-2024 halving)
avg_fees = variable (regime-dependent)
Chuyển đổi sang đô la:
USD_revenue_per_day = BTC_per_day * BTC_price
2) Mô hình chi phí
Điện là chi phí biến đổi chính. Một mô hình chi phí điện đơn giản:
power_kW = (J_per_TH * TH_per_second) / 1000
kWh_per_day = power_kW * 24
USD_power_per_day = kWh_per_day * electricity_price_per_kWh
Rồi thêm các chi phí không phải điện (lưu trữ, lao động, bảo trì) và chi phí vốn (khấu hao phần cứng):
USD_total_cost_per_day = USD_power_per_day + USD_fixed_opex_per_day + USD_capex_amort_per_day
3) Giá hòa vốn
Hòa vốn xảy ra khi doanh thu bằng chi phí:
BTC_price_breakeven = USD_total_cost_per_day / BTC_per_day
4) Một ví dụ cụ thể (minh họa)
Đây không phải là một tuyên bố về bất kỳ thợ mỏ cụ thể nào. Đây là một minh chứng cho lý do tại sao “chi phí năng lượng quan trọng” theo cách cấu trúc.
- Tốc độ băm của thợ mỏ: 1 PH/s (1,000 TH/s)
- Hiệu suất ASIC: 30 J/TH
- Điện: $0.05/kWh
- Tốc độ băm mạng: 600 EH/s (minh họa)
- Trợ cấp: 3.125 BTC
- Phí trung bình: 0.4 BTC/block (minh họa)
Tiêu thụ điện: 30 J/TH * 1,000 TH/s = 30,000 J/s = 30 kW → 720 kWh/ngày → $36/ngày chi phí điện.
BTC dự kiến/ngày:
- Tỷ lệ băm = 1 PH / 600 EH = 1e15 / 6e20 = 1.67e-6
- BTC/ngày ≈ 144 * (3.125 + 0.4) * 1.67e-6 ≈ 0.000846 BTC/ngày
Với giá BTC $67K, doanh thu ≈ 0.000846 * 67,000 ≈ $56.7/ngày.
Giờ thêm: lưu trữ + bảo trì + nhân viên + khấu hao. Nếu chi phí không phải điện khoảng ~$20/ngày cho phần băm này, tổng chi phí khoảng ~$56/ngày, ngụ ý hòa vốn gần với giá hiện tại.
Khi giá giảm mạnh, các thợ mỏ biên giới trở nên thua lỗ. Điều đó buộc phải bán và tắt máy. Việc tắt máy làm giảm tốc độ băm. Độ khó điều chỉnh xuống. Các thợ mỏ còn lại trở nên có lãi trở lại. Vòng phản hồi đó là một phần của quá trình hình thành đáy.
5) Đầu hàng của thợ mỏ như một “van tái đặt”
Bitcoin có một cơ chế xả áp suất tích hợp: điều chỉnh độ khó. Nếu giá sụp đổ và các thợ mỏ tắt máy, các khối sẽ chậm lại tạm thời, sau đó độ khó giảm, và các thợ mỏ còn lại kiếm được nhiều BTC hơn trên mỗi đơn vị băm.
Đó là lý do tại sao đầu hàng của thợ mỏ thường tập trung gần các đáy lớn. Đó không phải là mê tín. Đó là hệ thống định giá lại kinh tế sản xuất của chính nó.
6) Điều gì xảy ra với giá hòa vốn của thợ mỏ khi giảm một nửa
Nếu phí không tăng, việc giảm một nửa sẽ cắt trợ cấp xuống một nửa. Điều đó có nghĩa là, tất cả các yếu tố khác bằng nhau, các thợ mỏ cần giá BTC gấp đôi để duy trì doanh thu đô la tương đương trên mỗi đơn vị băm.
Đây là động lực đơn giản nhất của giai đoạn mở rộng sau khi giảm một nửa: hệ thống “muốn” một chế độ giá cao hơn để giữ an ninh công nghiệp được tài trợ.
Tại sao một sự tái đặt $38K có thể là “bình thường”

Mục tiêu $38K không phải là về việc bi quan. Đó là về việc tôn trọng chế độ. Trong Bitcoin, các sự điều chỉnh sâu là quy tắc, không phải là ngoại lệ.
Về cấu trúc, các sự tái đặt xảy ra khi ba áp lực đồng bộ:
- Tận dụng thanh lý: người mua biên biến mất; người bán bị ép xuất hiện.
- Ép thợ mỏ: giá giảm về hoặc dưới chi phí biên; bán tháo bị ép tăng lên.
- Co hẹp thanh khoản: khẩu vị rủi ro rộng hơn bị nén; tương quan tăng lên.
Nếu đỉnh chu kỳ là ~$125K và chế độ giảm giá nén về ~-70%, mục tiêu đặt lại là ~$37.5K. Chỉ vậy thôi. Nó không huyền bí.
Trong lịch sử, những điểm đau sâu nhất trong Bitcoin là những điểm mà thị trường ngừng giả vờ rằng nó là một biểu đồ chấp nhận thẳng và quay trở lại với những gì nó thực sự là: một tài sản phản xạ với lịch trình phát hành xác định và một quy trình thanh lý cực kỳ trung thực.
Và sau khi thanh lý, chu kỳ cuối cùng sẽ xây dựng lại vì lịch trình phát hành cơ bản không thay đổi.
Kính Nexus Mẫu
Bitcoin là một tài sản sốc cung được định nghĩa bởi giao thức ngồi trên một máy đòn bẩy được định nghĩa bởi con người. Giao thức thực thi sự khan hiếm theo lịch trình. Con người phản ứng bằng cách tạo ra các câu chuyện, đòn bẩy và theo đuổi động lực. Sự kết hợp đó đảm bảo sự vượt quá và đặt lại.
Về mặt hệ thống, Bitcoin hoạt động như một vòng lặp điều khiển lặp lại:
- Đầu vào: việc giảm một nửa xác định giảm phát hành cung.
- Bộ khuếch đại: vốn phản xạ và đòn bẩy mở rộng chuyển động.
- Bất ổn: vượt quá trở nên mong manh; người mua biên biến mất.
- Ổn định: thanh lý + sự đầu hàng của thợ mỏ + điều chỉnh độ khó.
- Cơ sở mới: những người sống sót củng cố; sự mở rộng tiếp theo được xây dựng.
“Giai đoạn sụp đổ” không phải là một lỗi. Đó là sự giảm đòn bẩy bị ép buộc của hệ thống và sự kiện định giá lại công nghiệp, lặp lại qua mỗi kỷ nguyên giảm một nửa.
Câu hỏi thường gặp
Chu kỳ của Bitcoin có “được đảm bảo” không?
Không có con đường thị trường nào được đảm bảo. Điểm mấu chốt là hành vi chế độ: một lịch trình phát hành xác định tương tác với đòn bẩy đã nhiều lần tạo ra cùng một chuỗi. Các mức độ chính xác có thể khác nhau, nhưng các giai đoạn cấu trúc vẫn nhất quán.
Chi phí điện có xác định giá Bitcoin không?
Không trực tiếp. Giá điều khiển hashrate, và hashrate điều khiển độ khó. Chi phí điện xác định ranh giới sống sót biên cho thợ mỏ, điều này ảnh hưởng đến việc bán tháo bị ép và ngưỡng ngừng hoạt động trong các đợt giảm giá.
Tại sao các đợt giảm giá dường như đang thu hẹp theo thời gian?
Độ sâu thanh khoản, cấu trúc thị trường và quyền sở hữu rộng hơn có xu hướng giảm thiểu các đuôi cực đoan khi một tài sản trưởng thành. Các đợt giảm giá lịch sử của Bitcoin cho thấy một xu hướng nén rõ ràng, nhưng chế độ vẫn còn biến động hơn nhiều so với các tài sản truyền thống.
Tại sao các bài viết chính thống không giải thích điều này một cách rõ ràng?
Bởi vì dễ hơn để bán các câu chuyện hơn là dạy cơ chế. Một giải thích cấu trúc yêu cầu nói về lịch trình phát hành, điều chỉnh độ khó, đường cong chi phí công nghiệp, tính phản xạ của đòn bẩy và thống kê chu kỳ. Hầu hết các bài viết được xây dựng để thu hút sự chú ý, không phải để hiểu biết.
Nguồn
Các nguồn hỗ trợ cơ chế phát hành, đỉnh/thung lũng lịch sử và cấu trúc chu kỳ lặp lại (lưu ý: các nhà cung cấp khác nhau cho thấy sự khác biệt nhỏ do lựa chọn sàn giao dịch và intraday so với đóng cửa).
- Tài liệu Bitcoin (Satoshi Nakamoto)
- Wiki Bitcoin: Tóm tắt năm 2011 (tham chiếu đỉnh chu kỳ đầu tiên)
- Forbes: Lịch sử minh họa của các vụ sụp đổ Bitcoin (sụp đổ năm 2011 đến ~$2 tham chiếu)
- Lịch sử sụp đổ Bitcoin (đỉnh năm 2013 ~$1,163 và thung lũng năm 2015 ~$152 tham chiếu)
- Bitbo: Giá năm 2017 (tham chiếu đỉnh)
- Bitbo: Giá năm 2022 (tham chiếu thung lũng)
- StatMuse: Ngày/mức thấp nhất năm 2022 tham chiếu
- Binance Square: Tham chiếu ATH năm 2021 (~$69,044.77)
- Investing.com: Dữ liệu lịch sử BTC (tham chiếu nhà cung cấp)
Article overview
Một phân tích cấu trúc Nexus Pattern về chu kỳ halving của Bitcoin, kinh tế năng lượng của thợ mỏ, điều chỉnh độ khó, toán học giảm giá theo chu kỳ, và tại sao việc điều chỉnh về $38K có thể là cơ học - không phải thảm khốc.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0
Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Khi Sự Bùng Nổ Thất Bại: Cấu Trúc Dài Hạn Của Dow Đang Âm Thầm Báo Hiệu Gì
Xu hướng tăng trưởng dài hạn của Dow vẫn được giữ nguyên, nhưng những thất bại lặp đi lặp lại trong việc vượt qua quỹ đạo dài hạn của nó có…
6 shared topics.
Tổng hợp Thị trường – Ngày 21 tháng 1 năm 2026: Thuế quan được rút lại, Tăng trưởng phục hồi, Khối lượng giảm mạnh
Thị trường tăng vọt sau khi Trump báo hiệu rằng mối đe dọa thuế quan liên quan đến Greenland vào ngày 1 tháng 2 sẽ không được áp dụng. Dow …
4 shared topics, 1 shared asset.
Tổng hợp Thị trường – Ngày 20 tháng 1 năm 2026: Cuộc tắm máu trong Tiền mặt, Hợp đồng tương lai cố gắng tìm đáy
Thị trường tiền mặt của Mỹ cuối cùng đã định giá cú sốc thuế quan Greenland và căng thẳng địa chính trị rộng hơn: Dow -1.8%, S&P -2.1%, Nas…
4 shared topics, 1 shared asset.
Tổng hợp Thị trường – Ngày 14 tháng 1 năm 2026: Biến động Tăng, Hàng hóa Bị Ảnh hưởng, Crypto Giữ Vững
Cổ phiếu Mỹ giảm nhẹ với Nasdaq dẫn đầu mức thua lỗ, VIX tăng vọt, giá dầu và kim loại giảm, lợi suất giữ ổn định, và Bitcoin vẫn được giao…
4 shared topics, 1 shared asset.
Năng lượng không tăng vọt, các công ty tiện ích mới là: AI Baseload, Tuabin khí, và việc định giá lại dịch vụ năng lượng
CPI “năng lượng” đang tách thành hai câu chuyện: xăng dầu đang giảm giá trong khi điện và khí đốt tiện ích đang tăng giá. Đây là một chế độ…
5 shared topics.
Ngày 12 tháng 1 năm 2026: Kim loại bứt phá, các nhà lãnh đạo AI tăng cao hơn
Một bản tổng hợp thị trường sâu sắc cho ngày 12 tháng 1 năm 2026: các chỉ số cổ phiếu tăng nhẹ, vàng và bạc đạt mức cao mới, các nhà lãnh đ…
4 shared topics, 1 shared asset.
Ngày 7 tháng 1 năm 2026 — Lãi suất dẫn dắt, kim loại phân hóa, địa chính trị gây áp lực lên thị trường
Cổ phiếu giảm, độ biến động tăng, lợi suất giảm, và hàng hóa sụt giảm vào ngày 7 tháng 1 năm 2026. Vàng giảm trong khi bạc giảm mạnh hơn. C…
5 shared topics, 1 shared asset.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.