

Thang Bậc Tài Sản: Nơi $100 đến $1 Triệu Đặt Bạn Trong Hệ Thống Tài Sản Toàn Cầu và Mỹ
Một phân tích hồi quy và lập bản đồ dữ liệu sâu về Mô hình Kết nối, nơi mà các mức tài sản ròng từ 100 đô la đến 1 triệu tỷ đô la xác định vị trí của một cá nhân trong phân phối tài sản toàn cầu và M…
In this article 30 sections
Phân phối tài sản toàn cầu bị nén đến mức khoảng $29,200 đặt một người lớn ở lối vào nửa trên toàn cầu, trong khi khoảng $265,600 vào top 10% toàn cầu, $2 triệu vào top 1% toàn cầu, và $1 tỷ đạt khoảng top một trong một triệu người lớn.
Phân phối của Mỹ thì khác. Khảo sát Tài chính Người tiêu dùng năm 2022 đặt giá trị ròng gia đình trung bình của Mỹ ở mức $192,700 và giá trị ròng trung bình gia đình ở mức $1.059 triệu. Một triệu đô la do đó xếp hạng rất cao trên toàn cầu - khoảng 97.50th percentile trong mô hình này - nhưng chỉ khoảng 82.01st percentile trong số các gia đình Mỹ.
Công việc hồi quy cho thấy rằng tài sản gia đình trung bình của Mỹ đã điều chỉnh theo lạm phát tăng với xu hướng ước tính 5.21% hàng năm từ 1989 đến 2022, so với 3.29% cho tài sản gia đình trung bình. Bảng cân đối tổng hợp đã tăng trưởng nhanh hơn nhiều so với bảng cân đối điển hình.
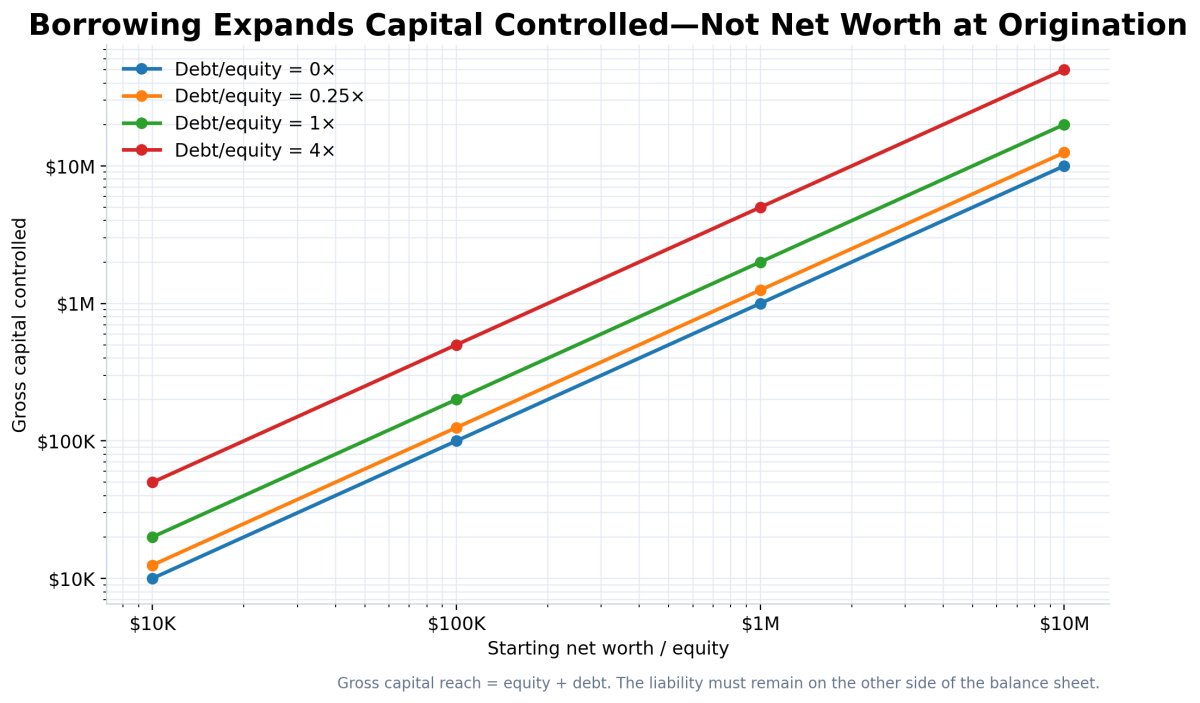
Truy cập vốn không phải là giá trị ròng. Vay $400,000 dựa trên $100,000 vốn chủ sở hữu cho phép một người kiểm soát một cơ sở tài sản gộp $500,000, nhưng họ vẫn bắt đầu với $100,000 giá trị ròng. Đòn bẩy chỉ tạo ra tài sản nếu lợi nhuận sau chi phí trên các tài sản đã triển khai vượt quá lãi suất, phí, thuế, tổn thất và khấu hao.
Kết luận của Pattern Nexus: sự giàu có không phải là một cái thang. Nó ít nhất là bốn cái thang—quyền sở hữu, tính thanh khoản, khả năng tiếp cận vốn, và hiệu quả vốn. Hai người có giá trị tài sản ròng giống hệt nhau có thể có xác suất hoàn toàn khác nhau để thăng tiến vì một người sở hữu tài sản có thể triển khai, có thể tài chính và người kia sở hữu vốn bị kẹt hoặc giảm giá trị.
Báo cáo này kết hợp Thang bậc ngưỡng toàn cầu của Báo cáo Bất bình đẳng Thế giới 2026, bảng lịch sử và bảng cắt ngang của Khảo sát Tài chính Người tiêu dùng 2022 của Cục Dự trữ Liên bang, khung Tài khoản Tài chính Phân phối của Fed, Global Findex 2025 của Ngân hàng Thế giới, bối cảnh Báo cáo Tài sản Toàn cầu UBS 2026, và dữ liệu xếp hạng tỷ phú đuôi cực.
Nó sau đó xây dựng các mô hình phần trăm người lớn toàn cầu và gia đình Mỹ riêng biệt, thực hiện hồi quy chuỗi thời gian và cắt ngang, so sánh các phù hợp đuôi cực Pareto và cong, tạo ra một mô hình chênh lệch đòn bẩy, tính toán khả năng sản xuất vốn hàng ngày, và công bố mọi mức độ tài sản yêu cầu từ 100 đô la đến 1 triệu đô la.
Mô hình toàn cầu và mô hình Mỹ không bao giờ được hợp nhất thành một phân phối sai. Người lớn không phải là hộ gia đình. Tài sản PPP không phải là tài sản theo tỷ giá thị trường. Tài sản khảo sát không phải là danh sách tỷ phú theo thời gian thực. Khả năng vay không phải là vốn chủ sở hữu. Mỗi một trong những ranh giới đó được duy trì.
Thế giới không phân loại con người chỉ dựa trên số tài sản mà họ hiện đang sở hữu. Nó phân loại họ dựa trên số tài sản đó có tính thanh khoản bao nhiêu, nó có thể tạo ra bao nhiêu thu nhập, nó có thể thu hút bao nhiêu vốn bên ngoài, nó có thể hỗ trợ tài sản thế chấp nào, và liệu người đó có thể tạo ra một chênh lệch tích cực giữa lợi suất tài sản và chi phí vốn hay không.
Đó là lý do tại sao một người có 50.000 đô la tiền mặt, thu nhập mạnh, nợ thấp, và khả năng tiếp cận tài chính sản xuất có thể có khả năng thăng tiến lớn hơn một người có 100.000 đô la bị kẹt trong một tài sản không thanh khoản hoặc đang suy giảm. Người thứ hai giàu hơn trên giấy tờ. Người đầu tiên có thể kiểm soát nhiều vốn có thể triển khai hơn.
Nhưng đòn bẩy không tự động đưa một người lên phân phối tài sản. Vào thời điểm một khoản vay được tạo ra, tài sản và nợ cùng tăng lên. Giá trị tài sản ròng không thay đổi. Chỉ có hiệu suất tương lai mới thay đổi vốn chủ sở hữu.
Cơ chế thực tế rất đơn giản:
Ending equity = (starting equity + debt) × (1 + asset return)
              − debt × (1 + financing cost)
              − fees, taxes, losses and depreciation
Chênh lệch tích cực làm tăng quyền sở hữu. Chênh lệch tiêu cực phá hủy quyền sở hữu. Cùng một đòn bẩy cho phép ai đó vượt qua nhiều cấp độ kiểm soát vốn có thể xóa bỏ cấp độ tài sản ròng ban đầu của họ.
- Bốn Hệ Thống Tài Sản
- Kiến Trúc Dữ Liệu và Quy Tắc Đo Lường
- Phân Phối Tài Sản Toàn Cầu
- Thang Bậc Hoàn Chỉnh Từ 100 Đô La Đến 1 Triệu Đô La
- Hồi Quy Đuôi Toàn Cầu
- Phân Phối Tài Sản Mỹ
- Hồi Quy Tăng Trưởng Tài Sản Mỹ, 1989–2022
- Bảng Cân Đối Của Người Mỹ Được Tạo Thành Từ Gì
- Tính Thanh Khoản và Khả Năng Tiếp Cận Vốn
- Mô Hình Khả Năng Tiếp Cận Vốn
- Đòn Bẩy: Sản Xuất, Trung Lập, và Phá Hủy
- Giá Trị Tài Sản Ròng Hàng Ngày và Sản Lượng Vốn Hàng Ngày
- Nhà Ở, Chủng Tộc, Tuổi Tác, và Vị Trí Cấu Trúc
- Đuôi Tỷ Phú và Triệu Đô La
- Kết Quả Hồi Quy và Những Gì Chúng Chứng Minh
- Sự Không Chắc Chắn, Hạn Chế, và Những Gì Không Nên Khẳng Định
- Đọc Cuối Cùng Của Pattern Nexus
- Nguồn
Bốn Hệ Thống Tài Sản
Cuộc trò chuyện công cộng bình thường thu gọn mọi khía cạnh tài chính thành một con số gọi là giá trị tài sản ròng. Con số đó quan trọng. Nó là thước đo sạch nhất của quyền sở hữu hiện có. Nhưng nó không phải là toàn bộ hệ thống vốn.
Hệ Thống Một: Giá Trị Tài Sản Ròng
Net worth = total assets − total liabilities
Đây là vốn chủ sở hữu đã được sở hữu. Nó trả lời câu hỏi: nếu mọi tài sản được định giá chính xác và mọi khoản nợ được thanh toán, thì còn lại gì?
Hệ Thống Hai: Vốn Thanh Khoản và Có Thể Triển Khai
Một đô la trong tài khoản giao dịch không giống hệt về mặt kinh tế với một đô la vốn chủ sở hữu trong một doanh nghiệp tư nhân, một ngôi nhà chính, một quỹ hưu trí, cổ phiếu bị hạn chế, một lô đất chưa phát triển, hoặc một món đồ sưu tầm. Tất cả có thể được tính vào giá trị tài sản ròng. Chúng không có cùng tốc độ giao dịch, chất lượng tài sản thế chấp, độ chắc chắn về giá, chi phí thuế, hoặc khả năng tài trợ cho cơ hội tiếp theo.
Hệ thống phân cấp Ba: Vốn có thể tiếp cận
Vốn có thể tiếp cận bao gồm tín dụng có sẵn, khả năng vay thế chấp, tài trợ doanh nghiệp, khả năng ký quỹ, khả năng thế chấp, vốn đối tác và các quỹ khác mà một cá nhân hoặc thực thể có thể kiểm soát. Nó không phải là tài sản. Nó là bảng cân đối tài chính bên ngoài có sẵn cho cá nhân đó.
Hệ thống phân cấp Bốn: Hiệu quả vốn
Việc tiếp cận vốn chỉ quan trọng khi người vay có thể sử dụng vốn với tỷ suất lợi nhuận vượt quá chi phí toàn bộ của nó. Một người có tài trợ chi phí thấp, thời gian dài và tài sản sản xuất chiếm một hệ thống hoàn toàn khác với một người sử dụng tín dụng quay vòng 29% để tài trợ cho tiêu dùng.
Kiến trúc Dữ liệu và Quy tắc Đo lường
Phân tích này sử dụng một số tập dữ liệu vì không có nguồn nào có thể trả lời mọi câu hỏi. Các tập dữ liệu đo lường các đơn vị khác nhau, sử dụng các khung định giá khác nhau và hoạt động ở các tần suất khác nhau.
Phân phối Toàn cầu: Người lớn trong Khung PPP
Báo cáo Bất bình đẳng Thế giới 2026 ước tính dân số người lớn khoảng 5,6 tỷ vào năm 2025 và cung cấp các ước tính ngưỡng, trung bình nhóm, chia sẻ nhóm và tăng trưởng dài hạn từ nửa dưới đến một trong 100 triệu người đứng đầu. Do đó, thang đo toàn cầu được mô hình hóa theo từng người lớn.
So sánh WIR sử dụng khung sức mua. Điều này hữu ích cho việc so sánh vị trí kinh tế thực tế giữa các quốc gia, nhưng không giống với định giá bằng đô la thị trường được sử dụng trong các báo cáo tài sản của UBS hoặc bảng xếp hạng của Forbes.
Hoa Kỳ: Các gia đình trong Khảo sát Tài chính Người tiêu dùng
Khảo sát Tài chính Người tiêu dùng 2022 của Cục Dự trữ Liên bang là SCF hoàn thành mới nhất. Nó đo lường các gia đình ở Hoa Kỳ và bao gồm bảng cân đối tài chính, lương hưu, thu nhập và các đặc điểm nhân khẩu học. Dữ liệu công khai chứa năm biến thể vì các quan sát bị thiếu được ước lượng nhiều lần. Bài viết này sử dụng các bảng công khai lịch sử đã được công bố của Fed cho các ước tính cốt lõi thay vì giả vờ rằng một phép tính CSV không trọng số đơn giản tương đương với ước tính SCF chính thức.
Hiệu chỉnh Hiện tại của Hoa Kỳ: Tài khoản Tài chính Phân phối
DFA cung cấp các ước tính hàng quý từ năm 1989 đến quý gần nhất. Nó tích hợp thông tin phân phối của SCF với bảng cân đối tài chính tổng hợp của Tài khoản Tài chính, điều chỉnh các khái niệm và nội suy hoặc dự đoán giữa các cuộc khảo sát SCF ba năm một lần. DFA được sử dụng như khung cấu trúc hiện tại, không để ghi đè lên các bảng gia đình SCF chi tiết năm 2022.
Tiếp cận Vốn: Tài chính Bao gồm, Không phải Giới hạn Tín dụng Hư cấu
Global Findex là khảo sát tài chính bao gồm nhu cầu toàn cầu duy nhất. Nó báo cáo quyền sở hữu tài khoản, tiết kiệm, hành vi vay mượn, truy cập kỹ thuật số và quyền truy cập vào quỹ khẩn cấp. Nó không cung cấp giới hạn tín dụng cá nhân có thể so sánh toàn cầu. Do đó, báo cáo này không bịa đặt một hồi quy phổ quát tuyên bố dự đoán mỗi người trên Trái Đất có thể vay bao nhiêu.
Thay vào đó, việc tiếp cận vốn được mô hình hóa như một lớp khả năng riêng biệt sử dụng các đại diện quan sát được: tài sản lỏng, tài sản thế chấp, sự ổn định thu nhập, khả năng trả nợ, quyền sở hữu doanh nghiệp, quyền truy cập tài khoản chính thức và chi phí cũng như thời hạn của vốn.
Phân phối Tài sản Toàn cầu
Phân phối toàn cầu không chỉ đơn giản là bất bình đẳng. Nó bị nén cấu trúc qua hàng tỷ người lớn và sau đó kéo dài gần như theo chiều dọc trong những phần cuối cùng của một phần trăm.
Báo cáo WIR 2026 ước tính rằng 50% người lớn ở đáy sở hữu khoảng 2% tài sản toàn cầu, 40% ở giữa sở hữu khoảng 24%, và 10% đứng đầu sở hữu khoảng 74%. Tóm tắt điều hành làm tròn tỷ lệ hàng đầu thành ba phần tư và tỷ lệ ở giữa thành 23%, nhưng con số thang đầy đủ cung cấp sự phân chia chi tiết hơn 2/24/74 được sử dụng ở đây.
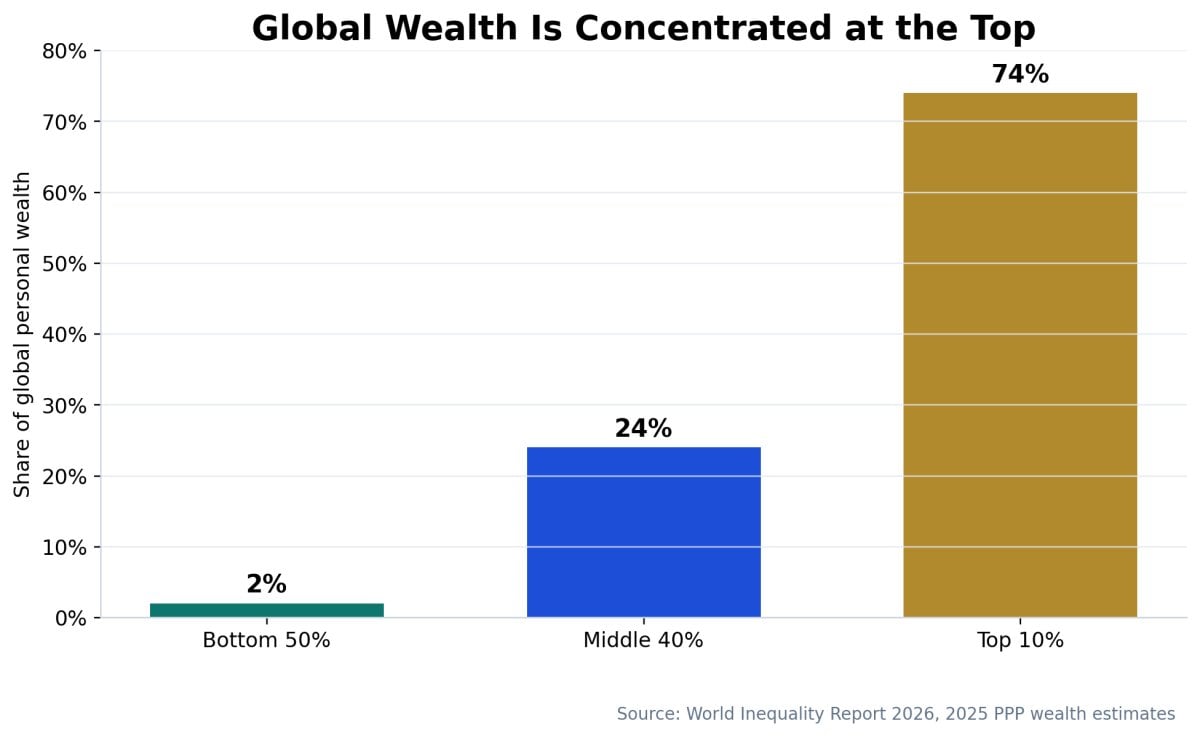
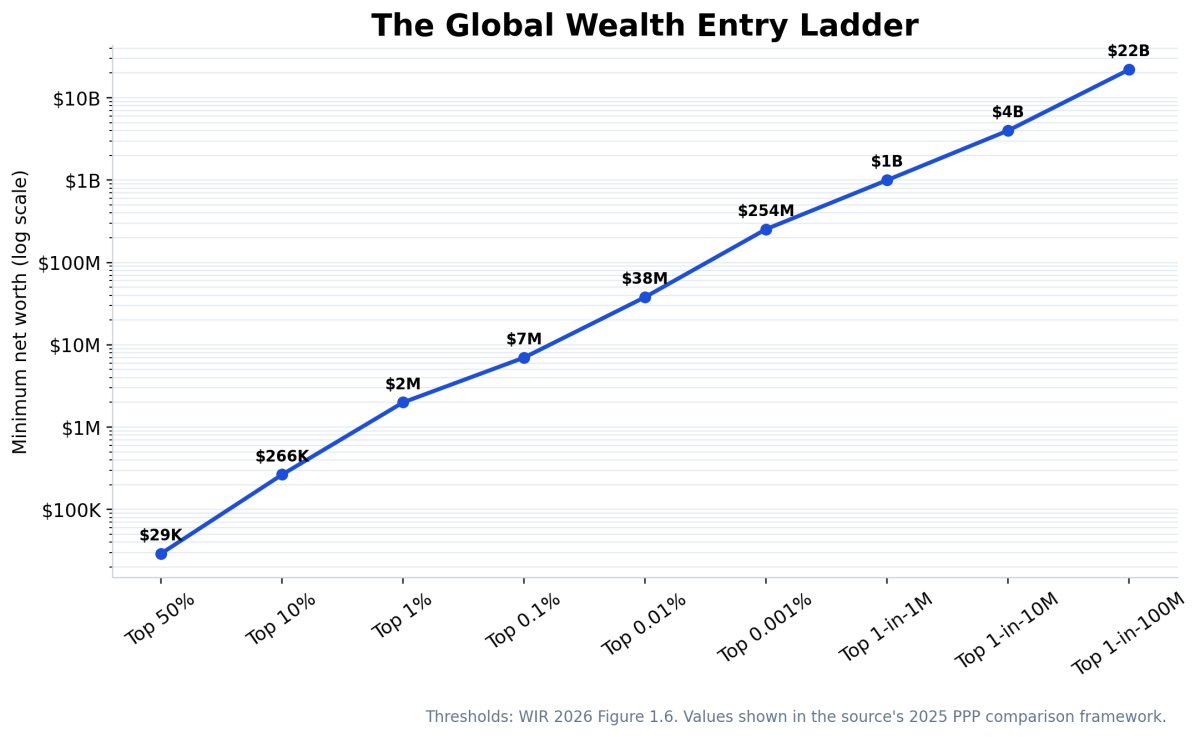
Các tỷ lệ đó trở nên dễ hiểu hơn khi được chuyển đổi thành ngưỡng gia nhập:
- $29,200 vào top nửa toàn cầu.
- $265,600 vào top 10% toàn cầu.
- $2 triệu vào top 1% toàn cầu.
- $7 triệu vào top 0.1%.
- $38 triệu vào top 0.01%.
- $254 triệu vào top 0.001%.
- $1 tỷ đạt khoảng top một trong một triệu.
- $4 tỷ đạt khoảng top một trong 10 triệu.
- $22 tỷ đạt khoảng top một trong 100 triệu.
Người lớn trung bình ở nửa dưới chỉ sở hữu khoảng $6,500 trong khuôn khổ WIR. Thành viên trung bình của top 10% toàn cầu sở hữu khoảng $1 triệu. Thành viên trung bình của top 1% toàn cầu sở hữu khoảng $6 triệu. Thành viên trung bình của top một trong 100 triệu sở hữu khoảng $53 tỷ.
Đây là lý do tại sao tài sản toàn cầu trung bình có thể là một thống kê gây hiểu lầm. Giá trị trung bình bị kéo lên bởi cùng một đuôi cực đoan tạo ra quyền lực chính trị, tài chính và thể chế của phân phối.
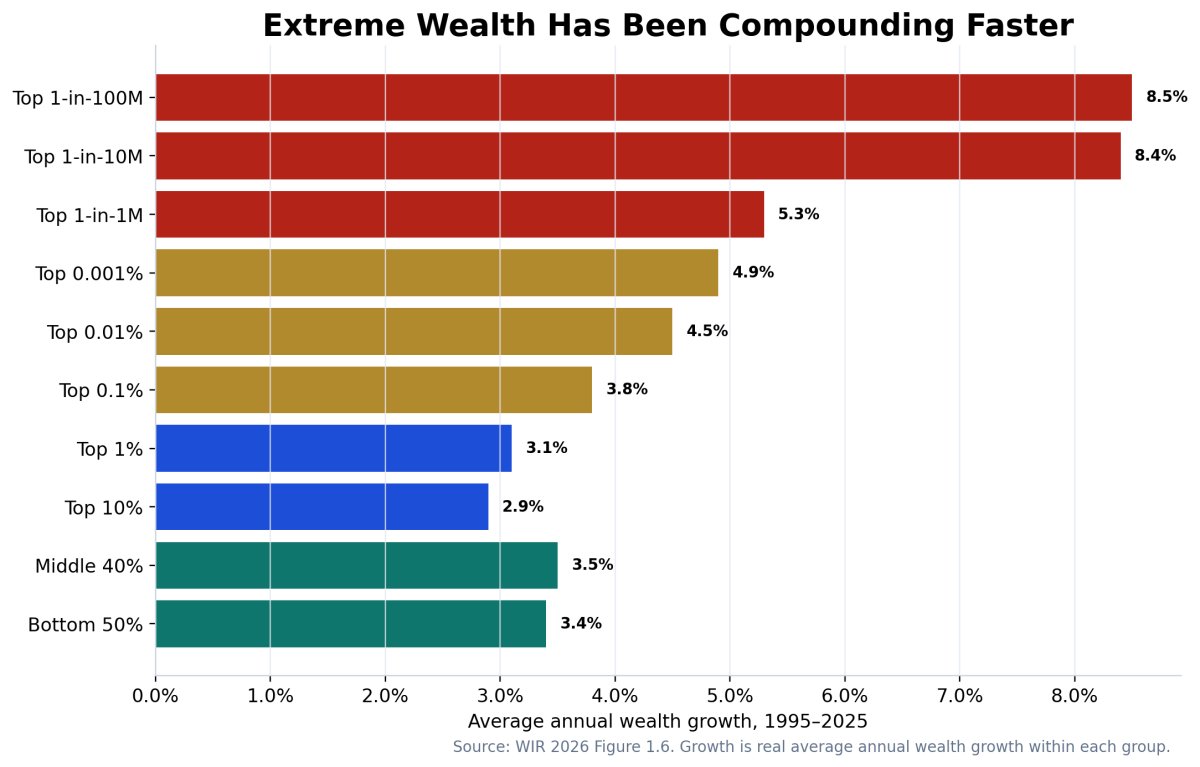
Tốc Độ Tăng Trưởng Cũng Không Đồng Đều
Từ năm 1995 đến 2025, tăng trưởng tài sản thực tế ở nửa dưới trung bình khoảng 3.4% hàng năm. Nhóm một trong 10 triệu và nhóm một trong 100 triệu tăng trưởng khoảng 8.4% và 8.5% hàng năm. Một chênh lệch hàng năm năm điểm phần trăm duy trì trong 30 năm không phải là một sự khác biệt nhỏ. Đó là một vũ trụ lãi suất khác nhau.
Thang $100 đến $1 Triệu
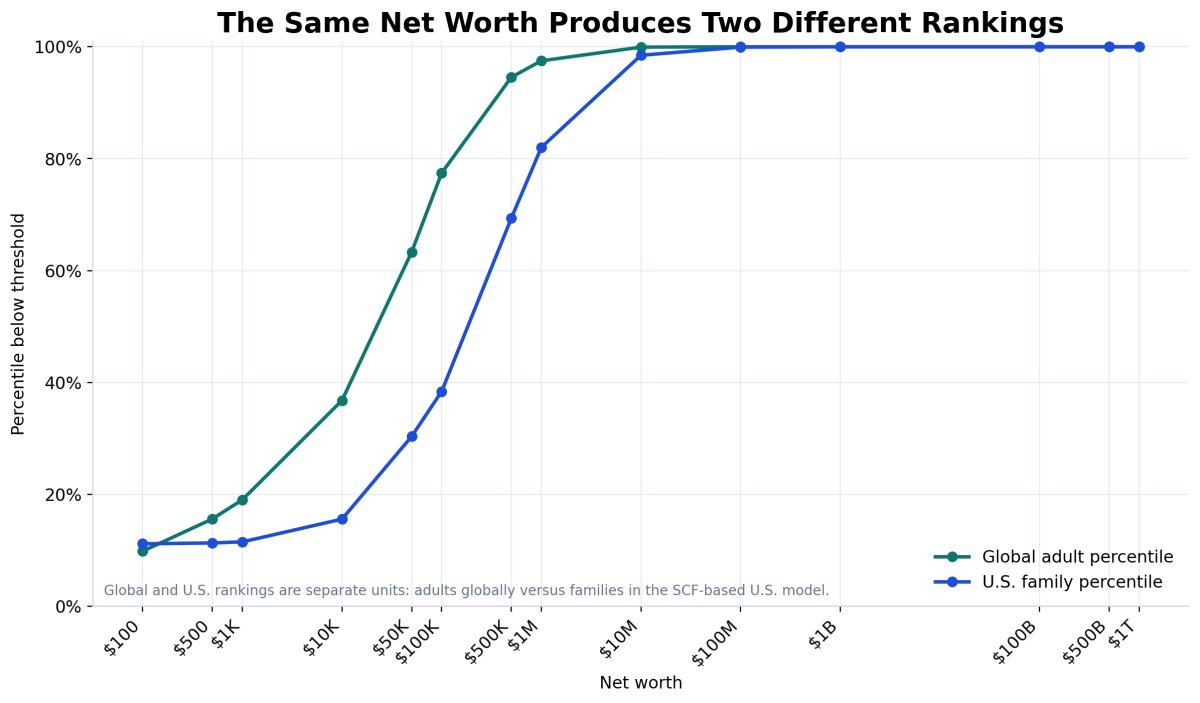
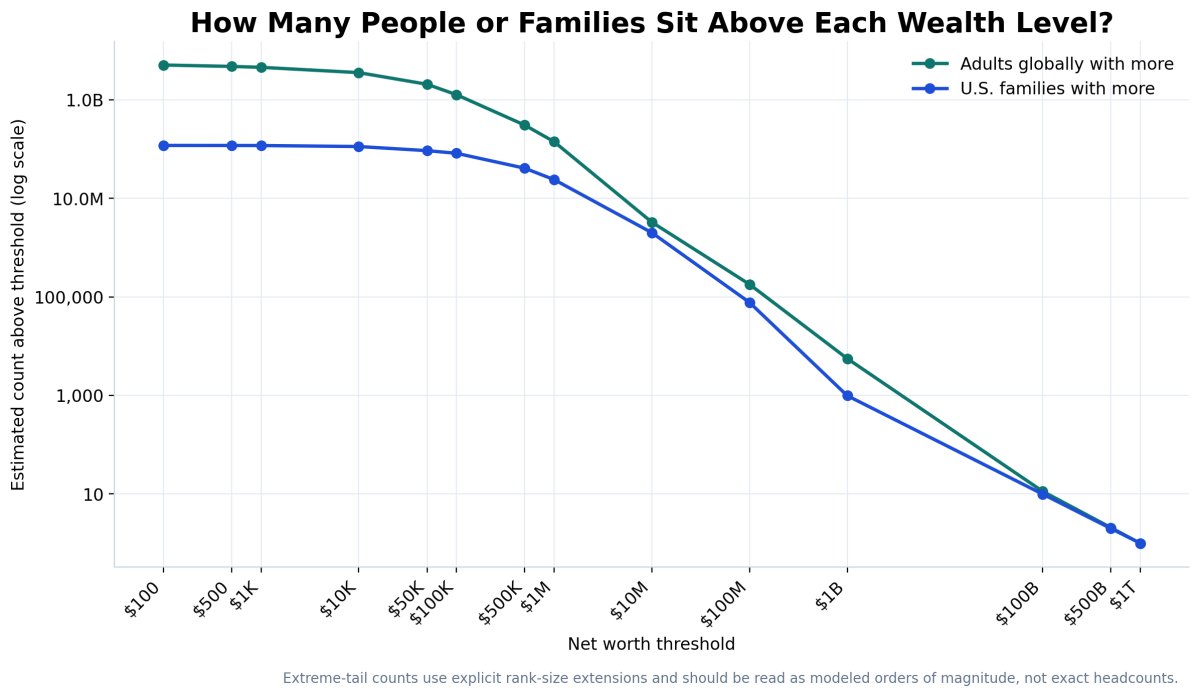
Bảng dưới đây chứa mọi cấp độ được yêu cầu. Nó cho thấy phần trăm người lớn toàn cầu mô hình, phần trăm gia đình Mỹ mô hình, số lượng ước tính còn lại trên ngưỡng, thang giá trị ròng đơn giản theo ngày, sản lượng vốn lý thuyết hàng ngày ở mức 5%, và vốn được kiểm soát dưới hai cấu trúc đòn bẩy.
| Giá trị tài sản ròng | Giá trị tài sản ròng ÷ 365 | 5% đầu ra/ngày | Phần trăm toàn cầu | Người lớn toàn cầu giàu hơn | Phần trăm gia đình Mỹ | Gia đình Mỹ giàu hơn | Vốn kiểm soát ở 1× D/E | Vốn kiểm soát ở 4× D/E |
|---|---|---|---|---|---|---|---|---|
| $100 | $0.27 | $0.01 | 9.84% | 5.05 tỷ | 11.16% | 117.92 triệu | $200 | $500 |
| $500 | $1 | $0.07 | 15.60% | 4.73 tỷ | 11.31% | 117.72 triệu | $1K | $2.5K |
| $1K | $3 | $0.14 | 19.03% | 4.53 tỷ | 11.50% | 117.47 triệu | $2K | $5K |
| $10K | $27 | $1 | 36.79% | 3.54 tỷ | 15.57% | 112.07 triệu | $20K | $50K |
| $50K | $137 | $7 | 63.32% | 2.05 tỷ | 30.35% | 92.45 triệu | $100K | $250K |
| $100K | $274 | $14 | 77.44% | 1.26 tỷ | 38.40% | 81.77 triệu | $200K | $500K |
| $500K | $1.4K | $68 | 94.553% | 305.02 triệu | 69.35% | 40.69 triệu | $1M | $2.50M |
| $1M | $2.7K | $137 | 97.498% | 140.10 triệu | 82.01% | 23.87 triệu | $2M | $5M |
| $10M | $27.4K | $1.4K | 99.941593% | 3.27 triệu | 98.489% | 2.01 triệu | $20M | $50M |
| $100M | $274K | $13.7K | 99.996799% | 179.3 nghìn | 99.942061% | 76.9 nghìn | $200M | $500M |
| $1B | $2.74M | $137K | 99.999900000% | 5.6 nghìn | 99.999254918% | 989 | $2B | $5B |
| $100B | $273.97M | $13.70M | 99.999999797% | 11 | 99.999992494% | 10 | $200B | $500B |
| $500B | $1.37B | $68.49M | 99.999999963% | 2 | 99.999998495% | 2 | $1T | $2.50T |
| $1T | $2.74B | $136.99M | 99.999999982% | <1 | 99.999999247% | <1 | $2T | $5T |
Các ước tính toàn cầu với giá trị thấp được mô hình hóa thay vì công bố trực tiếp các điểm ngưỡng. WIR đưa ra mức trung bình của nửa dưới là $6,500 và điểm vào của nửa trên toàn cầu là $29,200. Một phân phối công suất giới hạn được hiệu chỉnh theo hai giá trị đó tạo ra một ước tính cơ bản rằng khoảng 36.8% người lớn có giá trị tài sản dưới $10,000. UBS báo cáo riêng rằng khoảng 41% người lớn nằm dưới $10,000 trong kim tự tháp tài sản thị trường của họ. Hai khung này không giống hệt nhau, nhưng sự gần gũi cung cấp một kiểm tra bên ngoài hữu ích.
Những gì Bậc thang Nói
$100: khoảng phần trăm toàn cầu 9.84 và phần trăm gia đình Mỹ 11.16 trong các mô hình cơ bản. Điều này nên được đọc như một vị trí theo thứ tự quy mô vì giá trị tài sản ròng bằng không và âm bị nén gần đáy.
$10,000: khoảng phần trăm toàn cầu 36.79 nhưng chỉ là phần trăm gia đình Mỹ 15.57. Số tiền tương tự có trọng số tương đối lớn hơn nhiều trên toàn cầu so với trong hệ thống bảng cân đối tài chính của Mỹ.
$100,000: khoảng phần trăm toàn cầu 77.44 nhưng phần trăm gia đình Mỹ 38.40.
$500,000: khoảng phần trăm toàn cầu 94.55 và phần trăm gia đình Mỹ 69.35.
$1 triệu: khoảng phần trăm toàn cầu 97.50 và phần trăm gia đình Mỹ 82.01.
$10 triệu: khoảng phần trăm toàn cầu 99.9416 và phần trăm gia đình Mỹ 98.4888.
$100 triệu: khoảng phần trăm toàn cầu 99.9968 và phần trăm gia đình Mỹ 99.9421.
$1 tỷ: khoảng một trong một triệu trên toàn cầu và khoảng 989 đơn vị tương đương hộ gia đình Mỹ trên ngưỡng dưới sự hiệu chỉnh đuôi cực đoan.
$100 tỷ đến $1 nghìn tỷ: đây là các giá trị không gian xếp hạng hơn là phần trăm thông thường. Ở quy mô đó, việc báo cáo “phần trăm 100” mất đi ý nghĩa. Thước đo hữu ích là số người dự kiến vẫn ở trên ngưỡng.
Hồi quy đuôi toàn cầu
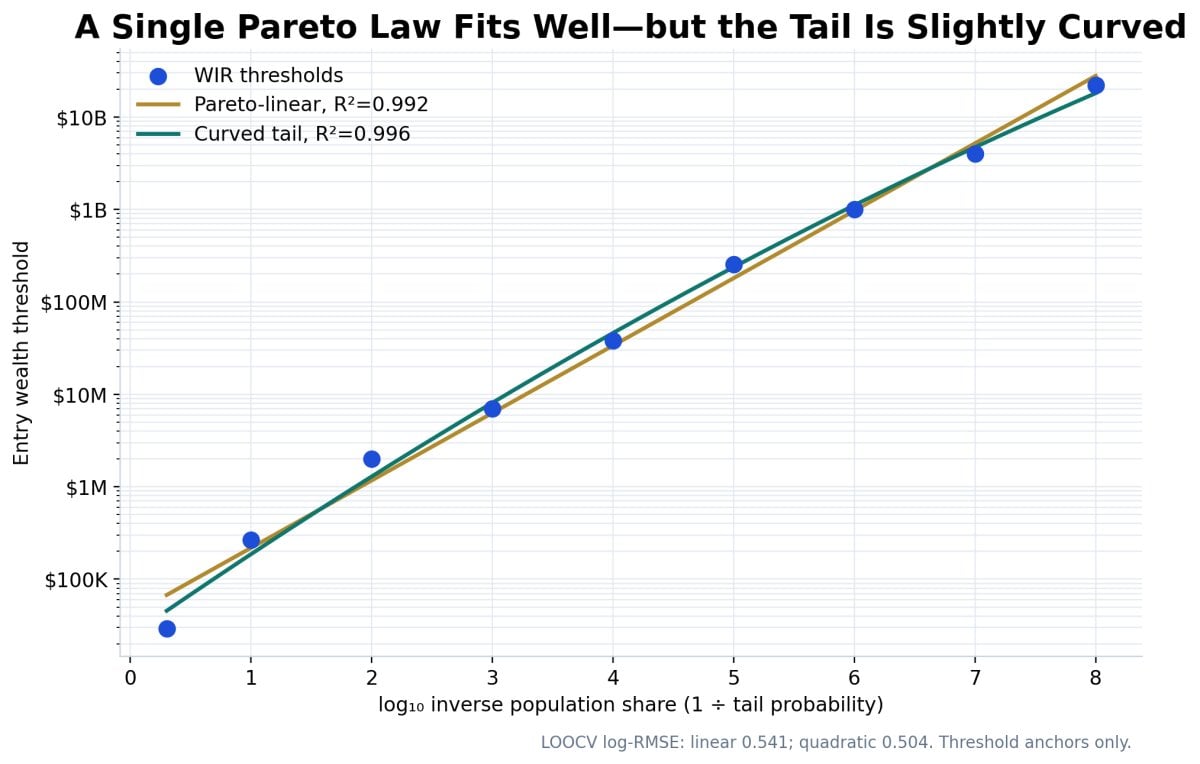
Một sai lầm phổ biến là giả định rằng toàn bộ phân phối tài sản cao hơn tuân theo một luật Pareto hoàn hảo. Các luật sức mạnh là hữu ích, nhưng chúng không phải là phép màu. Câu hỏi đúng là liệu một mối quan hệ tuyến tính giữa ngưỡng log và xác suất đuôi ngược log có cung cấp một sự phù hợp đầy đủ hay không - và liệu một lựa chọn cong có cải thiện đáng kể điều đó hay không.
Mô hình Một: Đuôi Pareto-Đường thẳng
log(wealth threshold) = β₀ + β₁ × log(1 / tail probability) + ε
Trên chín ngưỡng đầu vào WIR từ trung vị toàn cầu đến mức cao nhất một trong 100 triệu, mô hình tuyến tính tạo ra R² = 0.992. Độ dốc ước tính là 0.729, ngụ ý một tham số hình dạng Pareto gần 1.371.
Mô hình Hai: Đuôi Cong
log(wealth threshold) = β₀ + β₁x + β₂x² + ε
where x = log(1 / tail probability)
Mô hình bậc hai tăng R² lên 0.996, giảm AIC từ 12.09 xuống 7.92, và giảm log RMSE bỏ một ra khỏi 0.541 xuống 0.504.
Đó là bằng chứng về độ cong nhẹ, không phải là bằng chứng của một luật toán học phổ quát. Chỉ có chín điểm neo ngưỡng nhóm. Kết quả hỗ trợ việc sử dụng một mô hình đuôi linh hoạt và các dải không chắc chắn thay vì mù quáng ngoại suy một đường thẳng duy nhất đến vô cực.
Mở rộng Hạng Cực
Vượt qua ngưỡng $22 tỷ cao nhất một trong 100 triệu đã công bố, bài viết này sử dụng một mở rộng hạng kích thước rõ ràng được neo ở khoảng 56 người lớn trên $22 tỷ và một ranh giới một người $1 nghìn tỷ. Mở rộng đó tạo ra số lượng ước tính khoảng 11 người trên $100 tỷ, khoảng hai người trên $500 tỷ, và khoảng một người ở $1 nghìn tỷ.
Đó không phải là số liệu điều tra chính xác. Chúng là một cách minh bạch để bảo tồn thang đã yêu cầu mà không giả vờ rằng một phân phối toàn cầu nhóm có thể xác định số lượng chính xác người ở các giá trị thị trường liên tục thay đổi.
Phân phối Tài sản của Mỹ
Hoa Kỳ phải được phân tích riêng biệt vì đất nước này giàu có hơn nhiều so với trung vị toàn cầu và vì đơn vị của SCF là gia đình, không phải người lớn.
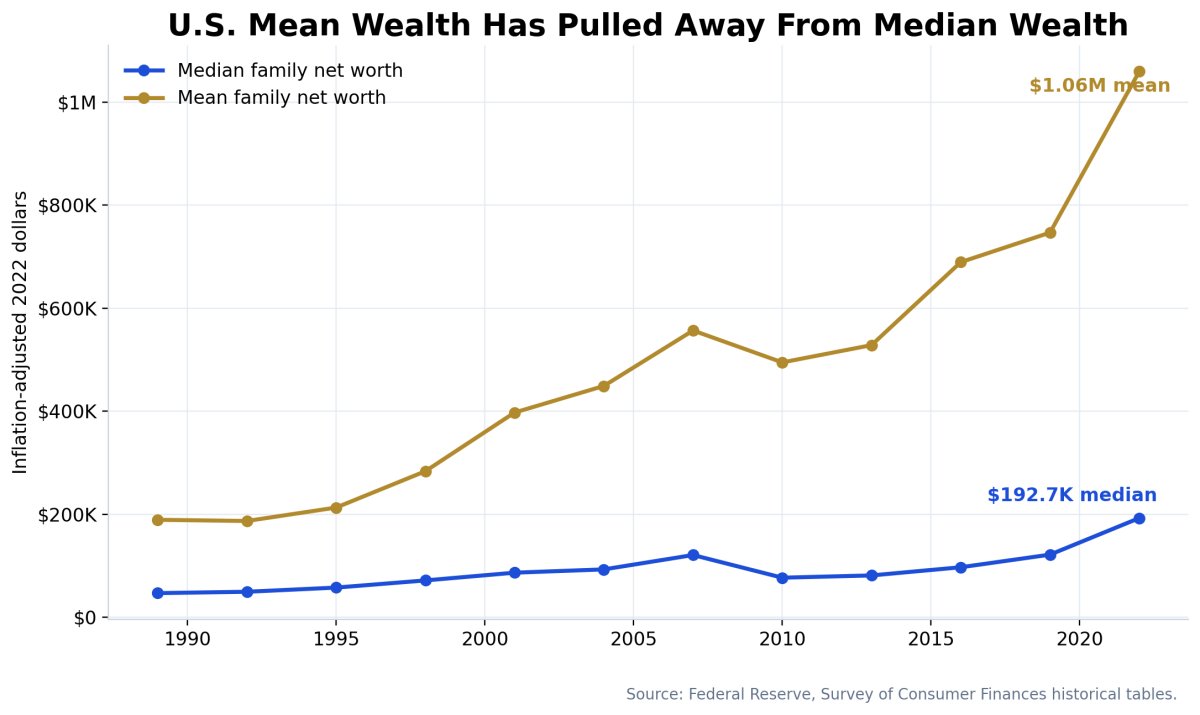
Vào năm 2022, giá trị tài sản ròng trung vị của gia đình Mỹ là $192,700. Giá trị tài sản ròng trung bình của gia đình là $1,059,470. Do đó, giá trị trung bình khoảng 5.50 lần giá trị trung vị.
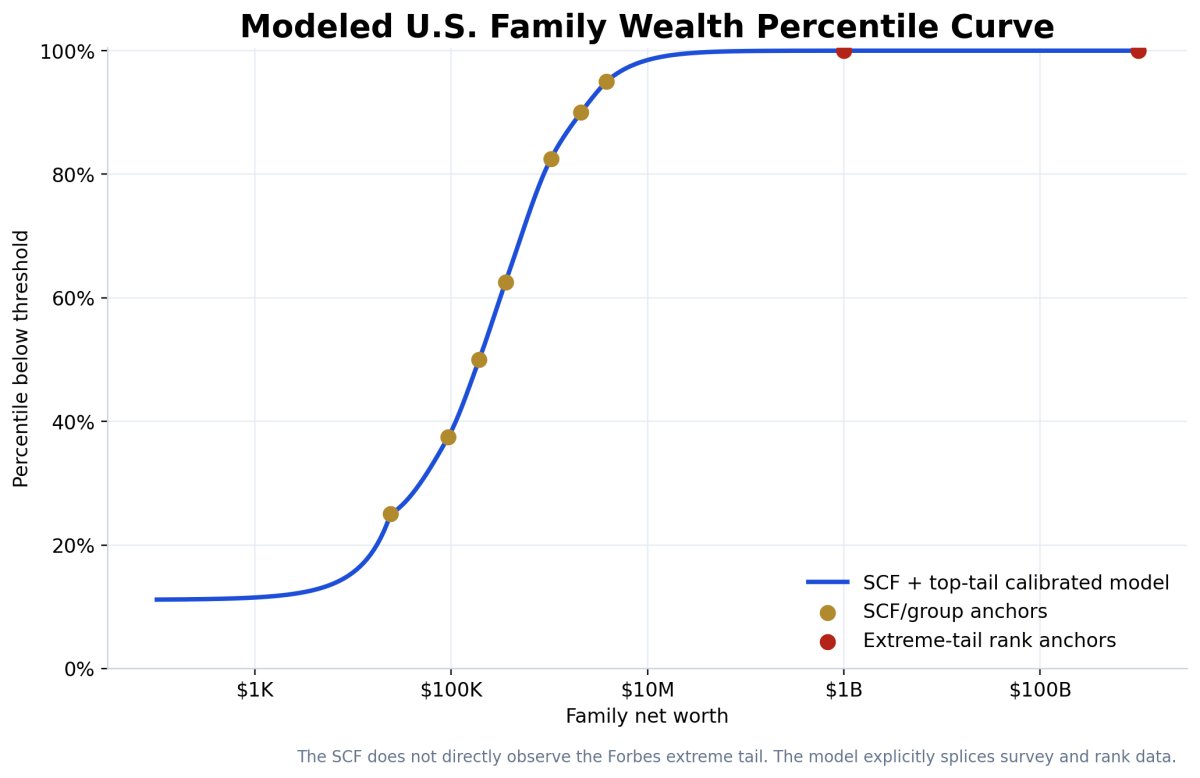
Các trung vị nhóm phân vị SCF cung cấp các điểm neo giữa:
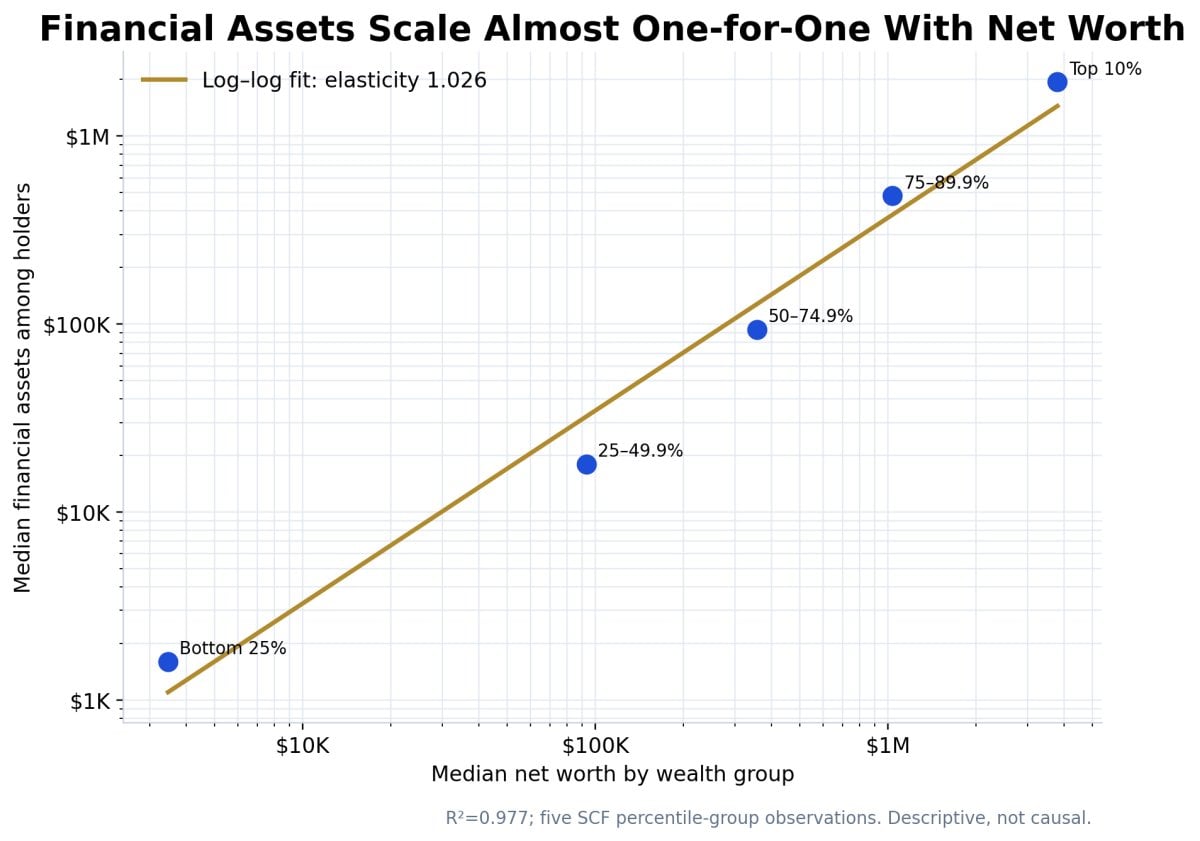
- Trung vị nhóm 25% thấp nhất: $3,470.
- Trung vị nhóm 25–49.9%: $93,400.
- Trung vị tổng thể: $192,700.
- Trung vị nhóm 50–74.9%: $356,900.
- Trung vị nhóm 75–89.9%: $1.036 triệu.
- Trung vị nhóm 10% cao nhất: $3.795 triệu.
Đó là các trung vị nhóm, không phải ranh giới nhóm. Mô hình này coi chúng như các điểm neo phân vị xấp xỉ ở giữa mỗi nhóm và sử dụng riêng một kiểm tra chéo ngưỡng 10 cao nhất bên ngoài gần $2.1 triệu. Đuôi cực sau đó được ghép nối với dữ liệu hạng tỷ phú thay vì giả vờ rằng SCF quan sát trực tiếp dân số Forbes.
Phần Tư Thấp Nhất
Nhóm SCF phần tư thấp nhất có giá trị tài sản ròng trung vị khoảng $3,470 và trung bình là âm $5,650. Để tránh việc tạo ra các ngưỡng thấp tùy ý, mô hình sử dụng một hàm phân vị mũ dịch được hiệu chỉnh theo hai thực tế đó. Nó ngụ ý một ranh giới phân vị 25 gần $24,100.
Xây dựng đó đặt $100 gần phần trăm 11.16, $1,000 gần phần trăm 11.50, và $10,000 gần phần trăm 15.57. Những ước tính này được đánh dấu là mô hình vì giá trị tài sản ròng thấp bị ảnh hưởng bởi số dư âm, nợ sinh viên, nợ y tế, khoản vay ô tô, và các gia đình có ít quyền sở hữu tài sản đo lường được.
Tăng Trưởng Tài Sản Hoa Kỳ, 1989–2022
Chuỗi SCF lịch sử cho phép kiểm tra trực tiếp xem bảng cân đối tài sản trung bình của người Mỹ và bảng cân đối tài sản điển hình của người Mỹ có tăng trưởng với cùng một tỷ lệ hay không. Chúng không giống nhau.
Kết Quả Xu Hướng Log
Sử dụng ước tính điều chỉnh lạm phát bằng đô la 2022 cho tất cả 12 năm khảo sát SCF từ 1989 đến 2022:
- Xu hướng tài sản ròng gia đình trung vị: 3.29% hàng năm, R² 0.758.
- Xu hướng tài sản ròng gia đình trung bình: 5.21% hàng năm, R² 0.949.
Chênh lệch xu hướng hàng năm 1.92 điểm phần trăm tích lũy một cách mạnh mẽ trong 33 năm. Điều này không có nghĩa là mỗi gia đình giàu có kiếm được 5.21% và mỗi gia đình trung bình kiếm được 3.29%. Nó có nghĩa là trung bình tổng hợp đã tăng nhanh hơn nhiều so với trung vị trong lịch sử khảo sát.
Tỷ Lệ Chênh Lệch
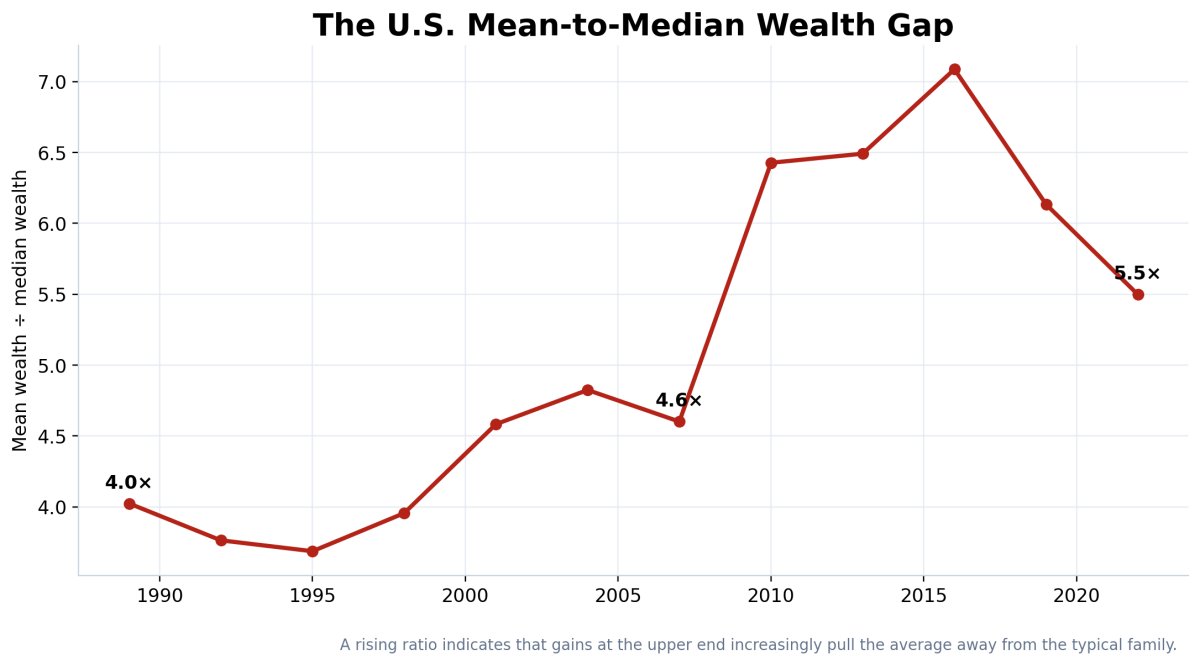
Tỷ lệ trung bình so với trung vị khoảng 4.0× vào năm 1989. Nó đạt 4.6× vào năm 2007, nhảy lên trên 6× sau cuộc khủng hoảng tài chính, đạt khoảng 7.1× vào năm 2016, và đứng ở mức 5.5× vào năm 2022.
Sự giảm từ tỷ lệ năm 2016 không có nghĩa là sự tập trung đã biến mất. Khoảng cách tuyệt đối giữa trung bình và trung vị đã mở rộng từ khoảng $142,000 vào năm 1989 lên khoảng $867,000 vào năm 2022. Tài sản trung vị đã tăng mạnh từ năm 2019 đến năm 2022, làm giảm tỷ lệ ngay cả khi khoảng cách đô la mở rộng.
Bài Kiểm Tra Điểm Ngắt
Một xu hướng log từng phần với một điểm ngắt năm 2007 ước tính tăng trưởng trung vị gần 3.72% trước năm 2007 và 2.74% sau năm 2007. Tăng trưởng trung bình khoảng 6.07% trước điểm ngắt và 4.12% sau đó. Nhưng các tiêu chí thông tin hầu như không cải thiện cho trung bình và xấu đi cho trung vị. Dữ liệu không biện minh cho việc trình bày năm 2007 như một sự đứt gãy chế độ vĩnh viễn sạch sẽ.
Cách giải thích tốt hơn là chuỗi này chứa một cuộc khủng hoảng nhà ở và tài chính, một sự phục hồi trung vị chậm, và sau đó là một cú nhảy lớn từ 2019 đến 2022. Một xu hướng mượt mà đơn lẻ là không đầy đủ, nhưng một câu chuyện hai dòng cứng nhắc cũng không đầy đủ.
Các Bảng Cân Đối Tài Sản Của Người Mỹ Được Tạo Thành
Giá trị tài sản ròng một mình không tiết lộ khả năng tài chính. Thành phần của bảng cân đối tài sản xác định liệu tài sản có thể được triển khai, thế chấp, đa dạng hóa, hoặc mất mát hay không.
Tài Sản Tài Chính Tăng Gần Như Một Đổi Một
Trong năm nhóm tài sản SCF, hồi quy tài sản tài chính trung vị giữa các chủ sở hữu trên tài sản ròng trung vị tạo ra một độ co giãn khoảng 1.026 với R² 0.977. Một sự gia tăng 1% trong tài sản ròng trung vị của nhóm liên quan đến một sự gia tăng khoảng 1.03% trong tài sản tài chính trung vị giữa các chủ sở hữu tài sản.
Đây là một trong những phát hiện mạnh mẽ nhất trong phân tích cắt ngang. Các nhóm giàu có không chỉ đơn giản là sở hữu nhiều tài sản tổng thể hơn. Họ sở hữu các yêu cầu tài chính có thể mở rộng không tương xứng.
Số Dư Tài Khoản Giao Dịch Tăng Chậm Hơn
Số dư tài khoản giao dịch có độ co giãn ước tính là 0.693, R² 0.961. Số dư giống tiền mặt tăng trưởng với tài sản, nhưng không phải một đổi một. Ở các mức cao hơn, một phần lớn hơn của bảng cân đối tài sản chuyển sang chứng khoán, tài khoản hưu trí, doanh nghiệp, bất động sản, tài sản tư nhân, và các yêu cầu khác.
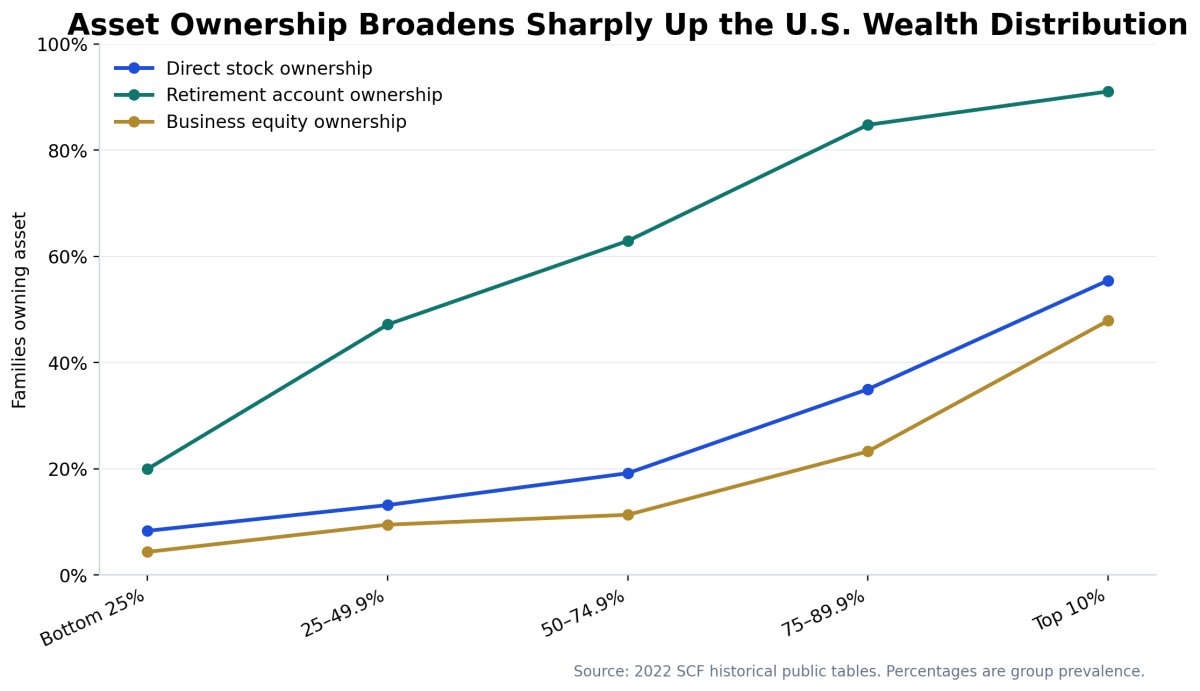
Sự Sở Hữu Mở Rộng Lên Bậc Thang
Sự sở hữu cổ phiếu trực tiếp tăng từ khoảng 8.3% trong quý dưới cùng lên 55.5% trong 10% hàng đầu. Sự sở hữu tài khoản hưu trí tăng từ khoảng 20.0% lên 91.1%. Sự sở hữu vốn doanh nghiệp tăng từ khoảng 4.4% lên 47.9%.
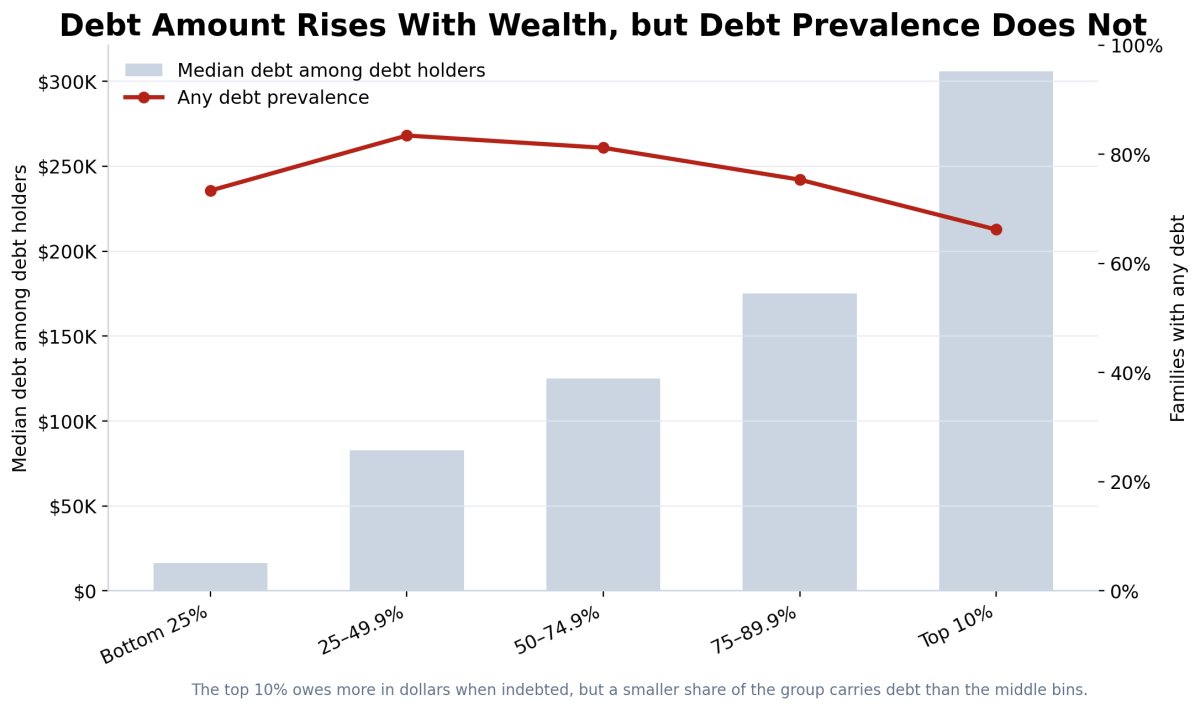
Số nợ tăng, sự phổ biến của nợ không tăng
Số nợ trung vị trong số các gia đình có nợ tăng từ $16,500 ở nhóm dưới cùng lên $306,000 ở nhóm 10% hàng đầu. Độ co giãn log–log khoảng 0.411 với R² 0.991.
Nhưng tỷ lệ các gia đình có nợ không phải là đơn điệu. Nó đạt đỉnh ở các nhóm giữa và giảm xuống 66.2% ở nhóm 10% hàng đầu. Hồi quy sự phổ biến của nợ trên giá trị ròng log có R² chỉ 0.089 và p-value 0.626.
Tính thanh khoản và Truy cập vốn
Một người không thể sử dụng toàn bộ giá trị ròng của họ mỗi sáng. Một chủ nhà có $400,000 vốn chủ sở hữu có thể chỉ có $8,000 tiền mặt. Một người sáng lập có thể trị giá $20 triệu theo định giá riêng và vẫn gặp khó khăn trong việc trả lương mà không có vòng tài trợ. Một tỷ phú có thể vay dựa trên cổ phiếu tập trung trong khi tránh một giao dịch bán chịu thuế, nhưng sự sụt giảm của thị trường có thể kích hoạt các yêu cầu tài sản thế chấp.
Một cấu trúc thanh khoản thực tiễn
- Cấp 1 — Thanh khoản ngay lập tức: tiền mặt, tài khoản giao dịch, quỹ thị trường tiền tệ, chứng khoán có thể bán ngay.
- Cấp 2 — Thanh khoản thị trường: chứng khoán niêm yết đa dạng, trái phiếu, quỹ thanh khoản, cổ phiếu công khai đã được cấp quyền.
- Cấp 3 — Thanh khoản tài sản thế chấp: vốn chủ sở hữu nhà, bất động sản thương mại, thiết bị, khoản phải thu, tài sản doanh nghiệp.
- Cấp 4 — Thanh khoản thương lượng: vốn chủ sở hữu công ty tư nhân, quyền lợi đối tác, tài sản trí tuệ, thu nhập hợp đồng trong tương lai.
- Cấp 5 — Tài sản bị mắc kẹt hoặc tốn kém: tài sản không thanh khoản với thuế cao, hạn chế pháp lý, phát hiện giá yếu, hoặc chi phí giao dịch cao.
Truy cập tài chính toàn cầu
Báo cáo Global Findex 2025 cho biết 79% người lớn trên toàn cầu hiện có tài khoản, trong khi chỉ 56% cho biết họ có thể đáng tin cậy truy cập tiền thêm trong trường hợp khẩn cấp. Sự khác biệt này rất quan trọng. Có một tài khoản là sự bao gồm tài chính. Có một nguồn quỹ khẩn cấp đáng tin cậy là sự bền vững về vốn.
Khoảng 44% người lớn do đó thiếu khả năng truy cập tiền khẩn cấp đáng tin cậy mặc dù nhiều người có thể có một số kết nối tài chính chính thức. Khoảng cách đó là bóng đen toàn cầu dưới mỗi biểu đồ phần trăm tài sản gọn gàng.
Một người có thể xếp hạng cao hơn một người khác về giá trị ròng đo được và vẫn phải đối mặt với những ràng buộc sinh tồn ngắn hạn tồi tệ hơn vì tài sản của họ không thể chuyển đổi, thế chấp, hoặc truy cập với chi phí hợp lý.
Mô hình Truy cập Vốn
Một mô hình truy cập vốn có thể bảo vệ không thể là một hệ số nhân phổ quát áp dụng cho giá trị ròng. Các nhà cho vay không cho vay dựa trên tài sản trừu tượng. Họ cho vay dựa trên dòng tiền, tài sản thế chấp, khả năng thi hành pháp lý, sự biến động, quy tắc tỷ lệ cho vay trên giá trị, khả năng chi trả nợ, lịch sử tín dụng, hiệu suất kinh doanh, và điều kiện thị trường.
Mô hình khái niệm là:
Accessible capital = f(
    liquid assets,
    lendable collateral,
    verified income and cash flow,
    debt-service capacity,
    credit quality,
    business ownership,
    asset volatility,
    legal jurisdiction,
    loan maturity,
    financing cost
)
Thiết kế thực nghiệm hai giai đoạn
Thiết kế nghiên cứu đúng là một mô hình rào cản:
- Giai đoạn một: ước lượng xác suất mà một người có thể có được vốn chính thức có ý nghĩa.
- Giai đoạn hai: có điều kiện về quyền truy cập, ước lượng số lượng và chi phí vốn có sẵn.
Một phiên bản toàn cầu sẽ yêu cầu dữ liệu vi mô hộ gia đình được hài hòa liên kết tài sản, thu nhập, tài sản thế chấp, sử dụng tín dụng, lãi suất, và các đơn xin bị từ chối. Tập dữ liệu đó hiện không tồn tại ở quy mô toàn cầu cần thiết. Do đó, bài viết từ chối sản xuất độ chính xác giả.
Điểm Truy cập Vốn
Để sử dụng thực tiễn, một người có thể chấm điểm từng thành phần từ không đến năm:
| Thành phần | Điểm thấp | Điểm cao |
|---|---|---|
| Tính thanh khoản | Không có dự trữ khẩn cấp | Dự trữ thanh khoản đa dạng lớn |
| Tài sản đảm bảo | Tài sản không có bảo đảm hoặc đang giảm giá | Tài sản cho vay có độ biến động thấp |
| Dòng tiền | Không ổn định hoặc không thể xác minh | Ổn định, đa dạng, có tài liệu |
| Dịch vụ nợ | Nghĩa vụ cố định cao | Bộ đệm dòng tiền tự do lớn |
| Cấu trúc tín dụng | Ngắn hạn, biến đổi, không có bảo đảm | Dài hạn, cố định, ít điều kiện |
| Chất lượng cơ hội | Mất mát tiêu dùng hoặc đầu cơ | Tài sản tạo ra tiền mặt với biên độ an toàn |
Điểm số không phải là quyết định tín dụng. Nó là một cách để phân tách sự giàu có rõ ràng khỏi khả năng di chuyển vốn thực sự.
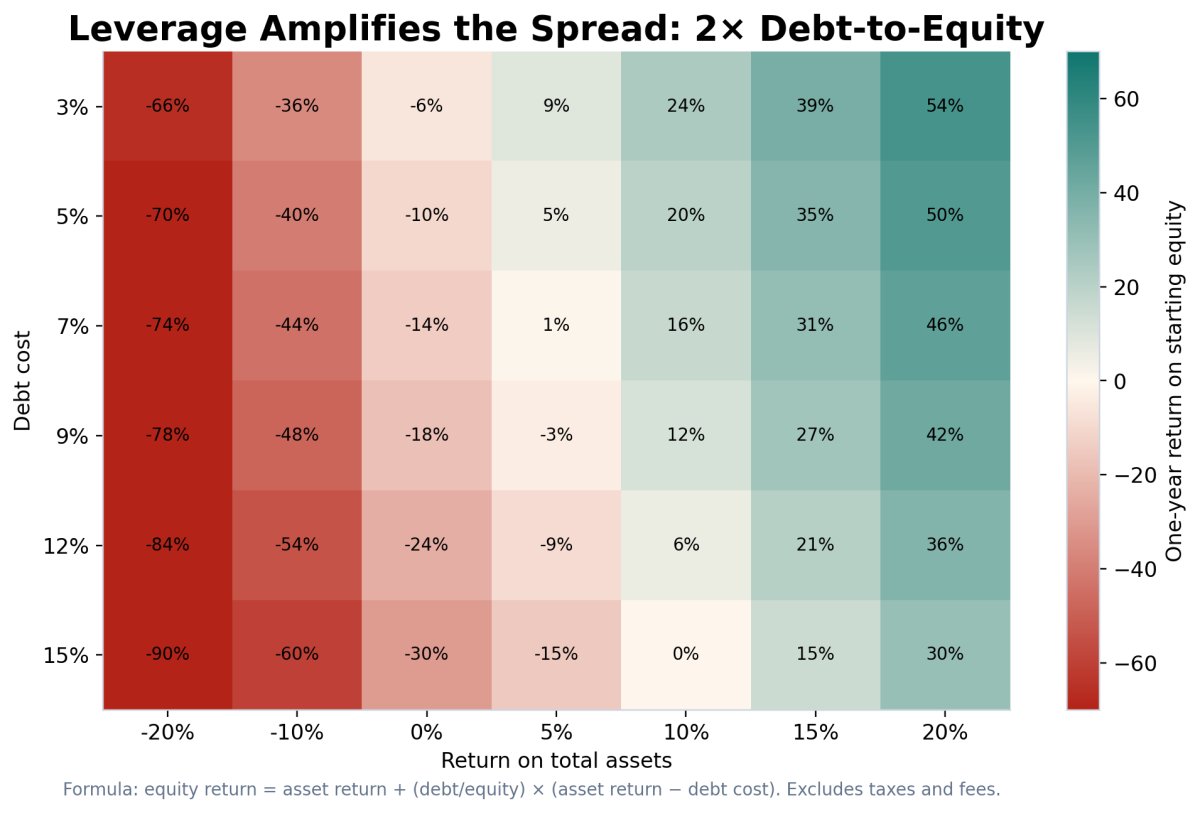
Đòn bẩy: Sản xuất, Trung lập và Phá hủy
Giả thuyết của người dùng là đúng với một điều kiện quan trọng: việc tiếp cận vốn tăng khả năng tăng trưởng chỉ khi vốn được sử dụng một cách hiệu quả. Nợ là một yếu tố nhân đôi trên chênh lệch.
Return on starting equity
= asset return
+ (debt / equity) × (asset return − debt cost)
− fees and taxes as a share of equity
Đòn bẩy sản xuất
Giả sử $100,000 vốn chủ sở hữu hỗ trợ $200,000 nợ, tạo ra $300,000 tài sản gộp. Nếu tài sản kiếm được 12% và nợ có chi phí 7%, lợi nhuận tài sản gộp là $36,000 và lãi suất là $14,000. Trước phí và thuế, chủ sở hữu tạo ra $22,000, tương đương 22% trên vốn chủ sở hữu ban đầu.
Đòn bẩy trung lập
Nếu lợi suất tài sản bằng với toàn bộ chi phí tài chính, đòn bẩy làm tăng tổng bảng cân đối kế toán nhưng không tạo ra chênh lệch. Người đó kiểm soát nhiều vốn hơn mà không tăng vốn chủ sở hữu thông qua chính đòn bẩy.
Đòn bẩy phá hủy
Nếu cơ sở tài sản $300,000 mất 10% trong khi khoản nợ $200,000 vẫn tích lũy 7%, tài sản mất $30,000 và chi phí nợ tăng thêm $14,000. Vốn chủ sở hữu ban đầu giảm từ $100,000 xuống khoảng $56,000 trước các khoản phí bổ sung. Một khoản lỗ tài sản 10% trở thành một khoản lỗ vốn chủ sở hữu 44%.
Phần trăm kiểm soát vốn không phải là phần trăm tài sản
Một người có $100,000 tài sản ròng và $400,000 nợ có thể kiểm soát $500,000 tài sản. Cơ sở tài sản gộp đó giống như quy mô mà một người có $500,000 tài sản không nợ kiểm soát, nhưng tài sản ròng, khả năng thanh toán, yêu cầu dòng tiền và rủi ro giảm giá của họ không giống nhau.
Vì vậy, bài viết báo cáo “vốn được kiểm soát” thay vì phân loại lại tiền vay như tài sản. Điều này bảo tồn ý tưởng ban đầu - việc tiếp cận vốn mở rộng tập hợp cơ hội - mà không làm sai lệch bảng cân đối kế toán.
Tài sản ròng hàng ngày và Sản lượng vốn hàng ngày
“Tài sản ròng hàng ngày” không phải là một biến kinh tế tiêu chuẩn. Tài sản ròng là một kho hàng được đo tại một thời điểm. Chia nó cho 365 không chuyển đổi nó thành thu nhập. Nhưng phép tính này hữu ích như một công cụ chuyển đổi quy mô.
Daily wealth-stock equivalent = net worth / 365
Tại $100, tương đương kho hàng là $0.27 mỗi ngày. Tại $100,000, nó khoảng $274 mỗi ngày. Tại $1 triệu, $2,740 mỗi ngày. Tại $1 tỷ, $2.74 triệu mỗi ngày. Tại $1 triệu tỷ, $2.74 tỷ mỗi ngày.
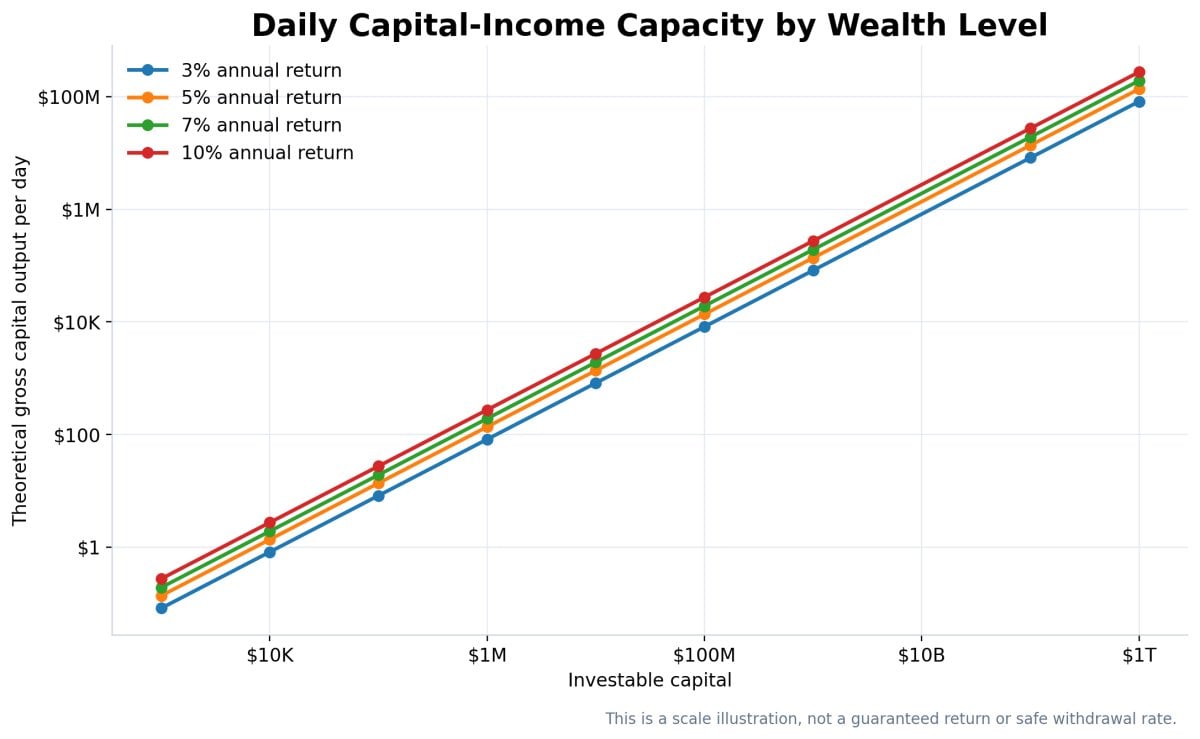
Biện pháp có ý nghĩa kinh tế hơn là sản lượng vốn lý thuyết:
Daily gross capital output = investable capital × annual return / 365
Tại tỷ lệ lợi suất gộp hàng năm 5%, $1 triệu tạo ra khoảng $137 mỗi ngày, $10 triệu khoảng $1,370 mỗi ngày, $1 tỷ khoảng $137,000 mỗi ngày, và $1 triệu tỷ khoảng $137 triệu mỗi ngày.
Chuyển đổi Từ Lao Động Sang Vốn
Thang đo cho thấy khi nào thu nhập từ vốn bắt đầu cạnh tranh với thu nhập từ lao động. Ở mức 5%, 100.000 đô la chỉ tạo ra 5.000 đô la hàng năm trước thuế. Ở mức 1 triệu đô la, nó tạo ra 50.000 đô la. Ở mức 10 triệu đô la, 500.000 đô la. Sự chuyển đổi kinh tế xảy ra khi sản lượng từ vốn có thể trang trải chi phí sinh hoạt trong khi bảo toàn hoặc tăng trưởng vốn gốc.
Nhưng sự chuyển đổi đó phụ thuộc vào sự pha trộn tài sản. Một ngôi nhà chính trị giá một triệu đô la không tạo ra dòng tiền giống như một danh mục đầu tư đa dạng trị giá một triệu đô la. Một công ty tư nhân có thể tạo ra nhiều tiền mặt hơn nhưng mang theo nhiều rủi ro tập trung và vận hành hơn. Một quỹ hưu trí có thể cung cấp thu nhập nhưng không nhất thiết có thể được thế chấp hoặc chuyển nhượng.
Nhà Ở, Chủng Tộc, Tuổi Tác và Vị Trí Cấu Trúc
Tài sản không tích lũy trong chân không. Nó phản ánh tuổi tác, quyền sở hữu nhà, quyền sở hữu doanh nghiệp, di sản, địa lý, giáo dục, lịch sử thu nhập, phân biệt đối xử, cấu trúc gia đình, thời điểm thị trường và sự tiếp xúc với lạm phát tài sản.
Tình Trạng Nhà Ở
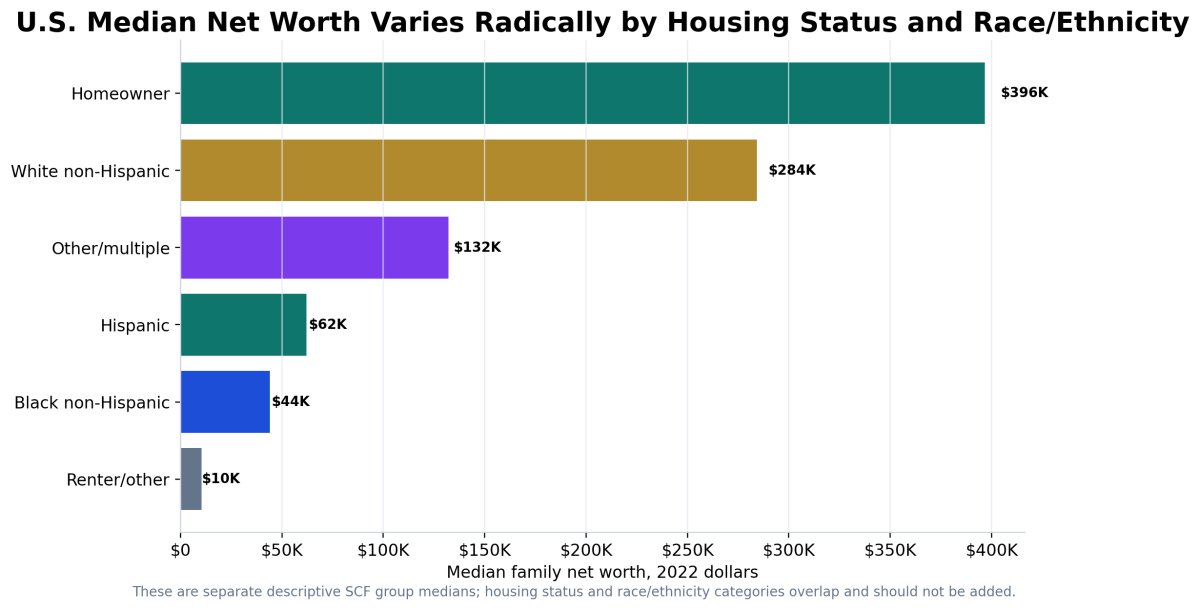
Trong SCF 2022, tài sản ròng trung vị khoảng 396.500 đô la cho những người sở hữu nhà và 10.410 đô la cho người thuê hoặc những người khác. Quyền sở hữu nhà vừa là một tài sản vừa là một cơ chế tiết kiệm có đòn bẩy, nhưng khoảng cách này cũng phản ánh sự lựa chọn: các gia đình có thu nhập và tài sản cao hơn có khả năng trở thành chủ sở hữu ngay từ đầu.
Chủng Tộc và Dân Tộc
Các số liệu trung vị được công bố trong SCF khoảng 284.310 đô la cho các gia đình người da trắng không phải gốc Tây Ban Nha, 44.100 đô la cho các gia đình người da đen không phải gốc Tây Ban Nha, 62.120 đô la cho các gia đình người gốc Tây Ban Nha, và 132.200 đô la cho nhóm chủng tộc khác hoặc nhiều chủng tộc trong phân loại bảng lịch sử.
Tuổi Tác
Tài sản ròng trung vị của gia đình tăng từ khoảng 39.040 đô la cho các gia đình do người dưới 35 tuổi đứng đầu lên 135.300 đô la ở độ tuổi 35–44, 246.700 đô la ở độ tuổi 45–54, 364.270 đô la ở độ tuổi 55–64, và 410.000 đô la ở độ tuổi 65–74 trước khi giảm xuống khoảng 334.700 đô la cho độ tuổi 75 trở lên.
Điều này có nghĩa là một phần trăm thô không phải là tiêu chuẩn duy nhất có liên quan. Một người 30 tuổi với 100.000 đô la đang ở một vị trí vòng đời rất khác so với một người 70 tuổi với cùng số tiền. Phân phối quốc gia trả lời “bạn đang ở đâu bây giờ?” Phân phối theo độ tuổi trả lời “bạn đang ở đâu so với khoảng thời gian tích lũy của bạn?”
Đuôi Tỷ Phú và Tỷ Đô La Triệu
Đuôi cực đoan hành xử khác với tài sản hộ gia đình thông thường vì tài sản tập trung vào các cổ phần vốn kiểm soát, định giá công ty tư nhân, cổ phiếu công khai, tài sản trí tuệ và cấu trúc sở hữu không thể thanh lý theo giá niêm yết mà không làm thay đổi những giá đó.
Danh sách hàng năm của Forbes năm 2026 báo cáo có kỷ lục 3.428 tỷ phú toàn cầu với tổng tài sản khoảng 20,1 triệu tỷ đô la. Mô hình ngưỡng WIR độc lập đặt mức 1 tỷ đô la gần với nhóm một trong một triệu toàn cầu, hoặc khoảng 5.600 người lớn trên ngưỡng đó trong khung ước tính tài sản rộng hơn. Những con số này khác nhau vì các nguồn sử dụng các phương pháp, ngày tháng, phạm vi và hệ thống định giá khác nhau.
Ranh Giới 1 Tỷ Đô La
Elon Musk đã vượt qua mốc 1 tỷ đô la vào ngày 12 tháng 6 năm 2026 sau đợt phát hành công khai của SpaceX và sau đó lại giảm xuống dưới mức đó khi giá thị trường thay đổi. Sự kiện này có ý nghĩa phân tích vì nó biến 1 tỷ đô la từ một đường giả thuyết thành một ranh giới quan sát theo giá thị trường.
Điều này không có nghĩa là một người sở hữu 1 tỷ đô la tiền mặt. Phần lớn tài sản bao gồm vốn mà giá trị niêm yết của nó phụ thuộc vào giá thị trường và cổ phần kiểm soát. Việc bán một phần lớn có thể tạo ra thuế, tác động đến giá cả, thay đổi quản trị và hậu quả liên quan.
Do đó, cấp độ 1 tỷ đô la là minh chứng tinh khiết nhất cho sự phân biệt trung tâm của bài viết:
- Tài sản ròng theo giá thị trường có thể rất lớn.
- Tiền mặt có thể chỉ là một phần nhỏ của số tiền đó.
- Quyền vay vẫn có thể rất lớn vì các chủ nợ đánh giá tài sản thế chấp và quyền kiểm soát.
- Vốn có thể tiếp cận có thể lớn mà không tương đương với tài sản nổi bật.
Tại Sao Đuôi Cao Di Chuyển Nhanh Như Vậy
Một người sáng lập sở hữu 20% của một công ty sẽ có thêm 20 tỷ đô la khi giá trị thị trường của công ty tăng 100 tỷ đô la. Không cần tiền mặt phải chuyển nhượng trong tài khoản của người sáng lập. Sự thay đổi tài sản là một sự định giá lại quyền sở hữu. Đây là cách mà những tài sản cực đoan có thể tăng hoặc giảm hàng chục tỷ trong một ngày.
Sự biến động đó là có thật mặc dù nó không phải là tiền mặt. Nó thay đổi khả năng thế chấp, sức mua, ảnh hưởng chính trị, tính linh hoạt chiến lược và khả năng tài trợ cho các dự án mới.
Kết quả hồi quy và những gì chúng chứng minh
| Mô hình | Hệ số chính | R² | p-value | Diễn giải |
|---|---|---|---|---|
| Tài sản trung bình của Mỹ, xu hướng log 1989–2022 | 3.29% hàng năm | 0.758 | 0.0002 | Xu hướng tài sản của gia đình điển hình |
| Tài sản trung bình của Mỹ, xu hướng log 1989–2022 | 5.21% hàng năm | 0.949 | 0.0000 | Xu hướng bảng cân đối trung bình |
| Tài sản tài chính so với giá trị ròng, log–log | Độ co giãn 1.026 | 0.977 | 0.0015 | Tài sản tài chính tăng gần như tỷ lệ một cho một |
| Số dư giao dịch so với giá trị ròng, log–log | Độ co giãn 0.693 | 0.961 | 0.0033 | Số dư giống như tiền mặt tăng theo tỷ lệ dưới |
| Số nợ so với giá trị ròng, log–log | Độ co giãn 0.411 | 0.991 | 0.0004 | Số nợ tăng, nhưng chậm hơn tài sản |
| Tỷ lệ nợ bất kỳ so với giá trị ròng log | -0.759 pp/log đơn vị | 0.089 | 0.6259 | Không có mối quan hệ đơn điệu có ý nghĩa |
| Đuôi ngưỡng toàn cầu, Pareto-linear | Độ dốc 0.729 | 0.992 | 0.0000 | LOOCV log-RMSE 0.541 |
| Đuôi ngưỡng toàn cầu, bậc hai | Độ cong -0.0092 | 0.996 | 0.0511 | LOOCV log-RMSE 0.504 |
Những gì được hỗ trợ mạnh mẽ
- Chuỗi tài sản trung bình của Mỹ đã tăng trưởng nhanh hơn đáng kể so với chuỗi trung vị trong lịch sử SCF.
- Tài sản tài chính tăng gần như tỷ lệ với giá trị ròng trong các nhóm tài sản đã công bố.
- Số dư giao dịch tăng theo tài sản nhưng chậm hơn tổng tài sản.
- Số nợ của những người mắc nợ tăng theo tài sản, trong khi tỷ lệ nợ không cho thấy mối quan hệ đơn điệu có ý nghĩa.
- Thang ngưỡng toàn cầu được gần đúng tốt bởi một mối quan hệ kiểu Pareto, nhưng một đặc điểm cong hoạt động tốt hơn một chút.
Những gì không được chứng minh
- Các hồi quy không chứng minh rằng tài sản tài chính gây ra tài sản. Tài sản cho phép mua tài sản, lợi nhuận từ tài sản tạo ra tài sản, và cả hai hướng đều hoạt động.
- Năm quan sát nhóm tài sản không hỗ trợ suy diễn nguyên nhân mạnh mẽ, ngay cả khi R² cao.
- Khớp đuôi toàn cầu không chứng minh rằng một định luật sức mạnh chi phối mọi quốc gia, năm, hoặc tài sản.
- Khung tiếp cận vốn không dự đoán được giới hạn tín dụng cá nhân mà không có dữ liệu thẩm định cấp độ cá nhân.
Các hồi quy chứng minh các mối quan hệ quy mô và sự phân kỳ lịch sử. Chúng không xóa bỏ bối cảnh thể chế, sự chọn lọc, sự sống sót, hoặc các vòng phản hồi.
Sự Không Chắc Chắn, Hạn Chế và Những Điều Không Nên Khẳng Định
PPP Toàn Cầu So Với Đô La Thị Trường
Ngưỡng toàn cầu của WIR được thiết kế để so sánh sức mua. UBS và Forbes thường sử dụng các định giá bằng đô la thị trường. Một hộ gia đình có thể di chuyển giữa các bảng xếp hạng toàn cầu khi tỷ giá hối đoái thay đổi ngay cả khi sức mua trong nước của nó không thay đổi.
Người Lớn So Với Gia Đình
Phân phối toàn cầu là theo từng người lớn. SCF của Hoa Kỳ là theo từng gia đình. Một hộ gia đình đã kết hôn với tài sản chung không phải là hai bảng cân đối độc lập của người lớn. Đó là lý do tại sao bài viết trình bày hai cột phần trăm riêng biệt thay vì giả vờ rằng chúng có thể được hợp nhất.
Các Mốc Nhóm So Với Dữ Liệu Vi mô
Đường cong phần trăm của Hoa Kỳ sử dụng các trung vị nhóm chính thức và các bảng lịch sử. Việc ước lượng phần trăm chính xác sẽ yêu cầu dữ liệu vi mô SCF đầy đủ với trọng số khảo sát, trọng số sao chép và các quy tắc kết hợp nhiều lần. Fed cảnh báo rõ ràng rằng việc bỏ qua những đặc điểm đó sẽ tạo ra các sai số chuẩn không chính xác.
Đo Lường Đuôi Cực Đoan
Nghiên cứu học thuật tìm thấy sự không chắc chắn không tầm thường trong ước lượng tài sản của 0.1% và 0.01% hàng đầu qua cả phương pháp khảo sát và dựa trên thuế. Các bảng xếp hạng của Forbes giới thiệu một hệ thống đo lường khác dựa trên tài sản công, ước lượng công ty tư nhân, nợ đã biết và một ngày chụp ảnh.
Vay Mượn Là Có Điều Kiện
Quyền truy cập vốn có thể biến mất. Các nhà cho vay thay đổi tỷ lệ cho vay trên giá trị, cắt giảm tài sản thế chấp, các điều khoản, thời hạn và lãi suất. Một hạn mức tín dụng có sẵn trong các thị trường yên tĩnh có thể bị cắt giảm trong chính thời điểm cần thiết.
Lợi Nhuận Không Được Đảm Bảo
Biểu đồ vốn-hàng ngày là một minh họa quy mô toán học. Nó không phải là một lời hứa rằng một người nhất định có thể kiếm được 3%, 5%, 7% hoặc 10% mà không có sự biến động, thuế, lạm phát, phí hoặc rủi ro vốn.
Đọc Kết Nối Mẫu Cuối Cùng
Hệ thống tài sản toàn cầu không khó hiểu vì toán học là không thể. Nó khó khăn vì mọi người cứ đo lường những thứ khác nhau như thể chúng là cùng một thứ.
Tài sản ròng là quyền sở hữu.
Tính thanh khoản là khả năng triển khai.
Tín dụng là khả năng tiếp cận.
Đòn bẩy là sự khuếch đại.
Chênh lệch lợi nhuận là động cơ.
Rủi ro là cơ chế có thể đảo ngược toàn bộ quá trình.
Một người có 10,000 đô la ngồi ở khoảng phần trăm toàn cầu 36.8 trong mô hình này nhưng chỉ gần phần trăm 15.6 trong số các gia đình Mỹ. Ở mức 100,000 đô la, người đó di chuyển trên khoảng ba phần tư người lớn toàn cầu nhưng vẫn dưới mức trung vị của Mỹ. Ở mức 1 triệu đô la, người đó là tinh hoa toàn cầu nhưng vẫn ngoài top 10% của Mỹ. Ở mức 10 triệu đô la, người đó vào top vài phần trăm ở Mỹ và top sáu phần trăm của một phần trăm toàn cầu.
Rồi cái thang nghiêng theo chiều dọc.
Ở mức 100 triệu đô la, ngôn ngữ phần trăm bình thường bắt đầu thất bại.
Ở mức 1 tỷ đô la, đơn vị liên quan trở thành một trong một triệu.
Ở mức 100 tỷ đô la, nó trở thành một căn phòng nhỏ.
Ở mức 1 triệu tỷ đô la, nó trở thành một dấu hiệu di chuyển duy nhất trên màn hình—một yêu cầu sở hữu có giá trị có thể vượt qua ranh giới và rơi trở lại dưới nó trong vài ngày.
Nhưng phân phối không chỉ là một bảng điểm. Nó là một cỗ máy.
Những người đứng đầu sở hữu nhiều tài sản tài chính hơn, nhiều vốn doanh nghiệp hơn, nhiều tài sản thế chấp hơn và nhiều quyền truy cập vào tài chính hơn. Những tài sản đó tăng giá. Sự tăng giá mở rộng tài sản thế chấp. Tài sản thế chấp mở rộng cho phép kiểm soát vốn nhiều hơn. Kiểm soát vốn nhiều hơn nắm bắt nhiều sự tăng giá hơn. Đó là một vòng lặp phản hồi.
Phân phối thấp hơn đối mặt với vòng lặp ngược lại. Tính thanh khoản hạn chế làm cho các cú sốc trở nên đắt đỏ. Tín dụng đắt đỏ biến các tình huống khẩn cấp thành trách nhiệm. Trách nhiệm hấp thụ dòng tiền. Dòng tiền giảm ngăn cản việc mua tài sản. Thiếu chu kỳ tài sản giữ nguyên khoảng cách ban đầu.
Điều này không có nghĩa là di động là không thể. Nó có nghĩa là di động không được tạo ra bằng cách giả vờ rằng nợ là tài sản. Nó được tạo ra bằng cách biến thu nhập kiếm được, tài sản sở hữu và vốn bên ngoài được cấu trúc đúng cách thành một bảng cân đối sản xuất lớn hơn mà không cho phép cấu trúc trách nhiệm vượt qua dòng tiền.
Nguồn Dữ Liệu và Phương Pháp Chính
- Báo cáo Bất Bình Đẳng Toàn Cầu 2026 — Bất Bình Đẳng Kinh Tế Toàn Cầu
- Báo cáo Bất Bình Đẳng Toàn Cầu 2026 — Tóm tắt Điều Hành
- Cục Dự trữ Liên bang — Khảo sát Tài chính Người tiêu dùng 2022
- Cục Dự trữ Liên bang — Tài khoản Tài chính Phân phối
- Ngân hàng Thế giới — Cơ sở Dữ liệu Findex Toàn cầu 2025
- UBS — Báo cáo Tài sản Toàn cầu 2026
- Marta Boczon — Định lượng Sự không chắc chắn trong Ước lượng về Bất bình đẳng Thu nhập và Tài sản
- Forbes — Những Tỷ phú Thế giới 2026 và bảng xếp hạng thời gian thực
- The Guardian — Ngưỡng một nghìn tỷ đô la của Musk vào tháng 6 năm 2026 và sự suy giảm giá trị thị trường sau đó
- Cục Điều tra Dân số Hoa Kỳ — Tình trạng Chiếm dụng ACS 2024
Gói Nghiên cứu Tải xuống
Gói kèm theo bao gồm toàn bộ thang ngưỡng, chẩn đoán hồi quy, giả định, công thức kịch bản đòn bẩy, nhật ký nguồn, 17 đồ họa xuất bản và các đầu ra CSV và JSON cơ bản được sử dụng để xây dựng bài viết này.
Article overview
Một phân tích hồi quy và lập bản đồ dữ liệu sâu về Mô hình Kết nối, nơi mà các mức tài sản ròng từ 100 đô la đến 1 triệu tỷ đô la xác định vị trí của một cá nhân trong phân phối tài sản toàn cầu và Mỹ. Nghiên cứu tách biệt tài sản ròng thực tế khỏi tính thanh khoản, tín dụng có sẵn, kiểm soát vốn gộp, đòn bẩy và khả năng sản xuất vốn hàng ngày. Bạn thực sự đứng ở đâu trong hệ thống tài sản toàn cầu—và vị trí đó thay đổi như thế nào khi chúng ta đo lường không chỉ những gì bạn sở hữu, mà còn cả số vốn bạn có thể tiếp cận? Nghiên cứu này lập bản đồ các mức tài sản từ 100 đô la, 500 đô la và 1.000 đô la đến 1 triệu đô la, 1 tỷ đô la, 100 tỷ đô la và ngưỡng lý thuyết 1 triệu tỷ đô la. Các phân phối tài sản toàn cầu và Mỹ được phân tích riêng biệt bằng cách sử dụng các mô hình hồi quy, ước lượng phần trăm, dữ liệu hộ gia đình của Cục Dự trữ Liên bang, nghiên cứu phân phối tài sản quốc tế và 17 biểu đồ và hình ảnh gốc. Phân tích phân biệt tài sản ròng với tài sản thanh khoản, tín dụng có sẵn, khả năng vay thế chấp và vốn gộp được kiểm soát. Sau đó, nó mô hình hóa cách đòn bẩy sản xuất có thể tăng tốc độ tăng trưởng tài sản, cách đòn bẩy phá hủy có thể xóa bỏ vốn chủ sở hữu, và mức sản lượng vốn hàng ngày mà các mức tài sản khác nhau có thể tạo ra. Tài sản ròng đo lường quyền sở hữu. Tính thanh khoản đo lường khả năng triển khai. Tín dụng đo lường khả năng tiếp cận. Đòn bẩy khuếch đại kết quả. Hiệu quả vốn xác định liệu sự khuếch đại đó tạo ra tài sản hay nợ.
Câu hỏi thường gặp
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Cục Dự trữ Liên bang đã vẽ lại bản đồ tín dụng tư nhân của Mỹ.
Các bảng mới của Cục Dự trữ Liên bang kết nối các khoản vay tín dụng tư nhân với các phương tiện và nhà cung cấp vốn của chúng. PN theo dõi…
6 shared topics, same research avenue.
Sự Hội Tụ — Phiên Bản Âm Thanh-Video
Đoạn kết của loạt video âm thanh Pattern Nexus Cycles of Power kết nối 150 năm lịch sử công nghiệp, tiền tệ, máy tính, năng lượng và thanh …
5 shared topics, same research avenue.
Thế giới mà tôi đã vẽ bản đồ đang dần hình thành.
Tôi kết nối các phát triển đang hình thành trong cơ sở hạ tầng AI, năng lượng tư nhân, khoáng sản quan trọng, cú sốc năng lượng Iran, đô la…
6 shared topics, same research avenue.
Lý do thực sự họ đang xây dựng robot hình người: Sự kết thúc của lao động con người như nền tảng của nền kinh tế
Robot humanoid không chỉ đơn thuần là xây dựng những cỗ máy biết đi, nói chuyện và thực hiện các công việc nhà. Nó là về việc tạo ra một lự…
5 shared topics.
Công cụ Đảm bảo Tài sản Nhà ở — Phiên bản Âm thanh-Video
Tập 7 của loạt audio-video Pattern Nexus hàng tuần biến Phần 7 của Cycles of Power thành một câu chuyện ngắn hơn về cách việc Trung Quốc gi…
6 shared topics, same research avenue.Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
7 shared topics.
Bệ đỡ ẩn giấu của Yên: FIMA, Tạo ra Đô la và Thị trường Kho bạc
Can thiệp yên của Nhật Bản năm 2026 là rất lớn, nhưng dữ liệu bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy FIMA không được sử dụn…
8 shared topics.
Pháo đài Dollar — Phiên bản Âm thanh - Video
Tập 2 của loạt Audio-Video Pattern Nexus giải thích cách mà Bretton Woods, Kế hoạch Marshall, kiểm soát vốn, IMF, Ngân hàng Thế giới, và Hi…
5 shared topics, same research avenue.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.