

Tóm tắt Thị Trường Hàng Ngày – Ngày 8 tháng 12 năm 2025
Bản tóm tắt hàng ngày về tài sản đa dạng cho ngày 8 tháng 12 năm 2025. Cổ phiếu giảm vào cuối phiên trong khi trái phiếu Chính phủ 10 năm tăng lên gần 4,2% ngay cả khi thị trường định giá một đợt cắt…
In this article 14 sections
Ngày 8 tháng 12 năm 2025
Tổng quan thị trường
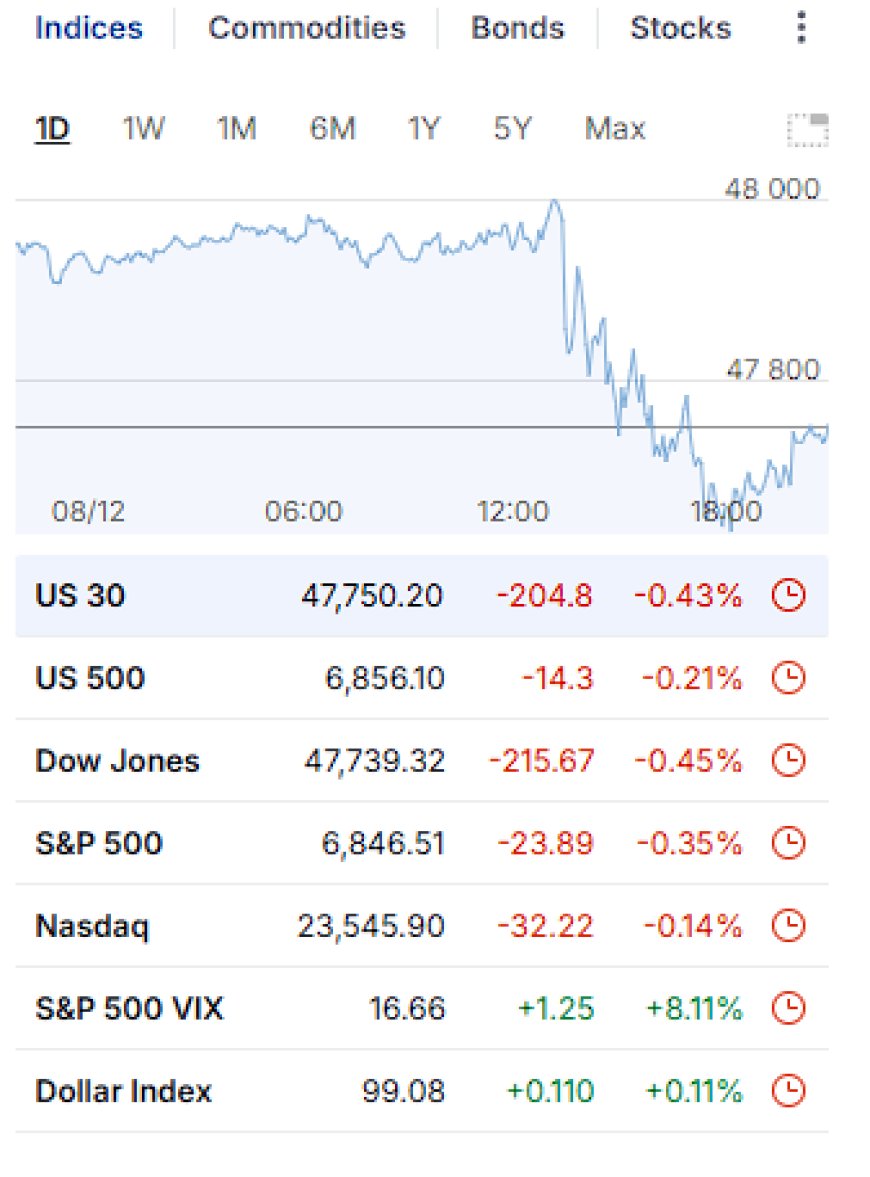
Trên bề mặt, thứ Hai trông giống như một sự giảm nhẹ rủi ro: các chỉ số của Mỹ trôi dạt thấp hơn vào cuối phiên, với Dow / US 30 giảm khoảng 0.4%, US 500 giảm khoảng 0.2%, và Nasdaq giảm nhẹ. Biến động gia tăng, với VIX S&P 500 tăng hơn 8%, trong khi Chỉ số Đô la dao động chỉ trên 99, gần như không thay đổi.
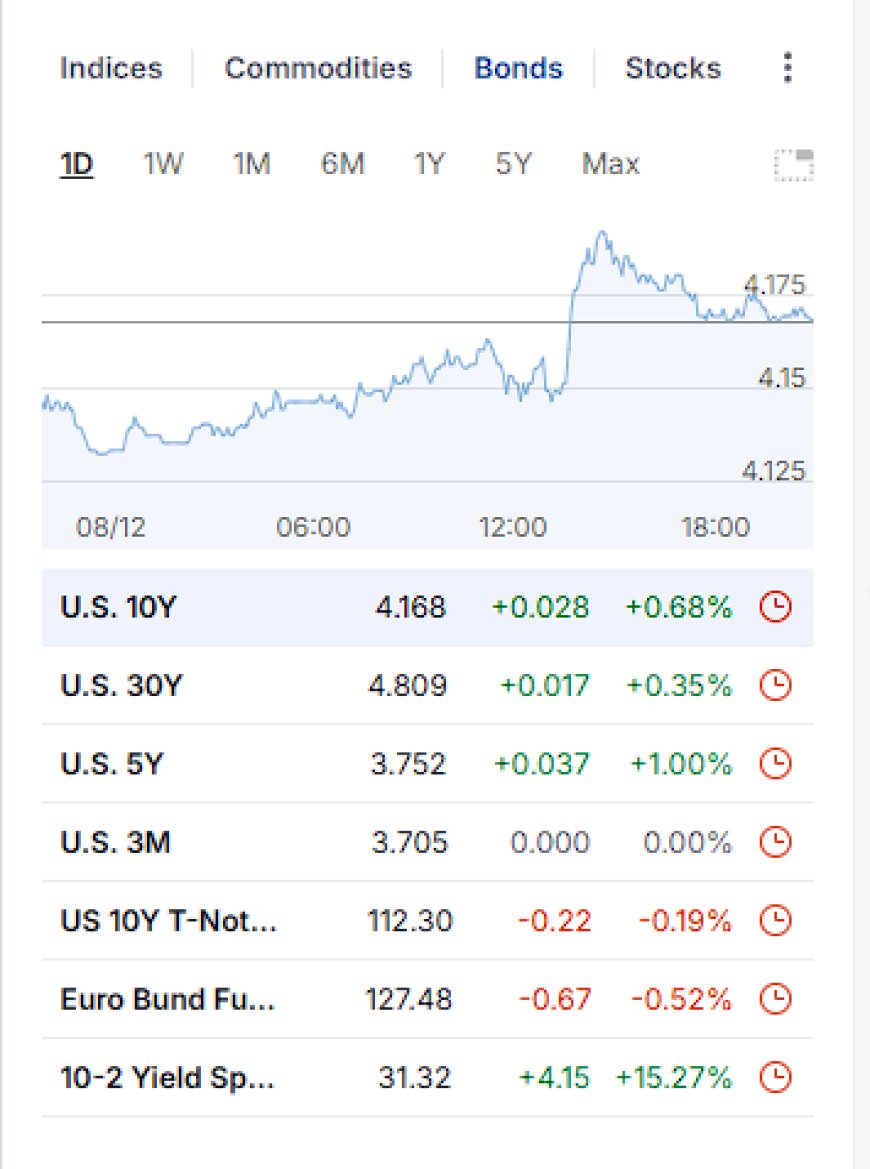
Ẩn sau đó, câu chuyện thực sự nằm trong phức hợp lãi suất. Trong tuần đầu tiên đầy đủ sau khi QT chính thức kết thúc vào ngày 1 tháng 12, lợi suất trái phiếu 10 năm của Mỹ đã tăng lên khoảng 4.17%, tăng thêm vài điểm cơ bản và kéo dài đà phục hồi đã hình thành từ cuối mùa thu. Diễn biến này diễn ra ngay cả khi các thị trường tương lai đang định giá gần 90% xác suất rằng Fed sẽ cắt giảm lãi suất chính sách một lần nữa trong cuộc họp tuần này. Sau QT, lợi suất dài hạn cao hơn giờ đây nói nhiều hơn về áp lực cấu trúc hơn là về sự rút lui cân bằng sổ sách cơ học.
Thị trường trái phiếu: 10 năm so với Fed
Trên toàn bộ đường cong, lợi suất đã tăng lên, đặc biệt là ở giữa và đầu dài. Lợi suất 10 năm kết thúc gần 4.17%, tăng khoảng 3 điểm cơ bản trong ngày. Lợi suất 5 năm dao động quanh mức 3.75%, trong khi lợi suất 30 năm tiếp cận khu vực cao 4.7%. Các trái phiếu ngắn hạn vẫn tương đối ổn định, giữ cho đầu ngắn gần mức lãi suất chính sách, trong khi phần còn lại của đường cong tiếp tục định giá lại phần thưởng kỳ hạn, cung cấp cấu trúc và phần thưởng rủi ro.
Sự căng thẳng cốt lõi vào tuần này giờ đây rất rõ ràng: Fed được kỳ vọng sẽ thực hiện một đợt cắt giảm 25 điểm cơ bản nữa, nhưng thị trường trái phiếu không thưởng cho điều đó bằng việc tài trợ dài hạn dễ dàng hơn. Kể từ khi chu kỳ cắt giảm bắt đầu vào cuối mùa hè, lợi suất 10 năm và 30 năm đã tăng lên, không giảm, khi các nhà đầu tư yêu cầu bồi thường cho lạm phát dịch vụ kéo dài, phát hành trái phiếu Kho bạc nặng nề, và một thế giới vẫn trông có vẻ phân mảnh hơn là ổn định.
Thị trường thế chấp đang cảm nhận điều này một cách trực tiếp. Ngay cả khi QT đã qua và lãi suất chính sách đang giảm, lãi suất thế chấp 30 năm đã tăng lên một lần nữa cùng với lợi suất 10 năm. Hy vọng rằng các đợt cắt giảm lãi suất và sự kết thúc của việc rút lui sổ sách sẽ nhanh chóng chuyển thành tài chính nhà ở rẻ hơn đã không thành hiện thực. Thông điệp từ trái phiếu là đơn giản: Fed có thể làm cho tiền qua đêm rẻ hơn, nhưng nó không kiểm soát rủi ro dài hạn trừ khi nó sẵn sàng hấp thụ thời gian một lần nữa.
Đó là nơi cuộc trò chuyện về “mở rộng tài sản” âm thầm trở lại. Với QT đã hoàn tất, đòn bẩy cấu trúc tiếp theo không còn là làm chậm sự rút lui; mà là liệu và khi nào Fed cuối cùng cho phép bảng cân đối kế toán phát triển trở lại thông qua việc mua quản lý dự trữ, mua trái phiếu mạnh mẽ hơn, hoặc hấp thụ thời gian một cách rõ ràng. Không có điều nào trong số đó nằm trong chương trình chính thức cho tuần này, nhưng một lợi suất 10 năm giao dịch thoải mái trên 4% trong môi trường cắt giảm lãi suất sau QT chính là cách mà những cuộc trò chuyện tương lai được định giá sớm.
Cổ phiếu và biến động
Cổ phiếu đã dành phần lớn phiên giao dịch để di chuyển ngang trước khi một sự giảm nhẹ vào buổi chiều kéo các chỉ số chính vào vùng đỏ. Các công ty lớn và các cổ phiếu chu kỳ đã kéo nhiều nhất, trong khi một số cổ phiếu phòng thủ và có độ biến động thấp giữ vững tốt hơn. Diễn biến này không quá kịch tính về giá, nhưng sự kết hợp của một VIX cao hơn và lợi suất cao hơn cho thấy các nhà đầu tư đang âm thầm thắt chặt khả năng chấp nhận rủi ro của họ trước cuộc họp của Fed.
Cặp “lãi suất tăng, cổ phiếu giảm” đáng chú ý trong bối cảnh mà dữ liệu đến đã chỉ ra động lực lao động chậm lại và tâm lý yếu hơn. Nếu đầu dài tiếp tục đẩy về phía 4.2–4.3% trong khi dữ liệu tăng trưởng hạ nhiệt, các bội số cổ phiếu buộc phải chiến đấu trong một môi trường lãi suất chiết khấu cao hơn ngay cả khi lập trường chính sách chính thức cho thấy “nới lỏng.” Điều đó không phải là một cuộc khủng hoảng, nhưng đó là áp lực.
Hàng hóa và năng lượng
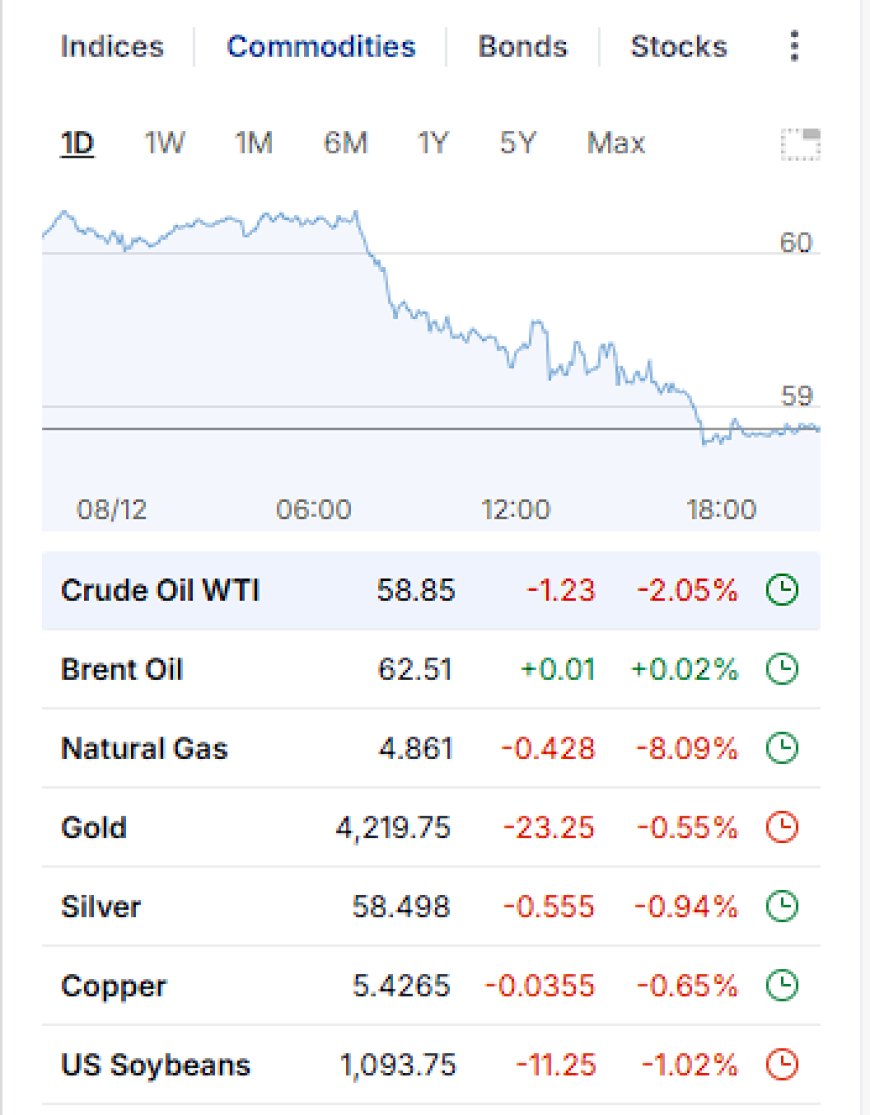
Các hàng hóa giao dịch với tâm lý yếu hơn rõ rệt, dẫn đầu bởi năng lượng. Dầu thô WTI giảm hơn 2% xuống mức cao $58, về cơ bản xóa bỏ hầu hết sự phục hồi của tuần trước. Khí tự nhiên giảm gần 9% trong ngày, kéo dài sự điều chỉnh mạnh từ những đợt tăng giá gần đây do thời tiết. Các kim loại công nghiệp và quý cũng giảm, với vàng giảm khoảng nửa phần trăm và đồng giảm nhẹ.
Giá năng lượng giảm cùng với lợi suất tăng là một tín hiệu quan trọng. Điều này cho thấy việc định giá lại của thị trường trái phiếu không phải là do nỗi lo lạm phát ngay lập tức từ dầu, mà là về các vấn đề cấu trúc: phí bảo hiểm kỳ hạn, lo ngại tài chính dài hạn và con đường tăng trưởng toàn cầu vẫn chưa chắc chắn. Đối với nền kinh tế thực, giá dầu thô và khí đốt giảm mang lại một số sự nhẹ nhõm cho người tiêu dùng và lạm phát tổng thể, nhưng cũng làm nổi bật những lo ngại về sự yếu kém trong nhu cầu và chu kỳ công nghiệp vẫn còn nhiều biến động.
Các đồng tiền điện tử chính
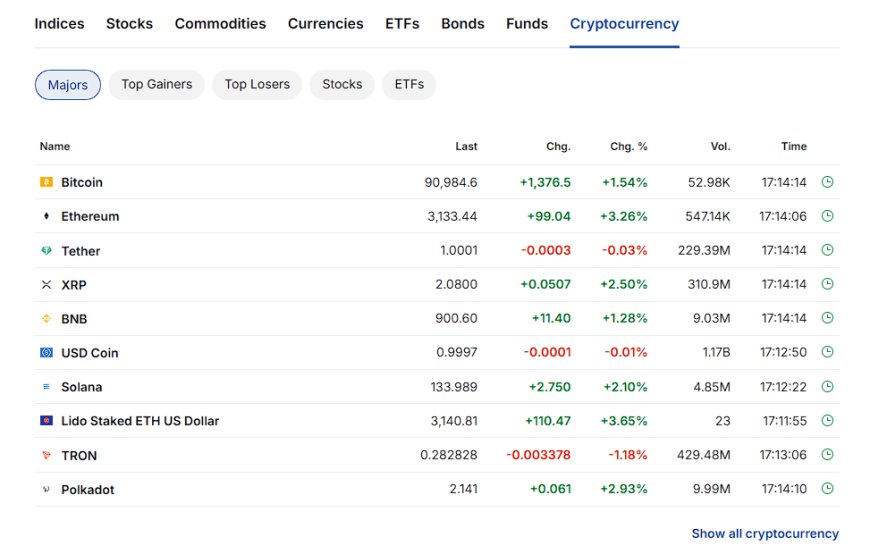
Tiền điện tử tiếp tục giao dịch như một biểu hiện thuần túy nhất của kỳ vọng về thanh khoản. Bitcoin đã lấy lại và giữ mức $90k với mức tăng khoảng 1.5%. Ethereum vượt trội với mức tăng hơn 3%. Các token vốn hóa lớn như XRP, Solana và Lido Staked ETH đã ghi nhận những bước tiến vững chắc, xác nhận rằng sức mạnh là rộng rãi chứ không phải cô lập.
Sự tương phản với cổ phiếu là rất đáng chú ý. Trong khi các chỉ số chứng khoán giảm dần về cuối phiên, tiền điện tử giao dịch như thể hồ sơ thanh khoản trong tương lai đang cải thiện, không xấu đi. Các nhà giao dịch dường như đang sử dụng phức hợp tiền điện tử để thể hiện quan điểm trung hạn rằng việc kết thúc QT cộng với việc cắt giảm lãi suất liên tục cuối cùng sẽ yêu cầu một hình thức hỗ trợ bảng cân đối hoặc thanh khoản bổ sung, ngay cả khi điều đó vẫn còn vài quý nữa.
Đô la và các đồng tiền chính
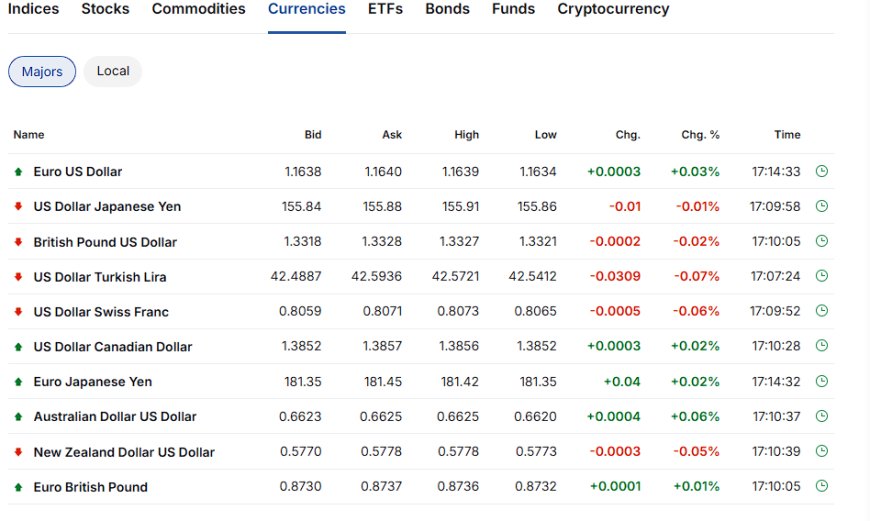
Thị trường ngoại hối chủ yếu đứng yên trước cuộc họp của Fed. Chỉ số đô la trôi dạt gần mức 99, không xa so với mức thấp địa phương của tuần trước. EUR/USD nhích nhẹ lên, USD/JPY gần như không thay đổi, và các đồng tiền liên quan đến hàng hóa như AUD và CAD chỉ có những biến động nhỏ.
Với một đợt cắt giảm khác đã được định giá nặng nề, các nhà giao dịch tiền tệ đang chờ đợi giọng điệu của Powell và các dự báo cập nhật. Một đợt cắt giảm có giọng điệu diều hâu hơn—nhấn mạnh mạnh mẽ vào rủi ro lạm phát, nhẹ về việc nới lỏng trong tương lai—có thể mang lại một cú hích ngắn hạn cho đô la. Một thông điệp diều hâu hơn nghiêng về sự mềm mại trong thị trường lao động và tính linh hoạt trong chính sách có thể mở lại con đường hướng tới mức giữa đến cao 98 trên chỉ số.
Các cổ phiếu nổi bật
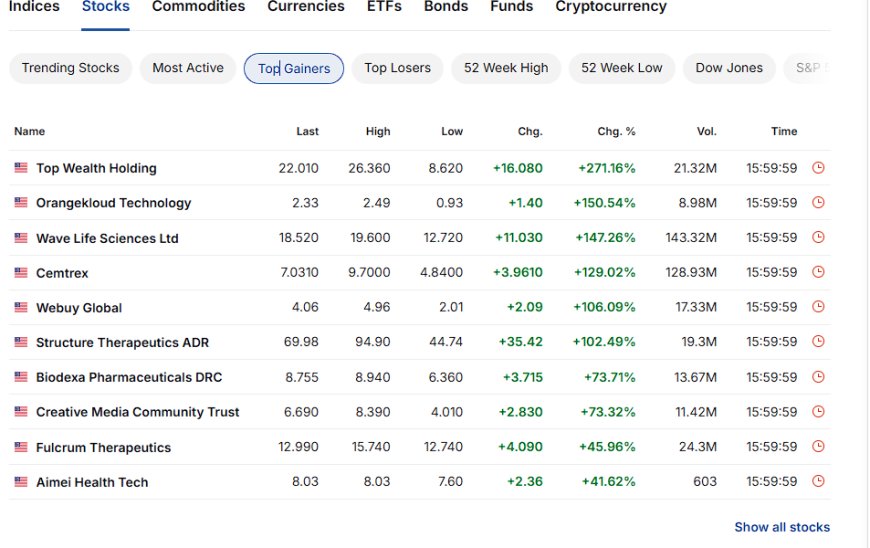
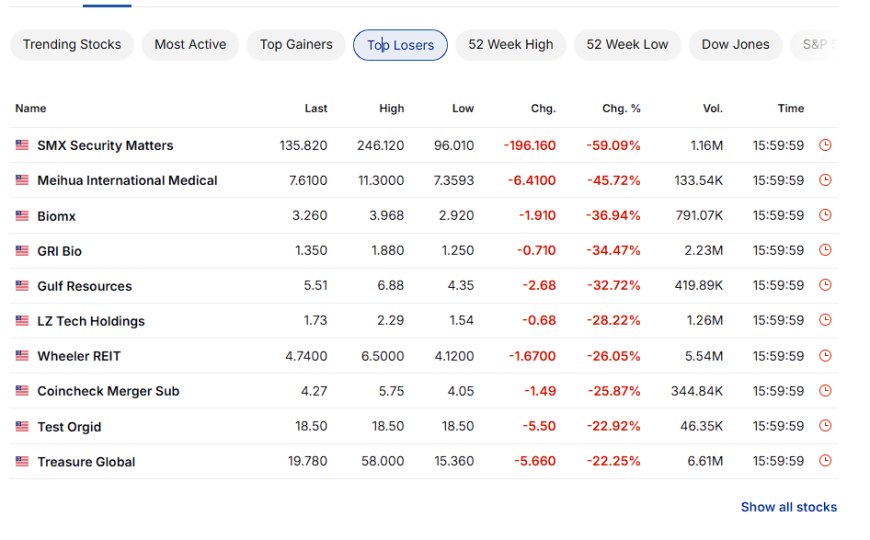
Danh sách các cổ phiếu biến động mạnh chủ yếu được thống trị bởi các câu chuyện nhỏ và đặc thù ở cả hai phía. Về phía tăng, một số tên trong lĩnh vực công nghệ sinh học và chăm sóc sức khỏe chuyên biệt đã ghi nhận mức tăng ba chữ số nhờ vào các yếu tố kích thích rất cụ thể. Về phía giảm, một nhóm các tên microcap và tình huống đặc biệt đã chứng kiến mức giảm từ 20–60% liên quan đến lợi nhuận, nhu cầu huy động vốn hoặc lo ngại về thanh khoản.
Sự vắng mặt của các nhà lãnh đạo vốn hóa lớn từ cả danh sách tăng giá và giảm giá củng cố rằng phiên giao dịch hôm nay chủ yếu liên quan đến việc định vị tài sản chéo vào Fed hơn là một sự đổ vỡ tâm lý cổ phiếu hoàn toàn. Tiền lớn đang xoay vòng xung quanh các rìa trong khi chờ đợi sự rõ ràng về chính sách và đường cong.
Đọc hiểu bức tranh tổng thể
Hãy lùi lại từ các biểu đồ tick và một điều nổi bật: đây là lần đầu tiên có cái nhìn thực sự về cách thị trường hành xử trong môi trường hậu QT, và câu trả lời là rằng đầu dài vẫn chưa sẵn sàng để thư giãn. Fed đang nới lỏng ở đầu ngắn, bảng cân đối không còn thu hẹp, và tuy nhiên lợi suất trái phiếu 10 năm vẫn đang tăng lên mức giữa 4%.
Sự ngắt kết nối đó xuất hiện ở khắp mọi nơi. Lãi suất thế chấp không giảm theo các đợt cắt giảm chính sách. Cấu trúc kỳ hạn đã dịch chuyển lên cao hơn kể từ cuộc họp trước, không phải thấp hơn. Lợi suất trái phiếu 10 năm hiện giao dịch thoải mái trên tỷ lệ quỹ hiệu quả thay vì nén lại về phía nó. Nói cách khác, chính sách tổng thể có vẻ dễ dàng hơn, nhưng chi phí thực tế của vốn dài hạn thì không.
Đối với tài sản rủi ro, chế độ đó có thể hoạt động nhưng không hề dễ chịu. Cổ phiếu có thể hoạt động trong một thế giới 10 năm với lãi suất 4–4.3% miễn là lợi nhuận giữ vững và xác suất suy thoái vẫn được kiểm soát. Nhưng mỗi lần tăng thêm trong lãi suất 10 và 30 năm đều làm tăng mức độ khó khăn đối với các định giá căng thẳng và các lĩnh vực nợ nặng. Crypto và các khoản đầu tư có beta cao khác, hiện tại, đang chọn cách tập trung vào việc kết thúc QT và câu chuyện thanh khoản trong tương lai, coi sự biến động hiện tại như một chương giữa “thắt chặt” và “mở rộng” không thoải mái.
Câu hỏi chính khi bước vào giữa tuần là liệu Powell có thừa nhận sự ngắt kết nối sau QT này một cách trực tiếp hay không. Nếu ông nghiêng về việc cảnh giác với lạm phát và giảm nhẹ nhu cầu về việc nới lỏng thêm, thị trường có thể hiểu điều đó như một tín hiệu rằng Fed hài lòng để cho lãi suất dài hạn thực hiện một phần công việc thắt chặt, gây áp lực lên cổ phiếu và tín dụng trong ngắn hạn. Nếu ngược lại, ông nhấn mạnh vào sự mềm yếu của thị trường lao động, điều kiện tài chính và khả năng cắt giảm thêm, các nhà đầu tư trái phiếu có thể tiếp tục đẩy lãi suất dài hạn lên cao hơn—và cuộc trò chuyện về việc mở rộng tài sản trong tương lai sẽ chuyển từ những cuộc trò chuyện nền tảng sang một câu chuyện rõ ràng hơn, tập trung vào năm 2026.
Kính Lúp Mô Hình
Từ góc nhìn của Kính Lúp Mô Hình, băng dữ liệu chéo tài sản hôm nay là điểm dữ liệu sạch đầu tiên trong giai đoạn sau QT của siêu chu kỳ thanh khoản 2024–2026 mà chúng tôi đã lập bản đồ. Bảng cân đối đã ngừng thu hẹp, nhưng hệ thống vẫn hành xử như thể sự chặt chẽ cấu trúc chưa được giải quyết. Sự căng thẳng đó chính là nơi chế độ tiếp theo sẽ được hình thành.
Lãi suất 10 năm trong Băng Trọng Lực, sau QT
Lãi suất 10 năm đóng cửa gần 4.17% nằm ngay trong “băng trọng lực” 3.8–4.3% mà chúng tôi đã phác thảo trong các công việc trước đây của Kính Lúp Mô Hình. Trước ngày 1 tháng 12, băng đó đã được giữ vững một phần nhờ QT: sự rút dự trữ, áp lực thời gian, và việc loại bỏ hỗ trợ bảng cân đối chậm. Giờ đây QT đã kết thúc, nhưng lãi suất chưa di chuyển xuống nửa dưới của băng như sách giáo khoa gợi ý. Thay vào đó, nó vẫn bị giữ gần đỉnh.
Điều đó cho bạn biết rằng đây không còn chỉ là về việc rút tiền từ bảng cân đối một cách cơ học. Đây là về nguồn cung cấu trúc (phát hành lớn và liên tục), nhu cầu nước ngoài không đồng đều, phí rủi ro địa chính trị, và một thế giới ngày càng yêu cầu lợi suất thực cao hơn để hấp thụ thời gian của Mỹ. Khi Fed cắt giảm và kết thúc QT nhưng lãi suất dài hạn vẫn cao, bạn không ở trong lãnh thổ “chuẩn hóa”—bạn đang ở trong lãnh thổ tái cân bằng cấu trúc.
Chính sách đang nới lỏng; thế giới vẫn chặt chẽ
Các đợt cắt giảm lãi suất và việc kết thúc QT là, trên giấy tờ, một gói nới lỏng. Nhưng trong một hệ thống nhạy cảm với nợ cao và tài sản thế chấp, lập trường hiệu quả được xác định bởi sự tương tác giữa lãi suất chính sách, bảng cân đối và lãi suất dài hạn. Cấu hình hôm nay trông như thế này:
- Đầu trước: nới lỏng thông qua cắt giảm lãi suất.
- Bảng cân đối: trung lập sau QT, không còn là cản trở nhưng cũng chưa phải là động lực.
- Đầu dài: vẫn cao, phản ánh nguồn cung, rủi ro và phí thời gian.
Hỗn hợp đó là lý do tại sao các bội số cổ phiếu cảm thấy áp lực trong khi crypto giao dịch tương lai. Hiện tại chặt chẽ hơn những gì tiêu đề chính sách gợi ý; tương lai thì thanh khoản hơn những gì cấu trúc thời gian hiện tại phản ánh.
Từ chuyển tiếp sau QT đến kiểu QE năm 2026
Giờ đây QT đã qua, quyết định cấu trúc tiếp theo là về hướng đi, không phải về việc “tạm dừng” bất cứ điều gì. Hoặc là Fed hài lòng để cho lãi suất dài hạn thực hiện công việc, hoặc cuối cùng nó sẽ quay trở lại một hình thức hỗ trợ bảng cân đối nào đó để ổn định thị trường nhà ở, tín dụng và kênh tài trợ của Kho bạc. Con đường đó không cần phải được gọi là QE để thị trường coi nó như QE-lite.
Trong khuôn khổ Kính Lúp Mô Hình, con đường đó trông như thế này:
QT (2022–1 tháng 12, 2025): Dự trữ rút ra, áp lực thời gian gia tăng, băng trọng lực trở nên rõ ràng.
Chuyển tiếp sau QT (tháng 12 năm 2025–2026): Cắt giảm lãi suất cộng với bảng cân đối trung lập; đầu dài kiểm tra điều kiện có thể giữ chặt chẽ như thế nào mà không có sự rút tiền cơ học.
Tái tăng tốc thanh khoản (2026+): Một số hỗn hợp mua trái phiếu, mở rộng quản lý dự trữ, hoặc hấp thụ thời gian rõ ràng bắt đầu quay trở lại, ngay cả khi dưới một nhãn hiệu khác.
Crypto như radar thanh khoản tương lai
Hành vi của BTC, ETH và toàn bộ phức hợp phù hợp với đường cong này gần như hoàn hảo. Crypto không giao dịch phí thời gian hiện tại; nó đang giao dịch phản ứng cuối cùng với nó. Một nền kinh tế không thể chịu đựng lãi suất dài hạn cao một cách cấu trúc mãi mãi sẽ cuối cùng chọn thanh khoản và sự ổn định của đường cong. Crypto đang dẫn trước sự lựa chọn đó.
Địa chính trị và ma sát thời gian
Cuối cùng, các ma sát địa chính trị—từ Caribbean đến Đông Âu và Trung Đông—tiếp tục hạn chế sự sẵn sàng của các nhà đầu tư nước ngoài trong việc hấp thụ trái phiếu Kho bạc quy mô lớn. Việc kết thúc QT không tự động khắc phục điều đó. Đây là lý do tại sao lãi suất dài hạn vẫn có vẻ nặng nề ngay cả khi phía “cơ sở hạ tầng” ngừng thắt chặt. Thế giới ngày càng phân mảnh, và các hệ thống phân mảnh yêu cầu nhiều lợi suất hơn.
Tóm lại: Fed đã kết thúc QT, nhưng chu kỳ không đột nhiên trở nên dễ dàng. Băng dữ liệu vào ngày 8 tháng 12 là cách thị trường nói rằng câu chuyện cấu trúc vẫn chưa được giải quyết—và bất cứ điều gì xảy ra tiếp theo trên mặt trận bảng cân đối sẽ định nghĩa chế độ thanh khoản năm 2026.
Article overview
Bản tóm tắt hàng ngày về tài sản đa dạng cho ngày 8 tháng 12 năm 2025. Cổ phiếu giảm vào cuối phiên trong khi trái phiếu Chính phủ 10 năm tăng lên gần 4,2% ngay cả khi thị trường định giá một đợt cắt giảm lãi suất của Fed gần như chắc chắn trong tuần này. Hàng hóa giảm giá, đồng đô la giữ nguyên, và tiền điện tử vẫn được ưa chuộng.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
8 shared topics, same research avenue.
Bệ đỡ ẩn giấu của Yên: FIMA, Tạo ra Đô la và Thị trường Kho bạc
Can thiệp yên của Nhật Bản năm 2026 là rất lớn, nhưng dữ liệu bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy FIMA không được sử dụn…
7 shared topics, same research avenue.
Bong Bóng Mọi Thứ 3 — Thị Trường Định Giá Bằng Vàng Tiết Lộ Sự Tăng Trưởng Cấu Trúc Sắp Đến
Thị trường giá vàng đến ngày 4 tháng 8 năm 2026 phơi bày cấu trúc ẩn sau các kỷ lục danh nghĩa, nợ ký quỹ, tính thanh khoản, nợ và sự bùng …
3 shared assets.
Pattern Nexus Macro Archive: 328 Bài viết có dấu thời gian, Tháng 10 năm 2025–Tháng 7 năm 2026
Một chỉ mục công khai có hướng dẫn gồm 328 bài viết Pattern Nexus được đánh dấu thời gian, đề cập đến thanh khoản của Cục Dự trữ Liên bang,…
9 shared topics, 3 shared assets.
Chủ tịch Fed mới không thừa kế một nền kinh tế. Ông thừa kế một hệ thống cho phép.
Kevin Warsh không chỉ đơn thuần kế thừa Cục Dự trữ Liên bang. Ông đang kế thừa lớp kiểm soát nơi mà lạm phát, chi phí nợ, tài trợ Kho bạc, …
7 shared topics.
Mar 12, 2026 Tóm tắt Thị Trường (In Muộn): DXY 100, Brent 100+, VIX 27, và Tại Sao Tôi Đang Theo Dõi SPY Để Có Một Đợt Giảm Khác
Đám đông “quang học chỉ số” có thể tiếp tục đối phó. Hôm nay, các chỉ số đã nói: VIX +12%, Brent trở lại trên $100, DXY đứng ở mức 100, và …
5 shared assets, same research avenue.
Ngày 5 tháng 3 năm 2026 Tóm tắt Thị Trường (8:40 PM): VIX sẽ không giảm, Vàng dẫn đầu, và "Van Kiểm Soát" Hormuz vẫn đóng một phần
Các chỉ số cố gắng giữ vững, nhưng các rào cản vẫn tiếp tục nói chuyện: VIX vẫn được giữ giá, vàng/bạc vẫn ổn định, và lớp bảo hiểm/giao hà…
5 shared assets, same research avenue.
Cập nhật về ống nước (2003–2025) Q4 2025 + 26 tháng 1
Một cuộc tái xây dựng hoàn toàn khung thanh khoản Pattern Nexus sử dụng dữ liệu cuối tháng, điểm z và một tổ hợp PCA (WALCL, TGA, RRP, M2).…
8 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.