

Tóm tắt Thị Trường Hàng Ngày – Ngày 9 tháng 12 năm 2025
Thị trường đã vượt qua một phiên giao dịch thận trọng khi ngày họp đầy đủ đầu tiên của Fed bắt đầu. Lợi suất trái phiếu kho bạc tăng, cổ phiếu dao động, tiền điện tử tăng giá, và áp lực cấu trúc tron…
In this article 20 sections
Ngày 9 tháng 12 năm 2025
Tổng quan thị trường
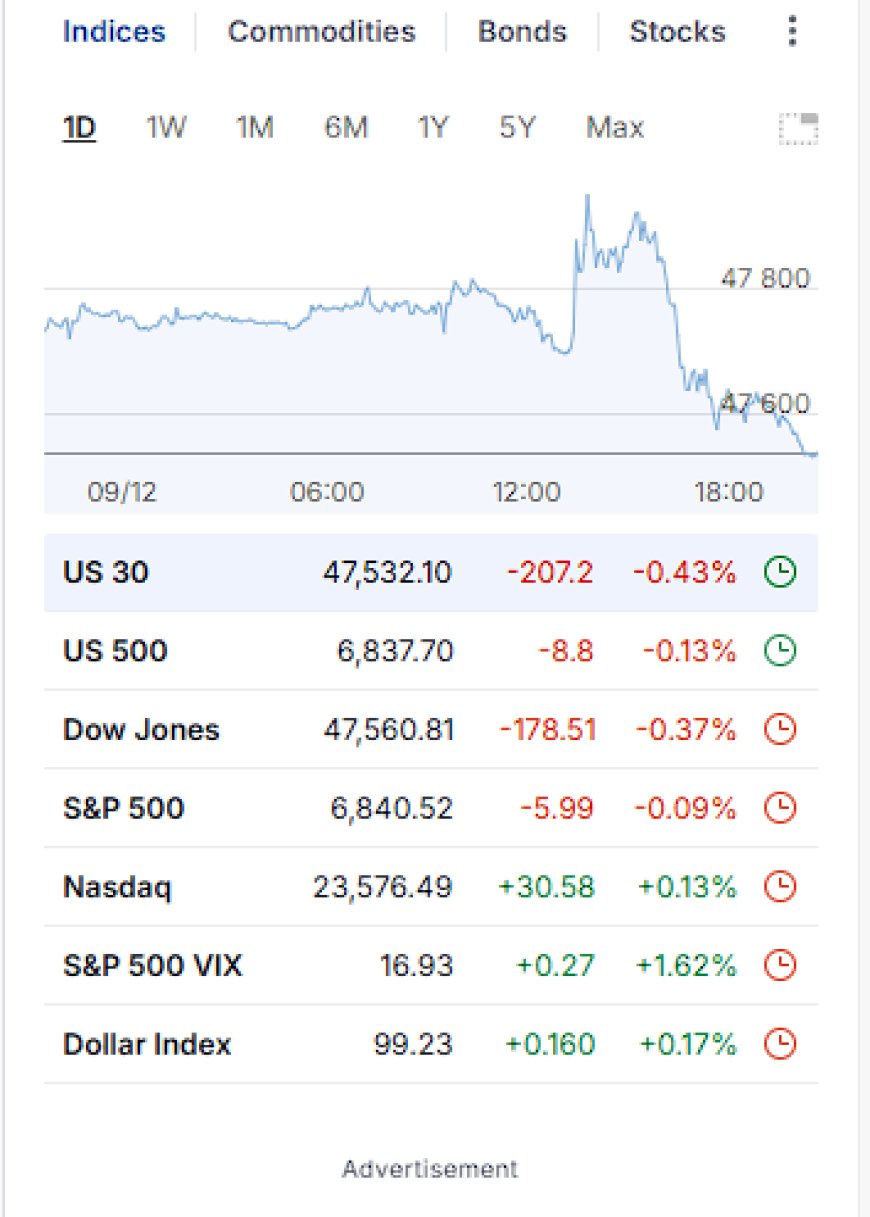
Vào "ngày gần như của Fed", thị trường trông có vẻ bình tĩnh từ xa nhưng lại hỗn độn khi nhìn gần. Chỉ số Dow Jones giảm khoảng 0.4%, chỉ số S&P 500 giảm khoảng 0.1%, trong khi Nasdaq ghi nhận một mức tăng nhỏ khoảng 0.1%. Chỉ số VIX của S&P 500 tăng hơn 1.5%, và Chỉ số Đô la tăng nhẹ lên khoảng 99.2.
Mô hình này là sự định vị điển hình trước FOMC: một nỗ lực sớm để tăng cao hơn, một sự đảo chiều mạnh trong ngày, và một sự giảm mạnh vào cuối ngày khi các nhà giao dịch dọn dẹp rủi ro trước quyết định của ngày mai. Dưới sự biến động của chỉ số, tín hiệu thực sự đến từ thị trường trái phiếu và từ cách mà tiền điện tử và kim loại giao dịch trước sự kiện.
Trái phiếu: 10 năm là sự kiện chính
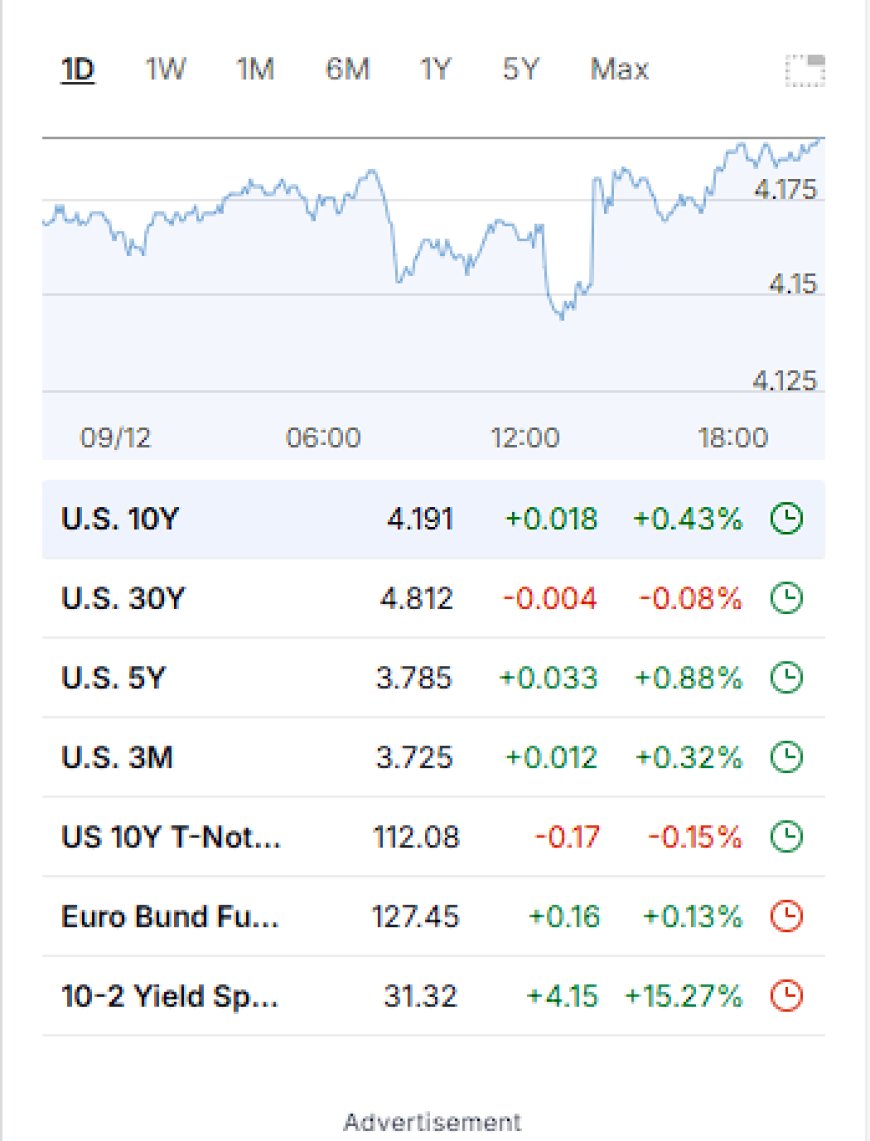
Trái phiếu 10 năm đóng cửa gần 4.19%, tăng một vài điểm cơ bản trong ngày và nằm ngay gần rìa trên của dải trọng lực mà chúng tôi đã vẽ (~3.8–4.2%). Trái phiếu 5 năm tăng lên khoảng 3.79%, trong khi lợi suất trái phiếu 30 năm dao động quanh mức 4.81%. Các trái phiếu ngắn hạn chỉ tăng nhẹ, để lại phần đầu gần như bị giữ chặt gần mức lãi suất chính sách.
Đường cong đang thoát ra khỏi sự đảo ngược sâu không phải vì tăng trưởng đang bùng nổ, mà vì phần dài không chịu theo sự chuyển hướng ôn hòa của Fed.
Tất cả những điều này đang diễn ra khi thị trường định giá khoảng 85–90% khả năng cắt giảm 25 điểm cơ bản vào ngày mai và với QT đã kết thúc. Về lý thuyết, sự kết hợp đó nên làm giảm điều kiện tài chính. Trong thực tế, phần dài đang âm thầm thắt chặt chúng lại. Các tiêu đề trái phiếu toàn cầu nhấn mạnh rằng đây không chỉ là một đặc điểm của Mỹ; lợi suất trái phiếu chính phủ trên các thị trường phát triển đang tăng lên trước quyết định, được thúc đẩy bởi nguồn cung lớn, mức nợ toàn cầu kỷ lục, và sự không chắc chắn về việc nới lỏng sẽ đi xa đến đâu vào năm 2026.
Cổ phiếu và biến động
Các cổ phiếu của Mỹ đã dành phần lớn thời gian trong ngày để dao động trong một khoảng nhất định trước khi giảm vào cuối ngày. Chỉ số Dow và S&P 500 kết thúc trong sắc đỏ, trong khi Nasdaq giữ được một mức tăng nhỏ nhờ sức mạnh chọn lọc trong các tên công nghệ và AI. Mô hình trong ngày là điển hình cho "những tay chơi yếu dọn dẹp trước Fed": một cú nhảy giữa trưa, tiếp theo là việc bán ra có hệ thống khi lợi suất giữ vững và đô la tăng nhẹ.
Trong bối cảnh, các cổ phiếu chu kỳ và các lĩnh vực nhạy cảm với lãi suất đã hoạt động kém hơn, trong khi một số cổ phiếu tăng trưởng chất lượng và phòng thủ đã giữ vững tốt hơn. Biến động tăng nhẹ nhưng vẫn được kiểm soát; đây không phải là một ngày hoảng loạn, mà là một sự giảm rủi ro có kiểm soát trước thông tin mới.
Hàng hóa và kim loại
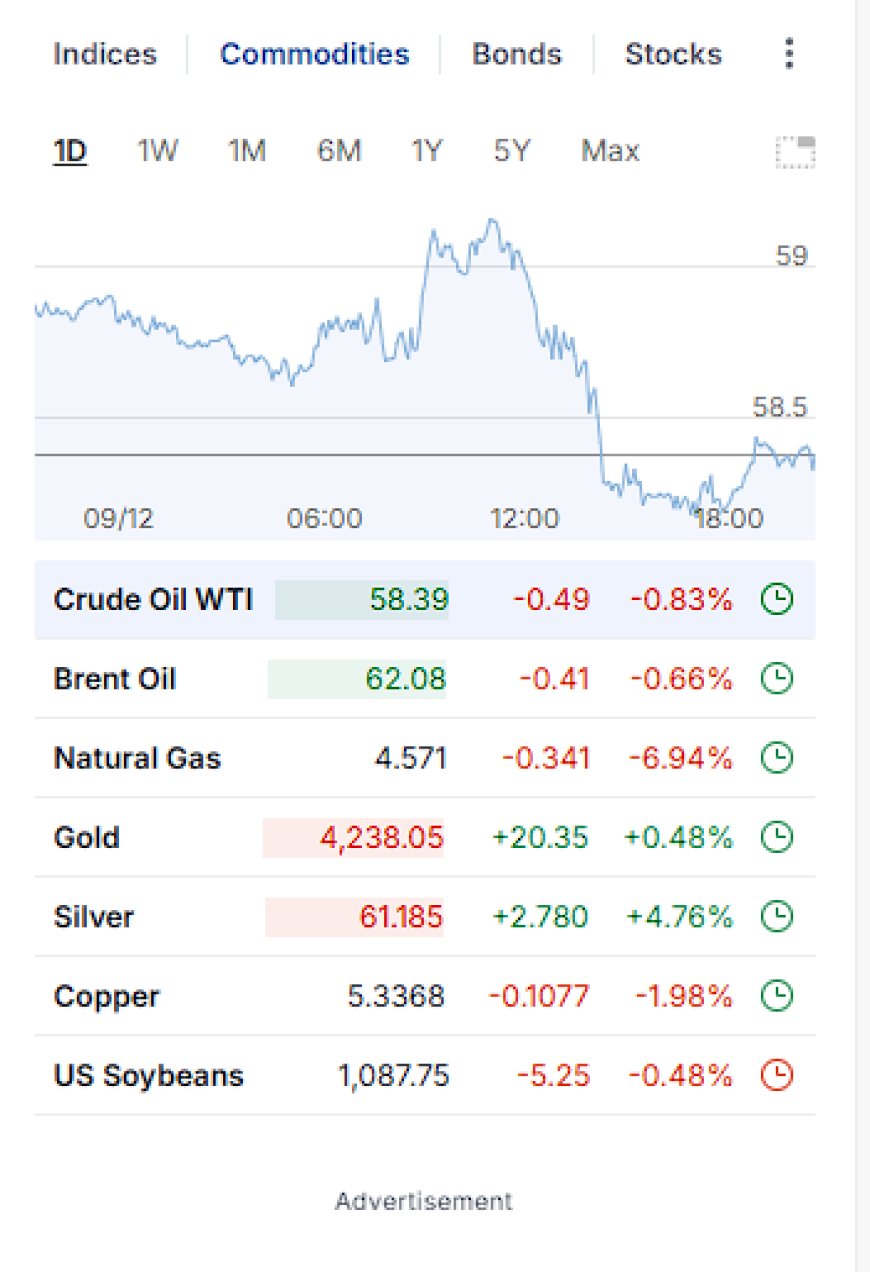
Năng lượng vẫn yếu. Dầu thô WTI giảm xuống dưới 1% xuống mức cao $58, và khí tự nhiên lại bị ảnh hưởng, giảm gần 7% trong ngày. Đồng cũng giao dịch nặng, giảm khoảng 2%, cho thấy sự thận trọng tiếp tục xung quanh nhu cầu công nghiệp toàn cầu và động lực sản xuất.
Hành động thú vị diễn ra trong các kim loại quý. Vàng tăng khoảng 0.5%, nhưng bạc đã thu hút sự chú ý với mức tăng gần 5%. Các tiêu đề chỉ ra rằng kỳ vọng cắt giảm lãi suất và dấu hiệu thắt chặt nguồn cung là động lực cho các dòng chảy đầu cơ và phòng ngừa mới vào bạc, với một số bình luận viên cho rằng đây có thể là một động thái bứt phá nếu Fed đưa ra một giọng điệu ôn hòa vào ngày mai.
Sự kết hợp giữa năng lượng yếu, bạc mạnh và lợi suất vững chắc là một hỗn hợp kỳ lạ: nó gợi ý rằng thị trường không đang giao dịch một "nỗi sợ lạm phát" đơn giản. Thay vào đó, họ đang định giá một hỗn hợp phức tạp hơn của việc nới lỏng chính sách, các vấn đề cung cấu trúc, và mối quan tâm lâu dài về giá trị của các yêu cầu fiat trong một thế giới có nợ chính phủ kỷ lục.
Tiền điện tử chính
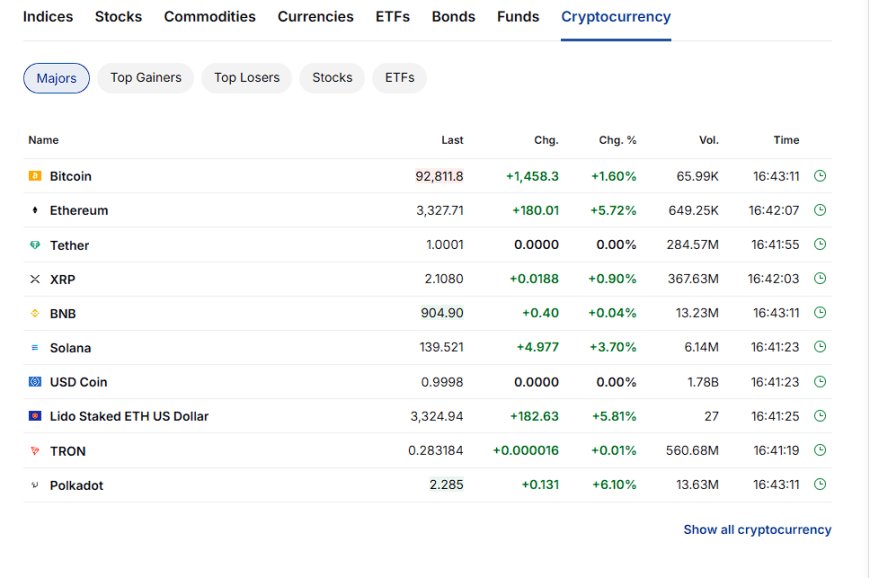
Crypto giao dịch như thể nó đã biết kịch bản của ngày mai. Bitcoin đã tiến gần đến 93k USD với mức tăng khoảng 1,6%, nhưng sức mạnh thực sự nằm ở những cái tên có beta cao: Ethereum tăng hơn 5%, Solana tăng gần 4%, Lido Staked ETH tăng gần 6%, và Polkadot tăng hơn 6%.
Các stablecoin vẫn gắn chặt với mức neo của chúng với khối lượng giao dịch lớn, nhấn mạnh rằng phần lớn của hệ sinh thái crypto hiện nay chỉ đơn giản là hệ thống đô la bóng — lớp “cơ sở tiền tệ kỹ thuật số” cho các dòng đầu cơ và phòng ngừa. Thông điệp từ băng này rất rõ ràng: thị trường kỳ vọng chính sách dễ dàng hơn và đang sử dụng crypto như một cược có đòn bẩy vào thanh khoản tương lai, không phải điều kiện hiện tại.
Đô la và các đồng tiền FX chính
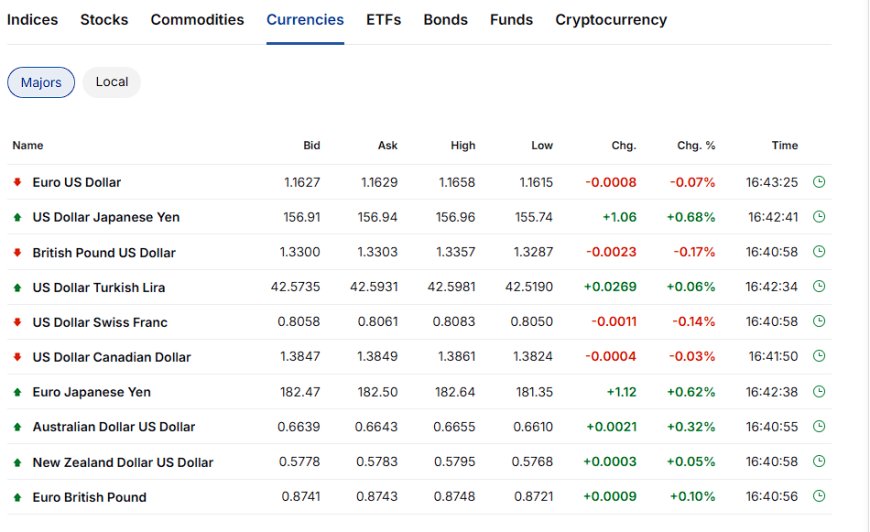
Chỉ số Đô la đã tăng nhẹ, tăng khoảng 0,2% trong ngày. Đô la tăng giá so với euro và franc Thụy Sĩ và mạnh lên đáng kể so với yen, trong khi các đồng tiền hàng hóa như AUD và NZD ghi nhận mức tăng nhỏ so với đồng bạc xanh.
FX cơ bản đang ở chế độ “chờ đợi”. Vị trí đang được giảm bớt, nhưng không có sự chuyển biến quyết định cho đến khi thị trường thấy thông điệp của Fed ngày mai nghiêng về việc cắt giảm nhiều hơn vào năm 2026 hay hướng tới một chu kỳ nới lỏng ngắn hơn, nông hơn với lãi suất cuối kỳ cao hơn.
Cổ phiếu đơn lẻ và căng thẳng ngân hàng
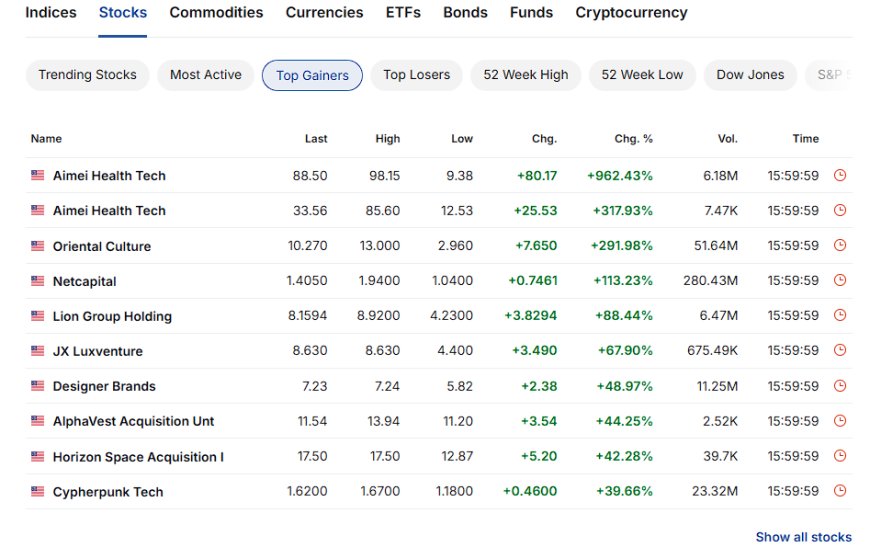
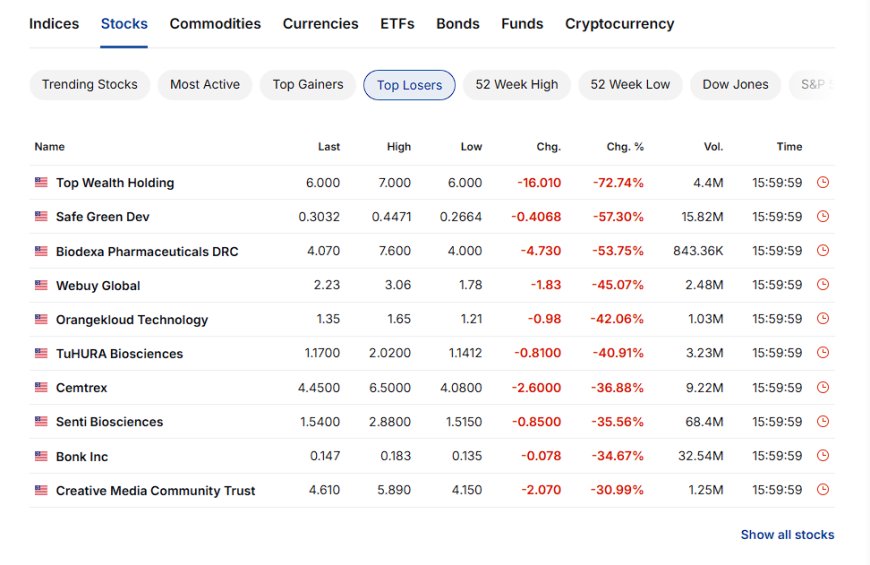
Danh sách các cổ phiếu di chuyển cực đoan một lần nữa bị chi phối bởi các công ty vi mô và các câu chuyện giao dịch mỏng: các biến động phần trăm ba chữ số trong một số ít các công ty sinh học, cổ phiếu nhỏ của Trung Quốc, và các tên công nghệ đầu cơ tập trung ở phía tăng giá, trong khi các sinh học khác, các tên khu vực, và các tình huống đặc biệt chiếm lĩnh cột giảm giá với mức giảm trong ngày từ 30–70%.
Điều thú vị hơn cả những vé số là tông màu xung quanh lĩnh vực tài chính và tín dụng. Các tiêu đề hôm nay đã làm nổi bật cách mà các rủi ro tiêu dùng và tín dụng tư nhân đang trở nên khó theo dõi hơn khi ngày càng nhiều khoản cho vay chuyển sang các kênh không phải ngân hàng. Chủ đề đó đã dẫn đến một dòng chảy lo ngại về “độ mờ tín dụng” cùng lúc với việc nợ toàn cầu đạt mức kỷ lục gần 346 nghìn tỷ USD. Đối với các ngân hàng và các nhà cho vay truyền thống, thông điệp rất đơn giản: bảng cân đối kế toán của họ không còn là nơi duy nhất mà rủi ro tồn tại, nhưng vẫn là nơi đầu tiên mà căng thẳng có xu hướng xuất hiện khi điều kiện tài trợ thắt chặt.
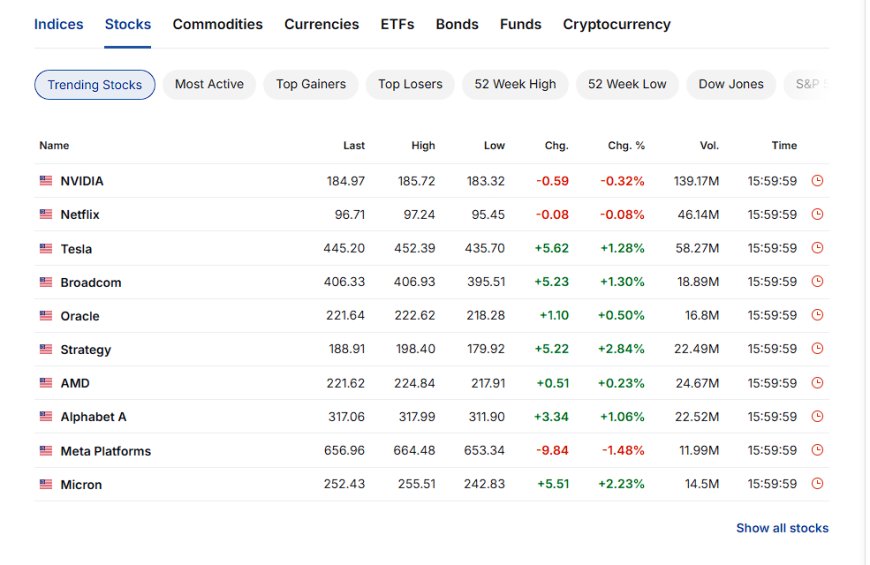
Ở phía megacap, Nvidia và các tên liên quan đến AI giao dịch không ổn định nhưng vẫn giữ vững, Tesla và Micron ghi nhận mức tăng vững chắc, trong khi Meta tụt lại với một sự điều chỉnh đáng kể. Bức tranh ở đó là một rủi ro chọn lọc, không phải hoảng loạn rộng rãi.
Đọc hiểu bức tranh lớn
Nếu bạn loại bỏ tiếng ồn trong ngày, ngày 9 tháng 12 trông như một ngày “định vị vào sự kiện” rất rõ ràng:
- Lợi suất dài hạn tăng nhẹ và ngồi gần đỉnh của dải trọng lực sau QT.
- Các cổ phiếu giảm vào cuối phiên, với một mức độ biến động khiêm tốn và sự phòng thủ ở cấp độ ngành.
- Năng lượng và đồng vẫn yếu, trong khi bạc tăng mạnh nhờ các câu chuyện về cắt giảm lãi suất và nguồn cung.
- Crypto giao dịch như một hợp đồng tương lai về thanh khoản trong tương lai, không phải điều kiện tín dụng hôm nay.
- Các câu chuyện tín dụng và rủi ro ngân hàng đang âm thầm diễn ra trong bối cảnh khi nợ toàn cầu in ra một kỷ lục khác.
Việc cắt giảm 25 điểm cơ bản vào ngày mai gần như là một suy nghĩ phụ. Quyết định thực sự là về con đường: có bao nhiêu lần cắt giảm vào năm 2026, Fed muốn di chuyển nhanh đến mức “trung lập” như thế nào, và liệu họ có sẵn sàng để bảng cân đối kế toán tăng trưởng trở lại hay không. Thị trường đã bắt đầu tính toán lớp thứ hai đó, đó là lý do tại sao lợi suất 10 năm, bạc, và crypto đang di chuyển nhiều hơn S&P vào đêm trước của một cuộc họp chính sách.
Kính nhìn Pattern Nexus
Từ góc nhìn của Pattern Nexus, băng hôm nay gần như là sách giáo khoa cho giai đoạn này của chu kỳ: QT đã thực sự kết thúc, các đợt cắt giảm lãi suất đang diễn ra, nhưng hệ thống vẫn hành xử như thể thanh khoản đang khan hiếm ở những nơi quan trọng nhất — trong thời gian, trong tài sản thế chấp, và trong hệ thống tín dụng.
1. Lợi suất 10 năm như một thước đo căng thẳng cấu trúc
Một lợi suất 10 năm gần 4,2% vào thời điểm cắt giảm được mong đợi rộng rãi là hệ thống đang nói: “Tiền qua đêm có thể rẻ hơn, nhưng rủi ro kỳ hạn thì không.” Nợ toàn cầu kỷ lục, phát hành trái phiếu Kho bạc lớn, và nhu cầu thời gian yếu ớt có nghĩa là đầu dài từ chối xác nhận câu chuyện nới lỏng của Fed. Cho đến khi điều đó thay đổi, điều kiện tài chính sẽ không cảm thấy “dễ dàng” đối với các hộ gia đình hoặc doanh nghiệp, bất kể có bao nhiêu lần cắt giảm xuất hiện trong biểu đồ chấm.
2. Sau QT không có nghĩa là sau căng thẳng
Điểm chuyển đổi bảng cân đối vào ngày 1 tháng 12 đã loại bỏ một nguồn thắt chặt, nhưng nó không đảo ngược thiệt hại do ba năm QT gây ra. Dự trữ vẫn khan hiếm hơn so với chu kỳ trước, tín dụng tư nhân đã phình to, và lịch trình tài trợ của chính phủ là không ngừng. Thị trường hiểu rằng việc kết thúc QT là một điều kiện cần thiết cho làn sóng thanh khoản tiếp theo, không phải là một điều kiện đủ.
3. Câu hỏi 6.5+ nghìn tỷ đô la: con đường bảng cân đối
Nhiều sự chú ý đang lặng lẽ chuyển hướng từ “Họ sẽ cắt 25 hay 50?” sang “Điều gì sẽ xảy ra với bảng cân đối 6.5+ nghìn tỷ đô la tiếp theo?” Nếu tăng trưởng chậm lại trong khi lợi suất dài hạn vẫn ở mức cao, áp lực cho việc quản lý đường cong lợi suất, mở rộng mua T-bill, hoặc các hoạt động theo kiểu QE sẽ gia tăng vào năm 2026. Hành động hôm nay trong bạc và tiền điện tử đã bắt đầu ngửi thấy khả năng đó.
4. Tiền điện tử và kim loại như các giao dịch thanh khoản tương lai
Thực tế rằng ETH, SOL và DOT đang tăng mạnh trong khi bạc ghi nhận một trong những biến động hàng ngày lớn nhất của quý không phải là ngẫu nhiên. Cả hai phức hợp này đều là những cược có đòn bẩy hiệu quả vào sự kết hợp của chính sách dễ dàng hơn và sự giảm giá cấu trúc. Họ không quan tâm rằng nguồn vốn vẫn còn chặt chẽ hôm nay; họ quan tâm liệu năm 2026 có giống như “cao nguyên thanh khoản” hay “làn sóng thanh khoản.” Càng mạnh mẽ họ giao dịch vào cuộc họp này, thì phiếu bầu của thị trường càng rõ ràng.
5. Các câu chuyện ngân hàng và tín dụng như rủi ro chậm cháy
Những tiêu đề về các khoản vay tiêu dùng mờ ám, tín dụng ngoài bảng cân đối và “vết nứt” trên thị trường tư nhân chưa phải là sự hoảng loạn trên trang nhất. Nhưng chúng chính xác là những gì bạn mong đợi thấy trong giai đoạn đầu của một chế độ mà lợi suất dài hạn vẫn cứng đầu, chi phí tài trợ tăng cao, và các người vay trong nền kinh tế thực phụ thuộc vào các ống tín dụng phức tạp hơn để tiếp tục thực hiện nghĩa vụ của họ. Trong khuôn khổ này, căng thẳng ngân hàng là một chỉ báo chậm của căng thẳng hệ thống, không phải là nguyên nhân của nó.
Nói một cách đơn giản: Ngày 9 tháng 12 không phải là một ngày khủng hoảng. Đó là một ngày hiệu chỉnh. Hệ thống đang sắp xếp các cược của mình cho một thế giới mà Fed cắt giảm, QT kết thúc, nợ toàn cầu đạt kỷ lục, và đầu dài từ chối tham gia. Tuyên bố ngày mai sẽ cho chúng ta biết liệu chính sách có sẵn sàng thừa nhận thực tế đó hay không — hoặc tiếp tục giả vờ rằng lãi suất quỹ liên bang một mình có thể gánh vác gánh nặng.
Câu hỏi thường gặp
Tại sao bạn cứ tập trung vào lãi suất 10 năm thay vì lãi suất quỹ liên bang?
Bởi vì lãi suất 10 năm thiết lập giá tham chiếu cho các khoản vay thế chấp, trái phiếu doanh nghiệp và một phần lớn tài sản rủi ro toàn cầu. Trong một thế giới nợ cao, chi phí gia hạn thời gian quan trọng hơn lãi suất qua đêm. Khi Fed cắt giảm nhưng lãi suất 10 năm vẫn cao, điều kiện tài chính không nới lỏng một cách có ý nghĩa.
Sự mạnh mẽ của tiền điện tử hôm nay chỉ là đầu cơ, hay thực sự đang nói với chúng ta điều gì đó?
Cả hai. Các nhà đầu cơ rõ ràng đang đổ vào các token beta cao trước một đợt cắt giảm có khả năng xảy ra, nhưng mô hình tiền điện tử dẫn dắt các điểm chuyển thanh khoản đã lặp lại đủ lần để coi đó là một chỉ báo hướng tới tương lai. Khi tiền điện tử tăng trong khi cổ phiếu dừng lại và lợi suất giữ vững, điều đó thường có nghĩa là thị trường đang đặt cược vào sự hỗ trợ chính sách trong tương lai ngay cả khi điều kiện hiện tại vẫn chặt chẽ.
Chúng ta nên lo lắng bao nhiêu về căng thẳng ngân hàng và tín dụng ngay bây giờ?
Chúng ta không ở trong lãnh thổ khủng hoảng cấp tính, nhưng hướng di chuyển là quan trọng. Nợ toàn cầu gia tăng, cấu trúc khoản vay tiêu dùng mờ ám, và đòn bẩy tín dụng tư nhân đều khuếch đại tác động của lợi suất dài hạn cao hơn. Nếu Fed thực hiện cắt giảm mà không có kế hoạch đáng tin cậy cho bảng cân đối và đường cong, những rủi ro chậm cháy đó sẽ tiếp tục gia tăng dưới bề mặt.
Điều chính cần theo dõi trong quyết định của Fed ngày mai là gì?
Việc cắt giảm 25 điểm cơ bản đã được định giá. Những dấu hiệu thực sự sẽ là: ủy ban trông có bao nhiêu sự chia rẽ, họ báo hiệu bao nhiêu lần cắt giảm cho năm 2026, và liệu có bất kỳ sự thay đổi nào trong ngôn ngữ xung quanh chính sách bảng cân đối, phần thưởng kỳ hạn, hoặc “điều kiện tài chính” ở đầu dài hay không. Thị trường sẽ giao dịch theo con đường, không phải theo bản in.
Nguồn
- Reuters – Nhìn nhận thị trường toàn cầu: Lo âu của Fed và lợi suất tăng, ngày 9 tháng 12, 2025
- Reuters – Cổ phiếu, đô la nhích lên trước thông báo của Fed, ngày 9 tháng 12, 2025
- Yahoo Finance – Tin tức Thị trường Chứng khoán cho ngày 9 tháng 12, 2025
- Wall Street Journal – Bạc đạt kỷ lục mới nhờ cược cắt giảm lãi suất của Mỹ và sự chặt chẽ nguồn cung, ngày 9 tháng 12, 2025
- Reuters – Nợ toàn cầu gần 346 nghìn tỷ đô la, theo IIF, ngày 9 tháng 12, 2025
- Morningstar / Dow Jones – Một Fed chia rẽ một cách bất thường được dự đoán sẽ thực hiện cắt giảm lãi suất, ngày 9 tháng 12, 2025
- Forbes – Các nhà giao dịch tập trung vào bảng cân đối của Fed và “sự bất ngờ” 6.5 nghìn tỷ đô la tiềm năng, ngày 9 tháng 12, 2025
- Morningstar – Các khoản vay tiêu dùng đang trở nên khó khăn hơn để tính toán và rủi ro khó đo lường hơn, ngày 9 tháng 12, 2025
Article overview
Thị trường đã vượt qua một phiên giao dịch thận trọng khi ngày họp đầy đủ đầu tiên của Fed bắt đầu. Lợi suất trái phiếu kho bạc tăng, cổ phiếu dao động, tiền điện tử tăng giá, và áp lực cấu trúc trong lãi suất dài hạn tiếp tục đè nặng lên các tài sản rủi ro.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
12 shared topics, same research avenue.
Bệ đỡ ẩn giấu của Yên: FIMA, Tạo ra Đô la và Thị trường Kho bạc
Can thiệp yên của Nhật Bản năm 2026 là rất lớn, nhưng dữ liệu bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy FIMA không được sử dụn…
9 shared topics, same research avenue.
Bong Bóng Mọi Thứ 3 — Thị Trường Định Giá Bằng Vàng Tiết Lộ Sự Tăng Trưởng Cấu Trúc Sắp Đến
Thị trường giá vàng đến ngày 4 tháng 8 năm 2026 phơi bày cấu trúc ẩn sau các kỷ lục danh nghĩa, nợ ký quỹ, tính thanh khoản, nợ và sự bùng …
4 shared assets.
Cỗ Máy Chiến Tranh Dự Trữ Dầu: Thời Gian Duy Trữ Toàn Cầu Có Thể Kéo Dài Bao Lâu
Một sự tái cấu trúc đầy đủ của Pattern Nexus về kho dầu của Hoa Kỳ và toàn cầu từ những năm 1970 đến cú sốc chiến tranh năm 2026, bao gồm c…
10 shared topics.
Pattern Nexus Macro Archive: 328 Bài viết có dấu thời gian, Tháng 10 năm 2025–Tháng 7 năm 2026
Một chỉ mục công khai có hướng dẫn gồm 328 bài viết Pattern Nexus được đánh dấu thời gian, đề cập đến thanh khoản của Cục Dự trữ Liên bang,…
9 shared topics, 3 shared assets.
Cái Bẫy Dài Hạn Của Fed: Tại Sao Lãi Suất 10 Năm 4.65% Đã Đang Thực Hiện Việc Thắt Chặt
Một bản tái cấu trúc dữ liệu đầy đủ cho tháng 7 năm 2026 về con đường chính sách tiếp theo của Cục Dự trữ Liên bang, cho thấy cách mà lãi s…
9 shared topics.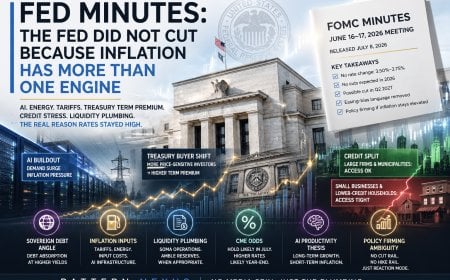
Biên bản cuộc họp của Fed: Giao dịch cắt giảm đã thất bại vì lạm phát có hơn một động cơ.
Biên bản FOMC từ ngày 16–17 tháng 6, được phát hành vào ngày 8 tháng 7, cho thấy Fed đã giữ lãi suất ổn định nhưng đã loại bỏ thiên hướng n…
8 shared topics.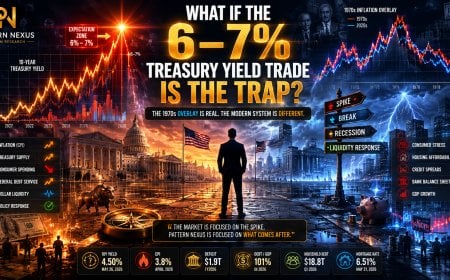
Điều gì sẽ xảy ra nếu giao dịch lợi suất trái phiếu Kho bạc 6–7% là cái bẫy?
Nhiều nhà đầu tư thông minh đang bắt đầu định vị cho một đợt lạm phát kiểu những năm 1970, nơi lợi suất trái phiếu kho bạc 10 năm tăng vọt …
9 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.