

Tỷ lệ cược Chủ tịch Fed như một tín hiệu về phần thưởng kỳ hạn: Warsh dẫn đầu
Các thị trường dự đoán đang định giá lại lựa chọn chủ tịch Fed của Trump về phía Kevin Warsh. Trong khuôn khổ Pattern Nexus, đây không phải là “chính trị nhân cách.” Đây là một tín hiệu về phí kỳ hạn…
Băng ghi đã thắt chặt đáng kể qua đêm: Trump cho biết ông sẽ công bố ứng cử viên Chủ tịch Fed của mình vào sáng thứ Sáu, và Reuters báo cáo rằng ông đã gặp Kevin Warsh tại Nhà Trắng trước quyết định. Thị trường đã coi đây là vị trí “trường hợp cơ bản của Warsh”: đồng đô la mạnh hơn, lợi suất vững chắc hơn, và tài sản rủi ro nghiêng về phòng thủ trong khoảng thời gian công bố.
- Thời gian công bố hiện đã rõ ràng: Trump cho biết lựa chọn sẽ được công bố vào sáng thứ Sáu. Điều này nén đường cong xác suất và tăng rủi ro khoảng cách trong lãi suất/FX.
- Warsh là điểm tập trung: Reuters lưu ý Trump đã gặp Warsh tại Nhà Trắng và dự kiến sẽ công bố một ứng cử viên vào thứ Sáu; các ứng cử viên khác được báo cáo vẫn còn trong cuộc, nhưng thị trường đang nghiêng về kết quả của Warsh.
- Dịch thuật Pattern Nexus: đây không phải là “nội dung chính trị.” Đây là một sự kiện định giá lại rủi ro quản trị / rủi ro độc lập mà đẩy premium thời gian trước khi bất kỳ dữ liệu vĩ mô nào có thể giải thích điều đó. Khi ghế chủ tịch trở thành một đòn bẩy tranh chấp, thời gian yêu cầu bồi thường cao hơn.
Thị trường dự đoán = niềm tin biên + thanh khoản. Không phải sự thật. Không phải dự báo. Một đường cong xác suất có thể giao dịch, sống động, di chuyển khi thông tin thực tế xuất hiện. Hãy nghĩ về nó như một cuộc thăm dò liên tục cập nhật, nơi mọi người đặt cược ý kiến của họ bằng tiền.
Lựa chọn chủ tịch = phần thưởng quản trị. Thị trường tính phí lợi suất cao hơn khi lo lắng rằng ngân hàng trung ương sẽ bị chính trị chi phối hoặc sẽ dao động quá mạnh giữa các chế độ. “Lo lắng” đó xuất hiện dưới dạng phần thưởng kỳ hạn dày hơn.
Lãi suất 10 năm di chuyển dựa trên phần thưởng kỳ hạn, không phải cảm xúc. Lợi suất 10 năm không chỉ là “những gì Fed sẽ làm trong cuộc họp tiếp theo.” Nó là tổng hợp của các kỳ vọng lãi suất trong một thập kỷ cộng với một biên an toàn cho sự không chắc chắn. Khi biên an toàn đó tăng lên, lợi suất có thể tăng ngay cả khi không có dữ liệu mới xuất hiện.
Sự drift của khối là quan trọng. Canada mở cửa cho các xe điện Trung Quốc để đổi lấy sự đối xử tốt hơn về hạt cải không phải là “tin tức EV.” Đó là dấu hiệu rõ ràng rằng khối thương mại Bắc Mỹ đang bị rạn nứt ở các cạnh. Điều đó ảnh hưởng đến việc định giá rủi ro dài hạn.
Tín hiệu và thiết lập
Tín hiệu: những gì Polymarket đang định giá
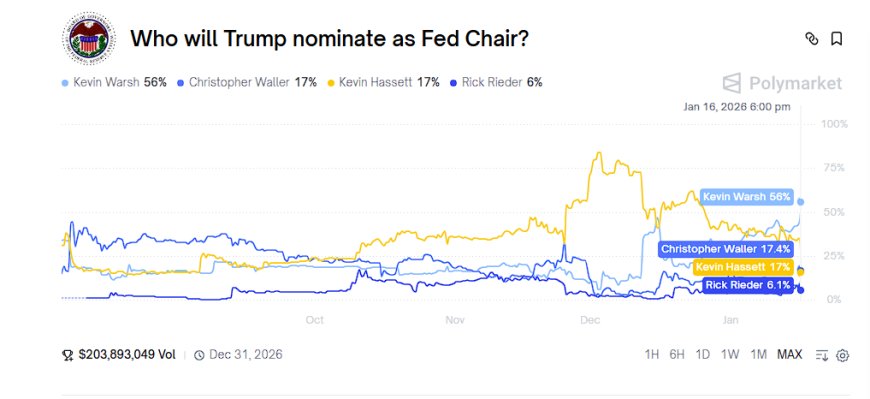
Ảnh chụp màn hình được đăng là một phân phối sạch: Warsh dẫn đầu, Waller và Hassett tập trung, Rieder ở phía đuôi. Lý do duy nhất điều này quan trọng là vì nó có thể giao dịch. Tỷ lệ không thay đổi vì một chiến lược gia viết một bài suy nghĩ. Chúng đã thay đổi vì tiền thật đã điều chỉnh vị trí sau những bình luận mới từ Trump và những tiêu đề mới về Powell và DOJ.
Đối với bất kỳ ai chưa bao giờ nhìn vào một thị trường dự đoán: mỗi dòng trên biểu đồ đó về cơ bản là “một cổ phiếu” trả tiền nếu người đó trở thành chủ tịch. Nếu Warsh đang giao dịch ở mức 56, thị trường đang nói “khoảng 56% cơ hội.” Con số đó không phải là phép thuật, nhưng khi nó tăng vọt trong một ngày, bạn biết thông tin vừa mới đến hệ thống.
Bối cảnh: tại sao sự lựa chọn ghế này có thể làm thay đổi đường cong
Nhiệm kỳ hiện tại của Jerome Powell với tư cách là chủ tịch Fed sẽ kết thúc vào ngày 15 tháng 5 năm 2026. Nhiệm kỳ riêng của ông với tư cách là một ủy viên Fed kéo dài đến năm 2028, nhưng công việc chính – điều hành và phát ngôn cho tổ chức – là nhiệm kỳ chủ tịch. Trong khoảng thời gian này, mọi tiêu đề về “ai sẽ là người tiếp theo” thực sự là một tiêu đề về bộ quy tắc tương lai cho tiền tệ.
Thế giới hậu QT mà tôi đã viết về đã đến. Việc thắt chặt định lượng đã thực sự đạt đến giới hạn chính trị và thị trường. Từ đây trở đi, hệ thống đang hoạt động với: thâm hụt cấu trúc cao, chi tiêu chính sách công nghiệp, và một mạng lưới tài sản thế chấp được mã hóa đang mở rộng. Trong chế độ đó, thị trường trái phiếu trở thành bộ giảm chấn chính. Nếu Fed trông có vẻ ít độc lập hoặc ít dự đoán hơn, bộ giảm chấn đó yêu cầu một lớp đệm dày hơn – mức phí kỳ hạn cao hơn – đặc biệt là trong khoảng thời gian 10 năm trở lên.
Biểu đồ tỷ lệ cược chủ tịch không phải là “tin đồn chính trị.” Nó là hệ thống cấp nước: một thước đo trực tiếp về mức độ rủi ro chế độ mà thị trường trái phiếu đang được yêu cầu chấp nhận trong thập kỷ tới.
Tại sao tỷ lệ cược thay đổi và ai là người mà thị trường đang định giá
Tại sao tỷ lệ cược thay đổi trong tuần này (không phải “tin cũ”)
Câu chuyện “trát đòi Powell” và sự thất vọng công khai của Trump với Powell đã âm thầm diễn ra trong nhiều ngày. Nhưng tỷ lệ cược thực sự đã thay đổi khi Trump nói, một cách công khai, rằng ông muốn giữ Kevin Hassett ở Nhà Trắng. Nếu Hassett ở lại, khối lượng xác suất phải đi đâu đó. Thị trường đã đẩy nhiều hơn vào Warsh.
Thêm vào đó, Phó Chủ tịch Fed Jefferson đã lên tiếng bảo vệ Powell, gọi ông là người có “đạo đức cao nhất.” Điều đó không phải về cảm xúc. Đó là người số hai của Fed cố gắng trấn an các nhà đầu tư rằng tổ chức sẽ không chịu áp lực từ DOJ hoặc Nhà Trắng. Khi các nhà hoạch định chính sách tiền tệ cảm thấy cần phải nói điều đó công khai, thị trường nghe thấy “có điều gì đó không ổn” và bắt đầu tính phí quản trị.
Bản đồ ứng cử viên: Warsh vs Waller vs Hassett vs Rieder
Kevin Warsh (trường hợp cơ bản trong tỷ lệ cược)
Warsh đã ngồi trong Hội đồng Fed từ năm 2006 đến 2011, trong cuộc khủng hoảng năm 2008. Lúc đó, ông là một trong những người lo lắng rằng việc nới lỏng định lượng và một bảng cân đối khổng lồ cuối cùng sẽ tạo ra lạm phát và làm rối loạn Fed với chính sách tài khóa. Gần đây, ông đã xuất hiện trên TV và trong các bài viết, nói rằng chế độ hiện tại đã đi lệch hướng và kêu gọi một sự thiết lập lại trong cách Fed hoạt động.
Thị trường đọc ông như một người có kinh nghiệm trong ngân hàng trung ương, có mối liên hệ với Đảng Cộng hòa, và sẵn sàng chỉ trích Fed hiện tại. Sự kết hợp đó khiến ông vừa có thể được xác nhận trong Thượng viện vừa đủ là người thay đổi để được coi là một sự thay đổi chế độ. Đó là lý do tại sao dòng của ông đứng trên biểu đồ Polymarket.
Christopher Waller (ứng cử viên liên tục nội bộ)
Waller hiện đang là một ủy viên. Các bài phát biểu của ông thường rất đơn giản: giữ lạm phát quay trở lại mức 2%, tránh phản ứng thái quá với mọi biến động dữ liệu, và tập trung vào trung hạn. Một ghế Waller có thể có nghĩa là ít bất ngờ hơn trong cách Fed giao tiếp, ngay cả khi lãi suất vẫn tương đối cao. Đối với các thị trường coi trọng sự ổn định, loại “nhàm chán” đó có giá trị.
Kevin Hassett (ứng cử viên kiểm soát Nhà Trắng)
Hassett hiện là Giám đốc Hội đồng Kinh tế Quốc gia và trước đây đã chủ trì Hội đồng Cố vấn Kinh tế. Nói một cách đơn giản: ông là nhà kinh tế nội bộ của Trump. Điều đó khiến ông rất gần gũi với các ưu tiên chính trị và bầu cử của tổng thống. Các nhà giao dịch lo ngại rằng việc đưa giám đốc NEC thẳng vào ghế chủ tịch có thể làm mờ ranh giới giữa Fed và Nhà Trắng. Nỗi lo đó chính là điều mà mọi người nói khi họ nói về “sự độc lập của Fed.”
Rick Rieder (người ngoài cuộc)
Rieder quản lý các danh mục trái phiếu khổng lồ trong khu vực tư nhân. Ông hiểu rõ thị trường, nhưng không phải là một nhà ngân hàng trung ương chuyên nghiệp. Thị trường giữ ông trong danh sách như một “lá bài” có xác suất thấp – một lựa chọn mà Nhà Trắng có thể thực hiện nếu muốn một người ngoài cuộc am hiểu thị trường. Xác suất thấp không có nghĩa là “không thể,” nó chỉ có nghĩa là hệ thống thấy các con đường xác nhận dễ dàng hơn ở những người khác.
Giá cả ống nước, trôi khối, và những điều cần chú ý
Giá cả ống nước: điều này ảnh hưởng như thế nào đến 10 năm
Bỏ qua thuật ngữ và cơ chế thì rất đơn giản. Khi một nhà đầu tư mua trái phiếu kho bạc 10 năm, họ đang đặt ra hai câu hỏi:
- Tôi nghĩ lãi suất ngắn hạn sẽ trung bình bao nhiêu trong mười năm tới?
- Tôi cần thêm bao nhiêu lợi suất như một đệm cho tất cả những điều có thể sai sót?
Phần thứ hai đó là phí bảo hiểm kỳ hạn. Chính trị ghế chủ tịch, trát của DOJ, và những cuộc chiến công khai về độc lập của Fed hầu như hoàn toàn nằm trong phạm vi đó. Chúng không thay đổi tỷ lệ tài trợ của ngày mai. Chúng thay đổi cảm giác tự tin của bạn về các quy tắc của trò chơi.
Khi xác suất nghiêng về một ghế mà thị trường đọc là “thay đổi chế độ” và quá trình lựa chọn trở thành một cuộc chiến, phí bảo hiểm kỳ hạn có thể tăng vọt trong một buổi chiều. Đó là điều mà biểu đồ 10 năm của chúng tôi đang ghi nhận: không phải là một làn sóng lạm phát đột ngột, mà là một sự gia tăng đột ngột trong những gì các nhà đầu tư yêu cầu được trả cho sự không chắc chắn.

Thị trường trái phiếu đang định giá ghế chủ tịch Fed như một công cụ kiểm soát, không phải như một cuộc thi lý lịch. Điều đó đẩy lãi suất kỳ hạn lên trước khi các tiêu đề - hoặc hầu hết các bình luận viên - theo kịp.
Thuế EV Canada–Trung Quốc: sự trôi dạt của khối như nhiên liệu lãi suất kỳ hạn
Bây giờ hãy chồng lên thỏa thuận Canada–Trung Quốc. Canada vừa đồng ý cắt giảm thuế đối với xe điện Trung Quốc từ khoảng 100% xuống còn 6,1% và cho phép tối đa 49.000 đơn vị vào thị trường Canada mỗi năm. Đổi lại, Trung Quốc đang cắt giảm thuế đối với hạt cải dầu Canada từ khoảng 85% xuống 15% và nới lỏng một danh sách các mặt hàng xuất khẩu khác của Canada như bột cải dầu và hải sản.
Phản ứng của Washington là ngay lập tức: các quan chức Mỹ gọi động thái này là “có vấn đề” và cảnh báo rằng Canada có thể hối hận khi cho Trung Quốc một chỗ đứng như vậy trong chuỗi cung ứng ô tô của Bắc Mỹ. Họ cũng làm rõ rằng những chiếc xe đó sẽ không được phép tràn vào Mỹ qua cửa sau.
Nếu bạn nhìn thế giới qua lăng kính Pattern Nexus, đây không phải là về việc ai bán nhiều xe điện hơn trong quý tới. Đây là về sự trôi dạt của khối. Một đồng minh cốt lõi vừa ra tín hiệu rằng họ sẵn sàng trao đổi một phần chính sách công nghiệp với Mỹ để có quyền tiếp cận hàng hóa tốt hơn từ Trung Quốc. Điều đó làm tăng khả năng xảy ra các cuộc chiến thuế quan trong tương lai, tranh chấp USMCA và các khoản trợ cấp trả đũa. Tất cả điều đó ngụ ý rằng sẽ có những thâm hụt lớn hơn, rối rắm hơn và nhiều tiếng ồn chính sách hơn trong thập kỷ tới - một lần nữa, nhiên liệu lãi suất kỳ hạn.
Những điều cần theo dõi tiếp theo
- Bất kỳ tuyên bố rõ ràng nào từ Trump về việc chỉ định một ứng viên vào vòng chung kết hoặc đưa ra danh sách ngắn. Tỷ lệ sẽ chênh lệch ngay khi các tên được thu hẹp.
- Các tín hiệu từ lãnh đạo Thượng viện về ai là “có thể xác nhận.” Thị trường ít quan tâm đến sở thích và nhiều hơn đến những gì thực sự có thể nhận được 51 phiếu.
- Quan hệ 2y/10y. Nếu lãi suất 10 năm tăng trong khi lãi suất 2 năm hầu như không thay đổi, đó là lãi suất kỳ hạn, không phải là câu chuyện “tăng lãi suất hơn nữa”.
- Liệu Mỹ có thực hiện các phản ứng cứng rắn đối với thỏa thuận EV Canada–Trung Quốc: quy tắc xuất xứ mới, thuế ô tô nhắm mục tiêu, hoặc trợ cấp công nghiệp.
- Bất kỳ sự leo thang nào trong áp lực của DOJ đối với Powell và bất kỳ sự bảo vệ công khai nào thêm từ các quan chức Fed. Mỗi vòng thêm vào câu chuyện rủi ro độc lập.
Lăng kính Pattern Nexus
Đây không phải là một câu chuyện “đồn đoán về ghế chủ tịch Fed”. Đây là một câu chuyện về rủi ro quản trị trong một chế độ thâm hụt. Khi ghế chủ tịch trở thành một công cụ chính trị được tranh giành công khai, phần dài của lãi suất không còn chỉ là về các chỉ số lạm phát mà bắt đầu là về định giá độ tin cậy. Thị trường đang nói với bạn rằng nó muốn một lợi suất cao hơn cho cùng một rủi ro quốc gia. Biểu đồ Polymarket đơn giản là nơi đầu tiên bạn có thể thấy niềm tin đó di chuyển theo thời gian thực.
Cuộc đua ghế chủ tịch là cách mà rủi ro chế độ được chuyển đổi thành điểm cơ bản ở phần dài. Bỏ qua các nhân vật; hãy xem thời gian mà thị trường sẵn sàng trả để hấp thụ.
Câu hỏi thường gặp
Khi nào nhiệm kỳ của Powell kết thúc?
Nhiệm kỳ hiện tại của Powell với tư cách là chủ tịch kết thúc vào ngày 15 tháng 5 năm 2026. Nhiệm kỳ của ông với tư cách là một ủy viên Fed kéo dài đến ngày 31 tháng 1 năm 2028. Về lý thuyết, ông có thể tiếp tục giữ chức vụ ủy viên dưới một chủ tịch mới, nhưng thị trường đang tập trung vào ai giữ vai trò chủ tịch.
Chủ tịch có “kiểm soát” Fed không?
Fed bỏ phiếu như một ủy ban, nhưng chủ tịch kiểm soát chương trình nghị sự, định hình cuộc tranh luận và phát ngôn cho tổ chức. Trên thực tế, điều đó có nghĩa là chủ tịch định hình mạnh mẽ cách mà thị trường diễn giải mỗi quyết định và mỗi điểm dữ liệu.
Các thị trường dự đoán có đáng tin cậy không?
Chúng không phải là những quả cầu pha lê. Nhưng chúng trung thực theo một cách quan trọng: mọi người đặt tiền vào quan điểm của họ. Khi tỷ lệ dao động mạnh, điều đó cho bạn biết rằng những người tham gia có thông tin tin rằng điều gì đó thực sự đã thay đổi, ngay cả khi các bình luận viên trên TV chưa theo kịp.
Nguồn
Bài viết này được xây dựng từ trang thị trường dự đoán cộng với báo cáo cùng ngày về việc chọn chủ tịch Fed, xung đột Powell/DOJ và thỏa thuận thuế Canada–Trung Quốc.
- Polymarket: Ai sẽ được Trump chỉ định làm Chủ tịch Fed?
- Reuters: Trump nói với Hassett rằng ông có thể muốn giữ ông ở Nhà Trắng (16 tháng 1, 2026)
- AP: Trump nói rằng ông muốn giữ Hassett ở Nhà Trắng, làm mờ việc chọn chủ tịch Fed (16 tháng 1, 2026)
- Reuters: Jefferson của Fed bảo vệ tính chính trực của Powell giữa hành động của DOJ (16 tháng 1, 2026)
- Brookings: Thời hạn lãnh đạo Fed và cơ chế kế nhiệm
- Congress CRS: Thành viên hiện tại/lịch sử của Hội đồng Dự trữ Liên bang và ngày tháng nhiệm kỳ
- FT: Canada và Trung Quốc cắt giảm thuế quan khi họ hàn gắn quan hệ (16 tháng 1, 2026)
- Reuters: Mỹ cho biết quyết định của Canada về EV Trung Quốc là “vấn đề” (16 tháng 1, 2026)
- Reuters: Phản ứng của CAD và lãi suất Canada đối với thỏa thuận thương mại với Trung Quốc (16 tháng 1, 2026)
- Lịch sử Dự trữ Liên bang: Kevin M. Warsh
- Hoover: “Lạm phát là một sự lựa chọn” – Phê bình của Warsh về chế độ Fed hiện tại
- Dự trữ Liên bang: Các bài phát biểu của Waller về lạm phát và triển vọng chính sách
- Wikipedia: Tiểu sử Kevin Hassett và vai trò NEC
- BlackRock: Tiểu sử Rick Rieder
- Reuters: Trump cho biết ông sẽ công bố ứng cử viên lãnh đạo Fed vào thứ Sáu (30 tháng 1, 2026)
- Reuters: Trump cho biết lựa chọn Fed sẽ được công bố vào thứ Sáu sau cuộc gặp Warsh tại Nhà Trắng (30 tháng 1, 2026)
- AP: Trump cho biết ông sẽ công bố ứng cử viên chủ tịch Dự trữ Liên bang vào sáng thứ Sáu (30 tháng 1, 2026)
- WSJ: Trump dự kiến sẽ chọn Kevin Warsh làm chủ tịch Fed; thông báo vào thứ Sáu (30 tháng 1, 2026)



Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.