

Tài chính hóa mọi thứ: Một bài viết đánh thức năm 2013 được xây dựng lại qua lăng kính Mối quan hệ Mẫu
Một sự tái cấu trúc của Pattern Nexus về một bài viết trên blog năm 2013 về mức giá dài hạn, các can thiệp khủng hoảng của Fed, các đường hoán đổi đô la, và lý do tại sao “in tiền” đã phát triển thàn…
Lạm phát lâu dài không phải là một sự kiện bí ẩn, mà là một kết quả cấu trúc của việc hệ thống tín dụng trở nên linh hoạt như thế nào khi tiền được quản lý như một chính sách thay vì bị ràng buộc bởi việc thanh toán.
Sự hiểu lầm lớn nhất của công chúng là coi QE như một câu chuyện “in tiền” một lần thay vì một giao thức ổn định có thể được lặp lại bất cứ khi nào tài sản thế chấp, nguồn vốn, hoặc bảng cân đối của nhà giao dịch bị khóa lại.
Đô la offshore là một phần của hệ thống. Các đường hoán đổi không phải là từ thiện, chúng là một bộ ngắt mạch cho một mạng lưới thanh khoản đô la toàn cầu mà Hoa Kỳ ngồi ở trung tâm.
Biểu đồ giá từ 1665–2013 thực sự cho thấy điều gì
Bài viết gốc năm 2013 tập trung vào một biểu đồ mức giá dài hạn của Mỹ (từ 1665 đến ước tính 2013, với 2002 = 100). Phản ứng cảm xúc là rõ ràng: đường biểu diễn trông “phẳng” trong một thời gian rất dài, sau đó lịch sử hiện đại biến nó thành một chiếc gậy khúc côn cầu.
Điều cần rút ra không phải là “thế giới kết thúc vì đường biểu diễn đi lên.” Điều cần rút ra là cấu trúc: khi tiền và tín dụng bị hạn chế, mức giá tương đối ổn định trong những khoảng thời gian dài, với những đột biến trong thời gian chiến tranh hoặc cú sốc nguồn cung. Khi tiền trở nên linh hoạt và tín dụng trở thành chính sách quản lý, độ dốc dài hạn thay đổi và sự cộng gộp chiếm ưu thế.
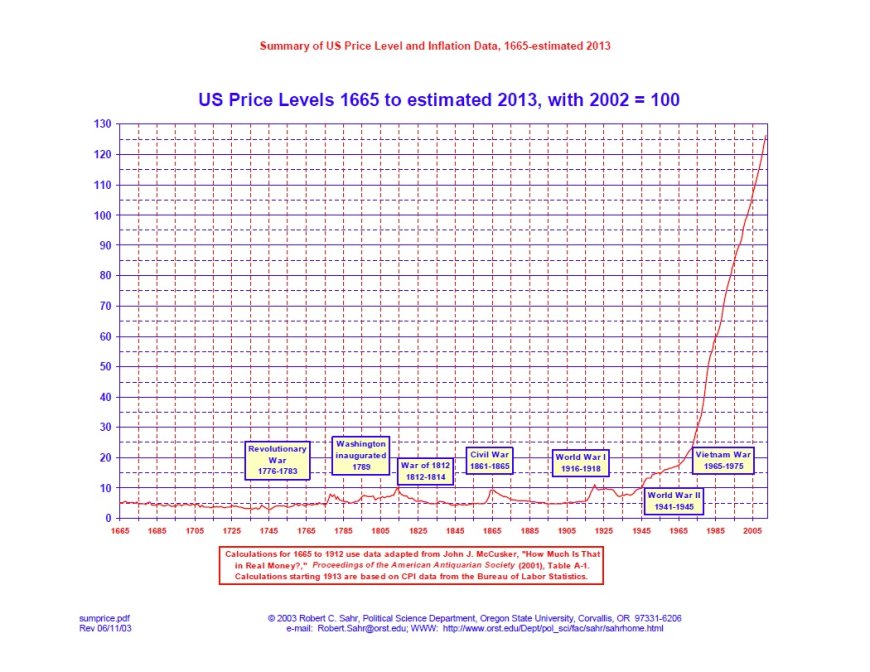
Việc thành lập Fed không ngay lập tức tạo ra lạm phát. Nó tạo ra một kiến trúc mới: một điểm hỗ trợ tập trung và một cơ chế toàn hệ thống để mở rộng tín dụng. Qua nhiều thập kỷ, kiến trúc đó thay đổi cách xử lý khủng hoảng, cách tài trợ nợ, cách hành vi lãi suất, và cách tín hiệu giá được làm mượt, bị kìm nén, và được phát hành định kỳ.
2008–2011: QE, Gia hạn đáo hạn, và Các đường hoán đổi đô la
Trong bài viết năm 2013, tôi đã sử dụng ngôn ngữ thẳng thừng mà hầu hết mọi người đã sử dụng vào thời điểm đó: “in tiền.” Tôi đã liên kết QE1, QE2, Chiến dịch Twist, và sau đó là một tiêu đề về việc Fed và ECB phối hợp cung cấp thanh khoản đô la. Gói liên kết đó là phiên bản sớm của tôi về một ý tưởng duy nhất: ngân hàng trung ương có thể mở rộng cơ sở tiền tệ và chuyển hướng thanh khoản khi hệ thống tư nhân bị đóng băng.
QE1: Mua tài sản quy mô lớn như một giao thức ổn định
QE1 không chỉ đơn thuần là “mua sắm.” Nó là một nỗ lực trực tiếp để sửa chữa các kênh tài trợ bị hỏng bằng cách đưa thời gian đáo hạn và các loại tài sản thế chấp cụ thể vào bảng cân đối công. Hồ sơ chương trình của Fed New York ghi lại quy mô và thời gian của những giao dịch mua đó.
QE2: Khi giao thức trở nên có thể lặp lại
Sự thay đổi tâm lý là quan trọng. Khi QE tồn tại như một công cụ, nó trở thành một tập hợp tùy chọn. Thị trường ngừng định giá một thế giới mà can thiệp là điều không thể tưởng tượng. Họ bắt đầu định giá một thế giới mà can thiệp là có điều kiện, theo chu kỳ, và được thương lượng chính trị.
Chiến dịch Twist: Gia hạn đáo hạn mà không “in thêm”
Chương trình Gia hạn đáo hạn (“Chiến dịch Twist 2”) quan trọng vì nó cho thấy hệ thống có thể tác động đến lãi suất dài hạn ngay cả khi không mở rộng bảng cân đối theo cách mà mọi người tưởng tượng về “in tiền.” Fed đã gia hạn thời gian đáo hạn danh mục đầu tư để tạo áp lực giảm lên lợi suất dài hạn hơn.
Các đường hoán đổi: Bộ ngắt mạch đô la ngoài khơi
Bài viết năm 2013 đã liên kết “Fed, ECB cho vay đô la cho các ngân hàng châu Âu.” Đó là logic của các đường hoán đổi bằng tiếng Anh đơn giản. Khi các thị trường tài trợ đô la ngoài khơi bị tê liệt, Fed có thể cung cấp đô la cho các ngân hàng trung ương nước ngoài dựa trên tài sản thế chấp, để các ngân hàng trung ương đó có thể cho vay đô la vào hệ thống địa phương của họ. Đây không phải là một câu chuyện bên lề. Nó là hệ thống ống dẫn cốt lõi cho một hệ thống toàn cầu tập trung vào đô la.
- Các đường hoán đổi tồn tại vì thế giới hoạt động dựa trên tài trợ đô la, không chỉ thanh toán đô la
- Chúng giảm khả năng xảy ra việc giảm đòn bẩy hỗn loạn bên ngoài biên giới Mỹ mà quay trở lại vào các thị trường Mỹ
- Chúng là một cần điều khiển: ổn định ngoại vi để bảo vệ lõi
Điều mà tôi không hoàn toàn hiểu vào năm 2013 là QE và các cơ sở thanh khoản là khởi đầu của một giao thức ổn định có thể lặp lại. Khi đã được chứng minh, các giao thức không biến mất. Chúng trở thành một phần của phản ứng miễn dịch của hệ thống.
Yêu cầu cứu trợ “16 triệu đô la”: Nó có nghĩa là gì và nó không có nghĩa là gì
Trong bài viết gốc, tôi đã lặp lại con số đã lưu hành rộng rãi sau đợt kiểm toán và báo cáo lớn đầu tiên trong thời kỳ khủng hoảng: rằng “16 triệu đô la đã được cho vay.” Con số đó đã trở thành một dấu mốc văn hóa cho quy mô và sự mờ mịt của các can thiệp khẩn cấp.
Dưới đây là cách đơn giản để giữ nó hôm nay mà không mất đi ý nghĩa:
- Có nghĩa là: trên nhiều cơ sở và nhiều giao dịch, việc cho vay khẩn cấp và hỗ trợ thanh khoản là rất lớn khi bạn cộng dồn tất cả các khoản vay và gia hạn theo thời gian
- Không có nghĩa là: điều này không có nghĩa là 16 nghìn tỷ đô la đã tồn tại cùng một lúc, và nó không giống như một “kiểm tra” tài chính một lần duy nhất
- Tại sao nó vẫn quan trọng: cuộc tranh cãi không chỉ là con số, mà là sự tồn tại của một phản ứng bóng tiền tệ mà hầu hết công chúng không hiểu trong khi nó đang diễn ra
Nếu bạn muốn hiểu về tài chính hóa, hãy ngừng coi các cơ sở khẩn cấp như những tiêu đề gây scandal và bắt đầu coi chúng như kiến trúc hệ thống. Câu chuyện thực sự là một khi người cho vay cuối cùng mở rộng nhiệm vụ của mình, các thị trường sẽ điều chỉnh hành vi xung quanh sự hỗ trợ đó.
Vào năm 2013, tôi đã so sánh những con số cứu trợ đó với các con số GDP để thể hiện quy mô. Bản năng đó là đúng. Sai lầm là giả định rằng quy mô tự động ngụ ý sự sụp đổ. Quy mô cũng có thể ngụ ý điều gì đó khác: hệ thống có đủ năng lực chính trị và thể chế để giữ cho máy móc hoạt động, ngay cả khi nó phải viết lại các quy tắc giữa cuộc khủng hoảng để làm điều đó.
Góc nhìn Mô hình Nexus
“Tài chính hóa mọi thứ” là quá trình mà nền kinh tế ngày càng bị quản lý bởi bảng cân đối kế toán, chuỗi tài sản thế chấp, thị trường tài trợ và thanh khoản được quản lý bởi chính sách thay vì chỉ đơn thuần bởi sản lượng sản xuất và tiết kiệm hữu cơ. Điều đó không có nghĩa là sản xuất ngừng quan trọng. Nó có nghĩa là sản xuất bị phụ thuộc vào lớp tài chính định giá, tài trợ và sử dụng đòn bẩy.
Bản thân tôi vào năm 2013 đã thấy các triệu chứng và giả định về kết thúc. Khung nhìn của tôi vào năm 2026 thì khác: đây là một hệ thống kiểm soát. Khi hệ thống thắt chặt và làm hỏng điều gì đó, nó triển khai các công cụ để mở lại các kênh. Khi câu chuyện công chúng cần giữ sự nhất quán, nó gán nhãn lại những công cụ đó. Cỗ máy vẫn như cũ, ngôn ngữ thay đổi.
Sai lầm là nghĩ rằng hệ thống mong manh vì nó can thiệp. Thực tế là ngược lại: can thiệp là bằng chứng cho thấy hệ thống có một giao thức ổn định và sẵn sàng sử dụng nó.
Câu hỏi thường gặp
Liệu lạm phát có “bắt đầu” vào năm 1913 không?
Không ngay lập tức. Cách diễn đạt tốt hơn là kiến trúc đã thay đổi. Theo thời gian, tiền linh hoạt và tín dụng được quản lý bởi chính sách thay đổi hành vi giá cả dài hạn và giảm xác suất của các lần thiết lập lại cứng bằng cách thay thế sự giảm giá dần dần và các đợt lạm phát định kỳ.
QE có thực sự là “in tiền” không?
QE là sự mở rộng bảng cân đối kế toán thông qua việc mua tài sản, điều này thay đổi thành phần tài sản mà khu vực tư nhân nắm giữ và có thể thay đổi điều kiện tài trợ, lợi suất và khẩu vị rủi ro. Mọi người gọi nó là “in tiền” vì đây là một cơ chế mở rộng cơ sở tiền tệ, nhưng quá trình truyền tải không phải là một câu chuyện giá tiêu dùng đơn giản một bước.
Tại sao các đường hoán đổi lại quan trọng?
Bởi vì căng thẳng tài trợ đô la ngoài khơi có thể làm mất ổn định các ngân hàng và thị trường toàn cầu một cách nhanh chóng, và sự bất ổn đó lại tác động trở lại điều kiện tín dụng của Mỹ. Các đường hoán đổi là một bộ ngắt mạch đô la toàn cầu trong một hệ thống tập trung vào đô la.
Nguồn
Các tài liệu tham khảo chính hỗ trợ bối cảnh biểu đồ lịch sử, công cụ QE, cơ chế gia hạn thời gian và phối hợp đường hoán đổi.
- Robert Sahr (Đại học Bang Oregon): Tóm tắt về Mức giá và Dữ liệu Lạm phát của Hoa Kỳ (PDF)
- Ngân hàng Dự trữ Liên bang New York: Mua tài sản quy mô lớn (lưu trữ chương trình QE1)
- Ngân hàng Dự trữ Liên bang: Chương trình Gia hạn Thời gian và Chính sách Tái đầu tư (Operation Twist)
- Thông cáo báo chí của Ngân hàng Dự trữ Liên bang: Hành động phối hợp của ngân hàng trung ương về các thỏa thuận hoán đổi thanh khoản đô la Mỹ (30 tháng 11, 2011)
- Thông cáo báo chí của ECB: Hành động phối hợp của ngân hàng trung ương về các thỏa thuận hoán đổi thanh khoản đô la Mỹ (30 tháng 11, 2011)
- GAO: Báo cáo giám sát các hành động khẩn cấp của Hệ thống Dự trữ Liên bang (GAO-11-696)
- GAO-11-696 PDF đầy đủ
- Thảo luận của CRS về tổng số “16 nghìn tỷ đô la” được trích dẫn rộng rãi và cách nó được xây dựng (tổng hợp khoản vay so với số dư cao nhất)
Article overview
Một sự tái cấu trúc của Pattern Nexus về một bài viết trên blog năm 2013 về mức giá dài hạn, các can thiệp khủng hoảng của Fed, các đường hoán đổi đô la, và lý do tại sao “in tiền” đã phát triển thành một hệ thống kiểm soát bền vững thay vì một sự sụp đổ ngay lập tức.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Chủ tịch Fed mới không thừa kế một nền kinh tế. Ông thừa kế một hệ thống cho phép.
Kevin Warsh không chỉ đơn thuần kế thừa Cục Dự trữ Liên bang. Ông đang kế thừa lớp kiểm soát nơi mà lạm phát, chi phí nợ, tài trợ Kho bạc, …
5 shared topics.
Housing QE bằng Proxy: Cách Biến Fannie và Freddie thành Những Cỗ Máy Thanh Khoản Chính Trị Thông Qua Việc Vũ Khí Hóa Các Kho Dự Trữ Của Họ
Việc đưa ra ý tưởng sử dụng quỹ dự trữ vốn của Fannie Mae và Freddie Mac để mua lại các khoản thế chấp không chỉ là một điều chỉnh trong lĩ…
5 shared topics.
Bạn Có Thể In Tiền Không? Cách Thức Tạo Tiền Thực Sự Hoạt Động Như Thế Nào
Mỗi lần quẹt, chữ ký và thanh toán: một chuyến tham quan cấp hệ thống về việc tạo ra tiền tệ hiện đại - từ bảng cân đối kế toán của ngân hà…
3 shared topics, same research avenue.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.