

Nhà ở là mục tiêu: Chiến lược nén lãi suất thế chấp năm 2026
Chỉ thị của Trump đối với Fannie và Freddie mua 200 tỷ USD trái phiếu thế chấp, cùng với bối cảnh lãi suất vẫn đang giảm, cho thấy một nỗ lực rõ ràng nhằm thu hẹp chênh lệch thế chấp và hỗ trợ thị tr…
Tín hiệu: Chính sách sẽ không để giá nhà điều chỉnh
Bắt đầu với thông điệp cơ bản mà không ai trong chính phủ sẽ nói ra: Hoa Kỳ không thể cho phép một sự điều chỉnh giá nhà rộng rãi vì bảng cân đối hộ gia đình, cơ sở thuế thành phố, tài sản thế chấp ngân hàng, tính hợp pháp chính trị và việc tạo tín dụng đều dựa trên nhà ở. Nếu nhà ở sụp đổ, mọi thứ phía trên nó sẽ bị sụp đổ. Điều đó có nghĩa là nhà ở được bảo vệ, không được giải phóng.
Chu kỳ này vừa làm điều đó trở nên rõ ràng. Chính quyền không "gợi ý" giảm lãi suất. Nó đã ra lệnh cho hai ống dẫn thanh khoản do chính phủ tài trợ, mà xuất phát và đảm bảo hầu hết sản xuất thế chấp, mua 200 tỷ USD MBS. Đó không phải là ngôn từ. Đó là sức mạnh bảng cân đối được hướng đến giá cả.
Kết hợp điều đó với bối cảnh giảm, xung lực lạm phát chậm lại và việc phát hành trái phiếu kho bạc nghiêng về các hóa đơn, và cấu trúc hỗ trợ nén thế chấp. Trong một quốc gia thiếu hàng triệu đơn vị, việc nén không làm cho nhà ở trở nên rẻ. Nó định giá lại cùng một tình trạng thiếu hụt cao hơn.
Đừng chờ đợi các nhà hoạch định chính sách tặng bạn nhà ở phải chăng. Họ đang chạy theo một kế hoạch ngược lại.
Cơ chế: Lãi suất không di chuyển như mọi người nghĩ
Hầu hết mọi người nghĩ rằng “Ngân hàng Trung ương cắt giảm lãi suất thì lãi suất thế chấp sẽ giảm.” Nhưng đó không phải là cách mà cơ chế hoạt động. Lãi suất thế chấp được định giá dựa trên phần dài của đường cong trái phiếu Kho bạc cộng với chênh lệch MBS cộng với biên độ của người cho vay. Điều đó có nghĩa là bạn có thể nhận được sự giảm nhẹ về thế chấp mà không cần Ngân hàng Trung ương làm bất cứ điều gì kịch tính nếu chênh lệch thu hẹp lại.
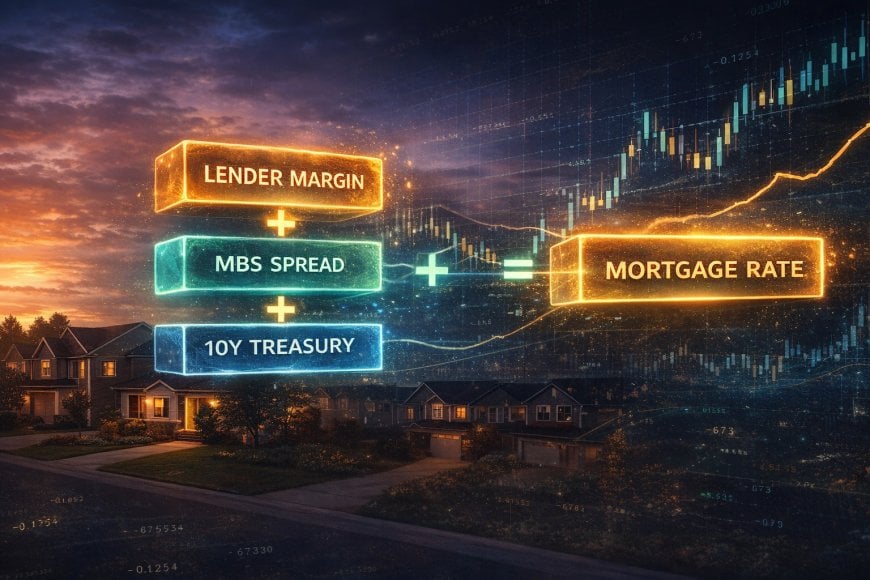
Khi chính phủ yêu cầu Fannie và Freddie đấu thầu MBS, nó ảnh hưởng đến chênh lệch. Khi điều kiện thanh khoản cải thiện, biên độ của người cho vay thu hẹp. Kết hợp những điều đó lại, báo giá thế chấp sẽ thấp hơn ngay cả khi trái phiếu Kho bạc 10 năm không thay đổi. Đây là phần mà các nhà kinh tế vĩ mô nghiệp dư và truyền thông chính thống không bao giờ giải thích vì nó phá vỡ câu chuyện “Ngân hàng Trung ương gây ra mọi thứ.”
Khi các khoản thanh toán giảm vài trăm đô la mỗi tháng, người mua biên giới sẽ xuất hiện trở lại. Và trong tình trạng thiếu hụt, người mua biên giới sẽ xác định giá cả.
Giảm thanh toán không tạo ra nhà ở có khả năng chi trả. Giảm thanh toán cho phép người mua có khả năng đấu thầu nhiều vốn hơn cho cùng một ngôi nhà.
Cấu trúc: Nhà ở năm 2026 là một chế độ bảo vệ tài sản thế chấp
Bây giờ hãy kết hợp cơ chế với bối cảnh cấu trúc. Hoa Kỳ đang thiếu từ 3–4 triệu đơn vị so với cung cầu cân bằng. Các nhà xây dựng không thể bắt kịp đủ nhanh để thay đổi đáng kể hàng tồn kho. Quy hoạch địa phương chặn lại mật độ. Thời gian cấp phép chậm. Chi phí bảo hiểm tăng. Đất đai khan hiếm ở các khu vực đô thị có việc làm. Tất cả những điều đó không giải quyết nhanh chóng. Cung không đáp ứng được cầu; cầu bị hạn chế và phân phối qua giá cả.
Khi chính phủ nén lãi suất thế chấp vào trong tình trạng thiếu hụt đó, kết quả không mơ hồ. Thị trường nhà ở không sụp đổ. Thị trường nhà ở thiết lập các mức cao mới về danh nghĩa. Sau đó, mọi người phàn nàn về khả năng chi trả trong khi các nhà hoạch định chính sách tự khen mình vì đã “giúp đỡ người mua nhà” với lãi suất thấp hơn.
Những người duy nhất thua thiệt là những người chờ đợi một chế độ giá mà các nhà hoạch định chính sách không cho phép tồn tại.
Nếu bạn cần nhà ở và có tầm nhìn nhiều năm, việc chờ đợi nhà ở có khả năng chi trả là cách bạn bị loại ra khỏi thị trường vĩnh viễn.
Bảng 100 năm: Hệ thống thực sự làm gì
Đây là nơi mà dữ liệu cắt xuyên qua cảm xúc. Mọi người cứ hỏi “Khi nào thị trường nhà ở sẽ sụp đổ?” như thể sự sụp đổ là trạng thái mặc định. Chúng không phải. Sự sụp đổ là điều bất thường. Trạng thái mặc định là sự định giá lại chậm, liên tục của lớp tài sản thế chấp bị gián đoạn bởi những cú sốc thanh khoản hiếm hoi.
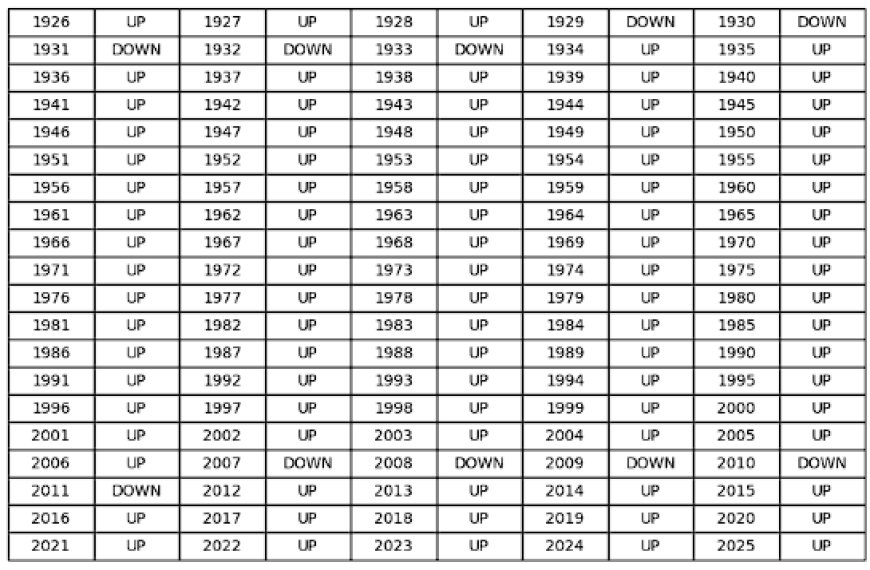
Đây là phần không thoải mái mà không ai muốn thừa nhận: bảng là bàn cờ. Nó cho thấy 100 năm giải quyết hàng năm UP/DOWN. Mô hình không phải ngẫu nhiên. Mô hình là hệ thống dành hầu hết thời gian của nó để định giá lại lớp tài sản thế chấp lên trên, thỉnh thoảng tạm dừng, và gần như không bao giờ cho phép lớp tài sản thế chấp giảm xuống thấp trong thời gian dài. Những năm giảm là hiếm - chúng tập trung xung quanh các cú sốc thanh khoản hệ thống - và sau đó hệ thống ngay lập tức di chuyển để khôi phục giá.
Đây không phải là tâm lý học. Đây là cơ chế cấu trúc. Thị trường nhà ở ngồi ở nền tảng của bảng cân đối hộ gia đình, hệ thống ngân hàng, cơ sở thuế đô thị, tài sản thế chấp hưu trí, niềm tin tiêu dùng và tính hợp pháp chính trị. Khi nền tảng lung lay, Nhà nước không ăn mừng giá thấp hơn. Nó hoảng sợ và can thiệp. Bảng là hồ sơ pháp y của phản xạ đó.
Đếm số lần giảm. Đếm số lần tăng. Đếm xem những lần giảm được sửa chữa nhanh chóng như thế nào. Sau đó đếm xem hệ thống đã cho phép sự phá hủy giá thực trong nhiều năm vì lợi ích của người mua trẻ tuổi hoặc khả năng chi trả bao nhiêu lần. Câu trả lời thực sự là không có. Khả năng chi trả không phải là mục tiêu chính sách. Tính toàn vẹn của tài sản thế chấp mới là.
Bài học rút ra rất đơn giản: nếu bạn đang chờ đợi một điểm vào thế hệ mà các nhà hoạch định chính sách cho phép thị trường nhà ở tự nhiên giảm xuống mức bạn cảm thấy thoải mái, bạn đang chờ đợi một chế độ chưa từng tồn tại trong 100 năm và sẽ không được phép tồn tại bây giờ - đặc biệt là sau khi chính phủ vừa kích hoạt cần gạt cơ sở thế chấp trực tiếp thông qua phức hợp GSE.
Đây là lý do tại sao kịch bản “đừng mua bây giờ, hãy chờ đến khi nó sụp đổ” gần như không bao giờ hoạt động trong thế giới thực. Bạn đang chạy một kịch bản chống lại một hệ thống mà chủ động ngăn chặn kết quả mà bạn đang đặt cược vào. Bảng là nhãn cảnh báo của bạn.
Nó cho thấy hệ thống không được thiết kế để thưởng cho những người chờ đợi khả năng chi trả. Nó được thiết kế để thưởng cho những người có tài sản thế chấp và sống sót qua chu kỳ.
Bảng không nói “nhà ở luôn tăng giá.” Nó nói “cơ sở hạ tầng chính sách và tín dụng được thiết kế để ngăn chặn các chu kỳ giảm kéo dài.” Khi bạn nhận ra điều đó, các câu hỏi về nhà ở thay đổi từ “Khi nào giá sẽ sụp đổ?” thành “Các nhà hoạch định chính sách sẽ phải từ bỏ điều gì để giá sụp đổ?” và “Tại sao họ lại làm điều đó?”
Nhà ở không phải là hàng hóa của thị trường tự do; nó là một lớp tài sản thế chấp cho hệ thống tài chính.
Chờ đợi khả năng chi trả là cách mà một thế hệ bị khóa ra một cách cấu trúc.
Chính sách bảo vệ tài sản thế chấp, không phải người mua.
Kính nhìn Nexus Mẫu
Hệ thống đang tiết lộ logic thực sự của nó: bảo vệ tài sản thế chấp → bảo vệ ngân hàng → bảo vệ tiêu dùng → bảo vệ tính hợp pháp. Nhà ở không phải là mục tiêu hỗ trợ vì chính phủ quan tâm đến chủ nhà. Nhà ở được hỗ trợ vì nó là lớp cơ sở giữ mọi thứ khác đứng vững.
Nếu bạn hiểu lớp kiểm soát, giao dịch là rõ ràng: mua nhà ở trước khi các nhà hoạch định chính sách hoàn thành việc nén lớp tài chính mà họ vừa báo hiệu rằng họ dự định nén.
Câu hỏi thường gặp
Điều này có làm cho nhà ở trở nên khả năng chi trả không?
Không. Nó làm cho các khoản thanh toán giảm về mặt hình thức trong khi giá cả tăng lên.
Điều này có thể thất bại không?
Có. Nó sẽ thất bại nếu lãi suất dài hạn tăng vọt, nếu tín dụng thắt chặt, hoặc nếu tỷ lệ thất nghiệp tăng cao. Nhưng các nhà hoạch định chính sách sẽ sử dụng nhiều công cụ cho nhà ở trước khi họ chấp nhận một sự điều chỉnh giá.
Nếu tôi chưa mua nhà, tôi có nên không?
Nếu bạn cần nhà ở và có tầm nhìn, thì có. Nếu bạn đang chơi trò chơi ghế âm nhạc với đòn bẩy và may mắn, thì không. Hệ thống giúp nhóm đầu tiên, không phải nhóm thứ hai.
Nguồn
Chỉ thị chính sách, dữ liệu thế chấp, ước tính cung nhà ở và chỉ số giá được tham chiếu trong bài viết này.
- Reuters — Chỉ thị MBS 200 tỷ USD
- Freddie Mac — Các bản in lãi suất thế chấp hàng tuần
- Freddie Mac — Thiếu hụt cung nhà ở
- FHFA — Chỉ số giá và khung GSE
- Case-Shiller — Chỉ số giá nhà
Article overview
Chỉ thị của Trump đối với Fannie và Freddie mua 200 tỷ USD trái phiếu thế chấp, cùng với bối cảnh lãi suất vẫn đang giảm, cho thấy một nỗ lực rõ ràng nhằm thu hẹp chênh lệch thế chấp và hỗ trợ thị trường nhà ở. Khung này phác thảo hệ thống, các giới hạn, và những gì sẽ phải xảy ra để giá nhà ngừng tăng lên.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Điều gì sẽ xảy ra nếu giao dịch lợi suất trái phiếu Kho bạc 6–7% là cái bẫy?
Nhiều nhà đầu tư thông minh đang bắt đầu định vị cho một đợt lạm phát kiểu những năm 1970, nơi lợi suất trái phiếu kho bạc 10 năm tăng vọt …
5 shared topics.
Bản đồ điều chỉnh giá nhà ven biển: Nơi mà cao nguyên nhà ở của Hoa Kỳ bắt đầu nứt.
Thị trường nhà ở của Mỹ không sụp đổ ở mọi nơi. Nó đang điều chỉnh giá ở những nơi mà khả năng chi trả bị phá vỡ đầu tiên: các tháp giá ven…
9 shared topics, 1 shared asset.
Chủ tịch Fed mới không thừa kế một nền kinh tế. Ông thừa kế một hệ thống cho phép.
Kevin Warsh không chỉ đơn thuần kế thừa Cục Dự trữ Liên bang. Ông đang kế thừa lớp kiểm soát nơi mà lạm phát, chi phí nợ, tài trợ Kho bạc, …
6 shared topics.
Triển vọng Chủ nhà 2026: Lạc quan thận trọng, sức mạnh đa gia đình và bản đồ nhà ở mới
Một phân tích Pattern Nexus về khảo sát chủ nhà năm 2026 của Innago cho thấy sự lạc quan thận trọng, kế hoạch mở rộng danh mục, sự thống tr…
5 shared topics, same research avenue.
Vay thế chấp nửa thế kỷ và khoản vay xe hơi giả tưởng: Cách nợ siêu dài biến các hộ gia đình thành tài sản đảm bảo dòng tiền
Đề xuất thế chấp 50 năm của chính quyền Trump, kết hợp với những tin đồn lan truyền về khoản vay xe 15 năm, đang được quảng bá như là “khả …
7 shared topics, same research avenue.
Báo cáo Macro Buổi Sáng: Niềm Tin Giảm, Thị Trường Nhà Ở Hạ Nhiệt, Lạm Phát Chia Tách, và Thị Trường Lao Động Yếu Đi.
báo-cáo-macro-sáng-tự-tin-nhà-ở-lạm-phát-lao-động-2025-11-25
4 shared topics, 1 shared asset.
Nền Kinh Tế Khóa Chặt: Tại Sao Thị Trường Bất Động Sản Của Mỹ Vẫn Đứng Yên
Nền Kinh Tế Khóa Chặt: Tại Sao Thị Trường Bất Động Sản Của Mỹ Vẫn Đóng Băng (2025) Mô Tả Meta: Lãi suất trên 7 phần trăm đã tạo ra một sự…
6 shared topics, same research avenue.
Tháng 10 năm 2025: Nhà ở, Tài sản & Sự đảo ngược Lãi suất
Khả năng chi trả nhà ở và Xu hướng Tài sản – Tháng 10 năm 2025, Một cái nhìn sâu sắc về cách mà lãi suất giảm, lạm phát giảm và thị trường …
5 shared topics, same research avenue.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.