

Rủi ro Sức khỏe Tài chính & Sụp đổ của Oracle – Tháng 12 năm 2025
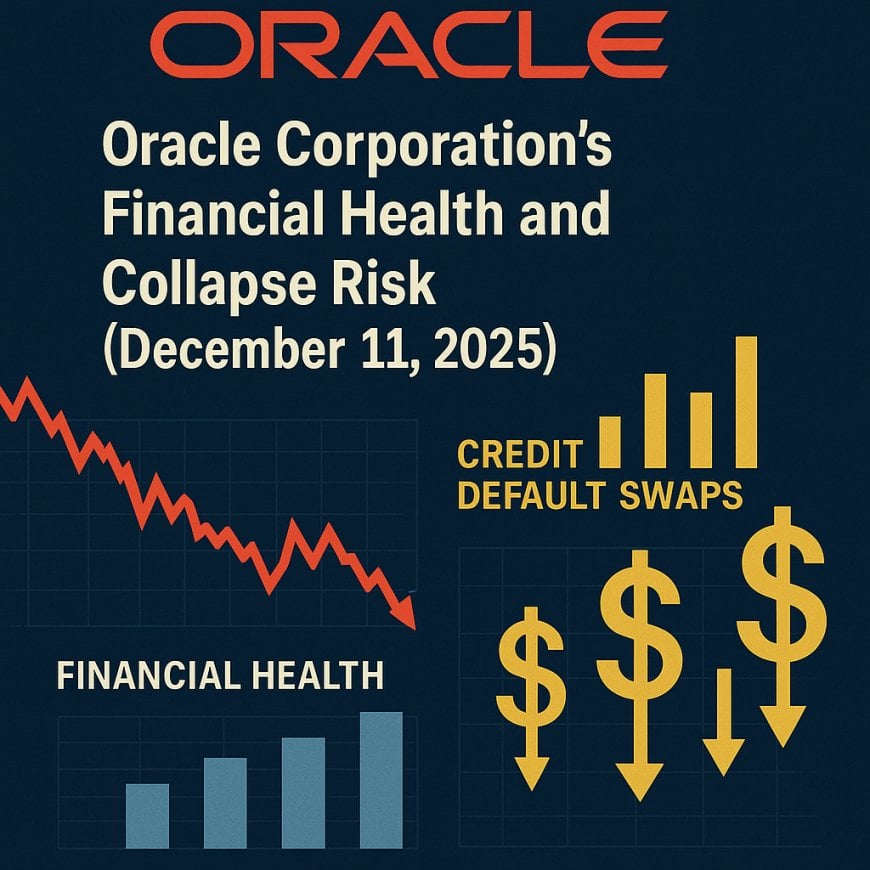
Phân tích chi tiết về căng thẳng tài chính của Oracle tính đến tháng 12 năm 2025, bao gồm hiệu suất cổ phiếu, rủi ro nợ, sự gia tăng CDS, chi tiêu cho AI và cảnh báo từ các chuyên gia.
In this article 11 sections
Rủi ro sức khỏe tài chính & sụp đổ của Oracle – Tháng 12 năm 2025

Tăng trưởng CapEx, Dòng tiền sụp đổ, và Sự gia tăng CDS mạnh nhất kể từ năm 2008
Một cái nhìn sâu sắc từ Pattern Nexus về áp lực tài chính gia tăng đằng sau cú sập lịch sử một ngày của Oracle
Hiệu suất Cổ phiếu và Phản ứng Thị trường
Cổ phiếu của Oracle đã giảm mạnh vào ngày 11 tháng 12 năm 2025, sau khi công bố kết quả kinh doanh mới nhất và hướng dẫn tương lai. Cổ phiếu giảm 13–15% trong ngày—mức giảm trong một ngày tồi tệ nhất kể từ cú sập dot-com năm 2001. Mức giao dịch khoảng $197–200 thể hiện sự giảm từ mức thấp $230, xóa sổ khoảng $90–105 tỷ vốn hóa thị trường. Diễn biến này đã kéo dài một đợt giảm tổng thể 33–35% từ đỉnh điểm tháng 9 năm 2025 của Oracle.
Thị trường đã phản ứng mạnh mẽ trước các số liệu doanh thu yếu kém và sự gia tăng CapEx mạnh mẽ. Doanh thu Q2 đạt $16.06 tỷ, thấp hơn một chút so với kỳ vọng. Một khoản lợi nhuận tài sản một lần $2.7 tỷ đã nâng EPS lên $2.26, nhưng công ty đồng thời đã tăng CapEx FY2026 từ $35 tỷ lên $50 tỷ. Thông báo này đã kích hoạt việc bán tháo rộng rãi, gây áp lực lên các đối thủ liên quan đến AI như Nvidia và AMD, và làm dấy lên lo ngại về một bong bóng chi tiêu vốn do AI thúc đẩy. Ít nhất mười ba công ty chứng khoán đã cắt giảm mục tiêu giá sau khi công bố.
Hợp đồng Hoán đổi Tín dụng (CDS) – Tín hiệu Căng thẳng Tăng cao
CDS 5 năm của Oracle đã tăng từ 12 đến 17 điểm cơ bản vào ngày 11 tháng 12, đóng cửa trên 140 bps—mức chưa thấy kể từ cuộc khủng hoảng tài chính năm 2008. Chênh lệch CDS đã tăng gấp đôi so với mức 60–70 bps vào đầu năm 2025. Trong bảy tuần, hơn $5 tỷ CDS đã được giao dịch so với khoảng $200 triệu trong cùng kỳ năm trước. Morgan Stanley dự đoán mức CDS có thể đạt 150–200 bps vào năm 2026 khi các mối lo ngại về tín dụng gia tăng.
Bloomberg đã nêu bật những điểm tương đồng với Lehman Brothers, nơi CDS bắt đầu tăng tốc nhiều tháng trước khi sụp đổ. Khối nợ của Oracle và sự gia tăng chi tiêu chưa từng có đã khiến công ty này trở nên đặc biệt dễ bị tổn thương trong số các công ty công nghệ lớn, với giá CDS cho thấy rủi ro vỡ nợ được cảm nhận cao hơn nhiều so với các đối thủ như Microsoft hoặc Google.
Sức khỏe Tài chính: Bảng Cân đối, Nợ, và Dòng tiền
Khối nợ của Oracle đã tăng lên $104–108 tỷ vào cuối năm 2025, từ khoảng $90.5 tỷ vào năm 2023. Một số mô hình phân tích bao gồm các nghĩa vụ ngoài bảng cân đối kế toán đã đặt con số này cao hơn—ở mức $120–130 tỷ. Dòng tiền tự do Q2 đạt –$10 tỷ khi CapEx tăng vọt lên $12 tỷ so với kỳ vọng gần $8.8 tỷ. CapEx FY2026 hiện được dự đoán là $50 tỷ, là sáng kiến xây dựng mạnh mẽ nhất trong lịch sử công ty.
Sự suy giảm dòng tiền là nghiêm trọng. Dòng tiền tự do trong 12 tháng qua đứng ở mức –$13 tỷ, vị trí yếu nhất của Oracle trong hơn hai thập kỷ. Nợ ròng trên EBITDA có thể vượt quá 4.0× vào năm FY2027. Trong khi xếp hạng tín dụng của Oracle vẫn là BBB/Baa2, cả S&P và Moody’s đều đã đưa ra triển vọng Tiêu cực. Barclays đã cảnh báo rằng Oracle có thể đối mặt với khủng hoảng thanh khoản vào tháng 11 năm 2026 nếu không có thêm tài trợ.
Doanh thu, Lợi nhuận, và Triển vọng Kinh doanh
Doanh thu Q2 FY2026 tăng 14% so với năm trước lên $16.1 tỷ, nhờ vào sự tăng vọt 66% trong hạ tầng đám mây. Oracle báo cáo một đơn hàng tồn đọng $523 tỷ—tăng gần 400% so với năm trước—chủ yếu liên quan đến các cam kết đám mây từ OpenAI, Meta, và Nvidia. Tuy nhiên, hướng dẫn Q3 gây thất vọng, với tăng trưởng doanh thu dự kiến ở mức 19–21% và EPS dự kiến ở mức $1.70–1.74, cho thấy việc kiếm tiền từ các khối lượng công việc AI chậm hơn mong đợi.
Doanh thu phần mềm truyền thống tiếp tục giảm. Lãnh đạo Oracle vẫn giữ niềm tin rằng các khoản đầu tư AI cường độ cao sẽ mang lại lợi ích, nhưng rủi ro thực hiện là đáng kể, đặc biệt là khi phụ thuộc vào một nhóm đối tác quy mô lớn nhỏ.
Nhận định Chuyên gia và Cảnh báo
- Morgan Stanley: Sự gia tăng CDS cho thấy rủi ro tín dụng đang gia tăng; đòn bẩy có thể vượt quá 4×; triển vọng đã chuyển sang Tiêu cực.
- Barclays: Dự đoán dòng tiền tự do –$28 tỷ trong FY2026; cảnh báo về khả năng cạn kiệt thanh khoản vào cuối năm 2026; gọi Oracle là “thiên thần sa ngã AI” đầu tiên có thể xảy ra.
- BofA: Lập luận rằng sự gia tăng CapEx là cần thiết và hợp lý về chiến lược; lạc quan dài hạn về việc xây dựng đám mây AI.
- Citi: Dự đoán Oracle sẽ cần huy động $20–30 tỷ hàng năm trong ba năm tới; cảnh báo về căng thẳng tín dụng kéo dài.
- Các Cơ quan Xếp hạng: S&P và Moody’s duy trì triển vọng Tiêu cực; Fitch vẫn Ổn định nhưng nêu bật các yếu tố rủi ro gia tăng.
So sánh và Bối cảnh Lịch sử
Hồ sơ rủi ro hiện tại của Oracle thể hiện các đặc điểm thấy được trong cả bong bóng dot-com và cuộc khủng hoảng thanh khoản năm 2008. CapEx cao, sự phụ thuộc vào khách hàng đầu cơ, và lợi nhuận chậm lại tương tự như sự phát triển quá mức trong lĩnh vực đám mây và viễn thông cuối những năm 1990. Trong khi đó, hành vi thị trường CDS giống như sự suy giảm tín dụng trước khủng hoảng được thấy vào năm 2008. Các quan hệ đối tác với OpenAI phản ánh những khoảng thời gian trước đây khi các khách hàng mang tính biểu tượng nhưng không ổn định đã làm méo mó kỳ vọng doanh thu dài hạn, giống như Cisco hoặc WorldCom trong các chu kỳ công nghệ trước đó.
Mặc dù Oracle giữ vững những điểm mạnh cốt lõi trong phần mềm doanh nghiệp và hạ tầng, nhưng tình hình tài chính của họ đang yếu hơn bất kỳ thời điểm nào trong hai mươi năm qua.
Pattern Nexus: Tại sao điều này quan trọng
Tình hình tài chính đang phát triển của Oracle mang lại những hệ quả vượt xa lợi nhuận doanh nghiệp. Nó phản ánh căng thẳng vĩ mô rộng hơn giữa các chu kỳ chi tiêu vốn do AI điều khiển và sự thắt chặt thanh khoản toàn cầu. Oracle đang thực hiện kiểm tra áp lực mô hình mở rộng hạ tầng AI được tài trợ bằng nợ, và thị trường đang phản ứng tương ứng.
Sự tái định giá nhanh chóng của CDS của Oracle cho thấy sự tự tin có thể giảm sút nhanh chóng như thế nào khi việc tiêu tiền mặt, đòn bẩy và thời gian doanh thu không chắc chắn hội tụ. Các chủ nợ lớn, ủy ban xếp hạng tín dụng và các nhà quan sát chính sách hiện đang theo dõi Oracle như một nghiên cứu điển hình trực tiếp về việc liệu cơn sốt AI-capex có duy trì được hay không—hay trở thành đường rạn nứt hệ thống tiếp theo.
Các hệ quả trải dài trên cấu trúc thị trường, khung pháp lý và động lực cạnh tranh trong toàn ngành. Nếu Oracle gặp khó khăn, các ứng viên hạ tầng AI nhỏ hơn có thể xem xét lại kế hoạch mở rộng, và các thị trường vốn có thể áp đặt kỷ luật nghiêm ngặt hơn đối với các chiến lược công nghệ có thời gian dài, tiêu tốn cao.
Phân tích Mở rộng
Sự chuyển hướng chiến lược của Oracle từ phần mềm doanh nghiệp truyền thống sang hạ tầng đám mây tập trung vào AI đòi hỏi sự hy sinh tài chính ngắn hạn chưa từng có. Công ty đang đặt cược mạnh mẽ rằng các hợp đồng đám mây dài hạn—đặc biệt từ các nhà cung cấp AI quy mô lớn—cuối cùng sẽ bù đắp cho chi phí CapEx khổng lồ và dòng tiền tự do tiêu cực tạm thời. Thách thức phát sinh từ sự không khớp về thời gian: chi tiêu cho hạ tầng là ngay lập tức, trong khi việc nhận doanh thu có thể chậm lại nhiều năm.
Sự gia tăng nợ làm tăng cường độ không khớp này. Nếu doanh thu từ các khối lượng công việc AI không tăng nhanh đủ, Oracle có nguy cơ rơi vào vòng lặp phản hồi tiêu cực liên quan đến việc hạ cấp tín dụng, chi phí vay cao hơn và thanh khoản bị hạn chế. Đây là động lực mà các nhà phân tích lo ngại có thể giống như những dấu hiệu sớm của khủng hoảng đã thấy trong các chu kỳ thị trường trước đó.
Cuối cùng, tình hình của Oracle là biểu tượng cho một chuyển đổi vĩ mô rộng hơn khi làn sóng công nghiệp hóa AI mở rộng nhanh hơn điều kiện thanh khoản cho phép. Oracle không đơn độc, nhưng nó là điểm căng thẳng rõ ràng nhất—một chỉ báo cho cách mà hệ thống tài chính sẽ đối xử với các chiến lược hạ tầng AI tiêu tốn vốn trong một môi trường có sự gia tăng chênh lệch tín dụng.
Kết luận
Oracle đang đứng trước một ngã ba tài chính. Mặc dù sự sụp đổ không phải là điều sắp xảy ra, công ty đang hoạt động dưới áp lực gia tăng: dòng tiền tự do suy giảm, đòn bẩy gia tăng, sự tăng vọt của CDS, và một quỹ đạo CapEx không thể so sánh với các đối thủ. Khả năng của họ để điều hướng trong 12–18 tháng tới sẽ xác định liệu Oracle có nổi lên như một nhà lãnh đạo đám mây AI thống trị hay trở thành một câu chuyện cảnh báo về tham vọng vượt quá trong thời kỳ hạ tầng AI đầu tiên.



Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.