

Suy thoái không phải là khủng hoảng — chúng là yếu tố kích hoạt
Suy thoái không phải là thảm họa — chúng là điểm xoay cơ học chuyển hệ thống đô la hiện đại từ sự co lại trở lại thành mở rộng thanh khoản. Một cái nhìn sâu sắc về lý do tại sao các nhà tiên tri về s…
In this article 26 sections
Suy thoái không phải là khủng hoảng — chúng là yếu tố kích hoạt
Tại sao các nhà tiên tri thảm họa liên tục hiểu sai chu kỳ, tại sao Albert Edwards không hoàn toàn sai nhưng đang nhìn vào lớp sai, và tại sao suy thoái là yếu tố cơ học chuyển đổi sang chế độ thanh khoản tiếp theo — không phải là ngày tận thế.
Trong trang này
- Sự hiểu lầm lớn trong kinh tế vĩ mô hiện đại
- Các nhà tiên tri dotcom mới và điểm mù của họ
- Kinh tế vĩ mô theo câu chuyện vs Kinh tế vĩ mô cơ học
- Suy thoái như những điểm cấu trúc, không phải thảm họa
- Mô hình lịch sử: 2000, 2008, 2020
- Bên trong hệ thống tài chính: Dự trữ, Tài sản thế chấp, và Bức tường QT
- Cách mà suy thoái thực sự kích hoạt các chu kỳ thanh khoản
- Tại sao năm 2026 là một điểm chuyển cấu trúc, không phải chỉ là cảm xúc
- Bánh đà AI–Năng lượng–Thanh khoản phía sau chế độ tiếp theo
- Điều này có nghĩa gì đối với nhà đầu tư, người lao động và hộ gia đình
- Kết luận: Suy thoái như cánh cổng, không phải ngày tận thế
Sự hiểu lầm lớn trong kinh tế vĩ mô hiện đại
Mỗi chu kỳ đều có những nhà tiên tri thảm họa của riêng mình. Vào cuối những năm 1990, họ đã cảnh báo rằng cơn sốt internet sẽ kết thúc tồi tệ. Vào giữa những năm 2000, đó là những người la hét về thị trường nhà ở. Ngày nay, đó là một dàn diễn viên quen thuộc của các chiến lược gia kỳ cựu — bao gồm một số cái tên từ thời dotcom — lập luận rằng Hoa Kỳ đang tiến tới một cuộc khủng hoảng lớn hơn cả năm 2000 hay 2008.
Một trong những tiếng nói đó là chiến lược gia từ thời dotcom thường được ghi nhận là đã “dự đoán” bong bóng công nghệ trước khi nó vỡ. Ngày nay, ông trở lại với những tiêu đề cảnh báo rằng lần này tồi tệ hơn: định giá là vô lý, nợ nần ngoài tầm kiểm soát, chính trị đang bị phá vỡ, và tầng lớp trung lưu đang kiệt sức. Từ góc nhìn đó, suy thoái giống như hành động cuối cùng — khoảnh khắc mà tất cả sự thừa thãi và phủ nhận cuối cùng bắt kịp hệ thống.
Bài viết này nói về sự khác biệt đó.
Không phải là về việc liệu nền kinh tế có “mạnh” hay “yếu,” liệu bạn có nên cảm thấy lạc quan hay bi quan, hay liệu một chiến lược gia nổi tiếng sẽ “đúng” một lần nữa. Nó nói về điều gì đó đơn giản và quan trọng hơn:
- Điều gì thực sự điều khiển hệ thống đô la toàn cầu ở cấp độ máy móc.
- Tại sao suy thoái lại xuất hiện đúng vào những thời điểm mà các chế độ thanh khoản chuyển đổi.
- Tại sao tập trung vào suy thoái như là kết thúc của câu chuyện lại bỏ lỡ cơ chế thực sự buộc phải thay đổi chính sách.
- Tại sao năm 2026 không chỉ là một cảm xúc — đó là điểm kết thúc hợp lý của một quỹ dự trữ và tài sản thế chấp mà chúng ta đã đi trên đó.
Mục tiêu ở đây không phải là bác bỏ Albert Edwards hay những người khác như ông. Ông đúng về nhiều căng thẳng. Nhưng khung của ông — giống như hầu hết các kinh tế vĩ mô truyền thống — bị khóa ở lớp câu chuyện: định giá, nợ, tâm lý, chính trị. Hệ thống tự nó chạy sâu hơn.
Các nhà tiên tri dotcom mới và điểm mù của họ
Hãy bắt đầu với kịch bản tiêu chuẩn. Câu chuyện thảm họa hiện đại diễn ra như sau:
- Các cổ phiếu công nghệ và AI đang “trong một bong bóng,” giống như dotcom.
- Nợ đang ở mức kỷ lục trên toàn hộ gia đình, doanh nghiệp và chính phủ liên bang.
- Lãi suất cao hơn, vì vậy việc phục vụ nợ đó trở nên đau đớn hơn.
- Chính trị đang rối loạn và phân cực — các phản ứng tài khóa và tiền tệ sẽ rất lộn xộn.
- Do đó: một cuộc suy thoái lớn và sụp đổ thị trường là điều không thể tránh khỏi và sẽ tồi tệ hơn những gì chúng ta đã thấy vào năm 2000 hoặc 2008.
Trên bề mặt, điều này không phải là điên rồ. Nợ lớn hơn. Định giá cao. Thế giới phức tạp hơn. Địa chính trị thêm rủi ro mà các nhà đầu tư dotcom không phải lo lắng. Nếu bạn dừng lại ở mức phân tích đó, “suy thoái lớn → sụp đổ lớn” có vẻ như là kết luận hiển nhiên.
Nhưng có một điểm mù được xây dựng trong cách suy nghĩ này.
Điều đó không có nghĩa là suy thoái không quan trọng. Chúng thực sự quan trọng — đối với việc làm, đối với các doanh nghiệp nhỏ, đối với các hộ gia đình đang cố gắng giữ cho mình không chìm. Điều đó có nghĩa là nếu bạn đang cố gắng hiểu hệ thống, suy thoái không phải là nơi bạn bắt đầu.
Kinh tế vĩ mô theo câu chuyện vs Kinh tế vĩ mô cơ học
Để thấy sự ngắt kết nối đến từ đâu, bạn phải tách biệt hai lớp phân tích:
- Macro Kể Chuyện – cách mà hầu hết mọi người, bao gồm cả những chiến lược gia rất thông minh, nói về nền kinh tế: định giá, tăng trưởng, lợi nhuận, quyết định chính sách, rủi ro địa chính trị và tâm lý nhà đầu tư.
- Macro Cơ Khí – cách mà hệ thống đô la hiện đại thực sự hoạt động: dự trữ, tài sản thế chấp, bảng cân đối của các nhà giao dịch, các cơ sở của ngân hàng trung ương, và những hạn chế buộc phải thay đổi chính sách.
Macro Kể Chuyện: Lớp Bề Mặt
Trong macro kể chuyện, cốt truyện diễn ra như sau:
- Cổ phiếu di chuyển vì kỳ vọng lợi nhuận thay đổi.
- Suy thoái bắt đầu khi người tiêu dùng thắt chặt chi tiêu hoặc Fed “thắt chặt quá mức.”
- Các cuộc khủng hoảng xảy ra khi định giá quá cao và đòn bẩy dư thừa gặp phải một cú sốc.
- Các phản ứng chính sách chủ yếu là lựa chọn chính trị — kích thích ở đây, thắt chặt ở đó.
Không phải là điều này hoàn toàn sai. Chỉ là nó không đầy đủ. Nó mô tả những gì bạn thấy trên bề mặt — những con sóng — chứ không phải là những dòng chảy ngầm.
Macro Cơ Khí: Lớp Cơ Sở Hạ Tầng
Macro cơ khí không quan tâm đến các câu chuyện lợi nhuận trước tiên. Nó quan tâm đến:
- Mức độ và phân phối của dự trữ ngân hàng.
- Số lượng tài sản thế chấp chất lượng cao tồn tại và ai đang nắm giữ chúng.
- Nơi mà QT đang ảnh hưởng đến tính thanh khoản và với tốc độ nào.
- Khi hệ thống gặp phải một sàn dự trữ — điểm mà các dòng chảy nhỏ gây ra căng thẳng tài chính lớn.
- Cách mà các cơ sở như ON RRP, Cơ sở Repo Đứng (SRF), và TGA đang tương tác.
- Cách mà khả năng bảng cân đối của các nhà giao dịch và các hạn chế quy định giới hạn khả năng hấp thụ phát hành trái phiếu mới của Bộ Tài chính.
Trong quan điểm này, suy thoái không phải là những bi kịch tự phát. Chúng là một phần của một chuỗi:
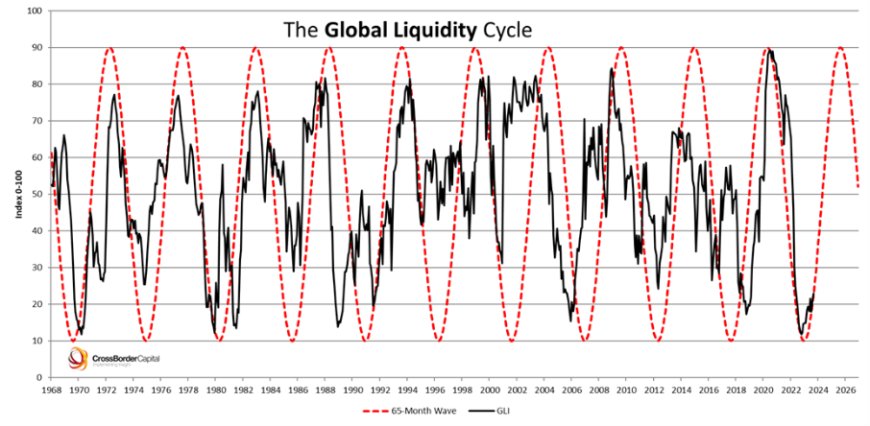
- Tính thanh khoản mở rộng mạnh mẽ (QE, kích thích tài khóa, tăng trưởng tín dụng).
- Dự trữ tăng vọt, tài sản rủi ro tăng giá, nền kinh tế thực tăng tốc.
- Inflation hoặc bong bóng tài sản khiến các nhà hoạch định chính sách lo lắng; thắt chặt bắt đầu (QT, tăng lãi suất).
- Dự trữ bị rút ra, phân phối tài sản thế chấp bị căng thẳng, thị trường tài chính thắt chặt.
- Nền kinh tế thực phản ứng với độ trễ: tuyển dụng chậm lại, đầu tư giảm, suy thoái hình thành.
- Suy thoái đó bắt buộc hệ thống phải quay lại với việc mở rộng tính thanh khoản (các can thiệp kiểu QE), bắt đầu chu kỳ tiếp theo.
Đó là sự khác biệt cốt lõi giữa các nhà tiên tri về sự diệt vong và quan điểm cơ sở hạ tầng.
Suy Thoái Như Những Điểm Đường Cấu Trúc, Không Phải Thảm Họa
Từ góc độ cơ sở hạ tầng, suy thoái không phải là những hiện tượng kỳ lạ hay những sự kiện kết thúc nền văn minh. Chúng là **những điểm đường cấu trúc** — những giai đoạn cơ khí lặp đi lặp lại trong vòng đời của một hệ thống có đòn bẩy cao, bị hạn chế dự trữ.
Hãy nghĩ về một cuộc suy thoái không phải là một thiên thạch va vào trái đất, mà là một van xả áp suất trong một hệ thống thủy lực kín. Nó đau đớn và gây rối ở cấp độ con người, nhưng ở cấp độ hệ thống, nó phục vụ một tập hợp các chức năng nhất quán:
- Giải phóng các bảng cân đối yếu hơn. Các người vay biên giới bị xóa sổ. Đòn bẩy đầu cơ bị định giá lại hoặc bị phá hủy. Hệ thống loại bỏ sự mong manh.
- Tạo ra sự cho phép chính trị và xã hội cho kích thích. Khi tỷ lệ thất nghiệp tăng và tăng trưởng đình trệ, đột nhiên những điều mà trước đây “không thể xảy ra về mặt chính trị” trở nên không thể tránh khỏi.
- Cung cấp cho các ngân hàng trung ương sự che chở để đảo ngược việc thắt chặt. Những nhà hoạch định chính sách đã khăng khăng về lãi suất cao hơn trong thời gian dài phát hiện ra một sự chấp nhận mới cho “tính linh hoạt” khi suy thoái xuất hiện trong dữ liệu.
- Đánh dấu sự quay lại với việc mở rộng tính thanh khoản. Cắt giảm lãi suất, QE, các gói tài khóa, các cơ sở tín dụng — tất cả những điều này trở nên khả thi một lần nữa khi suy thoái không thể chối cãi.
Điều đó không có nghĩa là suy thoái là tốt. Nó có nghĩa là chúng là cần thiết về mặt cấu trúc trong thiết kế hiện tại của hệ thống. Một thế giới hoạt động dựa trên tín dụng, tài sản thế chấp và thời gian có đòn bẩy không thể mở rộng theo một đường thẳng mãi mãi. Nó thở.
Thở ra, hít vào. Mở rộng, co lại. Bùng nổ, suy thoái, tái lạm phát.
Các nhà tiên tri về sự diệt vong định hình suy thoái như là cuối của chu kỳ. Macro cơ khí coi nó như là khớp nối giữa các chế độ.
Mô Hình Lịch Sử: 2000, 2008, 2020
Để thấy mô hình này đã ăn sâu như thế nào, hãy nhìn lại ba cú sốc lớn gần đây trong hệ thống tập trung vào Mỹ.
Vỡ Bong Bóng Dotcom (2000–2002)
Phiên bản kể chuyện nói rằng:
- Các cổ phiếu công nghệ đã bị định giá quá cao một cách vô lý.
- Bong bóng vỡ, Nasdaq sụp đổ, và một cuộc suy thoái nhẹ theo sau.
Phiên bản cơ khí bổ sung:
- Sau nhiều năm chính sách dễ dãi, Fed đã thắt chặt vào các điều kiện cuối chu kỳ.
- Các điều kiện tài chính thắt chặt, khẩu vị rủi ro giảm, và tăng trưởng chậm lại.
- Suy thoái đã cung cấp bối cảnh — và lý do — cho việc cắt giảm lãi suất mạnh mẽ và hỗ trợ thanh khoản trở lại.
Điểm mấu chốt: vỡ bong bóng dotcom đau đớn, nhưng nó không kết thúc hệ thống. Nó kích hoạt làn sóng thanh khoản tiếp theo, chảy vào nhà ở, tín dụng cấu trúc, và các giao dịch carry toàn cầu.
2. Khủng Hoảng Tài Chính Toàn Cầu (2008–2009)
Phiên bản kể chuyện thì quen thuộc:
- Cho vay liều lĩnh và đầu cơ nhà ở đã tạo ra một bong bóng khổng lồ.
- Thị trường phụ đã sụp đổ, thị trường tín dụng đóng băng, Lehman đã nổ tung.
- Cuộc suy thoái tồi tệ nhất kể từ Đại Khủng Hoảng đã xảy ra.
Khía cạnh cơ học:
- Tài sản thế chấp ở trung tâm của hệ thống tín dụng (chứng khoán đảm bảo bằng thế chấp) đã bị định giá và xếp hạng sai.
- Khi tài sản thế chấp đó bị nghi ngờ, các thị trường tài trợ đã sụp đổ.
- Cuộc suy thoái là có thật, nhưng sự kiện hệ thống là một cuộc khủng hoảng tài sản thế chấp và tài trợ.
- Phản ứng chính sách — QE1, QE2, QE3 — là một sự thay đổi chế độ thanh khoản lớn đã tái định hình hệ thống xung quanh bảng cân đối kế toán của ngân hàng trung ương.
Một lần nữa: cuộc suy thoái rất tàn khốc. Nhưng từ góc độ hệ thống, nó đánh dấu thời điểm mà kiến trúc đồng đô la đã phát triển thành một chế độ rõ ràng hơn, được neo bởi ngân hàng trung ương.
Cú sốc đại dịch (2020)
Câu chuyện:
- Một đại dịch toàn cầu đã đóng cửa nền kinh tế thực.
- Thị trường hoảng loạn, tỷ lệ thất nghiệp tăng vọt, và một cuộc suy thoái ngắn nhưng dữ dội đã xảy ra.
Cơ học:
- Các thị trường tài trợ đã bị tê liệt vào tháng 3 năm 2020 khi mọi người cố gắng bán những gì họ có thể và tích trữ đô la.
- Fed đã mở vòi nước: QE với tốc độ lịch sử, các cơ sở khẩn cấp, các biện pháp hỗ trợ.
- Các cơ quan tài chính đã thực hiện các chuyển giao trực tiếp lớn, đưa thanh khoản thẳng vào bảng cân đối kế toán của hộ gia đình và doanh nghiệp.
- Sự bùng nổ sau đó trong các tài sản rủi ro và lạm phát là kết quả hợp lý của làn sóng thanh khoản đó.
Chu kỳ tiếp theo sẽ theo cùng một cấu trúc — nhưng lần này các ràng buộc trông khác, vì kiến trúc đã thay đổi một lần nữa.
Bên trong hệ thống: Dự trữ, Tài sản thế chấp, và Bức tường QT

Để hiểu tại sao năm 2026 lại có ý nghĩa cấu trúc quan trọng, bạn phải đi qua cách mà hệ thống đô la sau năm 2010 thực sự hoạt động.
Hệ thống Dự trữ, Không phải Thế giới Hành lang Cũ
Chế độ hiện tại là một hệ thống sàn. Các ngân hàng không bị thiếu hụt dự trữ như cách họ đã từng trong hệ thống hành lang cũ. Thay vào đó, Fed sử dụng lãi suất quản lý và một nguồn cung dự trữ lớn để quản lý các điều kiện.
Điều đó có nghĩa là:
- Dự trữ không chỉ là “thanh khoản nền” — chúng là một công cụ hoạt động chính.
- Hệ thống có một sàn dự trữ có thể sử dụng — một điểm mà dưới đó mọi thứ bắt đầu bị hỏng.
- QT (giảm bảng cân đối kế toán) không chỉ là đảo ngược QE. Nó đang đưa hệ thống trở lại gần sàn đó.
ON RRP: Bộ giảm chấn đã biến mất
Trong làn sóng QE lớn, Cơ sở Hoán đổi Ngược qua Đêm (ON RRP) của Fed đã hoạt động như một bộ đệm. Tiền mặt dư thừa từ các quỹ thị trường tiền tệ đã đỗ ở đó, hấp thụ các dự trữ dư thừa và giữ cho hệ thống ổn định.
Khi QT tiến triển và việc phát hành trái phiếu Kho bạc tăng lên, bộ đệm đó đã bị rút cạn. Tiền đã rời khỏi ON RRP và chảy vào các hóa đơn và tài sản khác. Cuối cùng, ON RRP đã tiến gần về không — một dấu hiệu cho thấy nguồn dư thừa dễ dàng đã biến mất.
Bảng cân đối của các nhà giao dịch và việc phát hành trái phiếu Kho bạc

Thêm vào đó:
- Việc phát hành trái phiếu Kho bạc lớn, liên tục để tài trợ cho các khoản thâm hụt.
- Các ràng buộc về quy định và vốn giới hạn lượng thời gian mà các ngân hàng và nhà giao dịch có thể nắm giữ.
- Một cơ sở nhà đầu tư toàn cầu có thể chuyển đổi tương đối nhanh giữa các loại tài sản.
Kết quả là một hệ thống đang cố gắng hấp thụ một lượng lớn giấy tờ chính phủ trong khi đồng thời giảm bảng cân đối kế toán của ngân hàng trung ương — tất cả mà không làm mất ổn định các thị trường tài trợ.
Có một giới hạn cho việc điều này có thể kéo dài bao lâu trước khi có điều gì đó cấu trúc phải thay đổi.
QT, SRF, và Con đường đến Sàn
Khi QT tiến lên và ON RRP bị cạn kiệt, nhiều căng thẳng xuất hiện xung quanh:
- Các tỷ lệ và khả năng repo.
- Sử dụng Cơ sở Repo Đứng (SRF) như một van an toàn.
- Các chênh lệch giá thầu-yêu cầu và thanh khoản trong các thị trường tài sản thế chấp chính.
- Khả năng chấp nhận rủi ro trong các tài sản nặng về tín dụng và thời gian.
Bạn không cần một “sự kiện gây sốc” cụ thể để điều này có ý nghĩa. Cấu trúc cơ học có nghĩa là việc tiếp tục QT vào một nền kinh tế đang suy yếu đẩy hệ thống ngày càng gần đến điểm mà Fed hoặc:
- chấp nhận căng thẳng tài trợ và rủi ro suy thoái gia tăng, hoặc
- thừa nhận rằng bảng cân đối kế toán phải ngừng thu hẹp và cuối cùng phải tăng trưởng trở lại.
Đó là bối cảnh cho ý tưởng năm 2026. Nó không phải là về một ngày trên lịch. Nó là về khi hệ thống và chu kỳ va chạm.
Các cuộc suy thoái thực sự kích hoạt các chu kỳ thanh khoản như thế nào
Bây giờ chúng ta có thể kết nối hai lớp lại với nhau: hệ thống và cuộc suy thoái.
Trong một chuỗi điển hình vào cuối chu kỳ dưới chế độ hiện tại, các bước trông như thế này:
- Giai đoạn Rút thanh khoản
Fed thực hiện QT và giữ chính sách chặt chẽ. Kho bạc tiếp tục phát hành mạnh. ON RRP bị rút cạn. Dự trữ giảm xuống gần mức sàn. - Căng thẳng Tài chính Tăng cường
Nhu cầu tài sản thế chấp tăng. Các người vay biên giới cảm thấy áp lực. Điều kiện tín dụng thắt chặt. Phí rủi ro bắt đầu mở rộng. - Kinh tế Thực tế Phản ứng với Sự Trễ
Tuyển dụng chậm lại. Chi tiêu vốn bị cắt giảm. Các doanh nghiệp và hộ gia đình biên giới gặp khó khăn. Tăng trưởng chậm lại, sau đó giảm. - Suy thoái Xuất hiện
GDP ghi nhận âm. Tỷ lệ thất nghiệp tăng. Tiếng ồn chính trị về việc “làm điều gì đó” ngày càng lớn. - Ràng buộc Chính sách Trở nên Rõ ràng về Chính trị
Các ngân hàng trung ương giờ có thể chỉ ra sự yếu kém của nền kinh tế thực tế như một lý do để nới lỏng. Các cơ quan tài chính có thể biện minh cho các khoản thâm hụt lớn hơn như là “hỗ trợ.” - Chế độ Thanh khoản Đảo ngược
QT dừng lại. Bảng cân đối ổn định, sau đó tăng trưởng. Các cơ sở mở rộng. Thị trường chạy trước sự chuyển hướng chính sách. Làn sóng thanh khoản tiếp theo bắt đầu.
Đó là lý do tại sao, từ góc độ cấu trúc, sự ám ảnh với suy thoái như một trạng thái kết thúc là không đúng. Hệ thống được thiết kế — về mặt chính trị, xã hội và cơ học — để phản ứng với suy thoái bằng thanh khoản.
Tại sao 2026 là một Điểm Chuyển Cấu trúc, Không phải một Dự đoán Cảm xúc
Khi bạn nói “2026 gần như chắc chắn là chu kỳ bơm thanh khoản tiếp theo,” điều đó có thể nghe như một dự đoán táo bạo hoặc một dự đoán về ngày tháng. Nhưng bên trong, nó nhàm chán hơn nhiều: đó là một bản đồ về nơi mà các quỹ đạo hiện tại hợp lý hội tụ.
Những gì đã được Bánh vào
Tính đến cuối năm 2025, một số yếu tố không phải là bí ẩn:
- QT đã hoạt động trong nhiều năm — chúng ta không ở giai đoạn đầu của việc thắt chặt.
- ON RRP đã bị rút cạn phần lớn — đệm thặng dư đã biến mất.
- Việc phát hành Kho bạc ở mức cao về cấu trúc, không phải là một sự kiện đơn lẻ.
- Dự trữ gần mức sàn hơn là đỉnh QE.
- Tăng trưởng đã cho thấy các đặc điểm của giai đoạn cuối chu kỳ trong nhiều lĩnh vực.
Trên các quỹ đạo hiện tại, hệ thống không có thêm một thập kỷ QT ở phía trước. Nó còn một vài bước nữa trước khi va chạm giữa:
- thiếu hụt dự trữ,
- căng thẳng tài chính, và
- sự chậm lại của nền kinh tế thực tế
trở nên không thể bỏ qua về mặt chính trị và cơ học.
Vai trò của Suy thoái trong Bản đồ này
Trong khuôn khổ của chúng tôi, một cuộc suy thoái trong khoảng thời gian này không phải là một biến số tùy chọn — nó là một phần của chuỗi. Đó là cách mà hệ thống thể hiện căng thẳng đã tích lũy trong kiến trúc tài chính.
Bạn không đang nói:
“Có thể chúng ta sẽ có một cuộc suy thoái; có thể chúng ta sẽ không. Dù sao đi nữa, QE sẽ xuất hiện.”
Bạn đang nói:
“Nếu chúng ta tiếp tục thực hiện QT trong bối cảnh này, kết quả tự nhiên là một cuộc suy thoái sẽ buộc phải chuyển hướng. Chuyển hướng đó là chu kỳ thanh khoản 2026.”
Đó không phải là sự cổ vũ. Đó không phải là sự bi quan. Đó là việc thừa nhận vòng phản hồi của hệ thống.
Vòng quay AI–Năng lượng–Thanh khoản Đằng sau Chế độ Tiếp theo
Có một lớp khác mà hầu hết các nhà tiên tri bi quan hoàn toàn bỏ qua: sự chuyển đổi nền kinh tế thực tế đang được thúc đẩy bởi AI và cơ sở hạ tầng năng lượng.
Chỉ vào các cổ phiếu AI và la lên “bong bóng” thì dễ. Nó cũng không đầy đủ. Những gì thực sự đang xảy ra dưới bề mặt là một chu kỳ tái công nghiệp hóa:
- Nhu cầu bùng nổ cho tính toán (GPU, TPU, bộ tăng tốc chuyên dụng).
- Xây dựng các cụm trung tâm dữ liệu đa gigawatt trên khắp các khu vực chính.
- Sự quan tâm ngày càng tăng đối với SMR và hạt nhân tiên tiến để cung cấp cho các cụm đó.
- Các cấu trúc tài chính mới xung quanh Kho bạc mã hóa, đường ray stablecoin, và tài sản thế chấp kỹ thuật số.
Đây không chỉ là một chu kỳ ứng dụng khác. Đây là chính sách công nghiệp được bao bọc trong một câu chuyện công nghệ.
Đó là một nơi khác mà bạn khác biệt rõ rệt với những người bi quan kiểu dotcom. Năm 2000, rất nhiều cơn sốt thực sự được xây dựng trên không có gì cả. Ngày nay, dưới lớp bọt, có một cơ sở công nghiệp đang nổi lên mà có khả năng sẽ được coi là cơ sở hạ tầng quốc gia chiến lược.
Khi làn sóng thanh khoản 2026 đến, nó sẽ không chỉ nâng đỡ “cổ phiếu AI” một cách tách biệt. Nó sẽ có khả năng tăng tốc:
- tài trợ cho công suất lưới và phát điện mới,
- các quan hệ đối tác công-tư cho việc xây dựng AI và năng lượng,
- hình thành vốn xung quanh tài sản thế chấp mã hóa và thị trường tài trợ kỹ thuật số.
Điều này có nghĩa gì đối với Nhà đầu tư, Người lao động và Hộ gia đình
Tất cả những điều này có thể nghe có vẻ trừu tượng. Dự trữ, tài sản thế chấp, QT, ON RRP, SRF — đây là những thuật ngữ về hệ thống. Nhưng các hậu quả xuất hiện theo những cách rất thực tế:
Đối với Nhà đầu tư
- Suy thoái không phải là thời điểm để từ bỏ vĩnh viễn các tài sản rủi ro. Lịch sử cho thấy, đây là khu vực nơi làn sóng thanh khoản tiếp theo được sinh ra.
- Đồng thời, việc phớt lờ con đường thắt chặt vào cuộc suy thoái đó là nguy hiểm. Đòn bẩy ở giai đoạn cuối chu kỳ cháy nhanh nhất.
- Ưu thế thực sự là hiểu bạn đang ở đâu trong chuỗi: bạn đã đi xa đến đâu vào QT, bạn gần mức sàn dự trữ bao xa, sự chậm lại rõ ràng đến mức nào.
Cho Người Lao Động và Hộ Gia Đình
- Suy thoái là đau đớn về mặt con người ngay cả khi chúng mang tính cấu trúc về mặt hệ thống. Việc làm bị cắt giảm. Biến động thu nhập gia tăng. Tín dụng bị thắt chặt.
- Hiểu rằng hệ thống có khả năng phản ứng bằng cách cung cấp thanh khoản không giải quyết được vấn đề — nhưng nó giúp định hình các quyết định về nợ cố định so với nợ thả nổi, các quỹ khẩn cấp và thời điểm mua sắm lớn.
- Sự siết chặt đối với tầng lớp trung lưu là có thật, và nó bị gia tăng qua mỗi chu kỳ. Các làn sóng thanh khoản không được phân phối đồng đều. Đó là một rủi ro chính trị và xã hội trong tương lai.
Cho Chính Sách và Xã Hội
- Mỗi cuộc khủng hoảng mới đều được “giải quyết” bằng các can thiệp lớn hơn và nhanh hơn so với lần trước.
- Mô hình tăng dần đó là một phần lý do tại sao những người bi quan nghĩ rằng hệ thống cuối cùng sẽ sụp đổ.
- Quan điểm của chúng tôi có điều kiện hơn: hệ thống sẽ không sụp đổ trong chu kỳ này, nhưng mỗi vòng thanh khoản lớn hơn và thâm hụt lớn hơn thay đổi tính chất của hệ thống — đẩy nó về phía một sự kết hợp rõ ràng hơn giữa chính sách tiền tệ và chính sách công nghiệp.
Kết Luận: Suy Thoái Như Một Cánh Cửa, Không Phải Là Ngày Tận Thế
Sự khác biệt giữa quan điểm của chúng tôi và phong cách phân tích của Albert Edwards có thể tóm gọn trong một câu:
Suy thoái không phải là khủng hoảng. Suy thoái là cánh cửa mà qua đó hệ thống chuyển từ chế độ thanh khoản này sang chế độ thanh khoản khác.
Điều đó không làm cho suy thoái trở nên tầm thường. Đối với những người thực, việc sa thải và thất bại trong kinh doanh không phải là những khái niệm trừu tượng. Nhưng ở cấp độ hệ thống, kiến trúc đồng đô la hiện đại đã ổn định vào một mô hình dễ nhận biết:
- Thanh khoản vượt quá mức cần thiết.
- Các cơ quan chức năng thắt chặt vào cuối chu kỳ.
- Phân phối dự trữ và tài sản thế chấp trở nên căng thẳng.
- Suy thoái xuất hiện như là biểu hiện của căng thẳng trong nền kinh tế thực.
- Suy thoái biện minh và buộc phải quay lại mở rộng thanh khoản.
Năm 2026, trong khuôn khổ này, không phải là một lời tiên tri. Đó là một điểm giao nhau nơi nhiều quỹ đạo hội tụ:
- QT kéo dài đủ lâu để chạm đến mức dự trữ thực tế.
- ON RRP đã bị rút cạn.
- Phát hành trái phiếu kho bạc ở mức cao hơn về mặt cấu trúc.
- Nền kinh tế thực đã đi vào điều kiện cuối chu kỳ.
Các nhà tiên tri bi quan đúng rằng có điều gì đó phải thay đổi. Họ sai về điều gì đó đó là gì.
Hệ thống không kết thúc ở suy thoái. Nó được thiết lập lại.
Và nếu lịch sử là một hướng dẫn, lần thiết lập lại tiếp theo sẽ không chỉ là nhiều điều tương tự — nó sẽ làm cứng lại lớp kiến trúc tiếp theo: sự tích hợp sâu hơn của bảng cân đối kế toán ngân hàng trung ương, các đường ray tài sản thế chấp được mã hóa và sự phát triển công nghiệp do AI điều khiển.
Article overview
Suy thoái không phải là thảm họa — chúng là điểm xoay cơ học chuyển hệ thống đô la hiện đại từ sự co lại trở lại thành mở rộng thanh khoản. Một cái nhìn sâu sắc về lý do tại sao các nhà tiên tri về sự diệt vong hiểu sai chu kỳ, tại sao năm 2026 lại quan trọng về mặt cấu trúc, và cách mà hệ thống tài trợ thực sự điều khiển thị trường.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0
Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Cuộc Chiến Dầu Đang Trở Thành Một Cuộc Chiến Kinh Tế Toàn Cầu
Một cuộc tái cấu trúc Pattern Nexus rộng rãi liên kết sự gián đoạn Iran/Hormuz với các cuộc tấn công vào nhà máy lọc dầu Ukraine, tình trạn…
6 shared topics, same research avenue.Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
6 shared topics.
Bệ đỡ ẩn giấu của Yên: FIMA, Tạo ra Đô la và Thị trường Kho bạc
Can thiệp yên của Nhật Bản năm 2026 là rất lớn, nhưng dữ liệu bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy FIMA không được sử dụn…
8 shared topics.
Pattern Nexus Macro Archive: 328 Bài viết có dấu thời gian, Tháng 10 năm 2025–Tháng 7 năm 2026
Một chỉ mục công khai có hướng dẫn gồm 328 bài viết Pattern Nexus được đánh dấu thời gian, đề cập đến thanh khoản của Cục Dự trữ Liên bang,…
5 shared topics.
Chủ tịch Fed mới không thừa kế một nền kinh tế. Ông thừa kế một hệ thống cho phép.
Kevin Warsh không chỉ đơn thuần kế thừa Cục Dự trữ Liên bang. Ông đang kế thừa lớp kiểm soát nơi mà lạm phát, chi phí nợ, tài trợ Kho bạc, …
5 shared topics.
Mar 12, 2026 Macro Wrap: Đồng đô la ở mức 100, Toán học sốc dầu, Ngoại lệ Hormuz của Trung Quốc, và các đường rạn nứt tín dụng
Năm 2026 đang diễn ra trong chế độ quay cuồng. Đồng đô la đang chạm mức 100, lợi suất trở lại vùng "bạn không nên ở đây", giá dầu lại đang …
5 shared topics, same research avenue.
Bộ Công Cụ Đặt Lại Chế Độ: Chiến Lược Đường Cong Lợi Suất, Đường Ray Đô La, Độ Cong Kim Loại, và Kết Thúc Tài Chính AI
Một hệ thống điều khiển Pattern Nexus đọc kết nối đường cong lợi suất, chế độ đô la, kim loại, tiền điện tử và cổ phiếu thành một máy: tại …
5 shared topics, same research avenue.
Nền Kinh Tế Nợ Quá Tải: Cách mà Sự Tăng Trưởng 1 Triệu Tỷ Đô La Siết Chặt Dây Thừng lên Các Hộ Gia Đình, Doanh Nghiệp và Tăng Trưởng
Mỹ đã thêm 1 nghìn tỷ đô la nợ mới chỉ trong 82 ngày. Dưới đây là cách mà nợ liên bang, nợ hộ gia đình, nợ doanh nghiệp và nợ tiểu bang gia…
5 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.