

Cuộc Chiến Tiền Tệ Im Lặng: Kiềm Chế, Tài Sản Thế Chấp, và Cửa Sổ Chế Độ 2030
Hoa Kỳ và Trung Quốc đã bước vào một cuộc chiến tiền tệ âm thầm, chồng lên trên việc kiềm chế hàng hải, phụ thuộc vào hàng hóa và hệ thống tài chính. Giai đoạn tiếp theo sẽ xác định xem hệ thống đô l…
“Cuộc chiến tiền tệ” trước tiên là một cuộc chiến tài sản thế chấp. Quyền lực thanh toán theo sau bất kỳ ai kiểm soát tài sản thế chấp chất lượng cao nhất và các đường ray tái thế chấp nó ở quy mô lớn.
Các cuộc phong tỏa bóng không bắt đầu bằng một cuộc phong tỏa được tuyên bố. Chúng bắt đầu bằng phí bảo hiểm, các điểm nghẽn tuân thủ, và “không ai muốn chạm vào hàng hóa đó.”
Stablecoins + trái phiếu T-bill được mã hóa không phải là “tiền điện tử.” Chúng là một lớp đô la offshore mới hoạt động 24/7, thanh toán nhanh và vượt qua những rào cản ngân hàng.
Nếu Mỹ tiếp tục “kiềm chế Trung Quốc” trong khi đồng thời xuất khẩu chip tiên tiến theo các quy tắc giao dịch, bạn đang chứng kiến chính sách trở thành một công cụ thị trường.
Giả thuyết: Nó chưa quay trở lại
Tất cả những điều này vẫn tiếp tục. Nó chưa quay trở lại. Nó chưa “bình thường hóa.” Nó chưa hạ nhiệt thành một chu kỳ học thuật gọn gàng nơi mọi người giả vờ rằng chúng ta đã trở lại năm 2016. Chúng ta không phải như vậy. Tư thế vẫn bị khóa. Các động lực vẫn bị khóa. Việc xây dựng cơ sở hạ tầng vẫn bị khóa.
Vậy chúng ta đang ở trong một cuộc chiến tiền tệ mở hay một cuộc chiến bóng tối im lặng với Trung Quốc? Có lẽ. Chúng ta có thể đang ở điểm đó. Và nếu bạn nghĩ “cuộc chiến tiền tệ” chỉ có nghĩa là việc điều chỉnh tỷ giá nhân dân tệ hoặc một tiêu đề FX nào đó, bạn đã bị bỏ lại phía sau. Cuộc chiến thực sự là về các ống dẫn: ống dẫn năng lượng, ống dẫn vận chuyển, ống dẫn dữ liệu, ống dẫn thanh toán, ống dẫn tài sản đảm bảo. Ai kiểm soát các ống dẫn thì kiểm soát các tùy chọn.
Mọi thứ chúng ta làm đều nhằm kiềm chế Trung Quốc. Kiềm chế Trung Quốc, kiềm chế Trung Quốc. Đó là mô hình. Bạn có thể gọi đó là “giảm rủi ro” nếu bạn muốn, nhưng nó đi như kiềm chế và nói như kiềm chế. Đó là cơ sở, quyền truy cập và logistics. Đó là các biện pháp trừng phạt và kiểm soát xuất khẩu. Đó là chủ quyền chip. Đó là khoáng sản quan trọng. Đó là “ai được thanh toán” và “ai được bảo hiểm” và “ai được thanh toán.”
Cuộc cạnh tranh Mỹ–Trung không phải là một điều duy nhất. Nó là một hệ thống chồng chất các ràng buộc. Và một khi nó trở thành chồng chất, nó hiếm khi được tháo gỡ một cách sạch sẽ. Nó tích lũy cho đến khi một sự thiết lập lại, một sự đột biến, hoặc một sự gãy gập buộc phải có một trạng thái cân bằng mới.
Cuộn băng hai năm: 1/13/2024 → 1/13/2026
Nếu bạn muốn “sự thật trong thế giới thực,” bạn phải đọc cuộn băng như một người có hệ thống, không phải như một người tiêu dùng tiêu đề. Cuộn băng không phải là một sự kiện kịch tính duy nhất. Nó là hàng chục động thái “nhỏ” làm cứng môi trường: các thỏa thuận, quyền truy cập cơ sở, quy tắc xuất khẩu, quy tắc đối kháng, lộ trình trừng phạt, định giá lại bảo hiểm, và việc xây dựng chậm các đường ray song song.
- Tháng 1 năm 2024: Cuộc bầu cử Đài Loan khóa chặt sự liên tục với một đảng ủng hộ chủ quyền chiến thắng một lần nữa. Đó không phải là một sự kiện chính trị tầm thường; đó là một sự kiện áp lực cấu trúc ở Eo biển Đài Loan.
- Tháng 3 năm 2024: Quỹ COFA được thực hiện và chính thức hóa trên toàn Micronesia / Quần đảo Marshall / Palau. Đó không phải là “các hòn đảo nhỏ.” Chúng là logistics chiến lược, cơ sở, và địa lý từ chối trong lưới Thái Bình Dương.
- Tháng 3 năm 2024: Các cuộc đối đầu ở Biển Đông tiếp tục gia tăng. Súng nước, va chạm, và rủi ro thương tích/thương hại cao hơn tại Đá Thomas Thứ Hai là sự leo thang do ma sát.
- Tháng 4 năm 2024: Hội nghị thượng đỉnh lãnh đạo Mỹ–Nhật–Philippines đầu tiên diễn ra. Các cam kết cứng lại xung quanh an ninh hàng hải và ngôn ngữ phòng thủ “sắt thép.” Đây là chính sách kiềm chế trở thành cơ sở hạ tầng ba bên.
- Tháng 5 năm 2024: Mỹ tăng thuế quan trên các danh mục chiến lược của Trung Quốc (xe điện, pin, chip, khoáng sản quan trọng). Ngay cả khi một số mặt hàng đã bị hạn chế, tín hiệu là sự cứng rắn chính trị.
- Tháng 12 năm 2024: BIS tăng cường kiểm soát xuất khẩu đối với sản xuất chip bán dẫn tiên tiến. Việc bổ sung danh sách thực thể và hạn chế công cụ mở rộng vòng đai kiềm chế.
- Cuối năm 2024 → Tháng 1 năm 2025: Các hạn chế đầu tư ra nước ngoài chuyển từ khái niệm thành quy tắc có thể thi hành, nhắm vào chip bán dẫn, AI, và lượng tử. Đây là việc kiềm chế vốn.
- Giữa năm 2025: Một khung pháp lý cho stablecoin được ký thành luật (Đạo luật GENIUS). Dù bạn yêu thích hay ghét nó, nó chính thức hóa stablecoin như một đường ray gần gũi với đô la được cấp phép.
- Năm 2025: Trung Quốc phản công với các biện pháp kiểm soát xuất khẩu và sức ép lên các đầu vào chính (các mặt hàng liên quan đến đất hiếm, nam châm, vật liệu chuỗi pin) trong khi phương Tây tăng tốc các sáng kiến đa dạng hóa.
- 2024–2025: Sự gián đoạn ở Biển Đỏ chuyển hướng thương mại, tăng chi phí, và chứng minh cách nhanh chóng bảo hiểm và phí rủi ro có thể viết lại logistics toàn cầu.
- Cuối năm 2025: Khối lượng CIPS tiếp tục mở rộng, tỷ lệ RMB vẫn nhỏ nhưng kiên trì trong dữ liệu SWIFT, và mBridge được chuyển giao từ BIS cho các ngân hàng trung ương đối tác. Các đường ray song song tiếp tục phát triển.
- Tháng 1 năm 2026: Chúng ta thấy thực tế hỗn hợp kỳ lạ: logic kiềm chế vẫn tồn tại, nhưng các ngoại lệ giao dịch xuất hiện (phê duyệt xuất khẩu chip theo điều kiện). Chính sách trở thành một tham số có thể giao dịch.
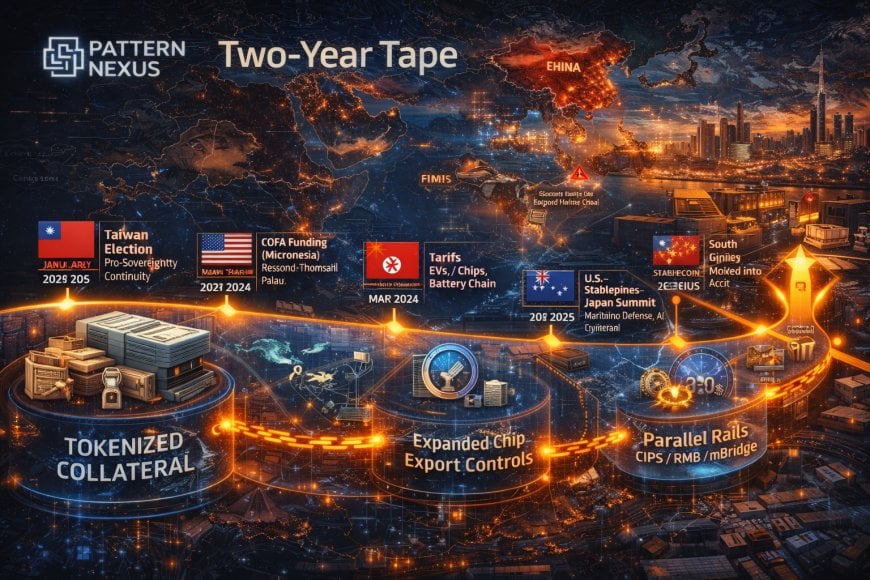
Khi băng chủ yếu là hành chính, pháp lý và cơ sở hạ tầng, thật dễ để bỏ lỡ. Nhưng đó chính xác là cách mà các thay đổi chế độ bền vững được xây dựng.
Mạng lưới kiềm chế: Quần đảo, Tiếp cận và ISR
Đây là nơi mà “các quần đảo bạn chưa bao giờ nghe đến” trở nên quan trọng. Hoa Kỳ đã đổ tiền vào việc tiếp cận Thái Bình Dương và các quốc gia liên kết tự do vì địa lý là vật lý. Bạn không thể thương lượng với khoảng cách. Bạn chỉ có thể xây dựng xung quanh nó.
Quỹ COFA không phải là một chương trình từ thiện. Đó là sự tồn tại chiến lược: hỗ trợ kinh tế, hỗ trợ cơ sở hạ tầng và cam kết lâu dài giữ cho Hoa Kỳ được neo đậu qua các hành lang Thái Bình Dương quan trọng. Điều đó quan trọng cho quyền đặt căn cứ, chiến lược từ chối, phạm vi radar, nhận thức về lĩnh vực hàng hải và độ sâu logistics.
Mở rộng EDCA ở Philippines cũng là câu chuyện tương tự: các điểm tiếp cận, sân bay, cảng, chuẩn bị trước và khả năng hoạt động tiến lên mà không giả vờ rằng bạn đang “xây dựng căn cứ.” Bản đồ là thông điệp.
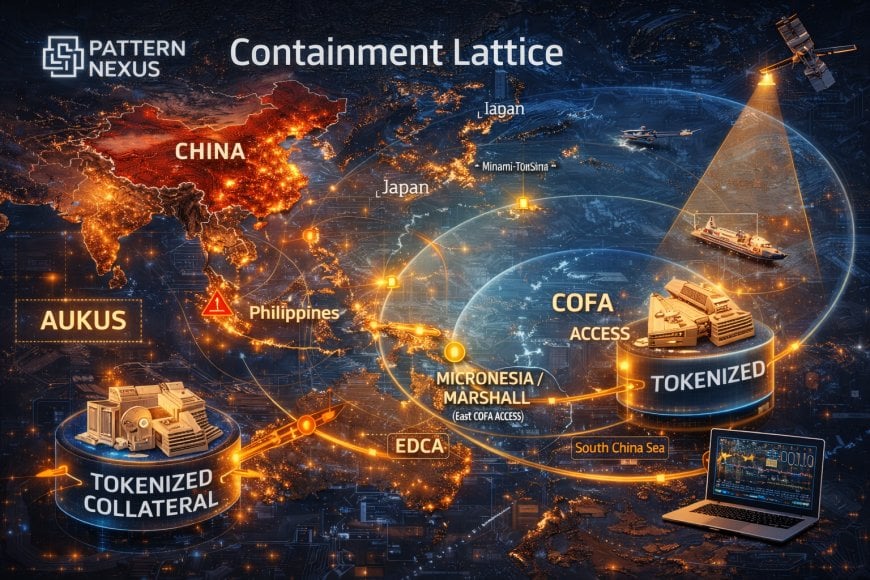
- Địa lý COFA: độ sâu logistics, địa lý từ chối và sự liên tục chiến lược.
- Tiếp cận Philippines: gần gũi với Đài Loan và Biển Đông, và một mạng lưới tiến lên làm giảm thời gian phản ứng.
- Củng cố tam giác: sự phối hợp Nhật Bản–Hoa Kỳ–Philippines làm tăng chi phí leo thang vùng xám của Trung Quốc.
Phơi bày cấu trúc của Trung Quốc: Nhập khẩu, Năng lượng và Thời gian
Trung Quốc có sức ảnh hưởng. Xử lý đất hiếm, quy mô sản xuất, độ sâu công nghiệp. Nhưng Trung Quốc cũng là một cỗ máy phụ thuộc vào nhập khẩu cho những thứ giữ cho cỗ máy sống: dầu thô, LNG, quặng sắt và khối lượng lớn nguyên liệu thực phẩm. Mọi người nói về dự trữ như thể chúng vô hạn. Chúng không phải vậy. Trong một kịch bản căng thẳng thực sự, dự trữ là thời gian. Và thời gian là thứ bạn sẽ hết.
Sự phụ thuộc vào nhập khẩu dầu thô của Trung Quốc là minh họa rõ ràng nhất. Trung Quốc là nước nhập khẩu dầu thô lớn nhất thế giới. Nước này đã nhập khẩu khoảng 11,1 triệu thùng mỗi ngày vào năm 2024, khoảng 74% mức tiêu thụ rõ ràng theo một số ước tính. Điều đó không phải là điểm yếu trong thời gian bình thường. Nó trở thành điểm yếu khi các tuyến đường biển trở thành một quân bài thương lượng.
Giờ hãy thêm lớp Iran. Vào năm 2025, Trung Quốc đã mua phần lớn dầu thô được vận chuyển từ Iran, và những dòng chảy đó di chuyển qua một vùng xám về trừng phạt và định tuyến. Đó là một ví dụ hoàn hảo về cách sự phụ thuộc vào năng lượng giao thoa với việc thực thi tài chính của Hoa Kỳ: áp lực trừng phạt không phải là trừu tượng, nó thực sự được định giá vào thùng dầu.
Đất hiếm là sức ảnh hưởng. Dầu là sự sống còn. Thực phẩm là sự sống còn. Vận chuyển là sự sống còn. Nếu bạn không thể giữ cho dòng chảy vào tiếp tục, bạn không thể giữ cho cỗ máy công nghiệp ổn định dưới áp lực.
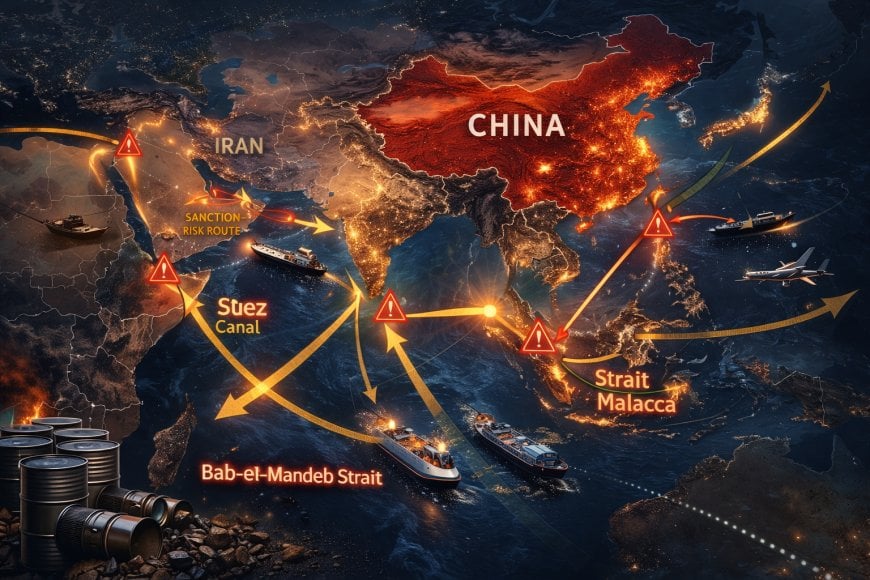
- Phơi bày: biển không phải là tùy chọn nếu nền kinh tế của bạn được xây dựng trên năng lượng và nguyên liệu thô nhập khẩu.
- Ràng buộc: các điểm nghẽn tập trung rủi ro vào một vài làn đường và một vài quyết định bảo hiểm.
- Sức ảnh hưởng: kiềm chế không phải lúc nào cũng là về việc ngăn chặn dòng chảy; nó thường là về việc định giá dòng chảy cho đến khi chúng trở nên không thể chấp nhận về mặt kinh tế hoặc chính trị.
Cơ chế phong tỏa bóng tối: Bảo hiểm, Tuân thủ và Phí rủi ro
Đây là phần mà hầu hết mọi người không hiểu. Bạn không cần một phong tỏa được công bố để có được các hiệu ứng phong tỏa. Bạn cần tái định giá rủi ro. Bạn cần phí bảo hiểm tăng vọt. Bạn cần “hàng hóa này không đáng giá.”
Theo dõi những gì xảy ra theo thời gian thực khi rủi ro thay đổi: các công ty bảo hiểm đánh giá lại các tuyến đường, các công ty vận chuyển thay đổi lộ trình, thời gian vận chuyển kéo dài, giá cước vận tải thay đổi, và đột nhiên thế giới đang phải trả một loại thuế để di chuyển thực tế vật chất qua một hành lang địa lý hẹp. Đó không phải là lý thuyết. Chúng ta vừa chứng kiến hệ thống toàn cầu thay đổi lộ trình xung quanh các điểm nghẽn khi Biển Đỏ không ổn định. Và khi sự ổn định trở lại, hệ thống từ từ tái giới thiệu lộ trình vì kinh tế tốt hơn. Đây chính xác là cách mà một phong tỏa bóng tối diễn ra: đó là một tín hiệu giá được thực thi bởi các điều kiện an ninh.
Bây giờ hãy chuyển đổi khái niệm đó sang một cuộc xung đột giữa các cường quốc. Bạn không cần phải “dừng” hoàn toàn việc vận chuyển của Trung Quốc để tạo ra nỗi đau chiến lược. Bạn có thể tạo ra sự không chắc chắn trong hệ thống và để các công ty bảo hiểm và đội ngũ tuân thủ làm việc. Đó là lý do tại sao tôi gọi đó là một cuộc chiến bóng tối. Đó là cuộc chiến của sự cho phép.
Bước 1: phí rủi ro tăng. Bước 2: các công ty bảo hiểm hạn chế phạm vi bảo hiểm. Bước 3: các nhà vận chuyển thay đổi lộ trình hoặc dừng lại. Bước 4: sự khan hiếm xuất hiện. Bước 5: áp lực chính trị theo sau. Bạn không bao giờ cần một thông báo phong tỏa chính thức.
- Bảo hiểm là một vũ khí: nó là sự cho phép được mã hóa dưới dạng giá.
- Tuân thủ là một điểm nghẽn: các biện pháp trừng phạt và kiểm tra trở thành ma sát.
- Thay đổi lộ trình là một loại thuế kinh tế: thời gian, nhiên liệu và vốn bị tiêu tốn trong quá trình vận chuyển.
Kiềm chế công nghệ: Chip, Vốn ra ngoài và Trọng lực AI
Cuộc chiến chip không phải là về điện tử tiêu dùng. Nó liên quan đến việc ai sẽ xây dựng máy tính tiên tiến, đào tạo các mô hình tiên tiến và triển khai AI cấp quân sự trên quy mô lớn. Đó là lý do tại sao Mỹ liên tục thắt chặt các biện pháp kiểm soát xuất khẩu đối với các vi mạch tiên tiến và các công cụ cần thiết để sản xuất chúng. Đó là lý do tại sao danh sách thực thể mở rộng. Đó là lý do tại sao ranh giới kiểm soát di chuyển từ “chip” sang “thiết bị” sang “HBM” sang “đóng gói tiên tiến.” Mục tiêu không phải là một sản phẩm. Mục tiêu là khả năng sao chép toàn bộ chuỗi.
Rồi chính sách lại phát triển: các hạn chế đầu tư ra ngoài. Đây là Mỹ nói “chúng tôi không chỉ hạn chế những gì bạn có thể mua, chúng tôi đang hạn chế những gì chúng tôi sẽ tài trợ.” Đó là kiềm chế vốn. Đó là logic CFIUS được đẩy ra ngoài.
Và đây là khía cạnh hiện đại: chính sách trở thành giao dịch. Khi bạn thấy xuất khẩu chip tiên tiến được phê duyệt dưới các điều kiện, giới hạn và phí cụ thể, bạn đang chứng kiến các quy tắc an ninh quốc gia được biến thành một van có thể kiểm soát. Điều đó không có nghĩa là việc kiềm chế đã kết thúc. Nó có nghĩa là việc kiềm chế trở thành một núm điều chỉnh có chính trị đi kèm.
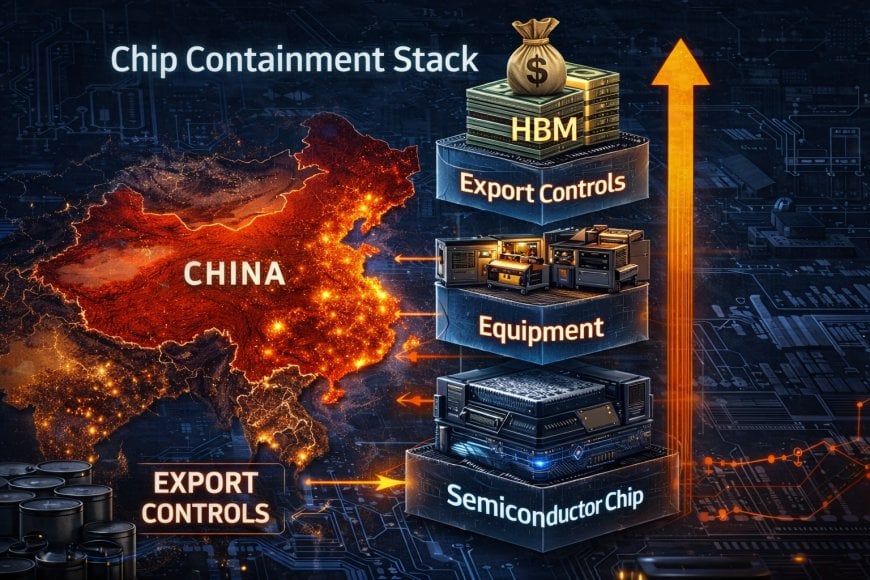
- Kiểm soát xuất khẩu: làm chậm máy tính tiên tiến của Trung Quốc, đặc biệt là đối với AI và các mục tiêu quân sự - dân sự.
- Đầu tư ra ngoài: giảm vốn của Mỹ tiếp sức cho các lĩnh vực công nghệ nhạy cảm của Trung Quốc.
- Giao dịch hóa: chính sách trở thành một van, không phải một bức tường, điều này tạo ra các động lực mới và rủi ro thực thi mới.
Cuộc chiến hàng hóa: Đất hiếm, Graphite, Nguyên liệu pin
Bây giờ hãy zoom vào lớp vật liệu. Đây là nơi mọi người nói “Trung Quốc kiểm soát đất hiếm,” và họ không sai, nhưng họ không đi đủ xa. Sức mạnh thực sự không chỉ là khai thác thô. Đó là chế biến. Đó là nam châm. Đó là các vật liệu trung gian. Đó là những thứ nằm giữa mỏ và tên lửa, giữa quặng và drone, giữa hóa học và nhà máy.
Trong hai năm qua, chúng ta đã chứng kiến một mô hình từng bước: Mỹ thắt chặt kiểm soát công nghệ, Trung Quốc phản công bằng cách kiểm soát vật liệu. Mỹ tăng thuế và củng cố chuỗi cung ứng, Trung Quốc báo hiệu rằng họ có thể siết chặt các nguyên liệu đầu vào. Đó chính xác là cách mà một cuộc chiến công nghiệp hiện đại diễn ra: không phải là một lệnh cấm đối với “mọi thứ,” mà là áp lực lên các thành phần cụ thể làm gián đoạn lịch trình sản xuất của bạn.
Graphite, gallium, germanium, antimony, các mặt hàng liên quan đến đất hiếm trung bình và nặng, nam châm, vật liệu pin. Đây không phải là những thứ ngách. Chúng là các mặt hàng quan trọng trong con đường kinh tế thực sự.
Và rồi phương Tây phản ứng: các bộ trưởng tài chính G7 và các đối tác thảo luận rõ ràng về cách giảm sự phụ thuộc vào đất hiếm của Trung Quốc. Điều đó cho bạn biết mối quan tâm không còn chỉ là lý thuyết. Nó đã trở thành chính sách.
Nó có nghĩa là bạn không thể tăng sản xuất các thành phần quân sự và chuyển đổi năng lượng quan trọng mà không có sự cho phép từ một đối thủ. Đó là sức mạnh chiến lược được mã hóa trong chuỗi cung ứng.
Hệ thống Cấp nước Cực đoan: Eurodollars, Repo, Trừng phạt, Tài sản đảm bảo
Đây là nơi bài viết ngừng là “địa chính trị” và trở thành “cách mà thế giới thực sự vận hành.” Hệ thống toàn cầu không được điều hành bởi tiền giấy. Nó được điều hành bởi nguồn tài trợ đảm bảo, chuỗi tài sản đảm bảo và quyền định cư.
Hệ thống eurodollar là máy móc đô la ngoài khơi ban đầu: các ngân hàng toàn cầu tạo ra các nghĩa vụ đô la bên ngoài biên giới Hoa Kỳ, sử dụng các thị trường Hoa Kỳ, tài sản đảm bảo của Hoa Kỳ và uy tín pháp lý của Hoa Kỳ làm lớp nền. Theo thời gian, “đô la” trở thành ít hơn một loại tiền tệ và nhiều hơn một miền định cư: quyền truy cập vào ngân hàng đại lý, thanh toán bù trừ và khả năng tái thế chấp tài sản đảm bảo chất lượng cao.
Rồi các lệnh trừng phạt hòa nhập vào hệ thống. Logic trừng phạt sau 11/9 đã trưởng thành thành một chồng tuân thủ vũ khí hóa. Nếu bạn có thể từ chối quyền truy cập của một ngân hàng, bạn có thể từ chối quyền truy cập của một quốc gia. Bạn không cần phải xâm lược để kiềm chế. Bạn chỉ cần gỡ bỏ quyền cho phép.
Bây giờ thêm vào thực tế tài sản đảm bảo hiện đại: Trái phiếu chính phủ là tài sản đảm bảo “chấp nhận” chính của thế giới. Repo là cách mà hệ thống hoạt động. Nếu tài sản đảm bảo trở nên khan hiếm hoặc bị hạn chế về chính trị, hệ thống sẽ thắt chặt. Nếu tài sản đảm bảo trở nên phong phú hoặc được tái cấu trúc thành các đường ray mới, hệ thống sẽ nới lỏng.
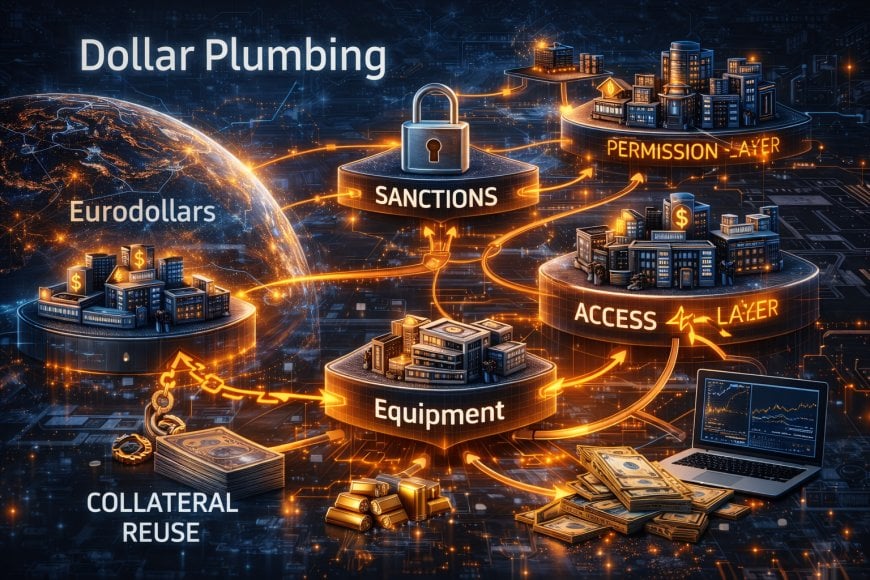
“Tiền” hiện đại là một mạng lưới các lời hứa có tài sản đảm bảo. Nếu bạn kiểm soát tài sản đảm bảo và các cổng quyền cho phép của mạng lưới, bạn kiểm soát chế độ.
- Logic Eurodollar: các nghĩa vụ đô la ngoài khơi được xây dựng trên uy tín và tài sản đảm bảo của Hoa Kỳ.
- Logic Repo: tài trợ đảm bảo và tái sử dụng tài sản đảm bảo là oxy của hệ thống.
- Logic Trừng phạt: quyền cho phép và quyền truy cập trở thành vũ khí chiến lược.
- Logic Kiềm chế: chip và vốn được kiềm chế theo cách giống như tiền được kiềm chế: bằng cách từ chối các đầu vào và lộ trình quan trọng.
Đường ray mới: Stablecoins, Trái phiếu Chính phủ Được mã hóa, và Khóa quy định
Bây giờ chúng ta đến phần mà hầu hết mọi người vẫn từ chối coi trọng: stablecoins và trái phiếu chính phủ được mã hóa đang trở thành một lớp đô la ngoài khơi mới. Không phải ngày nào đó. Mà là bây giờ.
Tính đến đầu tháng 1 năm 2026, stablecoins có giá trị thị trường khoảng 300 tỷ đô la, tùy thuộc vào ngày. Đó không còn là một lỗi làm tròn nữa. Đó là một công cụ thanh khoản với phân phối toàn cầu, thanh toán 24/7 và sự chấp nhận thực sự trong các dòng chảy xuyên biên giới, thị trường tiền điện tử, và ngày càng nhiều, các giao diện tài chính truyền thống.
Rồi các trái phiếu T được mã hóa xuất hiện và các đường ray trở nên thực tế. Các sản phẩm trái phiếu chính phủ Hoa Kỳ được mã hóa đẩy vào hàng tỷ đô la đơn số cao và tiếp tục mở rộng. Đây là điều xảy ra khi bạn lấy tài sản đảm bảo ưa thích của thế giới và làm cho nó có thể lập trình, di động và tương thích với một lớp định cư mới.
Lớp quy định rất quan trọng. Khi quy định về stablecoin trở thành luật, Hoa Kỳ không “cho phép tiền điện tử.” Nó đang chính thức hóa một đường ray gần gũi với đô la có thể mở rộng ảnh hưởng tiền tệ của Hoa Kỳ thông qua các kênh mới. Đây là một lựa chọn chiến lược ngay cả khi cuộc tranh luận công khai được định hình như bảo vệ người tiêu dùng. Đây là cách mà các chế độ biến đổi mà không thừa nhận rằng chúng đang biến đổi.
Đây là điểm mấu chốt thực sự: stablecoins không chỉ là một thứ của tiền điện tử. Chúng là một cơ chế phân phối tài sản đảm bảo trái phiếu. Chúng có thể trở thành một cơ sở tiền gửi song song bên ngoài các ngân hàng. Chúng có thể vượt qua các ma sát. Chúng có thể tăng tốc độ trong các kênh cụ thể trong khi hệ thống di sản vẫn bị hạn chế.
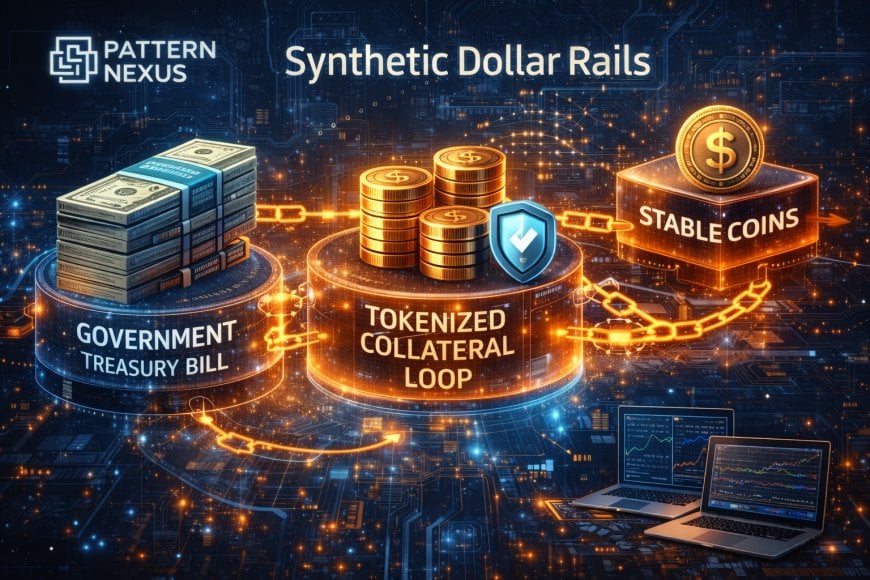
- Stablecoins: các yêu cầu đô la kỹ thuật số, ngày càng gắn liền với tài sản đảm bảo trái phiếu và các khuôn khổ quy định.
- Trái phiếu T được mã hóa: tài sản đảm bảo chất lượng cao có thể lập trình; có thể sử dụng như các nguyên tố thanh toán và tài sản đảm bảo.
- Khóa quy định: các thay đổi chính sách từ “cấm/cho phép” thành “chính thức hóa và điều hướng.”
- Hiệu ứng hệ thống: mở rộng chế độ đô la thông qua tái cấu trúc đường ray, không phải thông qua thay thế tiền tệ.
Đường ray song song: Chia sẻ RMB, Tăng trưởng CIPS, Chuyển giao mBridge
Trung Quốc không ngồi yên. Họ đang xây dựng các đường ray song song. Chia sẻ RMB trong thanh toán toàn cầu vẫn khiêm tốn, nhưng nó tồn tại và phát triển ở một số lĩnh vực. Khối lượng CIPS đã mở rộng đáng kể theo thời gian, và báo cáo chính thức tiếp tục cho thấy thông lượng có ý nghĩa. Điều đó không có nghĩa là "đồng đô la đã chết." Nó có nghĩa là "công suất song song đang được xây dựng."
mBridge là một tín hiệu khác. Nó đã đạt đến giai đoạn sản phẩm khả thi tối thiểu và đã được chuyển giao từ sự tham gia của BIS sang các ngân hàng trung ương đối tác. Đó chính xác là hình dạng của một đường ray song song trong giai đoạn đầu: không sẵn sàng thay thế hệ thống cũ, nhưng sẵn sàng tồn tại song song với nó, đặc biệt là trong các hành lang mà các bên tham gia muốn kiểm soát nhiều hơn và giảm thiểu rủi ro bị trừng phạt.
Chú ý đến mô hình: Hệ thống của Mỹ được cấp phép thông qua các ngân hàng và tuân thủ. Các hệ thống thay thế của Trung Quốc được cấp phép thông qua sự đồng thuận của nhà nước và sự tham gia của các hành lang. Không mô hình nào là "tự do." Cả hai mô hình đều là hệ thống kiểm soát.
Chúng chỉ cần tồn tại như một lựa chọn. Các lựa chọn thay đổi quyền lực thương lượng. Các lựa chọn thay đổi giá rủi ro. Các lựa chọn thay đổi chế độ theo thời gian.
- Chia sẻ SWIFT: RMB vẫn là một phần nhỏ hơn về giá trị nhưng củng cố trong các dòng cụ thể.
- CIPS: tăng trưởng thông lượng là một chỉ số đo lường khả năng thanh toán song song.
- mBridge: thử nghiệm CBDC xuyên biên giới chuyển từ giai đoạn thí điểm sang cơ sở hạ tầng do đối tác sở hữu.
Kiểm soát Nền tảng: Cảng, Cáp, Vệ tinh và Dữ liệu như Quyền lực
Kiểm soát không chỉ là tàu và tên lửa. Nó là các nền tảng. Cảng. Cáp dưới biển. Phạm vi phủ sóng vệ tinh. Điện toán đám mây. Tiêu chuẩn. Hệ thống danh tính. Đường ray thanh toán. Thế giới hiện đại được quản lý bởi cơ sở hạ tầng tự động thực thi kết quả.
Đây là lý do tại sao kiểm soát chip quan trọng. Điện toán hiện là một tài nguyên chiến lược. Nếu bạn hạn chế điện toán, bạn hạn chế đào tạo mô hình, phát triển tự chủ và tối ưu hóa công nghiệp. Nếu bạn hạn chế các công cụ để sản xuất điện toán, bạn hạn chế tương lai, không phải hiện tại.
Đây cũng là lý do tại sao các hòn đảo quan trọng. Lưới Thái Bình Dương không chỉ là "căn cứ." Nó là địa lý từ chối và địa lý cảm biến. Nó là khả năng nhìn thấy, theo dõi và định hình chuyển động qua các hành lang quan trọng đối với toán học sinh tồn của Trung Quốc.
Và đây là lý do tại sao việc mã hóa quan trọng. Khi tài sản thế chấp trở nên di động và có thể lập trình, lớp tài chính cũng trở thành một nền tảng. Quyền kiểm soát chuyển sang bất kỳ ai có thể thực thi tiêu chuẩn và giám sát ở quy mô lớn.
Mô hình Kịch bản: Đột biến Mềm so với Đặt lại Cứng so với Phân tách
Đây là nơi chúng ta ngừng giả vờ rằng tương lai là một con đường sạch sẽ. Có nhiều con đường khả thi, và con đường được xác định bởi những ràng buộc nào bị phá vỡ trước.
Kịch bản A: Đột biến Mềm (Chế độ Đô la Mở rộng Qua Các Đường Ray Mới)
Đồng đô la không "thua." Nó tái cấu trúc. Stablecoin trở thành một lớp thanh toán toàn cầu được quản lý. T-bills được mã hóa trở thành một nguyên liệu thế chấp chính thống. Các nhà quản lý tài sản lớn mở rộng quỹ tiền mã hóa. Các ngân hàng tích hợp các đường ray mã hóa. Mỹ duy trì sự thống trị tiền tệ bằng cách nâng cấp hệ thống nhanh hơn so với đối thủ có thể thay thế nó.
- Tập hợp kích hoạt: sự rõ ràng về quy định + việc áp dụng tài sản thế chấp được mã hóa + quản lý rủi ro có kiểm soát
- Cơ chế: nâng cấp đường ray mà không thay thế tiền tệ
- Kết quả: hệ thống đô la trông khác, nhưng vẫn thống trị
Kịch bản B: Đặt lại Cứng (Khủng hoảng Buộc Phải Tái cấu trúc Tiền tệ)
Một cú sốc xảy ra với hệ thống: leo thang chiến tranh, gián đoạn hàng hóa nghiêm trọng, phản ứng trừng phạt, hoặc một sự kiện thanh khoản tài sản thế chấp. Thanh toán bị vỡ. Niềm tin bị phá vỡ ở đâu đó. Các biện pháp khẩn cấp theo sau. Việc đặt lại xảy ra không phải vì ai đó muốn, mà vì hệ thống không thể duy trì cấu hình cũ dưới áp lực.
- Tập hợp kích hoạt: sự kiện động lực lớn, cú sốc điểm nghẽn nghiêm trọng, sự siết chặt tài sản thế chấp, hoặc chuỗi phản ứng trừng phạt
- Cơ chế: định giá lại rủi ro bị ép buộc và thiết kế lại kiến trúc thanh toán bị ép buộc
- Kết quả: quy tắc mới, tổ chức mới, ràng buộc mới
Kịch bản C: Phân tách (Các Hệ thống Song song Trở Thành Các Khối Bán Khép kín)
Thay vì một hệ thống chiến thắng, thế giới chia thành các đường ray tương tác nhưng thù địch. Phương Tây đi qua cơ sở hạ tầng đô la/stablecoin/Treasury được mã hóa. Trung Quốc và các hành lang liên kết đi qua các mạng giống như RMB/CIPS/mBridge. Thương mại vẫn diễn ra, nhưng nó diễn ra qua các kênh được lọc chính trị. Hệ thống toàn cầu trở thành một hệ thống kiểm soát truy cập.
- Tập hợp kích hoạt: cuộc chạy đua vũ trang trừng phạt kéo dài + leo thang kiểm soát xuất khẩu + sự liên kết hành lang
- Cơ chế: các khối thanh toán có cấp phép
- Kết quả: hiệu suất thấp hơn, ma sát cao hơn, phí bảo mật cao hơn
Scenarios D: Đường đi tai nạn (Cuộc chiến bắt đầu do tính toán sai)
Scenarios nguy hiểm nhất không phải là những gì mọi người lên kế hoạch. Đó là những gì xuất hiện từ sự ma sát trong vùng xám lặp đi lặp lại: các sự cố ở Biển Đông, sự căng thẳng ở Eo biển Đài Loan, cú sốc bảo hiểm, leo thang mạng, các vụ bắt giữ trả đũa, và một sự hiểu sai đơn lẻ dẫn đến hành động động lực.
- Thiết lập kích hoạt: tích lũy ma sát + nhịp độ cao + khóa câu chuyện
- Cơ chế: thang leo thang được kích hoạt bởi một sự kiện
- Kết quả: định giá lại nhanh chóng mọi thứ, đặc biệt là năng lượng và vận tải
Cửa sổ 2030 là nơi những con đường này hội tụ: độ trưởng thành của chu kỳ tiền tệ, độ trưởng thành của công nghệ và hàng hóa, và độ trưởng thành của biến thể đường sắt. Đó không phải là một ngày. Đó là một khu vực chế độ.
Những gì cần theo dõi: Các chỉ số cho bạn biết giai đoạn
Nếu bạn muốn biết liệu chúng ta đang trôi dạt, biến đổi hay phá vỡ, bạn hãy theo dõi các chỉ số phản ánh kiểm soát ống dẫn.
- Vốn hóa thị trường stablecoin và thành phần: tỷ lệ tăng trưởng, sự tập trung, chất lượng dự trữ, và sự phù hợp với quy định.
- Giá trị Kho bạc được mã hóa: tăng trưởng trong các T-bills trên chuỗi và token thị trường tiền tệ; tích hợp vào các hệ thống tài sản thế chấp.
- Quỹ đạo kiểm soát xuất khẩu: liệu các hạn chế có mở rộng sang các danh mục mới (HBM, bao bì, công cụ) và liệu các ngoại lệ có trở thành giao dịch.
- Thực thi đầu tư ra nước ngoài: các hành động tuân thủ thực tế, các ngoại lệ, và sự mở rộng.
- Chính sách vật liệu đất hiếm và pin: danh sách kiểm soát mới, cường độ cấp phép, và chu kỳ trả đũa.
- Định giá lại bảo hiểm vận tải: phí bảo hiểm rủi ro chiến tranh liên tục tại các điểm nghẽn và việc định tuyến lại hành lang.
- Thông lượng CIPS và tăng trưởng người tham gia: khả năng thanh toán song song.
- Thị phần RMB trong thanh toán: không phải “để thay thế,” mà để đo lường sự kiên trì và việc chiếm lĩnh hành lang.
- Tốc độ sự cố Biển Đông: tần suất va chạm, các sự kiện thương tích, và tín hiệu chính trị.
- Mở rộng căn cứ và tiếp cận Thái Bình Dương: xây dựng, tài trợ, và tích hợp hoạt động.
Khi “chính sách” bắt đầu hành xử như một công cụ thị trường, bạn đang ở trong một chế độ khác. Đó là khi giai đoạn biến đổi tăng tốc.
Kính lúp Mô hình Nexus
Đây là một vấn đề của Hệ thống Kiểm soát. Không phải là một vấn đề “kinh tế.” Không phải là một vấn đề “chính trị.” Một vấn đề của hệ thống kiểm soát.
Mỹ đang cố gắng kiềm chế Trung Quốc bằng cách kiểm soát chồng chất hạn chế: quyền truy cập phía trước, điểm nghẽn, chủ quyền chip, vốn ra nước ngoài, và quyền thanh toán. Trung Quốc đang cố gắng sống sót qua sự kiềm chế bằng cách xây dựng các lựa chọn: đòn bẩy khoáng sản quan trọng, đường sắt thanh toán song song, sự phối hợp hành lang, và sự thay thế trong nước.
Cả hai bên đều đang xây dựng các hệ thống tự động thực thi kết quả. Đó là lý do tại sao nó không quay trở lại. Một khi bạn xây dựng việc thực thi vào cơ sở hạ tầng, việc tháo gỡ yêu cầu phải tháo dỡ kiến trúc vật lý và pháp lý, không chỉ thay đổi ngôn từ.
Nếu các ống dẫn thay đổi nhanh hơn các tổ chức có thể thích ứng, sự biến động trở thành cấu trúc. Đó là chế độ. Không phải là một dị thường.
Câu hỏi thường gặp
Chúng ta có thực sự đang ở trong một “cuộc chiến tiền tệ” ngay bây giờ không?
Có, nhưng chủ yếu không phải là FX. Đó là quyền thanh toán, quyền truy cập tài sản thế chấp, và khả năng di chuyển giá trị dưới sự trừng phạt và căng thẳng.
Tại sao bạn cứ nói “nó chưa quay trở lại”?
Bởi vì bằng chứng là hạ tầng. Quyền truy cập cơ sở mở rộng. Các kiểm soát xuất khẩu trở nên cứng rắn. Các kiểm soát vật liệu trả đũa. Các đường ray song song trưởng thành. Đó không phải là hành vi quay trở lại.
Điều gì làm cho Trung Quốc dễ bị tổn thương trong một kịch bản xung đột?
Sự phụ thuộc vào nhập khẩu dưới rủi ro điểm nghẽn. Dầu, LNG, quặng sắt, và dòng thực phẩm là toán học sinh tồn, không phải là các đầu vào tùy chọn.
Điều gì làm cho Mỹ dễ bị tổn thương?
Sự lạm dụng các biện pháp trừng phạt có thể tăng tốc việc áp dụng đường ray song song, và các ngoại lệ giao dịch có thể làm suy yếu độ tin cậy của chế độ kiểm soát nếu việc thực thi không thể phù hợp với ý định chính sách.
Tại sao đất hiếm lại quan trọng đến vậy?
Bởi vì đòn bẩy nằm trong chế biến, nam châm, và các sản phẩm trung gian nằm trong con đường quan trọng của ngành công nghiệp hiện đại và hệ thống quốc phòng.
Các stablecoin phù hợp với địa chính trị như thế nào?
Chúng hoạt động như một đường phân phối đô la offshore mới, thường được hỗ trợ bởi Kho bạc, hoạt động bên ngoài các đường ray ngân hàng truyền thống và ngày càng trong các khuôn khổ được quy định.
Kích thước của stablecoin có “đủ lớn” để quan trọng không?
Có. Ở quy mô thấp hơn 300 tỷ đô la, nó đã là một công cụ thanh khoản có ý nghĩa. Quan trọng hơn, nó là một đường ray với động lực áp dụng gia tăng.
Tăng trưởng Kho bạc được mã hóa thực sự đang nói với chúng ta điều gì?
Nó đang cho bạn biết thị trường muốn tài sản thế chấp có thể di chuyển, có thể lập trình và chất lượng cao. Đó là một tín hiệu trực tiếp về nơi mà hệ thống đang di chuyển tới.
CIPS có thay thế SWIFT không?
Không. Không trên toàn cầu. Nhưng nó không cần phải. Nó cần phát triển đủ để tạo ra các lựa chọn trong các hành lang cụ thể, điều này thay đổi quyền lực thương lượng.
mBridge có ý nghĩa gì nếu BIS rút lui?
Bởi vì nó báo hiệu sự phát triển do đối tác sở hữu của một lựa chọn thanh toán xuyên biên giới. Sự chuyển giao là sự trưởng thành, không phải là sự biến mất.
Con đường nào có khả năng xảy ra nhất: biến đổi nhẹ, thiết lập lại mạnh mẽ, hay phân tách?
Trường hợp cơ bản là biến đổi nhẹ với các khu vực phân tách. Rủi ro thiết lập lại mạnh mẽ tăng lên nhanh chóng nếu một cú sốc điểm nghẽn lớn hoặc sự cố Đài Loan/đường biển buộc phải định giá lại nhanh chóng.
Dấu hiệu lớn nhất cho thấy chúng ta đã bước vào giai đoạn tiếp theo là gì?
Khi bảo hiểm và tuân thủ bắt đầu đóng cửa các hành lang một cách lặng lẽ và kiên trì, và khi tài sản thế chấp được mã hóa trở thành tài sản thế chấp chính thống, không còn là một thí nghiệm.
Nguồn
Các nguồn này hỗ trợ cho thời gian hai năm, tư thế cơ sở và tiếp cận, kiểm soát chip và đầu tư ra nước ngoài, kiểm soát khoáng sản quan trọng, tăng trưởng stablecoin và Kho bạc được mã hóa, và bối cảnh phát triển đường ray song song.
- Bộ Nội vụ Hoa Kỳ: Gói tài trợ COFA (11 tháng 3, 2024)
- Bộ Ngoại giao Hoa Kỳ: Thông qua luật liên quan đến hợp đồng (9 tháng 3, 2024)
- INDOPACOM: Vị trí của bốn địa điểm EDCA mới (3 tháng 4, 2023 tham chiếu cho các nút EDCA)
- Bộ Ngoại giao Hoa Kỳ: Tuyên bố Đối thoại Chiến lược song phương (24 tháng 4, 2024)
- Reuters: Sự cố súng nước ở Biển Đông (23 tháng 3, 2024)
- CSIS AMTI: Thay đổi chiến thuật tại Đá Thomas thứ hai (22 tháng 8, 2024)
- Reuters: Tập trung hội nghị thượng đỉnh Hoa Kỳ–Nhật Bản–Philippines (10 tháng 4, 2024)
- Bộ Ngoại giao Nhật Bản: Tóm tắt Hội nghị Thượng đỉnh Nhật Bản–Hoa Kỳ–Philippines (11 tháng 4, 2024)
- Reuters: Tăng thuế quan của Hoa Kỳ đối với hàng nhập khẩu chiến lược của Trung Quốc (14 tháng 5, 2024)
- BIS: Tăng cường kiểm soát xuất khẩu đối với các vi mạch tiên tiến (2 tháng 12, 2024)
- Federal Register: Cải tiến tính toán tiên tiến/FDPR (5 tháng 12, 2024)
- Bộ Tài chính Hoa Kỳ: Tổng quan về Chương trình An ninh Đầu tư Ra nước ngoài (Quy định cuối cùng 28 tháng 10, 2024; có hiệu lực 2 tháng 1, 2025)
- BIS: mBridge đạt giai đoạn MVP (5 tháng 6, 2024)
- Reuters: BIS rời dự án mBridge (31 tháng 10, 2024)
- SWIFT RMB Tracker: Tỷ lệ RMB trong các khoản thanh toán toàn cầu (báo cáo tháng 7 năm 2025)
- FXC Intelligence: Tăng trưởng và khối lượng CIPS (4 tháng 7, 2025)
- PBoC: Báo cáo Hệ thống Thanh toán PDF (các chỉ số CIPS; xuất bản tháng 1 năm 2026)
- MOFCOM: Kiểm soát xuất khẩu đối với các mặt hàng liên quan đến đất hiếm trung bình/nặng (Thông báo số 18 năm 2025)
- Reuters: Trung Quốc thắt chặt kiểm soát xuất khẩu đất hiếm (9 tháng 10, 2025)
- Reuters: Trung Quốc tạm dừng lệnh cấm xuất khẩu các vật liệu quan trọng sang Hoa Kỳ (9 tháng 11, 2025)
- Reuters: Các đối tác G7 thảo luận về việc giảm sự phụ thuộc vào đất hiếm của Trung Quốc (12 tháng 1, 2026)
- Reuters: Xuất khẩu đất hiếm của Trung Quốc và bối cảnh các hạn chế (14 tháng 1, 2026)
- Reuters: Sự phụ thuộc của Trung Quốc vào dòng dầu Iran (13 tháng 1, 2026)
- Columbia SIPA: Nhu cầu dầu mỏ của Trung Quốc, nhập khẩu và an ninh cung cấp (bối cảnh tỷ lệ nhập khẩu 2024)
- U.S. EIA: Phân tích năng lượng Trung Quốc (nhập khẩu và xu hướng)
- DeFiLlama: Bảng điều khiển vốn hóa thị trường stablecoin (bối cảnh tháng 1 năm 2026)
- CoinDesk: Thành phần và tăng trưởng thị trường stablecoin (6 tháng 1, 2026)
- Tether: Cổng thông tin báo cáo minh bạch / dự trữ
- RWA.xyz: Bảng điều khiển trái phiếu chính phủ Mỹ được mã hóa (quy mô thị trường)
- Franklin Templeton: Quỹ tiền tệ chính phủ Mỹ Franklin OnChain (FOBXX)
- Fortune: Bối cảnh quỹ tiền tệ được mã hóa 2,5 tỷ USD của BlackRock (14 tháng 11, 2025)
- Nhà Trắng: Tờ thông tin về Đạo luật GENIUS được ký thành luật (18 tháng 7, 2025)
- Congress.gov: Văn bản Đạo luật GENIUS (Luật Công 119-27, 18 tháng 7, 2025)
- Reuters: Mỹ phê duyệt xuất khẩu chip Nvidia H200 với điều kiện (13 tháng 1, 2026)
- Reuters: Bối cảnh phục hồi giao thông qua Biển Đỏ và tỷ lệ thương mại tại điểm nghẽn (12 tháng 1, 2026)


Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.