

Stablecoins, Kho bạc, và Động cơ Thanh khoản Tổng hợp
Stablecoins không còn chỉ là tiền mặt kỹ thuật số. Được hỗ trợ bởi trái phiếu kho bạc Hoa Kỳ và được khuếch đại thông qua các vòng đòn bẩy DeFi, chúng tạo thành một động cơ thanh khoản tổng hợp đang …
Stablecoins không phải là “đô la crypto.” Chúng là một lớp tài sản thế chấp xung quanh các hóa đơn Kho bạc với khả năng chuyển nhượng 24/7.
Việc lặp lại làm tăng số lượng yêu cầu mà không thêm tài sản thế chấp cơ bản. Rào cản trở thành sự tự tin, thanh khoản và cơ chế thanh lý.
Phần ngắn đang được đấu giá vì nó đang trở thành nền tảng dự trữ cho một chồng thanh khoản tổng hợp mới.
Từ Trái phiếu Kho bạc đến Đô la Token hóa
Bắt đầu với lớp cơ sở thực sự: trái phiếu Kho bạc Hoa Kỳ. Trong thời đại hiện đại, trái phiếu đã trở thành tài sản thế chấp tương đương tiền mặt “cấp công nghiệp” được ưa chuộng của hệ thống vì chúng ngắn hạn, thanh khoản và liên tục được gia hạn. Hành vi gia hạn đó không phải là một lỗi. Đó là thiết kế. Trái phiếu được xây dựng để tái tài trợ liên tục và hấp thụ thị trường thứ cấp liên tục.
Hệ thống stablecoin kết nối trực tiếp vào thiết kế đó. Một nhà phát hành stablecoin thanh toán hiện đại về cơ bản là một cấu trúc thị trường tiền tệ tư nhân với việc thanh toán ngay lập tức. Tiền mặt vào nhà phát hành. Nhà phát hành mua các tài sản dự trữ đủ điều kiện, sau đó đúc token. Dưới khung pháp lý hiện tại của Hoa Kỳ, bộ tài sản dự trữ được phép là cố ý hẹp: tiền mặt, tiền gửi được bảo hiểm và tiếp xúc với trái phiếu Kho bạc ngắn hạn (bao gồm repo được bảo đảm bằng trái phiếu Kho bạc và quỹ tiền tệ bị hạn chế đối với những tài sản đó). Ràng buộc đó chính là lý do tại sao phần đầu được đấu thầu.
Chính phủ Hoa Kỳ đã vay tiền dựa trên trái phiếu khi phát hành nó. Khi trái phiếu đó hỗ trợ một stablecoin, khu vực tư nhân tạo ra một lớp yêu cầu bổ sung trên cùng một tài sản thế chấp. Đó là tinh thể hạt giống cho mọi thứ tiếp theo.
Kích thước của hệ thống stablecoin hiện tại là bao nhiêu?
Tổng số stablecoin hiện nay khoảng 300 tỷ USD+ trên hầu hết các trình theo dõi thị trường. Hệ thống cũng rất tập trung. Hai token chiếm ưu thế chiếm phần lớn nguồn cung, với USDT là dẫn đầu và USDC là số 2. Sự tập trung này quan trọng vì hành vi thế chấp phụ thuộc vào nhà phát hành. Khi hai nhà phát hành hàng đầu mở rộng, yêu cầu dự trữ cũng mở rộng theo cách rất có mục tiêu.
Một cách hữu ích để nghĩ về kích thước của stablecoin là mỗi 1 USD stablecoin đang lưu hành yêu cầu khoảng 1 USD tài sản dự trữ bên trong cấu trúc dự trữ của nhà phát hành. Ngay cả trước khi bạn thảo luận về đòn bẩy DeFi, bạn đã có một động cơ phân bổ dự trữ lớn và liên tục hướng thẳng vào phần ngắn hạn.
Cách nhà phát hành mua trái phiếu Kho bạc “lặp đi lặp lại”
Nhà phát hành không mua một trái phiếu một lần. Nhà phát hành vận hành một kho hàng luân phiên. Trái phiếu đáo hạn mỗi vài tuần hoặc tháng. Khi đến hạn, nhà phát hành nhận tiền mặt và ngay lập tức phân bổ lại vào các trái phiếu mới, hoặc sử dụng repo để duy trì thành phần dự trữ trong khi giữ thanh khoản để thanh toán.
Cơ chế, nó trông như thế này:
- Khách hàng chuyển khoản $X vào nhà phát hành hoặc phương tiện dự trữ của nó
- Nhà phát hành mua trái phiếu Kho bạc ngắn hạn và/hoặc repo được bảo đảm bằng trái phiếu Kho bạc
- Nhà phát hành đúc $X stablecoin và gửi chúng cho khách hàng
- Khi trái phiếu đáo hạn, tiền thu được được tái đầu tư vào các trái phiếu mới (hành vi “gia hạn” giống như thị trường tiền tệ đã luôn sử dụng)
- Nếu số lượng thanh toán tăng, dự trữ sẽ được thanh lý hoặc repo để đáp ứng nhu cầu tiền mặt, sau đó được xây dựng lại khi các điều kiện trở lại bình thường
Đó là vòng lặp của nhà phát hành: phát hành trái phiếu và cơ chế gia hạn trái phiếu cung cấp một cơ sở dự trữ được làm mới liên tục, trong khi nguồn cung token mở rộng và co lại ngay lập tức dựa trên dòng đúc/thanh toán.
Quy mô không còn là lý thuyết
Đây không phải là một phần phụ hẹp. Stablecoin hiện nay là một lớp người mua có ý nghĩa cho tài sản thế chấp trái phiếu Kho bạc ngắn hạn. Ngay cả khi dự trữ stablecoin chỉ đại diện cho một tỷ lệ phần trăm số đơn vị một chữ số của tổng thị trường trái phiếu, thì nhu cầu đó về cơ bản khác với “tiền nóng.” Nó gắn liền với một đường thanh toán, nó được quản lý (ngày càng nhiều), và nó được củng cố bởi các động lực thị trường.
Stablecoin cũng hoạt động như một mạng lưới phân phối đô la toàn cầu. Chúng được sử dụng cho giao dịch, thanh toán, chuyển tiền xuyên biên giới, và ngày càng nhiều cho các dòng doanh nghiệp. Khi một stablecoin trở thành tiền tệ thanh toán của một thị trường, động cơ dự trữ đứng sau nó trở thành một nhà phân bổ tài sản thế chấp liên tục.
Token hóa thay đổi tốc độ, không phải trái phiếu
Một trái phiếu được giữ tại một người giữ tài sản là tĩnh. Một stablecoin được đúc dựa trên nó là di động. Tính di động đó là sản phẩm. Token hóa làm ba điều mà việc giữ trái phiếu T truyền thống không thể làm:
- Nó chuyển đổi một tài sản thanh toán chậm thành một đường thanh toán luôn hoạt động
- Nó cho phép tài sản thế chấp được cam kết và tái sử dụng qua các hệ thống độc lập
- Nó cho phép các yêu cầu được xếp chồng lên nhau (yêu cầu của nhà phát hành, yêu cầu của người nắm giữ, yêu cầu của người cho vay, yêu cầu tái thế chấp) với ít ràng buộc về khả năng nhìn thấy hơn so với hệ thống truyền thống
Đây là sự chuyển đổi khái niệm quan trọng đầu tiên: stablecoin không chỉ đơn thuần là “tiền mặt kỹ thuật số.” Chúng là “các yêu cầu dự trữ di động” có thể được chèn vào các hệ thống đòn bẩy. Khi yêu cầu trở nên di động, nó trở thành có thể lặp lại.
Kho bạc “tạo ra” hóa đơn bằng cách phát hành chúng. Các nhà phát hành stablecoin không tạo ra hóa đơn. Họ tạo ra một lớp người mua bền vững cho hóa đơn, điều này có thể giúp Kho bạc dựa nhiều hơn vào đầu phía trước, đặc biệt khi các nhà hoạch định chính sách muốn tránh việc khóa lãi suất dài hạn. Nói cách khác: stablecoin không in ra Kho bạc, nhưng chúng có thể thay đổi cấu trúc cầu quyết định số lượng mà Kho bạc có thể phát hành ở đầu ngắn mà không làm mất ổn định giá cả.
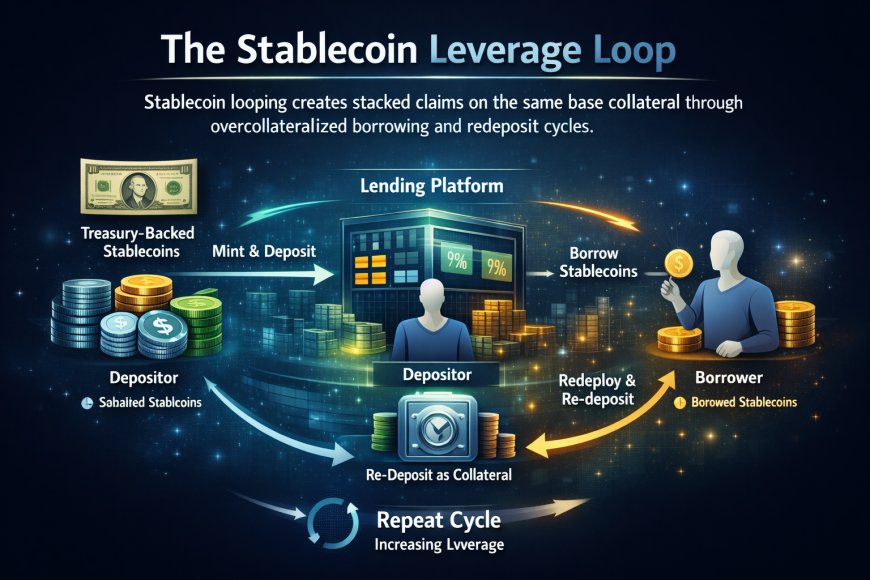
Vòng đòn bẩy Stablecoin
“Lặp lại” thực sự là gì
Lặp lại không phải là phép thuật và không phải là một meme. Nó là một cấu trúc bảng cân đối được thể hiện qua mã: gửi tài sản thế chấp, vay dựa trên nó, tái gửi tài sản đã vay như tài sản thế chấp mới, vay lại. Mỗi lần lặp lại làm tăng diện tích danh nghĩa tổng trong khi tài sản thế chấp cơ sở vẫn giữ nguyên.
Trong hầu hết các thị trường cho vay DeFi, việc vay là quá mức. Stablecoin (đặc biệt là những loại lớn) thường có các tham số tỷ lệ cho vay tối đa cao so với các tài sản biến động. Ví dụ cụ thể, một địa điểm thị trường tiền tệ lớn liệt kê USDC với tỷ lệ LTV tối đa là 90% và ngưỡng thanh lý là 92% (các tham số thay đổi theo thị trường và theo thời gian). Điểm quan trọng không phải là các chữ số chính xác. Điểm quan trọng là khả năng cấu trúc để chồng chất.
Nếu LTV tối đa là r, thì hệ số nhân tài sản thế chấp lý thuyết từ việc vay và tái gửi lặp lại là khoảng 1/(1−r). Tại r=0.90, hệ số nhân lý thuyết gần đạt 10x. Sự tiếp xúc vay ròng gần đạt r/(1−r), hoặc ~9x. Kết quả thực tế thấp hơn vì những người lặp lại giữ các bộ đệm thanh lý, có phí tồn tại, sự gia tăng sử dụng thay đổi lãi suất vay, và các ràng buộc thanh khoản quan trọng trong điều kiện căng thẳng.
Một ví dụ thực tế $100 → “số lớn”
Đây là phiên bản thực tiễn phản ánh những gì những người lặp lại thực sự làm:
- Gửi $100 USDC làm tài sản thế chấp
- Vay $90 USDC (90% LTV)
- Gửi lại $90 đã vay làm tài sản thế chấp
- Vay $81
- Gửi $81
- Vay $72.90
- Tiếp tục cho đến khi việc vay biên không đáng giá rủi ro/phí
Tài sản thế chấp tổng cộng được gửi trên toàn hệ thống tăng lên với mỗi vòng lặp. Tổng số tiền đã vay tăng lên với mỗi vòng lặp. Nhưng “hạt giống” cơ sở vẫn là $100 ban đầu. Đó là lý do tại sao mọi người nói về ngôn ngữ “10x” và “20x”. Họ đang mô tả việc chồng chất danh nghĩa tổng và lớp yêu cầu, không phải tiền miễn phí theo nghĩa đen.
Vòng lặp thực tế đầy đủ, từ đầu đến cuối
Nếu bạn muốn khung thực tế, bạn phải coi đây là một máy đa giai đoạn với ba vòng lặp kết nối: vòng dự trữ phát hành, vòng đòn bẩy trên chuỗi, và vòng phản hồi nhu cầu tài sản thế chấp.
Giai đoạn 1: Mua tài sản thế chấp cơ sở. Kho bạc phát hành một hóa đơn. Chính phủ đã vay dựa trên công cụ đó. Nhà phát hành stablecoin mua nó và giữ nó như dự trữ.
Giai đoạn 2: Token hóa. Nhà phát hành đúc $1 stablecoin dựa trên $1 tài sản thế chấp dự trữ. Token giờ đây là một yêu cầu di động trên một danh mục dự trữ được neo ở đầu phía trước.
Giai đoạn 3: Tính di động. Token rời khỏi nhà phát hành và vào các thị trường nơi nó có thể được thế chấp, vay, tái thế chấp, và sử dụng làm thanh toán.
Giai đoạn 4: Lặp lại. Token được gửi làm tài sản thế chấp. Nó được vay dựa trên. Token đã vay được gửi lại. Điều này chồng chất các yêu cầu.
Giai đoạn 5: Phản hồi. Sự tăng trưởng của stablecoin làm tăng đấu thầu dự trữ (nhiều hóa đơn được mua và cuộn lại), và sự tăng trưởng của các sản phẩm Kho bạc được token hóa chuyển đổi nhu cầu stablecoin thành nhu cầu đầu phía trước lặp lại.
Kho bạc đã vay khi phát hành hóa đơn. Khi hóa đơn hỗ trợ một stablecoin, khu vực tư nhân đã tạo ra một lớp yêu cầu thứ hai trên cùng một tài sản thế chấp cơ sở đó. Sau đó, các chương trình DeFi và tài sản thế chấp có thể chồng thêm các lớp yêu cầu bổ sung lên token. Đó là lý do tại sao điều này cảm thấy như việc tạo ra thanh khoản. Bạn đang chứng kiến cùng một tài sản thế chấp được tham chiếu nhiều lần trên toàn hệ thống.
Định kích thước bao bì đòn bẩy
Đây là cách thực tế để ước lượng “liệu có thể tạo ra bao nhiêu thanh khoản” mà không cần làm toán tưởng tượng.
Định nghĩa ba biến:
- S = tổng cung stablecoin (các token cơ sở đang lưu hành)
- f = tỷ lệ phần trăm của stablecoin thực sự tham gia vào các kênh looping/đòn bẩy (không phải tất cả đều tham gia)
- m = hệ số nhân tổng hiệu quả từ việc xếp chồng (thực tế, không phải tối đa lý thuyết)
Vậy, diện tích danh nghĩa tổng liên quan đến looping là khoảng: S × f × m.
Sử dụng các khoảng kịch bản đơn giản để giữ cho điều này trung thực. Trong điều kiện bình thường, f không phải 100% vì nhiều stablecoin nằm trong ví, sàn giao dịch, dòng thanh toán, bộ đệm thanh toán, hoặc hoạt động kho bạc không hoạt động. Trong khi đó, m không phải lúc nào cũng là 10x vì những người looping bảo tồn bộ đệm và sự thay đổi sử dụng làm tăng chi phí vay.
Nếu bạn muốn “số liệu chính,” hãy thay S vào khoảng $300B+ và bạn sẽ nhanh chóng thấy tại sao điều này quan trọng. Ngay cả sự tham gia bảo thủ cũng tạo ra hàng trăm tỷ trong diện tích tín dụng tổng bổ sung. Sự tham gia trường hợp cơ bản tạo ra một diện tích danh nghĩa lớp một nghìn tỷ. Trường hợp tham vọng di chuyển vào lãnh thổ nhiều nghìn tỷ. Đó là trước khi bạn tính đến việc tái thế chấp ngoài chuỗi, bù trừ ký quỹ sàn giao dịch, hoặc các sản phẩm cấu trúc.
Nơi mà trái phiếu Kho bạc quay trở lại
Đây là phần mà hầu hết các giải thích bỏ qua: stablecoin không chỉ được looping như một token. Loop stablecoin phản hồi vào nhu cầu Kho bạc thông qua nhiều kênh, và đó là động lực “trái phiếu T lặp đi lặp lại”.
Kênh A: phát hành lại. Nhà phát hành liên tục phát hành lại trái phiếu Kho bạc để duy trì dự trữ khi stablecoin tăng trưởng. Chỉ riêng điều đó có thể tạo ra nhu cầu liên tục, không nhạy cảm với giá cho phần đầu.
Kênh B: người nắm giữ stablecoin mua các quỹ Kho bạc được token hóa. Ngày càng nhiều, stablecoin trở thành tiền tệ mua sắm cho các sản phẩm thị trường tiền tệ và trái phiếu T được token hóa. Nhu cầu stablecoin trở thành nhu cầu gián tiếp cho việc tiếp xúc với trái phiếu T, lặp đi lặp lại, với stablecoin đóng vai trò là phương tiện thanh toán.
Kênh C: tài sản thế chấp cho các sản phẩm phái sinh và ký quỹ ngoài sàn. Các phương tiện Kho bạc được token hóa và stablecoin ngày càng được chấp nhận làm tài sản thế chấp trong các khung ký quỹ. Điều đó biến “tiếp xúc trái phiếu T” thành một nền tảng ký quỹ, củng cố nhu cầu đầu ngắn vì giấy tờ đầu trước là những gì hệ thống ưa thích làm tài sản thế chấp sạch.
Tái thế chấp: hệ số nhân ẩn
Looping có thể nhìn thấy trong mã. Tái thế chấp không phải lúc nào cũng nhìn thấy. Tái thế chấp có nghĩa là cùng một tài sản thế chấp hỗ trợ nhiều nghĩa vụ qua các trung gian. Trong các thị trường truyền thống, các chuỗi repo làm điều này. Trong các thị trường kỹ thuật số, các nhà lưu ký, nhà môi giới chính và các chương trình tài sản thế chấp có thể làm điều này thông qua tín dụng nội bộ, thay thế tài sản thế chấp và bù trừ.
Nếu stablecoin là “chân tiền” có thể chuyển nhượng, thì các sản phẩm Kho bạc được token hóa ngày càng trở thành “chân tài sản thế chấp” có thể chuyển nhượng. Khi hai điều này gặp nhau, bạn có được một cấu trúc giống như repo lai hoạt động 24/7 với ít điểm ma sát hơn và các kích hoạt thanh lý khác nhau.
Điều gì giữ cho vòng lặp không trở nên vô hạn
Hệ thống thực sự có phanh. Chúng chỉ là những phanh khác với TradFi:
- Tỷ lệ sử dụng và vay: khi mọi người đều vay cùng một stablecoin, tỷ lệ tăng vọt và vòng lặp trở nên không có lợi
- Ngưỡng thanh lý và bộ đệm: những người looping duy trì không gian, điều này giới hạn đòn bẩy hiệu quả
- Độ sâu thanh khoản: các thị trường thứ cấp mỏng biến các vụ thanh lý thành các sự kiện ảnh hưởng đến giá
- Rủi ro giao thức: sự cố hợp đồng thông minh, vấn đề oracle, thay đổi quản trị
- Cơ chế đổi trả của nhà phát hành: ma sát đổi trả quan trọng trong tình huống căng thẳng, đặc biệt đối với những người nắm giữ không phải tổ chức
Nhưng trong điều kiện bình thường, khi sự tự tin cao, vòng lặp có thể chạy lớn và diện tích danh nghĩa có thể mở rộng nhanh chóng. Đây là lý do tại sao hệ thống có thể cảm thấy như “mọi thứ đều tăng.” Bạn đang chứng kiến thanh khoản được lắp ráp và tái lắp ráp, không phải in ra.
Tại sao phần ngắn lại được hấp thụ
Nếu bạn chỉ xem T-bills như là “lợi suất,” bạn sẽ bỏ lỡ giao dịch. Phần ngắn ngày càng được coi là nguyên liệu thô cho lớp thanh khoản tiếp theo.
Stablecoin tạo ra một nhu cầu bền vững cho trái phiếu Kho bạc ngắn hạn vì bộ dự trữ được thiết kế để:
- đủ thanh khoản cho việc đổi tiền
- đủ an toàn để tạo sự tin tưởng
- đủ ngắn để tránh sốc về thời gian đáo hạn
- đủ tiêu chuẩn để được kiểm toán và quản lý
Điều đó chỉ ra trực tiếp các hóa đơn và repo được hỗ trợ bởi Kho bạc.
Cách stablecoin giúp phần đầu, về mặt cơ học
“Giúp phần đầu” không phải là một cảm giác. Đó là một tuyên bố toán học về tài sản thế chấp. Khi một lớp người mua cấu trúc bị hạn chế mua phần đầu, nó thực hiện ba điều:
- Nó tạo ra nhu cầu lặp lại tại các cuộc đấu giá và trong các thị trường thứ cấp, giảm bớt nhu cầu cho những người mua biên để hấp thụ tất cả phát hành
- Nó cải thiện độ sâu và vòng quay của thị trường vì các dự trữ liên tục được cuộn lại
- Nó làm cho phần đầu hành xử như nhu cầu cơ sở hạ tầng thay vì theo đuổi lợi suất tùy ý
Khi hệ thống chịu áp lực vĩ mô, bạn thường thấy phần đầu trở thành chiến trường: quản lý TGA, phát hành hóa đơn, dòng tiền của quỹ thị trường tiền tệ, lãi suất repo, sự khan hiếm tài sản thế chấp và sở thích tiền mặt. Stablecoin hiện đang được kết nối vào chiến trường đó như một kênh nhu cầu bổ sung.
Tại sao điều này xảy ra ngay bây giờ
Có năm yếu tố thúc đẩy, và chúng củng cố lẫn nhau.
Đầu tiên, quy định. Hoa Kỳ đang chính thức hóa stablecoin thanh toán như một danh mục xác định. Điều đó kéo các nhà phát hành về phía hành vi dự trữ tiêu chuẩn hóa, điều này thường có nghĩa là tài sản thế chấp phần đầu.
Thứ hai, lãi suất. Trong một thế giới lãi suất cao, danh mục dự trữ tạo ra tiền thật. Việc phát hành stablecoin trở thành một doanh nghiệp có lợi nhuận mà mở rộng theo cung. Động lực đó thúc đẩy các nhà phát hành phát triển và bảo vệ thị phần, điều này làm tăng phân bổ dự trữ.
Thứ ba, thanh toán và tốc độ. Stablecoin là một lớp thanh toán 24/7. Các thị trường thanh toán nhanh hơn thì hiệu quả vốn cao hơn. Hiệu quả vốn thu hút dòng chảy từ các tổ chức. Dòng chảy từ các tổ chức mở rộng việc áp dụng stablecoin. Việc áp dụng đó làm tăng nhu cầu dự trữ.
Thứ tư, hiện đại hóa tài sản thế chấp. Các sản phẩm Kho bạc được mã hóa đang mở rộng. Khi hệ sinh thái chấp nhận việc tiếp xúc với phần đầu được mã hóa như tài sản thế chấp, ranh giới giữa “tiền mặt” và “tài sản thế chấp” bắt đầu tan biến. Điều này tạo ra những cách mới để xây dựng các chồng tín dụng trên cùng một nền tảng cơ sở.
Thứ năm, nhu cầu đô la toàn cầu. Stablecoin xuất khẩu đô la. Điều đó quan trọng về mặt địa chính trị, nhưng cũng quan trọng về mặt cơ học. Nó tạo ra một cơ sở người dùng toàn cầu ưa thích sự ổn định của đô la mà không có sự cản trở từ ngân hàng. Sự ưa thích đó thúc đẩy sự phát triển của stablecoin, điều này thúc đẩy sự phát triển của dự trữ.
Tại sao Kho bạc thích điều này
Công việc của Kho bạc là tài trợ cho chính phủ. Nếu có nhu cầu liên tục cho việc phát hành phần đầu, Kho bạc có thể dựa nhiều hơn vào các hóa đơn. Điều đó có thể là mong muốn khi các nhà hoạch định chính sách đang cố gắng tránh việc khóa lãi suất coupon cao hơn ở các kỳ hạn dài hơn. Sự đánh đổi là rủi ro tái tài trợ, nhưng kênh nhu cầu là có thật, và nó đang phát triển.
Khi tài sản thế chấp ngắn hạn trở thành lớp cơ sở của một chồng thanh khoản tổng hợp, phần đầu ngừng hành xử như “chỉ là tài chính” và bắt đầu hành xử như “nhu cầu cơ sở hạ tầng.”
Đó là dấu hiệu vĩ mô. Nếu “mọi thứ đều tăng” và phần ngắn vẫn đang được hấp thụ, bạn không chỉ đang nhìn vào tâm lý rủi ro. Bạn đang theo dõi một nền tảng tài sản thế chấp đang được xây dựng.
Kính Nexus Mẫu
Stablecoin là một giao diện lớp kiểm soát giữa nợ chủ quyền và tài chính lập trình. Chúng không thay thế Kho bạc. Chúng vũ khí hóa Kho bạc như tài sản thế chấp.
Trong hệ thống cũ, việc mở rộng thanh khoản chủ yếu là một chức năng tập trung: tạo tín dụng ngân hàng, dự trữ ngân hàng trung ương, bảng cân đối kế toán của nhà giao dịch, thị trường repo. Trong hệ thống mới, việc mở rộng thanh khoản trở nên mô-đun: bọc tài sản thế chấp, mã hóa yêu cầu, lặp lại tài sản thế chấp, tái thế chấp, và định tuyến thanh khoản kết quả vào bất kỳ thị trường nào chấp nhận mã thông báo.
Điều này không có nghĩa là “tiền vô hạn.” Nó có nghĩa là cơ chế truyền dẫn đang thay đổi. Sự tự tin, thanh khoản đổi tiền và cơ chế thanh lý trở thành các biến số chính sách tiền tệ, vì những biến số đó xác định liệu chồng yêu cầu có mở rộng hay sụp đổ.
Thanh khoản không còn chỉ được in ra. Nó được lắp ráp. Khi dây chuyền lắp ráp đảo ngược, thanh khoản tổng hợp trở thành thanh khoản không tổng hợp nhanh hơn hầu hết các mô hình giả định.
Đó là lý do tại sao stablecoin quan trọng hơn cả crypto. Chúng đang trở thành một lớp giao diện tiền tệ có thể mở rộng dự trữ, tăng tốc độ thanh toán và xếp chồng các yêu cầu tín dụng trên tài sản thế chấp chủ quyền theo những cách cạnh tranh, bổ sung và đôi khi vượt qua các kênh ngân hàng truyền thống.
Câu hỏi thường gặp
Các con số trong khung này có thật không?
Có, ở mức độ quan trọng: tổng số stablecoin hiện nay khoảng hơn 300 tỷ USD, USDT và USDC chiếm ưu thế trong nguồn cung, trái phiếu kho bạc đang lưu hành lên tới hàng triệu tỷ, và cơ chế đòn bẩy là có thật (tài sản thế chấp stablecoin LTV cao + vay lại/gửi lại + tái thế chấp). Các con số chính xác dao động hàng ngày, nhưng các mối quan hệ cấu trúc thì ổn định.
Có phải looping thực sự “biến $100 thành $1,500” không?
Không phải là tiền miễn phí. Looping làm tăng mức độ tiếp xúc danh nghĩa tổng và tổng tài sản thế chấp đã đăng trong khi đồng thời làm tăng nợ, rủi ro thanh lý và sự phụ thuộc vào độ sâu của thị trường. Mọi người trích dẫn các bội số lớn vì khối lượng yêu cầu có thể trở nên lớn so với hạt giống ban đầu, đặc biệt khi nhiều hệ thống tham chiếu cùng một tài sản thế chấp cơ bản.
Tại sao mọi người nói rằng stablecoin đang “mua trái phiếu kho bạc liên tục”?
Bởi vì các nhà phát hành liên tục tái đầu tư trái phiếu như một phần của việc duy trì dự trữ, và vì stablecoin ngày càng đóng vai trò là đồng tiền thanh toán cho các sản phẩm trái phiếu kho bạc được mã hóa và các chương trình tài sản thế chấp yêu cầu tài sản thế chấp thực sự ở phía sau.
Điều gì sẽ bị phá vỡ đầu tiên trong một sự kiện căng thẳng?
Thường là một trong ba điều: thanh khoản đổi trả, độ sâu thị trường thứ cấp, hoặc các chuỗi thanh lý. Khi sự tự tin suy yếu, vòng lặp đảo ngược và việc giảm đòn bẩy làm thu hẹp thanh khoản danh nghĩa nhanh chóng, thường nhanh hơn so với khả năng quản lý rủi ro của con người có thể phản ứng.
Điều này có làm cho phần đầu an toàn hơn hay rủi ro hơn không?
Nó có thể làm cho phần đầu được đấu thầu một cách nhất quán hơn trong các điều kiện bình thường vì các dự trữ bị buộc phải vào các công cụ ngắn hạn. Nhưng nó cũng có thể làm tăng rủi ro sự kiện nếu một stablecoin lớn gặp phải tình trạng chạy, vì các dự trữ có thể cần phải được thanh lý nhanh chóng hoặc repo một cách quyết liệt để đáp ứng nhu cầu đổi trả.
Điều này có thể lớn đến mức nào?
Nếu stablecoin mở rộng từ 300 tỷ USD lên khoảng 1–2 triệu tỷ trong vài năm tới, thì mức đấu thầu dự trữ trở nên tương đương với các lớp người mua truyền thống lớn. Sau đó, thêm vào sự tham gia đòn bẩy và tái thế chấp tài sản thế chấp, bạn có thể có các dấu chân danh nghĩa tổng lên tới hàng triệu tỷ liên quan đến khối stablecoin ngay cả trước khi bạn tính đến các sản phẩm phái sinh hoặc hệ thống ký quỹ trao đổi.
Nguồn
Tài liệu tham khảo chính cho khung dự trữ, quy mô thị trường và các tham số đòn bẩy được sử dụng trong khung.
- DefiLlama: Tổng vốn hóa thị trường stablecoin
- DefiLlama: Vốn hóa thị trường Tether (USDT)
- DefiLlama: Vốn hóa thị trường USD Coin (USDC)
- Aave: Các tham số rủi ro USDC (LTV, ngưỡng thanh lý)
- Dữ liệu tài chính Bộ Tài chính Hoa Kỳ: Báo cáo hàng tháng về nợ công (MSPD)
- Đạo luật GENIUS: văn bản dự luật
- Tổng quan CRS: Đạo luật GENIUS
- Ngân hàng Dự trữ Kansas City: stablecoin và nhu cầu trái phiếu kho bạc
- Reuters: kỳ vọng về sự kết hợp phát hành (trái phiếu T tăng, phiếu giảm)
- CoinDesk: Tăng trưởng USDC so với USDT và quy mô thị trường
- CoinMarketCap: Vốn hóa thị trường USDT (kiểm tra chéo)
Article overview
Stablecoins không còn chỉ là tiền mặt kỹ thuật số. Được hỗ trợ bởi trái phiếu kho bạc Hoa Kỳ và được khuếch đại thông qua các vòng đòn bẩy DeFi, chúng tạo thành một động cơ thanh khoản tổng hợp đang định hình lại phần ngắn hạn của hệ thống tài chính.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Giá của một Thế giới Bị Nứt: Tại sao Trái phiếu Kho bạc 30 Năm lại Gửi đi một Tín hiệu Địa chính trị
Một điều gì đó về hệ thống toàn cầu cảm thấy không thoải mái, và tháng dữ liệu vừa qua cho thấy cảm giác đó có một nền tảng có thể đo lường…
5 shared topics, same research avenue.
Stablecoins là Đề xuất Kho bạc Mới: Sự Xây Dựng Im Lặng của Một Đường Ray CBDC Tư Nhân
Stablecoins không phải là một trò hề tiền điện tử. Chúng đang được hình thành thành các công cụ thanh toán đô la được quy định, được hỗ trợ…
6 shared topics, 1 shared asset.
Kho bạc vừa vạch ra ranh giới của mình — và nó ở mức 10 năm.
Bộ Tài chính Hoa Kỳ vừa đưa ra tín hiệu rõ ràng nhất: lợi suất 10 năm là ranh giới không thể vượt qua. Đây không chỉ là một biến động khác …
5 shared topics.
Sự Chiếm Ưu Của Tài Chính và Phí Bảo Hiểm Kỳ Hạn Dính: Tại Sao Lãi Suất Dài Hạn Không Tuân Theo Cục Dự Trữ Liên Bang
Mọi người đang chờ đợi việc cắt giảm lãi suất để mang lại sự nhẹ nhõm cho các khoản vay thế chấp, tỷ lệ vốn hóa và tài sản rủi ro. Nhưng ph…
5 shared topics.
Đồng Đô la không sụp đổ — Nó đang phát triển
Đồng đô la không chết — nó đang nâng cấp. Hoa Kỳ chuyển đổi các khoản nợ thành tài sản đảm bảo được toàn cầu yêu cầu (Trái phiếu Kho bạc), …
8 shared topics.
Chuyển đổi của Fed vào tháng 10: Chu kỳ thanh khoản, Lịch sử và Biên giới Đồng đô la kỹ thuật số
Thị trường hiện đang kỳ vọng một đợt cắt giảm lãi suất thêm 25 bps tại cuộc họp của Fed vào ngày 28–29 tháng 10 khi tỷ lệ thất nghiệp tăng …
5 shared topics.
Nợ Không Có Vách Đá: Những Gì Đồng Hồ Nợ của Mỹ Thực Sự Cho Thấy
Một cái nhìn 35 năm về Đồng hồ Nợ của Hoa Kỳ—từ 1990 đến 2029—cho thấy cách mà nợ, GDP và chi tiêu của chính phủ thực sự phát triển, lý do …
4 shared topics, same research avenue.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.