

Genom Nợ: Chính sách của Tổng thống nào đã xây dựng nợ của Mỹ - và chính sách nào thực sự đã trả lại?
Một cuộc kiểm toán phản thực tế kéo dài 70 năm về chính sách tổng thống, luật kế thừa, cắt giảm thuế, quyền lợi, gói khủng hoảng và đuôi lãi suất tích lũy. Phân tích tách biệt ai là người khởi xướng …
In this article 30 sections
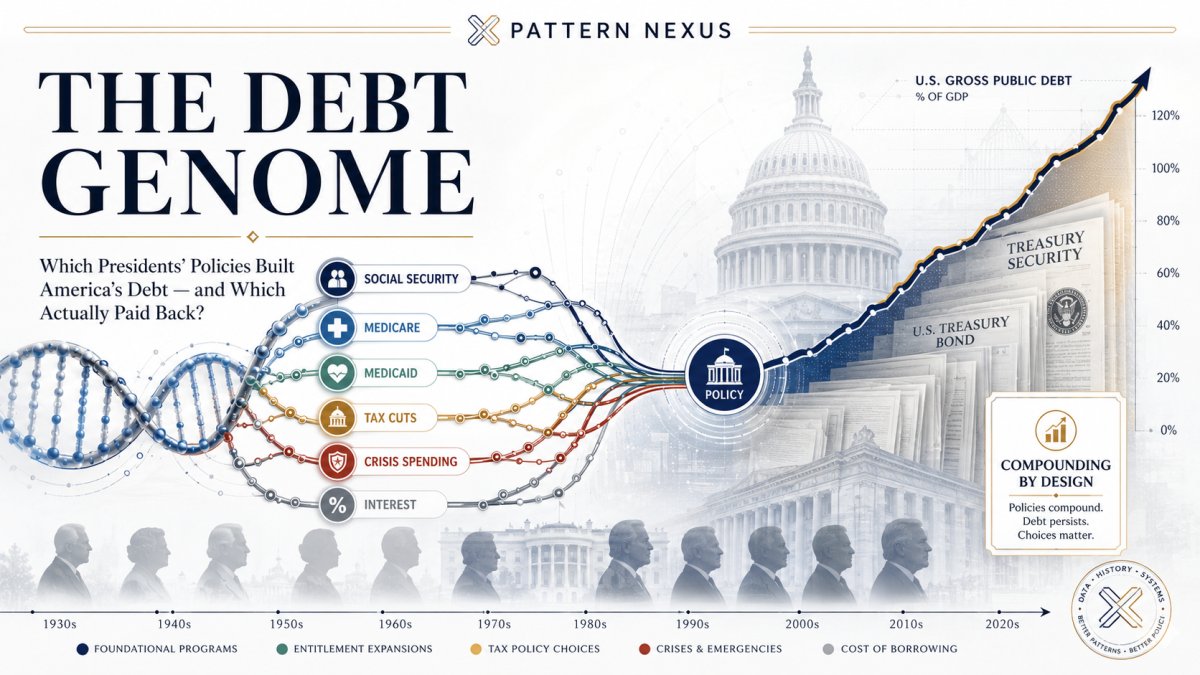
Bộ gen nợ: Chính sách của Tổng thống nào đã xây dựng nợ của Mỹ - và chính sách nào thực sự đã trả lại?
Một cuộc kiểm toán phản thực 70 năm về chính sách tổng thống, luật kế thừa, cắt giảm thuế vĩnh viễn, tăng trưởng lợi ích tự động, gói khủng hoảng, phản hồi kinh tế, và đuôi lãi suất tích lũy.
Câu trả lời thay đổi theo cơ chế nợ
Câu trả lời trung tâm không phải là một tổng thống. Nợ của Mỹ là kết quả tích lũy của một hệ thống pháp lý hoạt động được xây dựng qua nhiều thế hệ. Các tổng thống khác nhau chiếm ưu thế trong các danh mục khác nhau.
- Di sản quyền lợi sức khỏe cấu trúc lớn nhất: Kiến trúc Medicare và Medicaid của Lyndon B. Johnson năm 1965, tiếp theo là hàng thập kỷ mở rộng, già hóa dân số, tăng chi phí y tế, và thay đổi thanh toán.
- Di sản lợi ích tự động đa tổng thống lớn nhất: An sinh xã hội - bắt nguồn từ Franklin D. Roosevelt, được mở rộng nhiều lần, tự động được điều chỉnh sau các cải cách thời Nixon, và được tái cấu trúc tài chính dưới thời Reagan và thỏa thuận lưỡng đảng năm 1983.
- Gia đình chính sách có thể xác định lớn nhất từ năm 2001: các cắt giảm thuế của Bush, các gia hạn và sửa đổi vĩnh viễn thời Obama, và Đạo luật Cắt giảm thuế và Việc làm thời Trump. Một ước tính tích hợp đặt năm luật thuế lớn đó ở gần 8,4 nghìn tỷ đô la đến năm 2023.[2]
- Tổng số phê duyệt tổng thống hiện đại lớn nhất có thể so sánh: Nhiệm kỳ đầu tiên của Trump, với ước tính 8,4 nghìn tỷ đô la cho khoản vay mười năm được phê duyệt, hoặc 4,8 nghìn tỷ đô la không bao gồm cứu trợ COVID lớn. Đó là một biện pháp chính sách đã được ban hành, không chỉ là số tiền nợ tăng lên trong thời gian ông ở Nhà Trắng.[12]
- Luật cấu trúc đơn lớn nhất gần đây trong cơ sở hiện tại: đạo luật hòa giải năm 2025, mà CBO ước tính sẽ thêm 4,7 nghìn tỷ đô la vào thâm hụt trong giai đoạn 2026–2035 sau các tác động kinh tế và lãi suất, một phần được bù đắp ở cấp độ chính sách quản lý rộng hơn bởi thuế quan.[1]
- Hiểu lầm lớn nhất: Đạo luật Chăm sóc Giá cả phải chăng của Obama không phải là động lực nợ lớn nhất. CBO và JCT ban đầu ước tính luật này sẽ giảm thâm hụt 124 tỷ đô la trong giai đoạn 2010–2019 và khoảng 0,5% GDP trong thập kỷ tiếp theo.[3]
Tại sao đây là Cao cấp
Hầu hết các đồ họa “nợ theo tổng thống” đều mắc phải cùng một lỗi phân tích: họ gán mỗi đô la vay giữa lễ nhậm chức và khi rời nhiệm sở cho người đang ngồi trong Phòng Bầu dục. Điều này trộn lẫn luật kế thừa, mất mát doanh thu do suy thoái, các công cụ ổn định tự động, luật khẩn cấp, điều kiện tiền tệ, phân bổ của Quốc hội, kế toán quỹ tín thác, và lãi suất trên nợ tích lũy từ nhiều thập kỷ trước.
Phân tích này không hỏi ai là tổng thống khi Bộ Tài chính phát hành nợ. Nó đặt ra một câu hỏi khó hơn:
Luật nào đã thay đổi dòng chi tiêu hoặc doanh thu liên bang trong tương lai, ai là người khởi xướng, ai đã mở rộng hoặc phát triển nó, nó đã tác động như thế nào đến nền kinh tế, và bao nhiêu chi phí nợ bổ sung đã theo sau?
Câu trả lời đòi hỏi một gia phả chính sách thay vì một bảng điểm đảng phái.
Luận văn Điều hành
Nợ liên bang không phải là một đống biên lai tổng thống. Nó là một mạng lưới tích lũy của các lời hứa pháp lý và quyết định doanh thu. Một tổng thống có thể khởi xướng một chính sách, nhưng Quốc hội viết và tài trợ cho nó; các tổng thống sau đó mở rộng nó; các tòa án thay đổi nó; các cơ quan thực hiện nó; các cuộc suy thoái thay đổi việc đăng ký và thu thuế; và Bộ Tài chính tái tài trợ nợ phát sinh với bất kỳ lãi suất nào mà thị trường yêu cầu.
Kết luận mạnh mẽ nhất có thể bảo vệ do đó là một phán quyết bốn phần:
- Johnson có yêu cầu mạnh mẽ nhất về di sản chi tiêu cấu trúc lớn nhất vì Medicare và Medicaid đã thiết lập kiến trúc lợi ích sức khỏe liên bang vĩnh viễn mà chi phí của nó đã tăng lên cùng với sự già hóa, sử dụng, giá cả, công nghệ y tế, và các mở rộng đủ điều kiện sau này.
- Bush có yêu cầu mạnh mẽ nhất về dòng chính sách hiện đại có ảnh hưởng nhất vì các cắt giảm thuế năm 2001 và 2003, chi tiêu thời chiến, Medicare Phần D, và luật khủng hoảng đã thay đổi đáng kể con đường tài khóa - và vì hầu hết các cắt giảm thuế sau đó đã được gia hạn thay vì để cho hết hạn.
- Thời kỳ đầu tiên của Trump có tổng số vay mười năm mới được phê duyệt lớn nhất so với các thời kỳ hiện đại có thể so sánh trong so sánh tổng hợp tổng thống hiện có, được thúc đẩy bởi luật thuế năm 2017, tăng chi tiêu và cứu trợ đại dịch. Luật hòa giải năm 2025 của Trump trong nhiệm kỳ thứ hai cũng tạo ra một dòng thâm hụt cấu trúc lớn mới.
- Obama không đứng đầu khi các chính sách được phân tách đúng cách. Kỷ lục của ông bao gồm phản ứng tạm thời đáng kể với suy thoái và việc tiếp tục tốn kém của nhiều phần trong kiến trúc cắt giảm thuế Bush vào năm 2010 và 2013. Nhưng ACA tự nó được đánh giá là giảm thâm hụt, và Đạo luật Kiểm soát Ngân sách năm 2011 cùng với một số thay đổi về thanh toán y tế đã giảm chi tiêu dự kiến.
Đọc sâu hơn về Pattern Nexus là máy nợ lớn nhất không còn là một chương trình hay một tổng thống. Đó là sự tương tác của các thâm hụt chính thức vĩnh viễn, các lợi ích liên quan đến lão hóa, một cơ sở doanh thu liên tục bị giảm xuống dưới mức chi tiêu đã hứa, và lãi suất tính trên toàn bộ số nợ tích lũy.
1. Câu Trả Lời Trước Mô Hình
Nếu câu hỏi là, “Tổng thống nào gây ra nhiều nợ nhất?” thì không có câu trả lời nào duy nhất một cách trí tuệ. Câu trả lời thay đổi tùy thuộc vào cơ chế nợ nào đang được đo lường.
| Câu Hỏi | Ứng Cử Viên Mạnh Nhất | Tại Sao | Độ Tin Cậy |
|---|---|---|---|
| Kiến trúc chương trình cấu trúc lớn nhất | Lyndon B. Johnson, cùng với các Quốc hội và tổng thống sau này | Medicare và Medicaid đã trở thành các hệ thống tài chính y tế vĩnh viễn với sự tăng trưởng tự động trong dài hạn. | Cao về hướng đi; thấp về việc phân bổ chính xác theo đô la suốt đời |
| Dòng dõi lợi ích tự động lớn nhất | FDR–Nixon–Reagan–các Quốc hội sau này | An Sinh Xã Hội đã được tạo ra, mở rộng, tự động điều chỉnh và được tái tài trợ nhiều lần qua các chính quyền. | Cao về dòng dõi; không thể phân bổ cho một tổng thống |
| Gia đình chính sách có thể xác định lớn nhất từ năm 2001 | Các cắt giảm thuế của Bush và các gia hạn sau này, cùng với TCJA | Năm luật thuế lớn đã tiêu tốn gần 8,4 nghìn tỷ đô la đến năm 2023 trong một ước tính tích hợp. | Trung bình cao; các giả định cơ bản có ý nghĩa |
| Số vay được phê duyệt hiện đại lớn nhất có thể so sánh | Trump I | Ước tính 8,4 nghìn tỷ đô la vay mười năm được phê duyệt, bao gồm cả luật COVID. | Trung bình; phụ thuộc vào danh mục chính sách và quy ước đánh giá |
| Luật đơn lớn nhất gần đây trong cơ sở dữ liệu năm 2026 | Trump II / đạo luật hòa giải năm 2025 | CBO ước tính 4,7 nghìn tỷ đô la thâm hụt bổ sung trong giai đoạn 2026–2035 bao gồm các tác động kinh tế và lãi suất. | Cao cho khoảng thời gian đánh giá; việc thực hiện trong tương lai có thể thay đổi điều này |
| Thủ phạm nợ bị phóng đại nhất | ACA của Obama | Gói được ban hành đã kết hợp mở rộng bảo hiểm với thuế và tiết kiệm Medicare và được đánh giá là giảm thâm hụt. | Cao cho luật đã được ban hành; việc phân lập hồi cứu vẫn khó khăn |
| Các tổng thống hoặc luật rõ ràng nhất về giảm thâm hụt | Thỏa thuận năm 1990 của George H.W. Bush, luật năm 1993 của Clinton, ACA như đã ban hành | Mỗi luật đều bao gồm các thay đổi về doanh thu hoặc chi tiêu rõ ràng được đánh giá là giảm thâm hụt dự kiến. | Cao về các điểm số chính thức; nguyên nhân kinh tế rộng hơn là chia sẻ |
Đây không phải là một nỗ lực để phân chia trách nhiệm một cách đồng đều. Đây là một nỗ lực để xác định hệ thống thực tế. Một số tổng thống rõ ràng đã thêm nhiều khoản vay được ban hành hơn những người khác. Nhưng các chi phí hiện tại lớn nhất thường xuất phát từ các chương trình được tạo ra từ lâu và được sửa đổi nhiều lần sau đó, trong khi một tổng thống sau đó có thể thừa hưởng hầu hết chi phí tiền mặt mà không tạo ra công thức.
2. Tại Sao Biểu Đồ “Nợ Theo Tổng Thống” Thường Sai
Tăng nợ trong một nhiệm kỳ không phải là nguyên nhân chính sách
Nợ có thể tăng lên dưới một tổng thống do các luật được ban hành trước khi tổng thống đó nhậm chức. Các khoản lợi ích An Sinh Xã Hội, yêu cầu Medicare, lợi ích của cựu chiến binh, các cắt giảm thuế trước đó, lãi suất trên nợ cũ và các khoản chi tiêu của năm trước không được đặt lại vào Ngày Nhậm Chức. Đồng thời, các luật được ban hành gần cuối nhiệm kỳ có thể áp đặt hầu hết chi phí của nó lên các chính quyền tương lai.
Cơ sở dữ liệu thay đổi câu trả lời
Một luật thuế có thể được đánh giá là cực kỳ tốn kém so với “luật hiện tại” nếu luật hiện tại giả định rằng một cắt giảm thuế tạm thời sẽ hết hiệu lực. Luật tương tự có thể trông nhỏ hơn nhiều so với một cơ sở “chính sách hiện tại” giả định rằng Quốc hội sẽ tiếp tục cắt giảm thuế dù sao đi nữa. Không có cơ sở nào là trung lập. Một cái đo lường sự thay đổi pháp lý; cái còn lại đo lường sự sai lệch so với hành vi chính trị dự kiến.
Quốc hội sở hữu điều luật
Các tổng thống đề xuất, thương lượng, ký, phủ quyết và quản lý. Quốc hội lập pháp và phân bổ ngân sách. Do đó, một điểm số chính sách nên xác định cả nguồn gốc tổng thống và sự hỗ trợ của quốc hội. Điều này quan trọng vì phần lớn sự tích lũy nợ sau năm 2001 đến từ các luật lưỡng đảng, bao gồm các khoản phân bổ quân sự, gói khẩn cấp, gia hạn cắt giảm thuế và hỗ trợ đại dịch.[2]
Các điều kiện vĩ mô thay đổi cả hai bên của bảng cân đối
Một cuộc suy thoái làm giảm thu nhập và doanh thu thuế tiền lương trong khi tăng trợ cấp thất nghiệp, tham gia Medicaid, hỗ trợ thực phẩm và các công cụ ổn định tự động khác. Những chi phí đó không phải tất cả đều là chính sách mới được ban hành. Tương tự, lạm phát có thể làm tăng thu ngân sách danh nghĩa và GDP danh nghĩa, khiến tỷ lệ nợ trên GDP trông tốt hơn ngay cả khi nợ đô la tăng lên.
Lãi suất được tập hợp, không được gán nhãn theo luật
Bộ Tài chính không phát hành trái phiếu có dấu “cắt giảm thuế Bush,” “Medicare,” hoặc “hỗ trợ COVID.” Nó tài trợ cho sự thiếu hụt tiền mặt kết hợp của chính phủ. Do đó, bất kỳ sự phân bổ lãi suất ở cấp chính sách nào cũng là tổng hợp: nhà phân tích phải xây dựng một con đường nợ phản thực tế mà không có luật đó và tính toán sự khác biệt trong chi phí nợ theo thời gian.
Đơn vị phân tích chính xác: một nút chính sách với nguồn gốc, các mở rộng, mở rộng, bãi bỏ, tác động thâm hụt chính, phản hồi vĩ mô và một đuôi lãi suất—không phải tổng nợ từ lễ nhậm chức của tổng thống này đến lễ nhậm chức của tổng thống khác.
3. Động cơ nợ tích lũy
Kho nợ liên bang phát triển thông qua một định danh kế toán đơn giản:
Nợ năm nay = nợ năm ngoái + thâm hụt chính + lãi ròng.
Dưới dạng đơn giản:
Dt = Dt−1(1 + rt) + Primary Deficitt
Một luật tạo ra thâm hụt một lần 1 nghìn tỷ đô la là rất tốn kém. Một luật tạo ra thâm hụt thường xuyên 100 tỷ đô la hàng năm có thể cuối cùng tốn kém hơn nhiều vì mỗi sự thiếu hụt hàng năm vẫn nằm trong kho nợ và thu hút lãi suất.
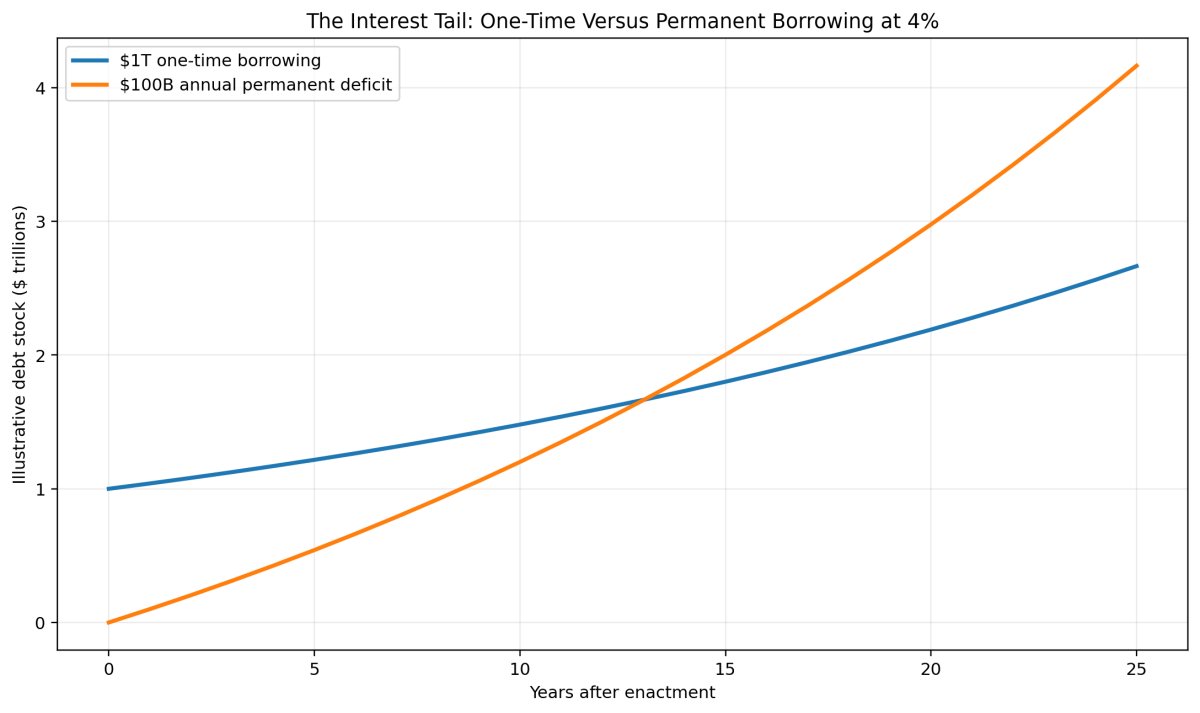
Đây là lý do tại sao sự phân biệt quan trọng không chỉ là “lớn” so với “nhỏ.” Nó là tạm thời so với vĩnh viễn. Một gói suy thoái có thể lớn hơn khi ban hành, nhưng một sự giảm thuế vĩnh viễn hoặc công thức lợi ích mở có thể vượt qua nó trong một thế hệ.
Chính phủ liên bang không thực sự tích lũy mỗi luật trong một tài khoản riêng biệt
Minh họa ở trên là phản thực tế phân tích. Nợ liên bang thực tế liên tục được tái tài trợ qua các kỳ hạn. Mô hình lịch sử phù hợp sẽ áp dụng chi phí tài chính biên của Bộ Tài chính trong mỗi năm, tính đến lạm phát và tăng trưởng GDP, kết hợp bất kỳ tác động nào đến doanh thu và chi tiêu tự động, và tính toán cách mà luật đã thay đổi kho nợ so với một con đường không có luật.
Chênh lệch tăng trưởng lãi suất là quan trọng
Tỷ lệ nợ trên GDP có thể ổn định ngay cả với một số thâm hụt nếu tăng trưởng kinh tế danh nghĩa vượt quá lãi suất hiệu quả và thâm hụt chính được kiểm soát. Điều này trở nên khó khăn hơn nhiều khi lãi suất tiếp cận hoặc vượt quá tăng trưởng trong khi chính phủ tiếp tục chạy các thâm hụt chính lớn. Đây là sự chuyển tiếp hiện đang thấy trong triển vọng liên bang: lãi suất đã ngừng là một mục thứ yếu và đang trở thành một động cơ chi tiêu độc lập.
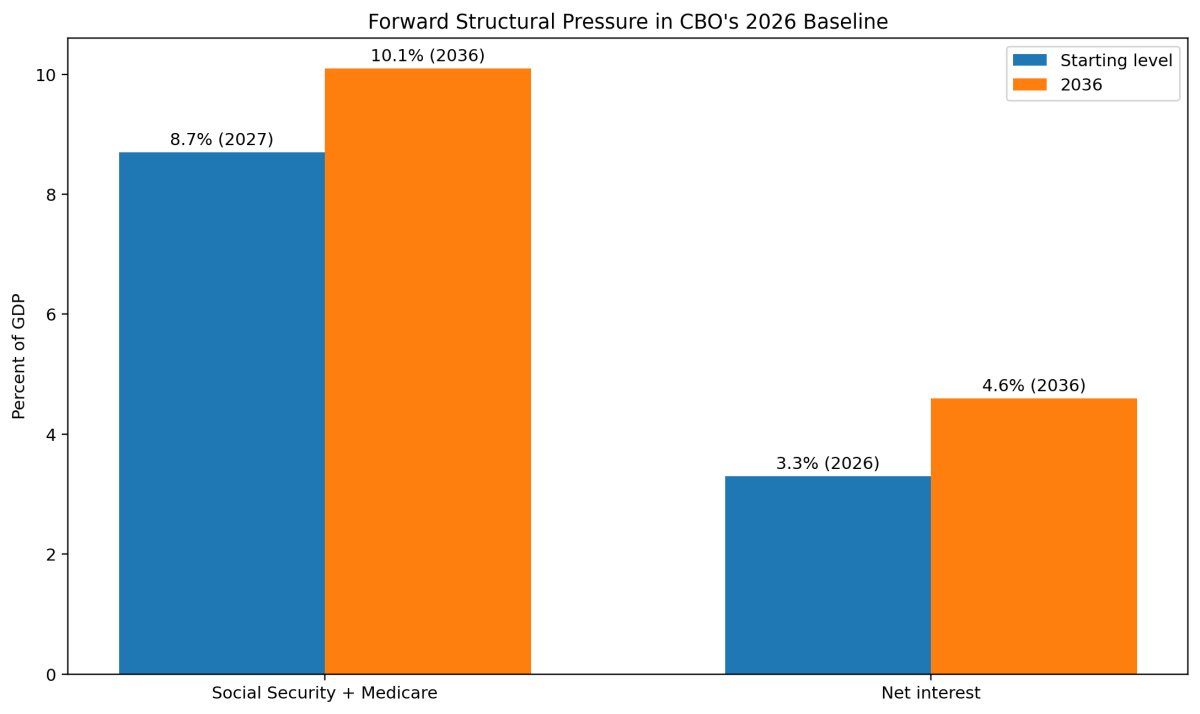
Vấn đề nợ hiện tại do đó là sự giao thoa của hai hệ thống cũ và một hệ thống mới:
- hệ thống lợi ích liên quan đến tuổi tác;
- quyết định lặp đi lặp lại không thu đủ doanh thu để tài trợ cho chi tiêu đã hứa; và
- hóa đơn lãi suất do sự không khớp tích lũy tạo ra.
4. Thời gian di sản cấu trúc
1935: Roosevelt tạo ra An sinh xã hội
Franklin D. Roosevelt đã ký Đạo luật An sinh xã hội vào năm 1935. Hệ thống ban đầu hẹp hơn nhiều so với chương trình ngày nay. Các luật sau này đã mở rộng các điều khoản về người sống sót, người phụ thuộc, khuyết tật và bảo hiểm. Việc gán toàn bộ chi phí hiện đại cho FDR là sai lịch sử, nhưng ông đã tạo ra cơ sở pháp lý từ đó hệ thống lợi ích tự động phát triển.
1972–1975: Thay đổi chỉ số tự động thời Nixon thay đổi cơ chế tăng trưởng
Các sửa đổi năm 1972 đã thiết lập các điều chỉnh chi phí sinh hoạt tự động, với các tăng tự động bắt đầu vào năm 1975. Đó là một thay đổi cấu trúc lớn vì Quốc hội không còn phải bỏ phiếu riêng cho mỗi lần tăng lợi ích danh nghĩa. Chỉ số hóa đã bảo vệ người thụ hưởng khỏi lạm phát, nhưng nó cũng biến lạm phát thành một thang máy chi tiêu liên bang tự động.[15]
1983: Reagan và Quốc hội ngăn chặn tình trạng phá sản An sinh xã hội trong ngắn hạn
Các sửa đổi An sinh xã hội năm 1983 là một biện pháp tài chính lưỡng đảng, không chỉ đơn thuần là một sự mở rộng. Chúng đã mở rộng phạm vi bảo hiểm, thay đổi thuế và các quy định về hưu trí, tăng tốc các thay đổi thuế đã được lên lịch, và xây dựng các quỹ dự trữ giúp trì hoãn cuộc khủng hoảng tài chính trong nhiều thập kỷ. Do đó, Reagan thuộc về dòng dõi An sinh xã hội như một nhà cải cách đã củng cố tài chính, mặc dù hệ thống lại đang đối mặt với một sự mất cân bằng lớn.[16]
1965: Johnson tạo ra Medicare và Medicaid
Lyndon B. Johnson đã ký các chương trình Medicare và Medicaid thành luật vào năm 1965. Đây có thể nói là sự kiện chi tiêu cấu trúc quan trọng nhất trong hệ thống tài chính sau chiến tranh. Medicare đã tạo ra một quyền lợi y tế liên bang cho người cao tuổi Mỹ; Medicaid đã tạo ra một khuôn khổ tài chính liên bang-tiểu bang cho các nhóm dân cư đủ điều kiện có thu nhập thấp và dễ bị tổn thương về y tế.[14]
Chi phí hiện tại không thể chỉ được quy cho Johnson. Các chương trình ban đầu đã được mở rộng, hệ thống thanh toán đã thay đổi, các lớp người thụ hưởng mới đã được thêm vào, bảo hiểm thuốc theo toa đã được giới thiệu, công nghệ y tế đã tiến bộ, tuổi thọ đã thay đổi, và chi phí y tế trên mỗi người đã tăng lên. Nhưng Johnson đã tạo ra kiến trúc cho phép những chi phí sau này tự động chảy qua ngân sách liên bang.
1981: Reagan thay đổi quỹ doanh thu
Chính sách thuế của Ronald Reagan đã giảm vĩnh viễn các mức thuế theo quy định và giúp thiết lập việc giảm thuế như một chiến lược quản lý trung tâm. Các luật pháp sau đó đã phần nào đảo ngược một số quy định và mở rộng cơ sở thuế, đặc biệt là trong cải cách năm 1986. Đóng góp nợ ròng dài hạn của Reagan không thể được giảm xuống chỉ còn một dự luật thuế vì chi tiêu quốc phòng, tác động của suy thoái, các đợt tăng thuế sau này, và phản hồi kinh tế đều quan trọng. Tuy nhiên, nhiệm kỳ tổng thống của ông là một bước ngoặt lớn trong sự sẵn lòng chính trị để chấp nhận doanh thu cấu trúc thấp hơn mà không có sự giảm chi tiêu vĩnh viễn tương đương.
1990 và 1993: George H.W. Bush và Clinton thực hiện giảm thâm hụt thực sự
Thỏa thuận ngân sách năm 1990 dưới thời George H.W. Bush đã kết hợp tăng doanh thu và kiềm chế chi tiêu. CBO ước tính nó sẽ giảm thâm hụt so với mức cơ sở khoảng 33 tỷ USD vào năm 1991, 69 tỷ USD vào năm 1992, và 160 tỷ USD vào năm 1995.[19]
Luật ngân sách năm 1993 của Clinton cũng là một gói giảm thâm hụt trực tiếp. CBO ước tính sẽ giảm thâm hụt khoảng 433 tỷ USD trong giai đoạn 1994–1998, bao gồm 47 tỷ USD chi phí nợ thấp hơn.[18] Các thặng dư sau này không thể được ghi nhận chỉ cho luật đó: tăng trưởng kinh tế mạnh, thu nhập từ vốn, giảm chi tiêu quốc phòng sau Chiến tranh Lạnh, các quy tắc ngân sách trước và sau đó, và sự kiềm chế của chính phủ chia sẻ cũng đều quan trọng. Nhưng đạo luật đã định hướng con đường tài chính theo hướng đúng.
2001–2003: George W. Bush tạo ra dòng dõi cắt giảm thuế hiện đại
Các cắt giảm thuế năm 2001 và 2003 đã giảm doanh thu và chứa đựng các thời hạn hết hiệu lực đã được lên lịch, chuyển gánh nặng chính trị cho các Quốc hội tương lai. Thiết kế đó trở nên quan trọng. Khi thời hạn hết hiệu lực đến gần, các nhà hoạch định chính sách sau này có thể cho phép một đợt tăng thuế rõ ràng hoặc gia hạn các cắt giảm và ghi nhận một chi phí lớn so với luật hiện hành.
Điều này tạo ra dòng dõi chung. Bush đã khởi xướng kiến trúc chính sách. Obama đã ký các gia hạn lớn và sau đó là luật năm 2013 đã làm cho hầu hết các quy định trở thành vĩnh viễn. Trump sau đó đã ban hành một luật thuế lớn mới. Một gia phả nợ nghiêm túc phải bảo tồn cả nút gốc và mỗi nút tiếp tục.
2003: Bush thêm Medicare Phần D
Đạo luật Hiện đại hóa Medicare đã thêm bảo hiểm thuốc theo toa ngoại trú. Ước tính ban đầu của CBO đặt lợi ích thuốc ở mức khoảng 425 tỷ USD trong giai đoạn 2004–2013, mặc dù chi phí thực tế của Phần D sau này thấp hơn nhiều so với dự đoán ban đầu.[20][21] Chính sách này đã mang lại lợi ích đáng kể và thương lượng thị trường thông qua các kế hoạch tư nhân, nhưng không được đi kèm với một dòng tài chính dành riêng tương đương. Điều đó đã khiến nó trở thành một khoản nợ cấu trúc rõ ràng mặc dù chi phí thực tế thấp hơn so với lo ngại ban đầu.
2008–2010: chính sách khủng hoảng vượt qua Bush và Obama
Cuộc khủng hoảng tài chính bắt đầu dưới thời Bush và tiếp tục vào nhiệm kỳ tổng thống của Obama. TARP, ổn định tài chính, can thiệp của Cục Dự trữ Liên bang, các công cụ ổn định tự động, và luật phục hồi của Obama đã tạo thành một chuỗi phản ứng khủng hoảng liên tục. Thật không trung thực về mặt phân tích khi quy hoàn toàn cuộc suy thoái cho một trong hai chính quyền, cũng như việc tính tất cả các khoản vay khủng hoảng như một chính sách cấu trúc vĩnh viễn là sai lệch.
2010–2013: Obama gia hạn cắt giảm thuế và tái cấu trúc tài chính y tế
Đóng góp nợ dài hạn lớn nhất của Obama có thể không phải là ACA. Nó có thể là sự tiếp tục của kiến trúc thuế Bush. Thỏa thuận năm 2010 đã gia hạn các cắt giảm tạm thời. Đạo luật Giải cứu Người nộp thuế Mỹ năm 2012, được ký vào tháng 1 năm 2013, đã làm cho hầu hết các cắt giảm đó trở thành vĩnh viễn. CBO ước tính rằng đạo luật đó sẽ thêm khoảng 4 nghìn tỷ USD vào thâm hụt trong giai đoạn 2013–2022 so với luật hiện hành lúc đó, chủ yếu thông qua các quy định thuế.[22]
Điều đó không có nghĩa là Obama “tạo ra” toàn bộ 4 nghìn tỷ USD. Luật này đã ngăn chặn các đợt tăng thuế đã được lên lịch trong mức cơ sở. Nhưng điều đó có nghĩa là chính quyền Obama và Quốc hội đã chọn bảo tồn hầu hết hệ thống của Bush. Trong một mô hình dòng dõi, Bush nhận được sự ghi nhận nguồn gốc và Obama nhận được sự ghi nhận gia hạn/vĩnh viễn.
2017: Đạo luật Cắt giảm thuế và Việc làm của Trump
CBO ước tính rằng đạo luật thuế năm 2017 sẽ làm tăng thâm hụt khoảng 1,9 nghìn tỷ đô la trong giai đoạn 2018–2028 sau khi tính đến phản hồi kinh tế vĩ mô và chi phí nợ bổ sung. CBO ước tính rằng phản hồi kinh tế sẽ bù đắp một phần mất mát doanh thu chính, nhưng không đủ để làm cho luật này tự tài trợ, và khối nợ lớn hơn đã tạo ra chi phí lãi suất bổ sung.[4]
Đây là một trong những ví dụ rõ ràng nhất về sự khác biệt giữa tăng trưởng kinh tế và hoàn trả tài chính. Một chính sách có thể làm tăng GDP so với cơ sở và vẫn làm tăng nợ vì cơ sở thuế bổ sung nhỏ hơn sự giảm doanh thu cộng với lãi suất.
2020–2022: luật pháp về đại dịch và phục hồi
CBO ước tính rằng các đạo luật phản ứng với đại dịch lớn năm 2020 sẽ làm tăng thâm hụt khoảng 2,6 nghìn tỷ đô la trong giai đoạn 2020–2030. Những đạo luật đó đã hỗ trợ GDP mạnh mẽ trong ngắn hạn, nhưng CBO cũng dự đoán rằng nợ bổ sung sẽ làm giảm sản lượng một cách khiêm tốn sau này do sự chen lấn.[5]
Kế hoạch Cứu trợ Mỹ của Biden đã thêm khoảng 1,844 nghìn tỷ đô la trong giai đoạn 2021–2031.[6] Đạo luật Đầu tư Cơ sở hạ tầng và Việc làm đã thêm khoảng 256 tỷ đô la trong khoảng thời gian tính toán của nó.[7] Đạo luật Giảm lạm phát, khi được ban hành, được ước tính sẽ giảm thâm hụt thống nhất khoảng 58 tỷ đô la trong giai đoạn 2022–2031.[8]
2025: Trump II tạo ra một nút thuế và chi tiêu cấu trúc mới
Dự báo của CBO năm 2026 ước tính rằng đạo luật hòa giải năm 2025 đã làm tăng thâm hụt tích lũy thêm 4,7 nghìn tỷ đô la trong giai đoạn 2026–2035 sau khi tính đến các tác động kinh tế và lãi suất ròng. Thuế quan cao hơn làm giảm thâm hụt ước tính khoảng 3,0 nghìn tỷ đô la trong cùng một bản cập nhật rộng lớn, trong khi các hành động hành chính liên quan đến nhập cư đã thêm khoảng 0,5 nghìn tỷ đô la.[1]
Do đó, chính luật này là một sự bổ sung nợ lớn, trong khi gói chính sách quản lý rộng hơn thì nhỏ hơn sau doanh thu thuế quan. Đó là hai phép đo khác nhau và không nên bị gộp lại.
5. Obama và ACA có tạo ra vấn đề nợ lớn nhất không?
Không. Bằng chứng không ủng hộ tuyên bố rằng Obamacare hoặc mở rộng Medicaid là nguyên nhân lớn nhất của nợ hiện nay.
ACA đã mở rộng đủ điều kiện Medicaid ở các bang tham gia và tạo ra các thị trường bảo hiểm được trợ cấp. Những quy định đó đã làm tăng chi tiêu liên bang. Nhưng luật cũng đã tăng doanh thu và giảm các khoản thanh toán Medicare dự kiến. CBO và JCT ước tính rằng gói hoàn chỉnh đã được ban hành sẽ giảm thâm hụt liên bang khoảng 124 tỷ đô la trong giai đoạn 2010–2019 và khoảng một nửa phần trăm GDP trong thập kỷ tiếp theo.[3]
Công việc sau này của CBO đã giải thích tại sao một điểm số hồi cứu sạch là khó khăn: chi tiêu y tế đã thay đổi, nền kinh tế đã thay đổi, việc thực hiện đã thay đổi, các tòa án đã thay đổi luật, và các luật sau này đã bãi bỏ hoặc làm yếu đi một số quy định tài chính. Tuy nhiên, CBO đã tuyên bố rằng họ không có lý do để kết luận rằng đánh giá giảm thâm hụt ban đầu là sai; một phép tính điều chỉnh ngụ ý hơn 150 tỷ đô la giảm thâm hụt trong thập kỷ đầu tiên.[3]
Một phân tích tài chính tích hợp sau năm 2001 đạt được cùng một hướng đi. Nó cho thấy rằng ACA có thể giải thích ít hơn một phần mười sự gia tăng trong chi tiêu y tế liên bang so với GDP từ năm 2001 đến năm 2023 vì chi phí bảo hiểm của nó đã được bù đắp bởi tiết kiệm Medicare và doanh thu—một số trong đó các luật sau này đã đảo ngược.[2]
Đóng góp nợ của Obama thực sự nằm ở đâu
- Phản ứng khủng hoảng tạm thời: đạo luật phục hồi và các biện pháp khác trong cuộc Đại suy thoái đã làm tăng thâm hụt ngắn hạn nhưng không phải tất cả đều vĩnh viễn.
- Tiếp tục cắt giảm thuế: sự gia hạn năm 2010 và sự vĩnh viễn năm 2013 của hầu hết các cắt giảm thuế thời Bush đã làm giảm đáng kể doanh thu tương lai so với luật hiện hành.
- ACA: mở rộng bảo hiểm nhưng, như một gói hoàn chỉnh đã được ban hành, được đánh giá là giảm thâm hụt.
- Kiềm chế chi tiêu: Đạo luật Kiểm soát Ngân sách đã áp đặt các giới hạn tùy ý, mặc dù các Quốc hội sau đó đã nhiều lần nới lỏng những giới hạn đó.
- Di sản kinh tế: doanh thu yếu và chi tiêu ổn định tự động từ cuộc khủng hoảng tài chính đã làm tăng thâm hụt trong giai đoạn đầu nhiệm kỳ.
Kết luận công bằng nhất là Obama đã tham gia vào việc duy trì kiến trúc doanh thu thấp được tạo ra dưới thời Bush, đồng thời ban hành một luật y tế được thiết kế để tài trợ cho việc mở rộng bảo hiểm của nó. Bất kỳ ai tìm kiếm đóng góp nợ cấu trúc lớn nhất của Obama nên nhìn vào trước tiên các gia hạn cắt giảm thuế và sự thất bại trong việc đảm bảo một thỏa thuận tài chính dài hạn rộng hơn—không chỉ ở ACA.
6. Xếp hạng Tổng thống và Chính sách
Xếp hạng A: Di sản Cấu trúc
- Kiến trúc Medicare và Medicaid thời Johnson. Ứng cử viên mạnh nhất cho cấu trúc chi tiêu vĩnh viễn lớn nhất, đặc biệt là Medicare.
- Kiến trúc An sinh xã hội đa tổng thống. Roosevelt đã tạo ra nó; các chính quyền sau đó đã mở rộng, lập chỉ mục và tái tài trợ nó. Không có sự phân công cho một tổng thống đơn lẻ nào là hợp lý.
- Các cắt giảm thuế thời Bush và các thế hệ của chúng. Nguồn gốc của dòng dõi mất doanh thu lớn nhất có thể xác định được sau năm 2001.
- Các luật thuế thời Trump. TCJA đã tạo ra một sự giảm doanh thu bổ sung lớn; đạo luật hòa giải năm 2025 tạo ra một nút thâm hụt cấu trúc lớn khác.
- Medicare Phần D thời Bush. Một sự mở rộng quyền lợi vĩnh viễn mà không có sự gia tăng tài chính tương ứng.
Xếp hạng B: Các gia đình chính sách có thể nhận diện sau năm 2001
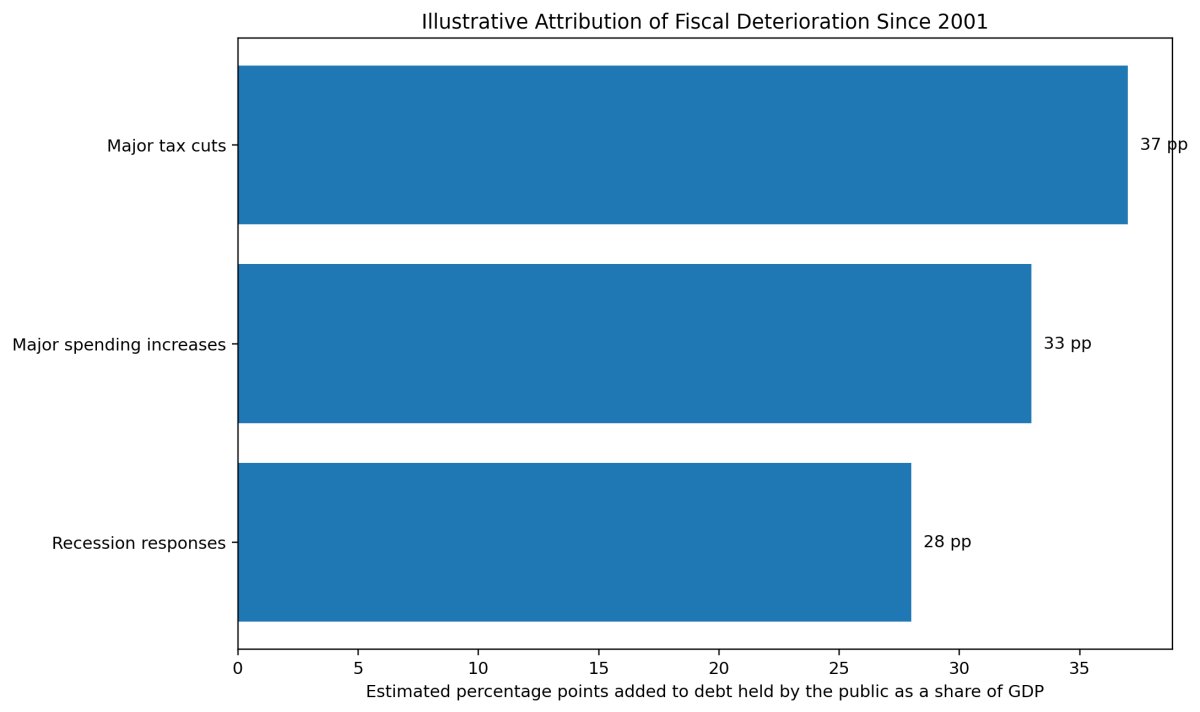
Kết quả quan trọng nhất là nợ không thể được giải thích một cách trung thực bằng cách nói “các quyền lợi đã làm điều đó” hoặc “các cắt giảm thuế đã làm điều đó.” Cả hai bên đều lớn. Kể từ năm 2001, các cắt giảm thuế lặp đi lặp lại, mở rộng Medicare và các phản ứng khủng hoảng đã tạo ra một phần lớn sự suy giảm.
Xếp hạng C: Các khoản vay hiện đại được phê duyệt tương đương
Một báo cáo của Ủy ban Ngân sách Liên bang Có trách nhiệm năm 2024 ước tính rằng Trump đã phê duyệt 8,4 nghìn tỷ đô la vay trong mười năm trong nhiệm kỳ đầu tiên của ông và Biden đã phê duyệt 4,3 nghìn tỷ đô la trong ba năm và năm tháng đầu tiên của nhiệm kỳ. Không tính các luật lớn về COVID, các ước tính là 4,8 nghìn tỷ đô la cho Trump và 2,2 nghìn tỷ đô la cho Biden.[12]
Điều này hữu ích nhưng không phải là cuối cùng. Cửa sổ của Biden chưa hoàn chỉnh vào thời điểm ước tính. Phương pháp này phụ thuộc vào các hành động và luật pháp nào được bao gồm. Nó cũng đo lường các khoản vay mười năm đã được phê duyệt, không phải là số nợ chính xác vào cuối một nhiệm kỳ tổng thống.
Xếp hạng D: Các điểm số chính sách chính thức được chọn
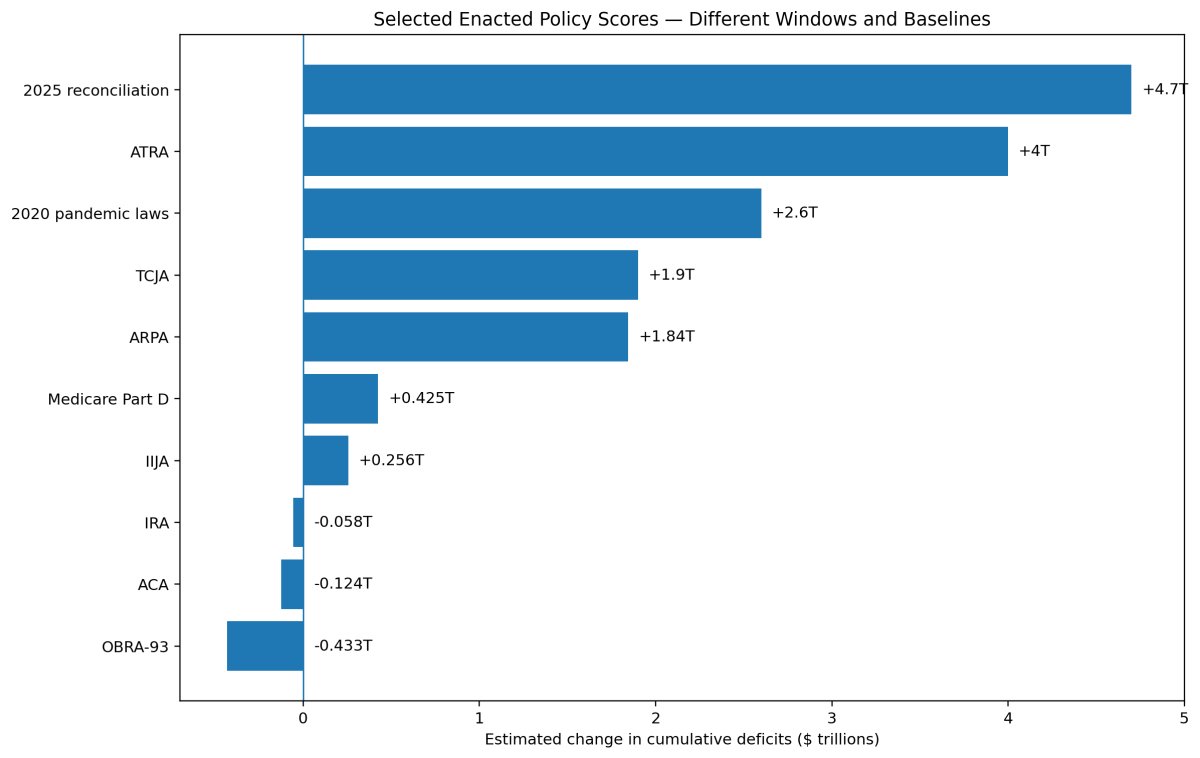
Không cộng các thanh lại với nhau. Một số chính sách chồng chéo, một số bao gồm lãi suất, một số không, và các khoảng thời gian chấm điểm khác nhau. Đây là một bảng quy mô so sánh, không phải là tổng lịch sử thống nhất.
7. Chính sách nào thực sự đã trả lại?
“Trả lại” có thể có ít nhất bốn nghĩa khác nhau:
- Trả lại tiền mặt trực tiếp cho Kho bạc: chính phủ nhận được nhiều tiền mặt hơn số đã chi ra.
- Trả lại ngân sách thống nhất: luật giảm chi tiêu hoặc tăng doanh thu đủ để giảm tổng thâm hụt.
- Trả lại vĩ mô: chính sách làm tăng GDP và thu nhập chịu thuế trong tương lai, thu hồi một phần chi phí.
- Trả lại xã hội: lợi ích về sức khỏe, an ninh, tuổi thọ, ổn định, giáo dục hoặc cơ sở hạ tầng vượt quá chi phí tài nguyên ngay cả khi Kho bạc không kiếm được lợi nhuận.
Những người chiến thắng tài chính rõ ràng
Các thỏa thuận thâm hụt năm 1990 và 1993 là những cải thiện tài chính trực tiếp. Chúng kết hợp các thay đổi về doanh thu và chi tiêu đã giảm thâm hụt dự kiến và, trong gói năm 1993 của Clinton, đã giảm rõ ràng chi phí nợ trong tương lai.[18][19]
ACA được ban hành thuộc về danh mục giảm thâm hụt, mặc dù các thành phần riêng lẻ đã tăng chi tiêu.[3]
Phần vốn ngân hàng của TARP đã tạo ra một khoản hoàn trả tiền mặt tích cực trực tiếp. Kho bạc cuối cùng đã nhận được khoảng 225 tỷ đô la từ các tổ chức so với khoảng 205 tỷ đô la đã chi ra theo Chương trình Mua vốn, với lợi nhuận ước tính trong suốt đời là 16,1 tỷ đô la.[9] Điều này không có nghĩa là mọi thành phần của TARP đều có lãi; các can thiệp về nhà ở và ô tô có chi phí ròng.[10]
Hoàn trả tài chính một phần với lợi ích xã hội rộng hơn
Medicaid cho trẻ em có bằng chứng về việc thu hồi tài chính có ý nghĩa trong dài hạn. Một nghiên cứu lớn ước tính rằng các khoản thuế cao hơn trong cuộc sống sau này cho phép chính phủ thu hồi 56 xu cho mỗi đô la chi cho Medicaid cho trẻ em đến tuổi 60, trước khi tính đến tỷ lệ tử vong thấp hơn và tỷ lệ tham gia đại học cao hơn.[11] Đó là một khoản hoàn trả mạnh mẽ, nhưng không phải là bằng chứng rằng tất cả các nhóm hoặc dịch vụ Medicaid tự tài trợ.
Đầu tư liên bang có thể nâng cao năng suất. CBO ước tính tỷ lệ hoàn trả hàng năm trung bình khoảng 5% cho đầu tư liên bang có năng suất, trong khi nhấn mạnh rằng kết quả phụ thuộc nhiều vào chất lượng và tài chính của dự án.[13] Vay cho các dự án yếu có thể vẫn làm tăng gánh nặng nợ; cơ sở hạ tầng, nghiên cứu và giáo dục được chọn lựa tốt có thể nâng cao sản lượng và khả năng thu thuế trong tương lai.
Giải cứu đại dịch đã tạo ra một khoản hoàn trả ổn định ngắn hạn mạnh mẽ nhưng không hoàn trả tài chính hoàn toàn. CBO ước tính rằng các luật năm 2020 đã làm tăng đáng kể GDP trong năm 2020 và 2021, trong khi khối nợ lớn hơn đã giảm nhẹ sản lượng dài hạn.[5]
Các chương trình không nên được đánh giá như là trung tâm lợi nhuận
An sinh xã hội, Medicare, Medicaid, bảo hiểm tàn tật, lợi ích cho cựu chiến binh và cứu trợ thiên tai là các hệ thống bảo hiểm xã hội hoặc chuyển nhượng. Mục đích của chúng không phải là tạo ra lợi nhuận cho Kho bạc. Câu hỏi đúng là liệu sự bảo vệ xã hội có xứng đáng với chi phí thuế và nợ hay không, liệu tài chính có bền vững hay không, và liệu cùng một lợi ích có thể được cung cấp hiệu quả hơn hay không.
Gọi An sinh xã hội hoặc Medicaid là “ròng âm” mà không định nghĩa sổ sách là quá thô thiển. Chúng có thể âm đối với số dư tiền mặt liên bang thống nhất trong khi dương đối với an ninh hộ gia đình, sức khỏe, sự gắn bó với thị trường lao động, hoặc thu nhập thuế dài hạn. Tính bền vững tài chính và giá trị xã hội có liên quan, nhưng chúng không giống nhau.
8. An sinh xã hội, Medicare và Medicaid: Những gì sổ sách thực sự nói
An sinh xã hội không chỉ đơn giản là “vay mượn và bị đánh cắp”
Khi thu nhập từ thuế lương vượt quá các khoản thanh toán phúc lợi, quỹ tín thác An sinh xã hội đã đầu tư số dư vào các chứng khoán Kho bạc đặc biệt. Phần còn lại của chính phủ liên bang đã sử dụng tiền mặt, trong khi ghi nhận một nghĩa vụ pháp lý đối với các quỹ tín thác. Trong kế toán ngân sách thống nhất, những số dư đó đã giảm số tiền mà Kho bạc cần vay từ công chúng. Trong kế toán nợ gộp, chúng đã làm tăng nợ giữa các cơ quan chính phủ.
Kế toán là quan trọng:
- Các trái phiếu quỹ tín thác là nghĩa vụ liên bang thực sự.
- Chúng không phải là nợ có thể giao dịch do công chúng nắm giữ.
- Việc thanh lý chúng yêu cầu Kho bạc phải sử dụng thuế, cắt giảm chi tiêu khác, hoặc vay từ công chúng.
- Thời kỳ thặng dư trong quá khứ không loại bỏ sự mất cân bằng nhân khẩu học trong tương lai của chương trình.
Các Ủy viên năm 2026 dự đoán rằng các quỹ dự trữ kết hợp có thể chi trả các khoản phúc lợi đã lên lịch cho đến năm 2034. Khi cạn kiệt, thu nhập tiếp tục sẽ chi trả khoảng 83% chi phí chương trình. Thâm hụt tài chính 75 năm là 4,42% tổng thu nhập chịu thuế.[17]
Medicare là vấn đề áp lực sức khỏe liên bang lớn hơn
Medicare liên quan trực tiếp đến sự lão hóa dân số và chi tiêu sức khỏe cao trên mỗi người. Thành phần bảo hiểm bệnh viện của nó có tài chính từ thuế lương dành riêng, nhưng các thành phần bác sĩ, ngoại trú và thuốc theo toa nhận được các khoản chuyển nhượng từ ngân sách chung lớn. Điều đó có nghĩa là áp lực tài chính của Medicare không thể được mô tả chỉ đơn giản là tiêu tốn một tài khoản tự chứa.
Medicaid thì khác
Medicaid là một chương trình liên bang-tiểu bang, tập trung chủ yếu vào trẻ em, người khuyết tật, người lớn có thu nhập thấp, người thụ hưởng lớn tuổi và các dịch vụ và hỗ trợ dài hạn. Nó mở rộng trong thời kỳ suy thoái và thay đổi theo từng tiểu bang. Lợi ích xã hội và tài chính của nó khác biệt rõ rệt theo nhóm người thụ hưởng.
Đối với dân số mở rộng ACA, chính phủ liên bang đã gánh một phần lớn chi phí. Nhưng điểm số liên bang tổng thể của ACA đã bao gồm thuế và tiết kiệm Medicare được thiết kế để tài trợ cho các điều khoản bảo hiểm. Để tách riêng việc mở rộng Medicaid và sau đó gọi con số đó là “tác động nợ của ACA” loại bỏ khía cạnh tài chính của luật và tạo ra một kết quả gây hiểu lầm.
Cơ sở dự báo không xác định các chương trình ACA là động lực chính
Trong dự đoán năm 2026 của CBO, An sinh xã hội và Medicare là động cơ tăng trưởng chi tiêu bắt buộc trung tâm. CBO dự đoán các khoản chi tiêu bắt buộc khác—bao gồm Medicaid, tín dụng thuế phí bảo hiểm thị trường, CHIP và nhiều chương trình khác—sẽ giảm như một phần của GDP trên tổng thể trong suốt thời gian dự đoán. Điều đó không có nghĩa là Medicaid rẻ; nó có nghĩa là nó không phải là nguồn chính của sự gia tăng dự đoán so với nền kinh tế.[1]
9. Dòng dõi cắt giảm thuế: Gia đình chính sách hiện đại lớn nhất
Câu chuyện doanh thu hiện đại quan trọng nhất là một chuỗi, không phải một đạo luật đơn lẻ:
- các cắt giảm thuế Bush năm 2001;
- các cắt giảm thuế Bush năm 2003;
- sự gia hạn thời kỳ Obama năm 2010;
- sự vĩnh viễn và sửa đổi thời kỳ Obama năm 2013;
- Đạo luật Cắt giảm thuế và Việc làm Trump năm 2017; và
- các điều khoản thuế hòa giải thời kỳ Trump năm 2025.
Một ước tính tích hợp cho thấy rằng năm đạo luật thuế lớn đầu tiên đã tiêu tốn gần 8,4 nghìn tỷ đô la đến năm 2023.[2] Đây là trường hợp định lượng mạnh mẽ nhất để gọi chính sách thuế—không phải ACA—là gia đình lập pháp lớn nhất có thể xác định đứng sau sự suy giảm nợ sau năm 2001.
Ai sở hữu các cắt giảm thuế Bush sau khi Obama gia hạn chúng?
Cả hai chính quyền đều sở hữu, nhưng theo những cách khác nhau.
- Ghi nhận nguồn gốc: Bush nhận được tín dụng hoặc trách nhiệm về việc tạo ra chính sách và thiết kế thời hạn hết hạn ban đầu của nó.
- Ghi nhận tiếp tục: Obama và các Quốc hội đã gia hạn luật nhận trách nhiệm vì đã chọn không để nó hết hạn.
- Ghi nhận luật vĩnh viễn: luật năm 2013 trở thành một nút mới vì nó đã chuyển đổi nhiều phần của một hệ thống tạm thời thành một hệ thống vĩnh viễn.
Phương pháp tương tự áp dụng bất cứ khi nào một tổng thống sau đó gia hạn chương trình chi tiêu tạm thời hoặc điều khoản thuế của người tiền nhiệm. Tổng thống ban đầu sở hữu kiến trúc; người gia hạn sở hữu sự tiếp tục.
Các cắt giảm thuế có thúc đẩy nền kinh tế không?
Một số thay đổi thuế có thể cải thiện động lực, đầu tư, cung lao động và phân bổ vốn. Điều đó không có nghĩa là chúng tự chi trả. Câu hỏi tài chính là liệu hoạt động kinh tế chịu thuế bổ sung có tạo ra đủ doanh thu để thay thế khoản lỗ tĩnh và trang trải lãi suất bổ sung hay không.
Đối với TCJA, CBO ước tính rằng phản hồi vĩ mô đã thu hồi một phần chi phí thông thường, nhưng luật vẫn đã thêm khoảng 1,9 nghìn tỷ đô la vào thâm hụt trong khoảng thời gian tính toán sau phản hồi và lãi suất.[4] Do đó, luật có thể được mô tả là thúc đẩy tăng trưởng so với một cơ sở trong một số khía cạnh và vẫn là một khoản nợ ròng bổ sung.
10. Chiến tranh, Suy thoái và Chi tiêu Khẩn cấp
Chiến tranh tạo ra các khoản nợ lãi dài hạn và nghĩa vụ hạ nguồn
Chi phí tài chính của chiến tranh không chỉ giới hạn trong các khoản phân bổ hàng năm của Lầu Năm Góc. Nó bao gồm các quyền lợi về sức khỏe và khuyết tật cho cựu chiến binh, thay thế thiết bị, tái thiết, mở rộng an ninh quốc gia, chi tiêu cho tình báo và hàng thập kỷ lãi suất trên các khoản vay. Việc quy trách nhiệm cũng vượt qua các chính quyền vì một tổng thống có thể bắt đầu một cuộc xung đột trong khi những người kế nhiệm tiếp tục, mở rộng hoặc chấm dứt nó.
Một ước tính tích hợp sau năm 2001 đặt ra khoảng 2 nghìn tỷ đô la tăng chi tiêu thực sự tùy ý trong danh mục chiến tranh Iraq và Afghanistan cho đến năm 2023, trong một tổng thể 7,6 nghìn tỷ đô la tăng chi tiêu thực sự tùy ý.[2]
Phản ứng suy thoái nên được chia thành ba lớp
- Chi phí suy thoái tự động: giảm thu nhập và tăng chi tiêu an sinh xã hội hiện có mà không cần luật mới.
- Ổn định tạm thời được ban hành: các khoản trợ cấp, bổ sung thất nghiệp, hỗ trợ doanh nghiệp, viện trợ tiểu bang và chi tiêu y tế khẩn cấp.
- Thay đổi vĩnh viễn sau khủng hoảng: bất kỳ chương trình tạm thời hoặc quy định thuế nào sau đó được gia hạn hoặc nhúng vào cơ sở.
Hai điều đầu tiên có thể ngăn chặn một sự sụp đổ sâu hơn và bảo vệ một phần cơ sở thuế trong tương lai. Điều thứ ba là nơi chính sách khủng hoảng trở thành chính sách nợ cấu trúc.
TARP chứng minh tại sao chi tiêu gộp không phải là chi phí ròng
Một khoản vay, mua cổ phần hoặc bảo lãnh không tương đương về mặt kinh tế với một khoản trợ cấp. Chương trình vốn ngân hàng của TARP đã trả lại nhiều tiền mặt hơn số tiền đã chi, trong khi các thành phần khác đã thua lỗ. Một sổ cái chính sách chính xác phải theo dõi các khoản hoàn trả, cổ tức, bán tài sản, vỡ nợ và chi phí tài chính thay vì coi mỗi khoản chi ban đầu là chi tiêu vĩnh viễn.
11. Mô hình Nợ-Quy trách Nguồn Gốc
Bước 1: Xây dựng gia phả chính sách
Mỗi luật lớn trở thành một nút. Mỗi nút ghi lại:
- chính quyền và Quốc hội khởi nguồn;
- ngày hết hạn đã lên lịch;
- gia hạn, mở rộng, giảm bớt hoặc bãi bỏ sau này;
- các danh mục chi tiêu và doanh thu bị ảnh hưởng;
- liệu các tác động là tạm thời, vĩnh viễn hay tự động điều chỉnh; và
- liệu luật tạo ra một tài sản tài chính, chuyển giao trực tiếp, chi tiêu thuế, hay đầu tư công.
Bước 2: Xây dựng dòng hiệu ứng chính hàng năm
Đối với mỗi chính sách i và năm t:
Primary Effect(i,t) = Added Outlays(i,t) − Added Revenues(i,t)
Kết quả dương làm tăng thâm hụt. Kết quả âm làm giảm nó.
Bước 3: Thêm phản hồi vĩ mô
Mô hình sau đó ước tính cách mà chính sách thay đổi GDP, thu nhập chịu thuế, việc làm, lạm phát, lãi suất và chi tiêu cho chương trình tự động:
Net Primary Effect(i,t) = Conventional Effect(i,t) − Fiscal Feedback(i,t)
Đây là điểm mà cơ sở hạ tầng, nghiên cứu, giáo dục, can thiệp y tế, thay đổi thuế và ổn định khủng hoảng có thể phục hồi một phần chi phí của chúng. Phản hồi phải được ước tính, không phải giả định.
Bước 4: Thêm đuôi lãi suất biên
Đường nợ phản thực tế được cuốn theo các tỷ lệ tài chính hàng năm:
Attributed Debt(i,t) = Attributed Debt(i,t−1) × [1 + Marginal Rate(t)] + Net Primary Effect(i,t)
Điều này tạo ra một kho nợ tổng hợp do luật gây ra so với một phản thực tế không có luật.
Bước 5: Tách nguồn gốc khỏi sự tiếp diễn
Khi một luật tạm thời được gia hạn, mô hình không viết lại lịch sử. Luật ban đầu nhận chi phí thông qua ngày hết hạn hợp pháp của nó. Gia hạn nhận chi phí sau ngày hết hạn. Một cái nhìn về dòng dõi vẫn có thể cho thấy rằng nút sau này xuất phát từ chính sách ban đầu.
Bước 6: Đánh giá độ tin cậy
| Đánh giá | Ý nghĩa | Ví dụ |
|---|---|---|
| A | Luật riêng biệt với điểm số chính thức và sự chồng chéo hạn chế | Các cửa sổ điểm số ARPA, IIJA, IRA |
| B | Điểm số chính thức nhưng rất nhạy cảm với cơ sở, ngày hết hạn hoặc giả định vĩ mô | ATRA, TCJA, hòa giải 2025 |
| C | Chương trình cũ được nhúng trong cơ sở; yêu cầu phản thực tế suốt đời | Medicare, Medicaid, An sinh xã hội |
| D | Lợi ích xã hội rộng lớn hoặc lợi ích kinh tế vĩ mô khó có thể định giá | Sức khỏe, giáo dục, ngăn chặn chiến tranh, nghiên cứu cơ bản |
Bước 7: Công bố nhiều bảng xếp hạng
Một bảng xếp hạng duy nhất sẽ tạo ra độ chính xác giả. Mô hình nên công bố:
- thâm hụt chính tích lũy gây ra;
- đuôi lãi suất;
- tác động nợ trên GDP;
- sự tồn tại cấu trúc;
- khôi phục tài chính vĩ mô;
- khôi phục tài sản trực tiếp;
- lợi ích xã hội; và
- đánh giá độ tin cậy.
Những gì mô hình không thể biết một cách trung thực
Không có mô hình nào có thể quan sát nước Mỹ thay thế mà ở đó Medicare chưa bao giờ được tạo ra, các cắt giảm thuế của Bush hết hạn hoàn toàn, cuộc khủng hoảng tài chính không nhận được phản ứng liên bang, hoặc cứu trợ COVID nhỏ hơn một cách đáng kể. Hành vi kinh tế, bầu cử, chính sách tiểu bang, bảo hiểm tư nhân, tiền lương, kết quả sức khỏe, lãi suất và các luật sau này đều sẽ thay đổi.
Mục tiêu không phải là độ chính xác giả. Mục tiêu là sự xấp xỉ có kỷ luật với các giả định rõ ràng.
12. Sổ cái chính sách đã chọn
| Chính sách | Di sản Tổng thống | Cửa sổ điểm số | Ảnh hưởng thâm hụt ước tính | Diễn giải |
|---|---|---|---|---|
| Gói thâm hụt 1993 | Clinton | 1994–1998 | −$433B | Giảm thâm hụt trực tiếp, bao gồm chi phí nợ thấp hơn. |
| Medicare Phần D | George W. Bush | Ước tính ban đầu 2004–2013 | +$425B | Mở rộng lợi ích vĩnh viễn; chi phí thực tế sau đó thấp hơn ước tính ban đầu. |
| ACA như đã ban hành | Obama | 2010–2019 | −$124B | Mở rộng bảo hiểm được tài trợ bởi thuế và tiết kiệm Medicare trong điểm số toàn bộ luật. |
| Đạo luật Giải cứu Người nộp thuế Mỹ | Di sản Obama / Bush | 2013–2022 | Khoảng +$4.0T | Biến hầu hết các cắt giảm thuế của Bush thành vĩnh viễn; chi phí tương đối với thời hạn hết hiệu lực đã lên lịch. |
| TCJA | Trump I | 2018–2028 | Khoảng +$1.9T | Bao gồm phản hồi vĩ mô và chi phí nợ; không tự tài trợ. |
| Các luật đại dịch 2020 | Trump I / Quốc hội lưỡng đảng | 2020–2030 | Khoảng +$2.6T | Ổn định tạm thời lớn với hỗ trợ GDP ngắn hạn và kéo nợ sau này. |
| Kế hoạch Giải cứu Mỹ | Biden | 2021–2031 | +$1.844T | Gói phục hồi và chuyển nhượng lớn được chi trước. |
| Đạo luật Đầu tư Cơ sở hạ tầng và Việc làm | Biden | 2021–2031 | +$256B | Thêm nợ một phần liên quan đến đầu tư công có thể tăng sản lượng. |
| Đạo luật Giảm lạm phát | Biden | 2022–2031 | −$58B | Giảm thâm hụt ngân sách thống nhất khi đã ban hành một cách khiêm tốn. |
| Đạo luật hòa giải 2025 | Trump II | 2026–2035 | +$4.7T | Tăng thâm hụt cấu trúc lớn sau các tác động kinh tế và lãi suất. |
Cảnh báo quan trọng: các hàng sử dụng các cơ sở và cửa sổ khác nhau. Sổ cái này được thiết kế để theo dõi di sản và quy mô chính sách, không nhằm ngụ ý khả năng so sánh trực tiếp hoặc cho phép tổng hợp đơn giản.
13. Phán quyết Cuối cùng về Mô hình Nexus
Hệ thống nợ của Mỹ không được xây dựng trong một nhiệm kỳ. Nó được xây dựng như một chuỗi các quyết định hiếm khi biến mất:
- một lợi ích đã được tạo ra;
- điều kiện đủ đã được mở rộng;
- các khoản thanh toán đã được chỉ số hóa;
- một cắt giảm thuế trở nên khó đảo ngược về mặt chính trị;
- một cuộc chiến hoặc suy thoái yêu cầu vay mượn;
- chính sách tạm thời trở thành vĩnh viễn;
- khối nợ vẫn tồn tại; và
- lãi suất bắt đầu tái tạo chi phí ban đầu.
Nếu buộc phải nêu tên các tổng thống có tác động tài chính lâu dài lớn nhất, câu trả lời trung thực là rõ ràng:
Johnson đã xây dựng kiến trúc quyền lợi sức khỏe có ảnh hưởng nhất. Roosevelt đã bắt đầu kiến trúc An sinh xã hội, nhưng việc chỉ số hóa thời Nixon và các mở rộng sau này đã biến đổi con đường tăng trưởng của nó, trong khi thỏa thuận năm 1983 của Reagan đã sửa chữa tài chính của nó trong nhiều thập kỷ. Bush đã tạo ra di sản cắt giảm thuế hiện đại có ảnh hưởng nhất và thêm Medicare Phần D. Obama đã bảo tồn hầu hết hệ thống thuế của Bush nhưng không tạo ra động lực nợ liên quan đến sức khỏe lớn nhất; ACA đã giảm thâm hụt khi được ban hành. Nhiệm kỳ đầu tiên của Trump đã phê duyệt số tiền vay mượn mười năm lớn nhất so sánh hiện đại, và đạo luật hòa giải 2025 thêm một dòng thâm hụt cấu trúc lớn khác. Biden đã thêm khoản vay mượn phục hồi đại dịch lớn và chi tiêu cho cơ sở hạ tầng, trong khi IRA đã giảm thâm hụt dự kiến một cách khiêm tốn khi được ban hành.
Chính sách nguy hiểm nhất không nhất thiết là hóa đơn lớn nhất trong một năm. Đó là chính sách tạo ra một khoảng cách hàng năm vĩnh viễn giữa chi tiêu đã hứa và doanh thu dành riêng. Nguy hiểm thứ hai là sự gia hạn sau đó biến một khoảng cách tạm thời thành cơ sở. Nguy hiểm thứ ba là sự từ chối chính trị để xem xét lại bất kỳ bên nào sau khi đuôi lãi suất trở nên rõ ràng.
Đó là nơi mà Hoa Kỳ hiện đang ngồi. CBO dự đoán nợ do công chúng nắm giữ sẽ tăng từ 101 phần trăm GDP vào năm 2026 lên 120 phần trăm vào năm 2036. Lãi ròng tăng lên 4.6 phần trăm GDP, trong khi An sinh xã hội và Medicare tiếp tục mở rộng tương đối so với nền kinh tế.[1]
Nợ không còn chỉ là hậu quả của chính sách cũ. Lãi suất trên chính sách cũ đã trở thành chính sách mới.
Nguồn và Ghi chú Phương pháp
- Văn phòng Ngân sách Quốc hội, Dự báo Ngân sách và Kinh tế: 2026 đến 2036.
- Ủy ban Ngân sách Liên bang Có trách nhiệm, Từ Giàu có đến Nghèo khó: Nguyên nhân của Sự suy giảm Tài chính Kể từ Năm 2001.
- Văn phòng Ngân sách Quốc hội, Ước tính Tác động Ngân sách của Đạo luật Chăm sóc Giá cả phải chăng.
- Văn phòng Ngân sách Quốc hội, Dự báo Ngân sách và Kinh tế: 2018 đến 2028 / Tác động của TCJA.
- Văn phòng Ngân sách Quốc hội, Tác động của Luật liên quan đến đại dịch đối với sản lượng.
- Văn phòng Ngân sách Quốc hội, Ảnh hưởng ngân sách ước tính của Đạo luật Kế hoạch Cứu trợ Mỹ.
- Văn phòng Ngân sách Quốc hội, Ảnh hưởng ngân sách ước tính của Đạo luật Đầu tư Cơ sở hạ tầng và Việc làm.
- Văn phòng Ngân sách Quốc hội, Ảnh hưởng ngân sách ước tính của Luật Công 117-169, Đạo luật Giảm lạm phát.
- Văn phòng Trách nhiệm Chính phủ, Chương trình Mua sắm Vốn: Doanh thu vượt quá chi tiêu.
- Văn phòng Trách nhiệm Chính phủ, Tình trạng Chương trình Giải cứu Tài sản Gặp khó khăn.
- Cục Nghiên cứu Kinh tế Quốc gia, Medicaid như một khoản đầu tư vào trẻ em.
- Ủy ban Ngân sách Liên bang Có trách nhiệm, Trump và Biden: Tăng trưởng nợ.
- Văn phòng Ngân sách Quốc hội, Ảnh hưởng vĩ mô và ngân sách của Đầu tư Liên bang.
- Trung tâm Dịch vụ Medicare & Medicaid, Lịch sử Chương trình.
- Cơ quan An sinh Xã hội, Điều chỉnh Chi phí Sinh hoạt.
- Cơ quan An sinh Xã hội, Sửa đổi An sinh Xã hội năm 1983.
- Cơ quan An sinh Xã hội, Kết luận Báo cáo Quản trị viên năm 2026.
- Văn phòng Ngân sách Quốc hội, Ảnh hưởng ngân sách của Đạo luật Hòa giải Ngân sách Toàn diện năm 1993.
- Văn phòng Ngân sách Quốc hội, Triển vọng Kinh tế và Ngân sách: Các năm tài chính 1992–1996.
- Văn phòng Ngân sách Quốc hội, Ước tính Chi phí Luật Dược phẩm Medicare.
- Văn phòng Ngân sách Quốc hội, Cạnh tranh và Chi phí của Chương trình Dược phẩm Medicare.
- Văn phòng Ngân sách Quốc hội, Triển vọng Ngân sách và Kinh tế bao gồm ảnh hưởng của Đạo luật Giảm thuế cho Người nộp thuế Mỹ.
Cảnh báo phương pháp: các điểm số chính thức là ước tính tương đối với các cơ sở đã chỉ định, trong các khoảng thời gian đã chỉ định, sử dụng thông tin có sẵn tại thời điểm đó. Chúng không phải là sự thật nguyên nhân hồi cứu. Các ước tính tích hợp của CRFB hữu ích cho việc phân tích chính sách chéo nhưng vẫn phụ thuộc vào mô hình và nên được đọc cùng với tài liệu chính của CBO, JCT, SSA, CMS, Bộ Tài chính và GAO.
Article overview
Một cuộc kiểm toán phản thực tế kéo dài 70 năm về chính sách tổng thống, luật kế thừa, cắt giảm thuế, quyền lợi, gói khủng hoảng và đuôi lãi suất tích lũy. Phân tích tách biệt ai là người khởi xướng một chính sách với ai là người mở rộng, kéo dài, tài trợ hoặc làm yếu nó—và phân biệt chi phí của Bộ Tài chính với lợi ích xã hội.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Bẫy Diesel: Tại Sao Cuộc Chiến Dầu Đang Uốn Nắn Các Lệnh Trừng Phạt Trước Mùa Đông
Sự miễn trừ lệnh trừng phạt Nga vào tháng Mười thêm một chương chính sách mới vào luận thuyết chiến tranh dầu mỏ Pattern Nexus. Tôi liên kế…
4 shared topics, same research avenue.
Sự Hợp Nhất Tài Chính - Tiền Tệ — Phiên Bản Âm Thanh - Video
Tập 9 của loạt audio-video Pattern Nexus hàng tuần biến Phần 9 của Cycles of Power thành một câu chuyện ngắn hơn về cách mà kích thích kinh…
4 shared topics.
Lệnh triệu tập Powell và Chuyển đổi Chế độ Thanh khoản
Một trát đòi hầu tòa đối với Powell liên quan đến lời khai của ông tại Thượng viện cho thấy áp lực từ các tổ chức đối với việc kiềm chế lãi…
4 shared topics.
Cuộc Khủng Hoảng An Sinh Xã Hội Đang Đến: Hiểu Các Đề Xuất Cải Cách và Tăng Tuổi Nghỉ Hưu
Cải cách An sinh xã hội là điều cần thiết nhưng thường bị hiểu lầm. Phân tích toàn diện này khám phá cơ chế của vấn đề khả năng chi trả của…
4 shared topics.
Sự Chiếm Ưu Của Tài Chính và Phí Bảo Hiểm Kỳ Hạn Dính: Tại Sao Lãi Suất Dài Hạn Không Tuân Theo Cục Dự Trữ Liên Bang
Mọi người đang chờ đợi việc cắt giảm lãi suất để mang lại sự nhẹ nhõm cho các khoản vay thế chấp, tỷ lệ vốn hóa và tài sản rủi ro. Nhưng ph…
4 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.