

Eo biển Phân bón: Tại sao cú sốc thực phẩm năm 2027 có thể đã hình thành từ bây giờ
Giá phân bón, sự gián đoạn ở Vịnh Ba Tư, một hiện tượng El Niño có thể mang tính lịch sử, rủi ro hạn hán đang mở rộng, các đồng tiền yếu, và hệ thống nhập khẩu thực phẩm mong manh đang hội tụ trước c…
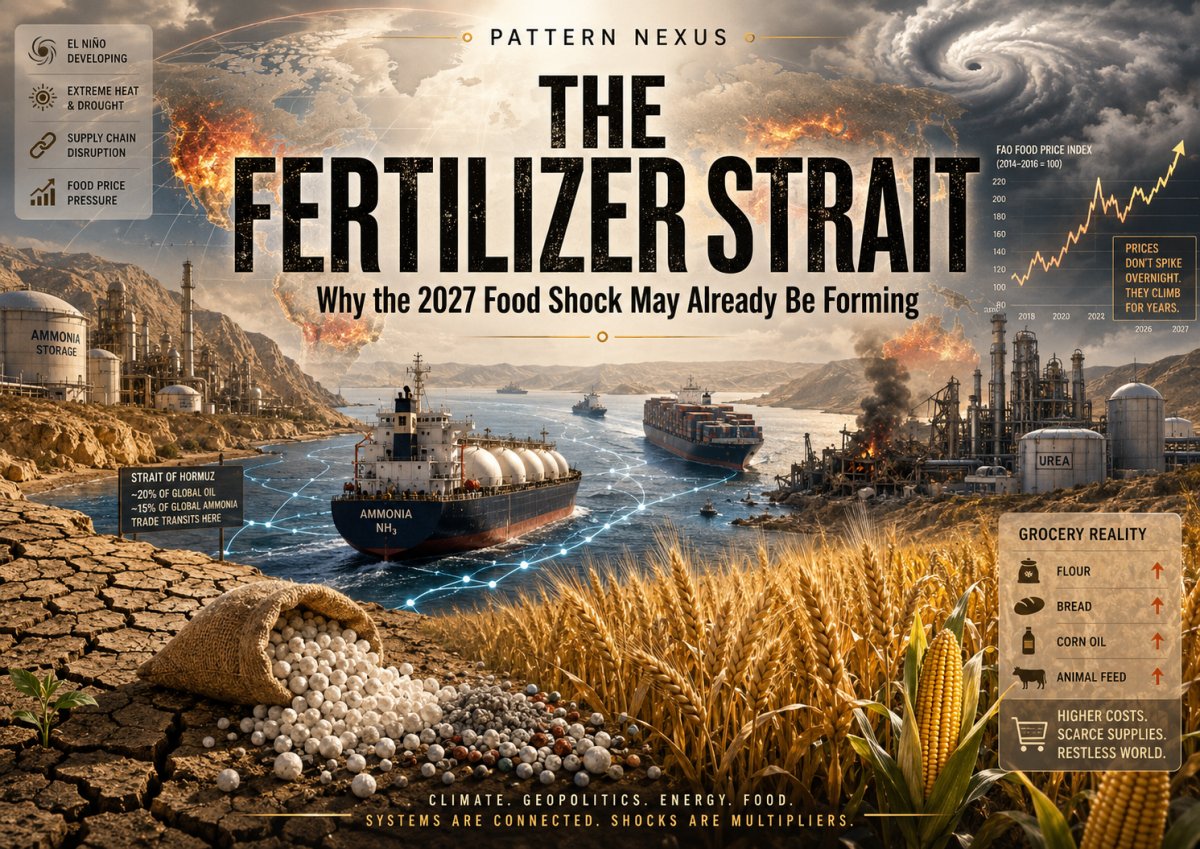
- Hệ thống thực phẩm hiện tại không trống rỗng. FAO vẫn dự đoán vụ thu hoạch ngũ cốc năm 2026 sẽ là vụ lớn thứ hai trong lịch sử, với lượng dự trữ toàn cầu bằng khoảng 32% nhu cầu hàng năm.[1]
- Hệ thống đầu vào đang chịu áp lực thực sự. Urea đã tạm thời vượt qua 850 USD mỗi tấn trong tháng 4 sau khi sản xuất và vận chuyển ở Vùng Vịnh Ba Tư bị gián đoạn, làm lộ ra sự tập trung của nguồn cung phân bón nitơ.[5]
- Rủi ro ngay lập tức là sự truyền tải chi phí và sự khan hiếm khu vực, không phải là sự thiếu hụt ngũ cốc toàn cầu đã được xác nhận.
- Một hiện tượng El Niño rất mạnh có thể đang phát triển. NOAA ước tính xác suất 97% rằng nó sẽ kéo dài đến đầu mùa xuân năm 2027 và có xác suất cao rằng nó sẽ trở nên rất mạnh vào cuối năm 2026.[3]
- El Niño không làm giảm mọi vụ mùa toàn cầu. Tác động của nó không đồng đều về mặt địa lý, nhưng những tổn thất đồng thời ở các khu vực xuất khẩu lớn có thể trở thành hệ thống khi các hạn chế thương mại và chiến tranh được thêm vào.[13]
- Nguy cơ chính trị tập trung ở các bang phụ thuộc vào nhập khẩu. Đồng tiền yếu, nợ cao, trợ cấp thực phẩm, xung đột, thất nghiệp và sự thiếu tin tưởng có thể biến cú sốc giá hàng hóa thành bất ổn.
- Kết luận chính của Pattern Nexus: thế giới có thể tiếp tục sản xuất đủ thực phẩm tổng thể trong khi một phần ngày càng tăng của nhân loại mất khả năng mua hoặc nhập khẩu nó.
Thế giới không thiếu thực phẩm.
Điều đó không có nghĩa là hệ thống thực phẩm toàn cầu an toàn.
Kho dự trữ ngũ cốc toàn cầu vẫn còn đáng kể. Vụ thu hoạch ngũ cốc năm 2026 vẫn được dự đoán là vụ cao thứ hai từng được ghi nhận. Trên giấy tờ, có đủ thực phẩm đang lưu thông trong hệ thống để ngăn chặn sự thiếu hụt vật lý toàn cầu ngay lập tức.[1]
Nhưng hệ thống thực phẩm toàn cầu không phải là một kho hàng. Nó là một cấu trúc liên kết của khí tự nhiên, amoniac, urea, photphat, lưu huỳnh, kali, hạt giống, nước, tín dụng, bảo hiểm, tiền tệ, cảng, đường sắt, luật xuất khẩu, trợ cấp, độ ẩm đất, và sự ổn định chính trị.
Nhiều cấu trúc trong số đó hiện đang bị căng thẳng cùng một lúc.
Sự phân biệt cốt lõi: Sự sẵn có thực phẩm toàn cầu và khả năng tiếp cận thực phẩm địa phương không phải là cùng một phép đo. Thực phẩm có thể tồn tại tổng thể trong khi trở nên không thể chi trả, không thể tiếp cận, hoặc không có sẵn về mặt chính trị đối với những người cần nó.
Cú sốc đầu vào
Khí tự nhiên, amoniac, urea, photphat, hoặc lưu huỳnh vẫn đắt đỏ hoặc không có sẵn trong các khoảng thời gian áp dụng.
Cú sốc thời tiết
El Niño, nắng nóng, hạn hán, lũ lụt, hoặc khan hiếm nước làm giảm năng suất ở nhiều khu vực xuất khẩu quan trọng.
Cú sốc thương mại
Các chính phủ hạn chế xuất khẩu, tích lũy dự trữ, hoặc ưu tiên thị trường nội địa.
Cú sốc tài chính
Các nhà nhập khẩu mất sức mua do sự suy giảm giá trị đồng tiền, căng thẳng nợ, chi phí vận chuyển cao hơn, hoặc năng lượng đắt đỏ.
Cú sốc chính trị
Các khoản trợ cấp trở nên không thể chi trả, các chính phủ phân phối nguồn cung, và sự tức giận của công chúng va chạm với tình trạng thất nghiệp và tính hợp pháp yếu kém.
01 · RANH GIỚI BẰNG CHỨNG
Luận điểm là đúng hướng, nhưng chuỗi nguyên nhân phải chính xác
Kết luận mạnh mẽ nhất có thể bảo vệ không phải là nạn đói toàn cầu là điều không thể tránh khỏi vào năm 2027. Bằng chứng hỗ trợ xác suất gia tăng đáng kể của lạm phát thực phẩm trở lại, thất bại mùa màng cục bộ, tình trạng đói cấp tính xấu đi, và bất ổn chính trị ở các quốc gia phụ thuộc vào nhập khẩu dễ bị tổn thương.
Trường hợp khủng hoảng hệ thống yêu cầu một số thất bại riêng biệt phải đồng bộ hóa:
Con đường có khả năng xảy ra do đó không phải là một đường thẳng duy nhất từ El Niño đến nạn đói. Nó là một mạng lưới truyền dẫn:
Gián đoạn năng lượng → lạm phát phân bón → giảm ứng dụng hoặc diện tích → sản lượng dự kiến thấp hơn → tích lũy dự trữ và kiểm soát xuất khẩu → áp lực vận chuyển và tiền tệ → căng thẳng trợ cấp → thực phẩm không thể chi trả → bất ổn.
| Khẳng định | Đánh giá | Kết luận dựa trên bằng chứng |
|---|---|---|
| Phân bón đắt và dễ bị tổn thương | Mạnh | Việc tiếp xúc với nitơ, amoniac, lưu huỳnh và photphat là có thật; kali thì được cung cấp tốt hơn tương đối. |
| Các nhà máy phân bón đang bị phá hủy trên toàn cầu | Thổi phồng | Tổn thất, ngừng hoạt động và gián đoạn logistics đã được xác minh tập trung ở các hành lang sản xuất chiến lược. Bằng chứng không xác lập sự phá hủy toàn cầu một cách tổng quát. |
| El Niño sẽ giảm sản lượng toàn cầu | Hỗn hợp | Nó làm tăng rủi ro thất bại khu vực, nhưng tác động mùa màng toàn cầu khác nhau theo loại cây trồng và địa lý. |
| Hạn hán ở Mỹ sẽ mở rộng trong suốt năm 2027 | Có thể | Hạn hán hiện tại và căng thẳng độ ẩm đất làm tăng rủi ro, nhưng dự báo quốc gia cho năm 2027 là không được xác định rõ ràng. |
| Hạn hán ở Trung Đông sẽ mở rộng khắp nơi | Quá rộng | Syria và một số khu vực ở Trung Đông đang chịu áp lực cao, trong khi một số phần của Bắc Phi và Trung Đông gần đây đã cải thiện. |
| Một cuộc Mùa xuân Ả Rập khác là có thể | Rủi ro đuôi hợp lý | Lạm phát thực phẩm có thể tăng tốc bất ổn khi kết hợp với thất nghiệp, cắt giảm trợ cấp, tham nhũng, đàn áp, và tính hợp pháp yếu kém của nhà nước. |
| Nạn đói toàn cầu là trường hợp cơ bản | Không được hỗ trợ | Nguy cơ nạn đói tập trung ở các khu vực xung đột và các quốc gia dễ bị tổn thương; tổng dự trữ toàn cầu vẫn còn đáng kể. |
02 · BỐI CẢNH CẤU TRÚC
Cuộc thoát khỏi năng suất 50 năm
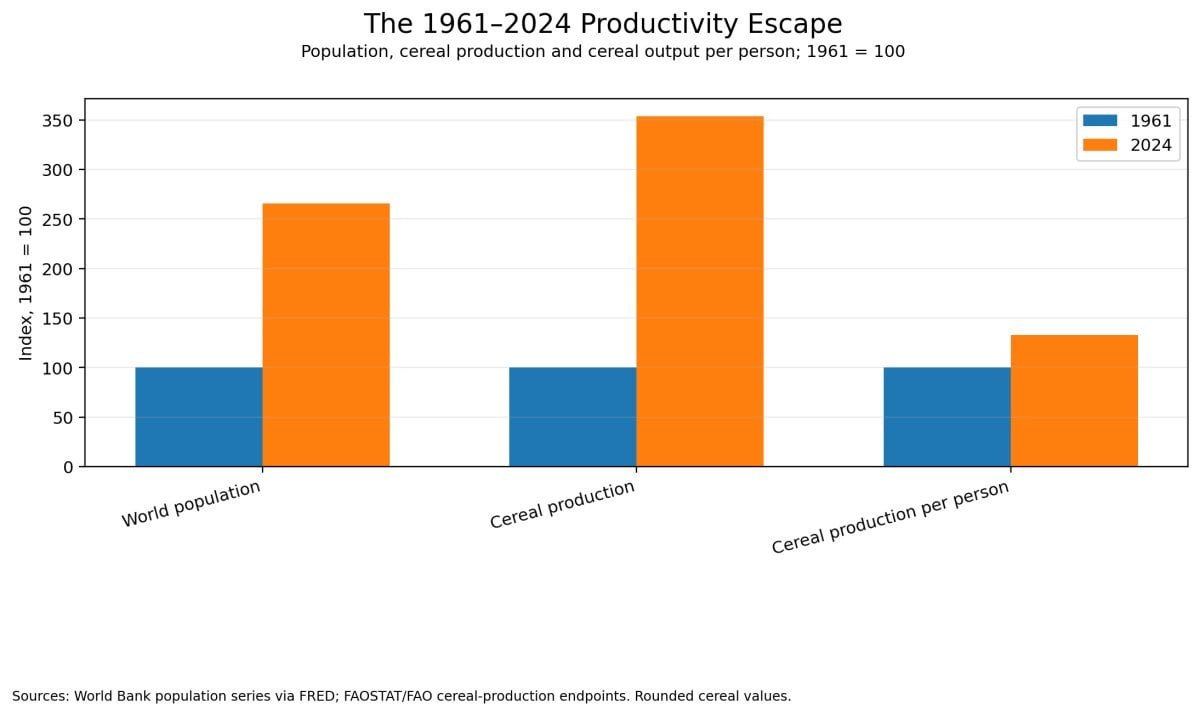
Vào đầu những năm 1960, thế giới có hơn 3 tỷ người và sản xuất khoảng 876 triệu tấn ngũ cốc. Đến năm 2024, dân số đã vượt quá 8,2 tỷ, và sản lượng ngũ cốc toàn cầu đã vượt qua 3 tỷ tấn. Sản xuất tăng nhanh hơn dân số.[15][16]
Sử dụng các giá trị làm tròn, sản lượng ngũ cốc đã tăng từ khoảng 0,28 tấn mỗi người vào năm 1961 lên khoảng 0,36 tấn mỗi người trong hệ thống hiện tại—tăng khoảng một phần tư trong sản lượng bình quân đầu người mặc dù có thêm hơn 5 tỷ người.
| Thời kỳ | Dân số thế giới | Sản xuất ngũ cốc toàn cầu | Sản lượng ngũ cốc mỗi người khoảng |
|---|---|---|---|
| 1961 | ~3,1 tỷ | ~876 triệu tấn | ~0,28 tấn |
| 2025 | Hơn 8,2 tỷ | ~3,043 tỷ tấn | ~0,37 tấn |
| Dự báo 2026 | ~8,3 tỷ | ~2,983 tỷ tấn | ~0,36 tấn |
Sự cải thiện này không xảy ra vì hệ thống thực phẩm trở nên đơn giản hơn. Nó xảy ra vì nó trở nên công nghiệp hóa và kết nối hơn:
- Phân bón nitơ tổng hợp chuyển đổi khí tự nhiên thành năng suất cao hơn.
- Photpho và kali thay thế các chất dinh dưỡng bị loại bỏ khỏi đất.
- Tưới tiêu giảm sự phụ thuộc vào lượng mưa địa phương.
- Cơ giới hóa tăng diện tích đất mà một công nhân có thể quản lý.
- Di truyền thực vật tăng tiềm năng năng suất và tiêu chuẩn hóa cây trồng.
- Thương mại toàn cầu chuyển thực phẩm từ các khu vực thặng dư sang các khu vực thiếu hụt.
- Tài chính cho phép nông dân, nhà chế biến, chính phủ và thương nhân lấp đầy khoảng trống về thời gian theo mùa.
Sự phong phú hiện đại do đó không tách rời khỏi hệ thống công nghiệp. Nó là một sản phẩm của hệ thống công nghiệp.
Hệ thống đó cũng đã phải đối mặt với một lực cản khí hậu cấu trúc. Nghiên cứu được công bố trong Nature Climate Change ước tính rằng biến đổi khí hậu do con người đã làm giảm sự tăng trưởng tích lũy của năng suất tổng hợp nông nghiệp toàn cầu khoảng 21% kể từ năm 1961—tương đương với việc mất bảy năm tăng trưởng năng suất. Các ước tính thiệt hại lớn hơn ở các khu vực ấm hơn, bao gồm châu Phi và Mỹ Latinh.[12]
Sự mâu thuẫn: Nhân loại đã sản xuất nhiều thực phẩm hơn mỗi người trong khi trở nên phụ thuộc nhiều hơn vào năng lượng tập trung, phân bón, nước, logistics, tín dụng và phối hợp chính trị. Hệ thống này năng suất hơn và, theo một số cách, cũng mong manh hơn cùng một lúc.
03 · TỒN KHO TOÀN CẦU
Bảng cân đối ngũ cốc hiện tại chưa cho thấy sự thiếu hụt vật lý toàn cầu
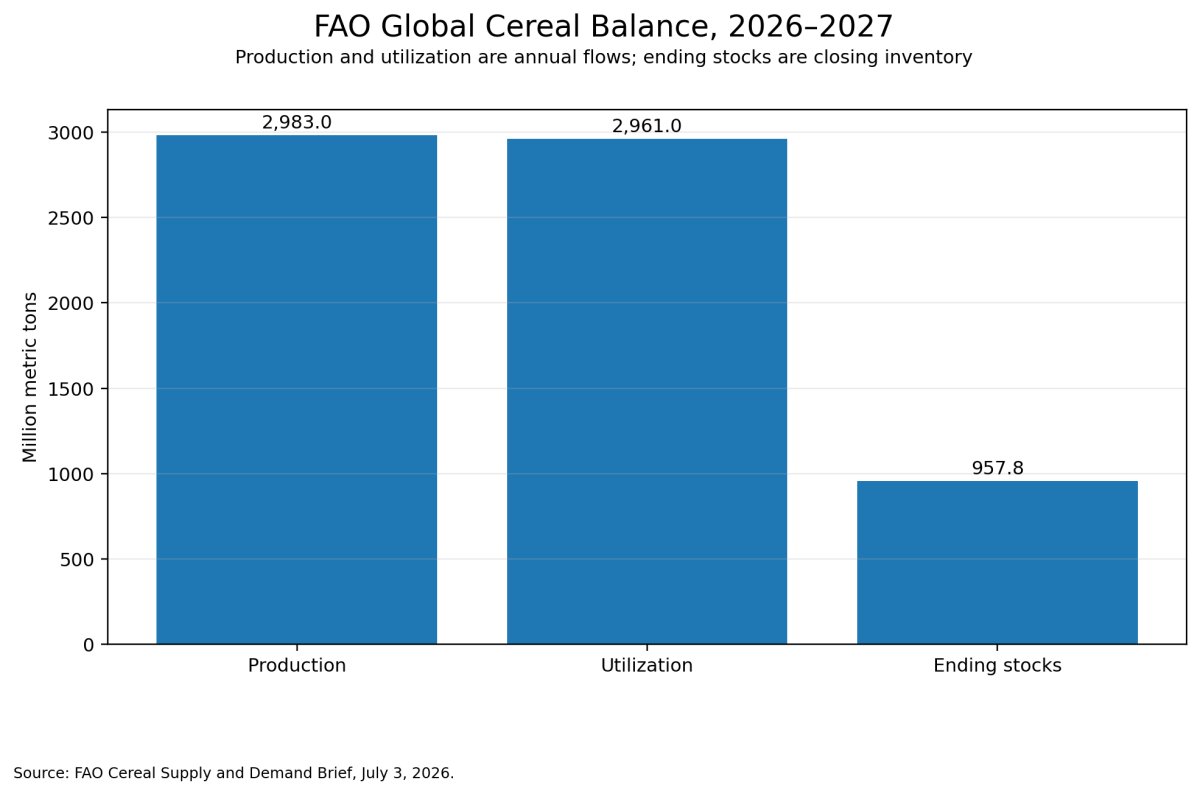
Bảng cân đối tháng 7 năm 2026 của FAO là bằng chứng mạnh mẽ nhất chống lại một câu chuyện sụp đổ toàn cầu ngay lập tức. Dự báo vẫn cho thấy gần 3 tỷ tấn sản xuất ngũ cốc, tồn kho cao và tỷ lệ tồn kho trên sử dụng gần một phần ba mức tiêu thụ hàng năm.[1]
| Chỉ số | Triển vọng 2026–2027 | Diễn giải |
|---|---|---|
| Sản xuất ngũ cốc toàn cầu | ~2.983 tỷ tấn | Giảm so với kỷ lục năm 2025, nhưng vẫn là vụ mùa cao thứ hai trong lịch sử. |
| Sản xuất lúa mì toàn cầu | ~806.5 triệu tấn | Khoảng 4.3% thấp hơn so với năm trước. |
| Sử dụng ngũ cốc toàn cầu | ~2.961 tỷ tấn | Tiêu thụ vẫn cao nhưng thấp hơn sản xuất dự kiến. |
| Tồn kho ngũ cốc cuối kỳ | ~957.8 triệu tấn | Một đệm tổng hợp lớn. |
| Tỷ lệ tồn kho trên sử dụng | ~32.0% | Không đặc trưng cho một sự thiếu hụt vật lý toàn cầu ngay lập tức. |
| Thương mại ngũ cốc toàn cầu | ~507.6 triệu tấn | Chỉ một phần nhỏ sản xuất tổng thể vượt biên giới, làm cho hành vi xuất khẩu trở nên quan trọng. |
Dữ liệu giá tháng 6 cũng cho thấy rằng cơn hoảng loạn chưa trở thành một vòng xoáy giá thực phẩm tự duy trì. Chỉ số Giá thực phẩm của FAO là 130.3 vào tháng 6 năm 2026, giảm nhẹ so với tháng 5, trong khi giá lúa mì quốc tế giảm khoảng 4.4% trong tháng.[2]
Dữ liệu hàng tháng về hàng hóa của Ngân hàng Thế giới cung cấp một điểm đối lập khác: sau sự gia tăng trong thời gian chiến tranh, chỉ số giá phân bón của nó đã giảm mạnh vào tháng 6, trong khi chỉ số hàng hóa năng lượng và thực phẩm cũng giảm.[7]
Các sự thật này quan trọng. Một phân tích đáng tin cậy phải phân biệt giữa một thiết lập nguy hiểm và một cuộc khủng hoảng đã hoàn thành.
Tại sao đệm tổng hợp vẫn có thể gây hiểu lầm
Tồn kho toàn cầu không được sở hữu đồng đều hoặc có sẵn tự do. Một tấn lúa mì được giữ trong một kho dự trữ chiến lược ở một quốc gia lớn không tự động bảo vệ một nhà nhập khẩu có thu nhập thấp. Chính phủ có thể giữ lại dự trữ, tăng cường mua sắm phòng ngừa, hạn chế xuất khẩu hoặc ưu tiên giá nội địa.
Câu hỏi về việc làm sạch thị trường không chỉ đơn giản là có bao nhiêu ngũ cốc tồn tại. Mà là có bao nhiêu ngũ cốc có sẵn để giao dịch với mức giá mà các nhà nhập khẩu có thể tài trợ.
Thế giới có thể sở hữu thực phẩm vật lý đầy đủ trong khi nguồn cung có thể giao dịch, có thể tài trợ trở nên không đủ cho số lượng quốc gia cần nó.
04 · ĐIỂM NGHẸT ĐẦU VÀO
Cú sốc phân bón là phần mạnh nhất được xác nhận của luận thuyết
Giá thực phẩm thường bắt đầu từ xa so với cánh đồng. Nó có thể bắt đầu từ một thị trường khí tự nhiên, một nhà máy amoniac, một cảng lưu huỳnh, một hợp đồng bảo hiểm vận chuyển, hoặc một điểm tắc nghẽn hàng hải.
Phân bón nitơ được sản xuất thông qua một quy trình tiêu tốn năng lượng. Khí tự nhiên vừa là nguyên liệu đầu vào vừa là nguồn nhiên liệu. Phân bón photpho cần đá photpho khai thác, amoniac và lưu huỳnh. Mỗi nguyên liệu phải đến đúng nhà máy, với giá cả hợp lý, trước khi thời gian áp dụng của nông dân kết thúc.
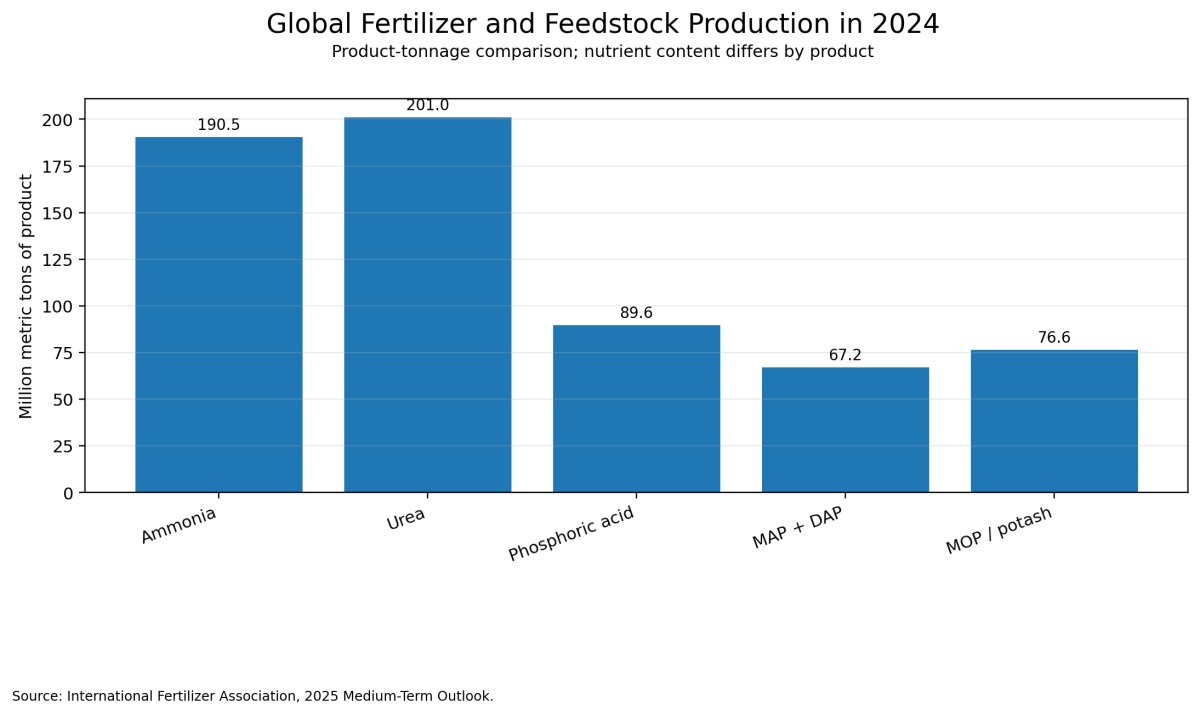
Sự gián đoạn ở Vịnh Ba Tư đã phơi bày mức độ tập trung của cấu trúc này. Các ước tính của Hiệp hội Phân bón Quốc tế cho thấy các quốc gia ở thượng nguồn Eo biển Hormuz chiếm khoảng 23% thương mại amoniac toàn cầu, 34% thương mại urê, 49% thương mại lưu huỳnh và 18% thương mại phân bón MAP và DAP.[8]
| Nguyên liệu di chuyển qua hành lang bị phơi bày | Thị phần ước tính của thương mại toàn cầu | Vai trò trong nông nghiệp |
|---|---|---|
| Amoniac | 23% | Nguyên liệu cơ bản cho phân bón nitơ và là nguyên liệu cho sản xuất photpho. |
| Urê | 34% | Phân bón nitơ được giao dịch nhiều nhất trên thế giới. |
| Lưu huỳnh | 49% | Cần thiết để sản xuất axit sulfuric được sử dụng trong chế biến photpho. |
| MAP và DAP | 18% | Phân bón photpho cô đặc được sử dụng trong các hệ thống cây trồng chính. |
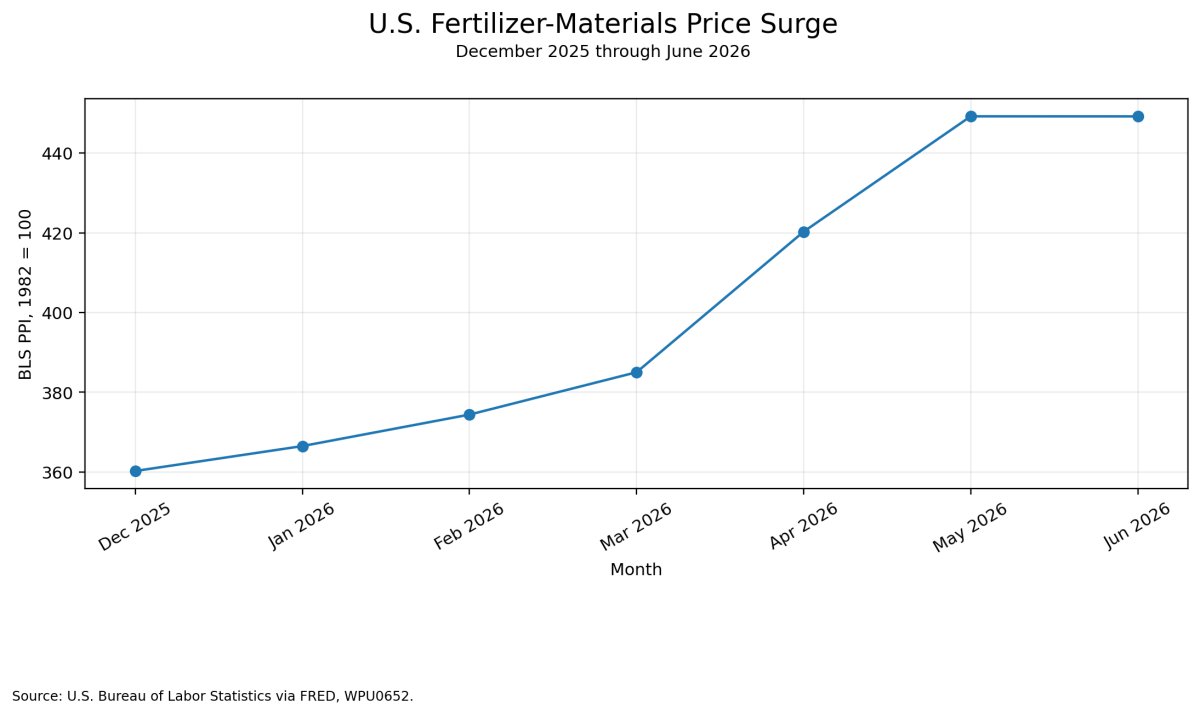
Báo cáo của Ngân hàng Thế giới cho thấy giá urê đã vượt qua 850 USD mỗi tấn trong tháng 4 năm 2026, khoảng 80% so với mức tháng 2 và là mức giá cao nhất kể từ năm 2022. Chỉ số phân bón rộng hơn đã tăng nhanh khi sản xuất, vận chuyển, năng lượng và khả năng cung cấp nguyên liệu ở Vịnh trở nên chặt chẽ.[5]
Điều chỉnh quan trọng là đây không phải là sự thiếu hụt đồng đều trong mọi loại dinh dưỡng. Cung cấp kali tương đối thoải mái vì Canada, Nga, Belarus và các nhà sản xuất khác ít phụ thuộc trực tiếp vào Vịnh. Nitơ và photpho là những hệ thống dễ bị tổn thương hơn.[5][6]
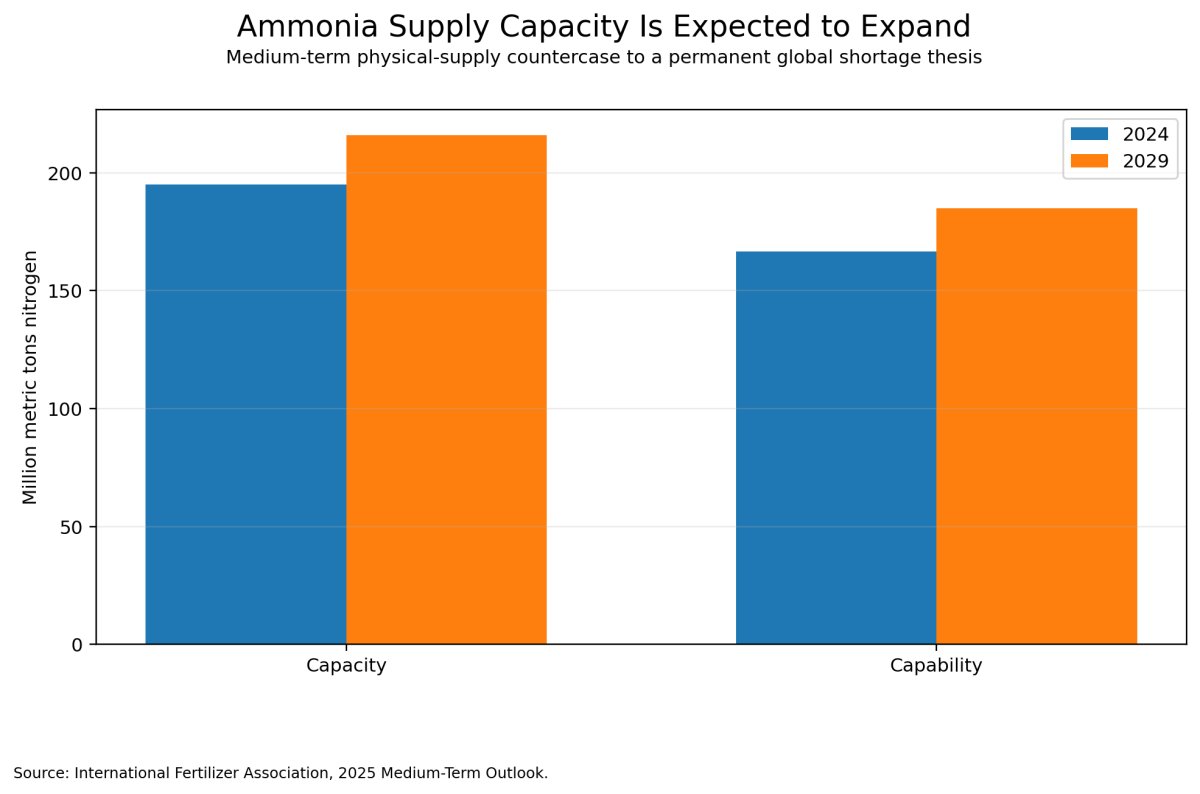
Giá cũng đã giảm sau cú sốc ban đầu. Thương mại đã được định hướng lại, nhu cầu điều chỉnh và các nhà cung cấp khác đã phản ứng. Điều đó chứng tỏ khả năng thích ứng. Nó không loại bỏ sự tập trung cấu trúc.
Cảnh báo thực sự: Một cú sốc giá có thể giảm trước khi các hậu quả nông nghiệp xuất hiện. Điều quan trọng là liệu nông dân đã mua và áp dụng đủ phân bón trong khoảng thời gian cần thiết hay không - chứ không phải liệu giá giao ngay có trông bình tĩnh hơn sau vài tháng.
05 · THỜI GIAN TRỄ
Cú sốc thu hoạch có thể đến sau khi thị trường phân bón có vẻ ổn định
Các thị trường hàng hóa phản ứng ngay lập tức. Các hệ thống sinh học thì không.
Một cú sốc phân bón di chuyển qua một chuỗi:
- Giá nguyên liệu tăng. Các nhà sản xuất, nhà nhập khẩu và nhà phân phối phải đối mặt với chi phí thay thế cao hơn.
- Tín dụng thắt chặt. Nông dân cần nhiều vốn lưu động hơn để mua cùng một lượng vật chất.
- Nhu cầu bị phân phối. Các nông dân nhỏ hơn hoặc nợ nần nhiều hơn giảm lượng phân bón áp dụng, hoãn mua, trồng ít diện tích hơn hoặc chuyển đổi cây trồng.
- Cây trồng được gieo. Cánh đồng có thể ban đầu trông bình thường.
- Giới hạn dinh dưỡng xuất hiện. Tiềm năng năng suất giảm trong quá trình sinh trưởng, ra hoa hoặc lấp đầy hạt.
- Ước tính sản xuất giảm. Các thị trường tương lai định giá lại trước khi vụ thu hoạch cuối cùng được đo lường.
- Các chính phủ phản ứng. Các nhà nhập khẩu mua sớm hơn; các nhà xuất khẩu xem xét các hạn chế; dự trữ trở nên có giá trị về mặt chính trị.
Chuỗi này có thể mất vài tháng hoặc hơn một chu kỳ vụ mùa. Nó cũng có thể bị gián đoạn. Thời tiết thuận lợi có thể phần nào bù đắp cho việc sử dụng phân bón thấp hơn. Giá cây trồng cao hơn có thể khuyến khích mở rộng diện tích. Chính phủ có thể trợ cấp cho các đầu vào. Các nhà sản xuất bên ngoài khu vực bị gián đoạn có thể tăng sản lượng.
Nhưng độ trễ có nghĩa là sự vắng mặt của những kệ hàng trống ngay lập tức không phải là bằng chứng cho thấy cú sốc đầu vào là vô hại.
Thị trường phân bón có thể trở lại bình thường vào tháng 6 trong khi tổn thất năng suất không trở nên rõ ràng cho đến tháng 9—và giá chính trị không được trả cho đến mùa đông tiếp theo.
06 · BỘ TĂNG CƯỜNG KHÍ HẬU
El Niño Không Cần Phá Hủy Mọi Vụ Mùa Để Gây Mất Ổn Định Thị Trường
Đánh giá ENSO của NOAA vào tháng 7 năm 2026 cho El Niño xác suất 97% tiếp tục vào đầu mùa xuân năm 2027. Nó cũng chỉ ra xác suất cao rằng sự kiện này trở nên rất mạnh trong cuối năm 2026.[3]
Một sự kiện rất mạnh không phải là công tắc thất bại vụ mùa toàn cầu. NOAA cảnh báo rõ ràng rằng ngay cả những sự kiện ENSO mạnh cũng không tạo ra hiệu ứng theo sách giáo khoa ở mọi địa điểm.
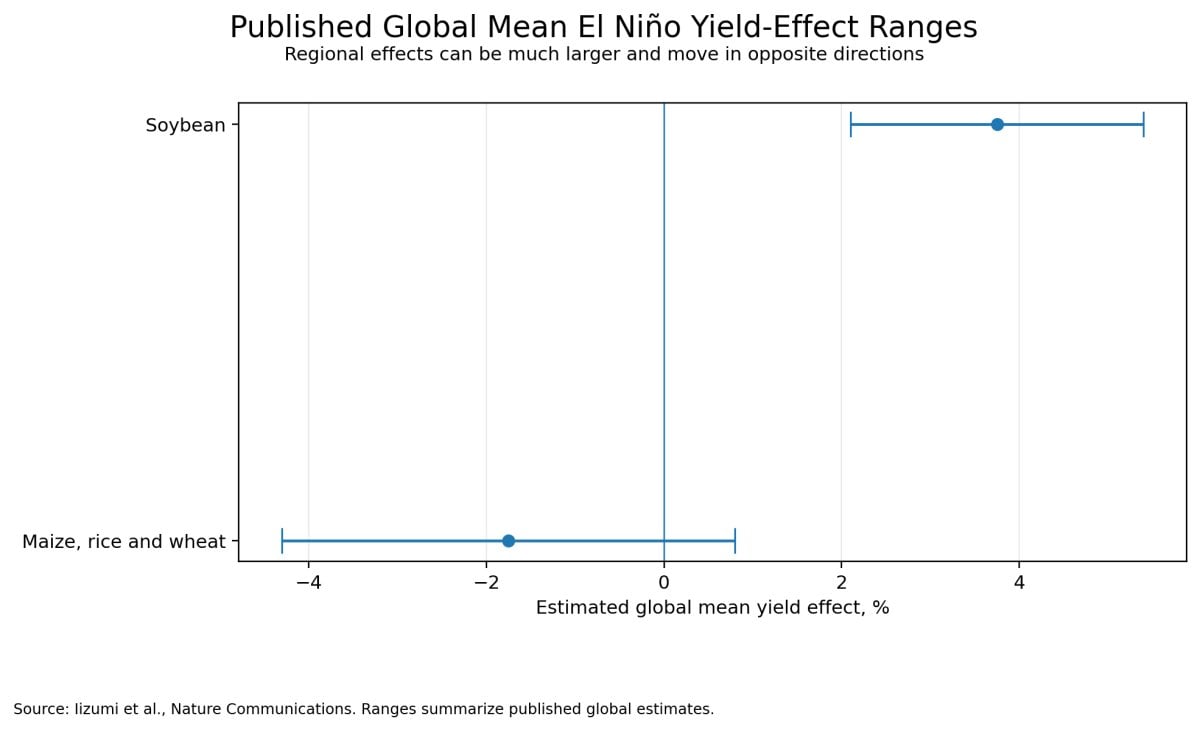
Nghiên cứu cây trồng toàn cầu đạt được kết luận tương tự. Các hiệu ứng lịch sử của El Niño đối với năng suất ngô, gạo và lúa mì trên toàn thế giới dao động từ khoảng âm 4,3% đến dương 0,8%, trong khi năng suất đậu nành toàn cầu được ước tính tăng từ khoảng 2,1% đến 5,4%.[13]
Kết quả đó có thể xuất hiện an ủi cho đến khi địa lý được xem xét.
Các trung bình toàn cầu cho phép một vụ mùa thuận lợi ở một quốc gia bù đắp cho một thất bại nghiêm trọng ở quốc gia khác. Tác động của thị trường phụ thuộc vào việc tổn thất xảy ra ở:
- Một nhà xuất khẩu lớn hơn là một khu vực tự cung tự cấp bị cô lập.
- Một vụ mùa có khả năng thay thế hạn chế.
- Một quốc gia có khả năng áp đặt kiểm soát xuất khẩu.
- Một khu vực đã chịu áp lực về phân bón hoặc nước.
- Nhiều vựa lúa cùng một lúc.
Nghiên cứu về biến đổi khí hậu cũng cho thấy thời tiết giải thích khoảng 32% đến 39% sự biến động năng suất hàng năm trong các phần sản xuất ngô, gạo, lúa mì và đậu nành toàn cầu có phản ứng khí hậu có ý nghĩa thống kê. Điều đó đại diện cho hàng chục triệu tấn biến động hàng năm.[14]
Vấn đề đồng bộ
Một thất bại vụ mùa đơn lẻ thường được hấp thụ bởi hàng tồn kho, sự thay thế, thương mại và sản xuất ở nơi khác. Một sự kiện đồng bộ thì khác.
Nếu El Niño làm giảm lúa mì ở Úc, gây căng thẳng cho ngô ở Nam Phi, thay đổi điều kiện gạo ở châu Á, và trùng với nhiệt độ hoặc hạn hán ở Mỹ trong khi giá nitơ vẫn cao, thì trung bình toàn cầu có thể xấu đi nhanh chóng. Tổn thất vật lý sau đó được khuếch đại bởi hành vi: tích lũy dự trữ, mua bán đầu cơ, kiểm soát xuất khẩu và đấu thầu khẩn cấp.
El Niño là một bộ tăng cường, không phải toàn bộ mô hình. Tầm quan trọng hệ thống của nó phụ thuộc vào việc các nhà xuất khẩu nào bị ảnh hưởng, cách phân bón được áp dụng và cách chính phủ phản ứng.
07 · RỦI RO SẢN XUẤT TẠI MỸ
Hoa Kỳ Đang Chịu Rủi Ro Hạn Hán Thực Sự, Nhưng Năm 2027 Chưa Được Xác Định
Đến đầu tháng 7 năm 2026, gần một nửa lãnh thổ Hoa Kỳ liền kề đang trong tình trạng hạn hán. Mô hình này đủ rộng để ảnh hưởng đến đồng cỏ, gia súc, lúa mì mùa xuân, ngô, đậu nành, khả năng cung cấp nước và chi phí hoạt động nông thôn.[4]
Hoa Kỳ có tầm quan trọng không tương xứng vì nó không chỉ là một nhà sản xuất. Nó là một nhà xuất khẩu lớn, người giữ dự trữ, nhà sản xuất thức ăn chăn nuôi, nhà sản xuất nhiên liệu sinh học và thị trường tương lai định giá.
Một tổn thất vụ mùa ở Mỹ do hạn hán có thể di chuyển qua một số kênh:
- Giá ngô và đậu nành cao hơn.
- Chi phí thức ăn chăn nuôi cao hơn.
- Chi phí thịt, sữa và trứng cao hơn với một độ trễ.
- Cạnh tranh cao hơn về ethanol và dầu thực vật.
- Nhu cầu nhập khẩu lớn hơn từ các quốc gia thường mua ngũ cốc của Mỹ.
- Tích lũy dự trữ thấp hơn và biến động tương lai lớn hơn.
Nhưng tuyên bố rằng hạn hán sẽ đơn giản mở rộng ra toàn bộ Hoa Kỳ trong suốt năm 2027 vượt quá chân trời dự báo hiện tại. El Niño có thể cải thiện khả năng mưa trong mùa mát ở một số khu vực phía nam Hoa Kỳ trong khi tạo ra các điều kiện khác nhau ở các khu vực phía bắc hoặc phía tây. Tuyết mùa đông, độ ẩm đất mùa xuân, thời tiết trồng trọt, nhiệt độ mùa hè và vị trí của mưa sẽ xác định kết quả.
Câu phát biểu chính xác hơn là hẹp hơn:
Mỹ đang bước vào giai đoạn chuyển tiếp 2026–2027 với nguy cơ khô hạn và nhiệt độ cao đáng kể. Điều đó làm tăng xác suất căng thẳng cây trồng, nhưng không làm cho việc thất thu mùa vụ quốc gia năm 2027 trở nên không thể tránh khỏi.
08 · SỰ PHỤ THUỘC VÀO NHẬP KHẨU
Trung Đông và Bắc Phi không phải là một bản đồ hạn hán
Syria là một trường hợp cực đoan. FAO ước tính sản lượng ngũ cốc năm 2025 của nước này khoảng 1,2 triệu tấn—thấp hơn 60% so với mức trung bình—sau khi lượng mưa trong mùa chính giảm hơn 50% so với mức bình quân lâu dài. Nhu cầu nhập khẩu lúa mì cho năm tiếp theo được dự báo gần 3 triệu tấn, khoảng 70% so với mức trung bình năm năm.[10]
Đó là một cú sốc thực sự về an ninh lương thực.
Tuy nhiên, toàn bộ khu vực không di chuyển theo cùng một hướng. Điều kiện cây trồng đã cải thiện ở một số khu vực Bắc Phi, Türkiye, Iran và các khu vực khác sau hạn hán trước đó, trong khi một số biện pháp sản xuất khu vực năm 2026 đã phục hồi về mức trung bình gần đây hoặc cao hơn.[11]
Sự biến đổi địa lý này không loại bỏ rủi ro chính trị vì sản xuất nông nghiệp chỉ là một thành phần của an ninh lương thực khu vực. Nhiều quốc gia nhập khẩu lúa mì, dầu ăn, thức ăn chăn nuôi, nhiên liệu, phân bón, thiết bị và dịch vụ vận tải. Ngay cả một quốc gia có vụ thu hoạch địa phương hợp lý cũng có thể chịu lạm phát nếu đồng tiền của nó suy yếu hoặc chi phí nhập khẩu tăng.
Chồng chất sự dễ bị tổn thương
Các phần lớn nhu cầu lương thực phải được mua từ nước ngoài.
Sự tăng giá toàn cầu trở thành sự tăng giá lớn hơn nhiều trong đồng tiền địa phương.
Các chính phủ phải hấp thụ cú sốc hoặc chuyển nó cho các hộ gia đình.
Sản xuất, vận chuyển, lưu trữ và thu nhập hộ gia đình đã bị tổn hại.
Sự cạn kiệt nước ngầm và sự biến động lượng mưa hạn chế sự thay thế trong nước.
Đau khổ kinh tế được diễn giải qua tham nhũng, bất bình đẳng và tính hợp pháp.
Quốc gia dễ bị tổn thương nhất không nhất thiết là quốc gia có lượng mưa tồi tệ nhất. Nó có thể là quốc gia có sự kết hợp yếu nhất giữa ngoại tệ, khả năng tài chính, logistics và tính hợp pháp chính trị.
09 · HẬU QUẢ ĐỐI VỚI CON NGƯỜI
Lạm phát thực phẩm trở thành nạn đói qua xung đột và trở thành bất ổn qua các thể chế
Nạn đói không chỉ đơn thuần là giá ngũ cốc cao. Đó là một kết quả cực đoan liên quan đến những khoảng cách tiêu thụ thực phẩm nghiêm trọng, suy dinh dưỡng cấp tính và tỷ lệ tử vong cao. Nó thường yêu cầu sự sụp đổ của quyền tiếp cận, phân phối, thu nhập, an ninh hoặc phản ứng nhân đạo bên cạnh sản xuất kém.
Đó là lý do tại sao nguy cơ nạn đói hiện đại tập trung ở những khu vực bị ảnh hưởng bởi xung đột thay vì phân bố đều trên mọi quốc gia tiếp xúc với cùng một thị trường hàng hóa.
Kịch bản xung đột năm 2026 của WFP ước tính rằng sự leo thang kéo dài ở Trung Đông và cú sốc dầu mỏ có thể đẩy thêm gần 45 triệu người vào tình trạng mất an ninh lương thực cấp tính, bên cạnh khoảng 318 triệu người đã phải đối mặt với nạn đói cấp tính.[9]
Các con số đó không nên được dịch thành một tuyên bố rằng 45 triệu người sẽ rơi vào nạn đói. Mất an ninh lương thực cấp tính bao gồm nhiều mức độ nghiêm trọng. Nhưng ước tính cho thấy sự nhanh chóng mà cú sốc chiến tranh và giá cả có thể mở rộng nhu cầu nhân đạo.
Có thể điều này tạo ra một Mùa Xuân Ả Rập khác không?
Lạm phát thực phẩm có thể góp phần vào sự bất ổn chính trị, nhưng hiếm khi đủ một mình. Nghiên cứu về Mùa Xuân Ả Rập xác định mất an ninh lương thực và áp lực giá cả là những yếu tố có ý nghĩa trong khi cũng nhấn mạnh thất nghiệp, đàn áp, bất bình đẳng, thất bại trong quản trị và sự loại trừ chính trị. Tài liệu rộng hơn vẫn còn mâu thuẫn về việc liệu giá thực phẩm có độc lập gây ra bất ổn hay không.[22]
Một mô hình chính xác hơn là:
Thực phẩm không tạo ra mọi sự phẫn nộ. Nó chuyển đổi những phẫn nộ trừu tượng thành một phép tính hàng ngày của hộ gia đình.
Khi giá bánh mì, dầu ăn, vận chuyển, tiền thuê và điện cùng tăng, tính hợp pháp của nhà nước trở nên có thể đo lường được tại bàn ăn.
Các chính phủ sau đó phải đối mặt với một tập hợp các lựa chọn thu hẹp:
- Mở rộng trợ cấp và làm trầm trọng thêm thâm hụt tài chính.
- Giảm trợ cấp và chuyển cú sốc trực tiếp cho các hộ gia đình.
- Dùng dự trữ ngoại tệ để bảo tồn nhập khẩu.
- Giảm giá đồng tiền và tăng lạm phát nhập khẩu.
- Phân phối hàng hóa.
- Vay với chi phí cao hơn.
- Hạn chế xuất khẩu.
- Đàn áp phản ứng chính trị.
Không có lựa chọn nào trong số này loại bỏ được tổn thất. Mỗi lựa chọn chuyển nó đến một phần khác của hệ thống.
10 · CÁC TƯƠNG ĐƯƠNG LỊCH SỬ
Những gì mà thập niên 1970, 2008, 2011 và 2022 thực sự dạy chúng ta
Các cuộc khủng hoảng thực phẩm lịch sử không hoàn toàn giống nhau, nhưng chúng tiết lộ các cơ chế lặp đi lặp lại.
| Tập | Áp lực chính | Bài học hệ thống |
|---|---|---|
| 1972–1974 | Mùa màng kém, cú sốc năng lượng, chi phí phân bón, mua lúa mì của Liên Xô, tồn kho thấp, can thiệp thương mại | Năng lượng, hàng tồn kho và mua sắm của nhà nước có thể biến mất mùa thành một chế độ giá toàn cầu. |
| 2007–2008 | Tồn kho thấp, dầu, nhu cầu nhiên liệu sinh học, thay đổi tiền tệ, hạn chế xuất khẩu, mua sắm hoảng loạn | Hành vi của chính phủ có thể khuếch đại sự thiếu hụt ban đầu. Nghiên cứu cho rằng một phần lớn sự gia tăng giá gạo và lúa mì là do hạn chế xuất khẩu.[20] |
| 2010–2011 | Tổn thất do thời tiết, hạn chế lúa mì của Nga, giá hàng hóa cao, căng thẳng hộ gia đình | Giá thực phẩm tăng có thể trùng hợp với bất ổn chính trị nhưng hoạt động thông qua các vết nứt xã hội và thể chế hiện có.[21][22] |
| 2021–2022 | Khí tự nhiên, phân bón, logistics đại dịch, chiến tranh Ukraine, gián đoạn lúa mì và hạt dầu | Thực phẩm, năng lượng và phân bón là một phức hợp hàng hóa liên kết chứ không phải là các thị trường riêng biệt.[23][24] |
| Rủi ro 2026–2027 | Chiến tranh Vùng Vịnh, tập trung phân bón, El Niño, hạn hán, nợ, tiền tệ yếu, áp lực tài trợ nhân đạo | Nguy cơ là sự đồng bộ hóa của một số cơ chế đã biết trong một thế giới nợ nần nhiều hơn và phân mảnh chính trị. |
Nhân tố nhân đôi hạn chế xuất khẩu
Trong cuộc khủng hoảng năm 2008, phân tích của Ngân hàng Thế giới ước tính rằng các hạn chế xuất khẩu chiếm khoảng 45% sự gia tăng giá gạo quốc tế và khoảng 30% sự gia tăng giá lúa mì.[20]
Điều này quan trọng vì cuộc khủng hoảng năm 2027 không yêu cầu một sự mất mát vật lý tỷ lệ. Một sự mất mát sản xuất 5% có thể tạo ra một phản ứng giá lớn hơn nhiều nếu chính phủ loại bỏ nguồn cung bổ sung khỏi thị trường có thể giao dịch.
Thị trường định giá tấn biên, không phải tấn trung bình.
11 · MÔ HÌNH DỮ LIỆU
Phân Tích Hồi Quy: Năng Lượng và Phân Bón Giải Thích Một Phần Lớn Sự Di Chuyển Giá Thực Phẩm Hàng Năm
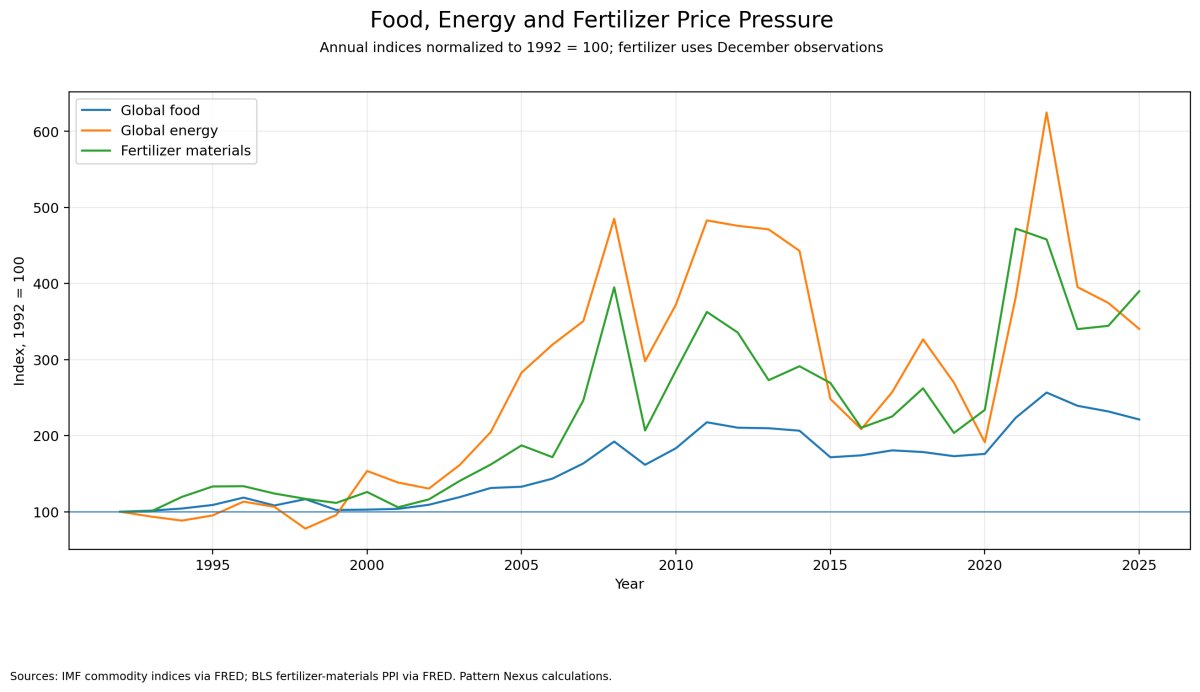
Để kiểm tra giả thuyết truyền tải chi phí, tôi đã xây dựng một hồi quy khám phá hàng năm từ năm 1993 đến 2025.
Các biến
- Biến phụ thuộc: sự thay đổi logarit hàng năm trong chỉ số giá hàng hóa thực phẩm toàn cầu của IMF.[17]
- Biến năng lượng: sự thay đổi logarit hàng năm trong chỉ số giá hàng hóa năng lượng toàn cầu của IMF.[18]
- Biến phân bón: sự thay đổi logarit hàng năm trong chỉ số giá nhà sản xuất vật liệu phân bón của Cục Thống kê Lao động Hoa Kỳ, được sử dụng như một đại diện chi phí phân bón lâu dài.[19]
- Kiểm tra khí hậu: một biến giả El Niño của NOAA đã được thêm vào trong một đặc tả riêng.[3]
- Mẫu: 33 quan sát hàng năm.
- Ước lượng: bình phương tối thiểu thông thường với sai số chuẩn nhất quán với phương sai không đồng nhất và tự tương quan.
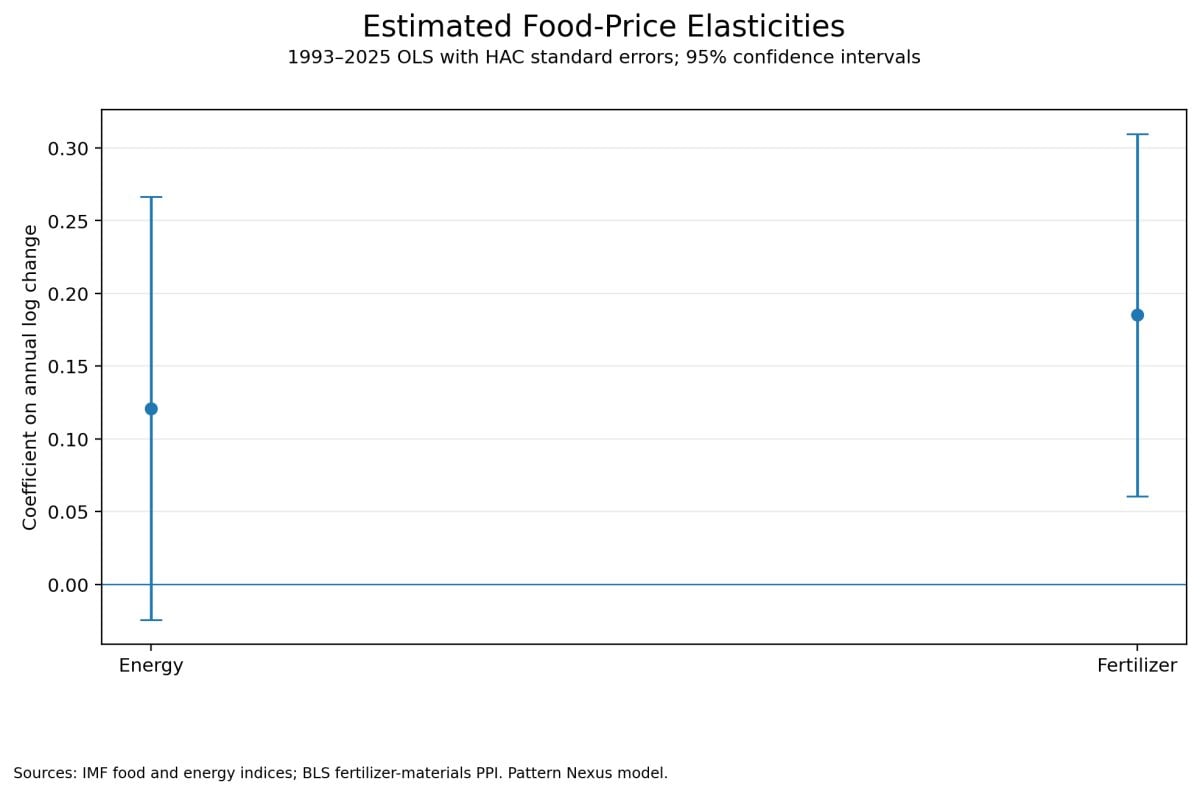
| Mô hình | Hệ số phân bón | Hệ số El Niño | Khớp mô hình | |
|---|---|---|---|---|
| Chỉ năng lượng | 0.227, p<0.001 | — | — | R² ≈ 0.47 |
| Năng lượng + phân bón | 0.121, p=0.103 | 0.185, p=0.004 | — | R² ≈ 0.59 |
| Năng lượng + phân bón + ONI tối đa | 0.129, p=0.065 | 0.183, p=0.002 | 0.003, p=0.874 | R² ≈ 0.59 |
Giải thích
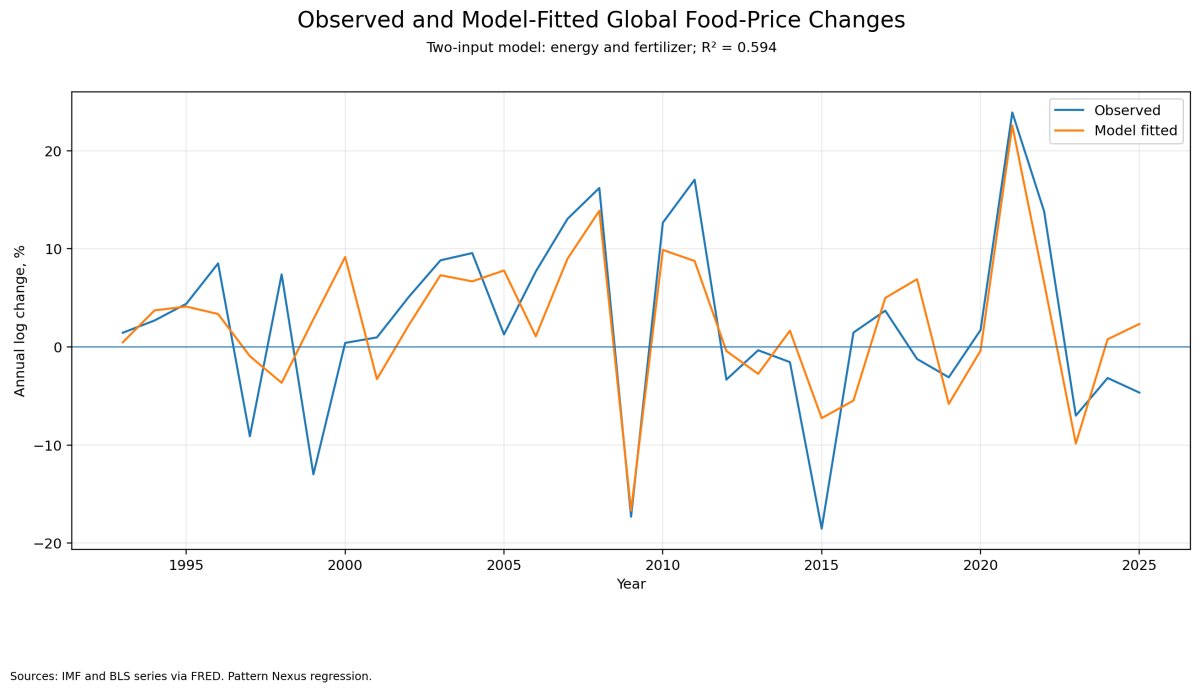
Mô hình hai biến giải thích khoảng 59% sự di chuyển hàng năm trong chỉ số hàng hóa thực phẩm toàn cầu. Điều này là đáng kể cho một mô hình hàng năm đơn giản.
Giữ biến khác không đổi:
- Sự gia tăng giá phân bón 10% liên quan đến sự gia tăng khoảng 1.8% trong chỉ số hàng hóa thực phẩm toàn cầu.
- Sự gia tăng giá năng lượng 10% liên quan đến sự gia tăng khoảng 1.2% trong mô hình hai biến, mặc dù hệ số năng lượng được ước lượng kém chính xác hơn khi phân bón được đưa vào.
Biến giả El Niño không có ý nghĩa thống kê ở cấp độ toàn cầu hàng năm. Điều này không có nghĩa là El Niño vô hại. Nó chỉ ra rằng một biến toàn cầu hàng năm nhị phân là quá thô để nắm bắt các người chiến thắng khu vực, người thua khu vực, thời gian cụ thể của cây trồng, và sự tương tác giữa thời tiết và chính sách thương mại.
Ước lượng sốc có điều kiện
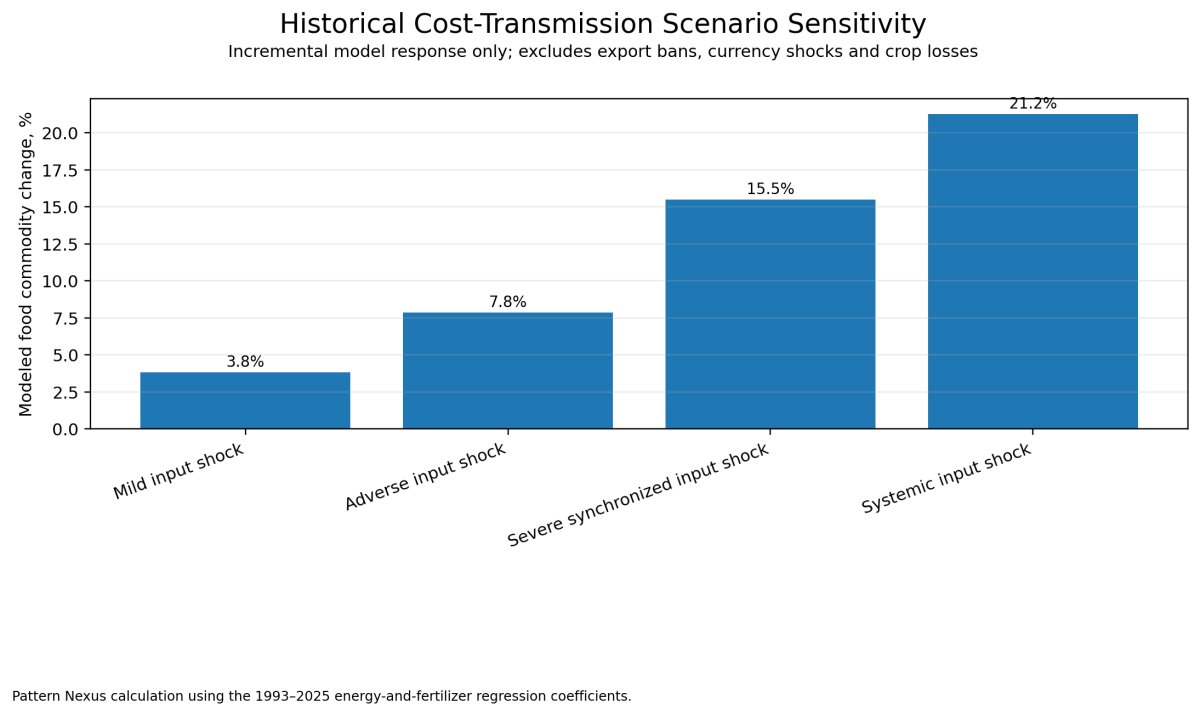
| Thay đổi giá năng lượng | Thay đổi giá phân bón | Thay đổi hàng hóa thực phẩm toàn cầu theo mô hình |
|---|---|---|
| +10% | +15% | Khoảng +3.8% |
| +25% | +30% | Khoảng +7.8% |
| +60% | +60% | Khoảng +15.5% |
| +100% | +80% | Khoảng +21.2% |
Những gì mô hình không đo lường
Đây là một mô hình liên kết, không phải là một mô phỏng cây trồng nguyên nhân hoặc một dự báo thực phẩm bán lẻ. Nó không bao gồm trực tiếp:
- Sự giảm giá tiền tệ.
- Các lệnh cấm xuất khẩu và tích lũy dự trữ.
- Vận chuyển, bảo hiểm và gián đoạn cảng.
- Trợ cấp của chính phủ và kiểm soát giá cả.
- Lịch trình trồng trọt cá nhân.
- Độ ẩm của đất, nhiệt độ cực đoan, lũ lụt và nguồn cung tưới tiêu.
- Kho dự trữ chiến lược và sự tập trung của những kho dự trữ đó.
- Chi phí lao động bán lẻ, đóng gói, chế biến và phân phối.
Các biến bị bỏ qua thường là những cơ chế tạo ra các cuộc khủng hoảng phi tuyến tính. Phân tích hồi quy hữu ích hơn cho việc ước lượng mức sàn truyền tải chi phí lịch sử hơn là mức trần khủng hoảng tối đa.
Kết luận mô hình: Năng lượng và phân bón không phải là các biến nền. Cùng nhau, chúng giải thích một phần lớn sự biến động giá thực phẩm toàn cầu hàng năm. Thời tiết trở nên nguy hiểm nhất khi nó xảy ra trên cấu trúc chi phí đó.
Các kiểm tra độ tin cậy được thêm vào trong phân tích đã chỉnh sửa
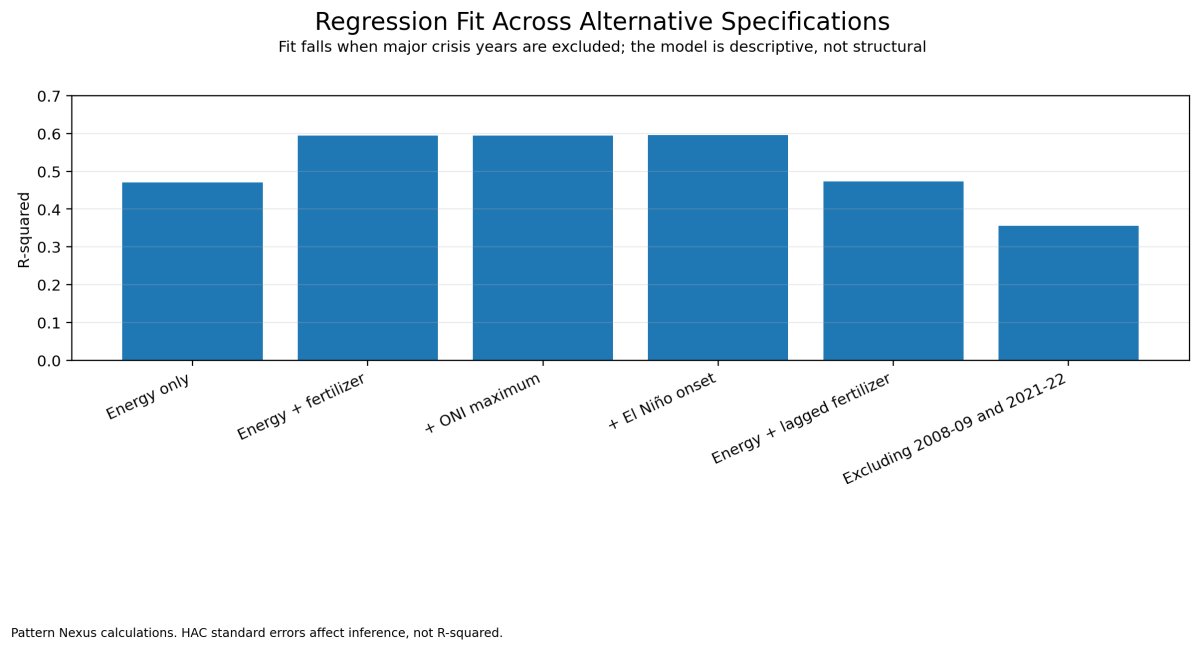
- Phân bón trễ: hệ số -0.014, p=0.709. Độ trễ một năm không có ý nghĩa thống kê.
- Loại trừ 2008–2009 và 2021–2022: hệ số phân bón vẫn dương ở mức 0.188, p=0.025, nhưng R² giảm xuống 0.355.
- Tối đa ONI hàng năm: hệ số 0.003, p=0.874. Nó không có ý nghĩa trong mô hình giá toàn cầu hàng năm.
- Ảnh hưởng: 2015 và 1999 là hai quan sát có khoảng cách Cook cao nhất trong mô hình hai đầu vào. Sổ tay bao gồm đầy đủ các chẩn đoán.
Chỉnh sửa: Bảng kịch bản hiện sử dụng các biến đổi gia tăng chính xác từ các hệ số log-log dự đoán. Nó loại trừ giao điểm và không nên được hiểu là một dự đoán về siêu thị bán lẻ.
12 · TRIỂN VỌNG 2027
Ba Kịch bản cho năm 2027
Kịch bản Một: Ổn định Thích ứng
Xác suất phân tích ước tính: 35%
Vận tải vịnh trở lại bình thường, sản xuất amoniac và urê khởi động lại, Trung Quốc và các nhà cung cấp khác cung cấp đủ phân bón ra thị trường, nông dân duy trì tỷ lệ ứng dụng, và thiệt hại do El Niño được bù đắp bởi mùa màng thuận lợi ở nơi khác.
- Cung cấp ngũ cốc toàn cầu vẫn đủ.
- Giá phân bón vẫn biến động nhưng dưới mức đỉnh hoảng loạn tháng Tư.
- Đà lạm phát thực phẩm hàng hóa vẫn ở mức thấp đến trung bình.
- Các cuộc khủng hoảng nhân đạo vẫn nghiêm trọng nhưng tập trung ở các khu vực xung đột hiện có.
- Lạm phát thực phẩm bán lẻ không đồng đều mà không bùng nổ toàn cầu.
Kịch bản Hai: Chu kỳ Lạm phát Thực phẩm Rộng lớn
Xác suất phân tích ước tính: 45%
Phân bón vẫn đắt trong các khoảng thời gian ứng dụng chính, El Niño gây thiệt hại cho một số vùng trồng trọt lớn, sản lượng của Mỹ hoặc Úc không đạt yêu cầu, và các quốc gia nhập khẩu đấu thầu mạnh mẽ hơn cho nguồn cung có sẵn.
- Giá thực phẩm hàng hóa toàn cầu tăng khoảng 10% đến 20% so với mức cơ sở trước cú sốc.
- Lạm phát địa phương cao hơn nhiều ở các nước nhập khẩu có đồng tiền yếu.
- Lạm phát trong chăn nuôi và thực phẩm chế biến theo sau giá ngũ cốc và thức ăn với một độ trễ.
- Ngân sách trợ cấp mở rộng hoặc sức mua của hộ gia đình giảm.
- Thiếu an ninh lương thực cấp tính và di cư gia tăng.
- Các cuộc biểu tình liên quan đến thực phẩm trở nên phổ biến hơn ở các quốc gia chính trị mong manh.
Kịch bản Ba: Khủng hoảng hệ thống đồng bộ
Xác suất phân tích ước tính: 20%
Cơ sở hạ tầng hoặc vận chuyển ở Vùng Vịnh Ba Tư vẫn bị ảnh hưởng nghiêm trọng, giá khí tự nhiên và phân bón lại tăng, nhiều vựa xuất khẩu bị thiệt hại lớn do thời tiết, và các chính phủ hạn chế xuất khẩu ngũ cốc, gạo, hạt dầu hoặc phân bón.
- Giá thực phẩm hàng hóa toàn cầu tăng từ 20% đến 35% hoặc hơn.
- Cung cấp hàng hóa có thể giao dịch giảm nhanh hơn tổng sản lượng vật lý.
- Các tổ chức nhân đạo mất sức mua trong khi khối lượng công việc gia tăng.
- Các quốc gia mong manh trải qua tình trạng thiếu hụt vật lý bên cạnh lạm phát.
- Nguy cơ nạn đói mở rộng ra ngoài các trung tâm xung đột hiện tại.
- Cắt giảm trợ cấp, khủng hoảng tiền tệ và bất ổn chính trị củng cố lẫn nhau.
Ghi chú xác suất: Đây là trọng số kịch bản phân tích, không phải dự báo được hiệu chỉnh thống kê. Chúng nhằm mục đích kỷ luật luận điểm và xác định các điều kiện cần thiết cho sự leo thang.
13 · QUAN ĐIỂM ĐỐI LẬP
Trường hợp đối lập: Tại sao cuộc khủng hoảng thực phẩm có thể được kiềm chế
Một phân tích nghiêm túc phải giải thích điều gì có thể ngăn cản luận điểm trở thành hiện thực.
1. Kho dự trữ vẫn còn lớn
Tỷ lệ kho ngũ cốc toàn cầu so với sử dụng là 32% cho hệ thống thời gian để hấp thụ một tổn thất mùa màng vừa phải.[1]
2. Giá cả đã thể hiện sự hồi phục trung bình
Giá urê và các biện pháp phân bón rộng hơn đã giảm sau cú sốc tháng Tư. Thị trường đã điều chỉnh lại hàng hóa, nhu cầu đã điều chỉnh, và nguồn cung thay thế đã xuất hiện.[5][7]
3. Giá mùa màng cao tạo ra phản ứng cung cấp
Nông dân có thể tăng diện tích, chính phủ có thể trợ cấp phân bón, và các nhà sản xuất có thể đưa công suất biên trở lại hoạt động.
4. El Niño tạo ra những người chiến thắng khu vực
Một số cây trồng và khu vực lịch sử có lợi. Tổn thất trung bình toàn cầu có thể nhỏ hơn nhiều so với những thất bại địa phương nghiêm trọng nhất.[13]
5. Bắc Phi và một số khu vực ở Trung Đông đã cải thiện
Câu chuyện hạn hán khu vực không đồng nhất. Mưa tốt hơn và phục hồi mùa màng ở một số khu vực giảm xác suất xảy ra sự sụp đổ sản xuất đồng bộ ở MENA.[11]
6. Người tiêu dùng có thể thay thế
Các công thức thức ăn, lựa chọn cây trồng, nguồn gốc nhập khẩu và chế độ ăn uống của hộ gia đình thay đổi khi giá tương đối biến động.
7. Chính phủ nhớ đến năm 2008 và 2022
Dự trữ chiến lược, đấu thầu khẩn cấp, hành lang nhân đạo, trợ cấp phân bón và chính sách thương mại phối hợp có thể giảm hoảng loạn—nếu sự phối hợp chính trị giữ vững.
Điều gì sẽ làm vô hiệu hóa luận điểm mạnh hơn?
- Giá urê và amoniac vẫn ở dưới mức cao tháng Tư trong các cửa sổ mua sắm lớn tiếp theo.
- Tỷ lệ hoạt động phân bón ở Vùng Vịnh trở lại bình thường và bảo hiểm vận chuyển giảm.
- Các vụ mùa ở Mỹ, Úc, Nam Mỹ, Biển Đen và châu Á vẫn gần với xu hướng.
- Các nước xuất khẩu gạo và lúa mì tránh hạn chế.
- Các kho toàn cầu vẫn gần hoặc trên tỷ lệ kho so với sử dụng 30%.
- Các đồng tiền phụ thuộc vào nhập khẩu ổn định và chính phủ duy trì trợ cấp cho hàng hóa thiết yếu.
Nếu những điều kiện đó giữ vững, năm 2027 có thể tạo ra sự biến động cao và khủng hoảng khu vực mà không trở thành một sự kiện lạm phát thực phẩm toàn cầu rộng lớn.
14 · KHUNG GIÁM SÁT
Bảng điều khiển kích hoạt năm 2027
Không có chỉ số nào là đủ. Các biến sau đây nên được giám sát như một hệ thống.
| Chỉ số | Chú ý đến | Tại sao điều này quan trọng |
|---|---|---|
| Tỷ lệ hoạt động amoniac và urê ở Vịnh | Khởi động lại bị trì hoãn, thiệt hại tái phát, thiếu hụt khí | Xác định xem cú sốc đầu vào có kéo dài vào thời điểm gieo trồng hay không. |
| Thông lượng Eo biển Hormuz | Ít hàng hóa hơn, bảo hiểm cao hơn, thời gian vận chuyển dài hơn | Đo lường rào cản logistics thực tế thay vì chỉ tiêu đề. |
| Giá urê | Di chuyển trở lại hoặc vượt qua 850 USD/tấn | Báo hiệu rằng sự thích ứng đã thất bại hoặc một cú sốc cung cấp thứ hai đã bắt đầu. |
| Khí tự nhiên và LNG | Tăng giá liên tục hoặc thiếu hụt khu vực | Khí được nhúng trong amoniac, phân bón, điện và vận chuyển. |
| Ứng dụng phân bón | Mua ít hơn, ứng dụng bị trì hoãn, tỷ lệ giảm | Kết nối căng thẳng thị trường với rủi ro năng suất sinh học. |
| Độ ẩm đất và tình trạng cây trồng ở Mỹ | Hạn hán mở rộng trong thời kỳ thụ phấn và lấp đầy hạt | Xác định rủi ro ngô, đậu nành, thức ăn chăn nuôi và xuất khẩu. |
| Lượng mưa lúa mì ở Úc | Khô hạn kéo dài trong các giai đoạn quan trọng | Úc là nhà cung cấp lúa mì thương mại lớn. |
| Lượng mưa ở Nam Phi | Thiếu hụt liên quan đến El Niño | Có thể làm sâu sắc thêm nạn đói khu vực và nhu cầu nhập khẩu. |
| Tình trạng gạo châu Á | Giảm năng suất hoặc thiệt hại do lũ lụt | Thị trường gạo mỏng và nhạy cảm về chính trị. |
| Chính sách xuất khẩu | Hạn chế từ các nhà xuất khẩu ngũ cốc, gạo, hạt dầu hoặc phân bón lớn | Có thể khuếch đại một tổn thất vật lý vừa phải thành một cú sốc giá lớn. |
| Chính sách dự trữ và xuất khẩu của Trung Quốc | Mua sắm tăng tốc hoặc kiểm soát phân bón | Trung Quốc có thể thay đổi cả nhu cầu và cung cấp trên nhiều thị trường. |
| Tiền tệ MENA | Giảm giá nhanh chóng so với đồng đô la Mỹ | Khuếch đại giá thực phẩm và nhiên liệu nhập khẩu. |
| Ngân sách trợ cấp | Giảm trợ cấp cho bánh mì, nhiên liệu hoặc điện | Đánh dấu điểm mà căng thẳng nhà nước chuyển sang hộ gia đình. |
| Quỹ nhân đạo | Giảm sức mua trợ cấp thực phẩm | Biến lạm phát giá thành cắt giảm khẩu phần cho các nhóm dân cư đã dễ bị tổn thương. |
Ngưỡng leo thang
Phân bón vẫn cao hơn 20%–30% so với mức trước chiến tranh, nhưng dự báo cây trồng vẫn gần với xu hướng.
Hai khu vực xuất khẩu lớn nhận được sự giảm giá cây trồng đáng kể trong khi phân bón và vận chuyển vẫn ở mức cao.
Hạn chế xuất khẩu lan rộng, tỷ lệ tồn kho sử dụng giảm nhanh, tiền tệ sụp đổ, và phân phối nhân đạo mở rộng.
15 · KÍNH NEXUS MẪU
Hệ thống thực phẩm không trống rỗng. Nó đang trở nên bất bình đẳng hơn trong khả năng cung cấp
Sai lầm phổ biến là tìm kiếm một kẻ xấu và một nguyên nhân.
Giải thích về khí hậu nói đến hạn hán.
Giải thích địa chính trị nói đến chiến tranh.
Giải thích nông nghiệp nói đến phân bón.
Giải thích kinh tế nói đến lạm phát.
Giải thích chính trị nói đến tham nhũng hoặc bất ổn.
Mỗi giải thích đều đúng một phần và không đầy đủ.
Nhà máy phân bón kết nối với mỏ khí tự nhiên.
Mỏ khí tự nhiên kết nối với chiến tranh.
Chiến tranh kết nối với điểm nghẽn hàng hải.
Điểm nghẽn kết nối với vận chuyển, bảo hiểm và khả năng cung cấp phân bón.
Phân bón kết nối với hạn mức tín dụng của nông dân và tỷ lệ ứng dụng.
Tỷ lệ ứng dụng kết nối với năng suất.
Năng suất kết nối với dự trữ.
Dự trữ kết nối với chính sách xuất khẩu.
Chính sách xuất khẩu kết nối với tiền tệ của quốc gia nhập khẩu.
Tiền tệ kết nối với trợ cấp bánh mì.
Trợ cấp bánh mì kết nối với đường phố.
Cú sốc thực phẩm năm 2027, nếu xảy ra, sẽ không phải là một sự kiện đơn lẻ. Nó sẽ là sự chuyển động đồng bộ của các hệ thống thường được phân tích riêng biệt.
Bảng cân đối ngũ cốc toàn cầu ngăn tôi không gọi nạn đói toàn cầu là trường hợp cơ bản. Sản xuất và tồn kho hiện tại quá lớn để đưa ra kết luận đó.
Nhưng sự phong phú tổng thể không nên bị nhầm lẫn với an ninh toàn cầu.
Dự báo đáng tin cậy nhất là sự chia rẽ ngày càng rộng giữa các quốc gia có thể tài trợ, bảo hiểm, vận chuyển, trợ cấp và phân phối thực phẩm—và các quốc gia không thể.
Thế giới phát triển có thể trải qua lạm phát thực phẩm.
Các quốc gia phụ thuộc vào nhập khẩu dễ bị tổn thương có thể trải qua thiếu hụt.
Các khu vực xung đột có thể trải qua nạn đói.
Các chính phủ có thể trải qua căng thẳng tài chính.
Các dân số có thể trải nghiệm toàn bộ hệ thống như một điều: giá sinh tồn tăng nhanh hơn thu nhập.
Phán quyết cuối cùng: Một chu kỳ lạm phát thực phẩm toàn cầu mới là có thể xảy ra. Một chu kỳ đói kém và bất ổn khu vực là rất có khả năng. Một nạn đói toàn cầu đồng bộ là một kịch bản đuôi cần sự gián đoạn phân bón kéo dài, thất bại mùa màng ở nhiều vựa lúa, kiểm soát xuất khẩu và sự sụp đổ tài chính xảy ra cùng nhau.
CÂU HỎI THƯỜNG GẶP
Các câu hỏi thường gặp
Có khả năng xảy ra nạn đói toàn cầu vào năm 2027 không?
Đây không phải là trường hợp cơ bản. Sản xuất ngũ cốc toàn cầu và tổng kho dự trữ vẫn còn đáng kể. Rủi ro có khả năng cao hơn là nạn đói khu vực và đói kém cấp tính ở các quốc gia bị ảnh hưởng bởi xung đột, phụ thuộc vào nhập khẩu và tài chính yếu kém.
Các kho ngũ cốc toàn cầu hiện tại có thấp không?
Không. FAO dự đoán kho ngũ cốc kết thúc gần 958 triệu tấn và tỷ lệ kho dự trữ trên sử dụng khoảng 32%. Sự dễ bị tổn thương là các kho dự trữ phân bổ không đồng đều và có thể không được cung cấp cho thị trường quốc tế trong thời gian hoảng loạn.
Tại sao phân bón lại quan trọng nếu kho ngũ cốc cao?
Các kho dự trữ bảo vệ chu kỳ tiêu thụ hiện tại. Phân bón ảnh hưởng đến chu kỳ sản xuất tiếp theo. Một cú sốc đầu vào kéo dài có thể làm giảm việc áp dụng và năng suất trong tương lai ngay cả khi các kho hiện tại vẫn đầy.
El Niño có làm giảm mọi loại cây trồng không?
Không. El Niño tạo ra các tác động khác nhau theo khu vực và loại cây trồng. Mối nguy hệ thống phát sinh khi có tổn thất xảy ra ở một số khu vực xuất khẩu lớn cùng một lúc.
Hạn hán ở Mỹ có chắc chắn mở rộng vào năm 2027 không?
Không. Tình trạng khô hạn hiện tại làm tăng rủi ro, nhưng lượng mưa mùa đông, tuyết, độ ẩm đất mùa xuân, thời tiết trồng trọt và nhiệt độ mùa hè sẽ quyết định kết quả năm 2027.
Lạm phát thực phẩm có thể kích hoạt một cuộc Mùa xuân Ả Rập khác không?
Nó có thể hoạt động như một chất xúc tác, đặc biệt là nơi mà thất nghiệp, cắt giảm trợ cấp, tham nhũng, đàn áp và tính hợp pháp yếu kém đã hiện diện. Giá thực phẩm một mình không tự động gây ra cách mạng.
Loại phân bón nào bị ảnh hưởng nhiều nhất?
Các chuỗi nitơ và photpho bị ảnh hưởng trực tiếp hơn bởi khí tự nhiên Vịnh, amoniac, lưu huỳnh và sự gián đoạn vận chuyển. Kali thì tương đối đa dạng hơn.
Chỉ số quan trọng nhất là gì?
Không có chỉ số đơn lẻ nào. Tín hiệu quan trọng là sự đồng bộ: căng thẳng phân bón kéo dài cộng với việc hạ cấp cây trồng ở nhiều nước xuất khẩu cộng với các hạn chế thương mại và sự yếu kém của đồng tiền.
Điều gì sẽ chứng minh luận điểm này sai?
Sản xuất Vịnh được chuẩn hóa, giá phân bón thấp hơn thông qua các cửa sổ áp dụng, vụ thu hoạch gần xu hướng ở các nước xuất khẩu lớn, đồng tiền ổn định và sự vắng mặt của các hạn chế xuất khẩu sẽ làm yếu đi đáng kể trường hợp khủng hoảng.
NGUỒN
Các nguồn nghiên cứu và dữ liệu
Các nguồn này hỗ trợ phân tích sản xuất, kho dự trữ, phân bón, khí hậu, hạn hán, giá cả, an ninh lương thực và rủi ro chính trị được sử dụng trong toàn bộ báo cáo này.
- Tổ chức Nông Lương Liên Hợp Quốc, Tóm tắt Cung và Cầu Ngũ cốc, tháng 7 năm 2026 .
- Tổ chức Nông Lương Liên Hợp Quốc, Chỉ số Giá Thực phẩm FAO .
- Trung tâm Dự đoán Khí hậu NOAA, Thảo luận Chẩn đoán ENSO, tháng 7 năm 2026 .
- NOAA và Chương trình Giám sát Hạn hán của Mỹ, Tình trạng Hạn hán Hiện tại ở Mỹ .
- Ngân hàng Thế giới, Giá phân bón tăng vọt khi các gián đoạn ở Eo biển Hormuz thắt chặt nguồn cung .
- Ngân hàng Thế giới, Triển vọng Thị trường Hàng hóa và Dự báo Giá Phân bón .
- Ngân hàng Thế giới, Dữ liệu Giá Hàng hóa, tháng 6 năm 2026 .
- Hiệp hội Phân bón Quốc tế, Triển vọng Phân bón Trung hạn 2025 .
- Chương trình Lương thực Thế giới, Tình huống leo thang ở Trung Đông và Đói kém Cấp tính .
- Tổ chức Nông Lương Liên Hợp Quốc, Tóm tắt Quốc gia GIEWS: Cộng hòa Ả Rập Syria .
- Tổ chức Nông Lương Liên Hợp Quốc, Triển vọng Nông nghiệp và Tình hình Thực phẩm, 2026 .
- Ortiz-Bobea và cộng sự, Biến đổi khí hậu do con người đã làm chậm tăng trưởng năng suất nông nghiệp toàn cầu , Nature Climate Change.
- Iizumi và cộng sự, Tác động của dao động El Niño đến năng suất toàn cầu của các loại cây trồng chính , Nature Communications.
- Ray và cộng sự, Biến động khí hậu giải thích một phần ba sự biến động năng suất cây trồng toàn cầu , Nature Communications.
- Các Liên Hợp Quốc, Triển vọng Dân số Thế giới 2024 .
- Thế giới của chúng ta trong Dữ liệu, Năng suất cây trồng và Sản xuất ngũ cốc .
- Ngân hàng Dự trữ Liên bang St. Louis, Chỉ số Giá hàng hóa thực phẩm toàn cầu IMF .
- Ngân hàng Dự trữ Liên bang St. Louis, Chỉ số Giá hàng hóa năng lượng toàn cầu IMF .
- Ngân hàng Dự trữ Liên bang St. Louis, Chỉ số Giá sản xuất: Vật liệu phân bón .
- Ngân hàng Thế giới, Khủng hoảng Giá thực phẩm, Hạn chế Xuất khẩu, và Cú sốc Hàng hóa 2007–2008 .
- Tổ chức Nông Lương Liên Hợp Quốc, Báo cáo Giá thực phẩm toàn cầu 2011 .
- Tài liệu đã được đánh giá đồng nghiệp về an ninh thực phẩm, bất ổn chính trị, và Mùa xuân Ả Rập .
- Ngân hàng Thế giới, Triển vọng Thị trường Hàng hóa: Cú sốc Năng lượng, Thực phẩm, và Phân bón 2022 .
- Ngân hàng Thế giới, Khả năng chi trả phân bón và Cú sốc Giá 2021–2022 .
Các phép tính hồi quy là các phép tính Pattern Nexus dựa trên chuỗi hàng năm được liệt kê trong Nguồn 17–19. Xác suất kịch bản là các phán đoán phân tích, không phải dự báo chính thức.
Pattern Nexus phân tích các hệ thống ở thượng nguồn của câu chuyện công chúng: động lực, điểm nghẽn, thanh khoản, cơ sở hạ tầng, năng lượng, nhân khẩu học, và cấu trúc kiểm soát.
Phân tích này chỉ dành cho mục đích nghiên cứu và giáo dục. Đây không phải là lời khuyên đầu tư, pháp lý, nông nghiệp, hoặc quản lý khẩn cấp.



Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.