

You’re offline. Open downloads
🏠 Tài sản & Bất động sản
Chiến lược và phân tích về nhà ở, chu kỳ vốn chủ sở hữu và động lực tài sản thực trong bối cảnh vĩ mô và nhân khẩu học đang thay đổi.
Theses, forecasts, models, and paths
No published research objects yet
This topic is ready for editors to connect a thesis, forecast, model, or research path.
Latest articles
 Article · primary
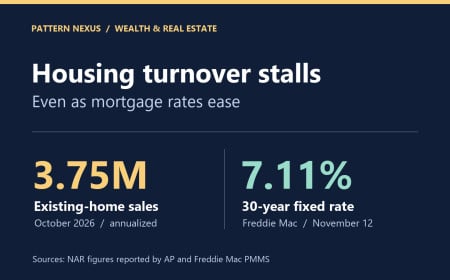
Lãi suất thế chấp đã giảm. Doanh số bán nhà vẫn đạt mức thấp nhất trong 16 năm.
Khối lượng bán lại trong tháng Mười giảm xuống còn 3,75 triệu theo tốc độ hàng năm. Toán học về thanh toán giải thích tại sao vài tuần có lãi suất thấp hơn vẫn chưa mở lại thị trường cho những người mua có tài chính.
Published Nov 12, 2026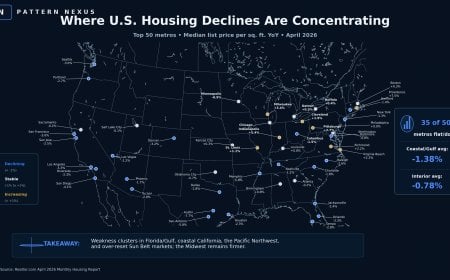 Article · primary
Bản đồ điều chỉnh giá nhà ven biển: Nơi mà cao nguyên nhà ở của Hoa Kỳ bắt đầu nứt.
Thị trường nhà ở của Mỹ không sụp đổ ở mọi nơi. Nó đang điều chỉnh giá ở những nơi mà khả năng chi trả bị phá vỡ đầu tiên: các tháp giá ven biển, các thị trường Florida và Vịnh chịu áp lực bảo hiểm, các đô thị bờ Tây có lãi suất cao, và các thành phố ở Sun Belt đã điều chỉnh quá mức, nơi mà người bán cuối cùng buộc phải gặp người mua ở vị trí của họ. Dữ liệu metro hàng đầu tháng 4 năm 2026 của Realtor.com cho thấy 35 trong số 50 đô thị lớn có giá niêm yết trung bình trên mỗi foot vuông ổn định hoặc giảm. Case-Shiller xác nhận sự chậm lại tương tự thông qua dữ liệu bán hàng lặp lại. Pattern Nexus đã gọi cấu trúc này cách đây vài tháng: không phải là một sự sụp đổ kiểu 2008 sạch sẽ, mà là một cao nguyên nhà ở phân mảnh, nơi địa lý, lãi suất, bảo hiểm, thuế, tính thanh khoản và toán học dòng tiền quyết định thị trường nào giữ vững và thị trường nào điều chỉnh giá.
Published May 26, 2026 Article · primary
Cạm bẫy Lợi nhuận Chưa thực hiện: Thuế tài sản là Cảnh báo, không phải là Lý do
Một lập luận lan truyền cho rằng nếu chủ nhà đã phải trả thuế tài sản dựa trên giá trị ước tính, thì những người giàu cũng nên bị đánh thuế trên lợi nhuận cổ phiếu chưa thực hiện. Nhưng logic đó bỏ qua mối nguy thực sự. Thuế tài sản không phải là một lập luận rõ ràng để mở rộng thuế lợi nhuận chưa thực hiện. Nó là minh chứng sống cho những gì xảy ra khi chính phủ biến giá trị giấy tờ thành một hóa đơn thực tế định kỳ trước khi tiền mặt tồn tại. Bài nghiên cứu của Pattern Nexus này phân tích sự khác biệt giữa việc thực hiện và đánh giá, lịch sử mở rộng thuế ở Hoa Kỳ, sự chuyển đổi của thuế thu nhập từ một khoản thu hẹp cho giới tinh hoa thành hệ thống khấu trừ hàng loạt, vấn đề mở rộng của AMT, và tại sao "nó chỉ bắt đầu với những người tỷ phú" không phải là một lập luận lịch sử nghiêm túc.
Published May 23, 2026Join Pattern Nexus for premium research, the archive, and ad-free reading.