

Ai Thực Sự Nhận Được Khoản Hoàn Thuế?
Các khoản hoàn thuế có thể được chuyển qua các nhà nhập khẩu để yêu cầu từ người mua, nhà cung cấp và nhân viên. PN theo dõi dòng tiền và kế toán trong ba báo cáo của công ty để kiểm tra mức độ hỗ tr…
In this article 24 sections
Designer Brands đã nhận được 36,8 triệu đô la từ Hải quan trong quý thứ hai và đã chuyển 18,3 triệu đô la cho một nhà đầu tư đã mua quyền hoàn tiền trước phán quyết của Tòa án Tối cao. Academy Sports cũng đã tiết lộ một khoản thanh toán đáng kể cho một người mua yêu cầu. Williams-Sonoma đã ghi nhận các khoản hoàn trả cho nhà cung cấp và một khoản đóng góp cho nhân viên.[1][3][4]
Câu chuyện tài chính chạy qua nhiều bảng cân đối kế toán. Công ty nhận được khoản thanh toán từ chính phủ, bên tài trợ cho yêu cầu, và những người đã chịu đựng thuế quan ban đầu có thể là khác nhau. Quan điểm làm việc của tôi là quyền sở hữu hoàn tiền và tài trợ trước sẽ giải thích nhiều hơn về sự biến động ngắn hạn giữa các công ty hơn là kích thước tiêu đề của các thông báo hoàn tiền của họ.
Người nhận hành chính xác định nơi khoản thanh toán của chính phủ bắt đầu.
Việc bán yêu cầu và điều khoản tín dụng có thể gắn nghĩa vụ trước khi tiền mặt đến.
Các khoản hoàn trả cho nhà cung cấp và phân bổ cho nhân viên có thể phân phối sự phục hồi.
Tiền mặt còn lại, khả năng vay mượn và chi tiêu tiếp theo xác định tác động tài chính.
01 · HOÀN TIỀN VÀ TÀI TRỢ
Tiền có một lịch sử trước khi Hải quan thanh toán
Trước phán quyết của Tòa án Tối cao vào ngày 20 tháng 2, Designer Brands đã bán quyền hoàn tiền 18,3 triệu đô la cho 2,2 triệu đô la tiền mặt. Khoản thanh toán của chính phủ cuối cùng do đó đã đến với một yêu cầu tư nhân hiện có đính kèm.[1]
Giao dịch đó là một nơi hữu ích để bắt đầu vì nó đặt ra một câu hỏi mà tổng số hoàn tiền tổng hợp không thể trả lời: bao nhiêu phần của khoản thanh toán đến vẫn có sẵn cho doanh nghiệp nhận nó?
Một nhà bán lẻ có thể sử dụng một khoản ứng trước để trả lương, mua hàng tồn kho hoặc giảm bớt việc vay mượn tốn kém. Khi Hải quan sau đó thanh toán khoản hoàn tiền, một số lợi ích tài trợ đã xảy ra. Đếm toàn bộ khoản thanh toán như một sự bơm mới vào khả năng chi tiêu của nhà bán lẻ đó sẽ tính toán cùng một hỗ trợ kinh tế hai lần.
Sai lầm ngược lại là coi khoản thanh toán sau là không liên quan. Nó đóng một giao dịch tài chính, chuyển rủi ro ra khỏi yêu cầu, và cung cấp cho nhà đầu tư tiền mặt có thể được sử dụng lại. Người nhận ngay lập tức và cách sử dụng tiếp theo của số tiền đã thay đổi. Số tiền không biến mất.
Đây là nơi giả thuyết trung tâm của bài viết bắt đầu. Chu kỳ hoàn trả có thể tạo ra các khoản thu tiền mặt mạnh mẽ, lợi ích thu nhập rõ ràng và sự giảm bớt hoạt động không đồng đều cùng một lúc. Liệu giả thuyết đó có đúng hay không phụ thuộc vào các hợp đồng và cách sử dụng tiền mặt sau đó, điều này có thể được kiểm tra trong các hồ sơ.
02 · HOÀN TRẢ VÀ TÀI TRỢ
Thương hiệu Designer: theo dõi hai khoản thanh toán lãi suất
Trong quý kết thúc vào ngày 1 tháng 8, Designer Brands đã báo cáo 35,5 triệu đô la Mỹ từ việc thu hồi thuế quan và 1,3 triệu đô la Mỹ từ lãi suất chính phủ, tổng cộng là 36,8 triệu đô la Mỹ nhận được. Họ đã chuyển 18,3 triệu đô la Mỹ cho nhà đầu tư. Khoản hoàn trả bao gồm 2,2 triệu đô la Mỹ gốc và 16,1 triệu đô la Mỹ chi phí lãi suất tài trợ.[1]
Lãi suất chính phủ và lãi suất tài trợ di chuyển theo hướng ngược lại. Khoản đầu tiên bù đắp cho công ty vì tiền được giữ bởi chính phủ. Khoản thứ hai thuộc về thỏa thuận tài trợ yêu cầu trước đó. Kết hợp chúng thành một con số lãi suất duy nhất sẽ làm mờ giao dịch.
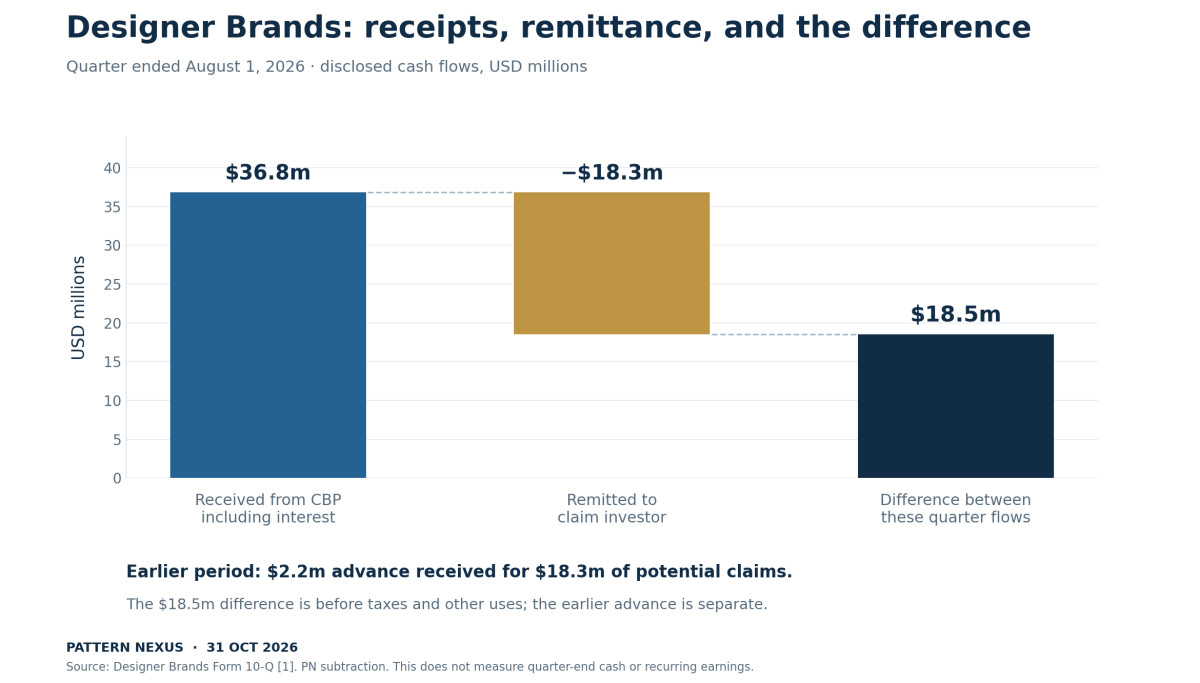
Đối chiếu tiền mặt của PN là 36,8 triệu đô la Mỹ nhận được trừ đi 18,3 triệu đô la Mỹ đã chuyển, để lại 18,5 triệu đô la Mỹ từ những dòng tiền cụ thể của quý đó, trước thuế và các sử dụng khác. Khoản ứng trước 2,2 triệu đô la Mỹ thuộc về một giai đoạn khác. Việc bao gồm nó tạo ra 20,7 triệu đô la Mỹ trên hai giai đoạn, thay vì thêm 2,2 triệu đô la Mỹ tiền mặt của quý hai.
Giá mua ban đầu khoảng 12% của số tiền yêu cầu đã nêu. Khoản thanh toán gộp cuối cùng cho người mua khoảng 8,3 lần khoản ứng trước. Đây là phép toán giao dịch, không phải là tỷ suất lợi nhuận hàng năm hoặc lợi nhuận ròng của nhà đầu tư. Hồ sơ không cung cấp mọi thứ cần thiết để tính toán cả hai.
Nhìn lại làm cho việc đánh giá chiết khấu trở nên dễ dàng. Tại thời điểm mua, kết quả pháp lý, thời gian thanh toán và khả năng thu hồi là không chắc chắn. Người bán đã mua sự chắc chắn và tiền mặt sớm; người mua chấp nhận rủi ro phụ thuộc. Đánh giá thương vụ sẽ yêu cầu các lựa chọn có sẵn cho người bán vào thời điểm đó, bao gồm cả chi phí chờ đợi.
Trình bày thu nhập thêm một lớp nữa. Thông cáo của công ty xác định việc thu hồi thuế quan trong chi phí bán hàng và tách biệt hiệu ứng tài trợ liên quan trong đối chiếu kết quả của nó.[2] Một độc giả chỉ nhìn vào biên lợi nhuận có thể bỏ lỡ một khoản chi phí đáng kể ở nơi khác trong báo cáo thu nhập.
Để phân tích, tôi sẽ đối chiếu toàn bộ giao dịch trước khi coi việc cải thiện biên lợi nhuận là bằng chứng của kinh tế hàng hóa mạnh mẽ hơn. Điều đó có nghĩa là theo dõi việc thu hồi, khoản phí tài trợ liên quan và việc thanh toán tiền mặt cùng nhau. Nó cũng có nghĩa là kháng cự lại một phép tính sai: trừ đi lợi ích hoàn trả trước thuế từ thu nhập ròng sau thuế không tạo ra một thước đo hợp lệ của lợi nhuận cơ bản.
03 · HOÀN TRẢ VÀ TÀI TRỢ
Academy cung cấp một ví dụ tiền mặt hoàn thành thứ hai
Academy Sports and Outdoors đã công bố một thỏa thuận tham gia được ký kết trong năm 2025 để bán một phần quyền lợi giảm thuế quan tiềm năng của mình, được ghi nhận theo hướng dẫn nợ. Trong quý hai kết thúc vào ngày 1 tháng 8 năm 2026, họ đã nhận được 83,7 triệu đô la Mỹ hoàn trả không bao gồm lãi suất và đã trả 72,2 triệu đô la Mỹ cho người mua. Họ cũng đã ghi nhận 10,5 triệu đô la Mỹ từ doanh thu bán hàng trước đó đã được ghi nhận là một khoản nợ.[3]
Khoản hoàn trả trừ đi khoản thanh toán cho người mua là 11,5 triệu đô la Mỹ. Đó là một đối chiếu của các dòng tiền đã công bố, không bao gồm lãi suất, thuế và các chuyển động tiền mặt khác. Việc ghi nhận 10,5 triệu đô la Mỹ trước đó thay đổi báo cáo thu nhập; nó không thiết lập một khoản thu mới của số tiền đó trong quý này.
| Dòng tiền được công bố trong quý hai | Thương hiệu thiết kế | Thể thao Học viện |
|---|---|---|
| Doanh thu của chính phủ | $36.8 triệu, bao gồm lãi suất | $83.7 triệu, không bao gồm lãi suất |
| Thanh toán cho người mua yêu cầu | $18.3 triệu | $72.2 triệu |
| Chênh lệch giữa các dòng tiền đó | $18.5 triệu | $11.5 triệu |
Các trường hợp này cho thấy rằng một khoản hoàn trả được công bố có thể có một khoản thanh toán tiếp theo đáng kể đi kèm. Chúng là một cặp được chọn, với mức độ bảo hiểm lãi suất khác nhau, thay vì một mẫu đại diện. Tỷ lệ của chúng không thể xác định được bao nhiêu trong quỹ hoàn trả quốc gia thuộc về các nhà đầu tư. Ghi chú của Academy cũng không xác định được một số tiền yêu cầu có thể so sánh trực tiếp với giao dịch của Thương hiệu thiết kế.
Giới hạn đó để lại một chương trình nghiên cứu hữu ích. Một nhà đầu tư có thể tìm kiếm các hồ sơ cho các thỏa thuận tham gia, bán quyền hoàn trả, nghĩa vụ tài chính và thanh toán cho người mua, sau đó đối chiếu những tiết lộ đó với báo cáo dòng tiền. Một mẫu ngày càng tăng có thể xác định mức độ phổ biến của cơ chế này. Hai ví dụ xác lập sự tồn tại của nó.
04 · HOÀN TRẢ VÀ TÀI TRỢ
Bốn câu hỏi xác định nơi một khoản hoàn trả đến
Từ “người nhận” có thể che giấu nhiều mối quan hệ khác nhau. Đối với một mô hình tài chính, tôi sẽ tách bạch bốn câu hỏi trước khi dự đoán tác động của một khoản hoàn trả.
| Câu hỏi | Điều gì giúp xác định | Bằng chứng cần tìm |
|---|---|---|
| Ai nhận khoản thanh toán của chính phủ? | Đường đi của khoản thanh toán hành chính | Hồ sơ hải quan và tiết lộ biên nhận của công ty |
| Ai đã có quyền lợi hợp đồng? | Người mua yêu cầu, người cho vay, nhà cung cấp hoặc các bên đối tác khác | Các thỏa thuận tham gia, điều khoản tín dụng và cam kết |
| Ai đã gánh chịu chi phí ban đầu? | Gánh nặng kinh tế trên toàn chuỗi cung ứng | Giá cả, nhượng bộ, biên lợi nhuận và điều khoản mua hàng |
| Ai có thể sử dụng tiền mặt còn lại? | Quyết định chi tiêu hoặc tài trợ tiếp theo | Giới hạn tiền mặt, trả nợ, đầu tư và phân phối |
Các câu hỏi này chồng chéo mà không tạo ra các câu trả lời giống hệt nhau. Một công ty có thể đã thanh toán cho Hải quan, thương lượng giá nhà cung cấp thấp hơn, tăng giá bán lẻ và bán một phần khả năng thu hồi của mình. Một khoản thanh toán của chính phủ sau đó tương tác với nhiều thỏa thuận trước đó.
Thông báo triển khai CAPE ban đầu của CBP mô tả các khoản hoàn trả hợp nhất cho người nhập khẩu ghi nhận hoặc người nhận được chỉ định và cho phép bù trừ cho các hóa đơn CBP chưa thanh toán.[8] Đường đi hành chính đó giúp giải thích nơi một khoản thanh toán bắt đầu. Các thỏa thuận tư nhân xác định các nghĩa vụ bổ sung sau khi nhận được.
Phân tích tài chính mạnh mẽ nhất do đó cần cả bản đồ thanh toán và bản đồ hợp đồng. Một khoản phải thu lớn nói lên điều gì đó về một tài sản dự kiến. Nó nói ít hơn về số tiền mặt không bị hạn chế sẽ còn lại sau khi thanh toán, và còn ít hơn về cách quản lý sẽ sử dụng số tiền mặt đó.
05 · HOÀN TRẢ VÀ TÀI TRỢ
Williams-Sonoma cho thấy một con đường khác qua chuỗi cung ứng
Quý của Williams-Sonoma kết thúc vào ngày 2 tháng 8 cung cấp một ví dụ phân phối rộng hơn. Nó ghi nhận $167.8 triệu như một khoản giảm chi phí hàng hóa bán ra và $6.3 triệu thu nhập lãi liên quan. Ngược lại, nó ghi nhận một khoản dự phòng $47.5 triệu để hoàn trả cho một số nhà cung cấp hàng hóa về các nhượng bộ thuế quan trước đó và một khoản chi phí công nhận nhân viên $10 triệu thông qua một khoản đóng góp 401(k) tùy ý.[4]
Bốn mục được công bố đó tạo ra một đóng góp kế toán trước thuế $116.6 triệu theo phép toán PN. Riêng biệt, $29.3 triệu thu nhập hoàn trả đã giảm hàng tồn kho và dự kiến sẽ đến chi phí hàng hóa bán ra trong quý ba. Công ty đã thu được $200.2 triệu tiền mặt hoàn trả bao gồm lãi suất trong quý hai.[4][5]
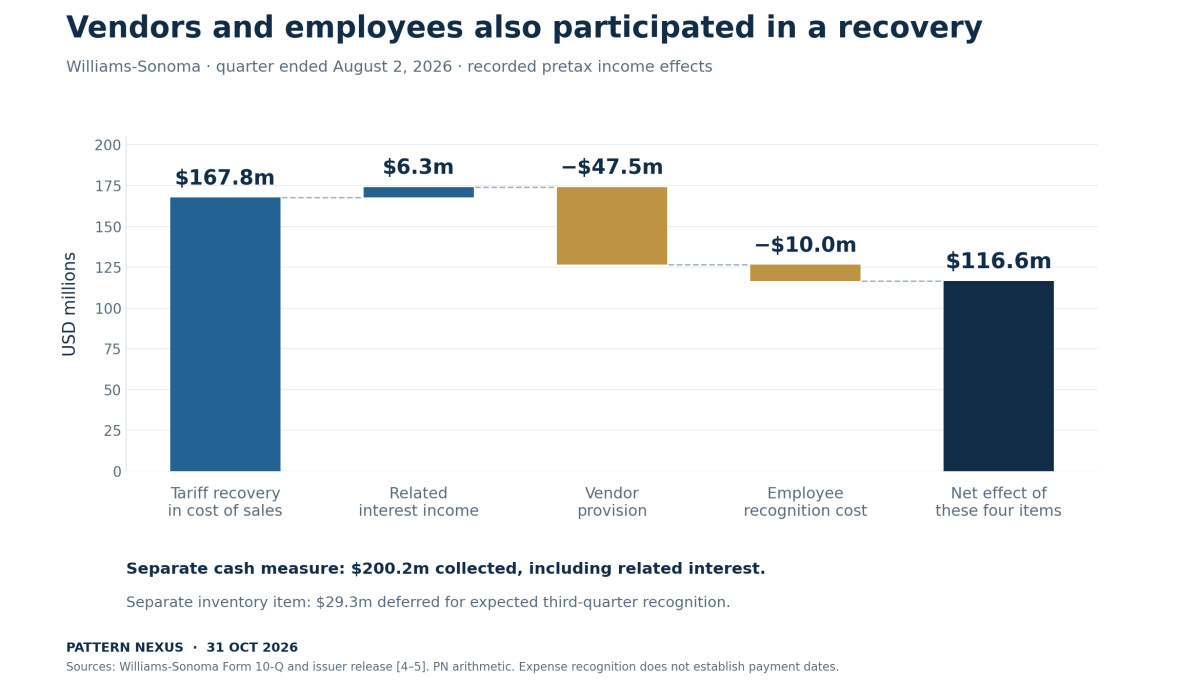
Cây cầu trong Hình 2 đo lường tác động thu nhập đã ghi nhận. Khoản dự phòng cho nhà cung cấp và chi phí nhân viên không, tự nó, xác định các ngày mà các khoản thanh toán tiền mặt tương ứng đã xảy ra. Việc trừ các chi phí đó từ khoản thu $200.2 triệu sẽ không xác định được tiền mặt còn lại vào cuối quý.
Việc tiết lộ mang lại cho cuộc đàm phán thuế quan ban đầu một cuộc sống tài chính sau đó. Một nhà cung cấp đã chấp nhận doanh thu thấp hơn để giúp khách hàng của mình chịu đựng thuế quan có thể nhận được khoản hoàn trả khi thuế quan được thu hồi. Người lao động đã được bao gồm thông qua một khoản đóng góp hưu trí của nhà tuyển dụng. Cả hai kết quả cần được đo lường theo các điều kiện riêng của chúng.
Điều này thay đổi câu hỏi phân phối. Thật quá hẹp khi chỉ hỏi liệu một nhà nhập khẩu hay một nhà đầu tư bên ngoài có được lợi hay không. Các khả năng cũng bao gồm phục hồi nhà cung cấp, bồi thường cho nhân viên và lợi ích thu nhập liên quan đến hàng tồn kho sau này. Mỗi con đường có thời gian khác nhau và những tác động khác nhau cho quý tiếp theo.
Tôi sẽ coi đây là bằng chứng cho một mô hình truyền tải chi tiết hơn. Tổng số quốc gia xác định quy mô. Các thỏa thuận của công ty giúp xác định bảng cân đối nào được cải thiện và khi nào sự cải thiện trở nên khả dụng cho một quyết định khác.
06 · HOÀN TIỀN VÀ TÀI TRỢ
Các yêu cầu trở thành một cách để tài trợ cho việc chờ đợi
Bán một khoản thu hồi có điều kiện mang lại sự không chắc chắn trong tương lai vào một quyết định tài trợ hiện tại. Người bán nhận được một khoản ứng trước. Người mua nhận được một quyền lợi trong một khoản thanh toán không chắc chắn. Nếu chính phủ cuối cùng thanh toán, hợp đồng phân bổ số tiền thu được.
Phân tích kế toán của Deloitte giải thích tại sao các thỏa thuận liên quan đến số tiền thu được từ việc bán quyền hoàn tiền có thể được coi là tài trợ, với biên nhận ban đầu và việc thanh toán cuối cùng yêu cầu xem xét riêng biệt.[16] Khung kế toán đó nhất quán với các đặc điểm tài trợ có thể thấy trong các ví dụ của công ty; việc phân loại một thỏa thuận cụ thể vẫn phụ thuộc vào các điều khoản của nó.
Giá trị chiết khấu có thể phản ánh nhiều hơn khả năng thắng kiện. Thời gian chờ đợi dự kiến, chất lượng tài liệu, tranh chấp về quyền lợi, chi phí tài trợ của nhà đầu tư và nhu cầu tiền mặt của người bán đều có thể ảnh hưởng đến giá cả đã thương lượng. Kết quả thực tế không tiết lộ trọng số mà mỗi yếu tố mang lại khi thỏa thuận được ký kết.
Điều này mở ra một góc tài chính ít rõ ràng hơn: sự không chắc chắn về pháp lý có thể trở thành một nguồn cầu tài trợ. Các doanh nghiệp đối mặt với triển vọng pháp lý tương tự có thể chấp nhận các điều khoản khác nhau vì vị trí thanh khoản của họ khác nhau. Yêu cầu có thể có giá trị kinh tế trong khi vẫn khó khăn cho chủ sở hữu của nó cho đến khi thanh toán.
Đó là một giả thuyết về điều kiện thương lượng, chứ không phải là một phát hiện rằng bất kỳ công ty nào được nêu tên đã bị ép buộc vào thỏa thuận của mình. Việc thiết lập điều này sẽ yêu cầu ngày giao dịch, các đề nghị tương đương, các lựa chọn vay mượn và thông tin về tiền mặt có sẵn tại thời điểm đó.
Bằng chứng sẽ củng cố giả thuyết là cụ thể: các khoản chiết khấu lớn hơn liên quan đến thanh khoản yếu hơn, thời gian thanh toán dự kiến dài hơn, hoặc tài liệu khó khăn hơn, sau khi kiểm soát sự khác biệt trong các yêu cầu bản thân. Bằng chứng về giá cả cạnh tranh và nhiều lựa chọn tài trợ cho người bán sẽ làm yếu đi một cách giải thích tập trung vào các hạn chế tài chính.
07 · HOÀN TIỀN VÀ TÀI TRỢ
Ba chiếc đồng hồ có thể kể ba câu chuyện khác nhau
Cùng một khoản hoàn tiền có thể xuất hiện trong các tài khoản quốc gia, lợi nhuận doanh nghiệp và hồ sơ tiền mặt của chính phủ trong các khoảng thời gian khác nhau.
BEA ước tính nghĩa vụ khoảng 166 tỷ đô la không bao gồm lãi suất và phân loại nó là một khoản chuyển nhượng vốn được tích lũy trong quý đầu tiên của năm 2026. Số liệu 664 tỷ đô la trong trình bày tỷ lệ hàng năm là cùng một số tiền theo quý được hàng năm hóa. Đây không phải là một khoản thanh toán tiền mặt bổ sung.[6]
Nhận diện doanh nghiệp theo mô hình kế toán và sự thật của công ty. Academy tiết lộ việc nhận diện khi các khoản thanh toán được nhận; Williams-Sonoma ghi nhận một khoản phải thu theo mô hình phục hồi tổn thất.[3][4] Báo cáo tiền mặt của Bộ Tài chính theo dõi các khoản thu và hoàn tiền thực tế. Một so sánh mà bỏ qua những ngày này có thể khiến một giao dịch trông giống như nhiều sự kiện riêng biệt.
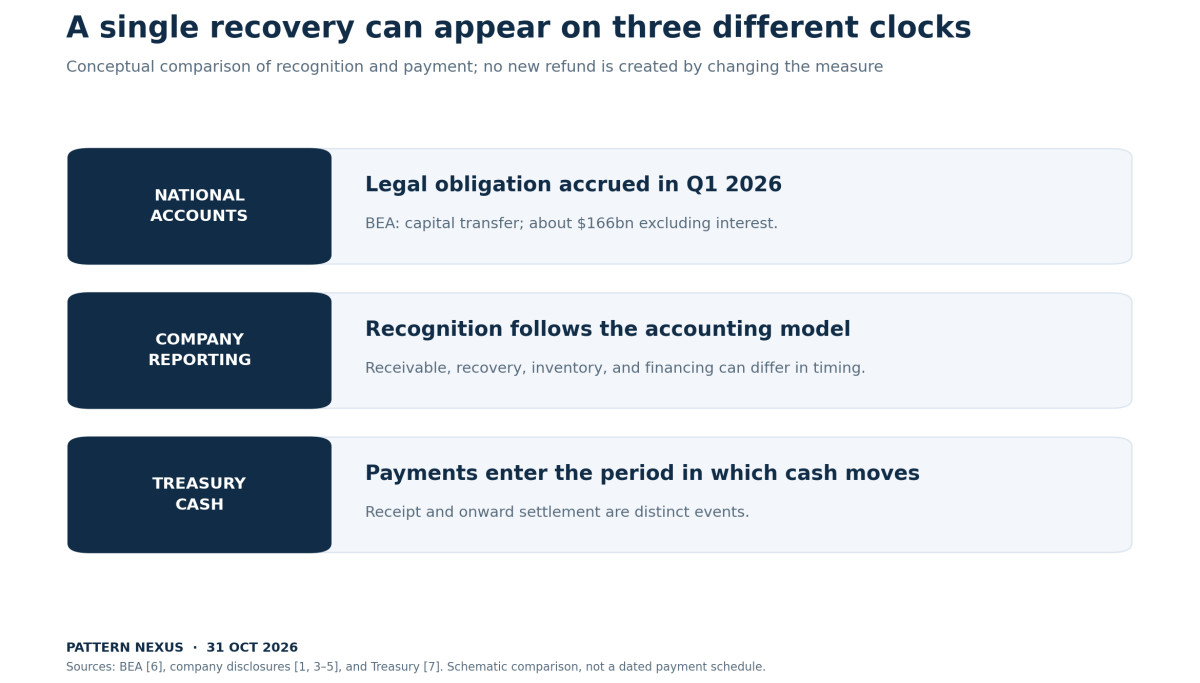
BEA giải thích rằng khoản chuyển nhượng vốn tự nó không vào GDP hoặc lợi nhuận doanh nghiệp từ sản xuất hiện tại; lãi suất hoàn tiền được coi là thu nhập tài sản riêng biệt.[6] Một khoản phục hồi chi phí bán hàng trong tài khoản của một công ty vẫn có thể cải thiện lợi nhuận báo cáo của nó. Các biện pháp trả lời các câu hỏi khác nhau.
Đối với một mô hình lợi nhuận, chính sách nhận diện và cách xử lý hàng tồn kho giúp xác định quý chứa lợi ích. Đối với một mô hình thanh khoản, ngày thanh toán và ngày thanh toán tiếp theo là quan trọng. Đối với một so sánh tài khoản quốc gia, phân loại tích lũy là quan trọng.
Điều này cũng ảnh hưởng đến giai đoạn so sánh tiếp theo. Một công ty có thể báo cáo một sự phục hồi lớn trong năm nay và phải đối mặt với một so sánh lợi nhuận khó khăn theo năm trong năm tới ngay cả khi hoạt động kinh doanh của nó giữ ổn định. Các nhà phân tích nên xác định sự đảo ngược của hiệu ứng so sánh đó trước khi mô tả một sự suy giảm sau đó như một sự suy giảm đột ngột trong nhu cầu.
Sự loại trừ của chuyển nhượng khỏi sản xuất hiện tại không ngăn cản một hiệu ứng kinh tế sau này. Một nhà cung cấp nhận được hoàn trả có thể đặt hàng; một người vay có thể giảm nợ; ban quản lý có thể phê duyệt một khoản đầu tư. Những quyết định tiếp theo đó là những sự kiện riêng biệt và yêu cầu bằng chứng riêng biệt.
08 · HOÀN TRẢ VÀ TÀI TRỢ
Báo cáo của Bộ Tài chính đã cho thấy sự đảo ngược tài chính
Báo cáo Tháng 9 của Bộ Tài chính về Tài chính cho biết thuế quan năm tài chính 2026 khoảng $317.8 tỷ tổng, $144.6 tỷ hoàn trả, và $173.2 tỷ ròng. Đây là các danh mục thuế quan toàn bộ, bao gồm nhiều hơn một chuỗi hoàn trả chỉ định nghĩa hẹp IEEPA.[7]
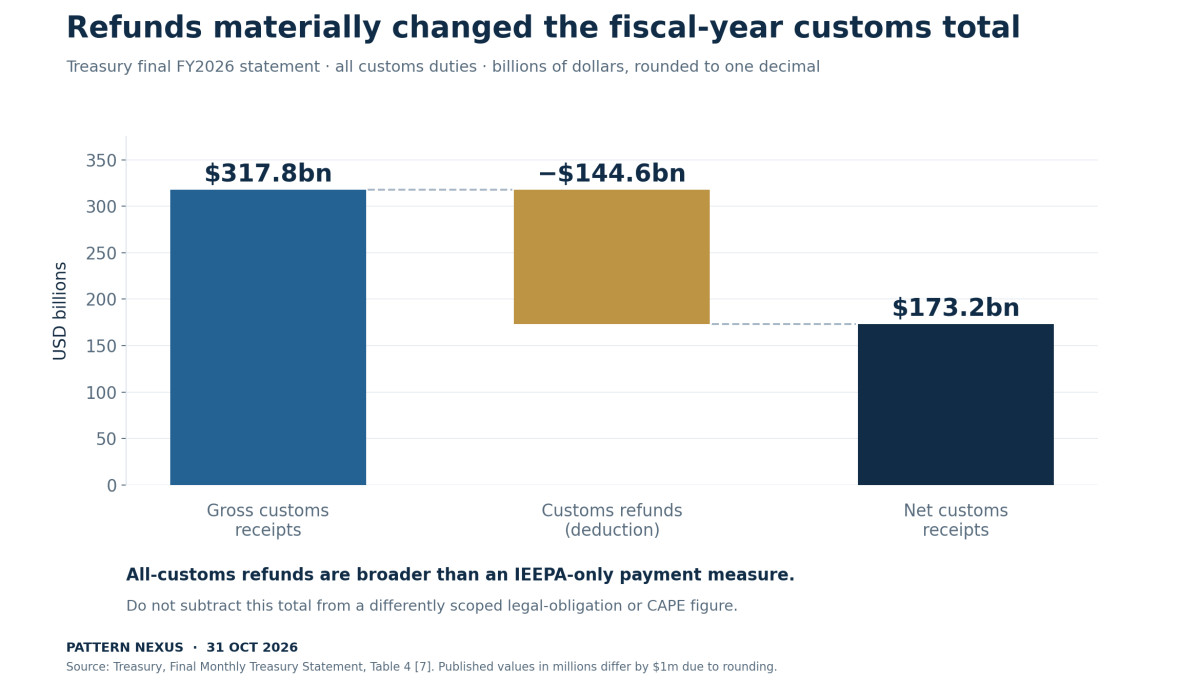
Trong Cạm bẫy Lãi suất, PN đã xem xét sự khác biệt giữa tổng thu nhập thuế quan và số tiền còn lại trong các tài khoản tài chính.[15] Việc theo dõi quyền sở hữu hoàn trả thêm bước tiếp theo: một dòng tiền tài chính có thể đi qua nhà nhập khẩu được chỉ định trước khi thanh toán một nghĩa vụ tư nhân trước đó.
Ranh giới phạm vi là quan trọng. Một ước tính của BEA về nghĩa vụ pháp lý, một con số xử lý CAPE, và hoàn trả thuế quan toàn bộ của Bộ Tài chính không thể thay thế cho nhau. Chúng có thể khác nhau về ngày, cách xử lý lãi suất, phạm vi và giai đoạn thanh toán. Việc trừ một cái khỏi cái khác không tạo ra một ước tính đáng tin cậy về các khoản hoàn trả vẫn còn đến.
Cũng không có một khoản thanh toán lớn từ chính phủ thiết lập một sự gia tăng tương đương trong doanh số bán lẻ trong tương lai. Hiệu ứng phụ thuộc vào ai nhận được tiền mặt có thể sử dụng và bên đó sẽ làm gì tiếp theo. Một chủ nợ có thể trả lại nguồn vốn của mình; một nhà bán lẻ có thể xây dựng lại hàng tồn kho; một nhà cung cấp có thể khôi phục vốn lưu động của mình. Phép toán tài chính tổng hợp không thể chọn giữa những con đường đó.
09 · HOÀN TRẢ VÀ TÀI TRỢ
Xử lý là một biến tài chính
Ý kiến của Tòa án Thương mại Quốc tế vào ngày 8 tháng 10 đã mô tả $136.6 tỷ được chấp nhận cho xử lý CAPE tính đến ngày 2 tháng 10. Cuộc thảo luận của nó cũng xác định khoảng $126 tỷ đã được chứng nhận và gửi đến Bộ Tài chính để phân phối.[10] Điều này là một cột mốc xử lý; nó không nên được coi là tổng số tiền mặt được xác minh độc lập được ghi có cho mỗi người thụ hưởng cuối cùng.
Thông báo giám sát của CBP vào tháng 5 đã phân biệt tiến trình thông qua báo cáo CAPE và ACE với khoản thanh toán ACH của Bộ Tài chính cuối cùng.[9] Một tuyên bố được chấp nhận, một khoản hoàn trả được ủy quyền, và tiền mặt đã thanh toán chiếm các vị trí khác nhau trong chuỗi.
Các quy trình cũng tiếp tục thay đổi vào cuối tháng 10. MLex đã báo cáo vào ngày 30 tháng 10 rằng một lệnh đã mở rộng quyền truy cập vào các khoản hoàn trả liên quan đến khiếu nại và cuối cùng thanh lý các mục nhập.[14] Báo cáo đó liên quan đến quyền truy cập vào quy trình; nó không xác lập rằng mọi khoản thanh toán bị ảnh hưởng đều đã được thanh toán. Bài viết này không sử dụng các giới hạn ban đầu của CAPE Giai đoạn III như một tuyên bố về đủ điều kiện hiện tại.
Một sự chậm trễ có chi phí tài chính ngay cả khi việc phục hồi cuối cùng vẫn có khả năng xảy ra. Một nhà nhập khẩu có thể tiếp tục vay trong khi chờ đợi. Một người mua yêu cầu có thể có vốn bị kẹt lâu hơn dự kiến. Một nhà cung cấp có thể chờ hoàn trả từ khách hàng của mình sau khi khách hàng chờ đợi từ Hải quan.
Thời gian do đó có thể lan truyền qua một chuỗi các bên đối tác. Xử lý nhanh hơn có thể giải phóng khả năng tài chính trước khi nó tạo ra chi tiêu mới có thể quan sát được. Xử lý chậm hơn có thể để lại một khoản phải thu quý giá bên cạnh một sự thiếu hụt tiền mặt.
Đối với một dự báo cấp công ty, tôi muốn biết tuổi của khoản phải thu, giai đoạn phê duyệt, và các nghĩa vụ được kích hoạt bởi khoản thanh toán. Một tiêu đề quốc gia thông báo về tiến trình là bối cảnh hữu ích. Nó không thay thế những đầu vào đó.
10 · HOÀN TRẢ VÀ TÀI TRỢ
Gánh nặng của người tiêu dùng và yêu cầu của nhà nhập khẩu là những câu hỏi khác nhau
Nghiên cứu tháng 10 của Ngân hàng Dự trữ Liên bang New York cho thấy rằng sự tăng thuế quan được chuyển vào giá hàng tiêu dùng với sự chậm trễ và thông qua cả hàng hóa nhập khẩu và hàng hóa sản xuất trong nước.[11] Những hiệu ứng đó giúp giải thích gánh nặng kinh tế. Chúng không xác định chủ sở hữu của một yêu cầu hoàn trả cụ thể.
Một hộ gia đình có thể đã trả một mức giá bán lẻ cao hơn trong khi khoản hoàn trả của chính phủ chảy qua một nhà nhập khẩu và sau đó đến một bên tài chính. Một nhà cung cấp có thể đã chấp nhận một sự nhượng bộ mà sau đó trở thành đối tượng của việc hoàn trả. Gánh nặng ban đầu và lộ trình thanh toán hoàn trả phải được theo dõi riêng biệt.
Việc hoàn trả một khoản phí trong quá khứ cũng không tự động xác định giá của đơn vị tiếp theo được bán. Giá cả trong tương lai phụ thuộc vào chi phí thay thế, các biện pháp thương mại hiện tại, cạnh tranh, hàng tồn kho và nhu cầu. Khoản thanh toán phục hồi một tài sản cho một bên nào đó; nó không phải là một chỉ dẫn để thay đổi giá bán lẻ.
Sự suy luận của tôi là việc phân phối khoản phục hồi có thể vẫn không đồng đều ngay cả khi gánh nặng thuế quan ban đầu rất rộng. Việc kiểm tra kết quả của người tiêu dùng yêu cầu dữ liệu giá cả sau đó và bất kỳ khoản giảm giá hoặc tín dụng nào đã được công bố. Thông báo hoàn trả của một công ty đơn thuần không thể xác lập rằng các hộ gia đình đã được bồi thường.
Đây cũng là lý do tại sao bài viết không giả định rằng mọi khách hàng đều có một yêu cầu tự động đối với mọi nhà cung cấp. Ngôn ngữ hợp đồng, lời hứa và các sự kiện của giao dịch sẽ phải hỗ trợ kết luận đó. Tác động kinh tế là một điểm khởi đầu cho phân tích, thay vì là một sự thay thế cho những tài liệu đó.
11 · HOÀN TRẢ VÀ TÀI TRỢ
Một vòng câu hỏi tín dụng thứ hai có thể theo sau
Chuỗi tài trợ có thể quan trọng ngay cả khi không có quyền hoàn trả nào được bán. Phân tích của Sidley xác định các vấn đề liên quan đến các nhà cho vay, người vay và người mua yêu cầu, bao gồm sự tương tác của các thỏa thuận hoàn trả với các tài liệu tín dụng hiện có.[12] Tùy thuộc vào những tài liệu đó, một khoản phục hồi có thể ảnh hưởng đến nghĩa vụ trả nợ hoặc các tài sản có sẵn để hỗ trợ việc vay mượn.
Donald F. Clarke, viết cho Mạng lưới Tài chính Đảm bảo vào tháng Mười, đã nêu ra một vấn đề có thể xảy ra khác: yêu cầu và bù trừ của khách hàng nơi mà các khoản phí thuế quan đã được chuyển giao. Ông đã trình bày điều này như một mối quan tâm về thẩm định cho các nhà cho vay dựa trên tài sản.[13] Đây là một đánh giá rủi ro được quy cho, không phải là một phán quyết của tòa án rằng tất cả khách hàng đều có quyền nhận hoàn trả.
Cơ chế tiềm năng là đơn giản. Một người vay mong đợi một khoản hoàn trả để cải thiện dòng tiền. Một khách hàng khẳng định một khoản tín dụng đối với một hóa đơn. Một nhà cho vay sau đó xem xét liệu hóa đơn đó có còn hỗ trợ khả năng vay mượn như trước hay không. Sự thay đổi liên quan sẽ nằm ở khả năng thu hồi khoản phải thu, không chỉ đơn thuần là khoản hoàn trả gộp nhận được.
Đây là một trong những nơi ít rõ ràng hơn để theo dõi. Một khoản phục hồi thuận lợi có thể đồng tồn tại với một tranh chấp về việc ai nên được hưởng lợi từ nó. Tranh chấp đó có thể trì hoãn việc sử dụng quỹ hoặc ảnh hưởng đến các tính toán tài sản đảm bảo.
Giả thuyết nên vẫn có điều kiện cho đến khi có bằng chứng xuất hiện. Bằng chứng hữu ích sẽ bao gồm các khoản tín dụng khách hàng đã được công bố, các tranh chấp quan trọng, các khoản dự trữ đã thay đổi, điều chỉnh cơ sở vay mượn, hoặc các sửa đổi đối với các thỏa thuận tín dụng. Nếu không có nó, một kênh khả thi nên vẫn là một kịch bản thay vì một cuộc khủng hoảng đang phát triển được khẳng định.
12 · HOÀN TRẢ VÀ TÀI TRỢ
Ba con đường cho tác động tài chính tiếp theo
Các con đường sau đây là các kịch bản phân tích. Chúng không phải là ước lượng xác suất hoặc dự đoán về toàn bộ quỹ hoàn trả.
| Con đường | Điều gì xảy ra sau khi thanh toán | Bằng chứng sẽ hỗ trợ điều đó |
|---|---|---|
| Giải phóng hoạt động | Tiền mặt có thể sử dụng hỗ trợ hàng tồn kho, nhà cung cấp, nhân viên hoặc đầu tư | Áp lực tài trợ giảm theo sau là các mục đích hoạt động đã được công bố |
| Giải quyết tài chính | Tiền mặt trả cho người mua yêu cầu hoặc các nghĩa vụ tài chính khác | Các khoản thanh toán lớn tiếp theo, nợ giảm, hoặc chi phí lãi suất giảm |
| Phân bổ bị trì hoãn hoặc tranh chấp | Phê duyệt bị trì hoãn hoặc các yêu cầu cạnh tranh hoãn lại tiền mặt có thể sử dụng | Các khoản phải thu đang già đi, các tiết lộ pháp lý, dự trữ, hoặc điều chỉnh tài sản đảm bảo |
Cùng một công ty có thể đi qua hơn một con đường. Việc thanh toán một cơ sở quay vòng bây giờ có thể tạo ra không gian để tài trợ hàng tồn kho sau này. Việc hoàn trả cho nhà cung cấp có thể cải thiện hoạt động của nhà cung cấp trước khi bất kỳ lợi ích nào trở nên rõ ràng tại nhà bán lẻ. Một nhà đầu tư yêu cầu có thể tái chế các khoản thu từ việc giải quyết vào một khoản đầu tư khác.
Điều này ngăn chặn việc hiểu sai về “tiền mặt giữ lại.” Một khoản thanh toán đi đến một chủ nợ vẫn có thể cải thiện khả năng trong tương lai bằng cách giảm lãi suất hoặc phục hồi không gian vay mượn. Những lợi ích đó nên được đo lường nơi chúng phát sinh, mà không giả định rằng khoản thu ban đầu trở thành một sự gia tăng chi tiêu ngay lập tức.
Trường hợp giải phóng hoạt động mạnh mẽ nhất sẽ kết hợp tiền mặt không bị hạn chế, một ràng buộc tài chính thực sự đã được nới lỏng, và bằng chứng về một quyết định kinh doanh tiếp theo. Trường hợp giải quyết tài chính mạnh mẽ nhất sẽ cho thấy các khoản thu lớn gộp kèm theo các khoản hoàn trả tương ứng và chỉ có các mục đích hoạt động bổ sung hạn chế.
Trường hợp phân bổ bị trì hoãn sẽ trở nên thuyết phục hơn nếu tiền mặt dự kiến liên tục bị trượt vào các giai đoạn sau hoặc các tranh chấp bắt đầu ảnh hưởng đến tài sản và khả năng tín dụng được báo cáo. Một quyền lợi pháp lý lớn tự nó sẽ không giải quyết được kịch bản nào đang diễn ra.
13 · HOÀN TIỀN VÀ TÀI TRỢ
Danh sách kiểm tra hồ sơ có thể kiểm tra luận án
Tôi sẽ theo dõi một tập hợp nhỏ các đối chiếu trong chu kỳ báo cáo tiếp theo, sử dụng cùng định nghĩa cho mỗi công ty theo thời gian.
| Công bố | Câu hỏi mà nó trả lời | Lỗi đọc phổ biến |
|---|---|---|
| Hoàn tiền mặt và lãi suất liên quan | Cái gì thực sự đã đến trong thời gian này? | Xem một khoản phải thu như tiền mặt đã thu |
| Thanh toán cho người mua yêu cầu | Bao nhiêu trong số tiền thu được đã giải quyết một giao dịch trước đó? | Tính toàn bộ khoản hoàn tiền như tiền mặt mới có sẵn |
| Các khoản ứng trước và nghĩa vụ tài chính trước đó | Khi nào doanh nghiệp lần đầu nhận được hỗ trợ? | Tính lại các khoản thu trước đó khi doanh thu được công nhận |
| Chi phí bán hàng và xử lý hàng tồn kho | Quý nào chứa lợi ích thu nhập? | Mở rộng một khoản phục hồi vào các biên lợi nhuận định kỳ |
| Phân bổ cho nhà cung cấp, nhân viên hoặc khách hàng | Ai khác tham gia vào việc phục hồi? | Xem một khoản dự phòng chi phí như bằng chứng của khoản thanh toán tiền mặt cùng kỳ |
| Số dư nợ và chi phí lãi suất | Có cải thiện khả năng tài chính không? | Đặt nợ phải trả tương đương với không có lợi ích kinh tế |
| Tuổi thọ khoản phải thu và tranh chấp | Cái gì vẫn chưa chắc chắn sau khi công nhận? | Xem xét phê duyệt, chứng nhận và giải quyết như là giống nhau |
Luận án sẽ yếu đi nếu một mẫu rộng hơn cho thấy rằng hầu hết các công ty giữ lại hầu hết tiền hoàn mà không có tài trợ trước đó đáng kể hoặc cam kết tiếp theo, và sau đó tài liệu hóa các cách sử dụng hoạt động gia tăng có ý nghĩa. Điều đó sẽ hỗ trợ một cách giải thích về tính thanh khoản doanh nghiệp trực tiếp hơn.
Nó sẽ mạnh mẽ hơn nếu các thông báo hoàn tiền gộp thường xuyên vượt quá số tiền mặt bổ sung có sẵn cho các bên nhận được nêu tên, với sự khác biệt được giải thích bởi các khoản ứng trước, khoản hoàn trả hoặc chia sẻ theo hợp đồng. Kích thước và sự phổ biến của khoảng cách đó cần được đo lường. Chúng không nên được suy ra từ ví dụ cá nhân nổi bật nhất.
Cũng có một bài kiểm tra về thời gian. Nếu các khoản thanh toán tài chính chiếm ưu thế ban đầu nhưng đầu tư hoạt động cải thiện sau đó, thì việc truyền tải có thể bị trì hoãn chứ không phải vắng mặt. Theo dõi nhiều quý là cần thiết để phân biệt những kết quả đó.
GÓC NHÌN MỐI LIÊN KẾT MẪU
Góc nhìn Mối liên kết Mẫu
Tôi nghĩ câu chuyện tài chính bị bỏ qua là chuỗi quyền sở hữu xung quanh khoản thanh toán. Quyết định pháp lý thiết lập nghĩa vụ của chính phủ. Xử lý biến nghĩa vụ đó thành tiền mặt. Các thỏa thuận trước đó và các quyết định quản lý sau đó phân phối tác động trên các bảng cân đối kế toán.
Các hồ sơ đã cho thấy đủ sự biến đổi để thách thức một câu chuyện bùng nổ hoàn tiền đồng nhất. Một số khoản thu giải quyết một giao dịch tài chính yêu cầu. Một số khôi phục giá trị cho các nhà cung cấp. Một số đến tay nhân viên thông qua các thỏa thuận bồi thường. Một số ảnh hưởng đến thu nhập trong một quý khác so với khoản thu tiền mặt.
Câu hỏi hữu ích tiếp theo do đó là cụ thể: rào cản tài chính của ai đã được nới lỏng, bao nhiêu, và trong bao lâu? Câu hỏi đó có thể được trả lời thông qua đối chiếu tiền mặt, công bố hợp đồng và hành vi sau đó. Nó đòi hỏi nhiều hơn so với việc thu thập các tiêu đề hoàn tiền, nhưng nó cũng cung cấp nhiều thông tin hơn.
Mối liên kết PN rộng hơn là phân phối tính thanh khoản. Một tổng thể có thể tăng lên trong khi sự cải thiện đến với các tổ chức cụ thể theo các điều khoản cụ thể. Hiểu những điều khoản đó là cách chúng ta chuyển từ một số lượng lớn đến một cơ chế tài chính có thể được kiểm tra.
CÂU HỎI CỦA ĐỘC GIẢ
Câu hỏi của độc giả
Công ty nhận hoàn tiền có giữ lại tất cả không?
Điều đó phụ thuộc vào các thỏa thuận và nghĩa vụ khác của nó. Các ví dụ về công ty cho thấy các khoản thanh toán tiếp theo cho người mua yêu cầu và phân bổ liên quan đến các nhà cung cấp và nhân viên. Thông báo thanh toán nên được đối chiếu với các cam kết liên quan.
Liệu việc trả lại của người mua Designer Brands thực sự là 8,3 lần số tiền của họ không?
Khoản thanh toán 18,3 triệu đô la được công bố chia cho khoản ứng trước 2,2 triệu đô la là khoảng 8,3. Đó là một hệ số thanh toán gộp. Nó không phải là một tỷ suất lợi nhuận hàng năm, một thước đo lợi nhuận ròng, hoặc bằng chứng rằng khoản đầu tư ban đầu là không có rủi ro.
Liệu hoàn tiền thuế có tự động cải thiện biên lợi nhuận định kỳ không?
Một khoản phục hồi có thể cải thiện thu nhập báo cáo trong thời gian công nhận. Các biên lợi nhuận định kỳ yêu cầu phân tích doanh số bán hàng liên tục, chi phí thay thế, chi phí và các điều chỉnh kế toán của công ty. Việc xử lý hàng tồn kho cũng có thể chuyển một phần lợi ích vào một quý sau.
Liệu hoàn tiền có đảm bảo giá thấp hơn cho người tiêu dùng không?
Không. Một khoản thanh toán liên quan đến một khoản phí trước đó không xác định giá của hàng hóa trong tương lai. Các mức giá tiếp theo và bất kỳ khoản tín dụng thực tế nào cho khách hàng phải được xem xét riêng biệt.
Liệu con số 664 tỷ đô la của BEA có phải là một chương trình hoàn tiền khác không?
Không. Đây là cách trình bày tỷ lệ hàng năm của một khoản tiền 166 tỷ đô la hàng quý: 166 tỷ đô la nhân với bốn. Nó không được cộng vào khoản tiền hàng quý đó hoặc coi như một khoản chi tiền mặt bổ sung.[6]
Việc thanh toán cho một chủ nợ có nghĩa là khoản hoàn tiền không có tác động kinh tế không?
Việc trả nợ có thể giảm lãi suất, phục hồi khả năng vay mượn hoặc cải thiện khả năng phục hồi. Đó là những tác động tài chính ngay cả khi tiền không ngay lập tức được sử dụng để mua sắm thêm. Kích thước và thời gian của chúng cần được quan sát.
Bài viết tiếp theo nào sẽ mạnh mẽ nhất?
Một mẫu hồ sơ lớn hơn để đối chiếu doanh thu gộp, thanh toán của người mua, phân bổ cho nhà cung cấp và nhân viên, và các thay đổi về nợ hoặc đầu tư sau đó. Nó sẽ kiểm tra mức độ phổ biến của những cơ chế này thay vì suy diễn từ một vài công ty.
PHƯƠNG PHÁP VÀ BẰNG CHỨNG
Ranh giới phương pháp và bằng chứng
Thời điểm nghiên cứu: 31 tháng 10, 2026. Các quan sát của công ty giữ nguyên các kỳ báo cáo của riêng chúng; chúng không được trình bày như số dư tiền mặt tháng 10. Cuộc thảo luận pháp lý cung cấp bối cảnh cho thời gian tài chính và không cung cấp hướng dẫn hoặc thời hạn nộp hồ sơ.
Các khoản tiền được báo cáo đến từ các tài liệu được liệt kê dưới đây. Hình 1, 2 và 4 chứa các phép toán hoặc cách trình bày PN của những tiết lộ đó. Hình 3 so sánh thời gian kế toán và thanh toán về mặt khái niệm. So sánh của Academy không bao gồm lãi suất chính phủ; doanh thu tiền mặt của Designer Brands và Williams-Sonoma bao gồm nó.
Các khoản tiền đô la được làm tròn. Bộ Tài chính công bố các số liệu hải quan cơ bản theo triệu; doanh thu gộp làm tròn độc lập trừ hoàn tiền khác với giá trị ròng đã công bố là 1 triệu đô la. Biểu đồ sử dụng tỷ lệ tỷ đô la đến một chữ số thập phân, và kiểm toán dữ liệu bảo tồn tất cả ba giá trị đã công bố và sự khác biệt trong việc làm tròn.
Các công ty được chọn không thiết lập sự tham gia trên toàn thị trường, chiết khấu, lợi tức của nhà đầu tư, hoặc phân phối quỹ hoàn tiền quốc gia. Không có danh tính người mua nào được suy ra. Các mục nhà cung cấp, nhân viên và hàng tồn kho tại Williams-Sonoma là các tiết lộ kế toán, không phải là một sự tái cấu trúc các khoản chi tiền mặt trong cùng một quý của nó.
Giả thuyết về ràng buộc tài chính, các tác động tín dụng có thể xảy ra, và các con đường hoạt động trong tương lai là phân tích PN. Chúng vẫn mở cho các thử nghiệm được mô tả ở trên. Không có xác suất, mục tiêu giá, khuyến nghị đầu tư, hoặc hệ số nhân chi tiêu ước tính nào được chỉ định.
CÁC NGUỒN
Các nguồn nghiên cứu và dữ liệu
Các hồ sơ công ty và thông cáo phát hành cung cấp các ví dụ quan sát được. Các ấn phẩm chính thức của chính phủ thiết lập bối cảnh kế toán và xử lý. Các diễn giải chuyên gia, báo cáo cuối tháng 10, và phân tích PN được xác định riêng biệt.
- Designer Brands / SEC. Mẫu 10-Q, quý kết thúc vào ngày 1 tháng 8 năm 2026. Nộp ngày 10 tháng 9 năm 2026. Bán quyền hoàn tiền, doanh thu của chính phủ, chuyển tiền, và kế toán lãi suất tài chính.
- Designer Brands. Designer Brands Inc. báo cáo kết quả tài chính quý II năm 2026. Ngày 10 tháng 9 năm 2026. Trình bày thu nhập của nhà phát hành và điều chỉnh cho giao dịch tài chính thuế quan.
- Academy Sports and Outdoors / SEC. Mẫu 10-Q, ghi chú về cam kết và tình huống. Quý kết thúc vào ngày 1 tháng 8 năm 2026. Thỏa thuận tham gia, hoàn tiền không bao gồm lãi suất, thanh toán cho người mua, và ghi nhận các khoản thu trước đó.
- Williams-Sonoma / SEC. Mẫu 10-Q, quý kết thúc vào ngày 2 tháng 8 năm 2026. Quý tài chính thứ hai năm 2026. Ghi nhận hoàn tiền, cung cấp của nhà cung cấp, đóng góp của nhân viên, hoãn hàng tồn kho, và tiền mặt đã thu.
- Williams-Sonoma. Williams-Sonoma, Inc. thông báo kết quả mạnh mẽ quý II năm 2026. Tháng 8 năm 2026. Xác nhận của nhà phát hành về các tác động thu nhập liên quan đến thuế quan đã được tiết lộ và thu tiền mặt.
- Cục Phân tích Kinh tế Hoa Kỳ. Các khoản hoàn tiền theo Đạo luật Quyền Kinh tế Khẩn cấp Quốc tế được phản ánh như thế nào trong các Tài khoản Kinh tế Quốc gia của BEA?. Ngày 30 tháng 4 năm 2026; sửa đổi ngày 25 tháng 6 năm 2026. Phân loại chuyển vốn, nghĩa vụ ước tính, thời gian tích lũy, hàng năm hóa, và điều trị lãi suất riêng biệt.
- Bộ Tài chính Hoa Kỳ / Cục Dịch vụ Tài chính. Báo cáo Tài chính Bộ Tài chính cuối cùng, năm tài chính 2026 đến ngày 30 tháng 9 năm 2026, Bảng 4. Báo cáo cuối cùng năm tài chính 2026. Doanh thu gộp hải quan, hoàn tiền, và doanh thu ròng; các giá trị được làm tròn độc lập đến triệu.
- Cục Hải quan và Bảo vệ Biên giới Hoa Kỳ. CSMS #68340863 — Thông báo triển khai CAPE. Ngày 20 tháng 4 năm 2026. Lộ trình thanh toán hợp nhất ban đầu, các thành phần quy trình và các khoản bù trừ có thể cho các hóa đơn CBP chưa thanh toán; không phải là hướng dẫn đủ điều kiện hiện tại.
- Cục Hải quan và Bảo vệ Biên giới Hoa Kỳ. CSMS #68536553 — Giám sát hoàn tiền CAPE trong các báo cáo ACE. Ngày 4 tháng 5 năm 2026. Phân biệt trạng thái xử lý và báo cáo từ thanh toán ACH của Bộ Tài chính.
- Tòa án Thương mại Quốc tế Hoa Kỳ. Freestyle World, Inc. kiện Hoa Kỳ, Ý kiến Slip 26-123. Ngày 8 tháng 10 năm 2026; Số Tòa án 26-01088. Tổng hợp xử lý tính đến ngày 2 tháng 10 và mô tả chứng nhận và phân bổ của Bộ Tài chính; bối cảnh quy trình lịch sử.
- Ngân hàng Dự trữ Liên bang New York — Mary Amiti, Sebastian Heise, và David E. Weinstein. Thuế quan truyền qua giá tiêu dùng nhanh như thế nào?. Ngày 6 tháng 10 năm 2026. Nghiên cứu về việc truyền tải trực tiếp và gián tiếp bị trì hoãn vào giá hàng tiêu dùng; không xác lập quyền hoàn tiền.
- Sidley Austin. Các yêu cầu hoàn tiền thuế quan theo Đạo luật Quyền Kinh tế Khẩn cấp Quốc tế: Những cân nhắc chính cho các nhà cho vay, người vay và người mua yêu cầu. Ngày 30 tháng 4 năm 2026. Phân tích pháp lý được quy cho sự tương tác của tài liệu tín dụng và lợi ích cạnh tranh; không phải là quy tắc chung.
- Donald F. Clarke / Mạng lưới Tài chính Đảm bảo. Người Contra Không Ai Quan Sát: Hoàn tiền thuế quan qua ống kính thẩm định ABL. Ngày 13 tháng 10 năm 2026. Đánh giá của tác giả về các khoản bù trừ khách hàng tiềm năng và các vấn đề tài sản thế chấp; không phải là quyết định tư pháp.
- MLex. Tòa án thương mại Hoa Kỳ cho biết tất cả các nhà nhập khẩu có khiếu nại đủ điều kiện nhận hoàn tiền IEEPA. Ngày 30 tháng 10 năm 2026, 16:06 GMT. Báo cáo được quy cho cuối tháng 10 về một lệnh liên quan đến các khiếu nại và các mục đã được thanh lý cuối cùng. Lệnh đính kèm không được thu thập độc lập.
- Pattern Nexus. Cái Bẫy Lãi Suất. Tháng 10 năm 2026. Phân tích PN liên quan đến tài khoản tài chính và doanh thu hải quan tổng và ròng.
- Deloitte DART. Các Cân Nhắc Kế Toán Liên Quan đến Quyết Định của Tòa án Tối cao về Thuế Quan. Ngày 27 tháng 2 năm 2026; cập nhật ngày 30 tháng 6 năm 2026. Diễn giải kế toán về việc công nhận hoàn tiền và chuyển đổi thành tiền, tài trợ, và trình bày dòng tiền riêng biệt.
Nghiên cứu công khai về tài chính, thanh khoản, và các thỏa thuận phân phối chúng. Bài viết này có sẵn miễn phí, không có phí hoặc cổng đăng ký.
Article overview
Các khoản hoàn thuế có thể được chuyển qua các nhà nhập khẩu để yêu cầu từ người mua, nhà cung cấp và nhân viên. PN theo dõi dòng tiền và kế toán trong ba báo cáo của công ty để kiểm tra mức độ hỗ trợ hoạt động mới mà chu kỳ hoàn thuế tạo ra.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
4 shared topics, same research avenue.
Kho bạc Rút 142 Triệu USD trong TIPS — Xác Nhận Im Lặng Thời Kỳ Mua Lại
Kho bạc Hoa Kỳ đã thu hồi 142 triệu đô la trong TIPS vào ngày 12 tháng 11 năm 2025 — một xác nhận trực tiếp về chu kỳ thanh khoản do mua lạ…
4 shared topics.
Sự hỗ trợ trái phiếu dài hạn của Bộ Tài chính có thể mang lại một chu kỳ tái tài trợ nhanh hơn.
Các đợt mua lại lớn hơn ở cuối kỳ hạn của Kho bạc có thể cải thiện giao dịch hôm nay. PN theo dõi các khoản thanh toán tiền mặt thực tế, dữ…
3 shared topics, same research avenue.
Kho bạc Chuyển đổi Mua lại Trái phiếu Dài hạn Thành Thử nghiệm Kiểm soát Lợi suất
Kho bạc cho biết sẽ tăng cường hỗ trợ thanh khoản tối đa cho các đợt mua lại trong các lĩnh vực trái phiếu danh nghĩa 10 đến 20 năm và 20 đ…
3 shared topics, same research avenue.Sự phục hồi của thị trường Nhật Bản: Vượt qua bong bóng—Cơn sốt Yên công nghiệp AI
Chỉ số Nikkei của Nhật Bản đã lấy lại mức cao thời kỳ bong bóng nhờ tăng trưởng ổn định, định giá rẻ, cải cách doanh nghiệp và đồng yên yếu…
3 shared topics, same research avenue.
Eo biển Phân bón: Tại sao cú sốc thực phẩm năm 2027 có thể đã hình thành từ bây giờ
Giá phân bón, sự gián đoạn ở Vịnh Ba Tư, một hiện tượng El Niño có thể mang tính lịch sử, rủi ro hạn hán đang mở rộng, các đồng tiền yếu, v…
3 shared topics.
Chu kỳ Halving Cấu trúc của Bitcoin: Năng lượng, Kinh tế thợ đào, và sự điều chỉnh $38K
Một phân tích cấu trúc Nexus Pattern về chu kỳ halving của Bitcoin, kinh tế năng lượng của thợ mỏ, điều chỉnh độ khó, toán học giảm giá the…
3 shared topics.
Khi Sự Bùng Nổ Thất Bại: Cấu Trúc Dài Hạn Của Dow Đang Âm Thầm Báo Hiệu Gì
Xu hướng tăng trưởng dài hạn của Dow vẫn được giữ nguyên, nhưng những thất bại lặp đi lặp lại trong việc vượt qua quỹ đạo dài hạn của nó có…
3 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.