
Bệ đỡ ẩn giấu của Yên: FIMA, Tạo ra Đô la và Thị trường Kho bạc
Can thiệp yên của Nhật Bản năm 2026 là rất lớn, nhưng dữ liệu bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy FIMA không được sử dụng để tài trợ cho nó. Điều đó có thể là phát hiện quan trọng …
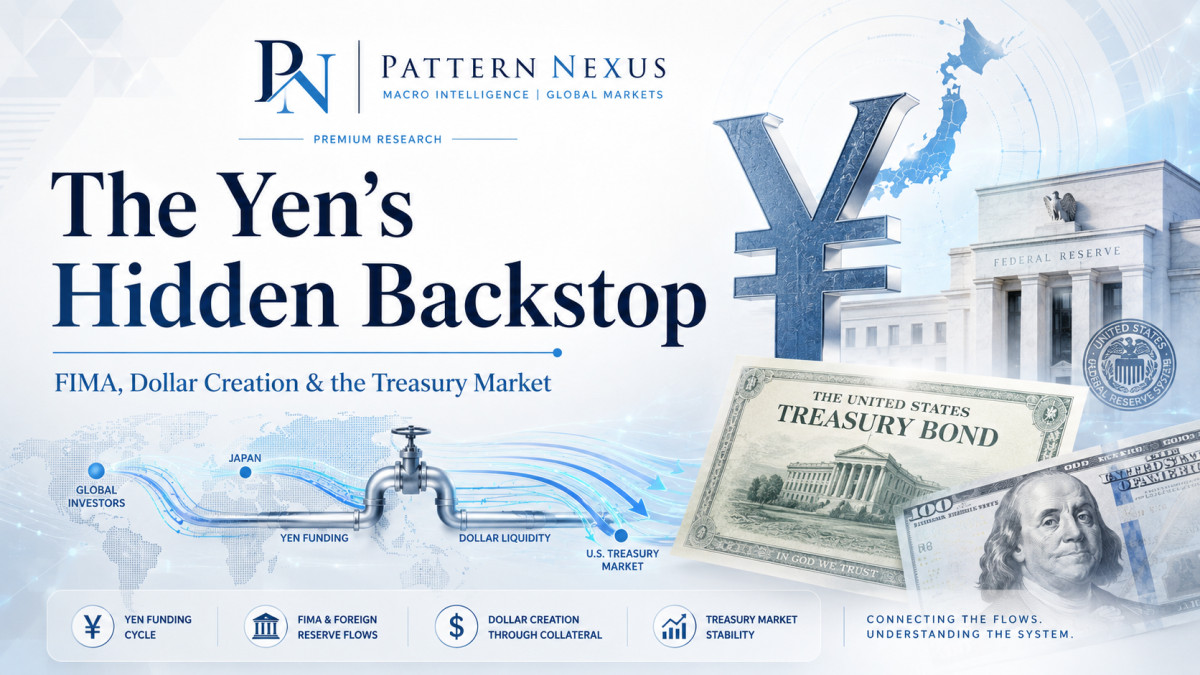
 Nghiên Cứu Cao Cấp Pattern Nexus
Hỗ Trợ Ẩn Của Yên: FIMA, Tạo Ra Đô La và Thị Trường Kho Bạc
Vấn đề yên của Nhật Bản thường được trình bày như một câu chuyện về tỷ giá hối đoái: chênh lệch lãi suất, can thiệp, Ngân hàng Nhật Bản và liệu Tokyo có thể ngăn chặn một cuộc tấn công khác vào đồng tiền này hay không. Tôi nghĩ rằng điều đó bỏ qua những vấn đề quan trọng hơn. Câu hỏi sâu hơn là điều gì sẽ xảy ra với thị trường Kho bạc Hoa Kỳ nếu một chủ sở hữu dự trữ nước ngoài lớn cần hàng chục tỷ đô la để bảo vệ đồng tiền của mình. Ngồi sau vấn đề đó là một cơ sở của Cục Dự trữ Liên bang mà hầu hết mọi người chưa bao giờ nghe đến: FIMA.
FIMA Không Khắc Phục Được Yên. Nó Thay Đổi Những Gì Nhật Bản—Hoặc Một Chủ Sở Hữu Dự Trữ Khác—Có Thể Phải Bán Để Có Đô La.
- Nhật Bản đã thực hiện can thiệp bán đô la, mua yên trị giá ¥11.7349 triệu tỷ trong tháng 4 và tháng 5 năm 2026. Bộ Tài chính báo cáo ¥6.2787 triệu tỷ vào ngày 30 tháng 4, ¥780.2 tỷ vào ngày 4 tháng 5 và ¥4.6759 triệu tỷ vào ngày 6 tháng 5.[1]
- Bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy rằng FIMA không được sử dụng một cách đáng kể trong các hoạt động can thiệp đó. Trong tuần kết thúc vào ngày 6 tháng 5, báo cáo H.4.1 cho thấy các thỏa thuận mua lại của chính phủ nước ngoài là $0.[2]
- Điều đó vẫn đúng trong báo cáo mới nhất của Cục Dự trữ Liên bang có sẵn trước khi xuất bản. Vào ngày 12 tháng 8 năm 2026, số lượng repo của chính phủ nước ngoài vẫn là $0.[3]
- FIMA vẫn cực kỳ quan trọng. Cơ sở này tồn tại cụ thể để các ngân hàng trung ương và cơ quan tiền tệ nước ngoài được phê duyệt có thể tạm thời có được đô la dựa trên chứng khoán Kho bạc Hoa Kỳ thay vì bán những chứng khoán đó ra thị trường mở.[4][5]
- Trong nghĩa hẹp về tiền tệ, đây là việc tạo ra đô la. Một repo của Cục Dự trữ Liên bang tạm thời tăng số dư dự trữ. Fed tạm thời thu mua tài sản thế chấp Kho bạc và cung cấp đô la dựa trên đó. Giao dịch sẽ đảo ngược khi repo đáo hạn.[6]
- Đây không phải là QE. QE là một giao dịch mua tài sản hoàn toàn. FIMA là có tài sản thế chấp, tạm thời và được thiết kế như một thanh khoản hỗ trợ. Các điều khoản hiện tại của FIMA cho phép các giao dịch qua đêm hoặc bảy ngày lịch, với giới hạn tổng số dư là $60 tỷ cho mỗi bên đối tác trừ khi các điều khoản được thay đổi.[5][7]
- Nhật Bản vẫn có dự trữ khổng lồ. Vào cuối tháng 7 năm 2026, Nhật Bản báo cáo có $1.287099 triệu tỷ tài sản dự trữ chính thức, bao gồm $1.089617 triệu tỷ dự trữ ngoại tệ, $927.332 tỷ chứng khoán và $162.285 tỷ tiền gửi.[8]
- Đừng gọi tất cả $927 tỷ là "Kho bạc." Báo cáo dự trữ của MOF xác định danh mục này là chứng khoán; nó không nói rằng mỗi đô la trong danh mục đó là chứng khoán Kho bạc Hoa Kỳ.
- Kết nối với thị trường Kho bạc không phải là lý thuyết. Fed rõ ràng nói rằng FIMA cung cấp cho các cơ quan nước ngoài một lựa chọn thay thế để bán Kho bạc trên thị trường mở và được tạo ra một phần để ngăn áp lực tài chính đô la toàn cầu tràn vào điều kiện tài chính của Hoa Kỳ.[4]
- Đây là lý do tại sao tôi nghĩ FIMA là câu chuyện ẩn của yên. Nó không xác định nơi USD/JPY giao dịch. Nó là một bộ ngắt mạch giữa nhu cầu đô la nước ngoài và việc thanh lý Kho bạc bị ép buộc.
Vấn Đề Yên Trở Nên Quan Trọng Hơn Nhiều Khi Nó Chạm Đến Thị Trường Kho Bạc
Tôi đã tập trung vào yên trong một thời gian dài, nhưng càng đào sâu vào kiến trúc xung quanh nó, tôi càng ít nghĩ rằng câu hỏi thú vị nhất chỉ đơn giản là liệu Nhật Bản có thể can thiệp một lần nữa hay không.
Tất nhiên, nó có thể can thiệp một lần nữa.
Nó đã làm như vậy rồi.
Bộ Tài chính đã bán đô la và mua yên vào ba ngày khác nhau trong quý hai năm 2026, chi tiêu tổng cộng ¥11.7349 triệu.[1]
Câu hỏi thực sự là điều gì sẽ xảy ra nếu can thiệp không còn là một sự kiện ba ngày và trở thành một yêu cầu kéo dài.
Dự trữ của Nhật Bản rất lớn, nhưng dự trữ không phải là một đống tiền ma thuật nằm ngoài hệ thống tài chính toàn cầu. Một phần lớn bao gồm các chứng khoán. Nếu các cơ quan nước ngoài cần đô la nhanh chóng, một con đường truyền thống là bán tài sản đô la. Khi những tài sản đó bao gồm trái phiếu kho bạc Mỹ, một vấn đề về tiền tệ có thể lan sang thị trường trái phiếu kho bạc.
Điều đó càng quan trọng hơn khi phần dài hạn của Mỹ đã là một trong những điểm áp lực quan trọng nhất trong hệ thống toàn cầu.
Đó là một cách rất khác để suy nghĩ về cơ sở này.
Đó cũng là lý do tại sao thực tế rằng Nhật Bản dường như không cần FIMA trong đợt can thiệp tháng Tư-Tháng Năm có thể quan trọng hơn nếu họ đã sử dụng nó.
FIMA Thực Sự Là Gì
FIMA là viết tắt của Cơ sở Repo của Các Cơ Quan Tiền Tệ và Quốc Tế.
Cục Dự trữ Liên bang đã thiết lập phiên bản tạm thời vào tháng 3 năm 2020 và chuyển đổi nó thành một cơ sở thường trực vào tháng 7 năm 2021.[4]
Cơ chế này rất đơn giản.
Một ngân hàng trung ương hoặc cơ quan tiền tệ nước ngoài được phê duyệt đã nắm giữ các chứng khoán trái phiếu kho bạc Mỹ thông qua mối quan hệ tài khoản tại Ngân hàng Dự trữ Liên bang New York.
Thay vì bán những trái phiếu đó cho một nhà giao dịch hoặc nhà đầu tư trên thị trường, cơ quan nước ngoài có thể tạm thời trao đổi các trái phiếu đủ điều kiện với Cục Dự trữ Liên bang để lấy đô la.
Cơ quan nhận được đô la.
Cục Dự trữ nhận được tài sản thế chấp trái phiếu kho bạc.
Khi đến hạn, giao dịch sẽ đảo ngược.
Mô tả của Cục Dự trữ Liên bang rất rõ ràng: FIMA tồn tại như một nguồn tạm thời thay thế cho đô la cho các chủ sở hữu trái phiếu kho bạc nước ngoài được phê duyệt khác ngoài việc bán những chứng khoán đó trên thị trường mở.[4]
Câu đó là toàn bộ bài viết trong một câu ngắn gọn.
Sự phân biệt này có vẻ kỹ thuật cho đến khi thị trường trái phiếu kho bạc gặp áp lực.
Rồi nó trở nên quan trọng về mặt hệ thống.
Nhật Bản Đã Chứng Minh Rằng Họ Nghiêm Túc Về Yên
Đợt can thiệp của Nhật Bản trong quý hai không chỉ mang tính hùng biện.
Nó rất lớn.
| Ngày | Số tiền can thiệp | Hoạt động |
|---|---|---|
| 30 tháng 4, 2026 | ¥6.2787 triệu tỷ | Đô la Mỹ bán / Yên Nhật mua |
| 4 tháng 5, 2026 | ¥780.2 tỷ | Đô la Mỹ bán / Yên Nhật mua |
| 6 tháng 5, 2026 | ¥4.6759 triệu tỷ | Đô la Mỹ bán / Yên Nhật mua |
| Tổng cộng | ¥11.7349 triệu tỷ | Bán đô la / Mua yên |
Các con số này đến trực tiếp từ Bộ Tài chính Nhật Bản.[1]
Có một sự phân biệt thể chế khác cũng đáng được làm rõ.
Ngân hàng Nhật Bản không tự quyết định rằng họ muốn bảo vệ đồng tiền.
Bộ Tài chính Nhật Bản có quyền hạn đối với can thiệp ngoại hối. Ngân hàng Nhật Bản thực hiện các giao dịch như là đại diện của chính phủ sau khi nhận được chỉ thị từ Bộ trưởng Tài chính.[9]
Quỹ tài trợ liên quan đến Tài khoản Đặc biệt Quỹ Ngoại hối của Nhật Bản, hay FEFSA.
Ngân hàng BOJ giải thích rõ rằng khi Nhật Bản can thiệp chống lại sự giảm giá của yên bằng cách bán đô la và mua yên, các quỹ đô la được giữ trong FEFSA sẽ được sử dụng.[9]
Điều đó quan trọng vì câu hỏi về can thiệp không chỉ đơn giản là, "Ngân hàng BOJ có thể in bao nhiêu tiền?"
Bên tài sản can thiệp nằm trong một kiến trúc bảng cân đối khác của chính phủ.
FIMA Không Phải Là Nguồn Tài Trợ Cho Can Thiệp Tháng 4-Tháng 5
Đây là nơi tôi đã thay đổi cách hiểu của mình trong khi đào sâu vào dữ liệu.
Nếu Nhật Bản đang thực hiện can thiệp ở quy mô này, và FIMA tồn tại cụ thể để cung cấp cho các cơ quan tiền tệ nước ngoài đô la chống lại tài sản thế chấp của Kho bạc, thì hợp lý để hỏi liệu cơ sở của Fed có đang được sử dụng hay không.
Câu trả lời từ bảng cân đối của Fed về cơ bản là không.
Bản phát hành H.4.1 bao gồm tuần kết thúc vào ngày 6 tháng 5—nghĩa là tuần báo cáo chứa tất cả ba ngày can thiệp của Nhật Bản—cho thấy:
Các thỏa thuận mua lại của chính phủ nước ngoài: $0.[2]
Đó là một bằng chứng rất hữu ích.
Chúng ta không nên nói với mọi người rằng Cục Dự trữ Liên bang đã bí mật tài trợ cho can thiệp tháng 4-tháng 5 của Nhật Bản thông qua FIMA.
Dữ liệu bảng cân đối công khai không hỗ trợ điều đó.
Trên thực tế, bản phát hành H.4.1 mới nhất trước khi bài viết này được xuất bản càng làm cho điểm này trở nên mạnh mẽ hơn.
Vào ngày 12 tháng 8, 2026:
Các thỏa thuận mua lại của chính phủ nước ngoài: $0.[3]
Vì vậy, FIMA hiện không có dấu hiệu khủng hoảng.
Nó đang nằm đó không được sử dụng.
Đó chính xác là điều mà một biện pháp hỗ trợ nên làm trong điều kiện bình thường.
Điều này làm cho FIMA trở thành một chỉ số hướng tới tương lai hơn là một lời giải thích cho những gì đã xảy ra.
Nhật Bản Có Nhiều Đạn Dược - Nhưng Thành Phần Quan Trọng
Vào cuối tháng 7 năm 2026, Nhật Bản báo cáo tổng tài sản dự trữ chính thức đạt $1.287099 trillion.[8]
Bên trong tổng số đó:
- Dự trữ ngoại tệ: $1.089617 trillion
- Chứng khoán: $927.332 billion
- Tiền gửi: $162.285 billion
- Vị trí dự trữ IMF: $11.377 billion
- SDRs: $60.728 billion
- Vàng: $109.520 billion
- Các tài sản dự trữ khác: $15.857 billion
Có một cám dỗ để nhìn vào $1.287 trillion và kết luận rằng Nhật Bản có thể bảo vệ đồng yên mãi mãi.
Điều đó quá đơn giản.
Cũng có một cám dỗ để nhìn vào dòng chứng khoán $927.332 billion và gọi toàn bộ là Trái phiếu Chính phủ.
Điều đó cũng quá đơn giản.
Thông cáo của MOF xác định một danh mục chứng khoán rộng. Nó không cho chúng ta biết trên trang đó rằng mọi chứng khoán trong danh mục đều là Trái phiếu Chính phủ Hoa Kỳ.
Điều quan trọng là một phần lớn của hệ thống dự trữ được đầu tư thay vì chỉ nằm dưới dạng tiền gửi ngân hàng có thể sử dụng ngay lập tức.
Điều đó tạo ra một hệ thống phân cấp về quyền truy cập vào đô la.
- Sử dụng các khoản tiền gửi đô la lỏng đã có sẵn.
- Sử dụng các kỳ hạn, giao dịch hoặc bán từ chứng khoán dự trữ.
- Sử dụng các kênh thanh khoản đô la có bảo đảm như repo khi có sẵn.
- Sử dụng kiến trúc thanh khoản đô la của ngân hàng trung ương rộng hơn khi vấn đề trở thành tài trợ hệ thống tài chính thay vì chỉ là can thiệp FX của chính phủ.
FIMA quan trọng vì nó thay đổi bước ba.
Nó biến một chứng khoán Chính phủ từ thứ có thể phải bán thành thứ có thể tạm thời được chuyển đổi thành đô la mà không rời khỏi hệ thống dự trữ chính thức vĩnh viễn.
Vậy FIMA Có Phải Là "In Tiền"? Trong Ý Nghĩa Tiền Tệ Hẹp, Có.
Đây là nơi ngôn ngữ khiến mọi người gặp rắc rối.
Nếu "in tiền" có nghĩa là một máy in vật lý sản xuất các tờ tiền, thì rõ ràng là không.
Đó không phải là cách mà các hoạt động thanh khoản của ngân hàng trung ương hiện đại diễn ra.
Nếu "in tiền" có nghĩa là Cục Dự trữ Liên bang mở rộng bảng cân đối kế toán của mình và cung cấp thanh khoản dự trữ đô la mới được tạo ra chống lại một tài sản, thì có: một repo có thành phần tạo tiền.
Cục Dự trữ Liên bang New York giải thích rằng khi nó thực hiện một repo, nó tạm thời mua chứng khoán và tạm thời tăng cung cấp số dư dự trữ trong hệ thống ngân hàng.[6]
Đó là điểm cơ học.
Đối với FIMA:
Cơ quan nước ngoài cung cấp tài sản thế chấp Chính phủ → Cục Dự trữ Liên bang cung cấp đô la.
Cục Dự trữ không cần phải thu thập những đô la đó từ người nộp thuế trước.
Nó không cần một nhà đầu tư tư nhân khác để gửi đô la với nó.
Thanh khoản đô la được tạo ra thông qua bảng cân đối kế toán của ngân hàng trung ương chống lại tài sản thế chấp.
Nhưng có một điều kiện lớn.
Giao dịch là tạm thời.
Chính phủ dự kiến sẽ được mua lại bởi cơ quan nước ngoài khi đến hạn. Các điều khoản hiện tại của Fed cho phép các giao dịch repo FIMA qua đêm và bảy ngày lịch.[5]
Khi repo đảo ngược, thanh khoản tạm thời được tạo ra bởi giao dịch cũng đảo ngược theo nó.
Còn một sắc thái nữa.
"Tạm thời" không nhất thiết có nghĩa là "không quan trọng."
Một repo ngắn hạn có thể được gia hạn.
Cục Dự trữ Liên bang New York đã thảo luận rõ ràng về khả năng của FIMA trong việc cung cấp sự đảm bảo vì thanh khoản qua đêm có thể được gia hạn, giảm bớt nhu cầu bán tài sản phòng ngừa trong thời gian căng thẳng thị trường.[10]
Nếu một cơ sở tạm thời liên tục được gia hạn trong một cuộc khủng hoảng kéo dài, thanh khoản có thể vẫn hiện hữu lâu hơn nhiều so với một kỳ hạn.
Điều đó vẫn không làm cho nó trở thành QE.
Nhưng nó làm cho từ "tạm thời" ít an ủi về mặt kinh tế hơn so với vẻ bề ngoài ban đầu.
FIMA Không Phải Là QE, và Nó Không Giống Như Một Đường Hoán Đổi Ngân Hàng Trung Ương
| Cơ chế | Điều gì di chuyển đến Fed / thị trường | Nguồn đô la | Tạm thời? | Tác động đến thị trường trái phiếu |
|---|---|---|---|---|
| Bán dự trữ trên thị trường mở | Bộ Tài chính bán cho người tham gia thị trường | Người mua tư nhân | Không | Tăng cung mà thị trường phải hấp thụ |
| FIMA repo | Bộ Tài chính tạm thời hoán đổi với Fed | Bảng cân đối của Cục Dự trữ Liên bang | Có | Có thể tránh việc bán trái phiếu Bộ Tài chính trên thị trường mở |
| Hoán đổi đô la ngân hàng trung ương | Ngoại tệ được hoán đổi lấy đô la theo thỏa thuận ngân hàng trung ương | Cục Dự trữ Liên bang | Có | Cung cấp tài trợ đô la mà không cần thanh lý trái phiếu Bộ Tài chính |
| QE | Fed mua chứng khoán trực tiếp | Bảng cân đối của Cục Dự trữ Liên bang | Không được cấu trúc như một repo tự đảo ngược | Loại bỏ chứng khoán/thời gian khỏi thị trường tư nhân thông qua việc mua trực tiếp |
Sự phân biệt giữa FIMA và hoán đổi đặc biệt quan trọng đối với Nhật Bản.
Cục Dự trữ Liên bang và Ngân hàng Nhật Bản là một phần của mạng lưới hoán đổi thanh khoản đô la ngân hàng trung ương thường trực.[11]
Nhưng những thỏa thuận hoán đổi đó chủ yếu là một phần của cơ chế mà qua đó các ngân hàng trung ương có thể cung cấp tài trợ đô la cho các tổ chức tài chính trong khu vực của họ.
Can thiệp FX của Nhật Bản có tính chất khác biệt về mặt thể chế: MOF đưa ra quyết định can thiệp, BOJ thực hiện nó như một đại lý, và can thiệp bán đô la sử dụng đô la được giữ trong Tài khoản Đặc biệt Quỹ Ngoại hối.[9]
Đó là lý do tại sao tôi không viết một cách tùy tiện rằng Nhật Bản có thể đơn giản "sử dụng đường hoán đổi của Fed để bảo vệ đồng yên."
Điều đó làm sụp đổ các bảng cân đối riêng biệt và các chức năng chính sách riêng biệt thành một.
FIMA cũng không nên được mô tả một cách tùy tiện như một cơ sở can thiệp đồng yên được chỉ định chính thức.
Đó không phải là cách mà Fed mô tả nó.
Mục đích đã được tài liệu hóa của nó rộng hơn: cung cấp cho các chủ tài khoản chính thức nước ngoài được phê duyệt với thanh khoản đô la tạm thời và giảm nhu cầu bán trái phiếu Bộ Tài chính vào các thị trường căng thẳng.[4]
Sự phân biệt đó làm cho lập luận trở nên mạnh mẽ hơn, không yếu hơn.
Điểm không phải là Washington đã tạo ra một cơ sở bảo vệ đồng yên bí mật.
Điểm là Washington đã tạo ra một tường lửa thị trường trái phiếu mà trở nên cực kỳ quan trọng bất cứ khi nào nhu cầu đô la nước ngoài đủ mạnh để đe dọa việc thanh lý dự trữ.
Số $60 Tỷ Không Phải Là Nhỏ
Dưới sự ủy quyền hiện tại của Cục Dự trữ Liên bang, các giao dịch FIMA có thể được cung cấp qua đêm hoặc trong bảy ngày lịch và phải tuân theo một giới hạn tổng số dư $60 tỷ cho mỗi đối tác trừ khi các điều khoản được ủy quyền được thay đổi.[7]
Đó là tiền quy mô dự phòng.
Nó không phải là không giới hạn.
Nó không phải là một tấm séc trắng.
Nó cũng không phải là điều tầm thường.
Cuộc can thiệp lớn nhất của Nhật Bản vào năm 2026 là ¥6.2787 triệu tỷ.[1]
So sánh quan trọng không phải là chuyển đổi tiền tệ chính xác tại một thời điểm.
Nó là quy mô.
Các ngày can thiệp riêng lẻ của Nhật Bản đã hoạt động trong phạm vi hàng chục tỷ đô la.
Giới hạn đối tác của FIMA cũng nằm trong phạm vi hàng chục tỷ.
Điều đó cho chúng ta biết loại vấn đề nào mà cơ sở này được xây dựng để hấp thụ.
Đây không phải là một chương trình thanh khoản bán lẻ.
Nó là hệ thống cấp nước quy mô chủ quyền.
Fed cũng cố tình định giá FIMA như một biện pháp hỗ trợ. Câu hỏi thường gặp của nó cho biết rằng tỷ lệ chào bán thường cao hơn tỷ lệ repo tư nhân khi các thị trường trái phiếu kho bạc hoạt động bình thường, khuyến khích người dùng dựa vào các thị trường tư nhân trước và Fed khi căng thẳng khiến các thị trường đó trở nên kém hấp dẫn hoặc ít khả dụng hơn.[5]
Đó là lý do tại sao việc sử dụng bằng không là điều bình thường.
Cơ sở trở nên thú vị khi số không đột nhiên không còn là số không.
Washington Có Thể Quan Tâm Hơn Đến Việc Bán Trái Phiếu Hơn Là Mức Yen
Đây là phần của FIMA mà tôi nghĩ xứng đáng được chú ý nhiều hơn.
Cục Dự trữ Liên bang không cần phải có ý kiến chính sách về việc USD/JPY thuộc về một con số nào đó để cơ sở này có ý nghĩa.
Lo ngại của nó là hệ thống tài chính.
Fed cho biết FIMA giúp giải quyết áp lực trong các thị trường tài trợ đô la toàn cầu có thể ảnh hưởng đến điều kiện tài chính ở Hoa Kỳ và hỗ trợ hoạt động thị trường trơn tru.[4]
Lịch sử là quan trọng.
Trong cuộc chạy đua toàn cầu để có tiền mặt vào tháng 3 năm 2020, các tổ chức nước ngoài và các nhà quản lý dự trữ cần đô la. Bán các tài sản đô la an toàn là một cách để có được chúng. Nhưng khi mọi người đều muốn tiền mặt cùng một lúc, ngay cả thị trường trái phiếu kho bạc cũng có thể trở nên không ổn định.
Nghiên cứu của Fed New York về các cơ sở thanh khoản đô la quốc tế thảo luận rõ ràng về FIMA như một cách để giảm việc bán tháo tài sản đô la Mỹ và hạn chế sự khuếch đại trên các thị trường.[10]
Bây giờ hãy nhìn vào dữ liệu giám sát chính thức hiện tại.
Vào ngày 12 tháng 8 năm 2026, Cục Dự trữ Liên bang báo cáo khoảng $2.609 triệu tỷ trái phiếu kho bạc Mỹ có thể giao dịch được giữ trong giám sát cho các tài khoản chính thức nước ngoài và quốc tế.
Con số đó thấp hơn khoảng $258 tỷ so với mức năm trước.[3]
Con số đó không phải là Nhật Bản.
Đó là danh mục giám sát chính thức nước ngoài tổng hợp.
Và một sự thay đổi trong giám sát không tự động đồng nghĩa với việc bán ra thị trường. Các chứng khoán có thể di chuyển vì nhiều lý do hoạt động khác nhau.
Nhưng xu hướng này đáng để theo dõi vì nó cho thấy quy mô khổng lồ của các tài sản chính thức nước ngoài liên quan đến hệ thống này.
Nếu hệ thống dự trữ toàn cầu trở thành một nguồn cung cấp trái phiếu kho bạc bị ép buộc vào lúc chính phủ Hoa Kỳ cũng có nhu cầu tài chính khổng lồ, người mua biên sẽ trở nên quan trọng hơn.
Đó là nơi mà phần dài vào câu chuyện xuất hiện.
Đó là phần mà tôi nghĩ bị bỏ lỡ.
Cơ sở này có thể quan trọng mà không bao giờ trông giống như QE.
Nó có thể ổn định hệ thống trái phiếu kho bạc chỉ bằng cách ngăn chặn nguồn cung bổ sung vào thị trường trong tuần không phù hợp.
Nếu Không Có Biện Pháp Hỗ Trợ, Yen và Thị Trường Trái Phiếu Có Thể Bắt Đầu Tăng Cường Lẫn Nhau
Đây là vòng mà tôi quan tâm nhất.
Giả sử yen bắt đầu yếu đi nhanh chóng một lần nữa.
Nhật Bản quyết định rằng động thái này là hỗn loạn.
MOF ra lệnh cho một đợt can thiệp bán đô la khác.
Nếu số dư đô la có sẵn ngay lập tức không đủ cho quy mô mong muốn, các chứng khoán dự trữ trở thành nguồn đô la.
Nếu các chứng khoán kho bạc được bán ra thị trường, những đợt bán đó sẽ thêm thời gian hoặc nguồn cung vào một thị trường đã phải hấp thụ phát hành khổng lồ.
Nếu điều đó góp phần vào việc tăng lợi suất của Mỹ—đặc biệt là so với lợi suất của Nhật Bản—chênh lệch lãi suất đã giúp làm yếu yen có thể trở nên kém thuận lợi hơn.
Rồi yen yếu hơn tạo áp lực cho việc can thiệp nhiều hơn.
Vòng lặp đơn giản trông như thế này:
Sự yếu kém của đồng yên → Nhật Bản cần đô la để can thiệp → tài sản dự trữ được bán → áp lực lên thị trường trái phiếu kho bạc → lợi suất của Mỹ vẫn cao hoặc tăng → chênh lệch lãi suất vẫn gây bất lợi cho đồng yên → sự yếu kém của đồng yên được gia tăng.
Có rất nhiều biến số trong chuỗi đó, và thị trường không bao giờ di chuyển chỉ qua một kênh nguyên nhân duy nhất.
Nhưng cơ chế phản hồi là có thật và cần được xem xét nghiêm túc.
FIMA chèn một bộ ngắt vào giữa:
Sự căng thẳng của đồng yên/đô la toàn cầu → cơ quan nước ngoài được phê duyệt cần đô la → tài sản thế chấp của Kho bạc chuyển đến Fed → thanh khoản đô la tạm thời được cung cấp → việc bán trái phiếu Kho bạc bị ép buộc có thể được tránh.
Vấn đề tiền tệ ban đầu vẫn tồn tại.
Chênh lệch lãi suất vẫn tồn tại.
Tài sản thế chấp của Kho bạc vẫn tồn tại.
Nhưng Kho bạc không cần phải bị thanh lý vào thời điểm tồi tệ nhất.
Đó là điều làm cho FIMA trở thành một bộ ngắt mạch thay vì một phương thuốc.
FIMA Không Giải Quyết Vấn Đề Đồng Yên Thực Tế
Đây là nơi tôi không muốn phân tích hệ thống ống nước trở nên kịch tính hơn thực tế.
FIMA không thể bãi bỏ chênh lệch lãi suất.
Nó không thể tạo ra năng suất của Nhật Bản.
Nó không thể thay đổi cấu trúc tài khóa của Nhật Bản.
Nó không thể làm cho năng lượng nhập khẩu rẻ hơn.
Nó không thể làm cho vị thế đầu cơ biến mất vĩnh viễn.
Nó không thể ép các thị trường tư nhân định giá đồng yên ở một tỷ giá hối đoái cụ thể.
Nó không thể thay thế chính sách tiền tệ vô thời hạn.
Và nó không thể biến can thiệp tạm thời thành một giải pháp vĩnh viễn nếu động lực vĩ mô cơ bản tiếp tục đẩy vốn theo hướng ngược lại.
Can thiệp ngoại hối có thể thay đổi vị thế, thanh khoản và tâm lý rất nhanh chóng.
Đôi khi điều đó là đủ.
Đôi khi một can thiệp mạnh mẽ buộc các bên tham gia có đòn bẩy phải bù đắp và tạo ra một động thái lớn hơn nhiều so với số tiền can thiệp thô sơ sẽ gợi ý.
Nhưng nếu cấu trúc lợi suất cơ bản liên tục tái xây dựng cùng một giao dịch, các cơ quan chức năng cuối cùng phải quyết định họ sẵn sàng chi bao nhiêu năng lực bảng cân đối để chống lại nó.
FIMA thay đổi khía cạnh tài sản thế chấp và thanh khoản của vấn đề đó.
Nó không thay đổi lý do cơ bản mà mọi người muốn bán đồng yên ngay từ đầu.
Đó là lý do tại sao tôi vẫn tập trung vào phần dài hạn.
Nếu lợi suất dài hạn của Mỹ vẫn ở mức cao về cấu trúc, các vấn đề về tiền tệ, tài trợ toàn cầu và thị trường trái phiếu Kho bạc tiếp tục giao thoa.
Việc Sử Dụng FIMA Hiện Là Một Trong Những Tín Hiệu Tôi Muốn Có Trên Bảng Điều Khiển
Hiện tại, tín hiệu đang yên tĩnh.
Tính đến ngày 12 tháng 8:
FIMA repo của cơ quan nước ngoài: $0.[3]
Điều đó trở thành cơ sở.
Tôi sẽ trở nên quan tâm hơn nhiều nếu một số điều bắt đầu xảy ra cùng nhau:
- USD/JPY bắt đầu di chuyển một cách hỗn loạn thay vì từ từ.
- Nhật Bản công bố hoặc sau đó xác nhận một hoạt động can thiệp lớn khác.
- Thành phần dự trữ của MOF bắt đầu di chuyển một cách đáng kể.
- Repo H.4.1 của Cục Dự trữ Liên bang cho cơ quan nước ngoài nhảy từ không lên hàng tỷ.
- Quản lý trái phiếu Kho bạc của cơ quan nước ngoài bắt đầu giảm nhanh chóng.
- Phần dài hạn của Mỹ đồng thời trở nên hỗn loạn.
- Áp lực tài trợ đô la xuất hiện trong các biện pháp tỷ giá chéo và thị trường tiền tệ.
- Việc sử dụng hoán đổi đô la của ngân hàng trung ương bắt đầu tăng lên cùng một lúc.
Một trong số đó tự nó có thể không có nghĩa gì nhiều.
Nhiều điều xảy ra cùng nhau sẽ cho chúng ta biết điều gì đó khác.
Nó sẽ gợi ý rằng vấn đề đang di chuyển từ:
quản lý ngoại hối
sang:
tài trợ đô la toàn cầu và hệ thống thị trường trái phiếu Kho bạc.
Đó là ngưỡng mà tôi quan tâm.
Một tiêu đề can thiệp của Nhật Bản tự nó không nhất thiết là một cuộc khủng hoảng toàn cầu.
Một can thiệp của Nhật Bản đi kèm với việc sử dụng thanh khoản đô la chính thức lớn và áp lực thị trường trái phiếu Kho bạc là một vấn đề hoàn toàn khác.
Tiêu Đề Là Yên. Hệ Thống Cấp Nước Là Hệ Thống Đảm Bảo Đô La.
Đây chính xác là loại điều tôi muốn nói khi tôi nói rằng tiêu đề thường đến muộn.
Câu chuyện công chúng là:
Đồng yên của Nhật Bản đang yếu.
Nhật Bản có can thiệp không?
Ngân hàng Trung ương Nhật Bản có tăng lãi suất không?
USD/JPY sẽ tăng hay giảm?
Các câu hỏi đó quan trọng.
Nhưng bên dưới chúng là một hệ thống khác.
Nhật Bản nắm giữ một trong những quỹ dự trữ chính thức lớn nhất thế giới.
Một phần lớn trong số các quỹ dự trữ đó được nắm giữ dưới dạng chứng khoán.
Hệ thống dự trữ toàn cầu chủ yếu được đô la hóa.
Trái phiếu kho bạc của Mỹ không chỉ là các khoản đầu tư trong hệ thống đó. Chúng là tài sản đảm bảo.
Tài sản đảm bảo có thể được bán để lấy đô la.
Nó cũng có thể được tái cấp vốn để lấy đô la.
Sự khác biệt giữa hai lựa chọn đó rất quan trọng khi tính thanh khoản của thị trường xấu đi.
Đó là lý do tại sao FIMA tồn tại.
Đó là một van thoát bên trong kiến trúc dự trữ đô la.
Và đúng, trong nghĩa hẹp của tiền tệ hiện đại, van thoát hoạt động vì Cục Dự trữ Liên bang có thể tạo ra tính thanh khoản đô la tạm thời dựa trên tài sản đảm bảo trái phiếu kho bạc.
Điều đó không có nghĩa là tiền miễn phí.
Nó không có nghĩa là tiền không giới hạn.
Nó không có nghĩa là QE.
Nó có nghĩa là khi một cơ quan tiền tệ nước ngoài được phê duyệt đối mặt với vấn đề thanh khoản đô la, Cục Dự trữ Liên bang không cần phải ngồi đó trong khi chứng khoán kho bạc bị đổ vào thị trường trái phiếu của chính phủ chỉ để tạo ra đô la.
Đó là kiến trúc.
Đó là sự phân biệt mà tôi nghĩ quan trọng trong tương lai.
Giai đoạn tiếp theo của câu chuyện này không chỉ đơn giản là:
Nhật Bản có thể bảo vệ đồng yên không?
Mà là:
Làm thế nào một người nắm giữ dự trữ lớn có thể có đủ đô la để bảo vệ đồng tiền của mình mà không trở thành một nguồn cung cấp bán trái phiếu kho bạc bị ép buộc?
FIMA là một trong những câu trả lời mà hệ thống tài chính toàn cầu đã xây dựng cho chính loại vấn đề đó.
Và ngay bây giờ nó đang ở mức không.
Đó không phải là lý do để bỏ qua nó.
Đó là con số cần nhớ trước khi căng thẳng xảy ra.
Câu Hỏi Thường Gặp
FIMA Repo Facility là gì?
FIMA là Cơ sở Tái cấp vốn cho các Cơ quan Tiền tệ Nước ngoài và Quốc tế của Cục Dự trữ Liên bang. Các ngân hàng trung ương và cơ quan tiền tệ nước ngoài được phê duyệt có thể tạm thời trao đổi các chứng khoán kho bạc đủ điều kiện được nắm giữ tại Cục Dự trữ Liên bang để lấy đô la thay vì bán các chứng khoán đó ra thị trường mở.
FIMA có phải là in tiền không?
Trong nghĩa hẹp về tính thanh khoản của ngân hàng trung ương, có. Một giao dịch tái cấp vốn của Cục Dự trữ Liên bang tạm thời tăng số dư dự trữ và cung cấp tính thanh khoản đô la mới được tạo ra dựa trên tài sản đảm bảo. Nó không giống như một giao dịch mua QE hoàn toàn vì giao dịch này được đảm bảo và được thiết kế để đảo ngược khi đến hạn.
FIMA có phải là cùng một thứ với nới lỏng định lượng không?
Không. QE liên quan đến việc Cục Dự trữ Liên bang mua chứng khoán hoàn toàn. FIMA là một thỏa thuận mua lại trong đó các chứng khoán kho bạc được trao đổi tạm thời để lấy đô la và được cho là sẽ được mua lại bởi cơ quan nước ngoài.
Nhật Bản có sử dụng FIMA cho việc can thiệp đồng yên vào tháng 4-5 năm 2026 không?
Dữ liệu công khai của Cục Dự trữ Liên bang không hỗ trợ kết luận đó. Báo cáo H.4.1 cho tuần kết thúc vào ngày 6 tháng 5 cho thấy số dư tái cấp vốn của các cơ quan nước ngoài là 0 đô la mặc dù Nhật Bản đã can thiệp vào ngày 30 tháng 4, 4 tháng 5 và 6 tháng 5.
Nhật Bản đã chi bao nhiêu cho việc can thiệp vào năm 2026?
Bộ Tài chính báo cáo đã chi ¥11.7349 triệu tỷ cho việc bán đô la và mua yên trong khoảng thời gian từ tháng 4 đến tháng 6 năm 2026: ¥6.2787 triệu tỷ vào ngày 30 tháng 4, ¥780.2 tỷ vào ngày 4 tháng 5 và ¥4.6759 triệu tỷ vào ngày 6 tháng 5.
Nhật Bản có bao nhiêu dự trữ?
Vào cuối tháng 7 năm 2026, Nhật Bản báo cáo có $1.287099 triệu tỷ tài sản dự trữ chính thức, bao gồm $1.089617 triệu tỷ dự trữ ngoại tệ. Bảng báo cáo dự trữ liệt kê $927.332 tỷ trong chứng khoán và $162.285 tỷ trong tiền gửi.
Tất cả các chứng khoán dự trữ của Nhật Bản có phải là trái phiếu kho bạc Hoa Kỳ không?
Không nên rút ra kết luận như vậy từ thông báo dự trữ của MOF. Nó báo cáo 927,332 tỷ USD dưới danh mục rộng các chứng khoán nhưng không xác định toàn bộ danh mục đó là trái phiếu kho bạc Hoa Kỳ.
Giao dịch FIMA có thể lớn đến mức nào?
Ủy ban Dự trữ Liên bang hiện tại cho phép các giao dịch qua đêm hoặc bảy ngày lịch với tổng giới hạn còn lại là 60 tỷ USD cho mỗi đối tác, trừ khi các điều khoản được ủy quyền thay đổi.
Tại sao Ủy ban Dự trữ Liên bang lại quan tâm nếu các chính phủ nước ngoài bán trái phiếu kho bạc?
Các đợt bán trái phiếu kho bạc bị ép buộc lớn trong thời gian căng thẳng toàn cầu có thể làm hỏng chức năng của thị trường trái phiếu kho bạc và thắt chặt điều kiện tài chính của Hoa Kỳ. Fed mô tả rõ ràng FIMA như một nguồn cung cấp đô la thay thế nhằm giảm sự phụ thuộc vào việc bán trái phiếu kho bạc trên thị trường mở trong thời gian căng thẳng.
FIMA có thể giải quyết vĩnh viễn một cuộc khủng hoảng yên không?
Không. FIMA có thể giải quyết tính thanh khoản đô la và giảm nhu cầu bán trái phiếu kho bạc bị ép buộc. Nó không thể loại bỏ vĩnh viễn các lực lượng kinh tế vĩ mô và lãi suất ảnh hưởng đến đồng yên.
Điều gì sẽ báo hiệu rằng vấn đề đang trở nên hệ thống?
Một sự kết hợp của việc can thiệp trở lại của Nhật Bản, việc sử dụng FIMA gia tăng, sự giảm sút trong việc giữ trái phiếu kho bạc của các chính phủ nước ngoài, căng thẳng tài trợ đô la, việc sử dụng hoán đổi của ngân hàng trung ương và các biến động hỗn loạn trong lợi suất trái phiếu kho bạc dài hạn sẽ có ý nghĩa hơn nhiều so với một tiêu đề can thiệp tiền tệ đơn lẻ.
Nguồn chính và Nghiên cứu
Báo cáo này ưu tiên tài liệu từ Ủy ban Dự trữ Liên bang, Ngân hàng Dự trữ Liên bang New York, Bộ Tài chính Nhật Bản và Ngân hàng Nhật Bản. Thời điểm cắt đứt nghiên cứu: 18 tháng 8, 2026.
- Bộ Tài chính Nhật Bản — Các hoạt động can thiệp ngoại hối, tháng 4–tháng 6 năm 2026
- Ủy ban Dự trữ Liên bang — H.4.1 Các yếu tố ảnh hưởng đến số dư dự trữ, ngày 7 tháng 5 năm 2026
- Ủy ban Dự trữ Liên bang — H.4.1 Các yếu tố ảnh hưởng đến số dư dự trữ, phát hành ngày 13 tháng 8 năm 2026
- Ủy ban Dự trữ Liên bang — Cơ sở Repo của các cơ quan tiền tệ nước ngoài và quốc tế
- Ủy ban Dự trữ Liên bang — Câu hỏi thường gặp về Cơ sở Repo FIMA
- Ngân hàng Dự trữ Liên bang New York — Các thỏa thuận Repo và Reverse Repo
- Ủy ban Dự trữ Liên bang — Các ủy quyền và chỉ thị tiếp tục của FOMC cho các hoạt động thị trường mở
- Bộ Tài chính Nhật Bản — Dự trữ quốc tế / Tính thanh khoản ngoại tệ, cuối tháng 7 năm 2026
- Ngân hàng Nhật Bản — Can thiệp ngoại hối là gì? Ai quyết định và thực hiện nó?
- Ngân hàng Dự trữ Liên bang New York — Các đường hoán đổi của Ngân hàng Trung ương và Cơ sở Repo FIMA của Fed
- Ngân hàng Nhật Bản — Hợp tác với các Ngân hàng Trung ương khác / Các thỏa thuận hoán đổi thanh khoản đô la
Article overview
Can thiệp yên của Nhật Bản năm 2026 là rất lớn, nhưng dữ liệu bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy FIMA không được sử dụng để tài trợ cho nó. Điều đó có thể là phát hiện quan trọng hơn. FIMA nằm sau hệ thống đô la toàn cầu như một cơ chế cho phép các cơ quan tiền tệ nước ngoài được phê duyệt tạm thời chuyển đổi tài sản thế chấp của Kho bạc Hoa Kỳ thành đô la mới cung cấp thay vì bán những trái phiếu Kho bạc đó ra thị trường. Báo cáo này xem xét FIMA thực sự làm gì, tại sao nó là một hình thức tạo ra đô la tạm thời của ngân hàng trung ương thay vì QE, cấu trúc dự trữ của Nhật Bản trông như thế nào, và tại sao một cuộc khủng hoảng yên nghiêm trọng khác có thể trực tiếp di chuyển vào hệ thống thị trường trái phiếu Kho bạc Hoa Kỳ.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Sự hỗ trợ trái phiếu dài hạn của Bộ Tài chính có thể mang lại một chu kỳ tái tài trợ nhanh hơn.
Các đợt mua lại lớn hơn ở cuối kỳ hạn của Kho bạc có thể cải thiện giao dịch hôm nay. PN theo dõi các khoản thanh toán tiền mặt thực tế, dữ…
6 shared topics, same research avenue.
Thị trường trái phiếu đang thay đổi những người gác cổng của nó
Các thời hạn thanh toán của Kho bạc đang đến gần. PN xem xét ai sẽ hưởng lợi từ việc bù trừ và ký quỹ chéo, cách thức truy cập và điều khoả…
5 shared topics.Thập kỷ QE — Phiên bản Âm thanh-Video
Tập 8 của loạt audio-video Pattern Nexus hàng tuần biến Phần 8 của Cycles of Power thành một câu chuyện ngắn hơn về cách nới lỏng định lượn…
9 shared topics.
Fed Biến Việc Phát Hành Stablecoin Thành Một Bộ Quy Tắc Ngân Hàng Được Hỗ Trợ Bởi Kho Bạc
Cục Dự trữ Liên bang đã yêu cầu ý kiến công chúng về hai đề xuất của Đạo luật GENIUS nhằm thiết lập một khuôn khổ quy định cho các nhà phát…
8 shared topics.
Công cụ Đảm bảo Tài sản Nhà ở — Phiên bản Âm thanh-Video
Tập 7 của loạt audio-video Pattern Nexus hàng tuần biến Phần 7 của Cycles of Power thành một câu chuyện ngắn hơn về cách việc Trung Quốc gi…
9 shared topics.Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
13 shared topics, same research avenue.
QE 2026, Giai đoạn Hai: Khi Phần Dài Buộc Kiểm Soát Thời Gian
Cục Dự trữ Liên bang đã kết thúc chính sách thắt chặt định lượng (QT) và mở rộng nắm giữ trái phiếu Kho bạc thông qua các giao dịch quản lý…
10 shared topics.
Phố Wall Biến Stablecoin Thành Một Hệ Thống Đô La Thuộc Sở Hữu Ngân Hàng
Hai mươi mốt tổ chức tài chính quốc tế đã thông báo vào ngày 1 tháng 9 năm 2026 rằng họ dự định thành lập một công ty mới trong nửa cuối nă…
6 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.