

GoGoGadget 10-річний: Чому доходності зростають на фоні зниження ставок
10-річна дохідність США щойно перевищила зону 4,15%, навіть незважаючи на те, що ф'ючерси прогнозують майже певне зниження ставки ФРС. Це пояснення розриву в Pattern Nexus показує, чому довгі дохідно…
In this article 18 sections
Налаштування: 10-річна дохідність проти ймовірності зниження ставок ФРС
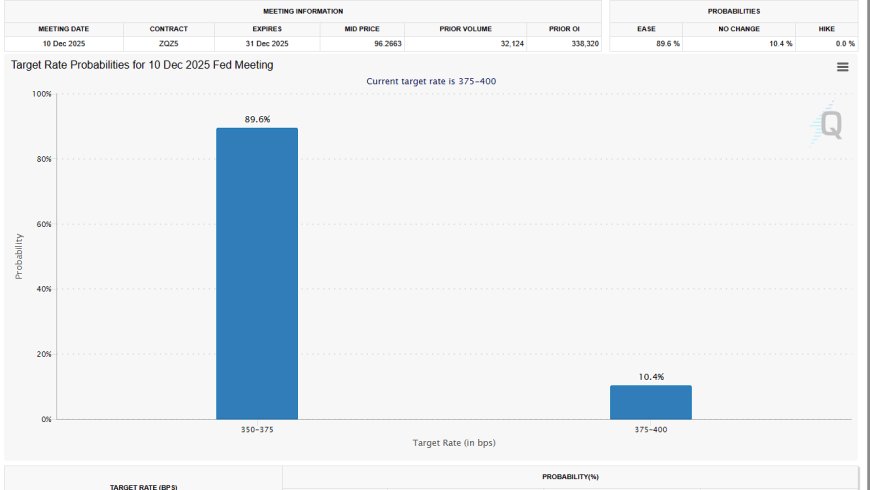
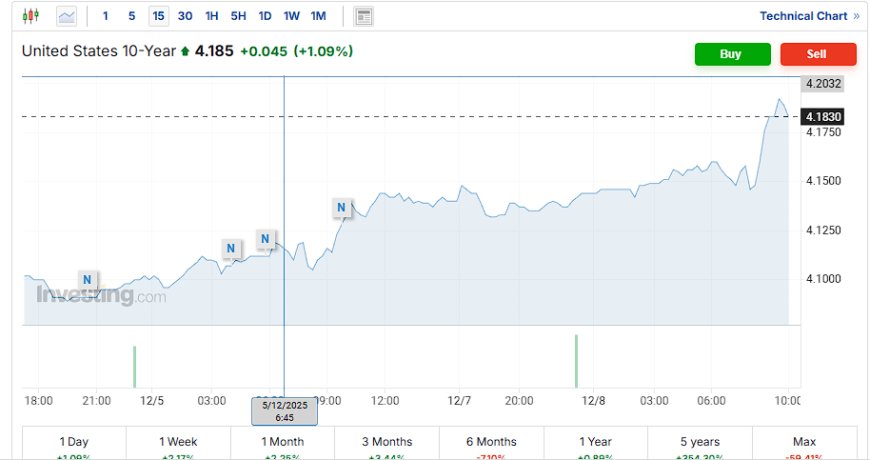
На екрані це виглядає просто: 10-річна дохідність США проривається через зону 4.15%, яку я обводив протягом кількох тижнів, і в той же час ф'ючерси на фонди ФРС оцінюють приблизно 90% ймовірності зниження на найближчому засіданні FOMC.
Для більшості людей це виглядає як суперечність: "Якщо ФРС знижує ставки, хіба довгі доходності не повинні знижуватися?" Це текстова, лінійна модель мислення: центральний банк пом'якшує → ринкові доходності знижуються → конфетті м'якої посадки падає з стелі.
Але ми не в текстовій країні. Ми на пізній стадії циклу ліквідності, де політика та підводні течії не синхронізовані. Коли 10-річна дохідність зростає перед очікуваними зниженнями, ринок не плутається – він кричить: “Ваші зниження не вирішать структурну проблему під поверхнею.”
На поверхні: Чому це виглядає "неправильно"
Давайте розглянемо, чому середній інвестор вважає це нісенітницею:
- Вони думають в термінах одного регулятора: "процентна ставка", яку контролює ФРС.
- Вони вважають, що зниження ставок завжди є позитивним і завжди знижує доходності.
- Вони сприймають ринок облігацій як настрій, а не як діаграму підводних течій.
У цьому світі зростаючі 10-річні доходності поряд з ймовірностями зниження ставок виглядають так, ніби ринок "ігнорує" або "не погоджується" з ФРС. Коментарі тоді переходять у вібрації: ринок "оптимістичний", "песимістичний", "заплутаний" або "ірраціональний".
Моя структура інша. Я не вважаю, що ринок емоційний; я вважаю, що він намагається вирішити багатозмінне рівняння, що включає заставу, резерви, емісію та кредитну систему, яка тепер має потреби капіталу ери ШІ, накладені зверху.
Під поверхнею: Підводні течії, а не психологія
Коли ви відкидаєте наративи, три речі мають значення для 10-річної дохідності:
- Попит і пропозиція застави: скільки високоякісної застави потрібно системі в порівнянні з тим, скільки випускається.
- Недостатність резервів: наскільки близько ми до ефективного "підлоги" резервів, де ринки фінансування стають нервовими.
- Перепризначення термінової премії: скільки компенсації інвестори вимагають за утримання довгострокових зобов'язань у шумному, важко важеному світі.
Іншими словами: 10-річна дохідність не реагує на наступні 25–50 базисних пунктів політичної ставки. Вона реагує на структуру системи, яка існуватиме протягом наступного десятиліття: світ з великою пропозицією облігацій, капіталовкладеннями, що керуються ШІ, демографічним тягарем і невирішеним похміллям QT.
Ключова ідея: ФРС управляє передньою частиною. Система управляє задньою частиною. Коли ці два елементи розходяться, задня частина перемагає – адже саме там живе застава та реальне фінансування.
Стіна QT, резерви та повернення термінової премії
Цей рух у 10-річній дохідності не існує у вакуумі. Він базується на всьому, про що я писав:
- QT досягає свого механічного бар'єру. Оскільки зменшення балансу тисне резерви до підлоги, система починає оцінювати світ, де виникають проблеми з ліквідністю, навіть якщо політична ставка знижується.
- Фонд для репо (SRF) стає маргінальним резервом. Коли це відбувається, ринок розуміє, що ми близькі до межі "ми не можемо далі посилювати, не зламавши щось".
- Термінова премія знову з'являється. Протягом десятиліття центральні банки діяли як ETF, що пригнічує волатильність на довгому кінці; тепер вони намагаються відступити в світі, який є більш важким, більш геополітично вразливим і більш потребуючим капіталовкладень (ШІ, мережі, центри обробки даних, перезарядка енергії).
Результат: 10-річні облігації починають торгувати обмеженням, а не заявами FOMC. Зростання доходності під час зниження є сигналом системи: “Якщо ви знижуєте ставки через уповільнення зростання та кредитування, але ще не переробляєте систему, я хочу вищу доходність для утримання довгострокових інвестицій.”
Саме це ви б очікували на шляху до зміни режиму ліквідності 2026 року – переходу від QT до якоїсь форми QE під іншим ім'ям, ймовірно, через заставу, векселі та токенізовані платформи.
Передня частина проти задньої частини: хто насправді встановлює “ставки”?
Одне з найбільших непорозумінь у фінансах – це ідея, що “Фед встановлює процентні ставки.” Фед встановлює діапазон для нічних ставок. Все інше є виникаючою властивістю застави, ризику та очікувань.
У поточному контексті:
- Передня частина закріплена Федом та ф'ючерсними ринками, які оцінюють досить плавний, політично прийнятний шлях зниження ставок.
- Задня частина говорить: “Ми не впевнені, що ваш шлях зниження достатній, щоб компенсувати пропозицію, структурні дефіцити та ризик того, що щось зламається, перш ніж ви закінчите зниження.”
Ось чому перехід через 4.15% “зону тяжіння” має значення. Це не магія; це місце, де ринок переходить від “ми віримо у вашу історію” до “ми переоцінюємо терміновий ризик самостійно.”
Інвертована або зламана крива з сильним продажем на довгому кінці під час зниження є версією ринку облігацій голосуванням недовіри: це ще не паніка, але це чітка заява про те, що ера безкоштовного стримування термінів закінчилася.
Що це означає для активів та реальної економіки
Коли ви пов'язуєте це з усім іншим, що я відстежую, картина стає чіткішою:
- Акції: ризик стиснення множників повертається, якщо ринок вважає, що “безризиковий” якорь дрейфує
Ключовий момент: зниження Феду не означає автоматично “легші умови.” Якщо задня частина стискається через вищі доходності та термінову премію, загальні фінансові умови можуть залишатися обмеженими або навіть ще більше посилитися.
Оптична лінза Nexus: зміна режиму ліквідності 2026 року
Цей 10-річний рух є однією плиткою в набагато більшій мозаїці, яку я будую: ідея про те, що ми наближаємося до суперциклу ліквідності 2026 року, де QT тихо закінчується, а нова, більш складна версія QE з'являється.
У цьому контексті:
- Фаза QT – це повільний процес, де система перевіряє, як низько можуть опуститися резерви, перш ніж система почне чинити опір.
- Перехідна фаза – це те, де ми зараз: доходності починають робити речі, які не відповідають сценарію прес-конференції, репо-інструменти стають більш актуальними, а стрес проявляється на краях (субпраймні автомобілі, слабкі банки, нерухомість, стресові домогосподарства).
- Фаза QE-2026 – це поворот: якась комбінація ін'єкцій резервів, операцій з заставою та, можливо, токенізованих платформ і стабільних монет, призначених для підтримки ліквідності казначейства, прикидаючись, що ми більше не “займаємося QE.”
10-річні облігації, які виходять на фоні зниження ставок, є класичним сигналом перехідної фази. Це ринок, який випереджає ідею, що політика повинна перейти від точкових рішень (зниження) до структурних рішень (системи).
Карта сценаріїв та план дій
Вам не потрібно передбачати кожен рух 10-річних облігацій. Вам просто потрібно зрозуміти, що кожен шлях означає для ширшого режиму.
Сценарій 1: Доходності різко зростають, а потім повертаються назад
10-річні облігації різко зростають, викликаючи тривогу в кредиті та акціях, а потім обвалюються, коли Фед сигналізує про швидший або глибший шлях пом'якшення та натякає на коригування балансу.
Це ваш шлях “міні-аварії, за якою слідує порятунок” – короткий, насильницький і гучний, але в напрямку підтримки тези QE-2026.
Сценарій 2: Доходності повільно зростають, навіть коли зниження відбувається
Тут Фед продовжує зниження, але залишається впертим щодо QT та розміру балансу. 10-річні облігації все ще повільно зростають, оскільки випуски, дефіцити та термінова премія домінують. Фінансові умови залишаються жорсткими, незважаючи на “пом'якшення.”
Це найнебезпечніший шлях для важелевих гравців і той, що змушує до якоїсь форми структурної реакції пізніше – можливо, з новими інструментами застави або цифровими платформами.
Сценарій 3: Капітуляція політики та структурна зміна ліквідності
У цій версії Фед врешті-решт визнає те, що ринок облігацій вже оцінює – що ви не можете підтримувати цей рівень боргу, випуску та капітальних витрат ери ШІ без більш підтримуючого режиму системи. QT закінчується, з'являється якийсь новий акронім, і довгий кінець стабілізується, оскільки інвестори отримують винагороду у вигляді комбінації доходності та гарантій.
Це найчистіше узгодження з поглядом на суперцикл ліквідності 2026 року, і причина, чому я постійно кажу: слідкуйте за 10-річними облігаціями, а не за заявами.
Часті запитання: Загальні питання про доходності та зниження ставок
“Якщо Фед знижує ставки, хіба всі ставки не повинні знижуватися?”
Не обов'язково. Фед контролює нічний діапазон. Довгострокові доходності встановлюються ринковим баченням інфляції, зростання, пропозиції, ризику та термінової премії. Якщо ринок вважає, що зниження зумовлене слабкістю або стресом фінансування, він може вимагати вищу доходність для утримання довгострокових інвестицій, особливо якщо QT та дефіцити залишаються агресивними.
“Чи означає зростання 10-річних облігацій, що інфляція знову вибухне?”
Вищі 10-річні облігації можуть відображати страхи щодо інфляції, але в цьому контексті велика частина руху пов'язана з структурою: забезпеченням, випуском, дефіцитом резервів та терміновою премією. Це менше про “паніку з приводу інфляції” і більше про “ти платиш мені більше за те, щоб взяти на себе цей ризик тривалості в шумній системі.”
“Хіба це не просто ринок, який ‘не погоджується’ з ФРС?”
Точніше сказати, що ринок вирішує інше рівняння. ФРС зосереджена на наступному році або двох інфляції та зростання. 10-річні облігації зосереджені на всьому десятилітті боргу, демографії, капітальних витратах, що керуються ШІ, та стійкості системи. Коли ці два погляди розходяться, довгострокові ставки переоцінюються першими.
“Як це пов'язано з вашою теорією ліквідності на 2026 рік?”
Вся структура QT до QE-2026 ґрунтується на ідеї, що поточний баланс і конфігурація забезпечення не є стійкими. Зростання довгих доходностей під час зниження ставок є раннім сигналом того, що ринок змушує до розмови про систему, а не лише про політичні ставки. Це саме те, що ви б очікували на шляху до нового режиму ліквідності.
“Що має винести звичайна людина з цього?”
Не прив'язуйте своє уявлення про “ставки” лише до прес-конференцій ФРС. Слідкуйте за 10-річними облігаціями та системою: резерви, випуск, репо та термінова премія. Коли доходності зростають, а зниження ставок вже закладено в ціни, система говорить вам, що щось глибше переоцінюється – і що наступний великий рух, ймовірно, прийде з структурних інструментів ліквідності, а не лише з того, що ФРС підштовхує важіль на початку.
Джерела та подальше читання
- Комунікації Федеральної резервної системи та дані балансу.
- Ф'ючерси на фонди ФРС та інструменти ймовірності політики, що імплікуються ринком.
- Дані кривої доходності казначейських облігацій США та історія 10-річних доходностей.
- Попередня робота Pattern Nexus щодо фіналу QT, суперциклу ліквідності 2026 року та механізму забезпечення ери ШІ.
Article overview
10-річна дохідність США щойно перевищила зону 4,15%, навіть незважаючи на те, що ф'ючерси прогнозують майже певне зниження ставки ФРС. Це пояснення розриву в Pattern Nexus показує, чому довгі дохідності можуть зростати під час зниження ставок, що сигналізує ринок облігацій щодо QT, термінової премії та стресу з забезпеченням, а також як це вписується в зміни ліквідності 2026 року.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Схований запас єни: FIMA, створення долара та ринок облігацій Міністерства фінансів
Інтервенція Японії в 2026 році в єнах була величезною, але дані балансу Федеральної резервної системи показують, що FIMA не використовувала…
7 shared topics, same research avenue.
Військова машина нафтових запасів: Як довго глобальний буфер може витримати
Повна реконструкція Pattern Nexus запасів нафти США та світу з 1970-х років до шоку війни 2026 року, включаючи оригінальні регресії, сценар…
7 shared topics.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
7 shared topics.
Березень закінчується тим, що система показує свої шви.
Аналіз майстра Pattern Nexus наприкінці березня 2026 року щодо Хормузу, перепризначення нафти, стресу ліквідності, тиску інфляції, інфрастр…
6 shared topics.
Чому ФРС намагатиметься зберегти QE малим — і чому це не спрацює у 2026 році
Федрезерв намагатиметься зберегти QE "легким" у 2026 році, щоб захистити довіру до інфляції та уникнути негативної реакції. Але сучасна рин…
5 shared topics.
Тиша перед штормом ліквідності
Після тихих зауважень Пауела в Філадельфії щодо завершення кількісного жорсткості (QT) у ринку репо та забезпечення виникають тонкі тремтін…
3 shared topics.
Who Actually Gets the Tariff Refund?
Tariff refunds can pass through importers to claim buyers, vendors, and employees. PN follows the cash and accounting in three company dis…
2 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.