

Щоденний огляд ринку – 8 грудня 2025 року
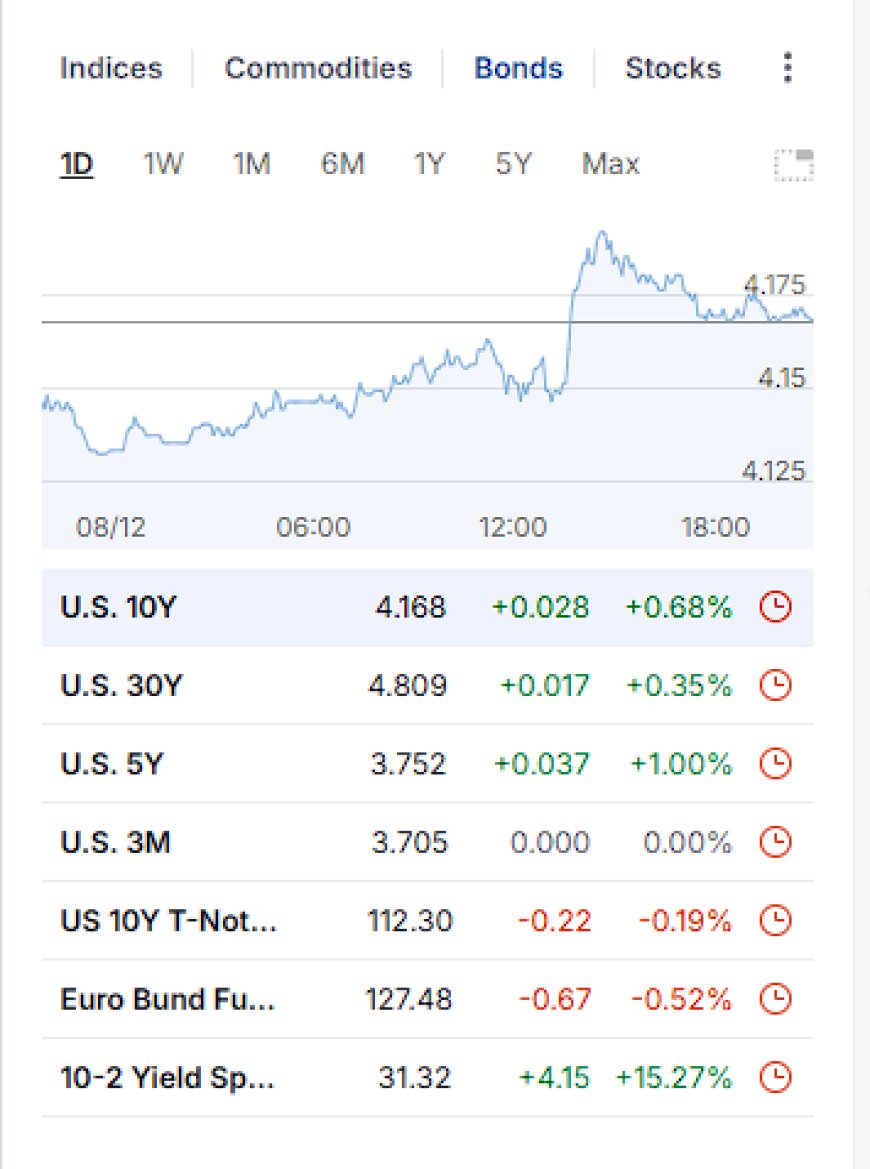
Щоденний огляд крос-активів на 8 грудня 2025 року. Акції знизилися до закриття, тоді як 10-річні облігації США піднялися до 4,2%, незважаючи на те, що ринки закладають майже певне зниження ставки ФРС…
In this article 14 sections
8 грудня 2025
Огляд ринку
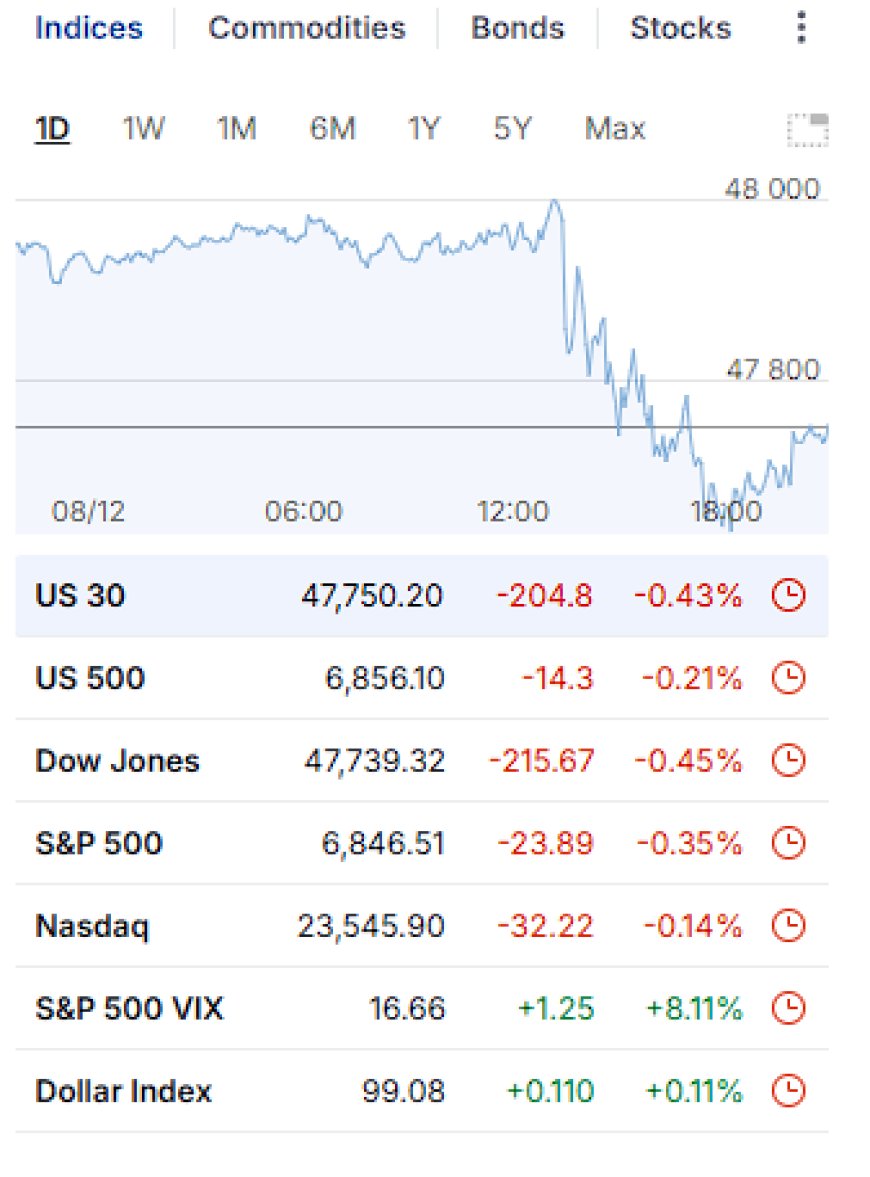
На перший погляд, понеділок виглядав як помірне зниження ризику: індекси США знижувалися до закриття, при цьому Dow / US 30 впав приблизно на 0.4%, широкий індекс US 500 знизився приблизно на 0.2%, а Nasdaq був незначно негативним. Волатильність зросла, з VIX S&P 500, що піднявся більше ніж на 8%, тоді як Індекс долара залишався трохи вище 99, фактично незмінним.
Але справжня історія ховалася в комплексі ставок. У перший повний тиждень після офіційного завершення QT 1 грудня, дохідність 10-річних облігацій США зросла до приблизно 4.17%, додавши кілька базисних пунктів і продовжуючи відновлення, яке триває з пізньої осені. Цей рух відбувся, незважаючи на те, що ф'ючерсні ринки оцінюють ймовірність зниження ставки ФРС на рівні близько 90% на засіданні цього тижня. Після QT, вищі довгострокові доходності тепер більше свідчать про структурні тиски, ніж про механічне зменшення балансу.
Облігаційний ринок: 10-річні облігації проти ФРС
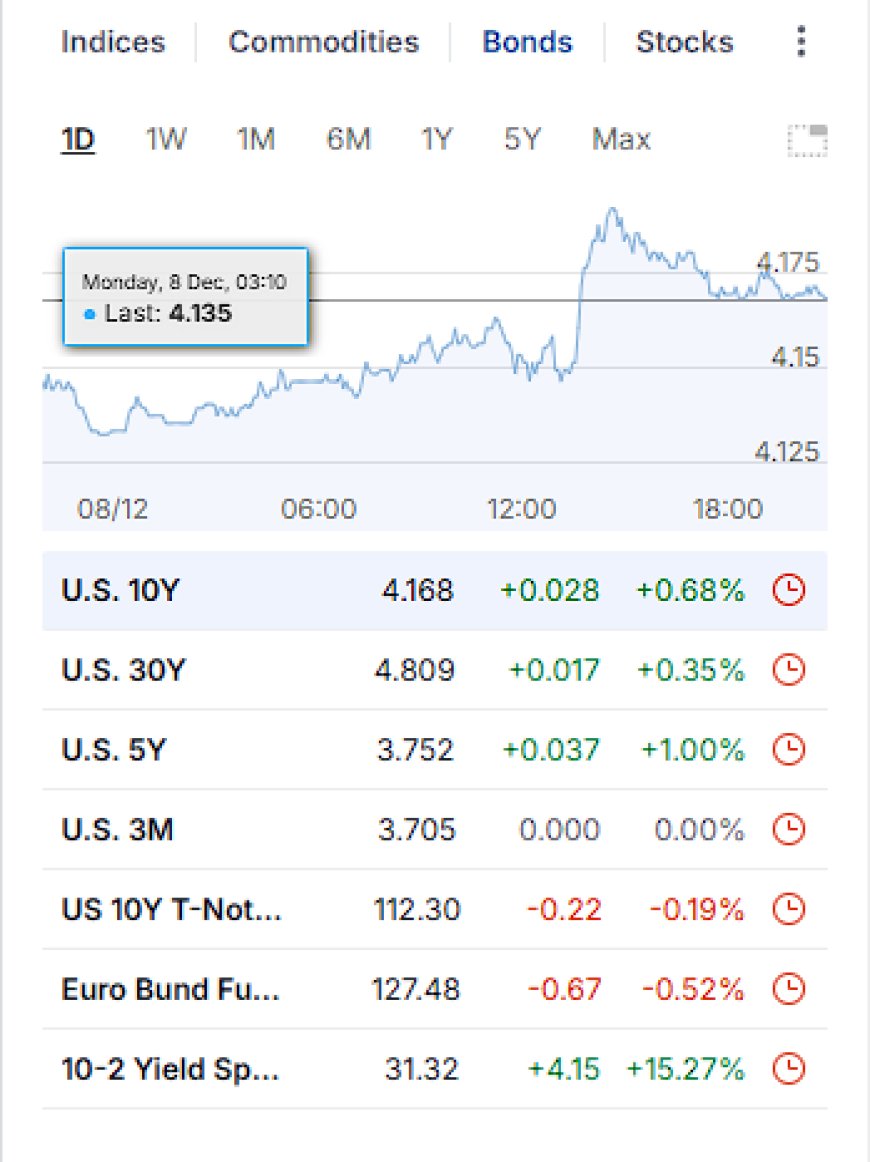
По всій кривій доходності спостерігалося зростання, особливо в середній та довгій частинах. 10-річні облігації закрилися близько 4.17%, піднявшись приблизно на 3 базисних пункти за день. 5-річні облігації коливалися близько 3.75%, тоді як 30-річні наближалися до зони високих 4.7%. Короткострокові векселі залишалися відносно стабільними, закріплюючи передню частину біля політичної ставки, тоді як решта кривої продовжувала переоцінювати термінову премію, структурну пропозицію та ризикові премії.
Основна напруга цього тижня тепер дуже чітка: очікується, що ФРС знизить ставку ще на 25 базисних пунктів, але облігаційний ринок не винагороджує це легшими довгостроковими фінансуваннями. З початку циклу зниження ставок в кінці літа, 10-річні та 30-річні облігації піднялися, а не знизилися, оскільки інвестори вимагають компенсації за постійну інфляцію послуг, значні випуски облігацій та світ, який все ще виглядає більш розділеним, ніж стабільним.
Ринок іпотек відчуває це безпосередньо. Навіть з QT позаду і політичними ставками, що знижуються, 30-річні іпотечні ставки знову зросли разом з 10-річними. Сподівання, що зниження ставок і закінчення зменшення балансу швидко призведуть до дешевшого фінансування житла, не справдилися. Повідомлення з облігацій просте: ФРС може знизити вартість нічних грошей, але не контролює ризик довгострокової тривалості, якщо не готова знову поглинути тривалість.
Ось де розмова про "розширення активів" тихо знову входить у картину. З завершенням QT, наступний структурний важіль більше не полягає в уповільненні зменшення; це питання, чи і коли ФРС врешті-решт дозволить балансу знову зростати через покупки резервів, більш агресивне придбання векселів або пряме поглинання тривалості. Нічого з цього не стоїть на офіційному порядку денному на цей тиждень, але 10-річні, що торгуються комфортно вище 4% в умовах пост-QT, зниження ставок, є саме тим, як ці майбутні розмови оцінюються на ранніх етапах.
Акції та волатильність
Акції провели більшу частину сесії, рухаючись вбік, перш ніж післяобіднє зниження потягнуло основні індекси в червону зону. Мегакепи та циклічні акції зробили більшу частину зниження, тоді як деякі захисні та акції з низькою волатильністю трималися краще. Рух не був драматичним в цінових термінах, але поєднання вищого VIX і вищих доходностей свідчить про те, що інвестори тихо звужують свої ризикові толерантності перед засіданням ФРС.
Парування "вищі ставки, нижчі акції" заслуговує на увагу в контексті, де вхідні дані сигналізують про уповільнення динаміки на ринку праці та м'якше ставлення. Якщо довгострокові ставки продовжують тиснути до 4.2–4.3%, тоді як дані про зростання охолоджуються, множники акцій змушені боротися з вищим середовищем дисконту, навіть якщо офіційна політична позиція показує "пом'якшення". Це не криза, але це тиск.
Товари та енергія
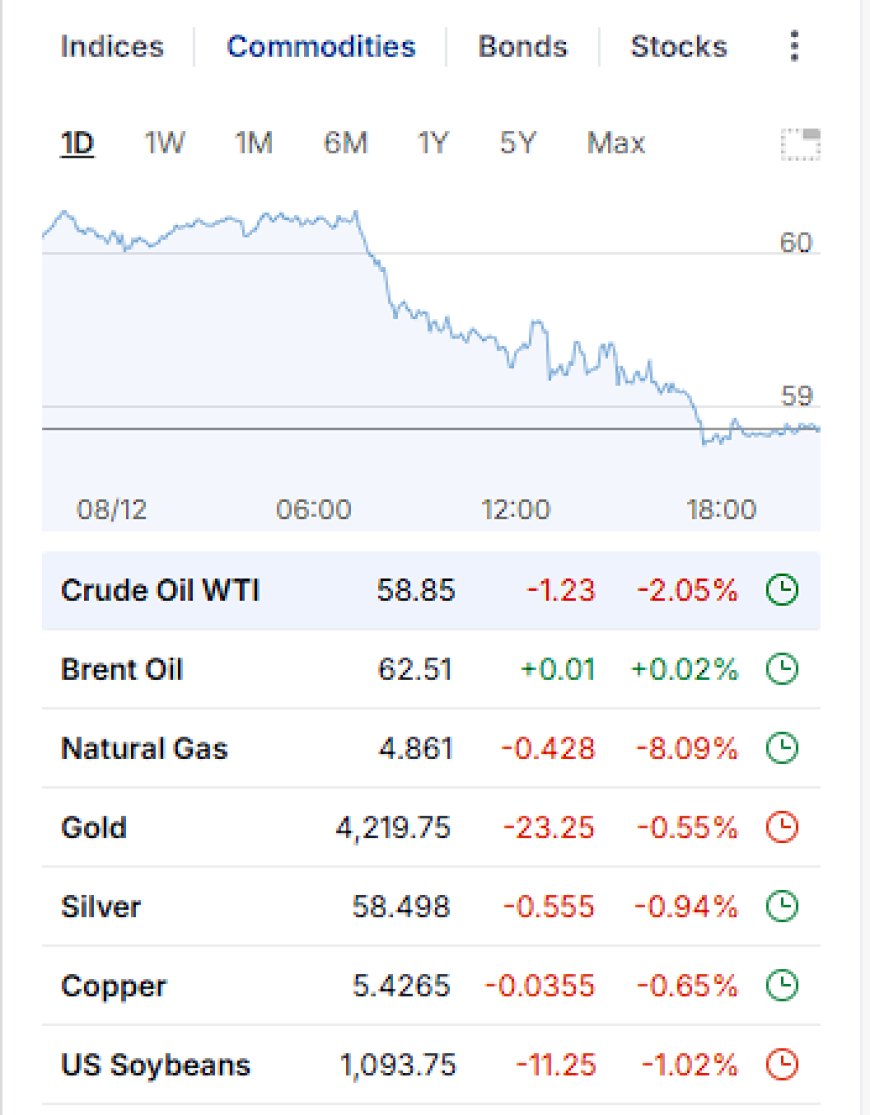
Товари торгувалися з помітно слабшим тоном, очолювані енергетикою. Нафта WTI впала трохи більше ніж на 2% до високих $58, фактично стерши більшу частину минулого тижневого зростання. Природний газ впав майже на 9% за день, продовжуючи різке зниження після нещодавніх стрибків, викликаних погодними умовами. Промислові та дорогоцінні метали також знизилися, золото впало приблизно на пів відсотка, а мідь злегка знизилася.
Падіння цін на енергоносії на фоні зростання доходності є важливим сигналом. Це вказує на те, що переоцінка на ринку облігацій не пов'язана з негайним страхом інфляції від нафти, а стосується структурних проблем: термінового преміуму, довгострокових фіскальних занепокоєнь та все ще невизначеного глобального шляху зростання. Для реальної економіки м'якші ціни на нафту та газ пропонують певне полегшення споживачам та загальній інфляції, але також підкреслюють занепокоєння щодо м'якості попиту та все ще нестабільного промислового циклу.
Криптовалюти
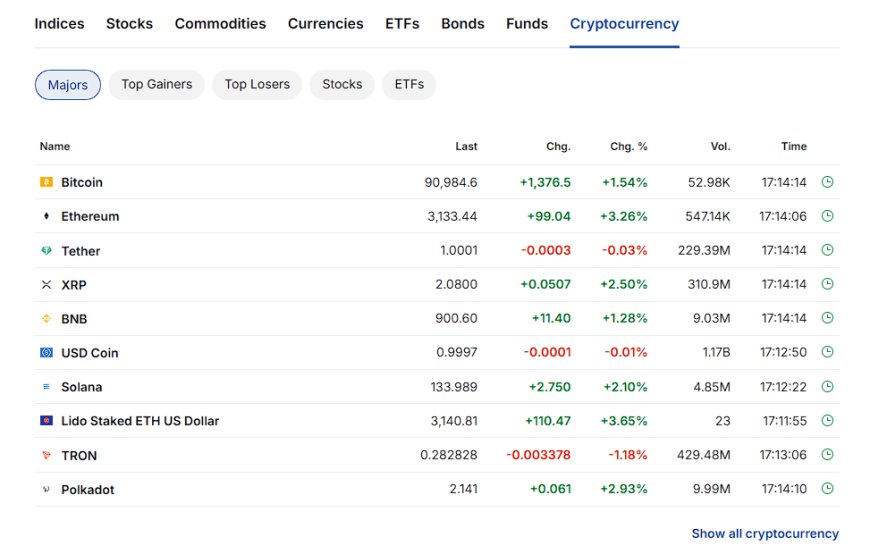
Криптовалюти продовжували торгуватися як найчистіший вираз очікувань ліквідності. Bitcoin відновився і утримав рівень $90k з прибутком приблизно 1.5%. Ethereum перевершив зростання понад 3%. Токени великої капіталізації, такі як XRP, Solana та Lido Staked ETH, показали солідні зростання, підтверджуючи, що сила була широкою, а не ізольованою.
Контраст з акціями є повчальним. Поки фондові індекси знижувалися до закриття, спотові криптовалюти торгувалися так, ніби профіль ліквідності на майбутнє покращується, а не погіршується. Трейдери, здається, використовують криптокомплекс, щоб висловити середньостроковий погляд на те, що кінець QT плюс продовження зниження ставок врешті-решт вимагатиме якоїсь форми додаткової підтримки балансу або ліквідності, навіть якщо це ще кілька кварталів.
Долар та основні валютні пари
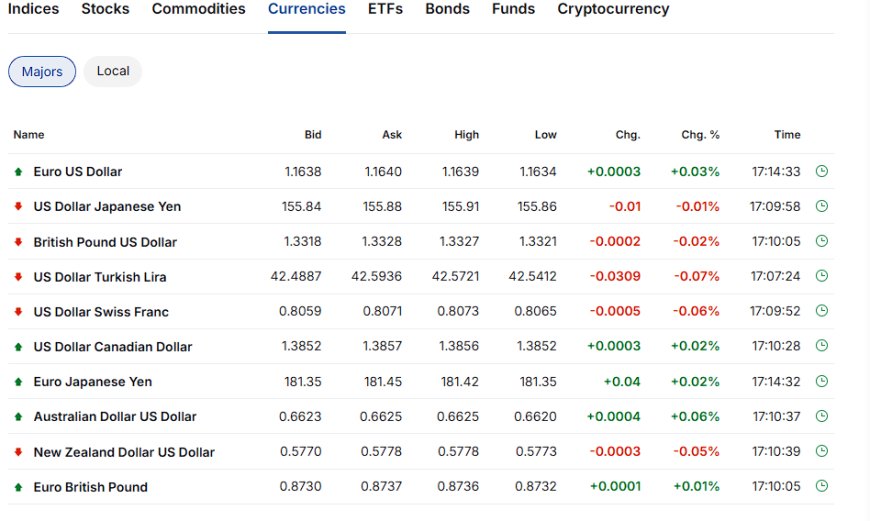
Валютні ринки в основному не рухалися перед засіданням ФРС. Індекс долара коливався поблизу рівня 99, не далеко від місцевих мінімумів минулого тижня. EUR/USD трохи піднявся, USD/JPY фактично залишався на місці, а валюти, пов'язані з товарами, такі як AUD та CAD, показали лише незначні зміни.
Оскільки ще одне зниження вже сильно закладено в ціни, валютні трейдери чекають на тон Пауела та оновлені прогнози. Більш яструбине звучання зниження — з акцентом на ризик інфляції, легким на майбутнє пом'якшення — може дати долару короткостроковий підйом. Більш м'яка комбінація повідомлень, яка акцентує на м'якості на ринку праці та гнучкості політики, може знову відкрити шлях до середини до високих 98 на індексі.
Видатні акції
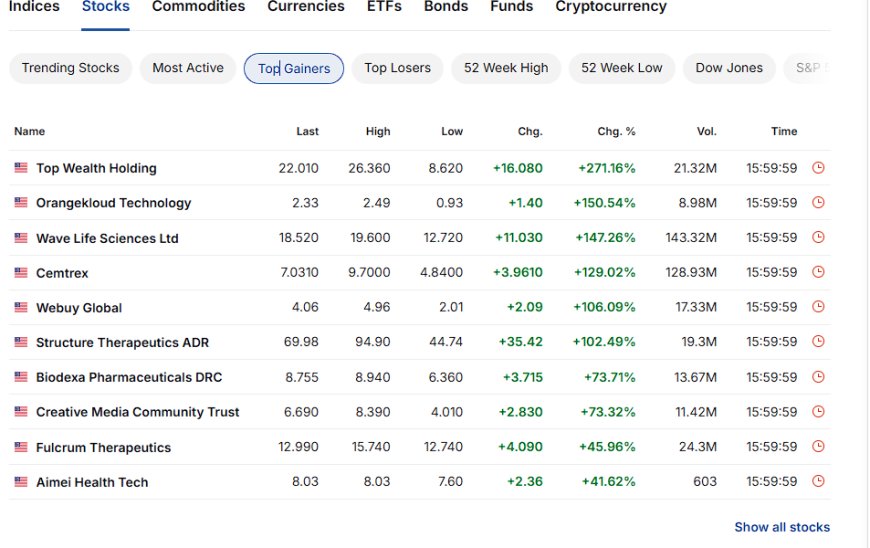
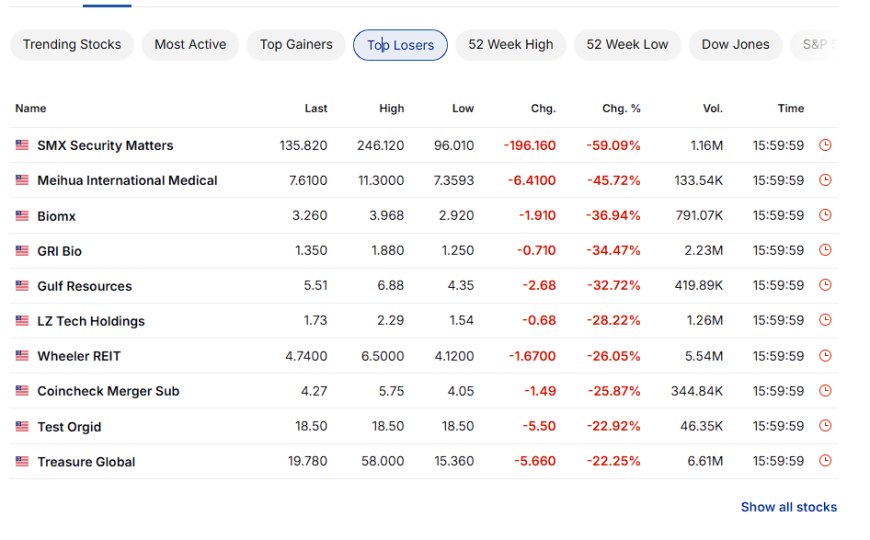
Список екстремальних рухів був домінований меншими, ідіосинкратичними історіями з обох сторін. З позитивного боку кілька біотехнологічних та спеціалізованих медичних компаній показали трицифрові відсоткові зростання на дуже специфічних каталізаторах. З негативного боку, група мікрокапіталізаційних та спеціальних ситуацій зазнала зниження на 20–60% через прибутки, потреби в залученні капіталу або проблеми з ліквідністю.
Відсутність лідерів великої капіталізації як у списках топ-зростаючих, так і топ-впавших акцій підкреслює, що сьогоднішня сесія більше стосувалася позиціонування між активами перед ФРС, ніж повного розриву в настроях на ринку акцій. Великі гроші обертаються навколо країв, чекаючи на ясність щодо політики та кривої.
Загальний огляд
Відступіть від графіків і одна річ виділяється: це перший реальний показник того, як ринки поводяться в умовах пост-QT, і відповідь полягає в тому, що довгий кінець все ще не готовий розслабитися. ФРС пом'якшує на початку, баланс більше не зменшується, і все ж 10-річні облігації підвищуються до середини 4-х.
Цей розрив проявляється скрізь. Іпотечні ставки не знижуються відповідно до зниження політики. Термінова структура підвищилася з моменту останнього засідання, а не знизилася. 10-річні облігації тепер торгуються комфортно вище ефективної ставки фондів, а не стискаються до неї. Іншими словами, загальна політика виглядає легшою, але реальна вартість довгострокового капіталу не є такою.
Для ризикових активів цей режим працює, але не безболісно. Акції можуть функціонувати в світі з 4–4.3% за 10 років, поки прибутки залишаються стабільними, а ймовірність рецесії залишається під контролем. Але кожен додатковий ріст на 10- і 30-річних облігаціях підвищує бар'єр для розтягнутих оцінок і секторів з високим рівнем важелів. Криптовалюта та інші активи з високим бета-коефіцієнтом наразі обирають зосередитися на завершенні QT та історії про ліквідність у майбутньому, сприймаючи поточні коливання як незручну середню главу між "посиленням" і "експансією".
Ключове питання на середину тижня полягає в тому, чи визнає Пауел це відключення після QT прямо. Якщо він сильно акцентує увагу на пильності щодо інфляції та зменшує необхідність додаткового пом'якшення, ринки можуть сприйняти це як сигнал, що ФРС готова дозволити довгостроковим доходам виконати частину роботи з посилення, тиснучи на акції та кредит у короткостроковій перспективі. Якщо ж, навпаки, він підкреслить м'якість на ринку праці, фінансові умови та можливість подальших знижок, бонди можуть продовжувати тиснути на довгий кінець, і розмова про майбутнє розширення активів перейде з фонової бесіди в більш явний наратив, зосереджений на 2026 році.
Лінза Pattern Nexus
З точки зору Pattern Nexus, сьогоднішня крос-активна стрічка є першим чистим даними в пост-QT фазі ліквіднісного суперциклу 2024–2026 років, який ми картографуємо. Балансова відомість перестала зменшуватися, але система все ще поводиться так, ніби структурна жорсткість не була вирішена. Ця напруга є саме тим місцем, де народиться наступний режим.
10-річні облігації в Гравітаційній смузі, пост-QT
10-річні облігації, що закриваються близько 4.17%, знаходяться прямо всередині "гравітаційної смуги" 3.8–4.3%, яку ми окреслили в попередніх роботах Pattern Nexus. До 1 грудня ця смуга частково підтримувалася QT: витік резервів, надмірна тривалість та повільне зняття підтримки з балансів. Тепер QT закінчено, але дохідність не перемістилася в нижню половину смуги, як це б пропонувала підручник. Натомість вона залишається закріпленою біля верхньої межі.
Це говорить про те, що справа більше не в механічному зменшенні балансу. Йдеться про структурну пропозицію (величезне і постійне емісійне навантаження), нерівномірний іноземний попит, премії за геополітичний ризик і світ, який все більше вимагає вищої реальної віддачі для поглинання тривалості США. Коли ФРС знижує ставки і закінчує QT, але довгий кінець залишається підвищеним, ви не в території "нормалізації" — ви в території структурної перетворення.
Політика пом'якшується; світ все ще жорсткий
Зниження ставок і закінчення QT є, на папері, пакетом пом'якшення. Але в системі з високим боргом і чутливою до застави, ефективна позиція визначається взаємодією між політичною ставкою, балансом і довгим кінцем кривої. Сьогоднішня конфігурація виглядає так:
- Передній кінець: пом'якшення через зниження ставок.
- Балансова відомість: нейтральна після QT, більше не є перешкодою, але ще не є підтримкою.
- Довгий кінець: все ще підвищений, відображаючи пропозицію, ризик і термінову премію.
Ця комбінація є причиною, чому множники акцій відчувають тиск, тоді як криптовалюта торгує майбутнім. Теперішнє є більш жорстким, ніж заголовки політики пропонують; майбутнє є більш ліквідним, ніж поточна термінова структура відображає.
Від переходу після QT до QE-стилю 2026
Тепер, коли QT залишено позаду, наступне структурне рішення стосується напрямку, а не "призупинення" чогось. Або ФРС готова дозволити довгому кінцю виконувати роботу, або врешті-решт повернеться до якоїсь форми підтримки балансу, щоб стабілізувати житловий сектор, кредит і канал фінансування Казначейства. Цей шлях не обов'язково має називатися QE, щоб ринок сприймав його як QE-легкий.
У рамках Pattern Nexus цей шлях виглядає так:
QT (2022–1 грудня 2025): Витік резервів, накопичення стресу за тривалістю, гравітаційна смуга стає видимою.
Перехід після QT (грудень 2025–2026): Зниження ставок плюс нейтральна балансова відомість; довгий кінець тестує, наскільки жорсткими можуть залишатися умови без механічного витоку.
Реактивація ліквідності (2026+): Деяка комбінація покупок векселів, розширення управління резервами або явне поглинання тривалості починає повертатися, навіть якщо під іншим ярликом.
Криптовалюта як радар ліквідності в майбутньому
Поведінка BTC, ETH та ширшого комплексу майже ідеально вписується в цю арку. Криптовалюта не торгує сьогоднішньою терміновою премією; вона торгує майбутньою реакцією на неї. Економіка, яка не може вічно терпіти структурно високі довгострокові доходи, врешті-решт обере ліквідність і стабільність кривої. Криптовалюта випереджає цей вибір.
Геополітика та термінова фрикція
Нарешті, геополітичні тертя — від Карибського басейну до Східної Європи та Близького Сходу — продовжують обмежувати готовність іноземних покупців поглинати облігації Казначейства в масштабах. Закінчення QT не вирішує цю проблему магічним чином. Ось чому довгий кінець все ще виглядає важким, навіть коли "трубопровідна" сторона перестає посилюватися. Світ став більш фрагментованим, і фрагментовані системи вимагають більшої віддачі.
Коротко: ФРС закінчила QT, але цикл не став раптово легким. Стрічка 8 грудня є способом ринку сказати, що структурна історія все ще не вирішена — і що все, що прийде далі на фронті балансу, визначить ліквідний режим 2026 року.
Article overview
Щоденний огляд крос-активів на 8 грудня 2025 року. Акції знизилися до закриття, тоді як 10-річні облігації США піднялися до 4,2%, незважаючи на те, що ринки закладають майже певне зниження ставки ФРС цього тижня. Сировинні товари ослабли, долар залишався на місці, а криптовалюта залишалася в попиті.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Схований запас єни: FIMA, створення долара та ринок облігацій Міністерства фінансів
Інтервенція Японії в 2026 році в єнах була величезною, але дані балансу Федеральної резервної системи показують, що FIMA не використовувала…
6 shared topics, same research avenue.
Everything Bubble 3 — Ринки, оцінені в золото, виявляють структурний зростання попереду
Цінові ринки на золото до 4 серпня 2026 року виявляють приховану структуру за номінальними рекордами, боргом по маржі, ліквідністю, боргом …
3 shared assets.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
7 shared topics, 3 shared assets.
Золоті обриви, прибутковість зростає, нафта піднімається: новий енергетичний шок та наступний тиждень
Золото падає нижче $4,400, срібло повертається до 60-х, нафта продовжує зростати, а довгострокові доходності наближаються до 5%, оскільки к…
6 shared topics, 1 shared asset.
Трапля Wall Street та ризик Ормузької протоки: ринки, нафта та макроекономічний тиск
Три відео, що розглядають стрес на Уолл-стріт, ризик у Ормузькій протоці, тиск від шоку нафти, порушення в судноплавстві та ширші макроекон…
6 shared topics.
12 березня 2026 року Підсумки ринку (пізній друк): DXY 100, Brent 100+, VIX 27, і чому я стежу за SPY для ще одного сплеску
Група "індексної оптики" може продовжувати справлятися. Сьогодні ринок показав: VIX +12%, Brent знову понад $100, DXY закріпився на 100, а …
5 shared assets, same research avenue.
12 березня 2026 року Макро огляд: Долар на рівні 100, математика шоку нафти, виняток Хормузу Китаю та кредитні розломи
2026 рухається в режимі вивертання. Долар тисне на 100, доходності знову в території "ти не повинен бути тут", нафта знову фліртує з $100, …
6 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.