

Ранковий макроекономічний звіт: Довіра падає, ринок житла охолоджується, інфляція розділяється, а ринок праці слабшає
ранковий-макро-звіт-довіра-житло-інфляція-праця-2025-11-25
In this article 11 sections
Ранковий макро-звіт: Впевненість тріщить, ринок житла охолоджується, а ціни виробників знову зростають
Дата: 25 листопада 2025
Сьогоднішні дані малюють дуже конкретну картину: домогосподарства починають нервувати, цінові тиски на споживчому рівні виглядають «пригніченими, але не закінченими», ціни виробників тихо знову прискорюються, ринок житла переходить від «буму» до «повільного спаду» у багатьох містах, роздрібні витрати втрачають висоту, а дані про зайнятість високої частоти починають розпадатися.
Огляд
- Споживчий настрій (Університет Мічигану) впав до 51.0 у листопаді, з 53.6 у жовтні — продовжуючи серію знижень і перебуваючи поблизу багаторічних мінімумів.
- Інфляція (CPI) становить приблизно ~3% в річному вимірі, значно знизившись з піку понад 8%, але місячні дані залишаються нерівномірними, а не «переможними» спокійними.
- Ціни виробників (PPI) для кінцевого попиту зросли на 0.3% у вересні після зниження на 0.1% у серпні, залишивши річний темп на рівні 2.7%.
- Роздрібні продажі у вересні зросли лише на 0.2% в порівнянні з очікуваннями на більш сильний показник, підтверджуючи м'які темпи після сильного літа.
- Ціни на житло все ще зростають в річному вимірі на національному рівні, але зростання сповільнилося до 1.3%–1.4%, і ряд великих міст знижується в реальному вимірі і навіть номінально.
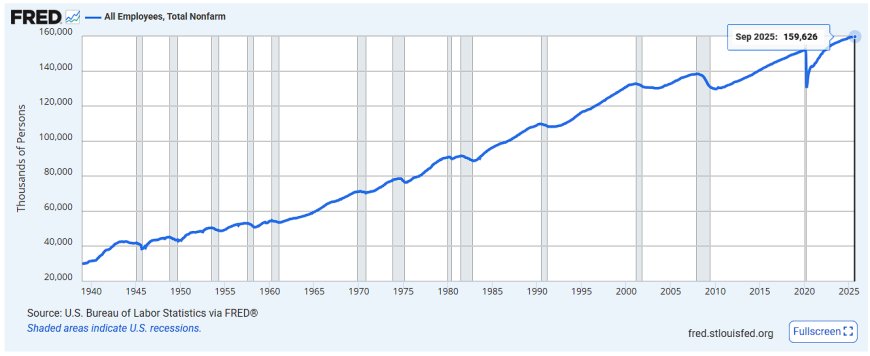
- Дані про зайнятість високої частоти ADP показують, що приватні роботодавці США скорочують в середньому 13,500 робочих місць на тиждень за чотири тижні, що закінчилися 8 листопада, що є різким контрастом до скромних приростів робочих місць у жовтні.
Споживча впевненість: Домогосподарства нарешті зупинилися
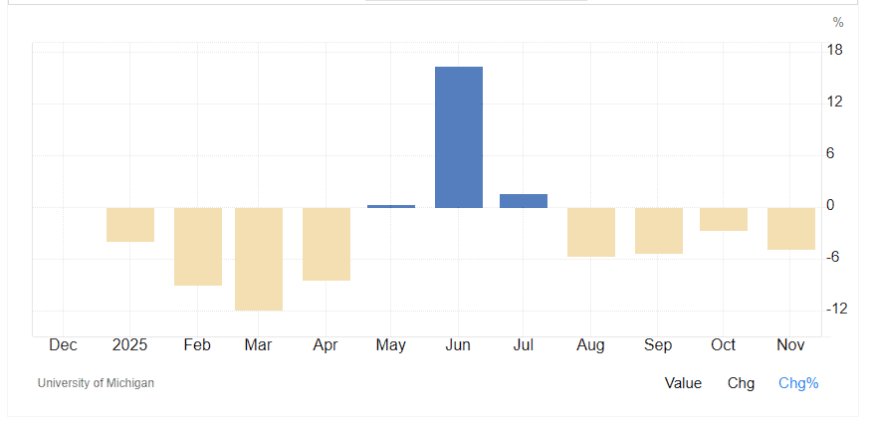
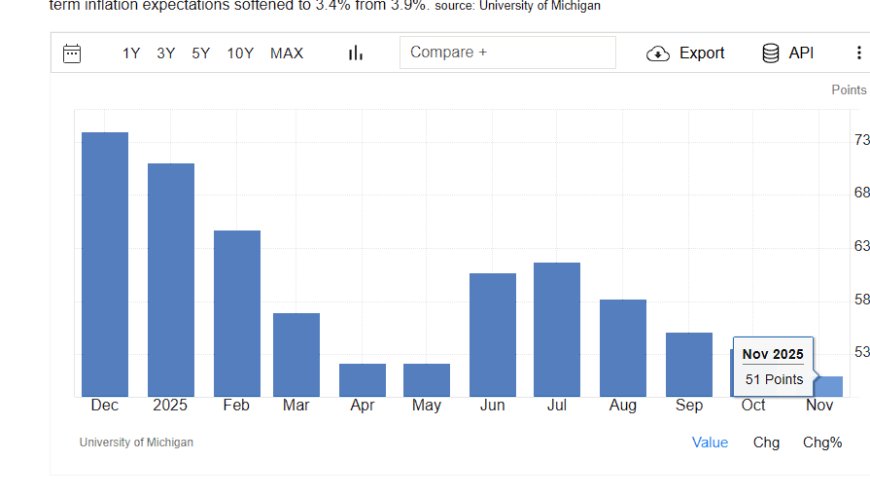
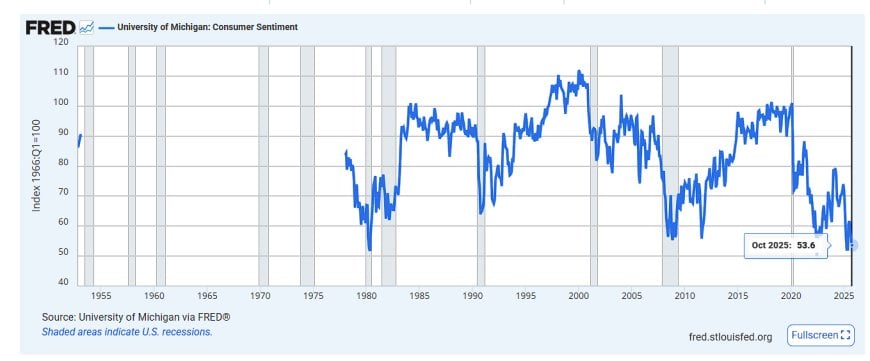
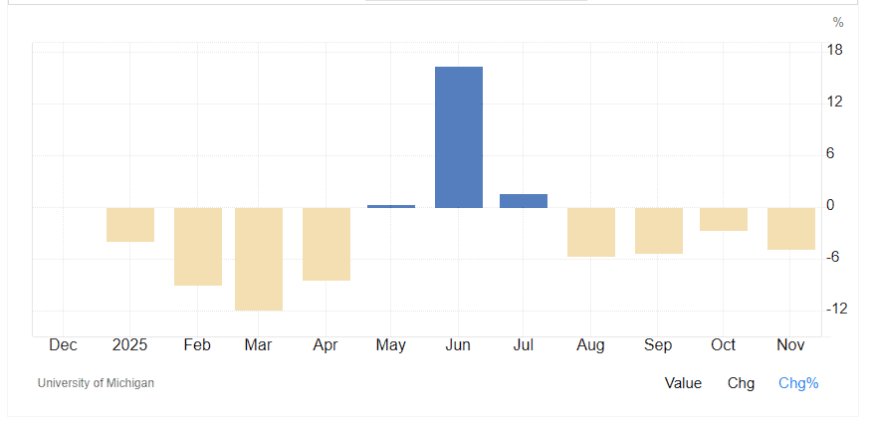
Індекс споживчого настрою Університету Мічигану впав до 51.0 у листопаді з 53.6 у жовтні, продовжуючи серію місячних знижень і відзначаючи одне з найслабших значень з періоду шоку інфляції 2022 року.
Слабкість зосереджена в компоненті очікувань, яка повернулася до рівнів, історично пов'язаних з ризиком рецесії. Компонент поточних умов також ослаб, але більш поступово, сигналізуючи про те, що люди все ще вважають теперішнє «керованим», але стають набагато більш негативними щодо перспектив.
Велика картина: ви не отримаєте стійкого споживчого розширення, коли очікування на майбутнє такі слабкі. З індексом, що повернувся до низьких 50-х — території, яка історично збігалася з періодами економічного стресу — споживач переходить від «стійкого» до «обережного», що узгоджується з тим, що ми спостерігаємо в роздрібній торгівлі та житлі.
CPI проти PPI: Споживчі ціни охолоджуються, ціни виробників знову зростають
CPI – Історія «Падіння, але не закінчення»
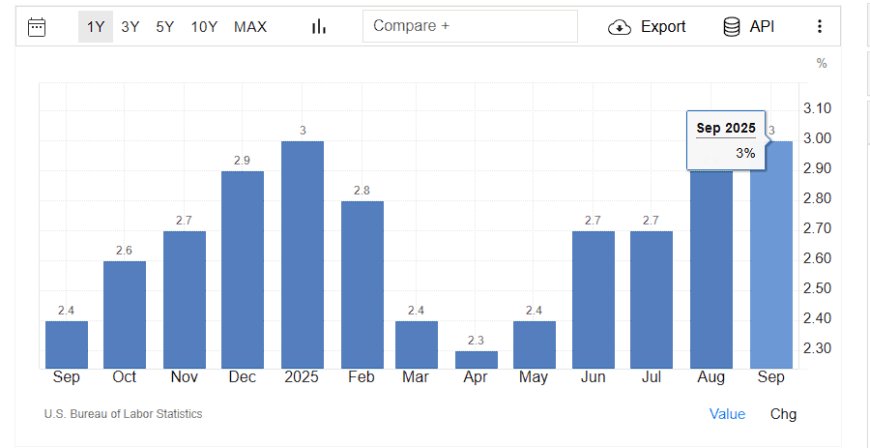
Останній офіційний випуск CPI (вересень) показав загальну інфляцію, що зросла на 0.3% в місячному вимірі та на 3.0% в річному вимірі, з основним CPI також на рівні 3.0%. Це значно нижче піку 2022 року, але все ще вище цільового показника ФРС і узгоджується з «липким 3% світом», а не з чистим поверненням до 2%.
Прогнозування інфляції зараз вказує на те, що CPI коливається в межах того ж ~3% в річному вимірі в четвертому кварталі, з лише помірним зсувом. Тож з напрямкової точки зору, так, CPI «пав» — але він впав на плато, а не на чіткий шлях до 2%.
PPI – Енергія та товари знову атакують
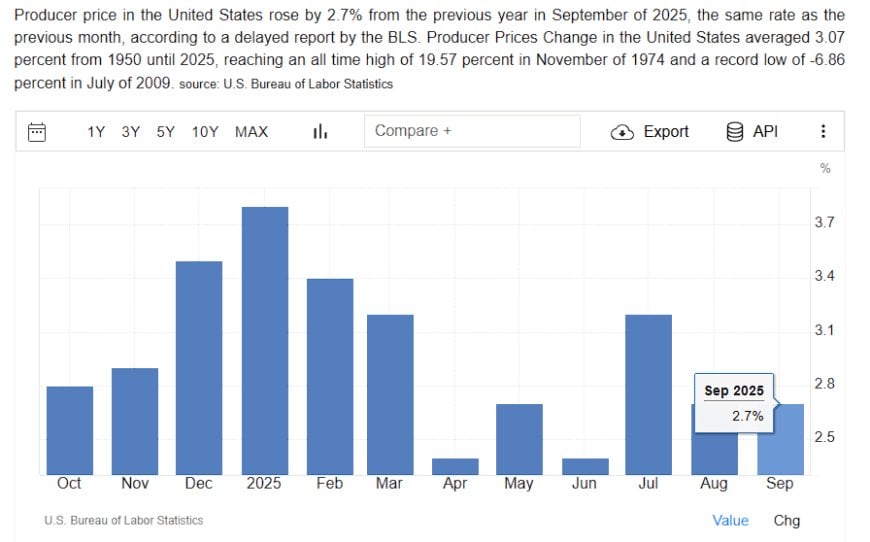
На стороні виробників Індекс цін виробників (PPI) для кінцевого попиту зріс на 0.3% у вересні після зниження на 0.1% у серпні. У річному вимірі PPI становить 2.7%.
Джерело: витрати на енергію та транспортування — послуги транспортування та складування кінцевого попиту зросли на 0.8% у вересні, компенсуючи слабкість в інших категоріях.
Простими словами: CPI говорить вам “ми відбили вогонь,” в той час як PPI шепоче “вугілля все ще гаряче під підлогою.”
Житло: Номінально зростає, функціонально знижується
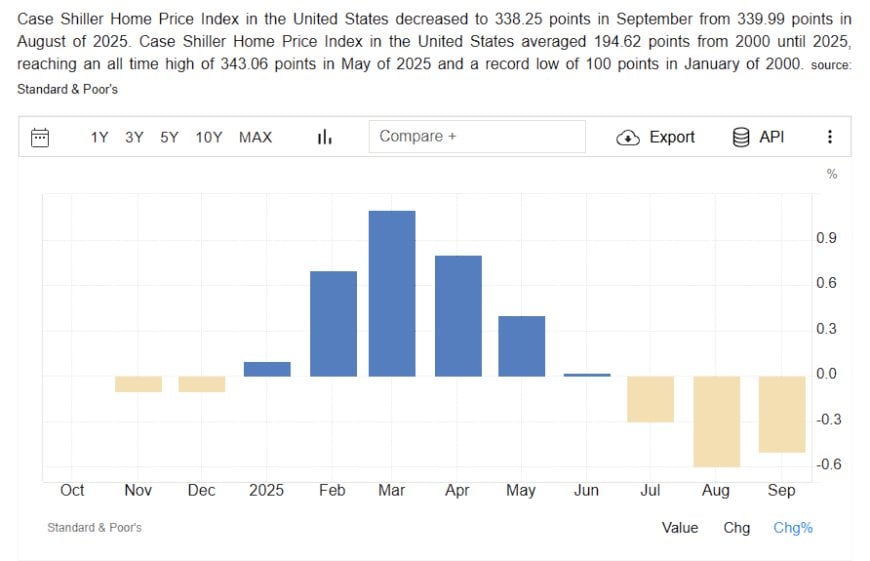
Індекс цін на житло S&P CoreLogic Case-Shiller показує зростання цін на житло на 1.3% в річному вимірі у вересні, що є незначним уповільненням з 1.4% у серпні. Індекс 20 міст зростає на 1.4% в річному вимірі, знижуючись восьмий місяць поспіль і відзначаючи найповільніший темп з середини 2023 року.
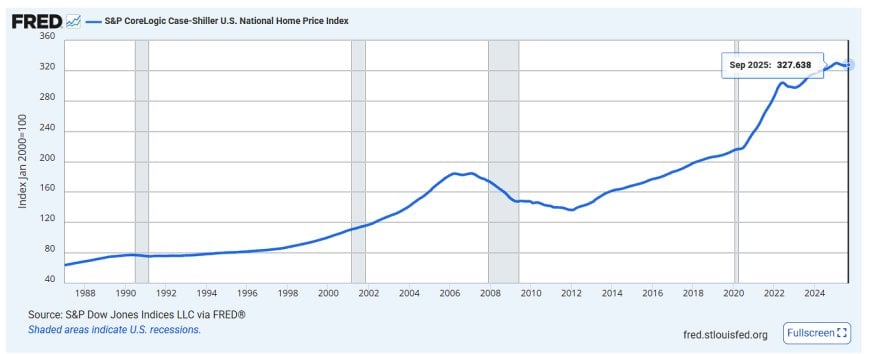
Під капотом ситуація більш крихка, ніж вказує національний середній показник:
- На некоригованій основі дані Case-Shiller показують приблизно зниження на 0.3% в місячному вимірі у вересні — ще одне “м’яке зниження” у багатьох великих містах.
- Метрополії Флориди очолюють зниження: Кейп-Корал, Нейплс, Пунта-Горда та інші демонструють зниження цін на середньому рівні від однозначних до низьких двозначних відсотків в річному вимірі, що відображає розгортання пандемічних бумів, високі витрати на страхування та зростання кількості іпотечних позовів.
- Тим часом, деякі ринкові регіони Ржавого поясу та вторинні ринки (Скрантон, Сиракузи тощо) демонструють зростання цін на 8–10%, виключно через відносну доступність та міграційні потоки.
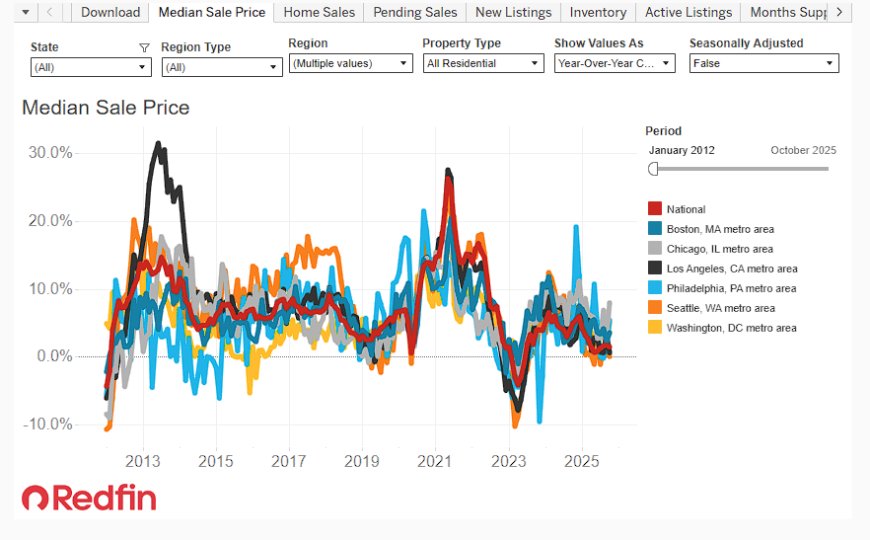
Важливий макроекономічний висновок: житло не катастрофічно руйнується, але зростання цін більше не виконує важку роботу для балансів домогосподарств. Це важливо, коли ви одночасно спостерігаєте за зниженням довіри та уповільненням роздрібних витрат.
Роздрібні продажі: Споживач знижує темп
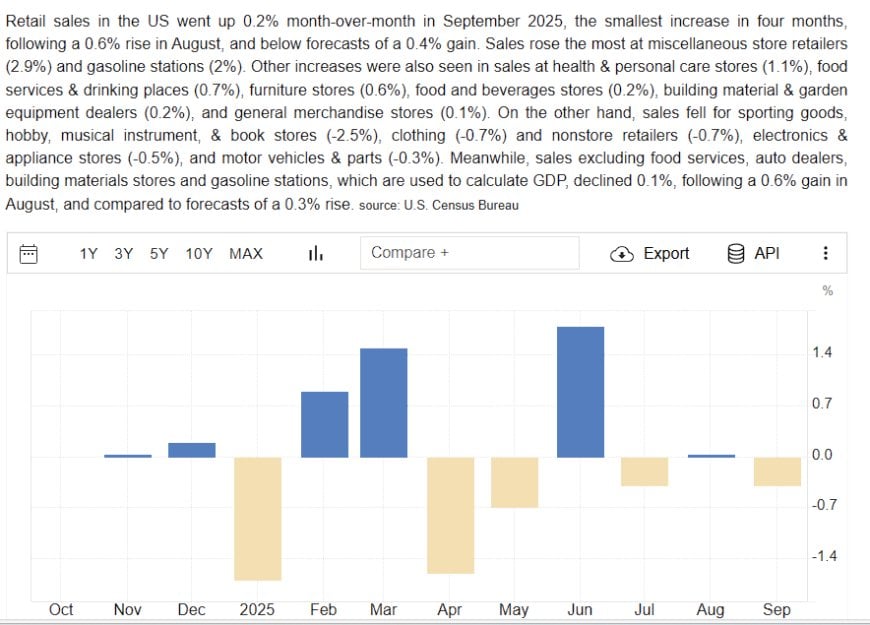
Після сильного літа, роздрібні та ресторанні продажі в США у вересні зросли лише на 0.2% в місячному вимірі за затриманим звітом Міністерства торгівлі, що не виправдало очікувань на сильніший показник.
Звіт описував це як “продажі зросли трохи … оскільки стійкі споживачі зменшили свої витрати після розкошів влітку” — що точно відображає тенденцію: все ще позитивне номінальне зростання, але чітке зниження в динаміці.
З урахуванням інфляції, що становить ~3%, це номінальне зростання на 0.2% ледь утримує реальне споживання на рівні. Склад також має значення: нестаціонарні (онлайн) рітейлери та послуги харчування все ще демонструють солідне зростання в річному вимірі, в той час як більш чутливі до відсоткових ставок та дискретні категорії м’яко знижуються.
Ринок праці: Високочастотний пульс ADP стає негативним
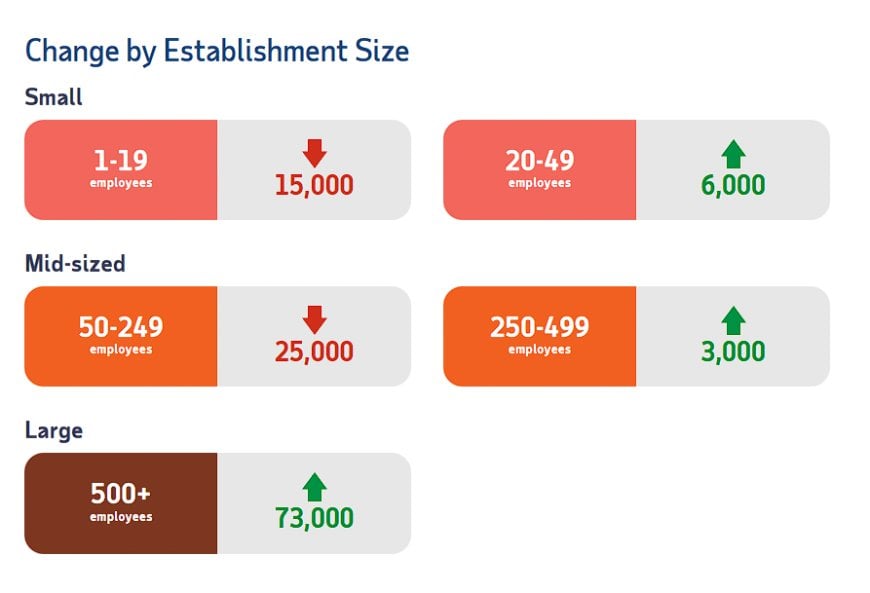
Оскільки офіційні звіти BLS затримуються, ринки більше покладаються на альтернативні індикатори, такі як ADP та приватні опитування. Новий високочастотний показник NER Pulse ADP за чотири тижні, що закінчилися 8 листопада, показує, що приватні роботодавці США втрачають в середньому 13,500 робочих місць на тиждень.
Це різкий контраст з жовтневим звітом ADP, який показав зростання приватних зарплат на 42,000, що само по собі є слабким показником за історичними стандартами.
Інші альтернативні трекери та індикатори зайнятості розповідають послідовну історію: сервісна діяльність в порядку, але попит на працю м’яко знижується, особливо в секторах, чутливих до відсоткових ставок.
Оптика Pattern Nexus: Як всі частини поєднуються
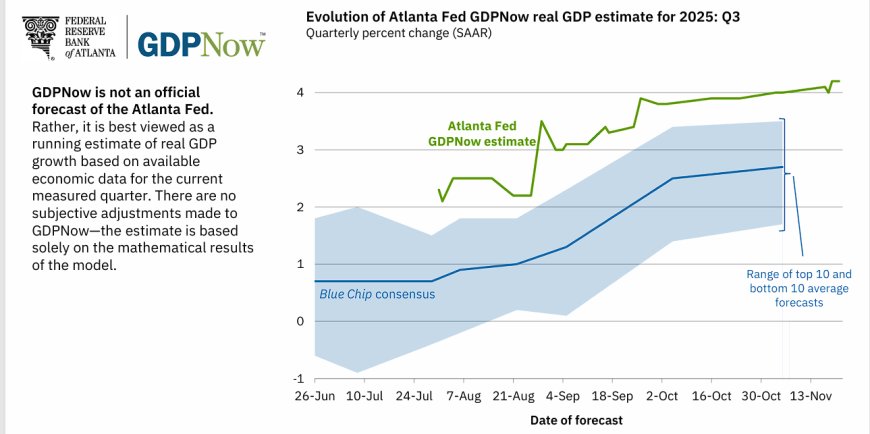
Якщо ви віддалитеся від окремих випусків і подивитеся на загальну картину, сьогоднішні дані відповідають класичній конфігурації пізнього циклу:
- Попит фрагментується: Роздрібні продажі сповільнюються, зростання цін на житло згасає, а впевненість знижується — особливо в очікуваннях.
- Інфляція “нижча, але стійка”: Індекс споживчих цін (CPI) впав з кризових рівнів, але застряг приблизно на рівні ~3%, тоді як індекс цін виробників (PPI) та енергетичні витрати тихо продовжують тиснути на систему.
- Ринок праці м'якшає з країв: Дані ADP та альтернативні індикатори показують, що наймання сповільнюється, перш ніж ви побачите різке зростання втрат робочих місць.
- Регіональна та секторальна дивергенція прискорюється: Ринки, схожі на Флориду, коригуються, тоді як недооцінені ринки "Rust Belt" та вторинні міста все ще приваблюють капітал і міграцію.
Для ринків такий сценарій зазвичай означає:
- Ставки: Надходження даних виправдовують нахил ринку до можливого пом'якшення, але стійкий PPI та ~3% CPI обмежують, як швидко ФРС може змінити курс, не втрачаючи довіри.
- Акції: Прибутки стискаються між м'якшим зростанням верхньої лінії (роздрібна торгівля, житло, циклічний попит) та все ще високими витратами на сировину.
- Кредит і житло: Повільно зростаючі прострочення та стресові міста мають більше значення, ніж заголовкові національні індекси цін.
Іншими словами: наратив “все добре” і наратив “рецесія завтра” обидва є неправильними. Ми знаходимося в стадії корекції, де система позбавляється надмірного попиту та спекулятивної піни, при цьому все ще працюючи гарячіше, ніж у справжньому світі з 2% інфляцією.
Джерела
Гіперпосилання надаються лише тут, без зовнішніх посилань у тексті відповідно до стилю Pattern Nexus.
- Університет Мічигану – Огляди споживачів (Індекс настроїв)
- Бюро статистики праці – Індекс споживчих цін (CPI)
- Бюро статистики праці – Індекс цін виробників (PPI)
- Федеральний резерв Клівленда – Прогнозування інфляції
- S&P CoreLogic Case-Shiller – Індекси цін на житло в США
- Бюро перепису населення США – Щомісячна роздрібна торгівля
- ADP Research – Національний звіт про зайнятість та NER Pulse
- Reuters – Макроекономічне та житлове покриття США
- AP / ABC – Покриття споживчого ринку та роздрібної торгівлі США
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Робота на паузі: Затриманий звіт вересня 2025 року та Велике плато зайнятості
Затриманий звіт про роботу за вересень 2025 року показує 119 тис. нових робочих місць, 4,4% безробіття та ринок праці, що застряг у нейтрал…
5 shared topics.
Оновлення сантехніки (2003–2025) Q4 2025 + 26 січня
Повна перебудова ліквіднісної структури Pattern Nexus з використанням даних наприкінці місяця, z-оцінок та композиту PCA (WALCL, TGA, RRP, …
3 shared topics, 1 shared asset.
Прогноз цін на продукти харчування на 2026 рік: ланцюги постачання стабілізуються, споживачі все ще відчувають тягар.
Інфляція продуктів харчування знижується до 2.5% у 2026 році, тоді як витрати на харчування поза домом зростають на 3.7%. Ми розглядаємо, я…
4 shared topics, same research avenue.Тиждень наперед: Ринки, Дані та Макроекономічні Ризики (24–30 листопада 2025)
Перспективний огляд Pattern Nexus за тиждень з 24 по 30 листопада 2025 року, що охоплює ключові економічні дані, ринкові маркери та структу…
4 shared topics.
Ринки зростають, оскільки тиск ліквідності зменшується — Щоденний огляд (10 листопада 2025)
Акції зросли, метали різко підскочили, волатильність впала, а доходність облігацій стабілізувалася — саме таку структурну налаштування Patt…
4 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.